

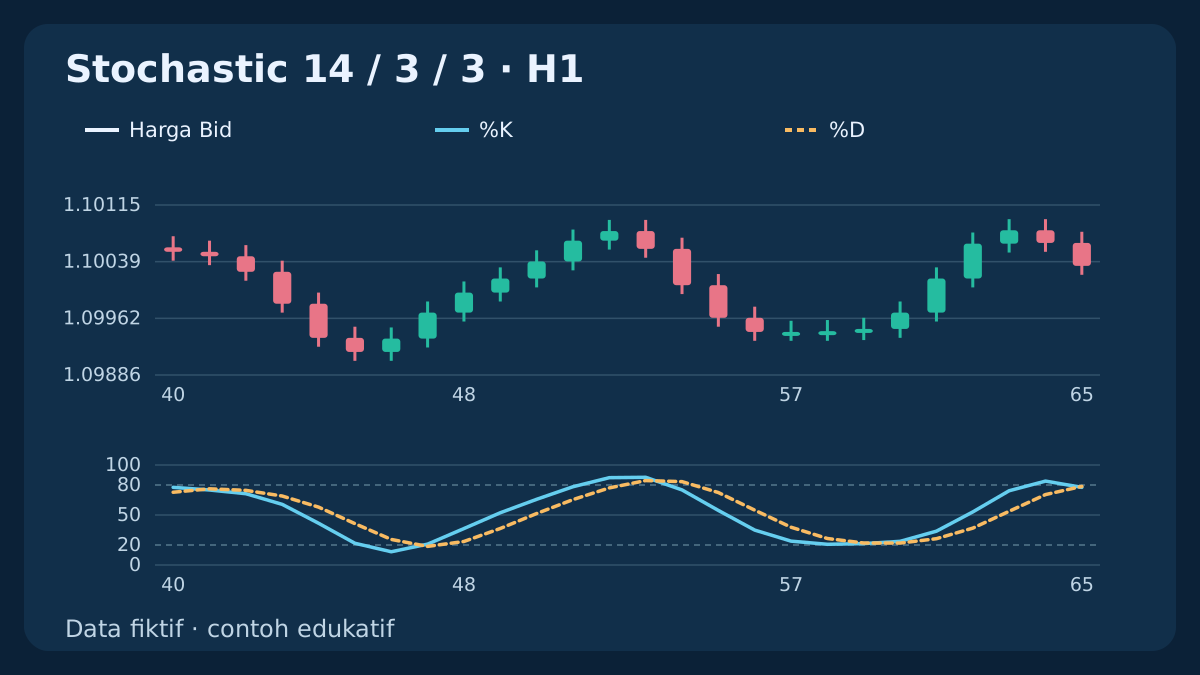
Stochastic menjawab pertanyaan posisi: di mana sebuah candle ditutup dalam rentang tertinggi–terendah terbarunya? Nilai mendekati 100 bukan probabilitas harga akan turun. Sebelum menafsirkan persilangan, tentukan sumber harga, metode penghalusan, dan candle yang sudah selesai. Contoh fiktif yang dapat dihitung ulang memisahkan pilihan tersebut.
1. Tentukan harga dan jendela bergulir
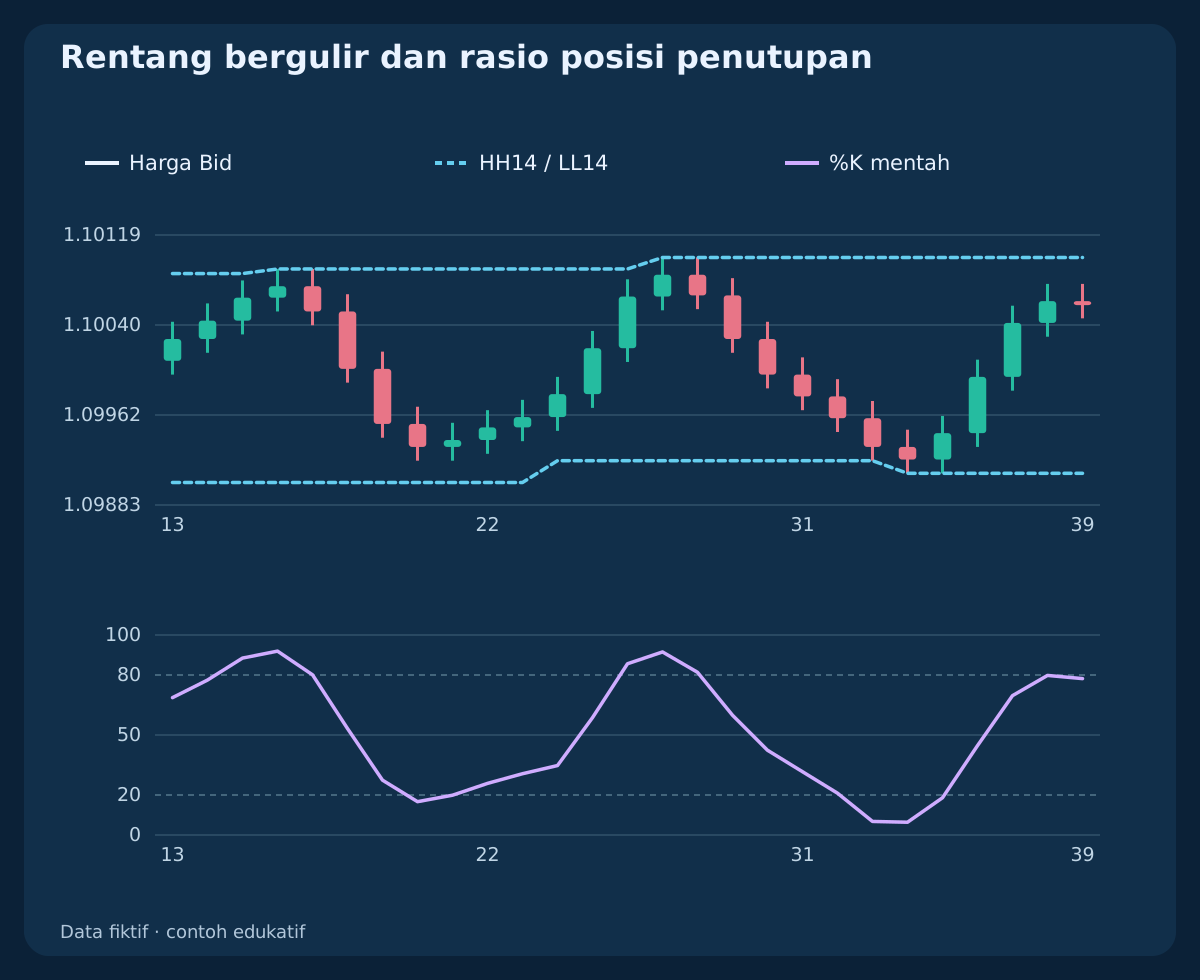
Untuk Stochastic High/Low, gunakan candle saat ini yang sudah tertutup beserta candle sebelumnya dalam jendela yang ditentukan. Dengan n = 14, jumlahnya 14 candle termasuk candle yang diukur. Rentang ini bukan kotak support atau resistance tetap: batasnya berubah ketika candle masuk dan keluar.
Contoh memakai OHLC Bid H1 fiktif dan indeks kronologis k = 0, 1, 2, …. Harga penutupan adalah pengamatan, bukan harga pembukaan BUY yang dapat dieksekusi. Data broker, batas waktu candle, atau sumber Close/Close yang berbeda dapat mengubah nilai walaupun periode yang ditampilkan sama.
2. Hitung %K mentah sebagai rasio posisi
Tetapkan L = min(Low, n) dan H = max(High, n). Nilai sebelum penghalusan adalah R = 100 × (Close − L) / (H − L). Jika rentang valid dan tidak nol, penutupan berada di antara harga tertinggi dan terendahnya sehingga rasio berada antara 0 dan 100.
Contoh hitung manual terpisah memakai L = 1.1000; H = 1.1040; Close = 1.1030 dan menghasilkan R = 75. Artinya penutupan berada pada tiga perempat jarak dari bawah rentang. Ini bukan momentum sebesar 75 pip ataupun probabilitas pembalikan 75%.
3. Jelaskan pengaturan fast, slow, dan full
Salah satu konstruksi umum menggunakan K = SMA(R, s) dan D = SMA(K, d). n adalah panjang rentang, s menghaluskan %K mentah, dan d membentuk %D dari %K yang ditampilkan. Saat s = 1, K sama dengan rasio mentah. Penghalusan dapat meredam fluktuasi kecil, tetapi juga menunda atau menggabungkan persilangan.
Panduan ini menulis konfigurasi edukatif sebagai (n, s, d) = (14, 3, 3). Sebaliknya, urutan argumen iStochastic MetaTrader adalah (Kperiod, Dperiod, slowing). Catat nama parameter, sumber harga, dan metode rata-rata; istilah fast, slow, dan full saja belum mendefinisikan implementasi secara lengkap.
4. Periksa cara platform menerapkan slowing
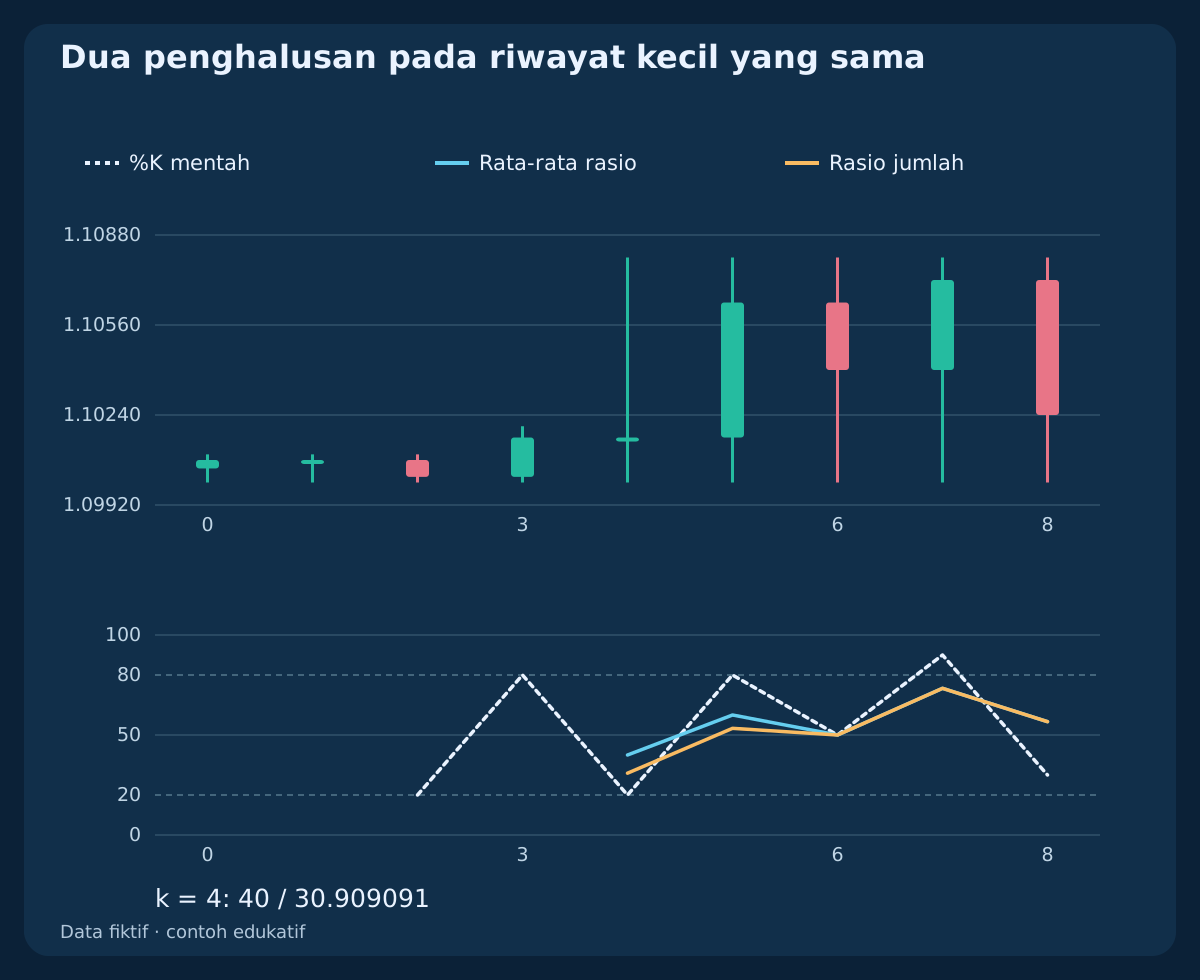
TradingView mendokumentasikan %K sebagai rata-rata rasio mentah. Contoh MT4 yang diterbitkan MetaQuotes menghitung garis utama yang diperhalus dengan K_MT = 100 × Σ(Close − L) / Σ(H − L), menjumlahkan s candle, masing-masing memakai rentang bergulirnya sendiri. Ini adalah rata-rata rasio berbobot lebar rentang, bukan rata-rata aritmetika biasa.
Contoh kecil yang disertakan menggunakan n = 3; s = 3. Pada k = 2, 3, 4, lebar rentangnya 10, 20, 80 pips dan nilai mentahnya 20, 80, 20. Rata-rata sederhana adalah 40, sedangkan rasio jumlah adalah 100 × 34 / 110 = 30.909091. Periksa implementasi yang benar-benar terpasang sebelum mengharapkan kecocokan persis dengan terminal.
| k | %K mentah | K: SMA | K: rasio jumlah | D: SMA | D: rasio jumlah |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Nyatakan rentang nol dan nilai hilang dengan jelas
Jika H − L = 0, semua harga dalam jendela sama dan rasio posisi tidak memiliki penyebut yang terdefinisi. CSV referensi membiarkan sel kosong. Pada kedua metode edukatif, jendela penghalusan yang memuat nilai mentah tak terdefinisi juga tetap tidak tersedia; ini merupakan konvensi penelitian yang dinyatakan secara eksplisit.
Platform dapat memakai nilai pengganti lain. Angka yang terlihat bukan bukti bahwa jendela datar memberi informasi berguna. Jangan mengisi data hilang dengan 0 atau 50 untuk menciptakan peristiwa, atau menyambungkan pengamatan yang dipisahkan celah seolah-olah merupakan candle tertutup berurutan.
6. Sediakan riwayat yang cukup sebelum membandingkan garis
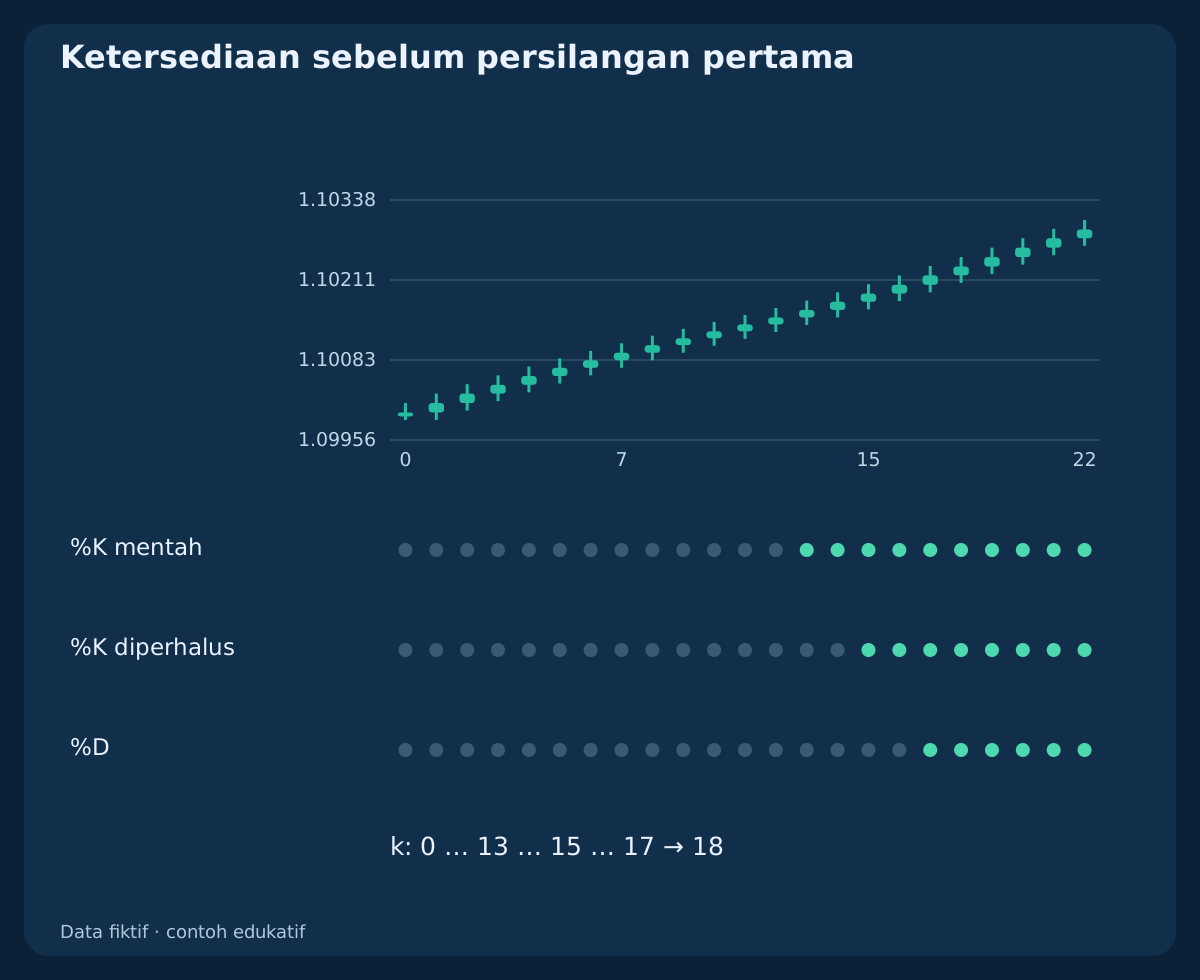
Dengan indeks berbasis nol, nilai mentah pertama muncul pada k = n − 1, K yang diperhalus pertama pada k = n + s − 2, dan D pertama pada k = n + s + d − 3, asalkan semua rentang yang diperlukan valid. Ini adalah aturan ketersediaan, bukan janji adanya sinyal trading.
Untuk konstruksi 14/3/3 yang dinyatakan, nilai pertama muncul pada k = 13, 15, 17. Persilangan K/D baru memerlukan dua pasangan tersedia yang bersebelahan, sehingga indeks paling awal adalah k = 18. K pertama yang tersedia di atas D tidak membuktikan persilangan baru saja teramati.
7. Baca 20/80 sebagai keadaan dalam konteks
Kondisi K > 80 dan K < 20 menggambarkan zona. Keduanya menunjukkan letak pembacaan posisi penutupan yang diperhalus, bukan instruksi membuka transaksi. Trading rentang tetap membutuhkan batas harga yang ditetapkan sebelumnya; trading tren tetap membutuhkan deskripsi struktur harga yang independen.
Memasuki zona atas berbeda dari tetap berada di sana. Penembusan naik yang baru dapat ditulis K[t−1] ≤ 80 ∧ K[t] > 80. Keluar dari zona adalah peristiwa lain. Tetapkan perbandingan dan aturan kesetaraan, alih-alih mengubah tafsir setelah melihat candle berikutnya.
8. Lihat mengapa nilai ekstrem dapat bertahan dalam tren
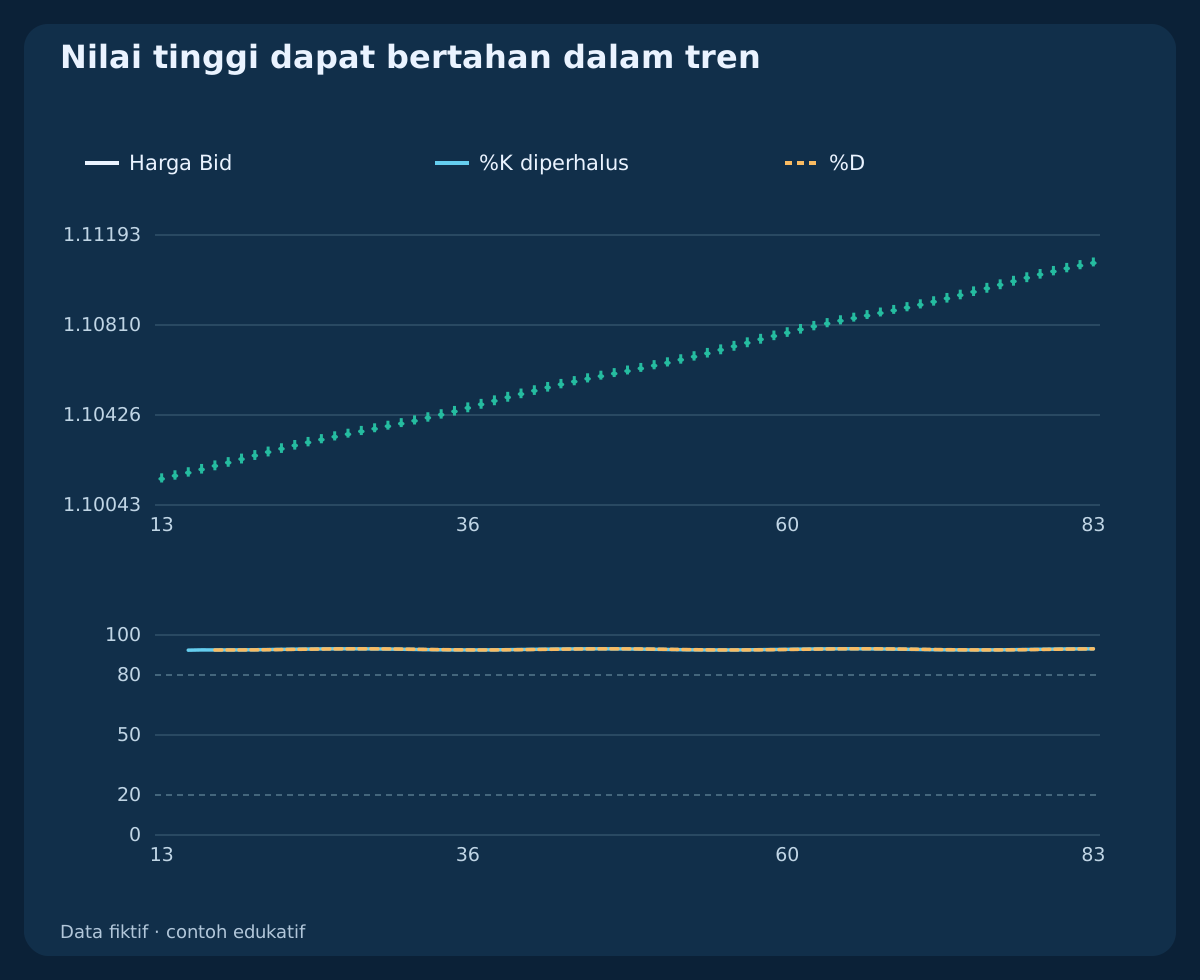
Dalam riwayat kenaikan fiktif, K bertahan di atas 80 selama 69 pengamatan tersedia secara berurutan. Harga terus ditutup dekat bagian atas rentang bergulir yang naik. Menafsirkan setiap pembacaan sebagai sinyal jual akan mengubah kondisi deskriptif menjadi aturan pembalikan tanpa dasar.
Grafik ini membantah entri otomatis karena overbought, bukan membuktikan pembelian pada nilai ekstrem menguntungkan. Pembalikan tetap mungkin terjadi, tetapi zona osilator saja tidak menentukan waktu, harga eksekusi, stop, atau keluar. Keterbatasan yang sama berlaku pada nilai rendah berkepanjangan saat pasar turun.
9. Pisahkan persilangan K/D baru dari keadaan berlanjut
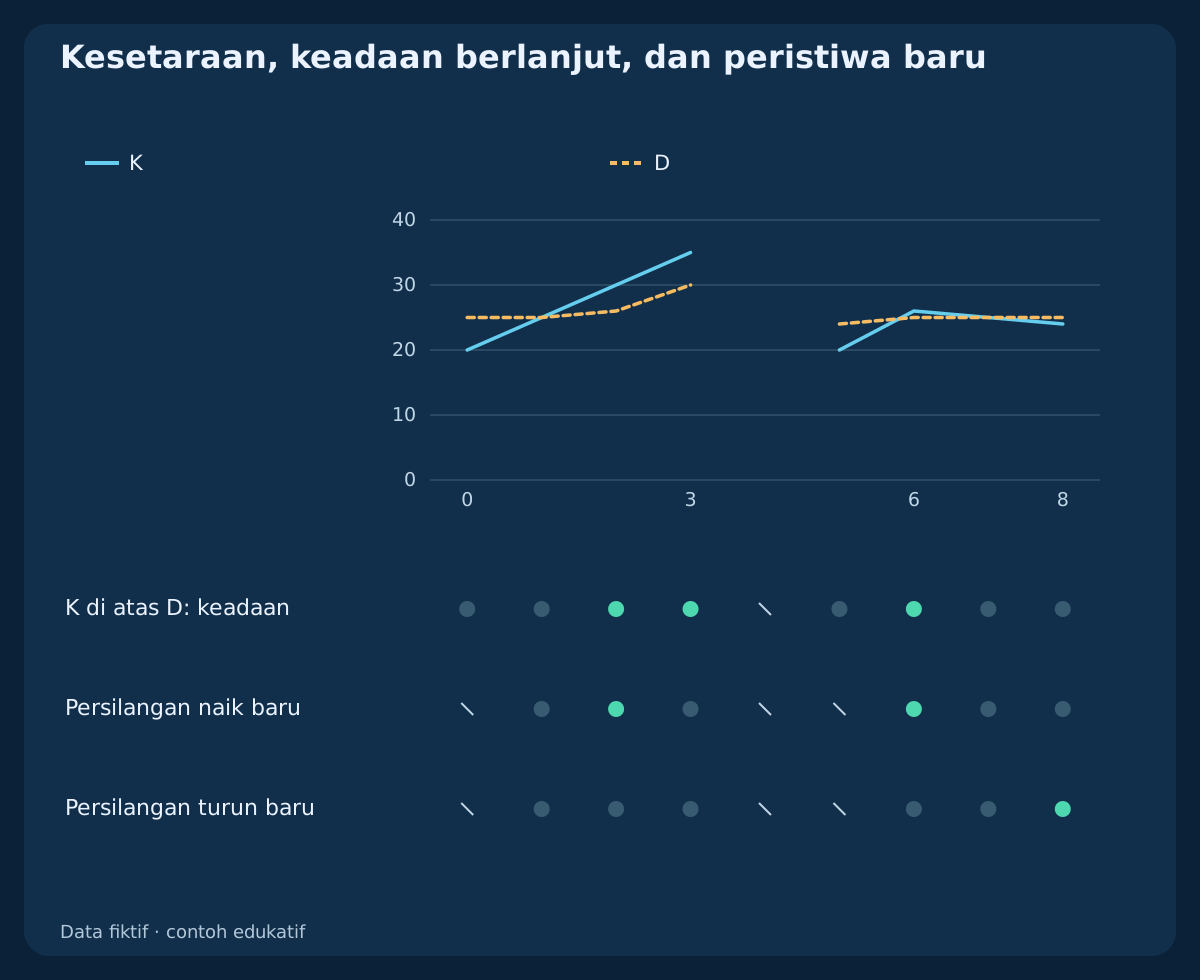
Untuk pengamatan tertutup yang bersebelahan, persilangan naik didefinisikan sebagai K[t−1] ≤ D[t−1] ∧ K[t] > D[t] dan persilangan turun sebagai K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. Menurut definisi ini, nilai saat ini yang sama bukan persilangan. Bandingkan nilai sebelum pembulatan karena angka yang tampak sama dapat menyembunyikan selisih kecil.
Tabel peristiwa independen memuat kesetaraan, keadaan K tetap di atas D, dan satu pasangan hilang. Peristiwa naik hanya tercatat pada k ∈ {2, 6}, dan peristiwa turun pada k = 8. Ini adalah nilai garis yang diberikan untuk menguji predikat, bukan backtest OHLC rekaan atau riwayat order.
10. Amati perubahan osilator saat penutupan tidak berubah
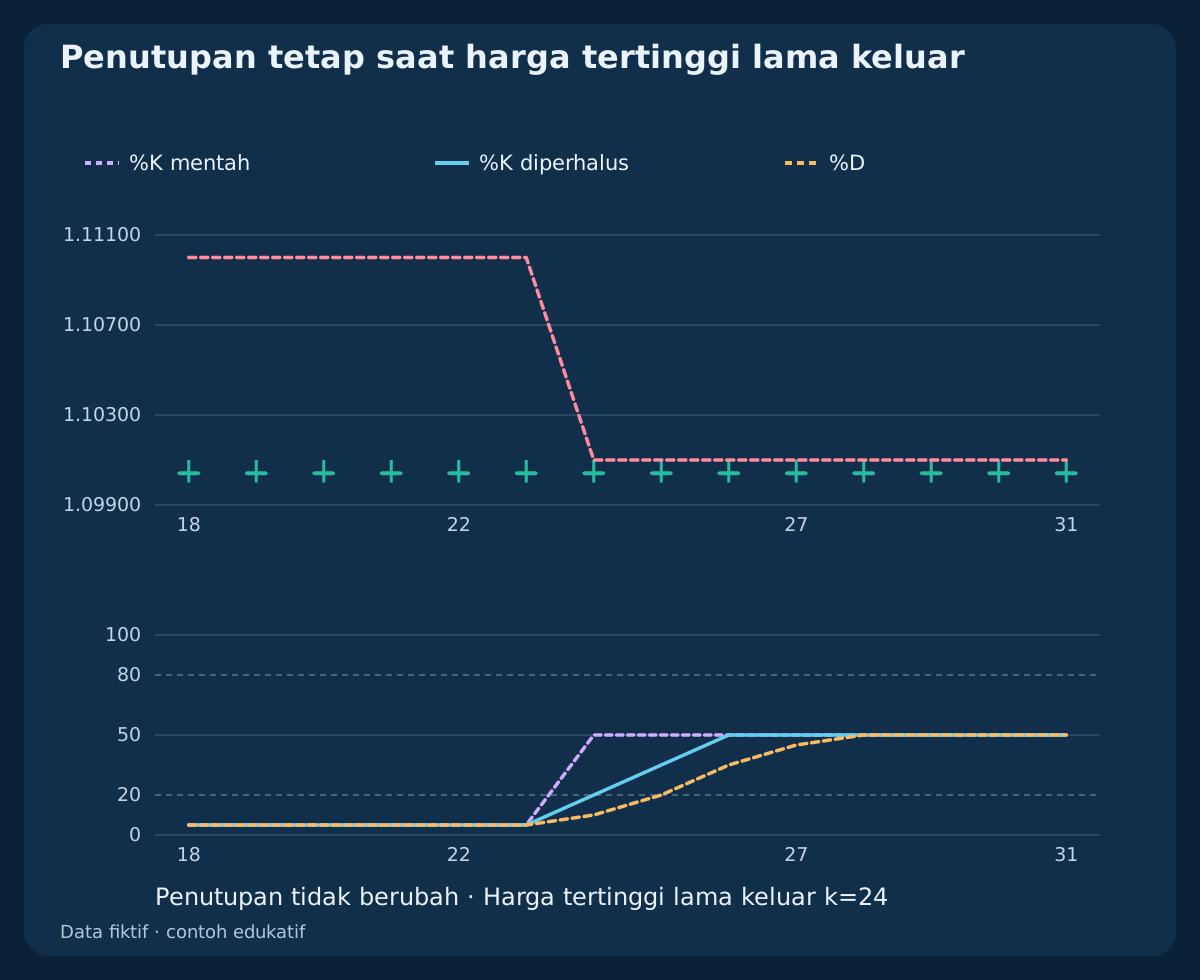
Pada riwayat keluarnya harga tertinggi lama, semua penutupan Bid adalah 1.10050. Harga tertinggi di indeks 10 tetap dalam jendela 14 candle hingga k = 23 dan keluar pada k = 24. Nilai mentah berubah 5 → 50 tanpa kenaikan harga penutupan.
K yang diperhalus kemudian melalui 5 → 20 → 35 → 50. Hitungannya benar: penyebut berubah ketika ekstrem lama keluar. Ini tidak membuktikan munculnya tekanan beli baru. Periksa ekstrem bergulir dan harga sebelum mengartikan belokan garis sebagai percepatan.
11. Bandingkan pengaturan pada interval valid yang sama
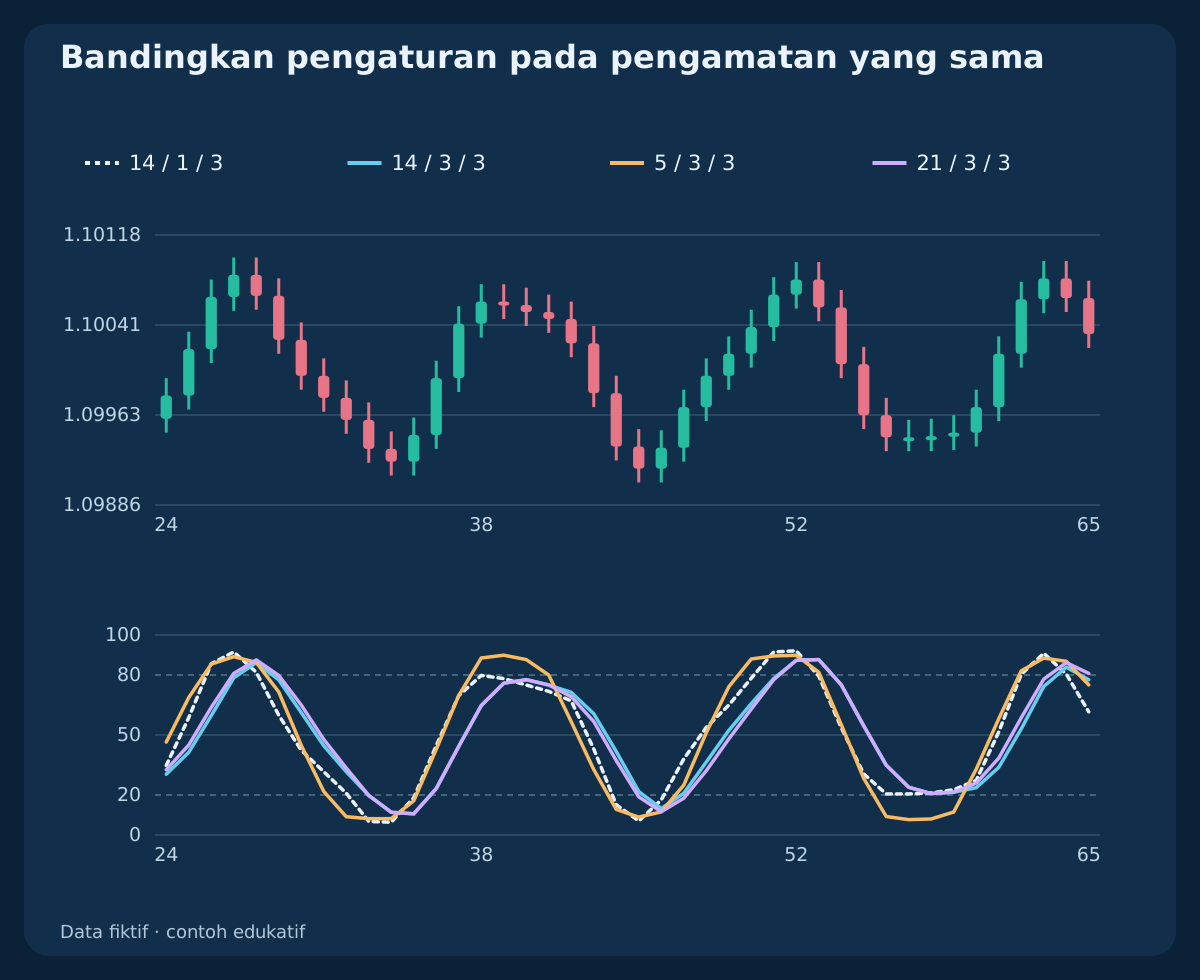
Rentang lebih pendek atau penghalusan lebih ringan dapat menghasilkan belokan berbeda, tetapi garis yang lebih aktif tidak otomatis memberi sinyal lebih baik. Ubah satu pilihan setiap kali: mula-mula s dengan n dan d tetap, lalu n dengan s dan d tetap. Sisihkan periode evaluasi dari pemilihan parameter.
Grafik perbandingan memakai riwayat berosilasi yang sama dengan (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Grafik dimulai pada k = 24, ketika seluruh seri D terkait tersedia. Hitung peristiwa pada pengamatan yang sama dan gunakan asumsi biaya identik dalam pengujian strategi berikutnya.
12. Bedakan divergensi, RSI, dan Stochastic RSI
Stochastic menormalkan posisi harga dalam rentang bergulir. RSI membandingkan perubahan naik dan turun yang diperhalus. Stochastic RSI menormalkan nilai RSI dalam rentangnya sendiri, sehingga ketiganya tidak dapat saling menggantikan. Kesepakatan transformasi yang berkaitan dari harga yang sama tidak otomatis merupakan konfirmasi independen.
Perbandingan divergensi juga membutuhkan definisi swing harga dan waktu ketersediaannya. Pivot yang memerlukan dua candle setelahnya belum diketahui pada candle pivot itu sendiri. Catat kapan setiap swing terkonfirmasi; perbedaan osilator saja tidak memberi entri tepat waktu atau perlindungan terhadap tren yang berlanjut.
13. Gunakan candle tertutup dan sisi kuotasi yang tepat
Candle yang masih terbentuk dapat mengubah Close, High, Low, dan kedua garis. Persilangan yang terlihat di dalam candle dapat hilang sebelum penutupan. Dalam otomatisasi, bedakan buffer candle berjalan shift = 0 dari buffer candle tertutup terakhir shift = 1, dan sinkronkan pembacaan kedua garis pada candle yang sama.
Misalnya, pada 10:05 UTC, candle H1 untuk 10:00–11:00 UTC belum selesai. Batas penutupan H1 terakhir adalah 10:00 UTC. Keputusan pada timeframe lebih rendah tidak boleh memakai penutupan akhir H1 tersebut yang belum diketahui. Indikator berbasis Bid juga tidak menghilangkan biaya Ask ketika membuka BUY atau menutup SELL.
14. Pisahkan peristiwa indikator dari biaya trading
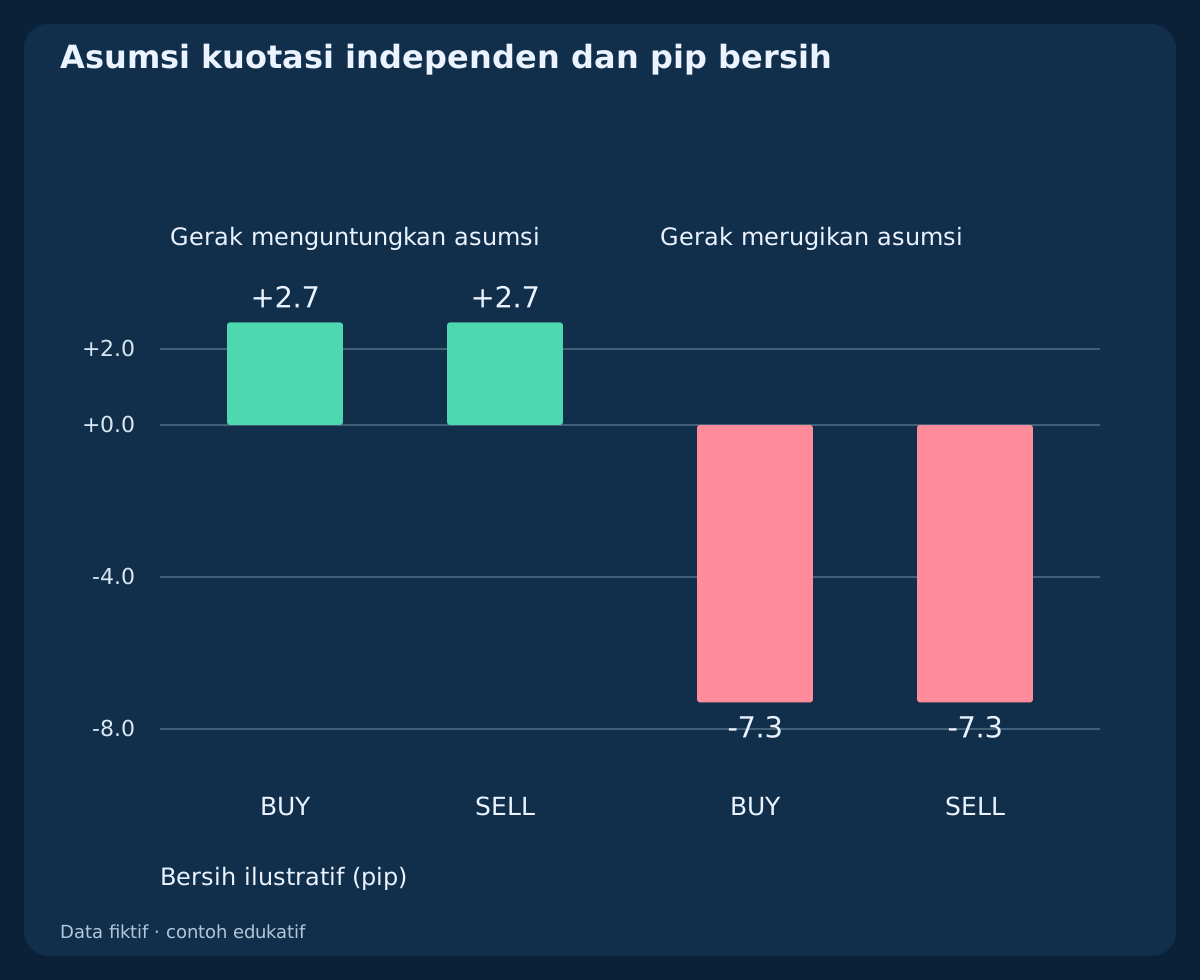
Keempat skenario kuotasi adalah asumsi independen, bukan transaksi yang dihasilkan grafik indikator. Masing-masing memakai gerak kotor referensi Bid ±5 pips, spread 1.2 pips, slippage merugikan saat masuk dan keluar 0.3 + 0.2 pips, serta komisi pulang-pergi 0.6 pips. Spread sudah tercermin dalam sisi kuotasi yang dieksekusi; jangan menguranginya dua kali.
BUY yang menguntungkan masuk pada 1.10015 dan ditutup pada 1.10048: 3.3 pips sebelum komisi dan 2.7 pips bersih. SELL simetris juga menghasilkan 2,7 pip bersih. Kasus merugikan menghasilkan −7.3 pips. Contoh ini hanya menjelaskan aritmetika biaya, bukan membuktikan win rate, ekspektasi imbal hasil, atau keunggulan yang bisa dieksekusi.
15. Hitung ulang contoh sebelum membaca sinyal
CSV pertama berisi 253 baris OHLC H1 fiktif: kenaikan, osilasi, keluarnya harga tertinggi lama, riwayat sepenuhnya datar, dan contoh kecil 3 candle yang terpisah. Kolom mempertahankan dua metode, beberapa pengaturan, dan ketersediaannya. Sel kosong berarti tidak tersedia, bukan nol.
File kedua berisi 9 pasangan pengamatan K/D untuk menguji kesetaraan dan data hilang; file ketiga berisi 4 skenario kuotasi asumsi independen. Hitung ulang ekstrem dan penghalusan sebelum membandingkan peristiwa. Pisahkan contoh n=3 dari grafik utama n=14, dan jangan memperlakukan riwayat buatan ini sebagai bukti pasar.
Unduh OHLC H1 fiktif dan kedua metode penghalusan (CSV)
Unduh pengamatan kesetaraan, data hilang, dan persilangan baru (CSV)
16. Evaluasi strategi lengkap secara terpisah
Strategi yang dapat diuji harus menambahkan pasar, timeframe, urutan peristiwa, kuotasi eksekusi pertama yang diizinkan, pembatalan, ukuran posisi, stop, keluar, dan biaya. Tentukan penanganan sinyal kedaluwarsa, gap, dan pengamatan tak tersedia sebelum mengukur hasil. Panduan indikator tidak menggantikan keputusan tersebut.
Untuk implementasi nyata, gunakan data historis Bid/Ask yang representatif, sampel evaluasi yang tidak tersentuh, dan pengamatan ke depan. Laporkan drawdown, eksekusi merugikan, dan sensitivitas parameter bersama imbal hasil. Tujuannya adalah membuat pembacaan dapat direproduksi, bukan mengklaim satu pengaturan atau persilangan selalu terbaik.
Pertanyaan umum
Apakah Stochastic di atas 80 berarti harus menjual?
Tidak. Itu pembacaan tinggi terhadap rentang bergulir terbaru dan bisa bertahan saat harga naik. Entri pembalikan memerlukan aturan harga dan eksekusi terpisah yang dapat diuji.
Apa arti 14, 3, dan 3?
Tuliskan nama parameter. Di sini n=14 adalah panjang rentang, s=3 menghaluskan K, dan d=3 membentuk D. MetaTrader memakai urutan periode K, periode D, lalu slowing.
Mengapa MetaTrader dan TradingView dapat berbeda?
Konstruksi yang diterbitkan dapat memakai rata-rata rasio atau rasio jumlah. Sumber harga, data broker, batas candle, dan metode rata-rata juga dapat berbeda.
Apakah persilangan candle tertutup menjamin keberhasilan?
Tidak. Penutupan menetapkan waktu informasi pengamatan, bukan membuktikan kemampuan prediksi, harga eksekusi yang layak, atau keuntungan strategi.
Bisakah osilator naik saat penutupan tetap?
Ya. Harga tertinggi lama yang keluar dapat mempersempit rentang dan menaikkan rasio posisi. CSV menunjukkan perubahan itu tanpa kenaikan penutupan.
Bagaimana menangani rentang nol?
Catat nilainya sebagai tidak tersedia menurut kebijakan penelitian yang jelas, lalu periksa nilai pengganti platform secara terpisah. Jangan diam-diam mengubah rasio tak terdefinisi menjadi sinyal.
Sumber dan catatan penelitian
Dua rujukan primer mendokumentasikan konstruksi yang diterbitkan TradingView dan MetaQuotes MT4. Riwayat fiktif, aturan ketersediaan, contoh tandingan, dan asumsi kuotasi adalah perhitungan edukatif orisinal. Implementasi terpasang perlu diperiksa tersendiri.
- TradingView: perhitungan Stochastic dan parameter penghalusan
- MetaQuotes: perhitungan serta kode Stochastic MT4 yang diterbitkan
Panduan edukatif. OHLC fiktif dan asumsi kuotasi independen; bukan backtest historis, order teramati, keunggulan terukur, atau jaminan hasil.