

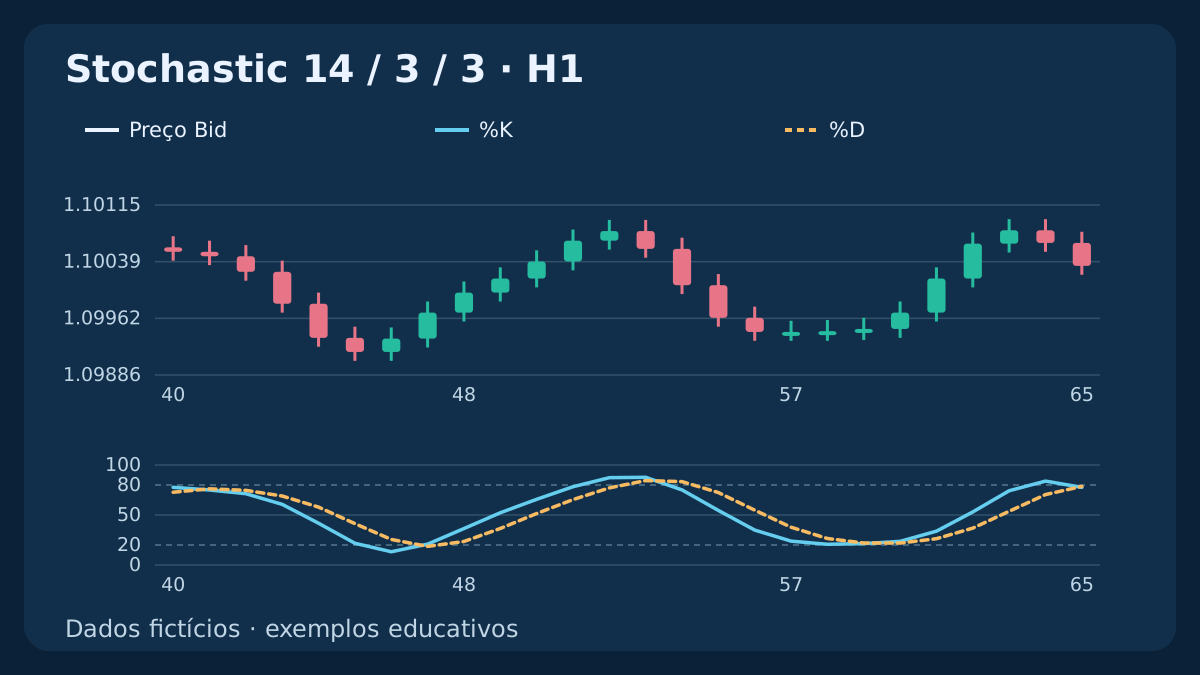
O Estocástico responde a uma pergunta de posição: onde a vela fechou dentro da sua faixa recente de máximas e mínimas? Uma leitura perto de 100 não representa a probabilidade de queda. Antes de interpretar um cruzamento, identifique o campo de preços, a suavização e a vela concluída. Os exemplos fictícios e reproduzíveis separam essas escolhas.
1. Defina os preços e a janela móvel
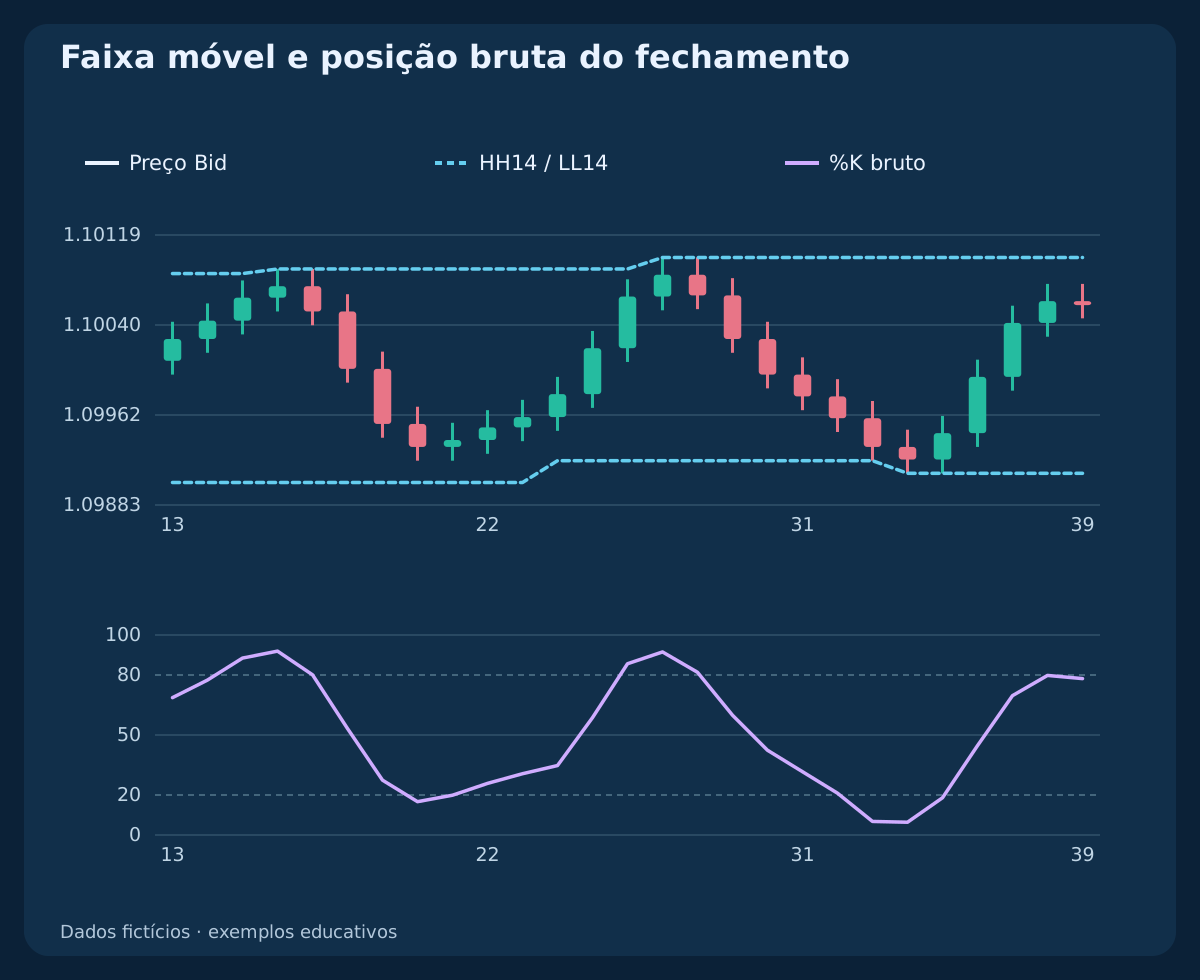
Na opção High/Low, o Estocástico considera a vela atual já fechada e as anteriores dentro da janela declarada. Com n = 14, são 14 velas ao todo, incluindo a observada. A faixa não é uma região fixa de suporte ou resistência: muda conforme as velas entram e saem.
Os exemplos usam OHLC Bid H1 fictícios e os índices cronológicos k = 0, 1, 2, …. Um fechamento é uma observação, não um preço executável de compra. Outro fluxo de cotações, outro limite horário ou o campo Close/Close podem alterar o indicador mesmo com períodos exibidos iguais.
2. Calcule %K bruto como razão de posição
Considere L = min(Low, n) e H = max(High, n). A leitura sem suavização é R = 100 × (Close − L) / (H − L). Em uma faixa válida e não nula, o fechamento fica entre a máxima e a mínima; por isso, a razão está entre 0 e 100.
Um exemplo manual separado usa L = 1.1000; H = 1.1040; Close = 1.1030 e resulta em R = 75. Isso coloca o fechamento a três quartos do caminho da mínima à máxima. Não significa 75 pips de momentum nem 75% de probabilidade de reversão.
3. Especifique os ajustes rápido, lento e completo
Uma construção comum usa K = SMA(R, s) e D = SMA(K, d). n é o tamanho da janela, s suaviza %K bruto e d forma %D a partir da %K exibida. Com s = 1, K coincide com a razão original. A suavização pode reduzir pequenas oscilações, mas também atrasar ou unir cruzamentos.
Neste guia, a configuração didática é escrita (n, s, d) = (14, 3, 3). Já os argumentos de iStochastic no MetaTrader seguem a ordem (Kperiod, Dperiod, slowing). Registre nomes dos parâmetros, campo de preços e método de média: rápido, lento e completo não especificam toda a implementação.
4. Confira como a plataforma aplica a suavização
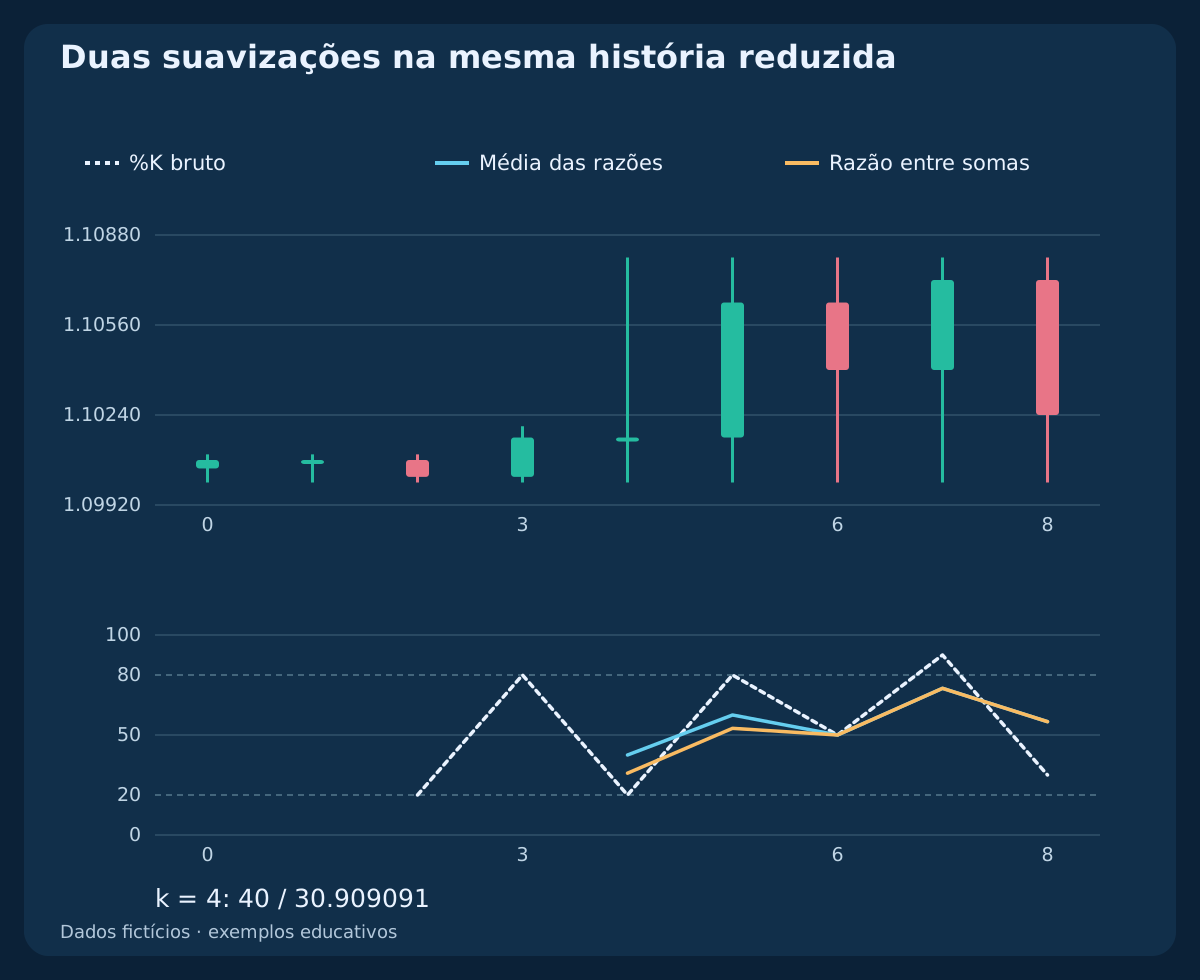
O TradingView documenta %K como a média das razões brutas. O exemplo MT4 publicado pela MetaQuotes calcula a linha principal suavizada por K_MT = 100 × Σ(Close − L) / Σ(H − L), somando s velas, cada uma com sua própria faixa móvel. Isso equivale a ponderar as razões pela amplitude da faixa, e não a tirar sua média aritmética comum.
O pequeno exemplo fornecido usa n = 3; s = 3. Nos índices k = 2, 3, 4, as amplitudes são 10, 20, 80 pips e as leituras brutas 20, 80, 20. A média simples é 40, enquanto a razão entre somas é 100 × 34 / 110 = 30.909091. Confira a implementação instalada antes de esperar coincidência exata com o terminal.
| k | %K bruto | K: SMA | K: razão entre somas | D: SMA | D: razão entre somas |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Explicite faixas nulas e valores ausentes
Quando H − L = 0, todos os preços da janela são iguais e a razão de posição não tem denominador definido. O CSV deixa o valor vazio. Nos dois métodos didáticos, uma janela de suavização com leitura bruta indefinida também fica indisponível; essa é uma convenção de pesquisa declarada.
A plataforma pode adotar outro valor substituto. Um número exibido não prova que uma faixa plana ofereça informação útil. Não preencha valores ausentes com 0 ou 50 para fabricar eventos, nem una observações separadas por uma lacuna como se fossem velas fechadas consecutivas.
6. Exija histórico suficiente antes de comparar linhas
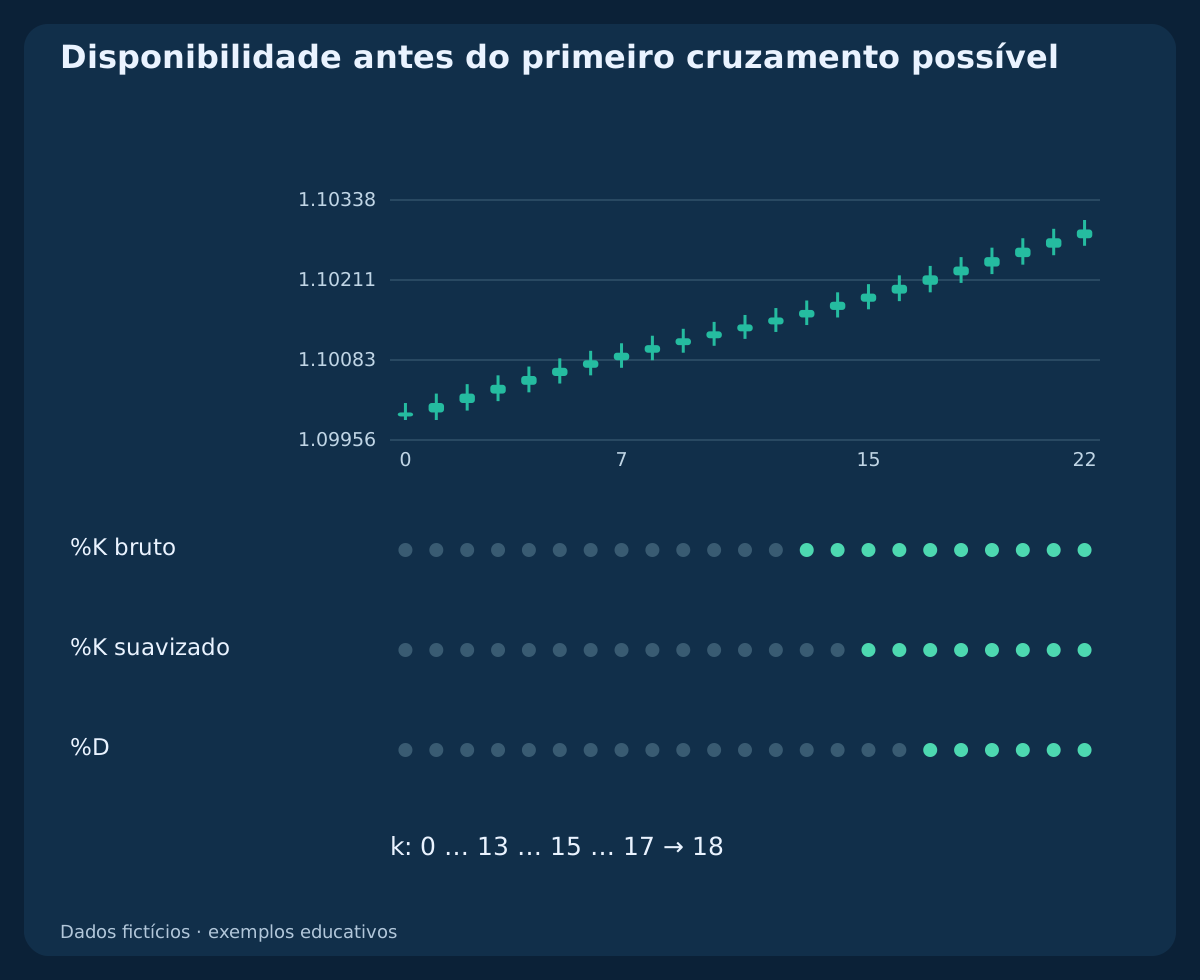
Com índices iniciados em zero, a primeira leitura bruta aparece em k = n − 1, a primeira K suavizada em k = n + s − 2 e a primeira D em k = n + s + d − 3, desde que as faixas necessárias sejam válidas. São regras de disponibilidade, não promessa de sinal operacional.
Na construção 14/3/3 declarada, os primeiros valores surgem em k = 13, 15, 17. Um novo cruzamento K/D exige dois pares disponíveis adjacentes; o primeiro índice possível é k = 18. A primeira K disponível acima de D não demonstra um cruzamento recém-observado.
7. Leia 20/80 como estados dentro de um contexto
As condições K > 80 e K < 20 descrevem zonas. Elas localizam a leitura suavizada do fechamento, sem determinar entrada. Uma abordagem de faixa precisa de um limite de preço definido antes; uma abordagem de tendência precisa de uma descrição independente da estrutura do preço.
Entrar na zona superior é diferente de permanecer nela. Um novo rompimento ascendente do limite pode ser escrito K[t−1] ≤ 80 ∧ K[t] > 80. Sair da zona é outro evento. Fixe a comparação e o tratamento da igualdade, em vez de trocar a interpretação depois de ver a vela seguinte.
8. Entenda por que um extremo pode persistir na tendência
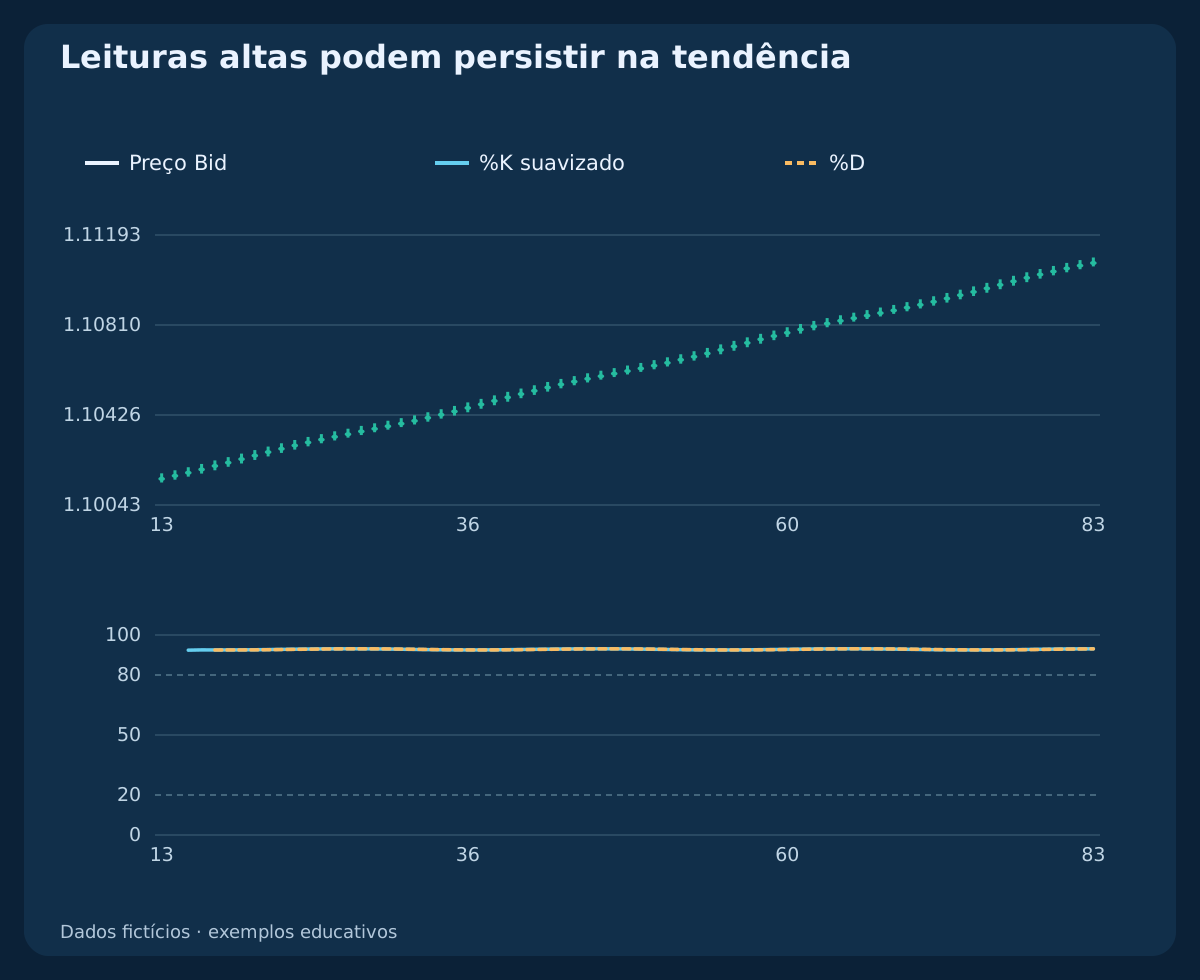
Na história fictícia de alta, K permanece acima de 80 durante 69 observações disponíveis consecutivas. O preço continua fechando perto do topo de uma faixa móvel crescente. Vender em cada leitura transformaria uma condição descritiva em uma regra de reversão sem respaldo.
O gráfico contradiz a entrada automática por sobrecompra; não prova que comprar em um extremo seja rentável. Uma reversão continua possível, mas a zona sozinha não define momento, preço executável, stop ou saída. A mesma limitação vale para leituras baixas persistentes em uma tendência de queda.
9. Separe um novo cruzamento K/D de um estado contínuo
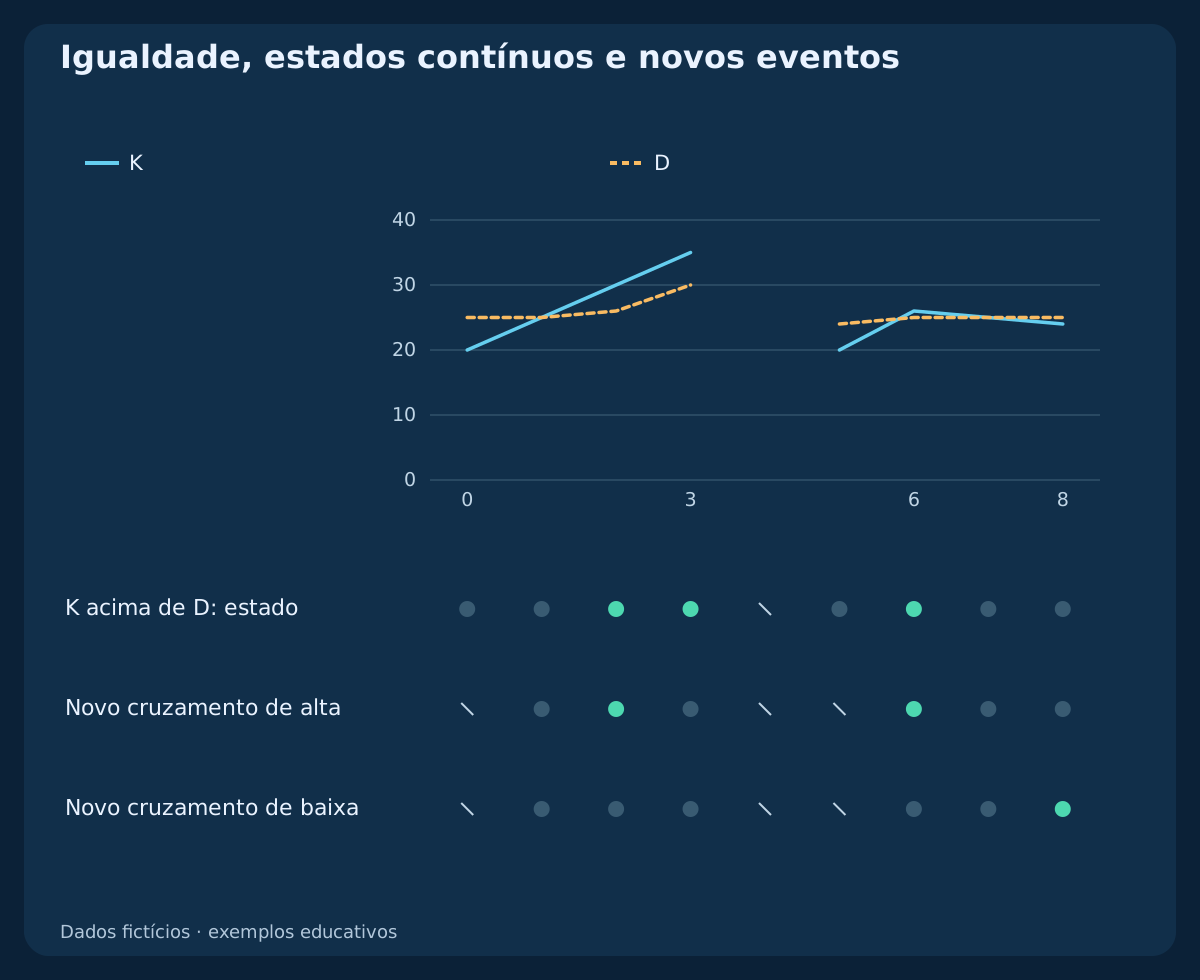
Para observações fechadas adjacentes, o cruzamento de alta é K[t−1] ≤ D[t−1] ∧ K[t] > D[t] e o de baixa é K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. Pelas definições, igualdade no valor atual não conta como cruzamento. Compare valores sem arredondamento: a igualdade exibida pode esconder uma diferença pequena.
A tabela independente inclui igualdade, permanência de K acima de D e um par ausente. Registra eventos de alta apenas em k ∈ {2, 6}, e um de baixa em k = 8. São observações de linhas fornecidas para testar a condição lógica, não um backtest OHLC inventado ou um histórico de ordens.
10. Observe mudanças mesmo com fechamento constante
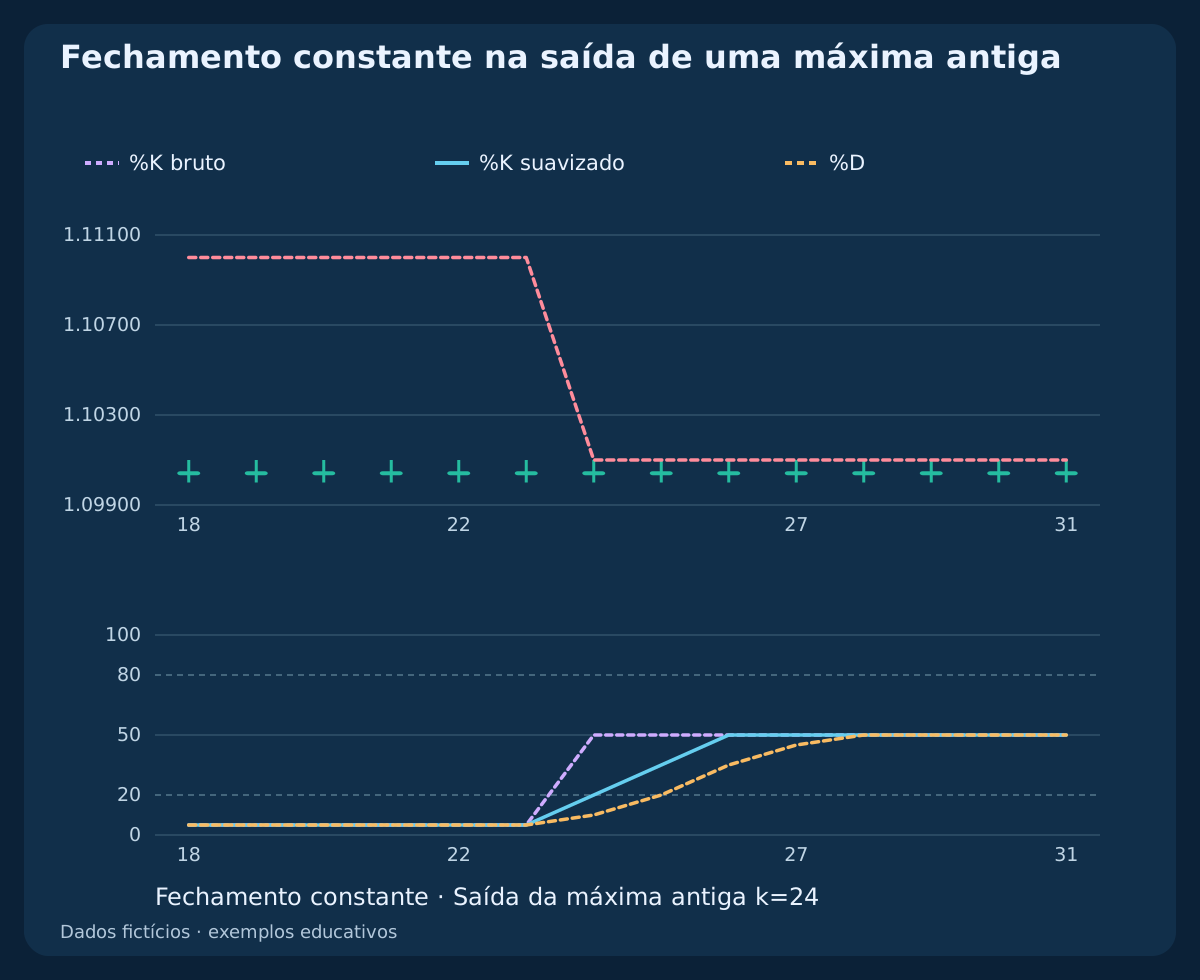
Na história em que a máxima antiga sai da janela, todos os fechamentos Bid são 1.10050. A máxima no índice 10 permanece na janela de 14 velas até k = 23 e sai em k = 24. A leitura bruta muda 5 → 50 sem alta do preço de fechamento.
A K suavizada passa então por 5 → 20 → 35 → 50. A conta está correta: o denominador mudou com a saída do extremo antigo. Isso não demonstra nova pressão compradora. Verifique extremos móveis e preço antes de interpretar uma virada como aceleração.
11. Compare ajustes em um intervalo válido comum
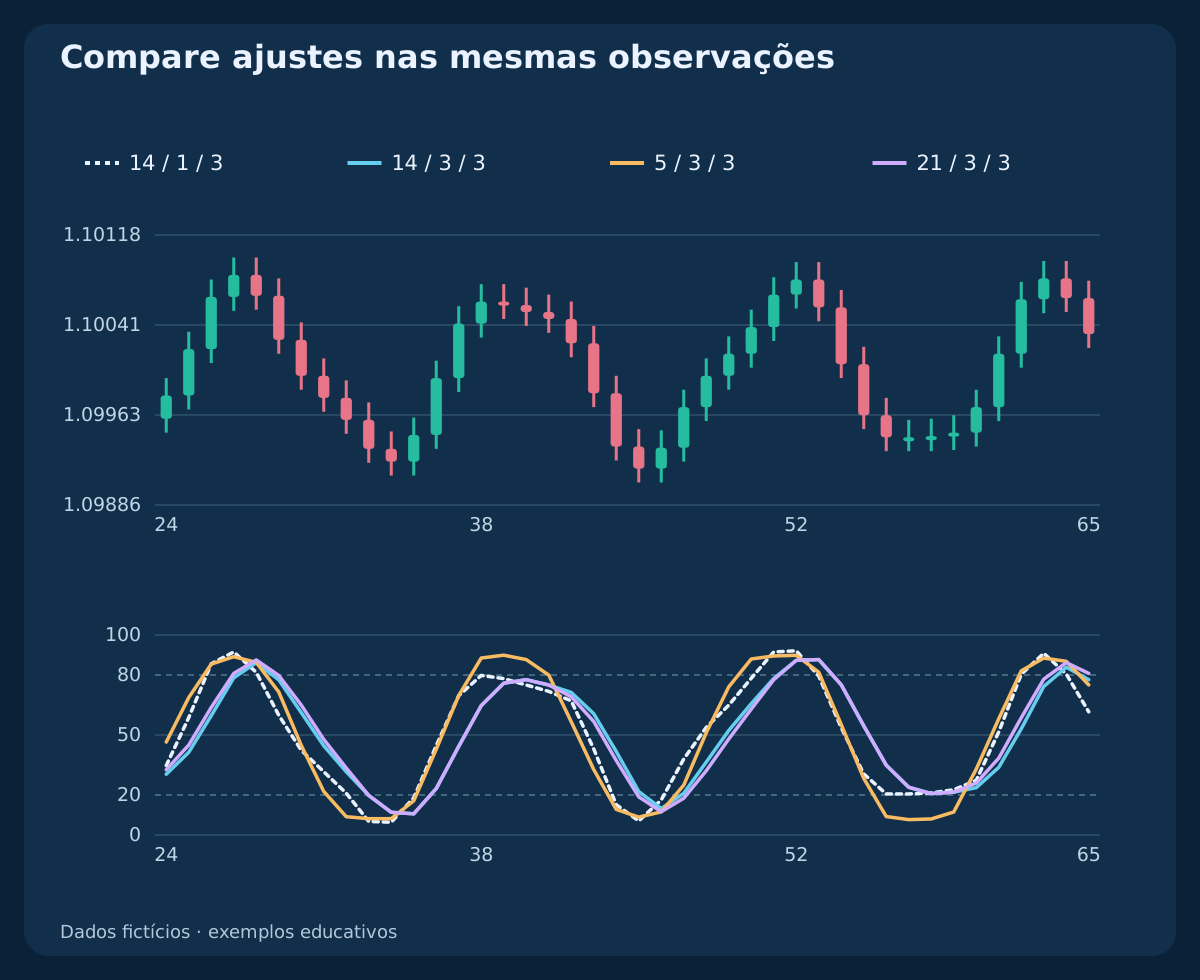
Uma janela menor ou menos suavização podem produzir viradas diferentes, mas uma linha mais ativa não é automaticamente um sinal melhor. Altere uma escolha por vez: primeiro s, mantendo n e d; depois n, mantendo s e d. Reserve um período de avaliação fora da seleção de parâmetros.
O gráfico usa a mesma história oscilante com (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Começa em k = 24, quando todas as séries D correspondentes estão disponíveis. Conte eventos nas mesmas observações e aplique as mesmas hipóteses de custo em qualquer teste posterior de estratégia.
12. Diferencie divergência, RSI e Stochastic RSI
O Estocástico normaliza a posição do preço em uma faixa móvel. O RSI compara variações positivas e negativas suavizadas. O Stochastic RSI normaliza os próprios valores do RSI dentro de uma faixa; os três não são intercambiáveis. A concordância entre transformações relacionadas dos mesmos preços não é automaticamente confirmação independente.
Uma comparação de divergência também exige um movimento de preço definido e seu momento de disponibilidade. Um pivô que exige duas velas seguintes não pode ser conhecido na própria vela do pivô. Registre quando cada movimento é confirmado: a divergência isolada não fornece uma entrada oportuna nem proteção contra a continuidade da tendência.
13. Use velas fechadas e o lado correto da cotação
Uma vela em formação pode mudar Close, High, Low e ambas as linhas. Um cruzamento visível durante a vela pode desaparecer antes do fechamento. Na automação, diferencie o buffer atual em formação shift = 0 do último buffer fechado shift = 1, sincronizando as duas leituras na mesma vela.
Por exemplo, às 10:05 UTC, a vela H1 de 10:00–11:00 UTC ainda está incompleta. O último limite de fechamento H1 é 10:00 UTC. Uma decisão no tempo gráfico menor não pode usar o fechamento futuro dessa H1. Um indicador baseado em Bid também não elimina o custo Ask ao abrir BUY ou encerrar SELL.
14. Separe eventos do indicador e custos operacionais
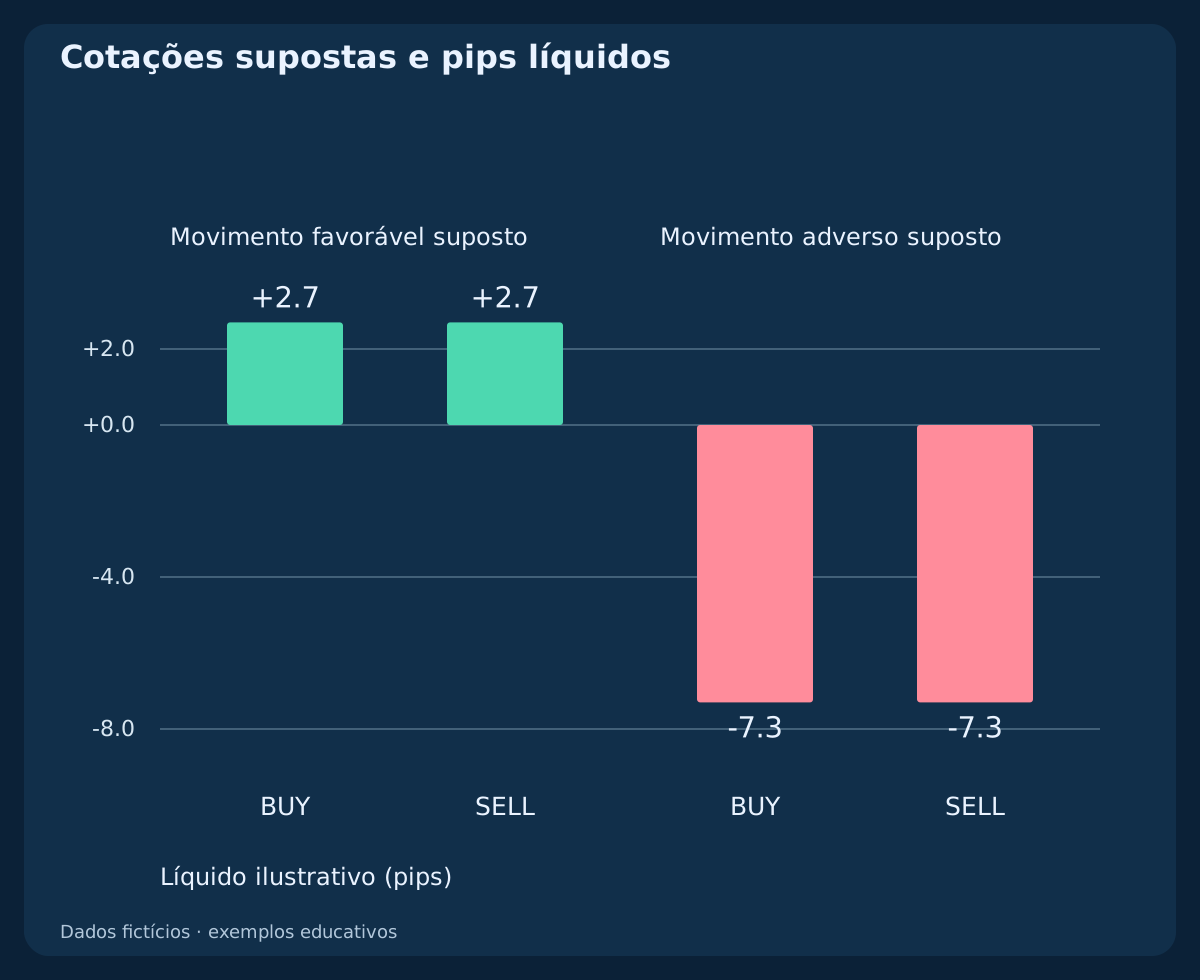
Os quatro cenários de cotação são hipóteses independentes, não operações geradas pelos gráficos. Cada um usa movimento bruto do Bid de referência de ±5 pips, spread de 1.2 pips, slippage adverso de entrada e saída de 0.3 + 0.2 pips e comissão total de 0.6 pips. O spread já está refletido nos lados executáveis; não o desconte duas vezes.
O BUY favorável entra a 1.10015 e sai a 1.10048: 3.3 pips antes da comissão e 2.7 pips líquidos. O SELL simétrico também rende 2,7 pips líquidos. Os casos adversos resultam em −7.3 pips. Os exemplos mostram apenas a aritmética de custos, sem estabelecer taxa de acerto, retorno esperado ou vantagem executável.
15. Reproduza os exemplos antes de interpretar sinais
O primeiro CSV contém 253 linhas OHLC H1 fictícias: alta, oscilação, saída de uma máxima antiga, histórico completamente plano e um exemplo pequeno e separado de 3 velas. As colunas mantêm os dois métodos, vários ajustes e a disponibilidade. Células vazias significam indisponível, não zero.
O segundo arquivo contém 9 pares K/D para testar igualdade e dados ausentes; o terceiro contém 4 cenários independentes de cotações supostas. Recalcule extremos e suavização antes de comparar eventos. Separe o exemplo n=3 dos gráficos n=14 e não trate essas histórias construídas como evidência de mercado.
Baixar OHLC H1 fictícios e os dois métodos de suavização (CSV)
Baixar observações de igualdade, dados ausentes e novos cruzamentos (CSV)
Baixar quatro cenários independentes de cotações supostas (CSV)
16. Avalie uma estratégia completa separadamente
Uma estratégia testável deve definir mercado, tempo gráfico, ordem dos eventos, primeira cotação executável permitida, cancelamentos, tamanho, stops, saídas e custos. Declare antes da medição como tratar sinais antigos, gaps e observações indisponíveis. Um guia de indicador não substitui essas decisões.
Para avaliar uma implementação real, use dados históricos Bid/Ask representativos, uma amostra de avaliação intocada e observação futura. Relate drawdown, execução adversa e sensibilidade aos parâmetros junto dos retornos. A finalidade é reproduzir as leituras, não afirmar que um ajuste ou cruzamento seja universalmente superior.
Perguntas frequentes
Estocástico acima de 80 significa vender?
Não. É uma leitura alta em relação à faixa móvel recente e pode persistir enquanto o preço sobe. Uma entrada por reversão exige outras regras de preço e execução que possam ser testadas.
O que significam 14, 3 e 3?
Registre os nomes: aqui n=14 define a faixa, s=3 suaviza K e d=3 forma D. O MetaTrader ordena os argumentos como período K, período D e slowing.
Por que MetaTrader e TradingView podem divergir?
As construções publicadas podem aplicar média de razões ou razão entre somas. Campo de preços, dados do broker, limites das velas e método de média também podem variar.
Um cruzamento em vela fechada garante resultado?
Não. O fechamento fixa o momento informativo da observação; não comprova poder preditivo, execução aceitável nem rentabilidade.
O oscilador pode subir com fechamento constante?
Sim. A saída de uma máxima antiga pode estreitar a faixa e elevar a razão de posição. O CSV mostra a mudança sem aumento do fechamento.
Como tratar uma faixa nula?
Registre a leitura como indisponível segundo uma convenção explícita e confira separadamente a substituição usada pela plataforma. Não transforme silenciosamente uma razão indefinida em sinal.
Fontes e notas de pesquisa
As duas fontes primárias documentam as construções publicadas por TradingView e MetaQuotes MT4. Histórias fictícias, regras de disponibilidade, contraexemplos e cotações supostas são cálculos educativos originais. A implementação instalada deve ser verificada separadamente.
- TradingView: cálculo do Estocástico e parâmetros de suavização
- MetaQuotes: cálculo e código publicado do Estocástico MT4
Guia educativo. OHLC fictícios e cotações supostas independentes; sem backtest histórico, ordens observadas, vantagem medida ou resultados garantidos.