

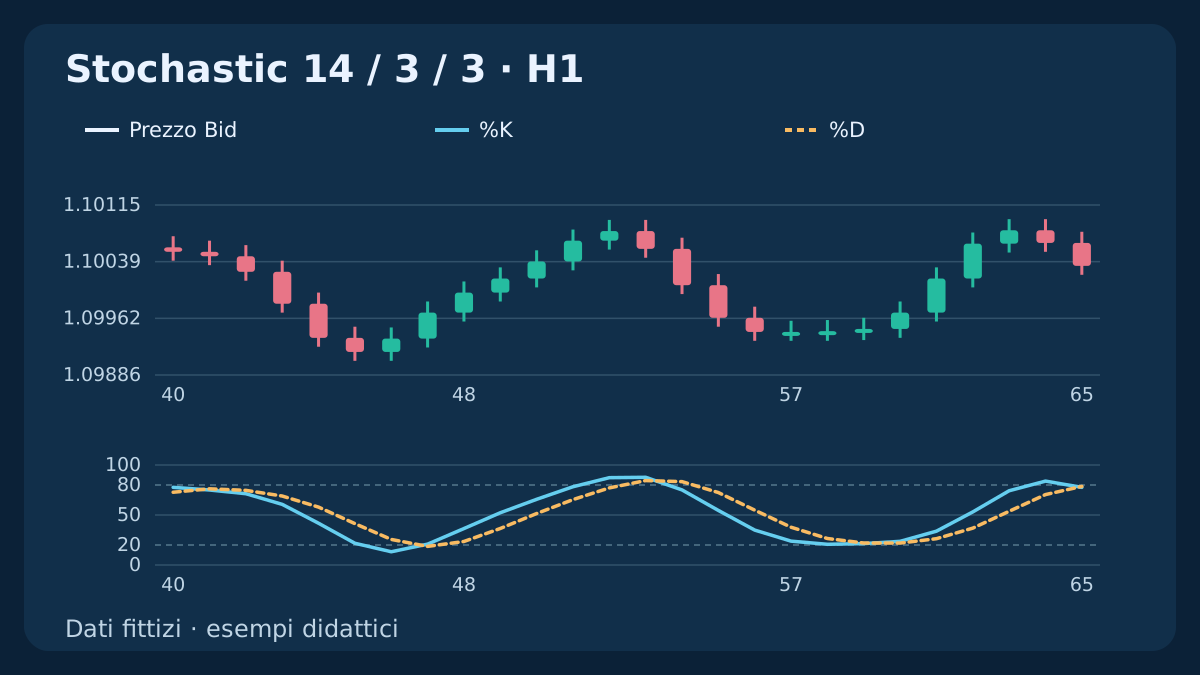
Lo Stochastic risponde a una domanda di posizione: dove ha chiuso una candela rispetto al suo recente intervallo massimo-minimo? Un valore vicino a 100 non è una probabilità di ribasso. Prima di leggere un incrocio, identifica il campo di prezzo, il metodo di smoothing e la candela completata. Esempi fittizi riproducibili distinguono queste scelte.
1. Definire prezzi e finestra mobile
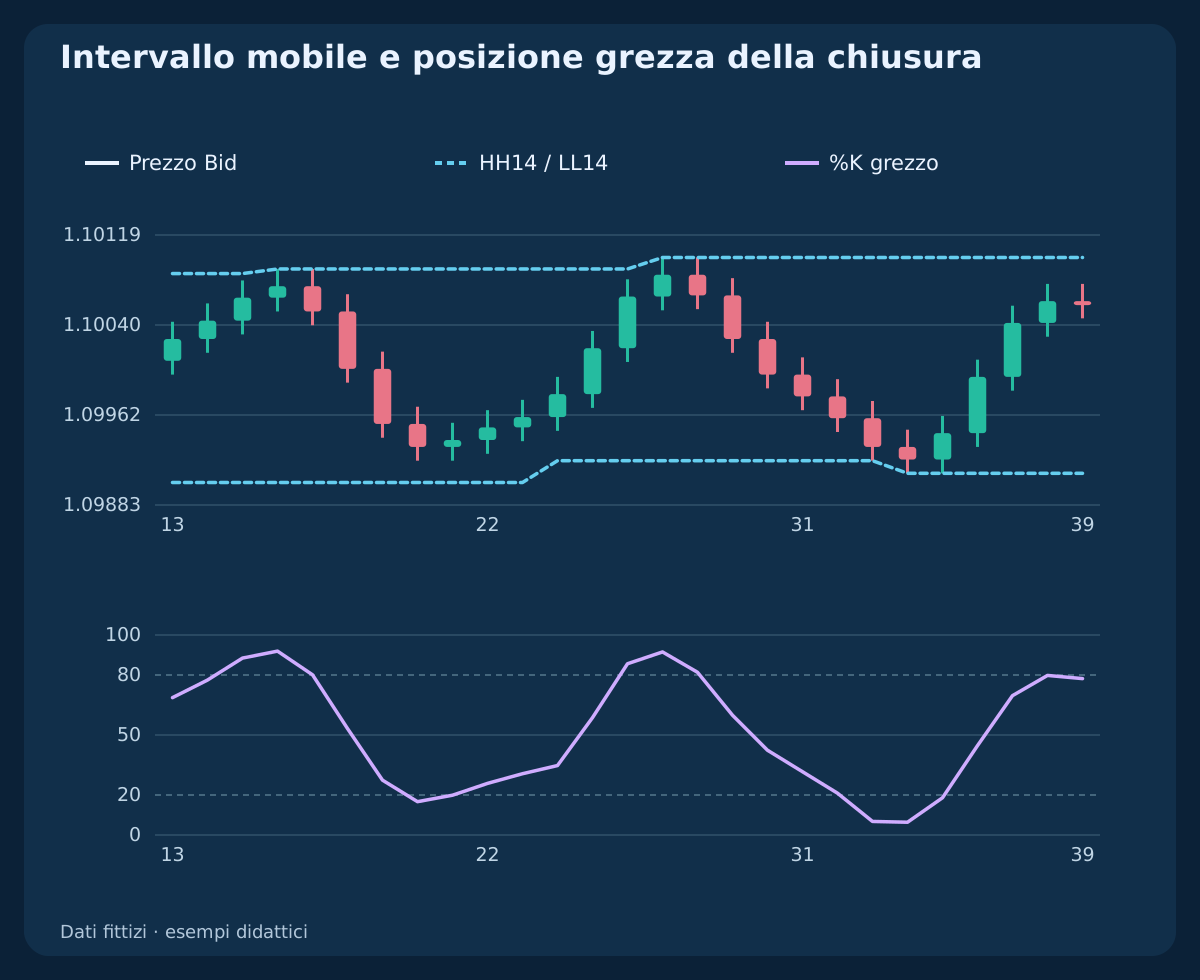
Con High/Low, il calcolo considera la candela attuale già chiusa e le precedenti comprese nella finestra dichiarata. Se n = 14, le candele sono 14 in tutto, inclusa quella misurata. L’intervallo non è una zona fissa di supporto o resistenza: cambia quando entrano ed escono le candele.
Gli esempi usano OHLC Bid H1 fittizi e indici cronologici k = 0, 1, 2, …. La chiusura è un’osservazione, non il prezzo eseguibile di un BUY. Un altro flusso del broker, diversi confini delle candele o il campo Close/Close possono cambiare il risultato anche con periodi visualizzati identici.
2. Calcolare %K grezzo come rapporto di posizione
Poniamo L = min(Low, n) e H = max(High, n). Il valore non smussato è R = 100 × (Close − L) / (H − L). Con un intervallo valido e non nullo, la chiusura si trova tra massimo e minimo, quindi il rapporto rimane tra 0 e 100.
Un esempio manuale distinto usa L = 1.1000; H = 1.1040; Close = 1.1030 e ottiene R = 75. La chiusura è a tre quarti del percorso dal minimo al massimo. Non significa 75 pip di momentum né una probabilità di inversione del 75%.
3. Precisare impostazioni fast, slow e full
Una costruzione comune usa K = SMA(R, s) e D = SMA(K, d). n è la lunghezza dell’intervallo, s smussa %K grezzo e d forma %D dalla %K visualizzata. Con s = 1, K coincide con il rapporto grezzo. Lo smoothing può ridurre piccole oscillazioni, ma anche ritardare o fondere gli incroci.
La configurazione didattica di questa guida è scritta (n, s, d) = (14, 3, 3). Gli argomenti di iStochastic in MetaTrader seguono invece l’ordine (Kperiod, Dperiod, slowing). Registra nomi dei parametri, campo di prezzo e metodo di media: fast, slow e full non sono una specifica completa.
4. Verificare come la piattaforma applica lo smoothing
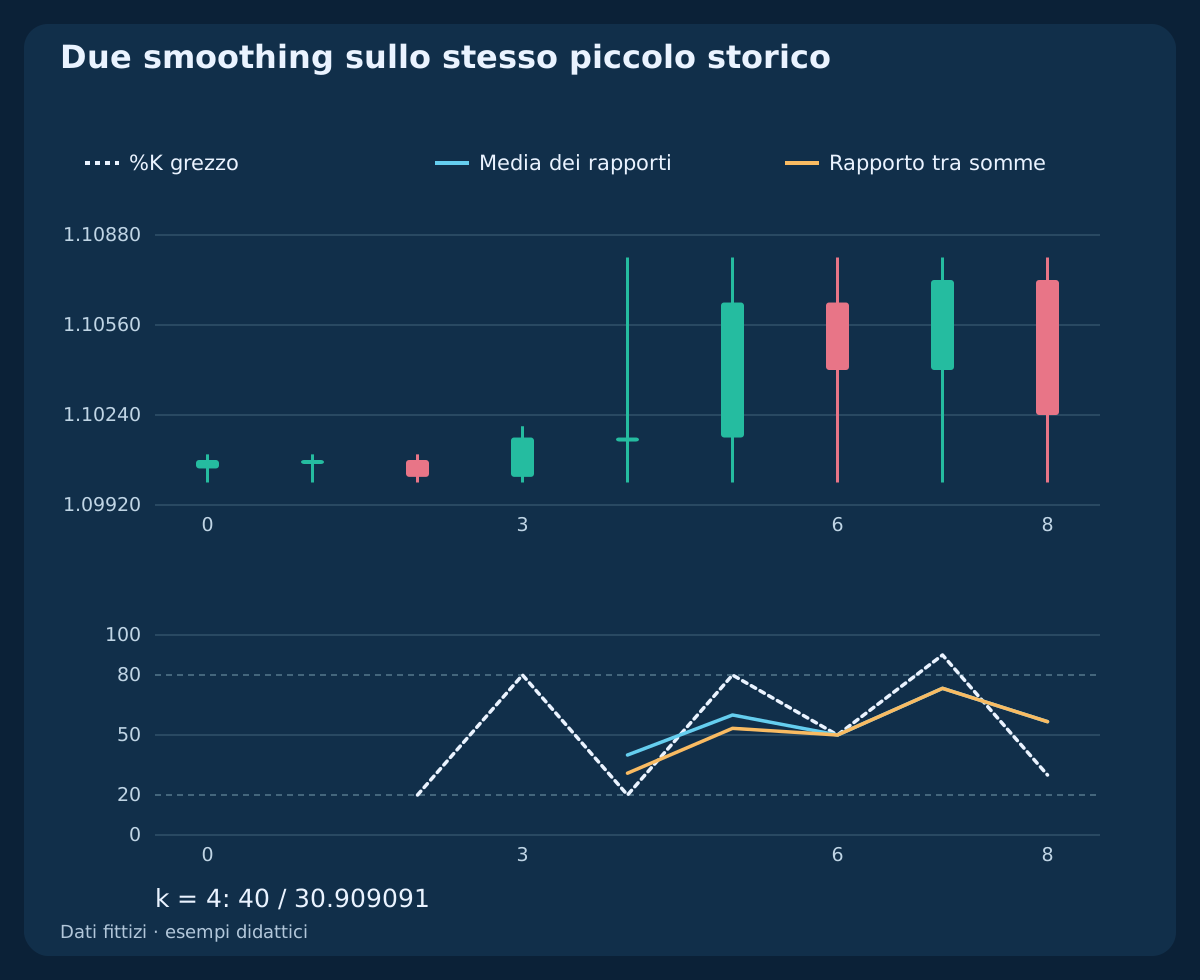
TradingView descrive %K come media dei rapporti grezzi. L’esempio MT4 pubblicato da MetaQuotes calcola invece la linea principale smussata mediante K_MT = 100 × Σ(Close − L) / Σ(H − L), sommando s candele, ciascuna con il proprio intervallo mobile. È una media ponderata per l’ampiezza degli intervalli, non la normale media aritmetica dei rapporti.
Il piccolo esempio fornito usa n = 3; s = 3. Agli indici k = 2, 3, 4, le ampiezze sono 10, 20, 80 pips e i valori grezzi 20, 80, 20. La media semplice è 40, mentre il rapporto tra somme è 100 × 34 / 110 = 30.909091. Verifica l’implementazione effettivamente installata prima di attenderti coincidenza esatta con il terminale.
| k | %K grezzo | K: SMA | K: rapporto tra somme | D: SMA | D: rapporto tra somme |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Esplicitare intervalli nulli e valori mancanti
Se H − L = 0, tutti i prezzi della finestra coincidono e il rapporto di posizione non ha un denominatore definito. Il CSV lascia vuoto il valore. In entrambi i metodi didattici, anche una finestra di smoothing con un valore grezzo indefinito resta non disponibile: è una convenzione di ricerca dichiarata.
La piattaforma può usare un valore sostitutivo diverso. Una cifra visualizzata non dimostra che una finestra piatta contenga informazioni utili. Non sostituire valori mancanti con 0 o 50 per creare eventi e non collegare osservazioni separate da un vuoto come se fossero candele chiuse consecutive.
6. Richiedere storico sufficiente prima del confronto
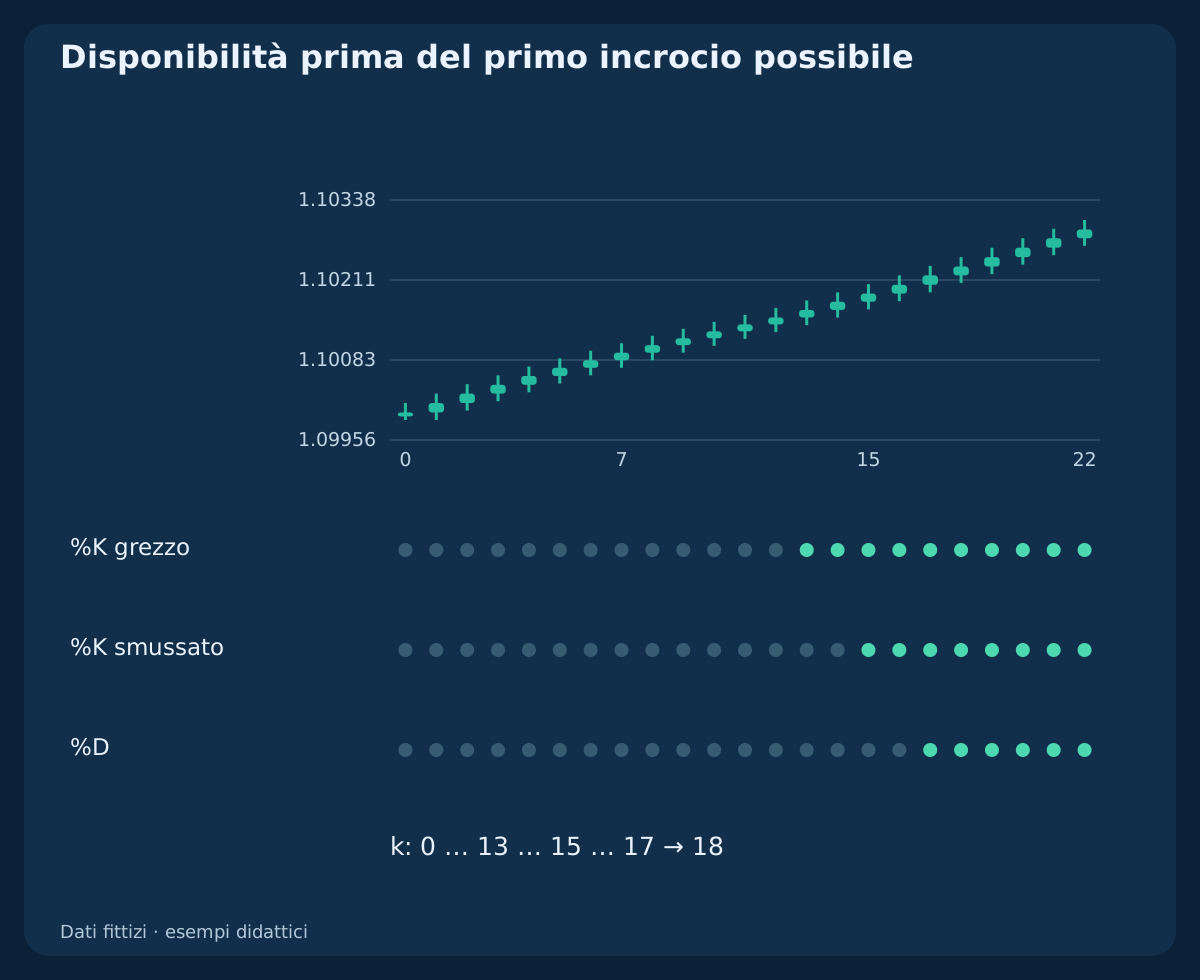
Con indici a partire da zero, il primo valore grezzo compare a k = n − 1, la prima K smussata a k = n + s − 2 e la prima D a k = n + s + d − 3, purché gli intervalli necessari siano validi. Sono regole di disponibilità, non una promessa di segnale operativo.
Nella costruzione 14/3/3 dichiarata, i primi valori compaiono a k = 13, 15, 17. Un nuovo incrocio K/D richiede due coppie disponibili adiacenti: il primo indice possibile è k = 18. La prima K disponibile sopra D non dimostra che sia appena avvenuto un incrocio osservabile.
7. Leggere 20/80 come stati nel loro contesto
Le condizioni K > 80 e K < 20 descrivono zone. Indicano la posizione della lettura smussata, non ordinano un ingresso. Chi opera un range deve comunque definire prima un confine di prezzo; chi segue un trend deve descrivere separatamente la struttura del prezzo.
Entrare nella zona superiore è diverso dal restarvi. Un nuovo superamento rialzista può essere scritto K[t−1] ≤ 80 ∧ K[t] > 80. L’uscita dalla zona è un altro evento. Mantieni fissi confronto e convenzione di uguaglianza invece di modificarli dopo aver visto la candela successiva.
8. Capire perché un estremo può persistere in trend
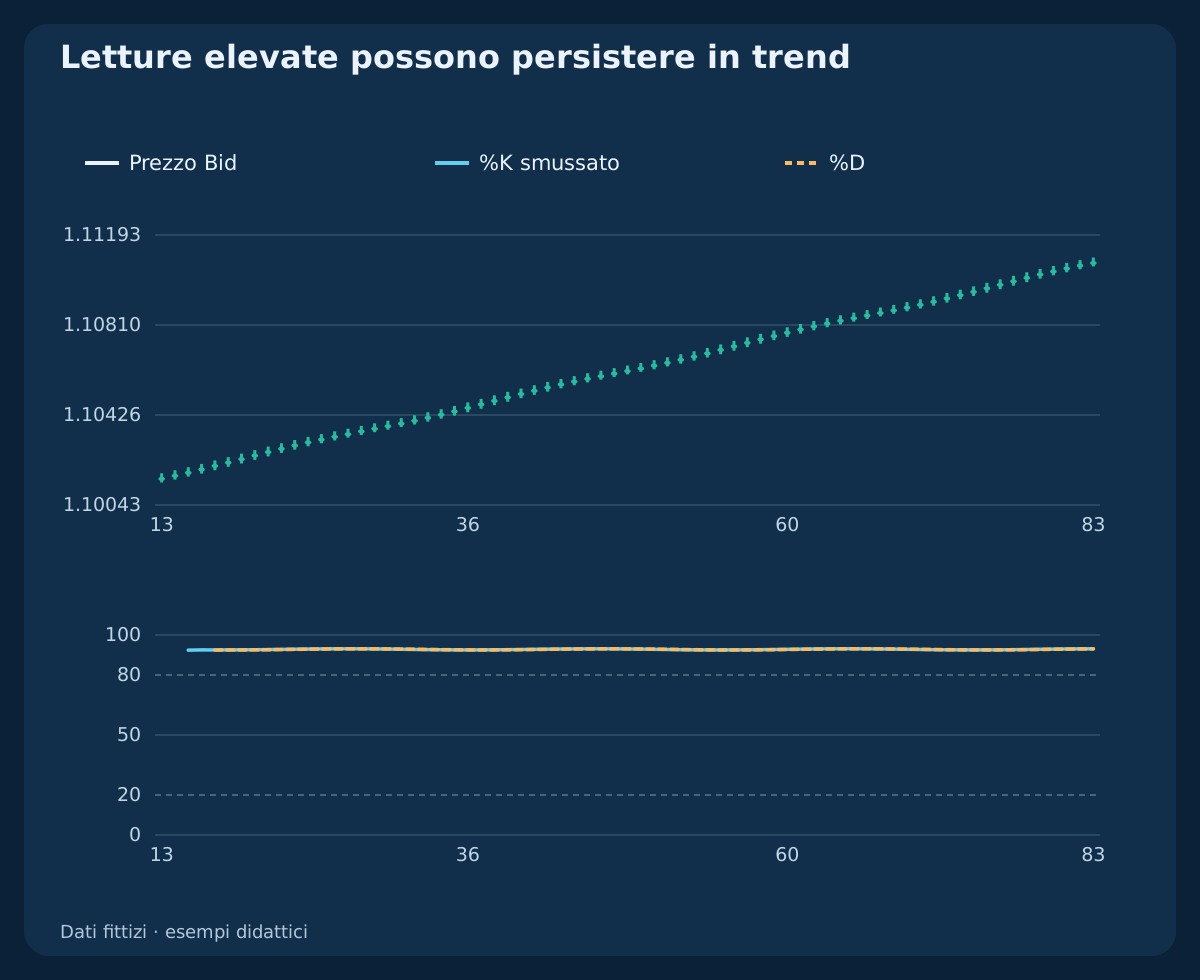
Nella storia fittizia crescente, K resta sopra 80 per 69 letture disponibili consecutive. Il prezzo continua a chiudere vicino alla parte alta di un intervallo mobile crescente. Vendere a ogni lettura trasformerebbe una condizione descrittiva in una regola d’inversione priva di fondamento.
Il grafico smentisce l’ingresso automatico per ipercomprato; non dimostra che acquistare su un estremo sia redditizio. Un’inversione può avvenire, ma la sola zona non ne determina momento, prezzo eseguibile, stop o uscita. Lo stesso limite vale per letture basse persistenti in un mercato in discesa.
9. Separare nuovo incrocio K/D e stato persistente
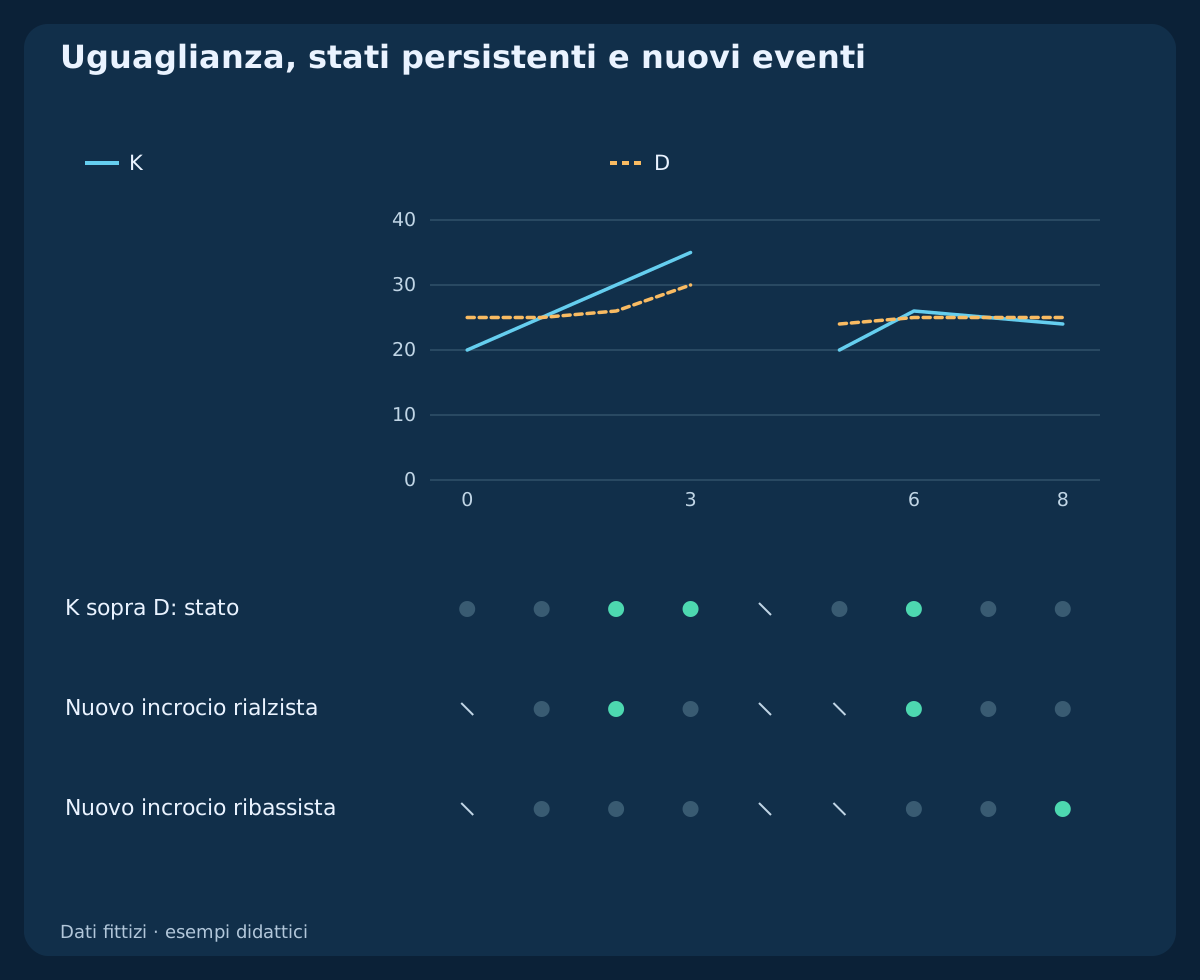
Per osservazioni chiuse adiacenti, l’incrocio rialzista è K[t−1] ≤ D[t−1] ∧ K[t] > D[t] e quello ribassista K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. Con queste definizioni, l’uguaglianza attuale non è un incrocio. Confronta i valori non arrotondati: un’uguaglianza apparente sullo schermo può nascondere una piccola differenza.
La tabella indipendente comprende uguaglianza, permanenza di K sopra D e una coppia mancante. Registra eventi rialzisti soltanto a k ∈ {2, 6} e un evento ribassista a k = 8. Sono osservazioni di linee fornite per verificare la condizione logica, non un backtest OHLC inventato né uno storico di ordini.
10. Notare cambiamenti con chiusura invariata
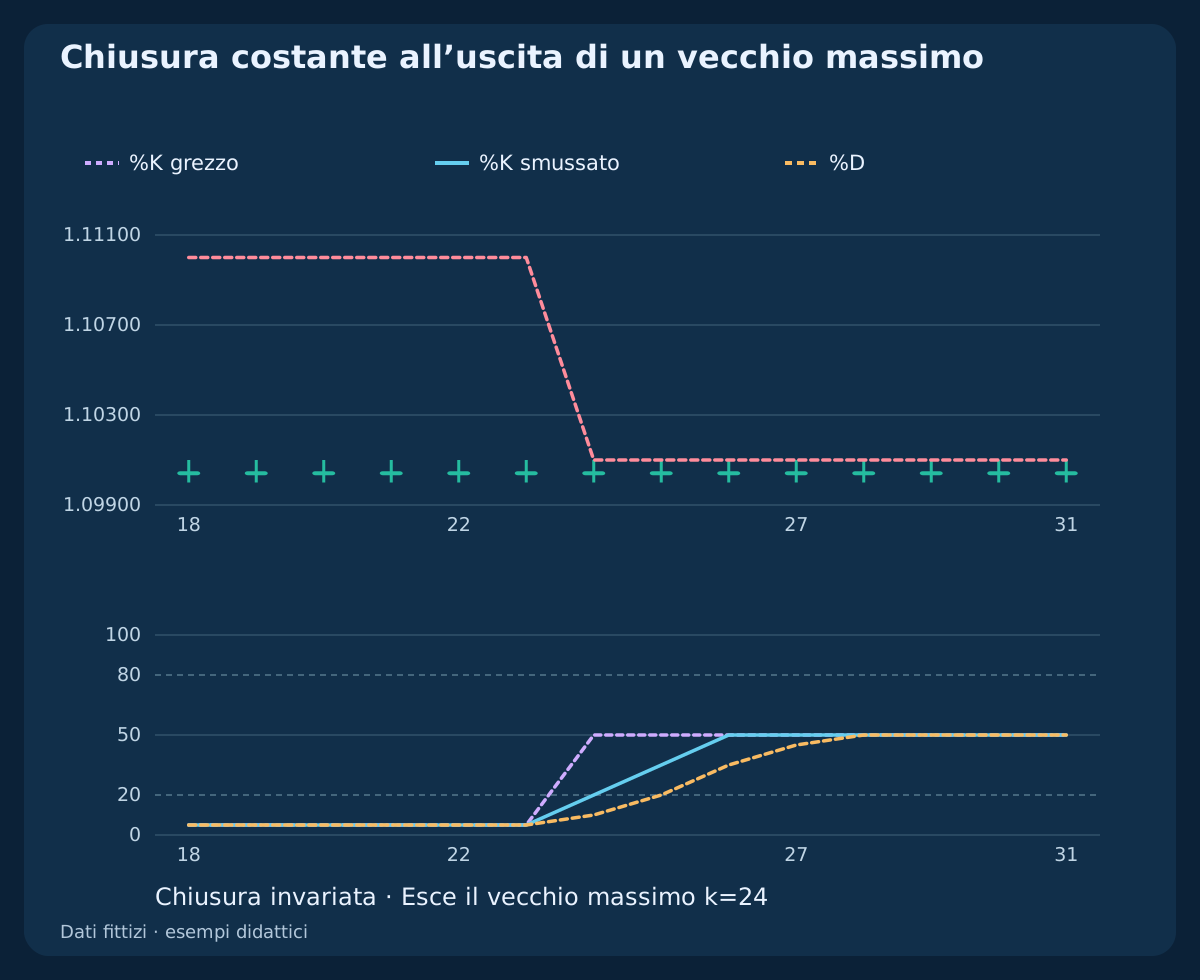
Nella storia di uscita dell’estremo, tutte le chiusure Bid sono 1.10050. Il vecchio massimo all’indice 10 rimane nella finestra di 14 candele fino a k = 23 ed esce a k = 24. Il valore grezzo cambia 5 → 50 senza un aumento della chiusura.
La K smussata segue poi 5 → 20 → 35 → 50. Il calcolo è corretto: cambia il denominatore perché il vecchio estremo esce dalla finestra. Ciò non dimostra nuova pressione d’acquisto. Controlla estremi mobili e prezzo prima di interpretare una svolta dell’oscillatore come accelerazione.
11. Confrontare impostazioni su un intervallo valido comune
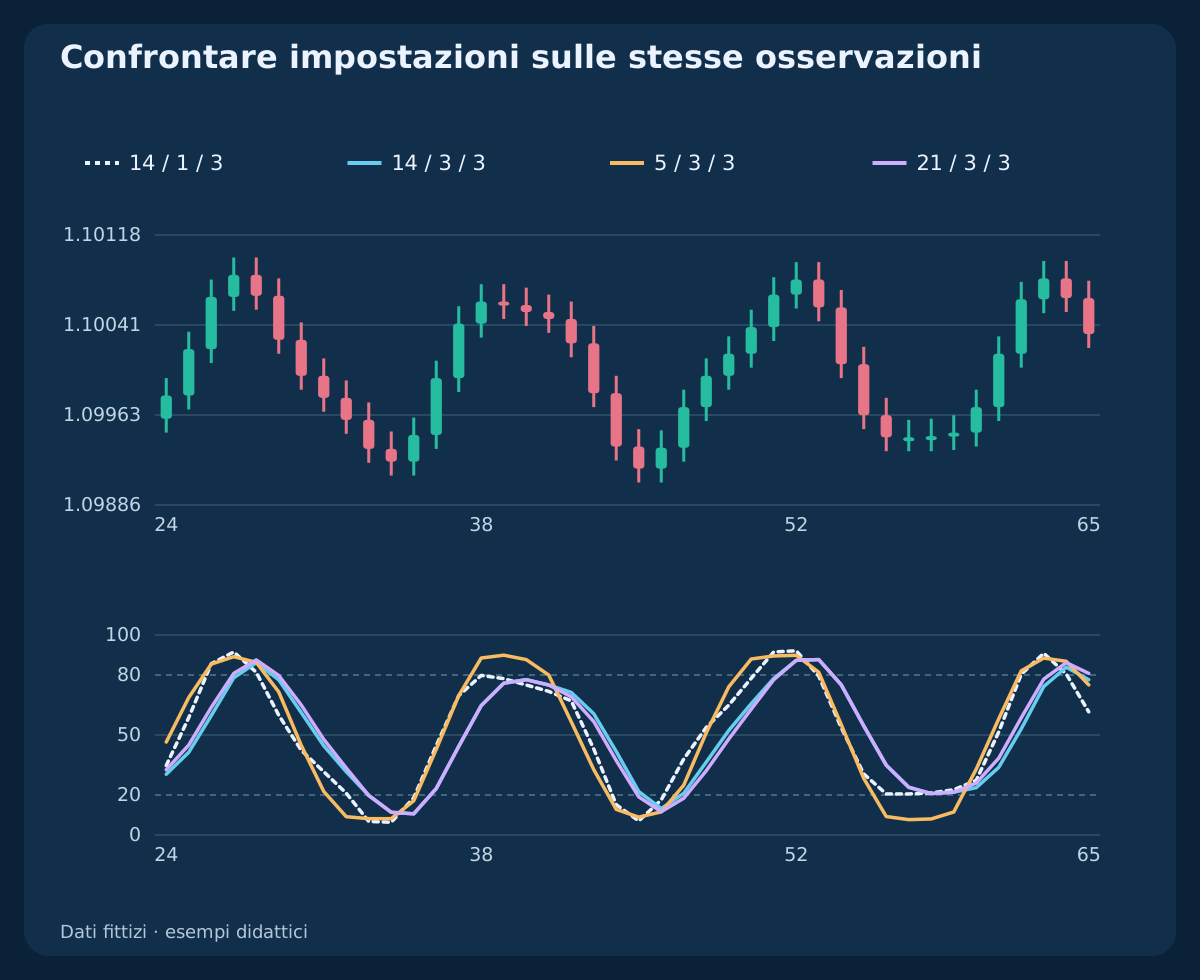
Intervalli più brevi e minore smoothing possono produrre svolte diverse, ma una linea più attiva non è automaticamente un segnale migliore. Cambia una scelta alla volta: prima s con n e d fissi, poi n con s e d fissi. Tieni il periodo di valutazione fuori dalla selezione dei parametri.
Il grafico usa la stessa storia oscillante con (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Parte da k = 24, quando tutte le serie D corrispondenti sono disponibili. Conta gli eventi sulle stesse osservazioni e applica identiche ipotesi di costo a ogni successivo test di strategia.
12. Distinguere divergenza, RSI e Stochastic RSI
Lo Stochastic normalizza la posizione del prezzo nel suo intervallo mobile. RSI confronta variazioni rialziste e ribassiste smussate. Stochastic RSI normalizza invece i valori RSI nel loro intervallo: i tre indicatori non sono intercambiabili. L’accordo tra trasformazioni correlate degli stessi prezzi non è automaticamente conferma indipendente.
Per confrontare una divergenza servono anche uno swing di prezzo definito e il momento in cui diventa disponibile. Un pivot che richiede due candele successive non è noto sulla propria candela. Registra quando ogni swing è confermato: il solo disaccordo dell’oscillatore non offre un ingresso tempestivo né protezione dal proseguimento del trend.
13. Usare candele chiuse e il lato corretto della quotazione
Una candela in formazione può modificare Close, High, Low ed entrambe le linee. Un incrocio intrabar può scomparire prima della chiusura. Nell’automazione, distingui il buffer corrente in formazione shift = 0 da quello dell’ultima candela chiusa shift = 1 e sincronizza le due letture sulla medesima candela.
Per esempio, alle 10:05 UTC, la candela H1 relativa a 10:00–11:00 UTC è incompleta. L’ultimo confine di chiusura H1 è 10:00 UTC. Una decisione su timeframe inferiore non deve usare la futura chiusura di quella H1. Gli indicatori Bid non eliminano inoltre il costo Ask nell’aprire un BUY o chiudere un SELL.
14. Separare eventi dell’indicatore e costi operativi
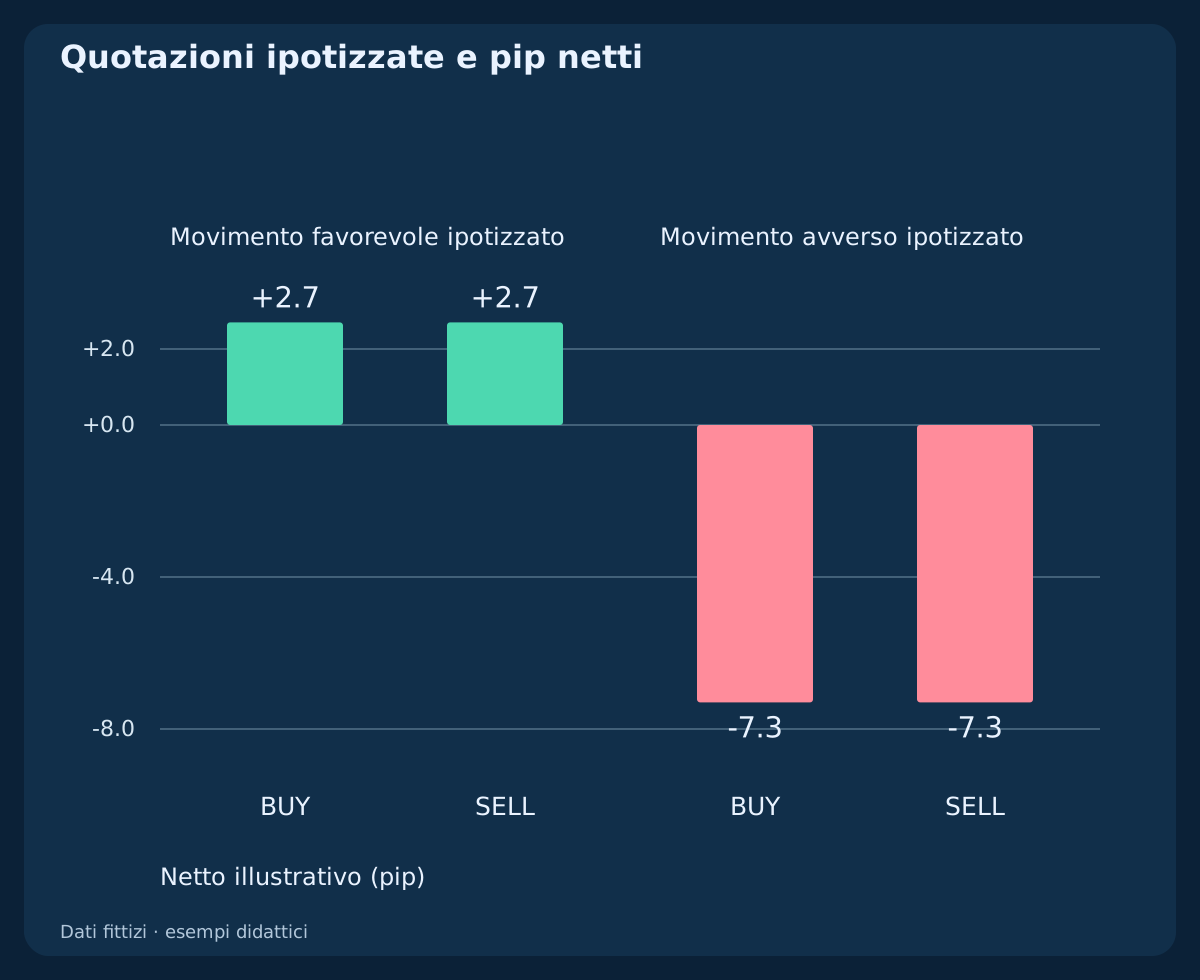
I quattro scenari di quotazione sono ipotesi indipendenti, non operazioni generate dai grafici. Ognuno usa un movimento lordo del riferimento Bid di ±5 pips, spread 1.2 pips, slippage avverso d’ingresso e uscita 0.3 + 0.2 pips e commissione complessiva 0.6 pips. Lo spread è già incluso nei lati eseguibili: non sottrarlo due volte.
Il BUY favorevole entra a 1.10015 e chiude a 1.10048: 3.3 pips prima delle commissioni e 2.7 pips netti. Anche il SELL simmetrico produce 2,7 pip netti. I casi avversi danno −7.3 pips. Gli esempi mostrano soltanto l’aritmetica dei costi, senza stabilire percentuale di successo, rendimento atteso o vantaggio eseguibile.
15. Riprodurre gli esempi prima di interpretare segnali
Il primo CSV contiene 253 righe OHLC H1 fittizie: rialzo, oscillazione, uscita di un vecchio massimo, storico completamente piatto e un piccolo esempio separato di 3 candele. Le colonne conservano entrambi i metodi, più impostazioni e la disponibilità. Le celle vuote significano dato non disponibile, non zero.
Il secondo file contiene 9 coppie K/D per controllare uguaglianza e dati mancanti; il terzo contiene 4 scenari indipendenti di quotazioni ipotizzate. Ricalcola estremi e smoothing prima di confrontare gli eventi. Separa l’esempio n=3 dai grafici n=14 e non trattare queste storie costruite come evidenza di mercato.
Scarica OHLC H1 fittizi e i due metodi di smoothing (CSV)
Scarica uguaglianza, dati mancanti e nuovi incroci (CSV)
Scarica quattro scenari indipendenti di quotazioni ipotizzate (CSV)
16. Valutare separatamente una strategia completa
Una strategia verificabile deve definire mercato, timeframe, ordine degli eventi, prima quotazione eseguibile ammessa, annullamenti, dimensione, stop, uscite e costi. Prima di misurare risultati, stabilisci come gestire segnali scaduti, gap e dati non disponibili. Una guida all’indicatore non sostituisce queste decisioni.
Per un’implementazione reale servono dati storici Bid/Ask rappresentativi, un campione di valutazione intatto e osservazione successiva. Riporta drawdown, esecuzione avversa e sensibilità ai parametri insieme ai rendimenti. Lo scopo è rendere riproducibili le letture, non dichiarare un’impostazione o un incrocio universalmente migliore.
Domande frequenti
Stochastic sopra 80 significa vendere?
No. È una lettura elevata rispetto all’intervallo mobile recente e può persistere mentre il prezzo sale. Un ingresso d’inversione richiede altre regole di prezzo ed esecuzione verificabili.
Che cosa significano 14, 3 e 3?
Specifica i nomi: qui n=14 definisce l’intervallo, s=3 smussa K e d=3 forma D. MetaTrader ordina gli argomenti come periodo K, periodo D e slowing.
Perché MetaTrader e TradingView possono differire?
Le costruzioni pubblicate possono usare una media dei rapporti oppure un rapporto tra somme. Possono differire anche campo di prezzo, dati del broker, confini delle candele e media scelta.
Un incrocio a candela chiusa garantisce un risultato?
No. La chiusura fissa il momento informativo dell’osservazione; non dimostra valore predittivo, un’esecuzione accettabile o redditività.
L’oscillatore può salire con chiusura costante?
Sì. Un massimo che esce dalla finestra può restringere l’intervallo e aumentare il rapporto di posizione. Il CSV lo dimostra senza un aumento del prezzo di chiusura.
Come gestire un intervallo nullo?
Dichiara il valore non disponibile secondo una convenzione esplicita e verifica separatamente il ripiego della piattaforma. Non trasformare silenziosamente un rapporto indefinito in un segnale.
Fonti e note di ricerca
Le due fonti primarie documentano le costruzioni pubblicate da TradingView e MetaQuotes MT4. Storici fittizi, regole di disponibilità, controesempi e quotazioni ipotizzate sono calcoli didattici originali. L’implementazione installata va verificata separatamente.
- TradingView: calcolo Stochastic e parametri di smoothing
- MetaQuotes: calcolo e codice pubblicato dello Stochastic MT4
Guida didattica. OHLC fittizi e quotazioni ipotizzate indipendenti; nessun backtest storico, ordine osservato, vantaggio misurato o risultato garantito.