

Lo spread più basso è soltanto l’inizio. Una selezione utile collega prezzi eseguibili, commissioni convertite nella valuta corretta, orari e un limite di costo fisso. Tre scenari ipotetici mostrano i calcoli; lo stesso metodo aiuta poi a decidere cosa meriti una verifica sul proprio conto.
1. Quali coppie Forex sono adatte allo scalping?
EUR/USD, GBP/USD e USD/JPY sono un utile elenco iniziale, non una classifica universale. Per uno studio specifico, la candidata migliore è quella con costi eseguibili, movimento disponibile e condizioni compatibili con un metodo definito chiaramente sul conto previsto. Anche una coppia popolare può essere inadatta se lo spread si allarga o il movimento cercato è troppo piccolo.
L’indagine valutaria della BRI offre un contesto sui volumi globali, non una classifica della redditività dello scalping retail. Comprende strumenti e partecipanti diversi da un singolo conto presso un broker. Una valuta molto scambiata invita a studiare la liquidità, ma bisogna poi misurare le proprie condizioni. Dal volume mondiale non discendono uno spread specifico, una certa qualità di esecuzione o un vantaggio operativo.
Questa guida sviluppa un processo di confronto con prezzi e scenari di costo interamente ipotetici. Non propone classifiche di broker, rilevazioni live degli spread o strategie di ingresso validate. Parti dalla guida allo scalping che confronta M1 e M5 se non è chiara la distinzione fra movimento sul grafico, profitto eseguibile e rischio monetario. Qui scegliamo cosa approfondire, per coppia e sessione.
Prima di interpretare un rapporto di operazioni molto brevi, verifica dati, tempi dei segnali ed esecuzione nel backtest di scalping MT4.
2. Costruire la selezione intorno agli orari realmente disponibili
Per EUR/USD, esamina il comportamento del conto nelle finestre europee e statunitensi che puoi osservare con costanza. Per GBP/USD raccogli un campione separato: essere entrambe quotate in dollari non significa avere identici costi e movimenti. Per USD/JPY includi, se pertinente, la giornata giapponese, oltre alle finestre usate per le altre candidate.
Sono direzioni di ricerca, non promesse di spread stretti o tendenze sfruttabili in una sessione nominata. Una coppia può diventare più attiva durante un annuncio ma meno eseguibile per un obiettivo piccolo. Contano anche festività bancarie, fornitori di prezzo e impostazioni del simbolo. Un grafico apparentemente tranquillo o liquido non sostituisce Bid e Ask registrati simultaneamente.
Limita il primo studio a poche coppie dichiarate in anticipo. Aggiungerle dopo aver visto immagini redditizie aumenta distorsione di selezione e carico operativo. Annota simbolo completo e suffisso, contratto, tipo di conto, valuta e commissioni. EUR/USD presso due broker non è automaticamente intercambiabile. Verifica autorizzazione del metodo e limiti di volume, distanza dello stop e modifiche. Escludi prima del confronto prestazionale ciò che non può funzionare secondo le regole.
3. Uniformare pip, point e tick prima di confrontare gli spread
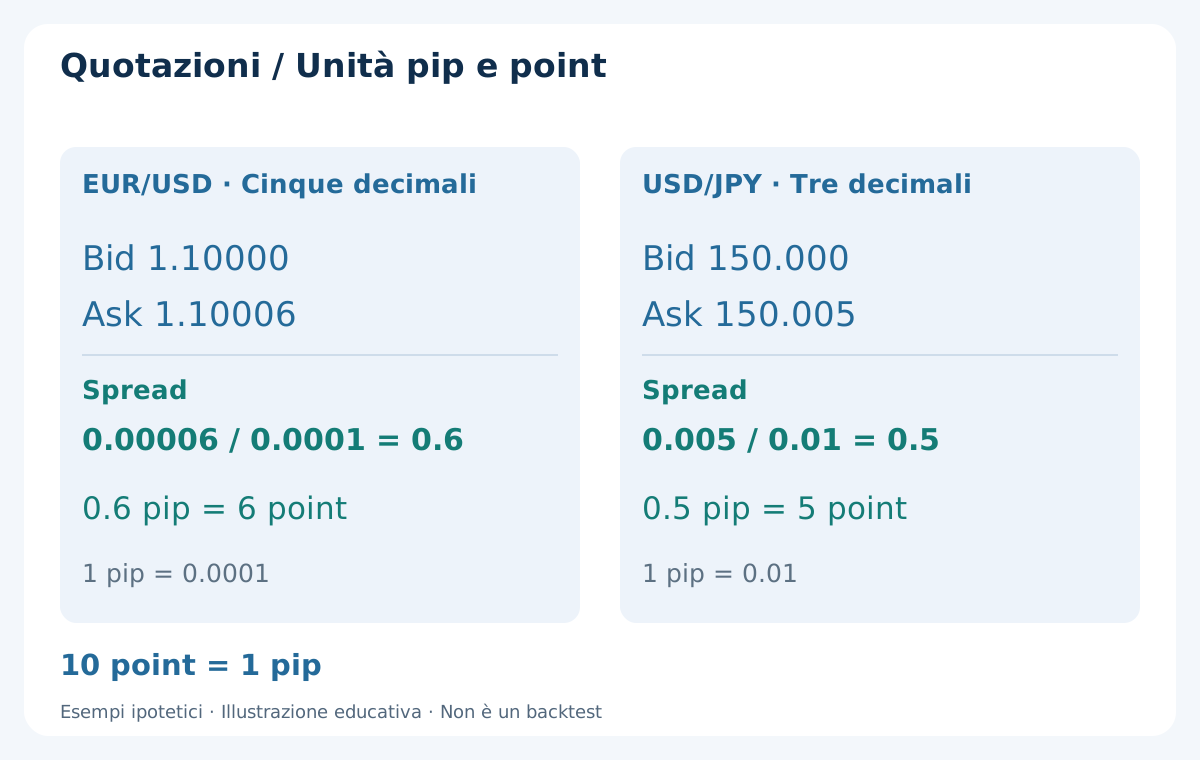
Qui un pip vale 0.0001 per EUR/USD e GBP/USD, e 0.01 per USD/JPY. EUR/USD a cinque decimali ha normalmente un point di 0.00001; USD/JPY a tre decimali ha un point di 0.001. Nei formati specificati, 10 points equivalgono a 1 pip. Non trasferire la conversione ad altri simboli senza leggerne le specifiche.
Per esempio, EUR/USD Bid 1.10000 e Ask 1.10006 danno uno spread di 0.6 pip, cioè 6 points nel formato a cinque decimali. USD/JPY Bid 150.000 e Ask 150.005 danno 0.5 pip, cioè 5 points nel formato a tre decimali. Confrontare direttamente 0.00006 e 0.005 mescola unità diverse e produce una graduatoria fuorviante.
Tick può indicare un aggiornamento della quotazione; tick size descrive un incremento di prezzo ammesso. Nessuno equivale automaticamente a un pip o point. Anche i campi della piattaforma possono usare unità diverse: MarketInfo di MQL4 esprime MODE_TICKSIZE in points e MODE_TICKVALUE nella valuta di deposito. Controlla il campo prima di convertire. La guida a pip, point e valore del pip approfondisce queste distinzioni.
4. Convertire la commissione in valuta del conto e pips
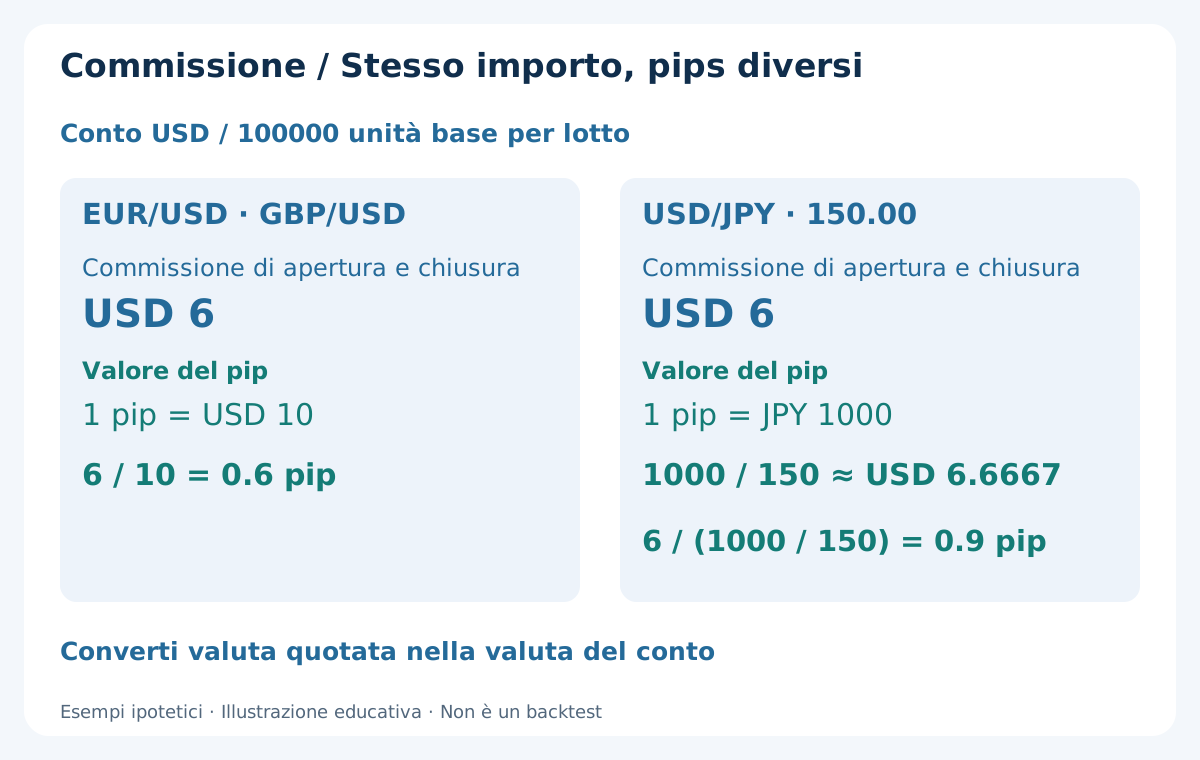
Ipotizziamo conto USD, contratto standard di 100000 unità della valuta base e commissione complessiva di apertura e chiusura di USD 6 per lotto. Sono ipotesi didattiche, non un’offerta del broker. Su EUR/USD e GBP/USD un pip vale USD 10 per quel lotto, quindi 6 / 10 = 0.6 pip. Se il tariffario indica il costo per lato, includi prima apertura e chiusura.
Su USD/JPY un pip dello stesso contratto vale JPY 1000. Al cambio esemplificativo USD/JPY 150.00, equivale a 1000 / 150 ≈ USD 6.6667 per pip. La stessa commissione di USD 6 costa quindi circa 0.9 pip, non 0.6 pip. L’importo monetario non cambia, ma l’equivalente in pips varia con valuta quotata e valore del pip.
Il cambio può muoversi e un conto non denominato in USD richiede un proprio percorso di conversione. Commissioni minime, scaglioni e costi non proporzionali cambiano l’incidenza sui piccoli volumi. Conserva valuta originale e tasso di ogni addebito. Confronta il tick value della piattaforma con specifiche ed estratti; non applicare implicitamente USD 10 come costante a tutte le candidate.
5. Scegliere una contabilità dei costi con un’origine chiara
Da un movimento di riferimento ipotetico, somma spread, commissione completa in pips e margine per esecuzione sfavorevole non ancora incluso. Il movimento residuo è un calcolo condizionale, non profitto atteso. Il prezzo può non arrivare, colpire prima lo stop o non consentire l’esecuzione. Definisci anche l’origine, per esempio variazione Bid-Bid su un orizzonte fisso: non equivale a un obiettivo misurato da un Ask realmente eseguito. Il filtro non fornisce le probabilità mancanti.
Per un trade concluso, calcola il risultato di prezzo dalle esecuzioni effettive di ingresso e uscita, poi sottrai commissioni e finanziamento contabilizzati separatamente quando applicabili. Le esecuzioni comprendono già effetto dello spread e scostamenti realizzati. Non sottrarre ancora spread ipotetico e margine di slippage. Conserva il segno dello slippage effettivo, perché l’esecuzione può anche migliorare la quotazione di riferimento.
Definisci quotazione di riferimento, istante decisionale e lato eseguibile prima di misurare scostamenti. BUY entra su Ask ed esce su Bid; SELL entra su Bid ed esce su Ask. Una chiusura del grafico nota dopo non sostituisce il prezzo disponibile quando si decideva. La guida a spread, commissioni e swap presenta il quadro contabile più ampio.
6. Tre coppie a confronto: costo rispetto al movimento
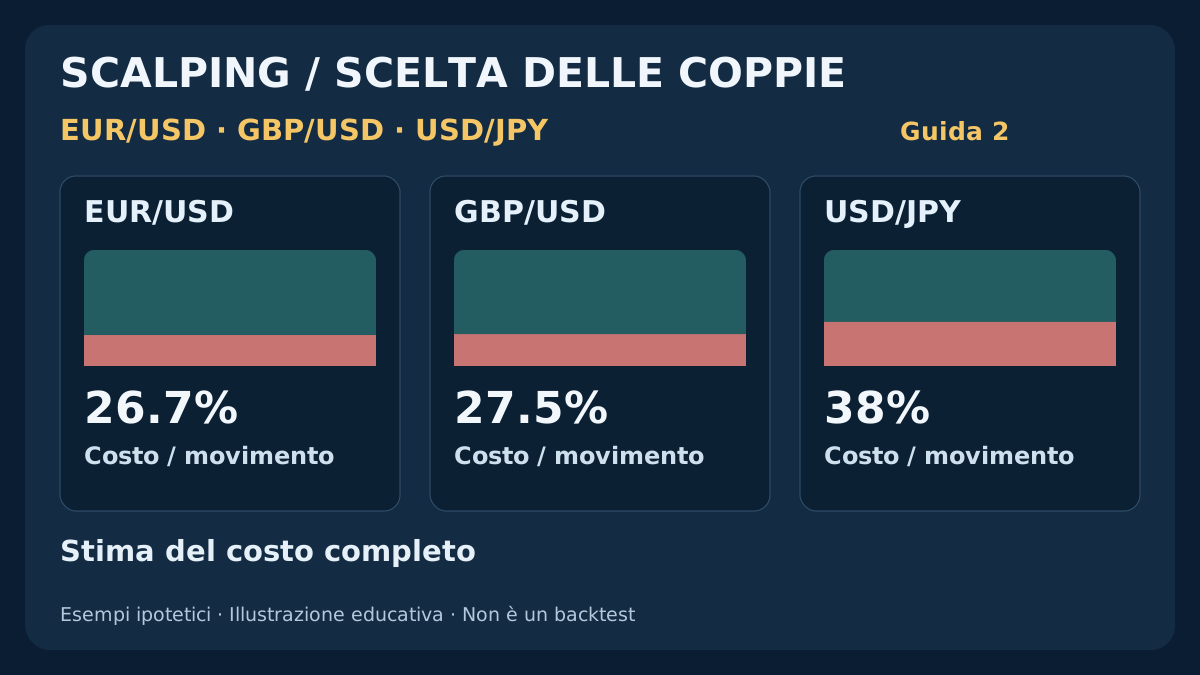
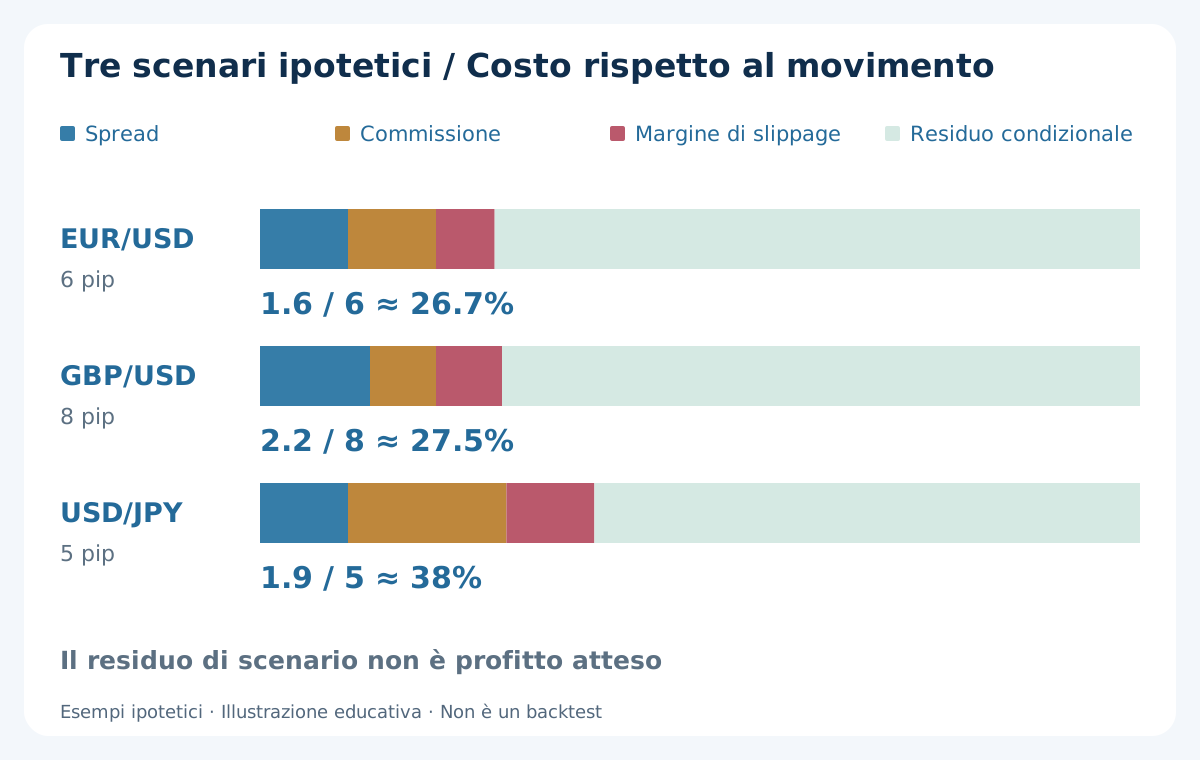
Usiamo tre scenari deliberatamente ipotetici sul conto USD descritto. EUR/USD ha movimento di riferimento 6 pips, spread 0.6 pip, commissione 0.6 pip e margine complessivo di slippage ingresso-uscita 0.4 pip. Il costo totale è 1.6 pips, circa il 26.7% del movimento. I 4.4 pips residui dipendono dal suo verificarsi; non sono il risultato medio osservato dei trade.
Per GBP/USD usa movimento 8 pips, spread 1.0 pip, commissione 0.6 pip e margine 0.6 pip. Il totale è 2.2 pips, pari al 27.5%, con residuo di scenario 5.8 pips. Per USD/JPY al cambio indicato usa rispettivamente 5 pips, 0.5 pip, 0.9 pip e 0.5 pip. Il totale è 1.9 pips, pari al 38%, con residuo 3.1 pips.
USD/JPY ha lo spread minore ma l’incidenza di costo maggiore nell’esempio. GBP/USD lascia più pips senza dimostrare il trade migliore: probabilità, stop e valori monetari differiscono. Scegliere l’obiettivo dopo aver visto il percorso futuro invalida il confronto. Definisci prima il movimento e mettilo alla prova, senza assegnare un obiettivo attraente a ogni vincitore.
| Coppia | Movimento di riferimento (pips) | Spread (pips) | Commissione (pips) | Margine di slippage (pips) | Costo totale (pips) | Costo / movimento |
|---|---|---|---|---|---|---|
| EUR/USD | 6 | 0.6 | 0.6 | 0.4 | 1.6 | 26.7% |
| GBP/USD | 8 | 1.0 | 0.6 | 0.6 | 2.2 | 27.5% |
| USD/JPY | 5 | 0.5 | 0.9 | 0.5 | 1.9 | 38% |
7. Fissare il filtro di costo prima di osservare i risultati
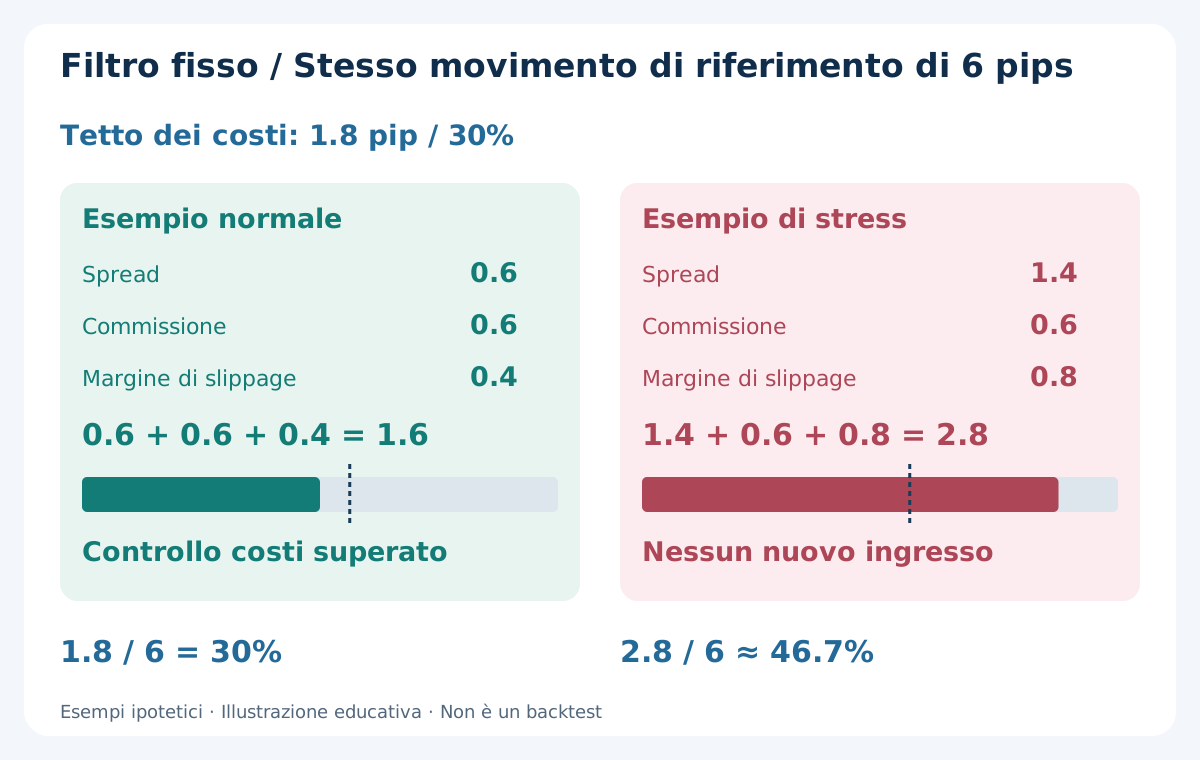
Supponi che lo studio ammetta costi stimati fino al 30% di un movimento di 6 pips. Il tetto è 1.8 pips. Nell’esempio EUR/USD normale, 0.6 + 0.6 + 0.4 = 1.6 pips supera il controllo dei costi. Questa soglia didattica arbitraria non è una raccomandazione e non autorizza l’ingresso senza gli altri controlli di segnale e rischio.
Nello scenario di stress, lo spread sale a 1.4 pips e il margine di slippage a 0.8 pip, con commissione invariata a 0.6 pip. Il totale diventa 2.8 pips, circa il 46.7% degli stessi 6 pips. Supera il tetto invariato di 1.8 pips e la regola vieta nuovi ingressi. Non alzare l’obiettivo dopo aver visto lo spread più largo solo per far passare il rapporto.
Usa la quotazione corrente candidata per lo spread e un metodo preventivo, sostenuto da dati, per il margine di esecuzione. Un percentile storico può aiutare, ma non garantisce il peggior prezzo. Registra segnali respinti e costi misurati. Altrimenti il filtro può apparire efficace soltanto perché le opportunità scomode sono scomparse dai dati.
8. Sovrapposizione Londra–New York: calcolare gli orari per data
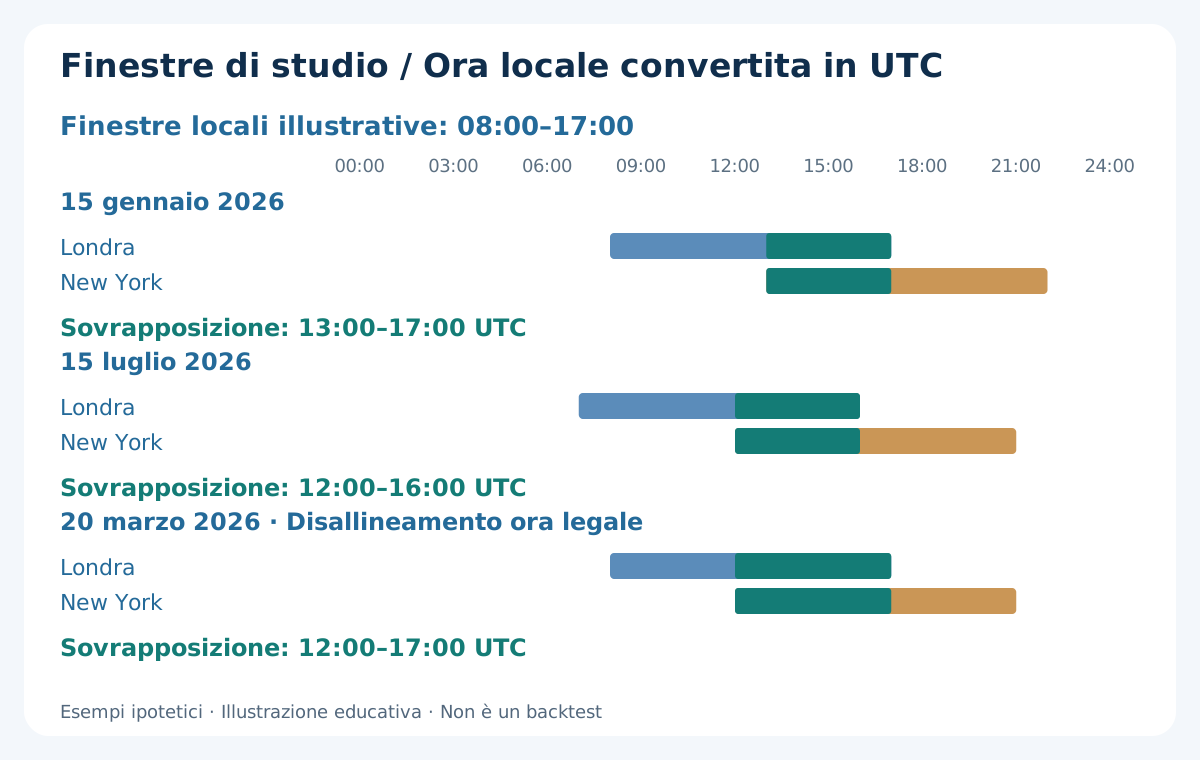
Il Forex spot nel suo insieme non ha una sola borsa centrale con campanella d’apertura. Per illustrare gli orari definiamo finestre di studio 08:00–17:00 locali a Londra e New York. Sono intervalli di osservazione esemplificativi, non orari ufficiali. Usa Europe/London e America/New_York, converti la data in UTC e poi nello scarto registrato del server broker.
Il 15 gennaio 2026 le finestre diventano Londra 08:00–17:00 UTC e New York 13:00–22:00 UTC, con sovrapposizione 13:00–17:00 UTC. Il 15 luglio 2026 diventano 07:00–16:00 e 12:00–21:00 UTC, con sovrapposizione 12:00–16:00 UTC. Le date mostrano la conversione, non provano redditività dello scalping in quelle finestre.
Le regioni non passano sempre all’ora legale lo stesso giorno. Il 20 marzo 2026 la sovrapposizione dell’esempio è 12:00–17:00 UTC. Non codificare quattro ore fisse tutto l’anno né identificare una sessione dalla sola ora server. La guida a sessioni, fusi e ora legale spiega la mappatura per data e la coerenza degli orari storici.
9. L’orario migliore deve superare anche notizie e rollover
Studia la stessa coppia in finestre separate, senza riassumere tutta la giornata con una media. La sovrapposizione Londra–New York può meritare ricerca, ma il nome non valuta una quotazione specifica. Più movimento può accompagnarsi a spread più larghi, variazioni avverse rapide e maggiore probabilità di perdere l’ingresso previsto.
Definisci cosa fare intorno a pubblicazioni di entrambe le valute, decisioni delle banche centrali e chiusure insolite. La pausa richiede una base temporale e regole per le posizioni esistenti, non un generico invito a evitare notizie. Il rollover del broker è un’altra soglia specifica del conto: possono cambiare finanziamento, disponibilità dei prezzi e spread. La durata breve prevista non garantisce di evitarla.
Applica i controlli su calendario economico e rischio notizie prima dell’approvazione del filtro di costo. Riprendi soltanto al verificarsi delle condizioni scritte, non automaticamente dopo alcune candele tranquille. Restano possibili annunci inattesi. Filtro orario, tetto di spread e stop protettivo affrontano problemi diversi; nessuno garantisce esecuzioni entro il margine previsto.
10. Confrontare distribuzioni degli spread, non minimi pubblicitari
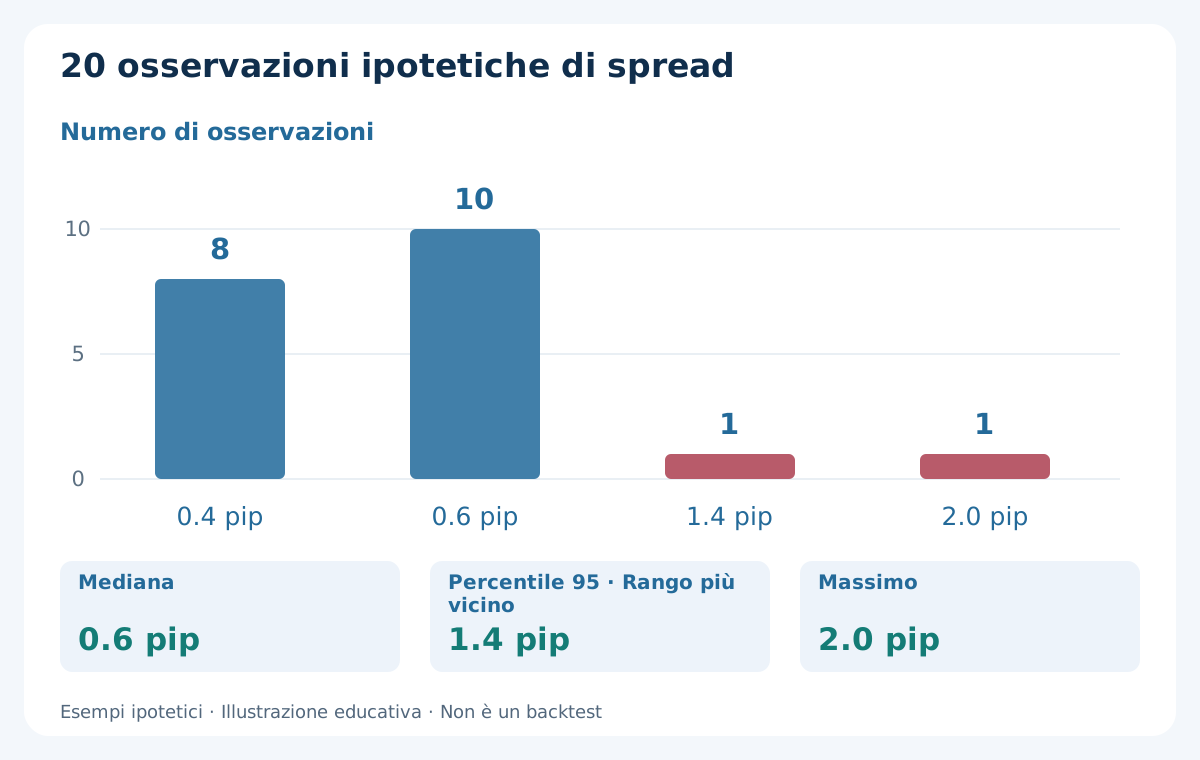
Lo spread «a partire da» è un limite commerciale inferiore, non la distribuzione nei tuoi istanti di decisione. Misura condizioni normali e tese. Un piccolo esempio ipotetico ha 20 osservazioni: otto a 0.4 pip, dieci a 0.6 pip, una a 1.4 pips e una a 2.0 pips. La mediana è 0.6 pip e il massimo 2.0 pips.
Con il metodo del rango più vicino, il percentile 95 è l’osservazione ceil(0.95 × 20) = 19 in ordine crescente, cioè 1.4 pips. Dichiara la convenzione perché l’interpolazione del software può cambiare il valore. Questo minuscolo campione inventato insegna solo il calcolo. Non stima stabilmente la coda reale né giustifica un tetto garantito di esecuzione a 1.4 pips.
Conta anche il campionamento. Ogni tick può sovrappesare raffiche attive, mentre intervalli fissi rispondono a un’altra domanda. Per un filtro d’ingresso conserva ogni istante idoneo, inclusi rifiuti e mancate esecuzioni. Confronta date, finestre e conti equivalenti e segnala lacune. Una mediana stretta può coesistere con code costose proprio quando si opera. Conserva etichette degli eventi e confini delle sessioni per indagare valori sfavorevoli senza cancellarli dopo il risultato; presenta il metodo insieme al percentile.
11. Misurare l’esecuzione separatamente dallo spread visualizzato
Uno spread stretto non conferma prezzo o velocità finali. Registra età della quotazione, richiesta e conferma, prezzi richiesti ed eseguiti, volume e risultato. Distingui rifiuto esplicito da stato temporaneamente ignoto. Prima di reinviare, riconcilia lo stato reale del conto per evitare doppioni. Indica origine dell’orologio e risoluzione: un orario server arrotondato ai secondi non dimostra misure precise al millisecondo.
Ogni metrica richiede il giusto denominatore. Il tasso di rifiuto per spread usa segnali idonei; il tasso di esecuzione usa richieste eseguibili inviate secondo definizione; lo slippage realizzato usa esecuzioni con riferimento valido. Mischiare popolazioni può favorire il conto che rifiuta ordini difficili. Separa eseguiti, rifiutati, cancellati e irrisolti con le rispettive numerosità.
Confronta al volume previsto: una piccola esecuzione dimostrativa non prova quelle maggiori. Un VPS può migliorare continuità senza garantire liquidità o latenza in ogni fase. Usa la guida a slippage, latenza e requote per definire le misure. Il demo aiuta a controllare il registro, ma non prova che il live coinciderà.
12. Il rischio monetario determina ancora la dimensione
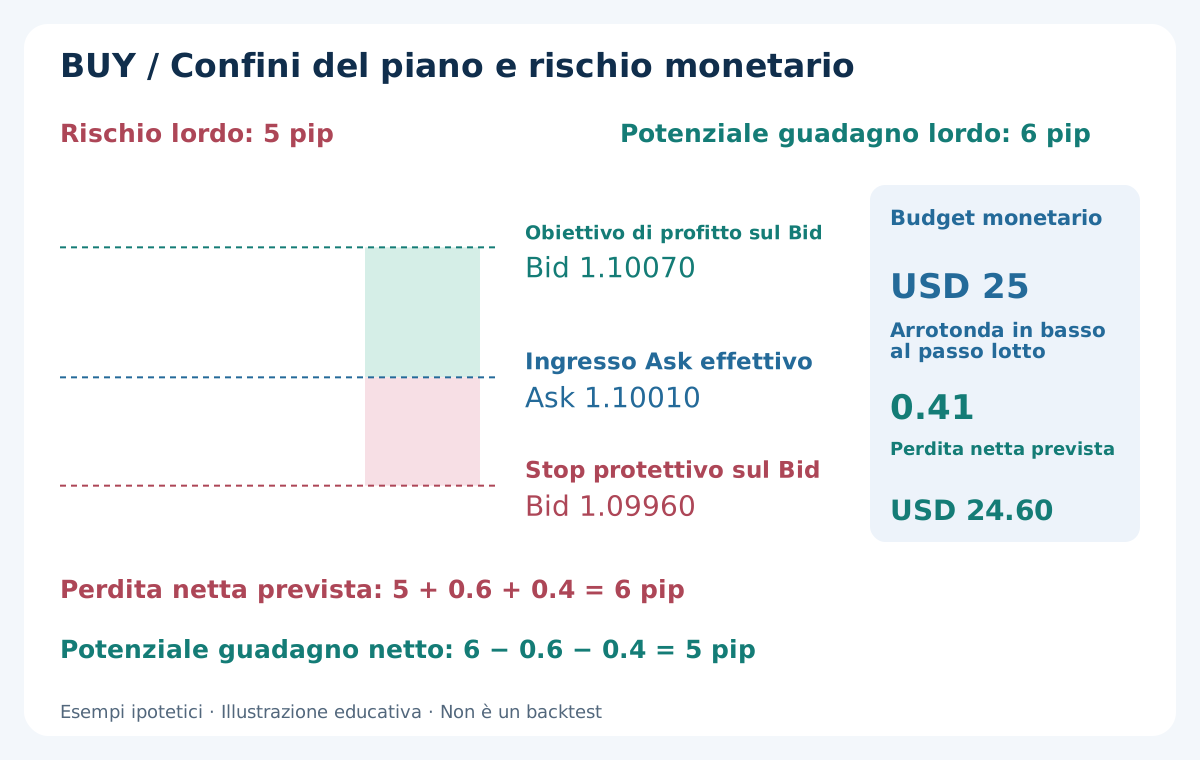
Usiamo un piano BUY ipotetico separato: ingresso Ask effettivo 1.10010, stop attivato sul Bid 1.09960 e obiettivo verificato sul Bid 1.10070. Rischio lordo 5 pips e potenziale guadagno lordo 6 pips. Con commissione 0.6 pip e margine 0.4 pip per slippage futuro d’uscita, gli esiti prudenti sono perdita 6 pips o guadagno 5 pips.
L’ingresso è già un’esecuzione reale: non sottrarre ancora spread o margine d’ingresso. Supponi budget USD 25 e USD 10 per pip e lotto standard EUR/USD. La perdita prevista è USD 60 per lotto; 25 / 60 ≈ 0.4167 lotto. Con passo 0.01 arrotonda in basso a 0.41 lotto: perdita prevista USD 24.60 senza superare il budget.
Lo stop BUY sta sotto l’ingresso e l’obiettivo sopra. SELL inverte i confini e usa Ask per uscire. Controlla margine, volume minimo e limiti degli ordini indipendentemente dai calcoli. Se il minimo supera il budget, salta il trade. La guida al dimensionamento tratta conversione e arrotondamento; né stop né calcolo garantiscono una perdita effettiva massima.
13. Più coppie possono nascondere la stessa esposizione valutaria
Comprare EUR/USD e GBP/USD insieme crea due posizioni entrambe corte di USD, anche con grafici diversi. Comprare USD/JPY aggiunge esposizione lunga al dollaro ma non neutralizza automaticamente il portafoglio: contano dimensioni, tempi e altre valute. Conta le gambe valutarie e le perdite previste, invece di assegnare un budget indipendente a ogni simbolo.
La correlazione descrive un campione, non un rapporto di copertura permanente. Può cambiare con notizie specifiche o shock di finanziamento comuni a più mercati. Gli stop possono concentrarsi. Applica regole condivise per rischio simultaneo e perdita giornaliera al conto, includendo esposizioni aperte secondo la definizione scelta, senza concedere a ogni coppia l’intero budget separatamente.
Parti da un metodo eseguibile e una lista gestibile prima di ampliare il paniere. Verifica se le coppie aggiunte creano occasioni indipendenti o ripetono la stessa visione sul dollaro a costi diversi. La guida a esposizione valutaria e correlazione aiuta a organizzare il controllo. Più simboli aumentano la sorveglianza, non automaticamente diversificazione e rendimento atteso.
14. Testare un’ipotesi coppia–sessione senza scegliere dopo la risposta
Scrivi prima candidati, finestre, ingressi, uscite, contabilità dei costi, rifiuti e rischio. Separa il periodo di sviluppo da uno successivo di valutazione. Cambiare selezione dopo ogni test perdente consuma la separazione anche se le impostazioni finali sembrano semplici o ovvie.
Usa periodi di calendario confrontabili quando possibile e dichiara dati mancanti o modifiche al conto. Riporta occasioni idonee, richieste, esecuzioni, risultati monetari netti, drawdown ed errori per finestra. Poche osservazioni possono lasciare il giudizio aperto, senza forzare primo o ultimo posto. Una media alta può dipendere da una giornata eccezionale: esamina concentrazione e perdite complete. Scalps vicini possono condividere episodio, quindi tanti trade non equivalgono a osservazioni indipendenti. Mantieni blocchi cronologici nel valutare l’incertezza.
Sottoponi i costi a stress senza riscrivere l’ingresso per recuperare un risultato attraente. Poi osserva in forward il processo congelato, comprese occasioni saltate e interruzioni. Qui si offre il quadro di selezione; un backtest dedicato richiede un audit distinto di dati ed esecuzione. Né rapporto di costo né buona classifica storica provano utili futuri.
15. Un processo pratico per selezionare le coppie
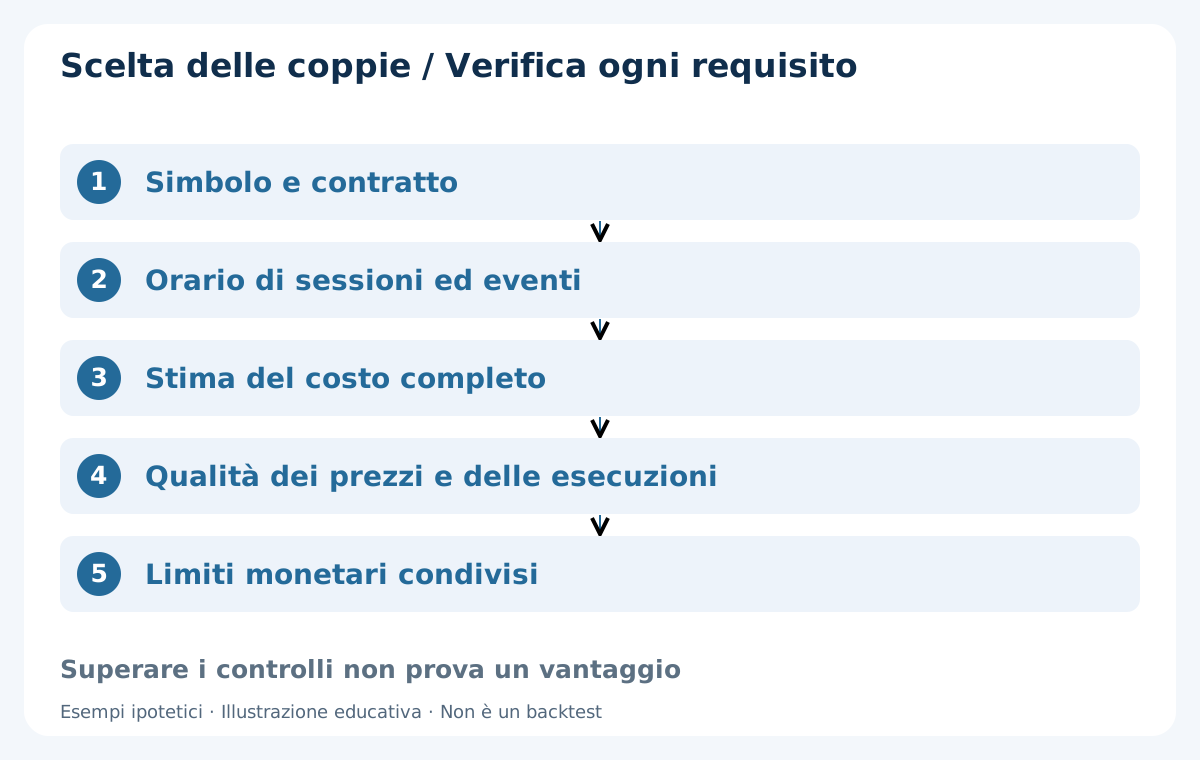
Verifica prima unità, contratto, valuta delle spese e fusi. Raccogli poi Bid/Ask e orari dei segnali idonei confrontabili per la lista predefinita. Converti i costi coerentemente, esamina distribuzioni per finestra e qualità delle esecuzioni separata. Conserva osservazioni originali affinché un altro revisore possa rifare i conti senza affidarsi a un’immagine o punteggio.
Per ogni ingresso applica regole di sessione ed eventi, controlla freschezza del prezzo, costo rispetto al movimento e vincoli monetari. Rifiuta l’ingresso se un requisito non è soddisfatto. Non cambiare coppia solo perché la stessa idea supera il costo massimo: l’altra coppia richiede un proprio segnale valido e una propria valutazione dell’esposizione secondo il metodo scritto.
Dopo l’esecuzione riconcilia prezzi e addebiti, incluso finanziamento se presente. Confronta le condizioni effettive con le ipotesi senza cambiare silenziosamente il passato. Indaga un deterioramento persistente prima della ripresa normale. Passare tutti i controlli operativi dimostra solo rispetto dei requisiti dello studio, non aspettativa positiva del segnale.
16. Come formulare una conclusione difendibile
Una conclusione utile specifica conto, simbolo, date, mappatura delle sessioni, costi e incertezze. Può dire che EUR/USD in una finestra merita altre prove, USD/JPY non passa il tetto o le evidenze sono insufficienti. Non trasforma tre esempi ipotetici in una graduatoria permanente. Rivaluta quando cambiano contratto, commissioni, finestre o esecuzione misurata; annota il motivo e avvia un nuovo periodo senza riscrivere le prove precedenti.
Spread minore, escursione giornaliera maggiore e miglior percentuale storica di successi rispondono a domande diverse. Uniscili soltanto con un metodo eseguibile e contabilità monetaria coerente che includa le perdite. Se tutti falliscono con costi realistici o non rientrano nel budget, la conclusione corretta è nessun candidato secondo le regole attuali, non un filtro allentato per creare un vincitore.
Prima di una strategia d’ingresso, dovresti spiegare valore del pip, costi completi, orologio rilevante e motivo del rifiuto. Questo è il valore pratico di un confronto accurato. Una lista breve con prove riproducibili vale più di una classifica impressionante con prezzi, tempi e ipotesi non verificabili.
Domande frequenti
Quale coppia Forex è migliore per lo scalping?
Non esiste un vincitore universale. EUR/USD, GBP/USD e USD/JPY sono una selezione pratica iniziale, ma contano conto, orario, costi e metodo testato. Gli esempi ipotetici non validano redditività o condizioni live dei broker.
Lo spread più basso è sempre il costo minore?
No. Includi commissione completa, conversione del pip e margine per esecuzione avversa. Nell’esempio USD/JPY ha lo spread più piccolo ma la maggiore incidenza di costo. Il rapporto verifica costi, non prevede profitto.
Perché USD 6 equivalgono a diversi pips?
Il valore del pip cambia. Nel contratto indicato EUR/USD vale USD 10 per pip, quindi USD 6 sono 0.6 pip. USD/JPY vale JPY 1000 per pip; a 150.00 sono circa USD 6.6667, per cui USD 6 valgono circa 0.9 pip. Altri contratti e conti richiedono conversioni proprie.
Qual è l’orario migliore per lo scalping?
Definisci una finestra e verifica l’esecuzione. La sovrapposizione Londra–New York merita studio, ma nome e attività non garantiscono buoni prezzi. Converti per data, considera ora legale e regole su eventi, rollover e qualità delle quotazioni.
Devo sottrarre di nuovo lo spread dal profitto su prezzi eseguiti?
No. Ingresso e uscita effettivi riflettono già spread e scostamenti realizzati. Sottrai commissioni e finanziamento contabilizzati separatamente quando applicabili. Il movimento di riferimento parte da una base diversa e non va mescolato.
Superare il filtro del 30% significa entrare?
No. Il 30% è una soglia didattica arbitraria. Servono ancora segnale valido, prezzo utilizzabile, sessione ammessa, esposizione accettabile e volume nel budget. Il filtro non prova un vantaggio né garantisce perdita massima.
Fonti e note di misurazione
La BRI offre contesto sui volumi globali, non una classifica retail di scalping. MetaQuotes documenta unità dei campi e proprietà dei contratti. Costi, prezzi, campioni di spread e risultati sono esempi didattici ipotetici originali. Gli orari usano finestre locali illustrative convertite per data, non aperture ufficiali di borsa. Verifica i termini attuali con il broker.
Contenuto educativo. Numeri, prezzi e campioni di spread sono ipotetici, non misure di broker o risultati di backtest. Il Forex comporta rischi; stop, filtri e budget non garantiscono una perdita massima.