

Un fair value gap descrive una relazione fra candele chiuse, non promette che il prezzo torni. Questa guida segue otto candele M15 Bid fittizie dal riconoscimento ai ritorni parziali, al raggiungimento del limite opposto e a due regole di invalidazione. Identifica inoltre una formazione successiva annidata senza riattivare la prima. Quotazioni abbinate separate e calcoli con esecuzioni ipotizzate distinguono l’intervallo colorato, un ordine ammissibile e un’esecuzione reale.
1. Definisci la relazione fra candele prima di attribuirle una spiegazione
Un FVG indica comunemente l’intervallo fra le ombre esterne non sovrapposte di una sequenza di tre candele. La candela centrale può attraversarlo. Il disegno non dimostra quindi un book vuoto né prezzi ai quali non siano avvenute transazioni. I dati forniti sono quotazioni Bid, non un registro completo delle transazioni o dell’inventario istituzionale.
La definizione di riferimento della guida usa esplicitamente solo la geometria. Una dimensione minima del corpo centrale, una precedente rottura strutturale o un filtro di tendenza aggiungerebbe una regola di selezione, cambiando il campione. Tali regole vanno fissate prima di esaminare i ritorni. La strategia Fair Value Gap H1 già presente conserva le proprie regole di entrata e uscita; queste osservazioni non forniscono una nuova istruzione operativa.
2. Usa disuguaglianze strette sulle ombre esterne in entrambe le direzioni
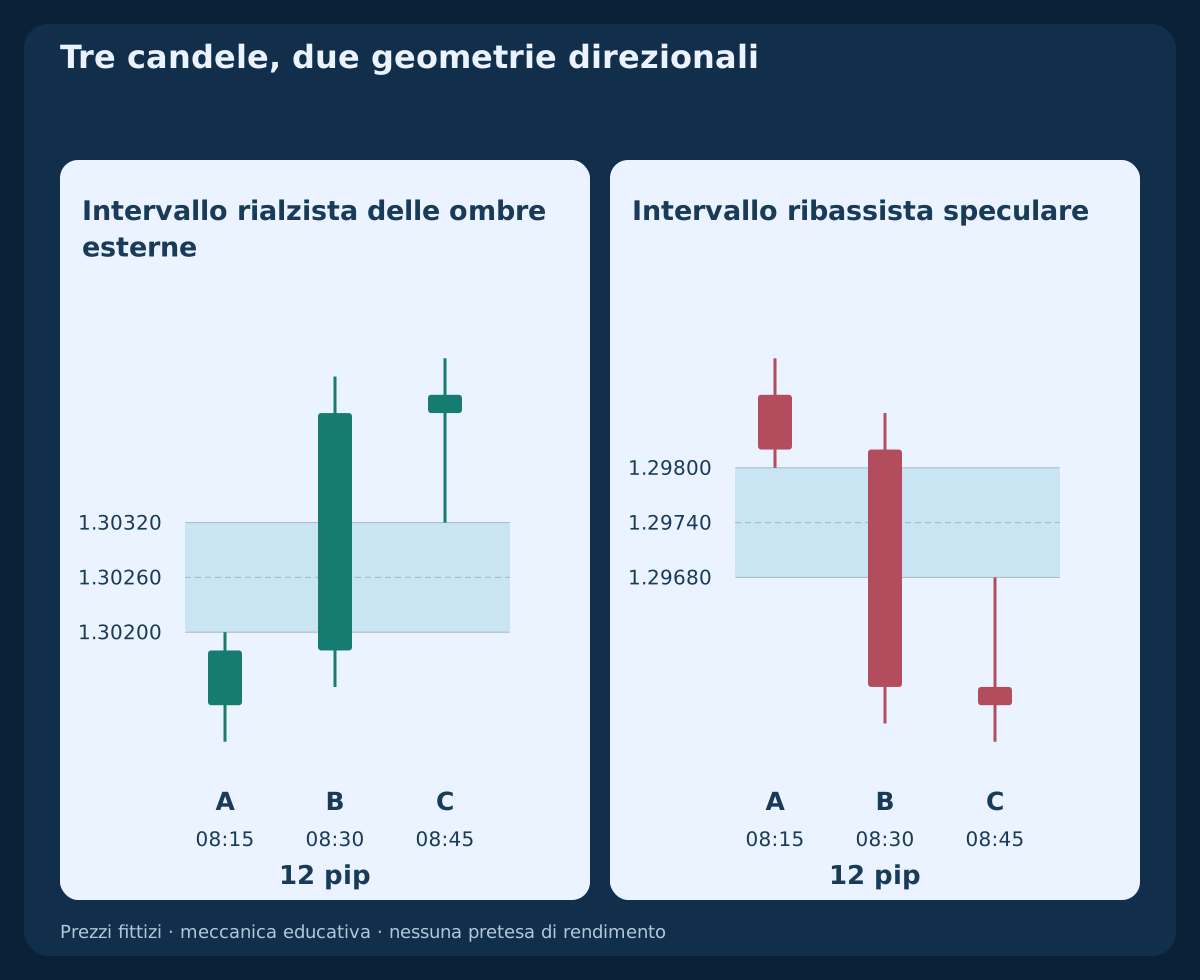
Per tre candele consecutive A, B e C esiste un intervallo rialzista quando Low(C)>High(A); i suoi limiti sono [High(A),Low(C)]. Un intervallo ribassista richiede invece High(C)<Low(A), con limiti [High(C),Low(A)]. Con questa definizione l’uguaglianza dà ampiezza zero e non costituisce un FVG di ampiezza positiva.
Le tre candele devono condividere lato di quotazione, timeframe e precisione. La mancata sovrapposizione fra corpi è un’altra convenzione e non può sostituire implicitamente la regola delle ombre. Una grande candela centrale o un rettangolo convincente non bastano a provare le disuguaglianze. La versione speculare scaricabile mostra la geometria ribassista senza presentare osservazioni trasformate come prove indipendenti.
3. Riconosci l’intervallo soltanto dopo la chiusura della terza candela
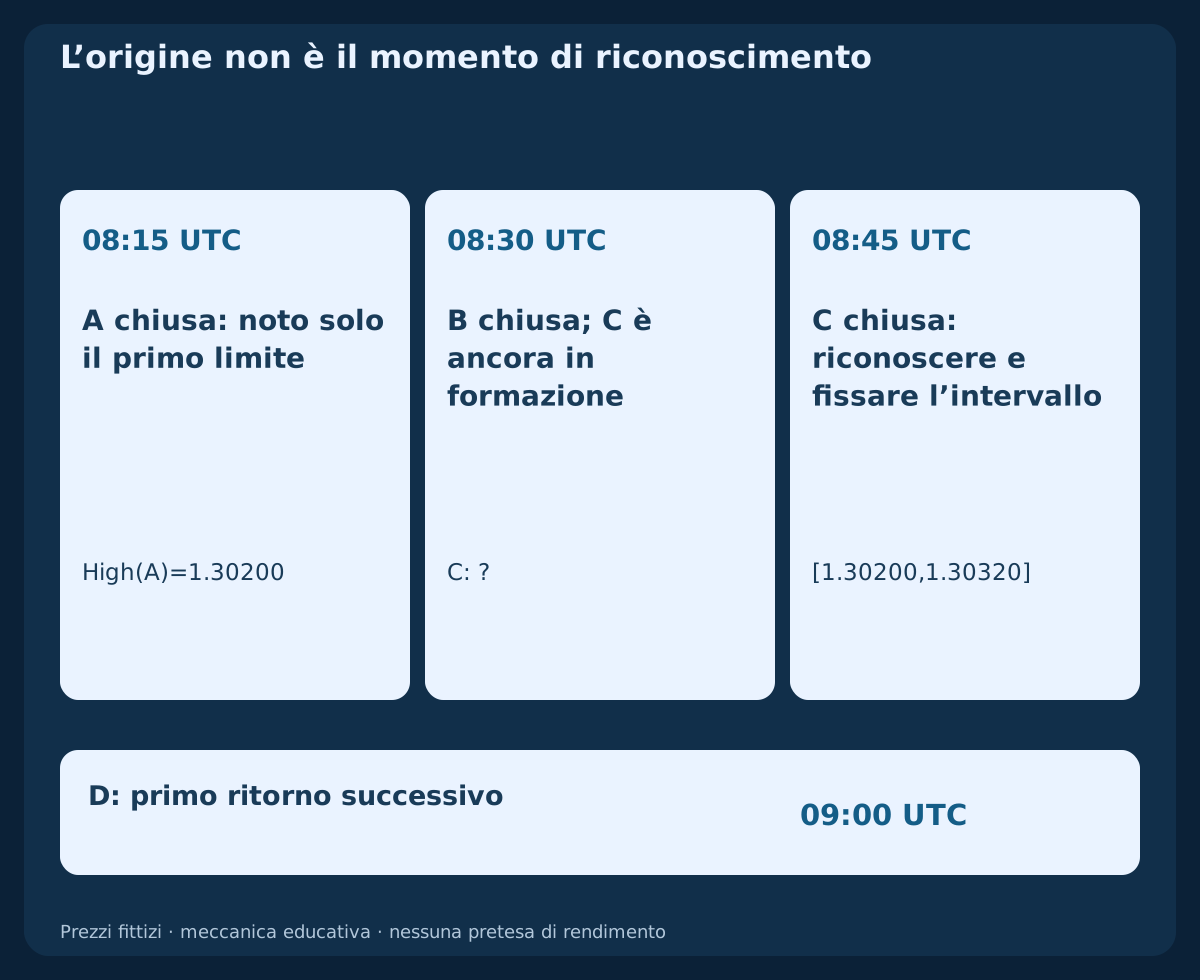
Nella sequenza originale A chiude alle 08:15 UTC, B alle 08:30 UTC e C alle 08:45 UTC. Il massimo di A è già noto dopo la sua chiusura, mentre il minimo definitivo di C non è disponibile durante la formazione di C. Il riconoscimento dell’intervallo A-B-C fornito appartiene dunque alla chiusura completa di C, non al massimo di A o all’impulso di B.
Prolungare il rettangolo all’indietro su B può chiarire la posizione del pattern. Il registro deve comunque conservare recognised=08:45 UTC. Le interazioni durante la formazione non sono test successivi di un intervallo già noto. Una candela mancante, C ancora aperta o un cambio retrospettivo di timeframe impediscono di applicare come scritto il rilevatore di candele consecutive chiuse.
4. Fissa l’intervallo di dodici pip e il suo punto medio
I prezzi esterni forniti sono High(A)=1.30200; Low(C)=1.30320. Fissa L=1.30200; U=1.30320, quindi U−L=0.00120=12 pip. Nell’esempio EURUSD dichiarato a cinque decimali vale pip=0.0001; point=tick=0.00001, perciò la stessa ampiezza corrisponde a 120 ticks.
Il punto medio è M=(L+U)/2=1.30260. È un riferimento aritmetico, non un’entrata confermata né una stima del valore economico equo. Il range quotato di B attraversa l’intervallo: la relazione fra le candele esterne non dimostra l’assenza di quotazioni o transazioni. Mantieni L e U originali anche se la ricerca successiva segue anche un sottointervallo residuo.
5. Data il primo ritorno successivo senza inventarne il percorso
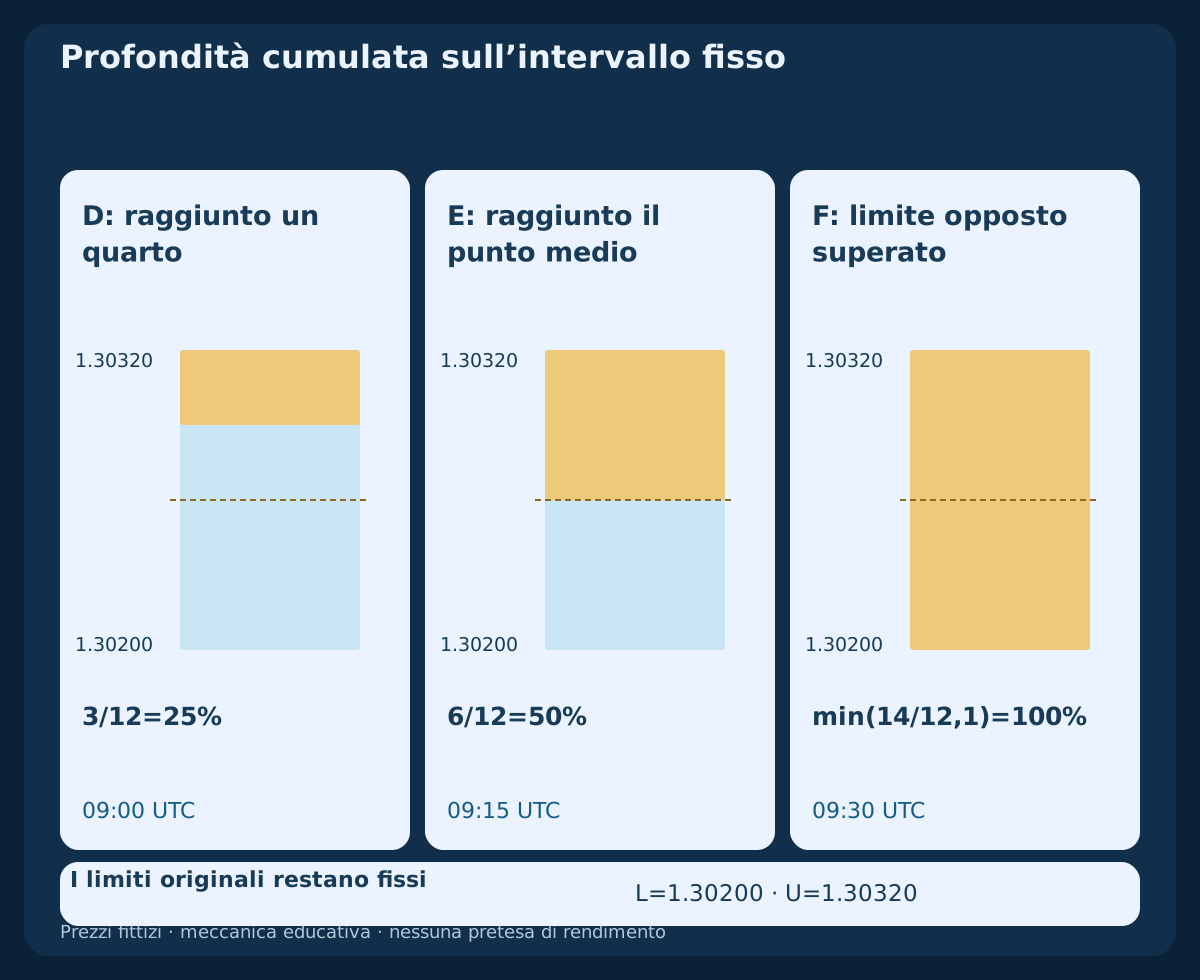
D è la prima candela fornita dopo il riconoscimento. Chiude alle 09:00 UTC con Low(D)=1.30290, mentre il suo range quotato si sovrappone all’intervallo originale. Secondo la regola dichiarata conta anche il contatto con un limite. D è il primo ritorno successivo; il minimo di C contribuiva alla costruzione del limite e non può essere riclassificato come quel ritorno.
D raggiunge 3 pip sotto U, cioè 3/12=25% dell’ampiezza originale. Il residuo geometrico inferiore misura 9 pip. Sono descrizioni basate sugli estremi quotati: non certificano una successione continua di tick, il volume scambiato a ogni prezzo o la quantità degli ordini altrui in attesa. Una candela M15 chiusa non indica neppure l’istante intrabar esatto del raggiungimento.
6. Misura la profondità parziale cumulata sull’ampiezza originale
E chiude alle 09:15 UTC dopo aver raggiunto Low(E)=1.30260. La massima profondità cumulata è 6/12=50%, al punto medio originale. Per questa misura rialzista basata sui range, m è il minimo più basso delle candele successive i cui range quotati si sovrappongono alla zona originale; si definisce P=min(1,max(0,(U−m)/(U−L))). Prima di una sovrapposizione osservata, registra la zona come non visitata.
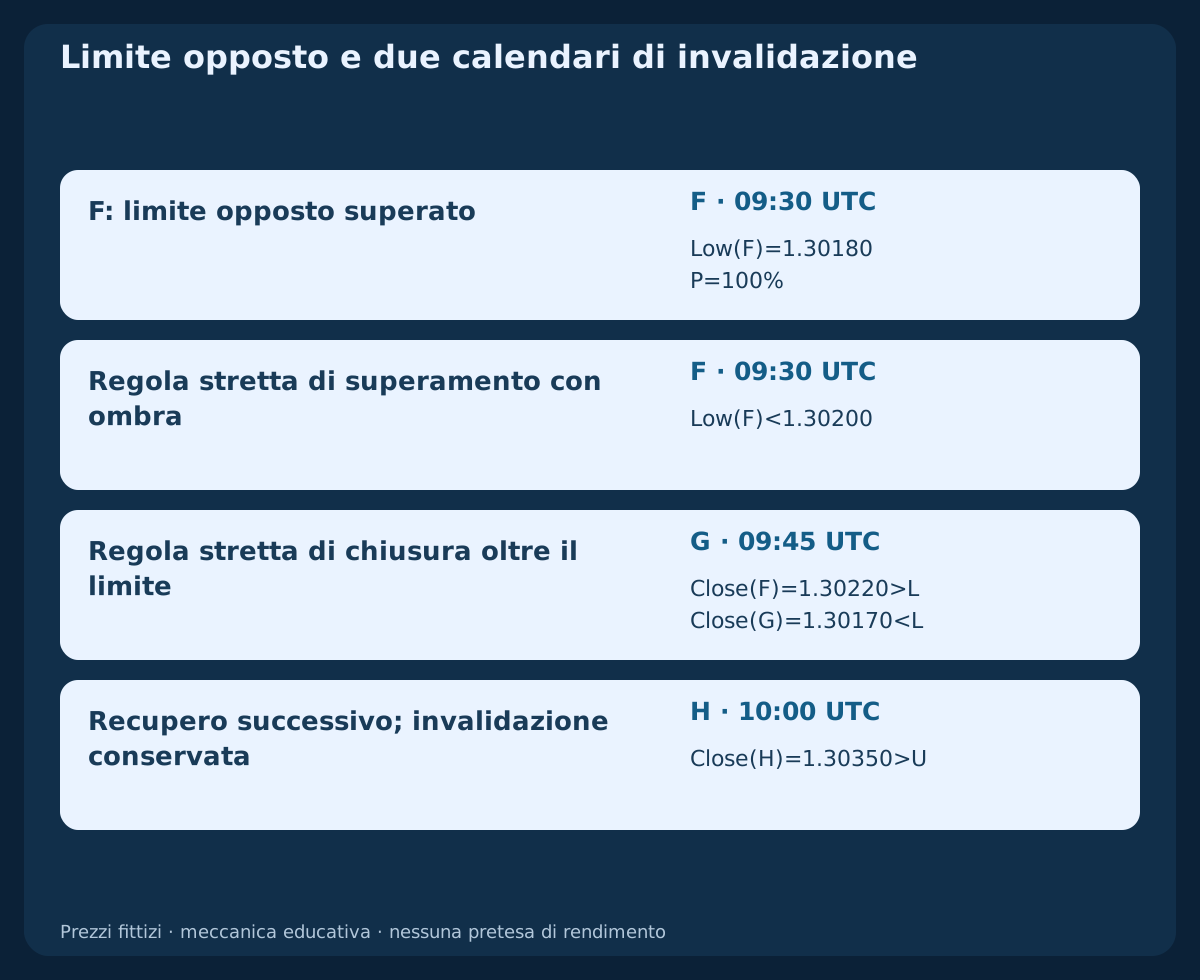
F raggiunge poi Low(F)=1.30180. La distanza lorda da U è 14 pip, ma l’intervallo originale è ampio soltanto 12 pip: la misura limitata diventa P=100%. Non ampliare il rettangolo, non interpretare una percentuale superiore come ulteriore esecuzione istituzionale e non sostituire il denominatore con il residuo che si restringe. Osservazioni ripetute descrivono il percorso successivo di una formazione, non nuove formazioni indipendenti.
7. Distingui limite opposto, superamento con ombra e invalidazione per chiusura
F chiude alle 09:30 UTC con Close(F)=1.30220. Il suo minimo è sotto L, quindi la regola di superamento stretto tramite ombra risulta violata entro quella chiusura. La regola di chiusura strettamente inferiore non è ancora violata: F termina dentro l’intervallo originale. Raggiungere il limite opposto stabilisce la misura geometrica dichiarata, ma non sceglie la regola di invalidazione e non prova l’esecuzione di un ordine protettivo.
G chiude alle 09:45 UTC con Close(G)=1.30170<L, invalidando l’ipotesi rialzista basata sulla chiusura. L’uguaglianza a L non violerebbe nessuno dei due confronti stretti. H chiude più tardi alle 10:00 UTC con Close(H)=1.30350>U. Questo recupero non ripristina alcuna ipotesi originale già scartata dalla sua regola. Una nuova formazione o una strategia di zona inversa necessita di condizioni separate e di un nuovo registro.
8. Separa l’ammissibilità del primo ritorno dalle osservazioni di ricerca
Una strategia completa può ammettere solo il primo ritorno successivo oppure consentire esplicitamente più osservazioni prima dell’entrata. L’etichetta FVG non sceglie tale politica. Se un modello limitato al primo ritorno scarta D alle 09:00 UTC, la visita più profonda di E non riavvia la stessa occasione. E, F, G e H restano qui per confrontare misure e invalidazioni, non per rinnovare il permesso di entrata.
La scadenza è un’altra condizione indipendente. In un esempio separato, una scadenza inclusiva alle 09:15 UTC può ammettere la chiusura di E ed escludere F alle 09:30 UTC. Questa scadenza ipotetica non si applica al registro principale delle otto candele. Anche un ordine in attesa al punto medio richiederebbe regole proprie di inserimento, scadenza, ritiro e riconciliazione; il contatto con il limite superiore non le definisce.
9. Assegna identità proprie alle formazioni annidate e opposte
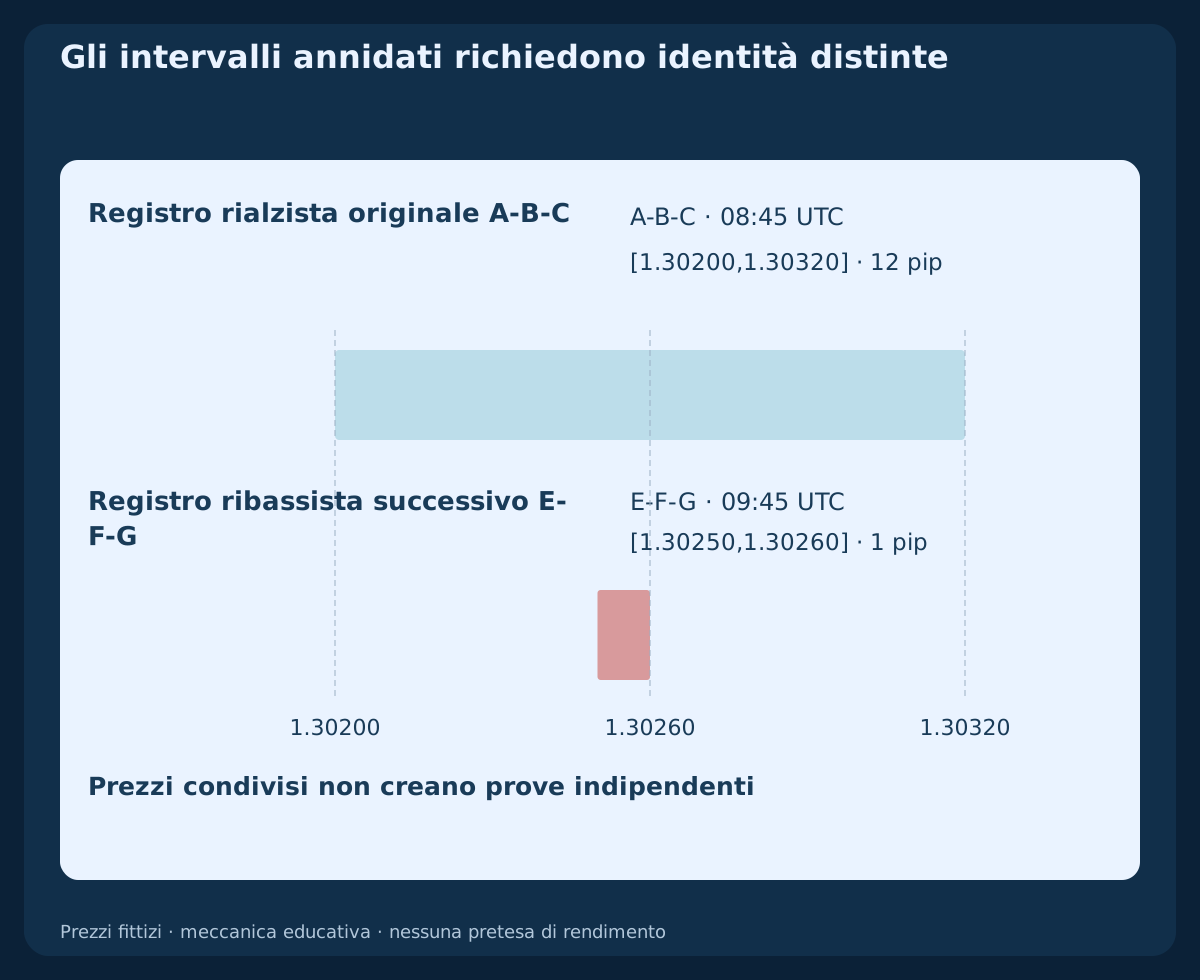
La sequenza fornita può contenere più di una terna valida. Anche E, F e G soddisfano una geometria ribassista successiva: High(G)=1.30250<Low(E)=1.30260. Il suo intervallo è [1.30250,1.30260], ampio solo 1 pip, e diventa noto alle 09:45 UTC. Non può confermare il precedente ritorno di D né cambiare retrospettivamente il rilevatore rialzista originale.
L’intervallo più piccolo è contenuto nel rettangolo originale di dodici pip: la loro intersezione geometrica misura 1 pip e l’unione 12 pip, non la somma delle ampiezze. Direzioni e tempi di riconoscimento differiscono, ma candele e prezzi sono condivisi. Non contarli come conferme indipendenti. H si sovrappone al nuovo intervallo e chiude oltre il suo limite superiore, invalidando quella distinta ipotesi ribassista per chiusura alle 10:00 UTC. Non viene dedotta alcuna entrata per nessuno dei due registri.
10. Rifletti la geometria senza riflettere le ipotesi di esecuzione
Il primo CSV contiene anche una trasformazione speculare deterministica con p'=2.60000−p, scambiando correttamente massimo e minimo. Il suo intervallo ribassista A-B-C è [1.29680,1.29800], ancora ampio 12 pip, con punto medio 1.29740. I massimi di D ed E speculari raggiungono dal basso rispettivamente un quarto e metà di quell’intervallo originale.
Il massimo di F speculare supera il limite opposto, ma F chiude dentro; la chiusura di G speculare viola poi la regola di chiusura superiore. Questa simmetria controlla la geometria dichiarata. Non trasforma massimi Bid in massimi Ask storici né dimostra un’uscita protettiva SELL. La versione speculare è una trasformazione didattica dipendente, non altre otto osservazioni indipendenti o un secondo test empirico.
11. Distingui un ritorno Bid da una condizione di acquisto su Ask
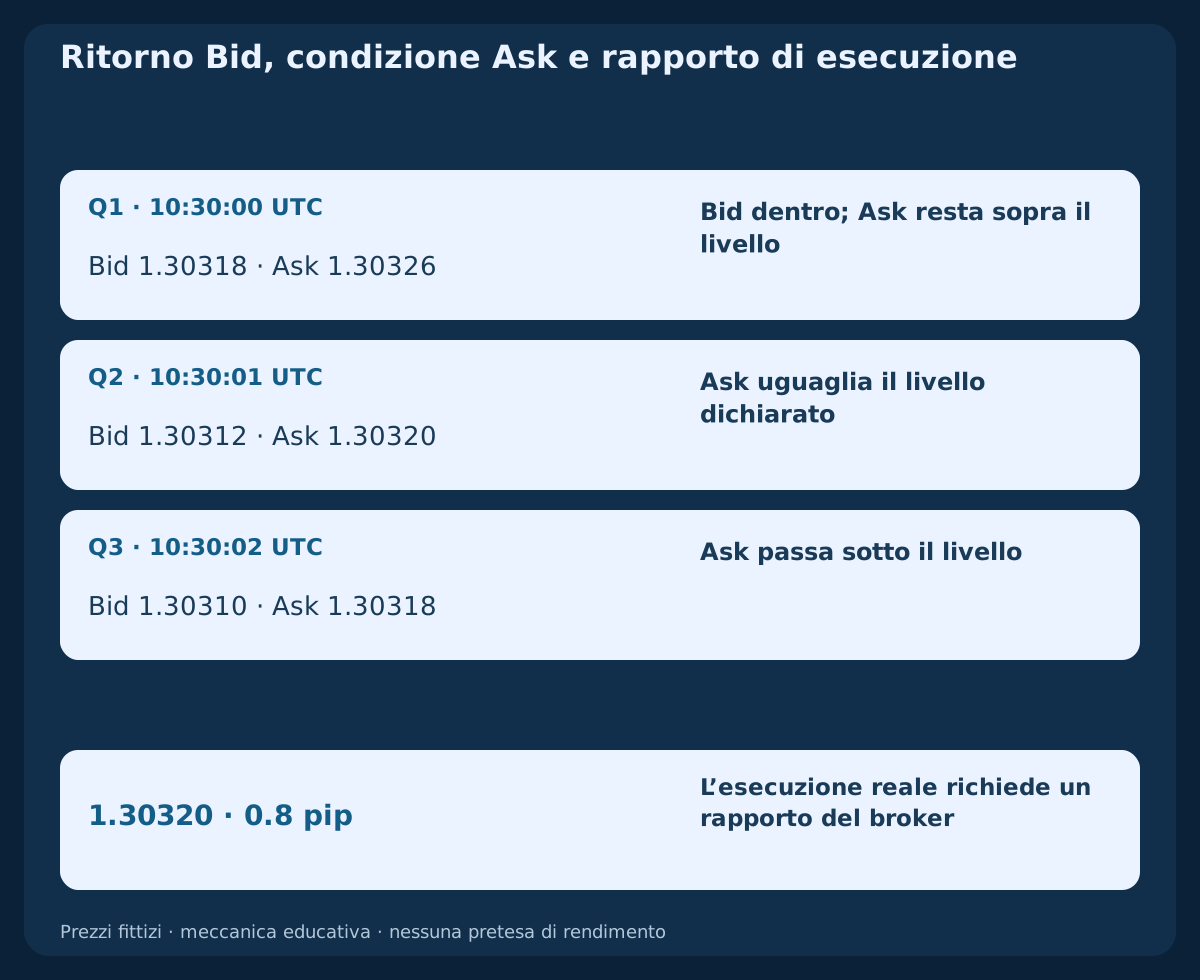
Un esempio separato di quotazioni abbinate inizia alle 10:30:00 UTC con Bid=1.30318; Ask=1.30326, uno spread di 0.8 pip. Bid è sotto il limite superiore originale a 1.30320, mentre Ask rimane sopra. La sola osservazione sul grafico Bid non stabilisce la condizione di prezzo di una Buy Limit a quel livello.
La successiva quotazione indipendente è Bid=1.30312; Ask=1.30320, seguita da Bid=1.30310; Ask=1.30318. L’uguaglianza o il passaggio sotto il livello da parte di Ask può soddisfare una condizione dichiarata se esiste già un ordine in attesa valido; l’esecuzione reale necessita ancora di una prova del broker. Queste quotazioni sono separate dal registro M15 invalidato. Le candele storiche MT4 usano Bid: BUY apre su Ask e chiude su Bid, SELL apre su Bid e chiude su Ask.
12. Confronta limite e punto medio con calcoli indipendenti
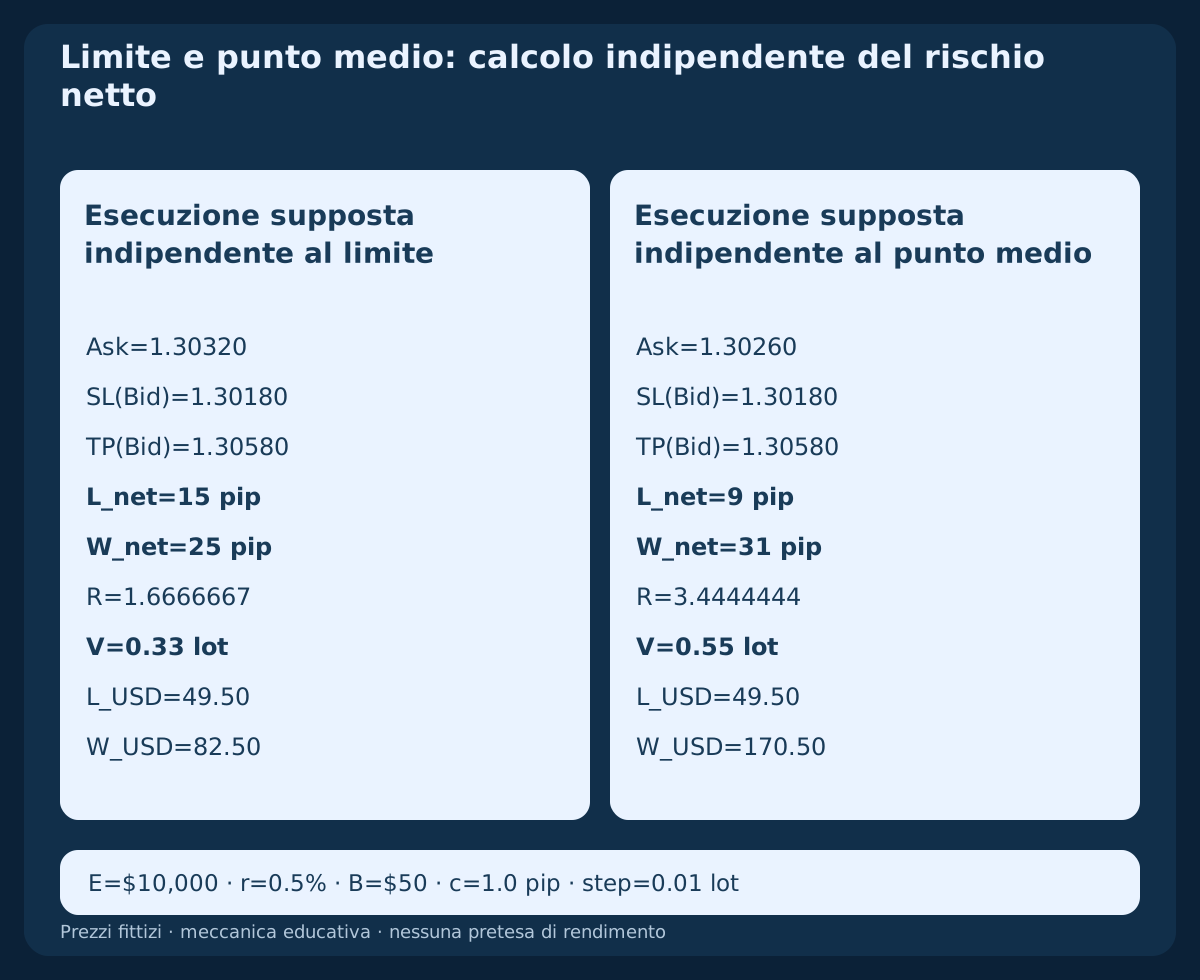
Ipotizza due casi aritmetici separati di entrata long, non operazioni generate dalle candele fornite: entry_edge Ask=1.30320; entry_mid Ask=1.30260. Entrambi usano stop Bid=1.30180; target Bid=1.30580. Le distanze lorde di perdita sono 14 pip e 8 pip, mentre le distanze lorde dall’obiettivo sono 26 pip e 32 pip. Nessuna delle due esecuzioni ipotizzate viene presentata come realmente avvenuta.
Aggiungi 0.3 pip per un’esecuzione peggiore all’uscita e 0.7 pip di commissione lineare di andata e ritorno, ottenendo c=1.0 pip. Le coppie nette di perdita e guadagno diventano L_edge=15; W_edge=25 e L_mid=9; W_mid=31. I rapporti rendimento/rischio previsti sono 25/15=1.6666667 rispetto a 31/9=3.4444444. I corretti lati di quotazione di entrata e uscita incorporano già lo spread: non aggiungerlo di nuovo. Il margine ipotizzato non limita gap o slippage effettivi.
13. Dimensiona il rischio dichiarato e conserva le mancate esecuzioni
Per il contratto EURUSD illustrativo, contract=EUR100,000/lot; account=USD; pip_value=$10/pip/lot. Si imposta equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot. Il caso di entrata al limite dà floor_step(50/(15×10),0.01)=0.33 lot, una perdita netta prevista di $49.50 e un guadagno netto previsto all’obiettivo di $82.50.
Il caso al punto medio dà floor_step(50/(9×10),0.01)=0.55 lot, con perdita netta prevista di $49.50 e guadagno netto previsto di $170.50. Entrambi presuppongono limiti di volume compatibili, margine sufficiente, livelli protettivi accettati e i costi lineari dichiarati. Il rapporto ipotizzato più attraente non dimostra un valore atteso superiore: il punto medio potrebbe non essere raggiunto e l’esecuzione reale potrebbe differire. Conserva nel denominatore i casi mancati, scartati e scaduti invece di confrontare soltanto esecuzioni convenienti.
14. Separa aggregazione, dati mancanti e normali gap di apertura
Un FVG confronta le ombre esterne di tre candele consecutive; un normale gap di apertura descrive una discontinuità fra periodi quotati adiacenti. Non sostituire un’osservazione con l’altra. Candele mancanti, variazioni dello scarto orario del server o aggregazione in un altro timeframe possono cambiare la relazione fra le candele esterne. Registra flusso dati, lato di prezzo, limiti temporali e trattamento delle sessioni prima del confronto fra rilevatori.
Una candela successiva interamente sotto un intervallo rialzista non dimostra un percorso continuo attraverso di esso. La sua chiusura può invalidare l’ipotesi anche se i dati non consentono di ricostruire il passaggio quotato o negoziato. Segnala il percorso sconosciuto invece di inventare tick o un primo ritorno precedente. Anche ampiezza minima, limite del rapporto spread/ampiezza e filtri di impulso richiedono soglie e precisione dichiarate. Un rettangolo annidato di un pip non è automaticamente eseguibile.
15. Riproduci le classificazioni e conserva ogni registro originale
Il primo CSV contiene le otto candele M15 Bid originali A-H e la loro trasformazione ribassista speculare deterministica di otto candele, con aperture e chiusure UTC. La tabella seguente mostra solo il caso originale. Il secondo CSV contiene le tre osservazioni Bid/Ask indipendenti. Sono dati didattici fittizi, non campioni storici di mercato, resoconti di ordini o risultati di performance.
Mantieni in campi distinti identificativi delle candele, L e U originali, riconoscimento, identità del primo ritorno, profondità geometrica cumulata e regola di invalidazione scelta. Registra E-F-G separatamente e non cancellare mai l’invalidazione rialzista originale quando appare un altro rettangolo. Aggiungi richieste reali, esecuzioni e uscite protettive solo in presenza delle relative prove. Un caso non visitato o con dati mancanti ha bisogno del proprio stato, non di un risultato vincente ipotizzato.
Scarica le otto candele M15 Bid fittizie originali e le otto speculari (CSV)
Scarica le tre osservazioni indipendenti di quotazioni abbinate (CSV)
| Candela | Apertura UTC | Chiusura UTC | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|---|
| A | 08:00 | 08:15 | 1.30120 | 1.30200 | 1.30080 | 1.30180 |
| B | 08:15 | 08:30 | 1.30180 | 1.30480 | 1.30140 | 1.30440 |
| C | 08:30 | 08:45 | 1.30440 | 1.30500 | 1.30320 | 1.30460 |
| D | 08:45 | 09:00 | 1.30460 | 1.30480 | 1.30290 | 1.30360 |
| E | 09:00 | 09:15 | 1.30360 | 1.30380 | 1.30260 | 1.30300 |
| F | 09:15 | 09:30 | 1.30300 | 1.30310 | 1.30180 | 1.30220 |
| G | 09:30 | 09:45 | 1.30220 | 1.30250 | 1.30140 | 1.30170 |
| H | 09:45 | 10:00 | 1.30170 | 1.30400 | 1.30150 | 1.30350 |
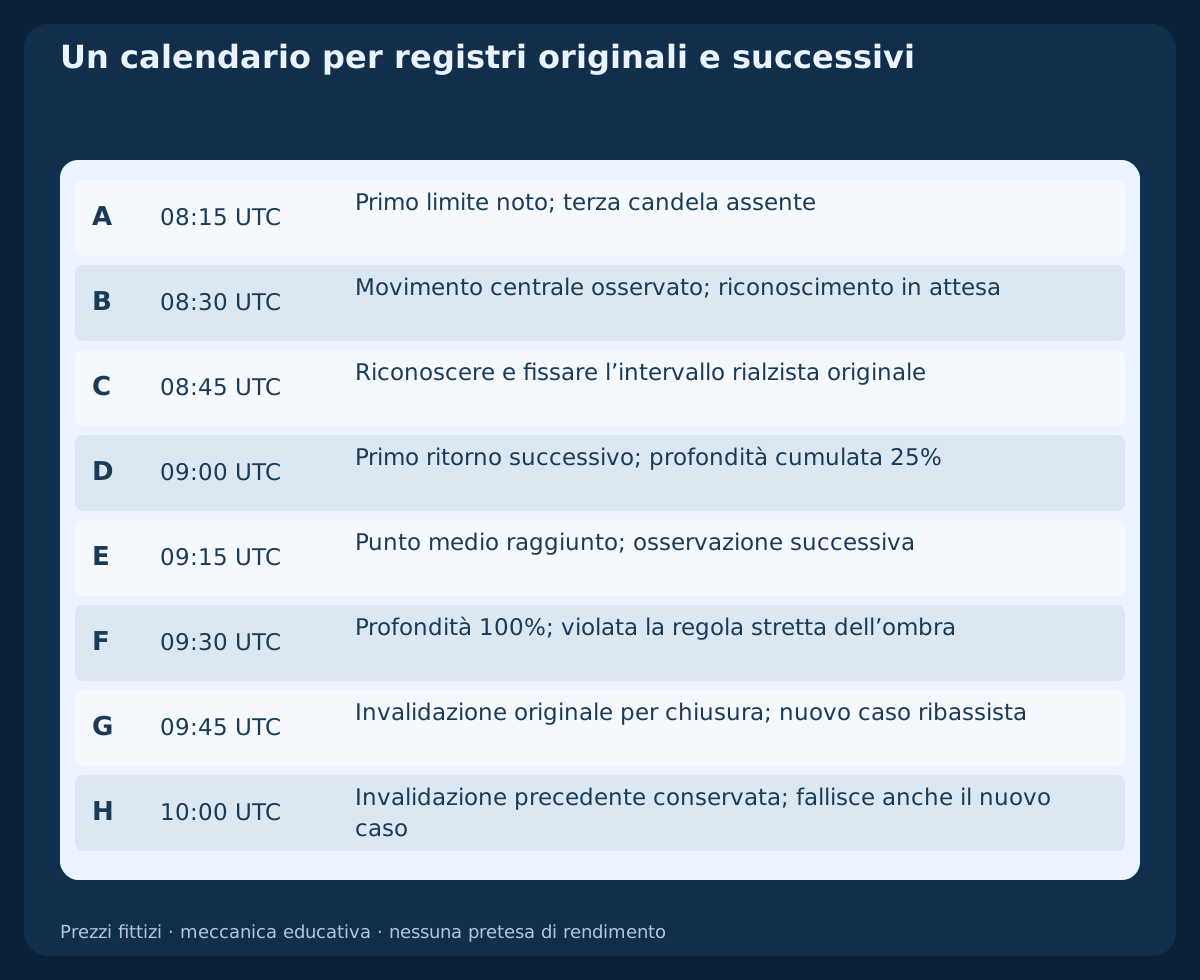
16. Confronta le definizioni su date e calendario comuni
Per confrontare regole di ombra e chiusura, parti dalle stesse date del rilevatore originale e conserva sia lo scarto iniziale sia le osservazioni successive. Per confrontare esecuzioni al limite e al punto medio, registra anche inserimento, finestre di attesa valide, condizioni del lato di quotazione, richieste respinte e mancate esecuzioni. Altrimenti le operazioni rimaste hanno denominatori diversi e un rapporto migliore fra esecuzioni supposte dice poco sul metodo completo.
Fissa le definizioni prima di esaminare i risultati, riserva dati cronologicamente successivi e verifica variazioni moderate di ampiezze, costi e tempi. Formazioni sovrapposte, esempi speculari e segnali di più timeframe possono condividere lo stesso movimento di prezzo. Tratta esplicitamente tale dipendenza. Una strategia completa richiede ancora permesso di entrata, uscite, limiti di esposizione e gestione dell’esecuzione incerta; questa guida offre un vocabolario di classificazione riproducibile, non la prova di un vantaggio redditizio.
Domande frequenti
Un FVG equivale a un gap di apertura del fine settimana?
No. Questa definizione confronta le ombre esterne di tre candele consecutive. La candela centrale può quotare prezzi attraverso l’intervallo. Una discontinuità di apertura è un’osservazione distinta e nessuna delle due etichette promette un ritorno.
Quando diventa noto il FVG illustrato?
Alla chiusura completa di C, alle 08:45 UTC. Il massimo di A e il movimento di B non anticipano il minimo definitivo di C. Il rettangolo può mostrare un’origine precedente, ma il riconoscimento non può essere retrodatato.
Un ritorno parziale significa che sono stati eseguiti ordini bancari?
No. La percentuale misura la profondità cumulata degli estremi quotati rispetto all’ampiezza originale. Non misura inventario istituzionale, volume scambiato, continuità del percorso di tick o esecuzione di un ordine.
Raggiungere il limite opposto invalida l’intervallo?
Solo se lo prevede la regola scelta. F lo supera con il minimo, ma chiude all’interno. Per questo le regole strette di ombra e chiusura vengono violate in momenti diversi; l’uguaglianza non soddisfa nessuno dei due confronti stretti.
Il punto medio è automaticamente un’entrata migliore?
No. È un riferimento aritmetico. Un’esecuzione supposta al punto medio può migliorare il rapporto mostrato mentre la condizione di prezzo non si verifica o l’ordine scade. Confronta campioni ammissibili completi, costi e prove di esecuzione, non esecuzioni selezionate.
Un contatto Bid prova l’esecuzione di una Buy Limit?
No. La condizione di prezzo della Buy Limit usa Ask e l’esecuzione reale richiede un ordine in attesa valido e una prova del broker. Una quotazione indipendente successiva non ripristina una zona già invalidata secondo la propria regola.
Fonti e note di ricerca
Figure, dati fittizi, convenzione di profondità cumulata e confronti di invalidazione sono esempi educativi originali con regole dichiarate. I riferimenti spiegano terminologia FVG e meccanica dei lati di quotazione, non la redditività di questi esempi.
- FxPro: geometria FVG di tre candele e limiti del concetto
- MetaTrader 4: tipi di ordine, Bid/Ask e attivazione delle protezioni
Guida educativa sui FVG. Candele Bid fittizie, trasformazione speculare deterministica e calcoli indipendenti con esecuzioni supposte; nessun ordine reale, backtest storico o redditività misurata.