

Un’ombra oltre un confine noto avvia soltanto questa ipotesi di inversione. Il modello originale separa uno sweep H1 concluso da una successiva rottura M15 di un livello fissato prima dello sweep, quindi richiede il primo retest seguente. Ogni fase ha una scadenza e motivi di rifiuto propri. Una mattinata inventata e la sua trasformazione ribassista dipendente spiegano la meccanica, senza risultati storici né prove di un vantaggio redditizio.
1. Definire un’ipotesi senza attribuire ordini nascosti
Per sweep si intende qui un’escursione misurabile oltre il confine seguita da una chiusura all’interno del range. Le candele Bid non identificano gli stop eseguiti di singoli operatori, le posizioni istituzionali o la causa del movimento. Rottura e retest aggiungono criteri di selezione, non prove indipendenti che l’inversione riuscirà. Un trend persistente o un altro sweep possono far fallire tutta la sequenza.
Usare normali barre EURUSD Bid di un unico feed, allineate agli intervalli UTC indicati. Le unità ipotizzate sono pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Verificare le specifiche effettive. Questa base di ricerca non seleziona ingressi tramite punto medio D1, FVG, Order Block, indicatori, notizie o filtri discrezionali di sessione. L’orario UTC fisso è una scelta sperimentale, senza indicare l’ora migliore per fare trading.
2. Fissare sei barre H1 e un livello interno precedente
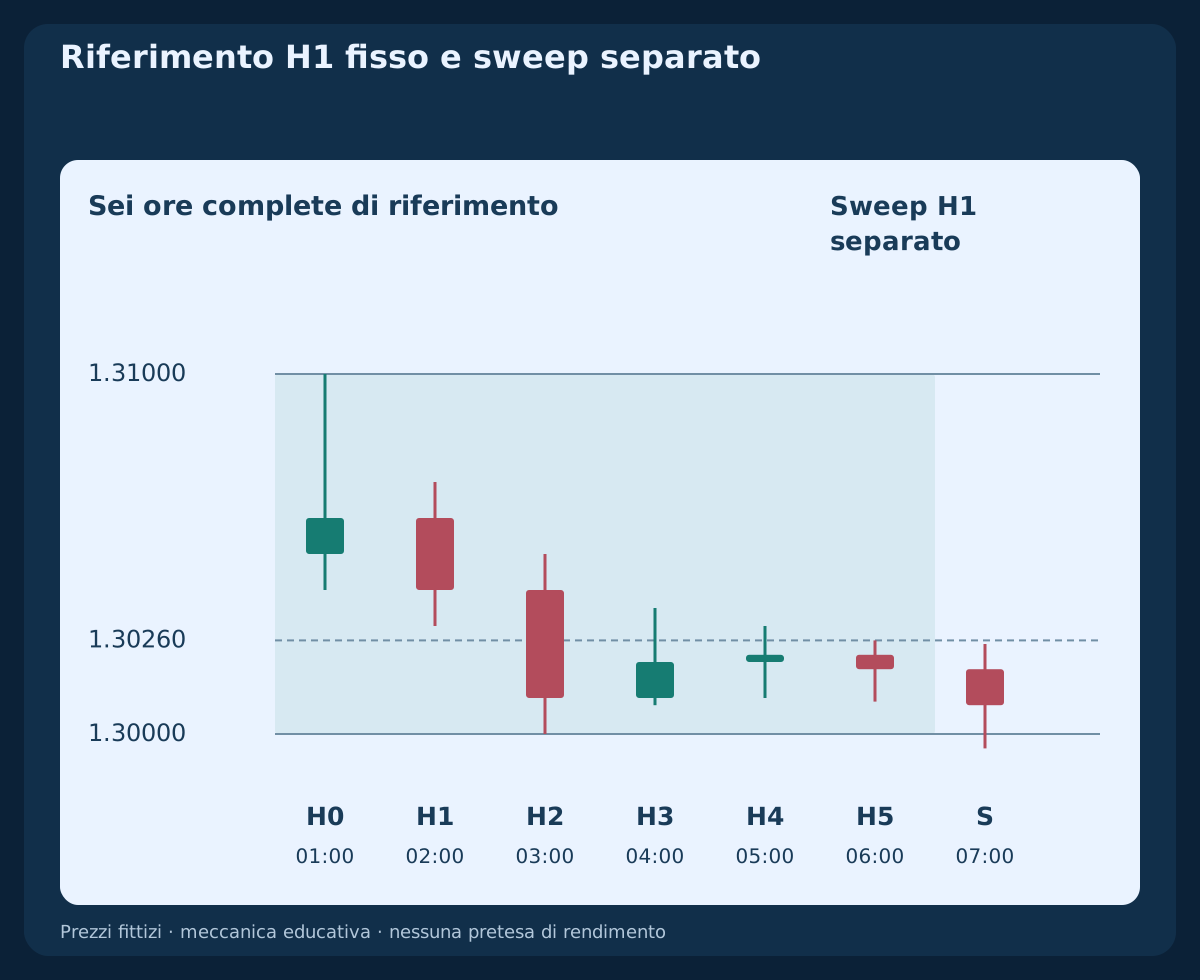
Dal lunedì al venerdì UTC, fissare i sei intervalli completi 00:00–06:00 UTC dopo la fine prevista. Calcolare L=min(Low); U=max(High); W=U−L sulle sei barre e richiedere 60≤W/pip≤160. Le estremità restano immutate per quella data. Intervalli assenti o una mappatura UTC inaffidabile disabilitano il giorno; non sostituire una barra vicina o una sessione abbreviata.
Per BUY impostare K=High(05:00–06:00 H1) e richiedere 0.25≤(K−L)/W≤0.50. SELL usa invece il minimo della stessa barra con 0.50≤(K−L)/W≤0.75. Sono livelli interni già fissati, non pivot confermati retrospettivamente. Nell’esempio originale vale L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Le etichette del broker devono corrispondere esattamente a UTC: ricostruire barre allineate da dati sufficienti oppure disabilitare il modello.
3. Valutare solo lo sweep H1 programmato
L’unica candidata S copre 06:00–07:00 UTC. La sua valutazione consuma l’opportunità giornaliera anche in caso di rifiuto o dati mancanti. BUY richiede 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. Il minimo violato viene recuperato senza che S abbia già superato il massimo interno. S non deve necessariamente avere corpo rialzista. Nessun’altra H1 la sostituisce quel giorno.
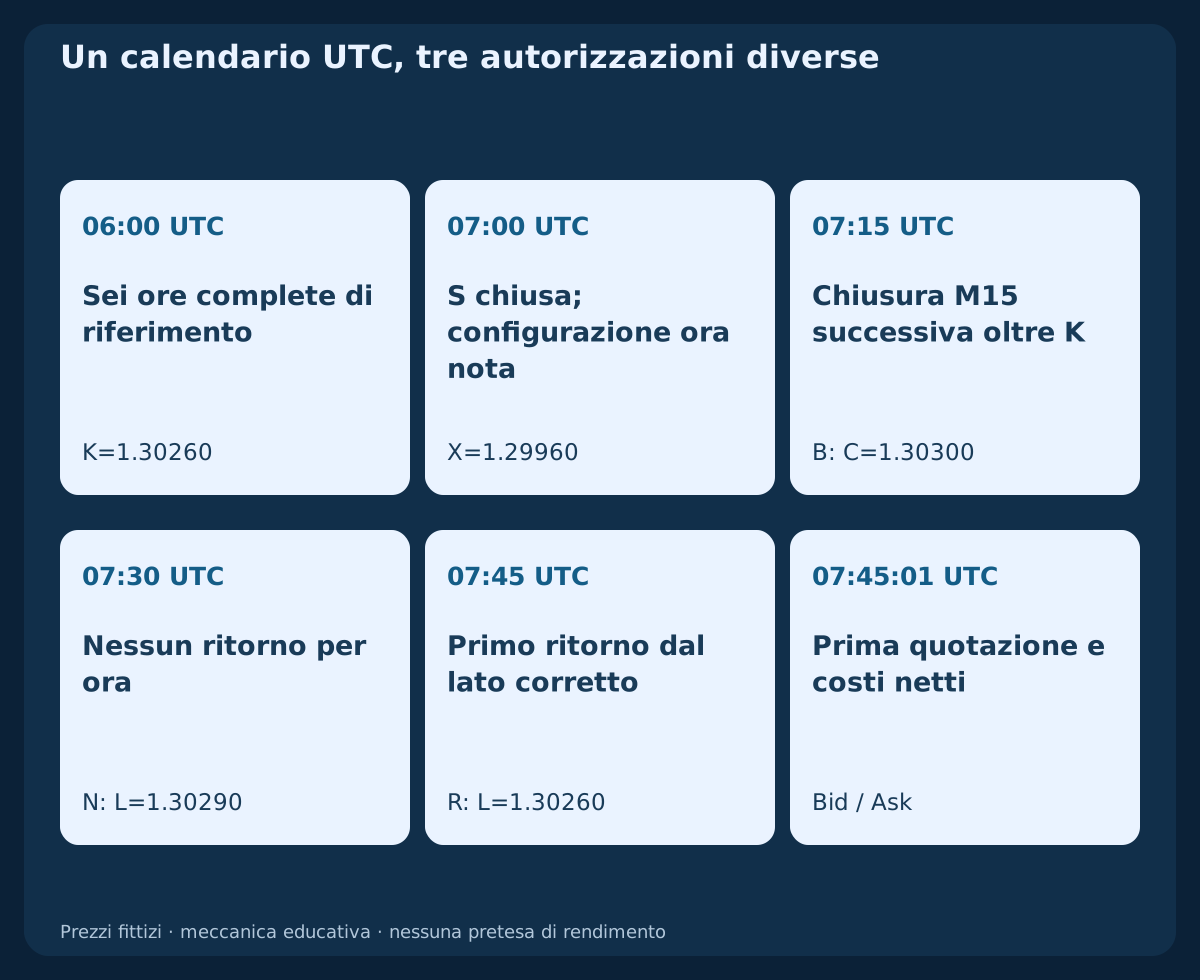
Per BUY fissare X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. I dati inventati danno Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, uno sweep di quattro pip. Quindi X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. La configurazione è riconoscibile solo dopo la chiusura di S alle 07:00 UTC. Prima del riconoscimento verificare che nell’intero conto non esistano posizioni né ordini pendenti EURUSD; altrimenti consumare il giorno.
4. Attendere una rottura M15 chiusa separatamente
Le sole chiusure di conferma sono 07:15,07:30,07:45 UTC. BUY sceglie la prima chiusura completa che soddisfa Close(B)>K+1 pip. La prima rottura deve anche essere rialzista, Close(B)>Open(B), e rispettare Close(B)−K≤8 pip. L’uguaglianza alla soglia di un pip non conferma; quella al limite di otto pip è ammessa. Se la prima rottura viola un altro criterio, rifiutarla definitivamente senza scegliere una chiusura successiva.
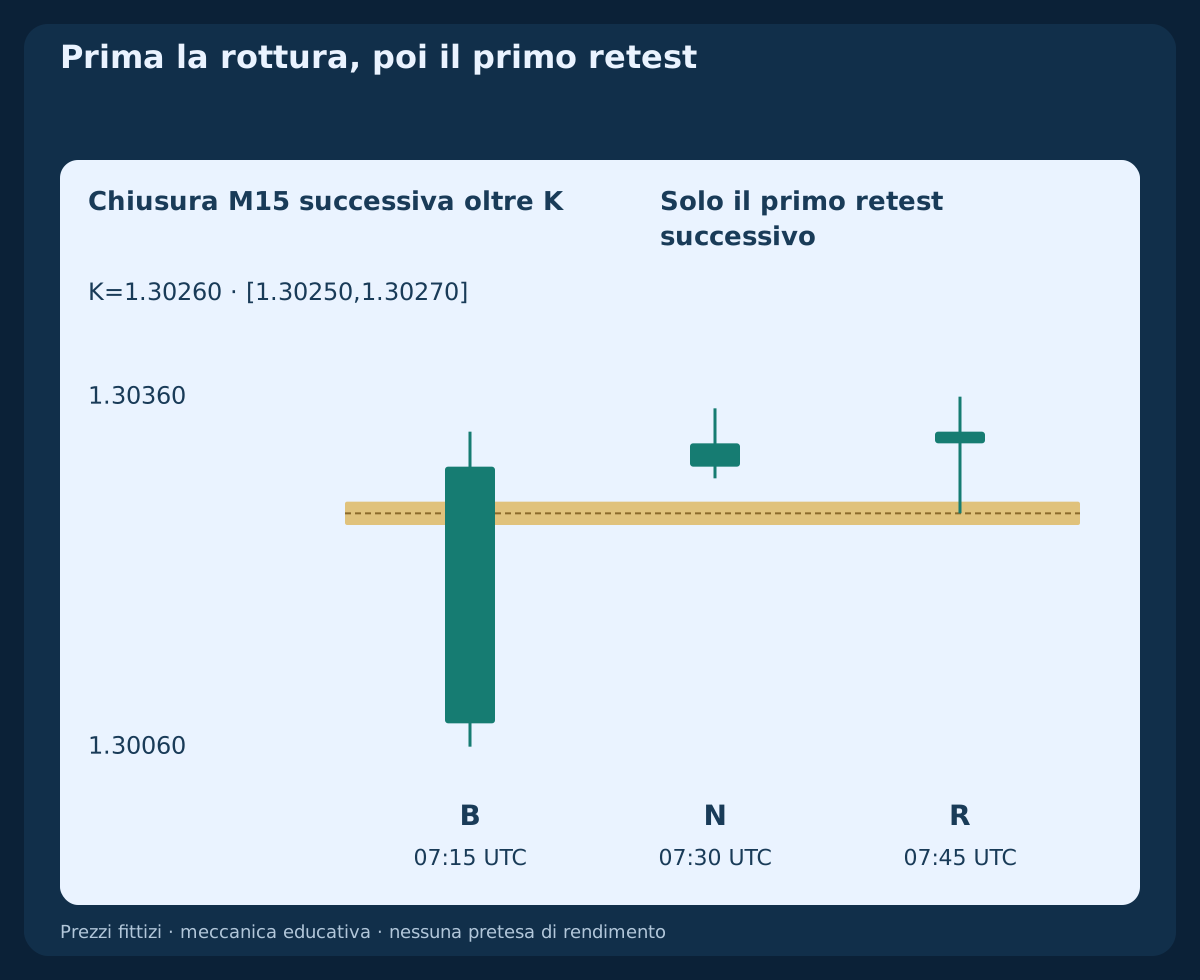
Applicare prima i veti pre-ingresso a ogni osservazione successiva a S fino a B inclusa. Se non avviene una rottura nelle tre chiusure previste, la configurazione scade. Nel caso fittizio B chiude alle 07:15 UTC con Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, quattro pip sopra K. Il suo attraversamento genera la rottura; non è un retest successivo e non autorizza ancora un ingresso immediato.
5. Usare soltanto il primo retest successivo
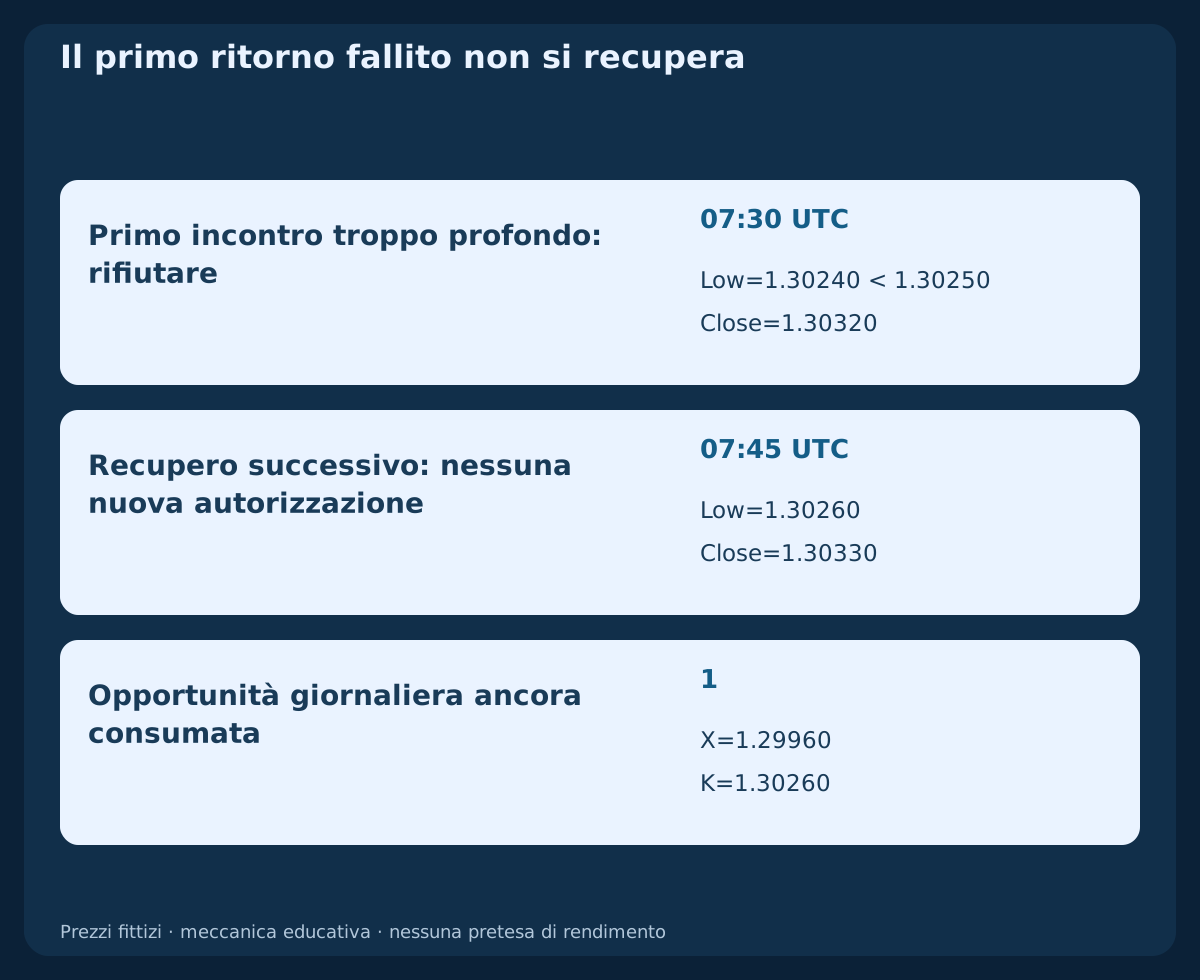
Dopo B esaminare esattamente le tre barre M15 consecutive seguenti. La fascia BUY fissa è [K−1 pip,K+1 pip]=[1.30250,1.30270]. La prima barra con Open≤K+1 pip or Low≤K+1 pip è il primo incontro, anche se apre con un gap sotto la fascia. Richiedere Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, corpo rialzista e Close(R)−K≤8 pip. Una penetrazione eccessiva o un’apertura dal lato sbagliato consuma l’occasione anche con una bella chiusura.
N chiude alle 07:30 UTC con Low(N)=1.30290, quindi non è ancora un ritorno. R chiude alle 07:45 UTC con Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330. È il primo incontro dal lato corretto e supera i test di chiusura. Se B arrivasse all’ultima chiusura di conferma, il retest potrebbe chiudere al più tardi alle 08:30 UTC. La terza chiusura ammessa è inclusa; senza un primo incontro valido, la configurazione scade.
6. Dare precedenza all’invalidazione sui segnali
Dalla chiusura di S all’invio, BUY si annulla se un Bid successivamente osservato raggiunge Bid≤X or Bid≥TP_Bid. Applicare gli stessi limiti agli estremi M15 completi dopo S, inclusi B, attesa e R, e alle quotazioni già osservate della barra in formazione al momento dell’invio. L’uguaglianza annulla. Una barra che tocca X e chiude oltre la soglia viene rifiutata senza ipotizzare un ordine favorevole degli eventi intrabar.
Annullamento, prima rottura o primo retest non validi, prima quotazione inadatta, scadenza e dati necessari mancanti sono stati definitivi per quella data UTC. Un recupero non riattiva la vecchia configurazione. Non ridisegnare X, K, fascia o target. La data nuova richiede sei nuove ore complete e la propria S programmata; non trasferire la candidata precedente. Prima di operare un altro giorno, riconciliare anche qualsiasi esposizione vecchia o incerta.
7. Specificare SELL e rendere esplicite le uscite Ask
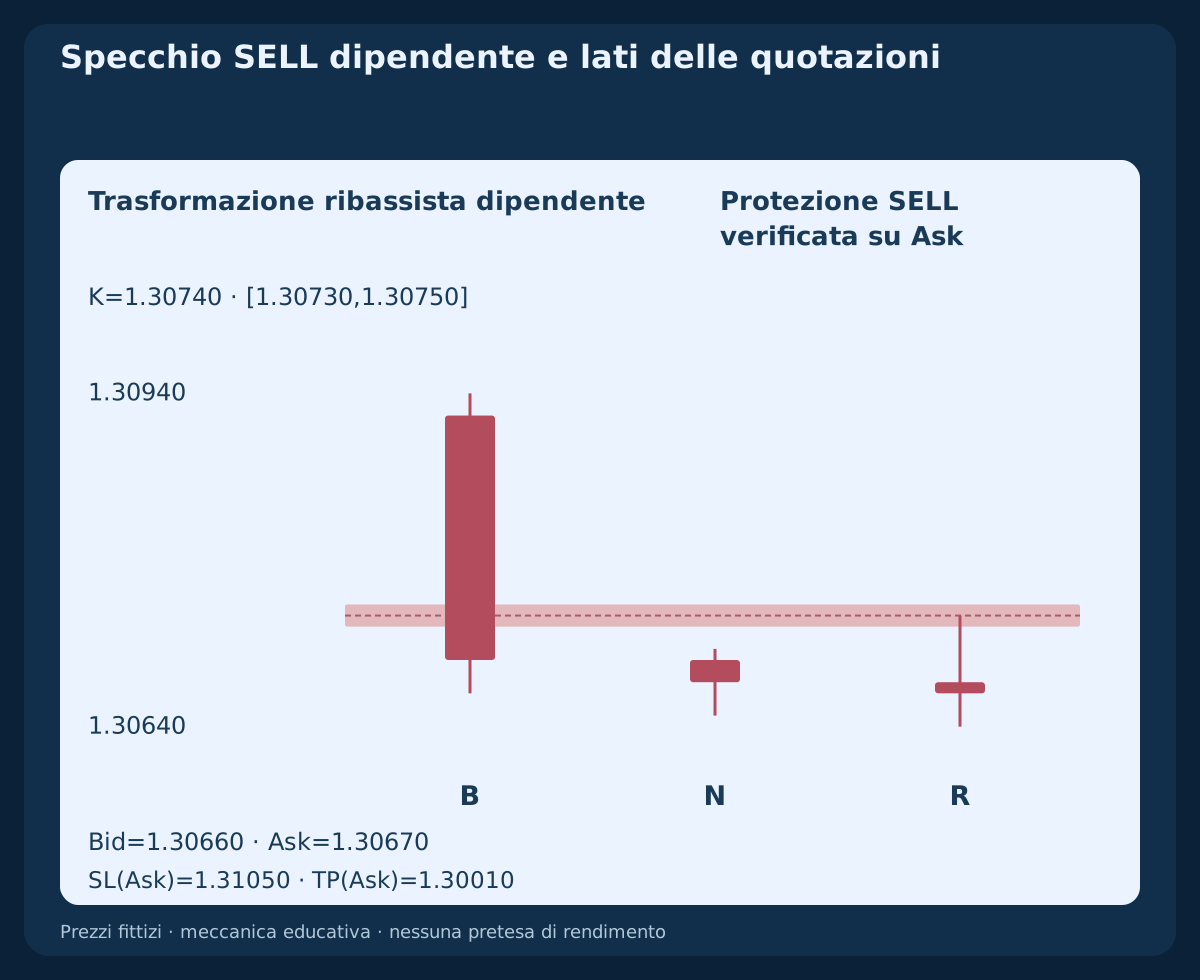
SELL richiede 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, con K al minimo H1 precedente a S. Fissare X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Scegliere la prima chiusura successiva Close(B)<K−1 pip, con corpo ribassista e K−Close(B)≤8 pip. Il primo incontro seguente soddisfa Open≥K−1 pip or High≥K−1 pip; servono apertura da sotto la fascia, massimo al suo interno, chiusura ribassista sotto di essa e lo stesso limite di otto pip.
Prima dell’ingresso, Bid≥X or Bid≤L+1 pip annulla SELL. La fascia rimane [K−1 pip,K+1 pip]. SELL apre su Bid ed esce su Ask; i prezzi numerici fissi di protezione non ricostruiscono massimi Ask storici. La trasformazione dipendente p′=2.61000−p scambia massimo e minimo Bid e produce K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. La coppia di quotazioni è riflessa separatamente scambiando Bid e Ask. Il grafico speculare non rappresenta un altro campione di mercato indipendente.
8. Esaminare la prima quotazione dopo la disponibilità del retest
Usare la prima coppia Bid/Ask del simbolo ricevuta dopo che i dati completi di R sono disponibili, strettamente dopo la chiusura prevista di R. All’invio richiedere R_close<t_quote≤t_submit<R_close+15 seconds e 0≤t_submit−t_quote≤2 seconds con orologi verificati. Perdere la prima quotazione, non poter verificare l’ordine temporale o ricevere tardi i dati annulla; non cercare un prezzo migliore. Servono Bid positivo e negoziabile sotto Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip e assenza di veti.
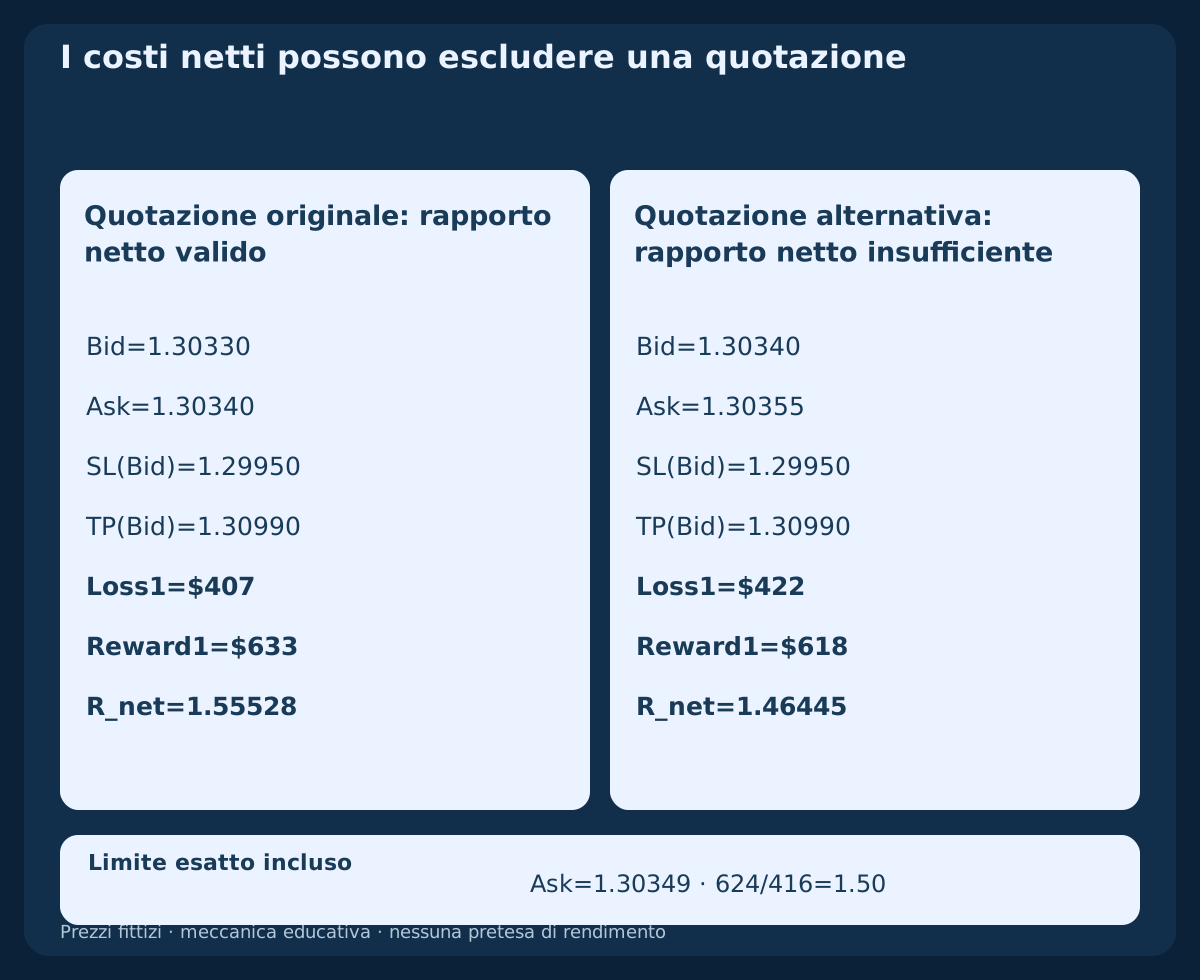
BUY usa l’Ask quotato e SELL il Bid. La prima quotazione originale è 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Verificare permessi, griglia tick, distanze minime, limiti di volume, margine e rischio disponibile. Una distanza minima stop segnalata come zero non garantisce accettazione. Il modello consente soltanto una richiesta a mercato con entrambe le protezioni fisse allegate e supportate all’apertura. Se occorre aprire senza protezione e modificarla dopo, saltare l’operazione.
9. Includere entrambe le riserve di esecuzione prima del rapporto
Per questo esempio USD ipotizzare pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verificare tariffe e costi di mantenimento reali e sostituire gli input prima del test. dSL e dTP sono distanze positive in pip dalla quotazione di ingresso allo stop e al target fissi sul lato di prezzo eseguibile. Definire Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 e richiedere stime positive con Reward1/Loss1≥1.50, confrontando la precisione completa.
La quotazione BUY ammessa dà dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. La distanza tra Ask di ingresso e Bid di uscita comprende già l’effetto dello spread; non aggiungerlo di nuovo. Le riserve sono ipotesi di pianificazione, non limiti dello slippage. Un rapporto lordo favorevole, spread ridotto o retest confermato non possono superare il rifiuto del rapporto netto.
10. Arrotondare il rischio per difetto e rifiutare un prezzo peggiore
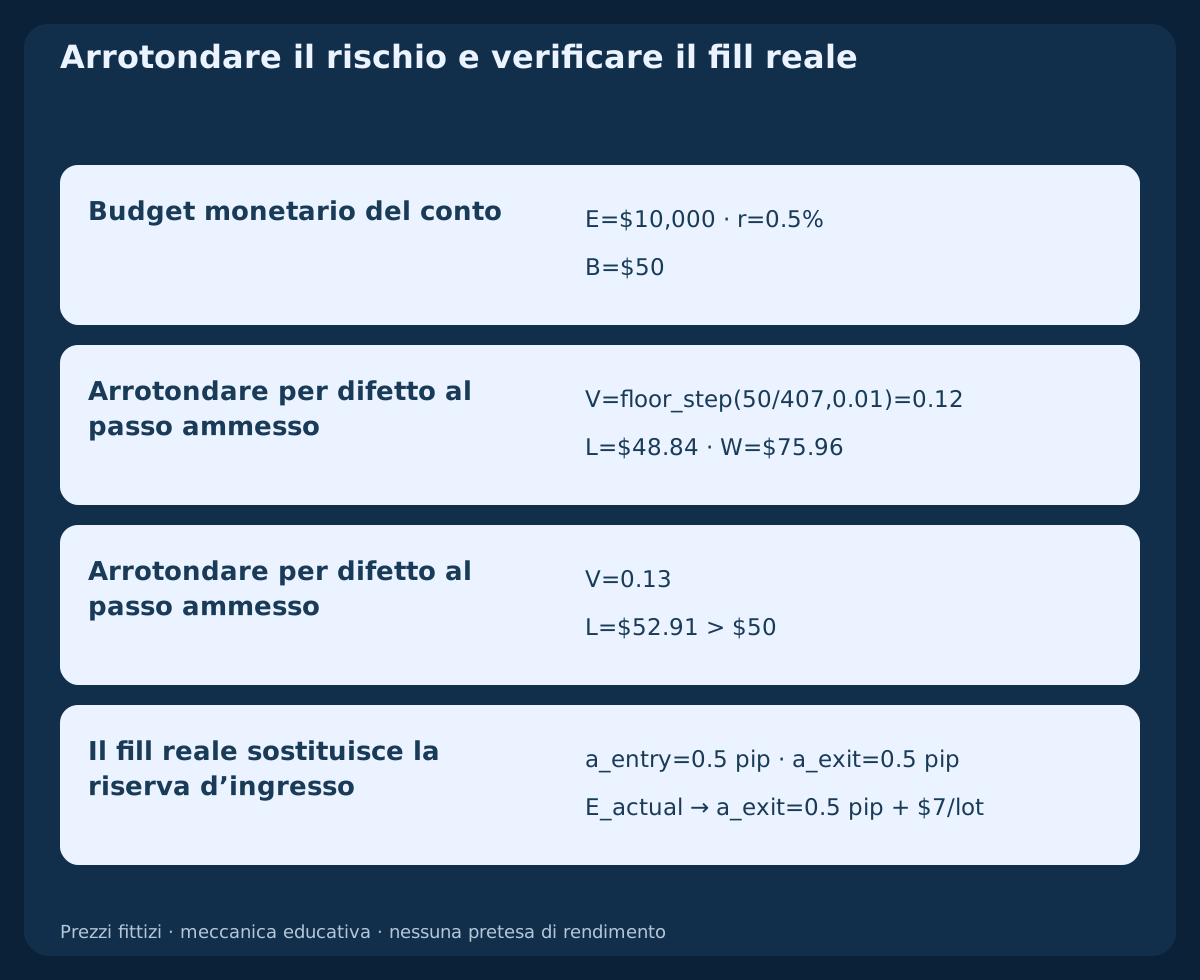
Usare Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Rischio esistente sconosciuto blocca l’ingresso; non possono esserci posizioni né ordini pendenti EURUSD. Con equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arrotondare per difetto V=floor_step(Budget/Loss1,0.01)=0.12 lot. La perdita prevista è 0.12×407=$48.84 e il guadagno obiettivo previsto 0.12×633=$75.96. Il passo successivo 0.13×407=$52.91 supera il budget. Se il volume è sotto il minimo, saltare l’ingresso.
Una prima quotazione alternativa, Bid=1.30340; Ask=1.30355, rispetta i limiti di spread e deriva Bid ma produce Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Rifiutare il giorno senza muovere stop o target. Ai prezzi e costi originali, Ask=1.30349 dà esattamente 624/416=1.50; il tick seguente Ask=1.30350 fallisce. Sono casi aritmetici alternativi, non prezzi successivi tra cui scegliere.
11. Inviare una sola volta e riconciliare il risultato reale
Salvare identità della candidata UTC, livelli fissi e diritto di invio consumato prima dell’unica richiesta protetta. Anche un rifiuto definitivo consuma il giorno. Una risposta incerta non prova il fallimento né permette un altro invio: bloccare nuova esposizione, controllare ordini, eseguiti e stato del conto, risolvendo prima la stessa richiesta. Un riavvio ripristina stato e scadenze, non un nuovo tentativo.
Dopo il fill confermato verificare entrambe le protezioni e la quantità effettiva. Ricalcolare perdita e guadagno dal prezzo reale usando soltanto exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Il fill sostituisce la riserva d’ingresso, che non va contata due volte. Se il movimento avverso supera 0.5 pip, il rischio ricalcolato eccede il budget salvato, il rapporto netto scende sotto 1.50 o manca una protezione valida, richiedere chiusura totale alla prima quotazione negoziabile. Conservare la protezione accettata fino alla conferma della chiusura. Registrare l’interruzione e tutti i costi; anche una chiusura incerta va riconciliata.
12. Conservare uscite fisse e scadenza UTC
Altrimenti mantenere SL e TP iniziali senza trailing, pareggio, uscite parziali, mediazioni o inversioni automatiche. Un’esecuzione protettiva precedente confermata ha priorità. Se la posizione è ancora aperta, richiedere chiusura integrale alla prima quotazione negoziabile da 10:00 UTC della data della configurazione: Bid per BUY e Ask per SELL. Dopo l’ingresso non si aggiungono uscite strutturali o a chiusura candela. Il veto X preliminare non diventa un’uscita aggiuntiva.
Un’interruzione non sposta il termine. Al ritorno delle quotazioni riconciliare prima e chiudere la posizione residua appena possibile. Se monitoraggio necessario o corrispondenza temporale diventano inaffidabili prima, mantenere protezione e richiedere chiusura quando possibile. Protezioni ordinarie, uscite temporali, riserve e budget non garantiscono una perdita reale massima.
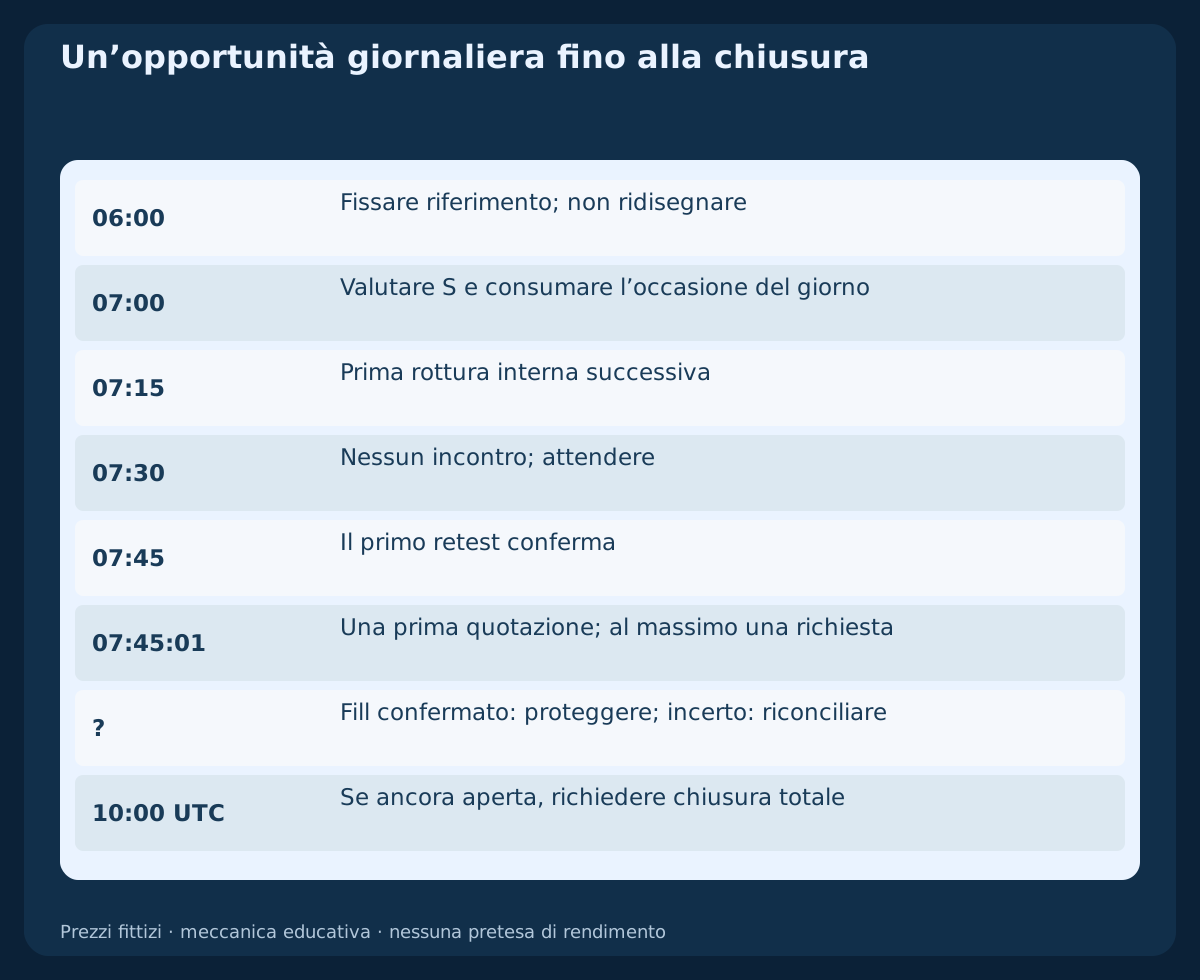
13. Seguire la mattinata originale e il suo specchio dipendente
La tabella riunisce sei H1 di riferimento inventate, S e la sequenza M15 B–N–R. Il primo CSV aggiunge le quattro componenti M15 dell’ultima ora di riferimento e dell’ora dello sweep, oltre al riflesso ribassista deterministico. Il secondo contiene quotazione ammessa, alternativa rifiutata e coppia speculare dipendente. Non sono tick storici né rendiconti di esecuzione del broker.
Ipotizzare un fill BUY esattamente a Ask=1.30340; V=0.12 lot solo per illustrare i conti. Uno stop eseguito esattamente a Bid=1.29950 genera $46.80 di perdita di prezzo più $0.84 di commissione: $47.64 prima di ulteriore slippage o addebiti. Un target esatto a Bid=1.30990 darebbe invece $78.00−$0.84=$77.16. Sono esiti ipotetici mutuamente esclusivi, non le stime con riserve né risultati reali. Non è fornito alcun percorso futuro di uscita.
Scarica barre H1/M15 fittizie e specchio ribassista dipendente (CSV)
Scarica tre casi aritmetici con coppie Bid/Ask (CSV)
| Barra | Periodo | Apertura UTC | Chiusura UTC | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Conservare il primo ritorno rifiutato e separare i lati di prezzo
In un controesempio separato sostituire N con un primo incontro che apre a 1.30300, raggiunge Low=1.30240 e chiude rialzista a 1.30320. Il minimo è sotto il limite inferiore fisso 1.30250: rifiutare anche se X resta intatto. Una successiva R apparentemente valida è solo osservazione di ricerca e non diventa un nuovo primo retest. Questa alternativa non aggiunge eventi al CSV originale.
La coppia di quotazioni speculare è Bid=1.30660; Ask=1.30670. SELL ha 39 pip di rischio di prezzo fino allo stop Ask fisso e 65 pip di rendimento potenziale fino al target Ask. Il grafico Bid non prova quale protezione Ask sia scattata per prima. Un gap attraverso tutta la fascia non dimostra un retest dal lato corretto; sequenza ambigua o dati mancanti del lato necessario devono restare segnalati.
15. Riprodurre ogni orologio e conservare l’intero denominatore
Registrare data UTC, riferimento, identità K, disponibilità S, X/SL/TP fissi, finestre, prima rottura, primo incontro, veto, prima quotazione e tempi di ricezione e invio. Aggiungere identità della richiesta, fill reali, protezioni, costi e conferme di uscita solo quando esistono. Conservare casi invalidi, scaduti, persi, rifiutati e interrotti insieme ai trade accettati, senza selezionare solo retest attraenti.
Un’implementazione storica deve stabilire quali barre fossero complete a ogni decisione. In MT4 shift 0 è in formazione e l’etichetta indica l’apertura; una ricerca della barra vicina oltre una lacuna non ripara i dati. Ricostruire intervalli UTC verificati e usare Bid/Ask storici pertinenti per ordinare gli eventi intrabar. OHLC non risolve stop e target nella stessa candela. Segnalare l’ambiguità ed eseguire una sensibilità conservativa distinta, senza scegliere il percorso favorevole.
16. Testare la base dichiarata prima di aggiungere filtri
Fissare orari, range di sei ore, ampiezza e frazioni K, profondità dello sweep, finestre tre più tre, fascia, costi e opportunità giornaliera prima dei risultati. Usare date comuni per le varianti e riservare un periodo cronologico successivo. Provare ampiezze, buffer, orari e costi vicini senza scegliere soltanto il caso migliore. Riflesso e condizioni di prezzo sovrapposte sono dipendenti, non osservazioni extra o voti indipendenti.
Verificare l’implementazione in demo prospettica, inclusi gap, protezioni respinte, recupero da riavvii e risposte incerte. Riportare aspettativa netta, drawdown, serie perdenti, mancate entrate e problemi esecutivi prima di un uso pratico. Grafici e aritmetica rendono riproducibile la base; non sono forniti backtest, percentuale di successo, aspettativa misurata o raccomandazioni operative. Aggiungere FVG, trend o notizie crea una nuova versione che richiede una nuova valutazione intatta.
Domande frequenti
Uno sweep dimostra che le banche hanno raccolto stop?
No. La definizione usa prezzi quotati e un recupero chiuso. Non identifica operatori, volume eseguito o cause.
Lo sweep H1 può anche confermare M15?
No. Il contesto è noto solo dopo 07:00 UTC; la conferma è un’altra barra M15 successiva chiusa rispetto al K precedente allo sweep.
Un secondo retest migliore può salvare il primo?
No. Il primo incontro consuma il giorno anche se profondità, lato di apertura, chiusura o esecuzione falliscono. Un recupero non lo riavvia.
Perché SELL richiede Ask per le uscite?
SELL apre su Bid e chiude su Ask. OHLC Bid e spread attuale non ricostruiscono attivazioni Ask storiche né provano il fill.
La perdita prevista di $48.84 è garantita?
No. Comprende riserve e costi lineari dichiarati. Gap, slippage maggiore, protezione fallita o chiusura tardiva possono superare il budget.
Cosa succede dopo una risposta d’ingresso incerta?
Il modello blocca altre entrate e riconcilia la richiesta originale con i registri del broker e del conto. Non reinvia perché manca la risposta.
Fonti e note di ricerca
Regole, finestre UTC, soglie, barre inventate e schemi sono scelte di ricerca originali. I riferimenti ufficiali verificano quotazioni e ordini, senza approvare la strategia né dimostrarne la redditività.
- MetaTrader 4: tipi di ordine, Bid/Ask e attivazioni delle protezioni
- MetaQuotes MQL4: richieste a mercato e vincoli del broker
Specifica educativa. Barre fittizie, specchio dipendente e contabilità ipotetica; nessun EA pronto, backtest storico o redditività misurata.