

Un livello può reggere alla prima visita e cedere alla successiva. Qui la domanda è precisa: dopo il primo rifiuto e un allontanamento completato, il retest immediato si ferma prima del primo estremo e chiude oltre la candela di allontanamento? La sequenza rende riproducibile l'ipotesi, senza dimostrare che compratori o venditori manterranno il controllo.
È una base di ricerca originale, senza redditività dimostrata. Diversamente da una pin bar, non richiede un rapporto ombra/corpo. Diversamente da breakout e retest, non richiede chiusure esterne. La strategia generale su supporti e resistenze dà contesto; la Strategia 1 verifica una diversa ipotesi di trend e RSI.
1. Fissa mercato e un candidato al giorno
Usa candele EURUSD H1 Bid, pip 0.0001 e tick illustrativo 0.00001; verifica le specifiche reali del simbolo. Segui il calendario D1 del broker, non la mezzanotte locale. Richiedi 24 intervalli H1 consecutivi completati che terminino esattamente alla nuova apertura D1, D. Storico mancante, gap del fine settimana o calendario incoerente disabilitano l'intera giornata. Nessun oscillatore o filtro di trend superiore, sessione o notizie viene aggiunto.
Alla prima quotazione del simbolo che stabilisce la nuova candela D1, fissa il riferimento seguente. Resta senza posizioni e richiedi assenza di posizioni e ordini pendenti EURUSD in tutto il conto in A e all'invio. A è la prima candela H1 del giorno il cui minimo raggiunge il bordo superiore del supporto o il cui massimo raggiunge quello inferiore della resistenza. La prima visita consuma l'unico candidato giornaliero anche se fallisce. Non scegliere una visita successiva più gradevole né portare una sequenza incompleta al giorno seguente.
2. Fissa livelli e fasce prima della prima visita
Dalle 24 candele H1 completate calcola L = min(Low), U = max(High) e W = U − L. W deve essere fra 40 e 120 pip inclusi e l'ultima chiusura di riferimento dentro [L + 0.25 × W, U − 0.25 × W], estremi inclusi. Il supporto è [L − 0.00020, L + 0.00020], la resistenza [U − 0.00020, U + 0.00020]. Restano fissi per la giornata; massimi e minimi successivi non li ridisegnano.
Una candela che raggiunge entrambe le fasce esclude il giorno, come un superamento del bordo esterno della fascia visitata. L'uguaglianza sul bordo esterno è ammessa, il superamento no. In BUY, un massimo di A, M o R che raggiunge il bordo vicino opposto U − 0.00020 esclude la sequenza. SELL riflette la regola in L + 0.00020. Questi veti precedono qualsiasi conferma.
3. Definisci la prima visita A al supporto
Per BUY il minimo di A è dentro il supporto, mentre apertura e chiusura sono strettamente sopra L + 0.00020. A non richiede corpo rialzista né forma di pin bar. Devono passare tutte le verifiche sulla prima visita e sul bordo opposto. A non è ancora un ordine: le due specifiche candele successive devono completare la sequenza.
Alla chiusura di A fissa stop Bid S = Low(A) − 0.00020 e target Bid Tp = U − 0.00020, entrambi arrotondati per difetto al tick valido. Lo stop dipende dal primo test, non dal successivo minimo migliore. Il target è il bordo vicino opposto, non una proiezione del movimento. Non stringere S né spostare Tp per migliorare il rapporto finale dopo i costi.
4. Richiedi M e poi l'immediato secondo test R
M è esattamente la successiva candela H1 consecutiva completata dopo A. Richiedi Low(M) > L + 0.00020 e High(M) < Tp. R è esattamente la successiva dopo M. Il suo minimo deve essere nel supporto e strettamente sopra Low(A); R deve essere rialzista e rispettare Close(R) > High(M), con High(R) < Tp. L'uguaglianza al minimo migliore o alla soglia di chiusura fallisce. Non esistono ulteriori candele d'attesa.
Su M e R annulla prima se il minimo Bid raggiunge/scende sotto S o il massimo raggiunge/supera Tp; applica poi le condizioni della sequenza. Intervallo mancante, geometria errata, candela immediata non valida o nuovo giorno del broker consumano definitivamente il candidato. R deve chiudere nella stessa candela D1 di A. Una chiusura tardiva non lo recupera. Conferma con R completata; nessuna esecuzione retrospettiva alla sua chiusura.
5. Rispecchia SELL e converti esplicitamente il lato di uscita
Per SELL il massimo di A è nella resistenza; apertura e chiusura sono strettamente sotto U − 0.00020. Fissa tetto Bid V = High(A) + 0.00020 e target Bid proiettato P = L + 0.00020. M immediatamente successiva richiede High(M) < U − 0.00020 e Low(M) > P. R immediatamente successiva deve avere massimo nella resistenza e strettamente sotto High(A), corpo ribassista, Close(R) < Low(M) e Low(R) > P.
Su M e R un massimo Bid pari/superiore a V o minimo pari/inferiore a P pone prima il veto. SELL entra a Bid ed esce ad Ask: imposta Ask SL = V + 0.00020 e Ask TP = P + 0.00020, arrotondati per eccesso al tick valido. La conversione di 2 pip è una tolleranza del modello, non storico Ask osservato o previsione dello spread. Prova l'esecuzione con i reali flussi Bid/Ask pertinenti. L'unico candidato copre entrambe le direzioni insieme.
6. Esamina la prima quotazione; un tentativo protetto
Esamina e invia sulla prima quotazione del simbolo ricevuta dopo la chiusura di R, entro 15 secondi da tale chiusura e con età di ricezione massima 2 secondi all’invio su orologi verificati. Richiedi Bid negoziabile inferiore ad Ask, spread massimo 2 pip e abs(Bid − Close(R)) ≤ 0.00020. Ogni tocco Bid osservato dopo R dell’invalidazione o target proiettato prima dell’invio annulla. Prove mancanti o incoerenti bloccano l’ingresso; non attendere un prezzo migliore. La quotazione deve appartenere ancora allo stesso giorno del broker.
Controlla ordine dei prezzi fissi, tick, distanze del broker, permessi, margine ed esposizione combinata. Stabilisci SL/TP validi con l’ordine iniziale o non aprire. Un invio consuma A, anche con rifiuto o risposta incerta; riconcilia lo stato del broker prima di agire ancora. Dopo esecuzione confermata, ricalcola costi e perdita con l’ingresso effettivo. Limite violato o protezione assente richiede domanda di chiusura, registrazione dei costi e blocco di altri tentativi per A.
7. Segui la sequenza BUY inventata
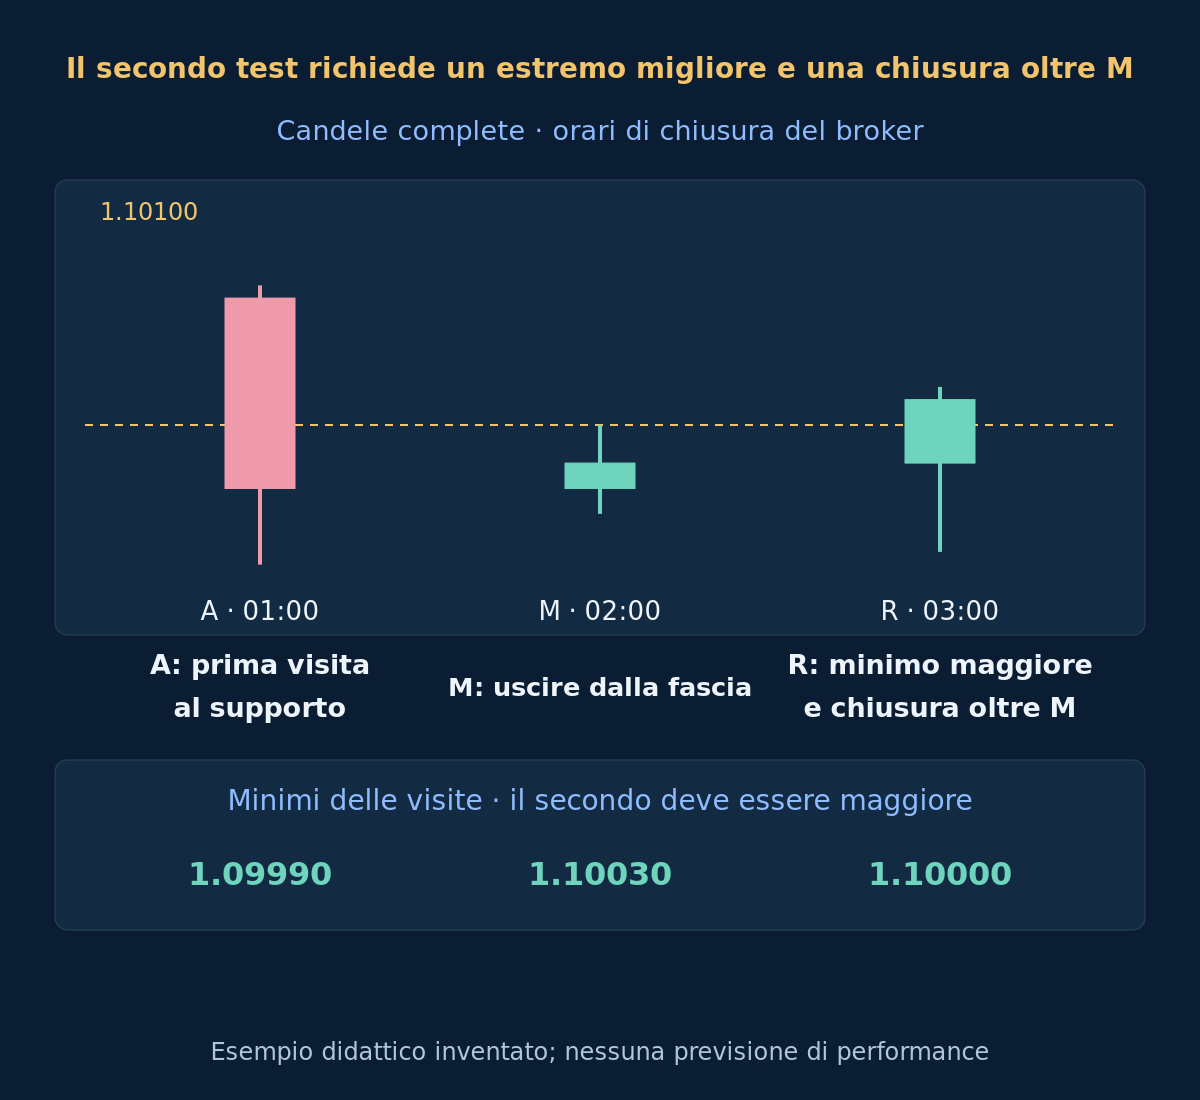
Un riferimento inventato di 24 candele fissa L a 1.10000 e U a 1.10400: W è 40 pip. L'ultima chiusura 1.10200 è nella metà centrale. Supporto [1.09980, 1.10020], resistenza [1.10380, 1.10420]. La tabella mostra le prime 3 candele H1 del giorno con orari di chiusura del broker. La ricetta facoltativa riproduce il riferimento.
| Candela · ora di chiusura | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
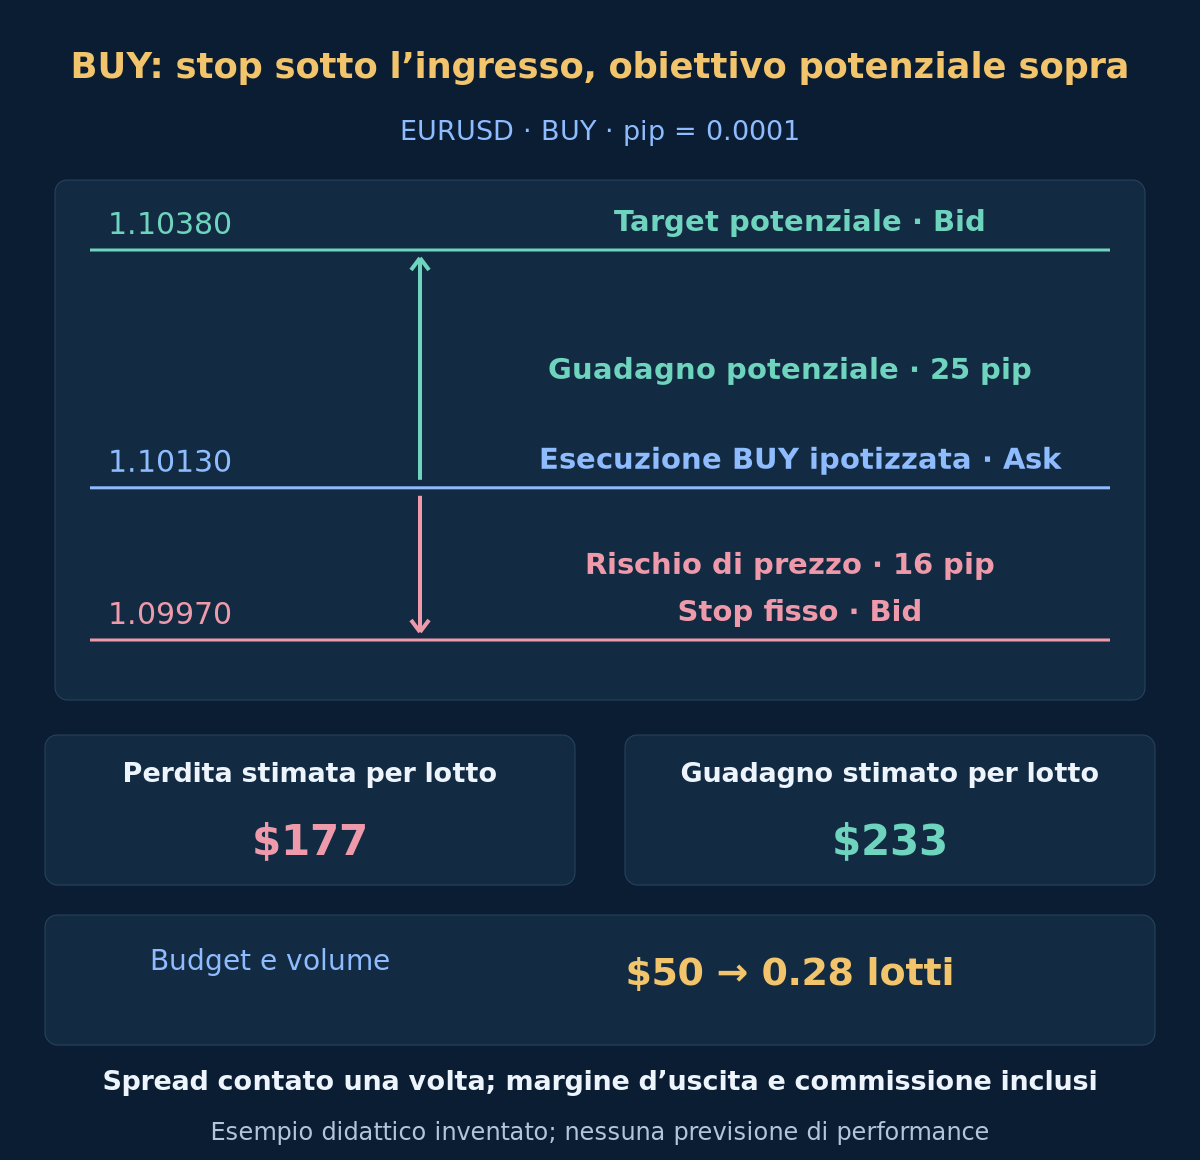
A è valida con minimo 1.09990; il minimo 1.10030 di M lascia il supporto. Il minimo 1.10000 di R è strettamente migliore di quello di A e la chiusura 1.10120 supera il massimo 1.10100 di M. Supponi validi gli altri controlli e prima quotazione alle 03:00:01 Bid 1.10120 / Ask 1.10130, con BUY eseguita ad Ask. S è 1.09970 e Tp 1.10380: rischio di prezzo 16 pip e guadagno potenziale 25 pip. Non viene fornito alcun esito successivo.
8. Includi i costi prima del dimensionamento
Limita la perdita pianificata per ingresso allo 0.5% dell’equity attuale e la perdita pianificata complessiva di posizioni e ordini pendenti all’1.0%. In USD usa Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Un rischio esistente ignoto blocca l’ingresso. Equity inventata di $10,000 senza rischio esistente dà budget $50. Assumi pip di $10 per lotto, commissione completa $7 per lotto, margine avverso d’uscita 1 pip e riserva di finanziamento $0. Con distanze eseguibili positive dSL e dTP in pip, definisci Loss1 = (dSL + 1) × 10 + 7 e Reward1 = (dTP − 1) × 10 − 7. Richiedi stime positive e Reward1 / Loss1 ≥ 1.25 senza arrotondamento. Sono ipotesi di pianificazione, non rischio consigliato o tetto garantito. Verifica tariffe e conversione effettive; vedi i costi di trading.
Qui Loss1 è $177 e Reward1 $233, rapporto circa 1.32. Con minimo e passo 0.01 lotto, arrotonda in basso a 0.28 lotti: perdita stimata $49.56 e guadagno $65.24. Il passo successivo 0.29 stima $51.33 di perdita e supera il budget. Se la prima quotazione fosse Bid 1.10140 / Ask 1.10150, spread e scostamento passerebbero ancora, ma Loss1 sarebbe $197 e Reward1 $213: rapporto circa 1.08 insufficiente. Scarta, anche quando il lotto minimo supera il budget. Lo spread è già nelle distanze eseguibili, non sommarlo due volte. Dopo l’esecuzione, la differenza di prezzo è nelle distanze ricalcolate; la riserva di 1 pip riguarda l’uscita restante. Segui le regole di rischio del conto.
Facoltativo: ricostruire range fisso e calcolo dei costi
Per ogni candela di riferimento usa tuple (Open, High, Low, Close). Ripeti questo blocco di 4 candele esattamente 6 volte su 24 intervalli H1 consecutivi terminati in D: [(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]. L'ultima chiusura si collega all'apertura di A. Sono OHLC sintetici, non esecuzioni storiche. Si mantiene la notazione decimale inglese.
Calcoli BUY: (1.10130 − 1.09970) / 0.0001 = 16; (1.10380 − 1.10130) / 0.0001 = 25; (16 + 1) × 10 + 7 = 177; (25 − 1) × 10 − 7 = 233; floor((50 / 177) / 0.01) × 0.01 = 0.28; 0.28 × 177 = 49.56; 0.28 × 233 = 65.24. Sono esiti stimati alternativi, non risultati realizzati.
9. Mantieni uscite fisse e rispetta il cambio di giorno
Mantieni SL/TP iniziali; nessun trailing, spostamento a pareggio, uscita parziale, mediazione, inversione automatica o uscita aggiuntiva a chiusura candela. Le precedenti esecuzioni protettive reali hanno priorità. Altrimenti richiedi chiusura totale al primo fra 8 ore trascorse dalla chiusura di R e successiva apertura D1 del broker, alla prima quotazione negoziabile: Bid per BUY, Ask per SELL. Con l'orologio invariato dell'esempio, il limite è 11:00.
Riconosci il nuovo giorno dal calendario dichiarato e dai timestamp D1 osservati, non dalla data del computer. Un'interruzione delle quotazioni non rinnova candidati o scadenze, anche se l'esecuzione può tardare. Se dati o corrispondenze temporali necessari sono inaffidabili, mantieni la protezione accettata e richiedi chiusura appena possibile. Riconcilia una chiusura incerta prima di altri ordini. Le richieste non sono esecuzioni; gap e costi possono superare la perdita pianificata.
10. Prova entrambe le visite senza scegliere i vincitori a posteriori
Riproduci cronologicamente giorno del broker, riferimento fisso, prima visita, M e R esatte, prima quotazione, risposte e uscite. Lo shift MT4 0 è in formazione; controlla aperture reali e disponibilità di dati completati senza chiamare giornalieri dati incompleti. Conserva i giorni esclusi per gap, ampiezza, prima visita, costi o vincoli del broker. Se OHLC non risolve l'ordine stop/target, usa dati più fini o conserva l'esito irrisolto con convenzione dichiarata. Vedi le pratiche di backtesting.
Confronta con un sistema di prima visita registrato separatamente, su date, costi e rischio uguali. Valuta se la seconda visita aggiunge valore dopo ritardo e occasioni perse. Registra ogni variante di ampiezza e scadenza. Riserva valutazione cronologica successiva e prove demo forward. I trend possono attraversare entrambi i test, i range sparire e i minimi migliori fallire. Non sono forniti backtest, percentuali di successo o valore atteso.
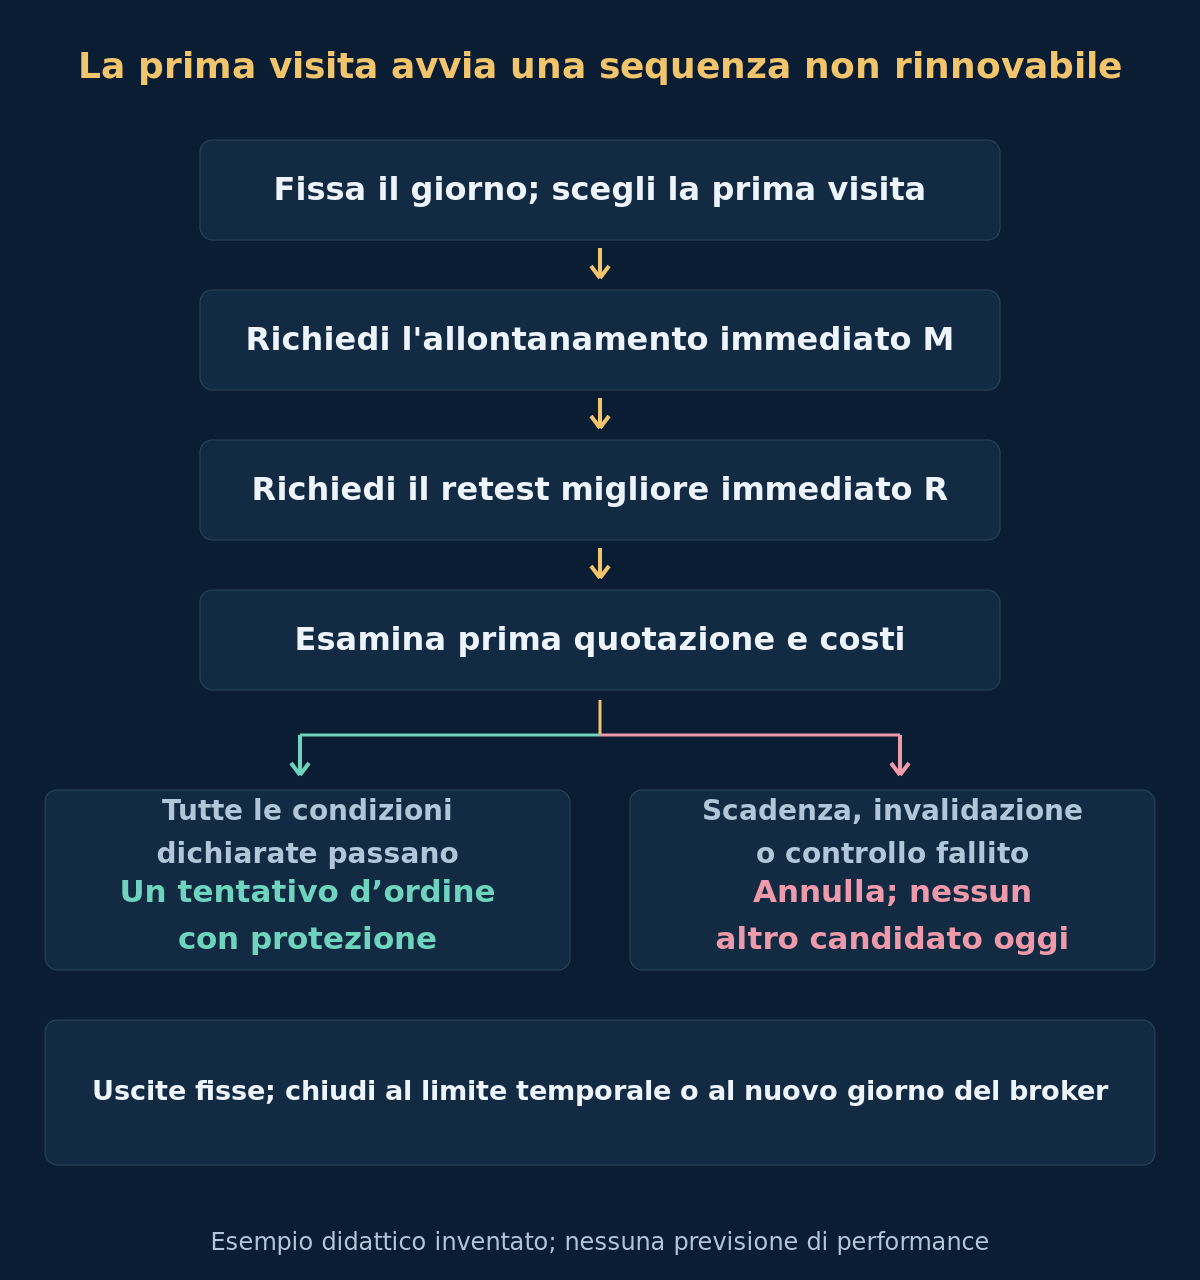
- Giorno del broker, 24 intervalli completati e range fisso sono validi.
- A è la prima visita delle due fasce considerate insieme; consuma il candidato.
- M si allontana subito; R ritesta subito con estremo strettamente migliore.
- R chiude oltre M; invalidazione e bordo opposto hanno priorità.
- Prima quotazione, protezione, costi, volume e rischio aggregato passano.
- Fallimenti, richieste, uscite protettive, temporali e di giornata sono registrati.
11. Domande sul secondo test
Un secondo minimo maggiore dimostra che il supporto reggerà?
No. Descrive la sequenza completata, non domanda nascosta o un esito futuro. L'ipotesi richiede confronto con una prima visita equivalente dopo tutti i costi e i giorni esclusi.
Un retest tardivo può sostituire una R fallita?
No. M segue A immediatamente e R segue M immediatamente. La prima visita consuma l'unico candidato del giorno anche se fallisce. Un nuovo giorno del broker richiede un nuovo riferimento valido fissato.
Perché il pattern può passare mentre l’ordine viene scartato?
Pattern osservato e operazione eseguibile sono distinti. Prima quotazione peggiore, costi maggiori, protezione invalida o rischio eccessivo possono escludere un segnale altrimenti valido.
Il target significa che l’esempio ha guadagnato?
No. È un’uscita potenziale fissa. Il grafico termina alla conferma: non fornisce esecuzioni o risultati successivi. Restano possibili perdite, esecuzioni mancate e uscite a tempo.
12. Riferimenti e ambito
Fonti primarie: iTime e timestamp delle candele, TimeCurrent e ambito dell'orologio delle quotazioni e OrderSend, lati del prezzo e vincoli. Fonti verificate il 2026-10-19. Supportano la meccanica della piattaforma, non queste fasce, sequenza, limiti di rischio o redditività. È una specifica, non un EA certificato.
Forex e trading a leva comportano rischi rilevanti. Questo materiale è educativo, non consulenza d’investimento. Tutti i prezzi e gli importi dell’esempio sono inventati. Risultati passati o simulati non garantiscono performance future.