

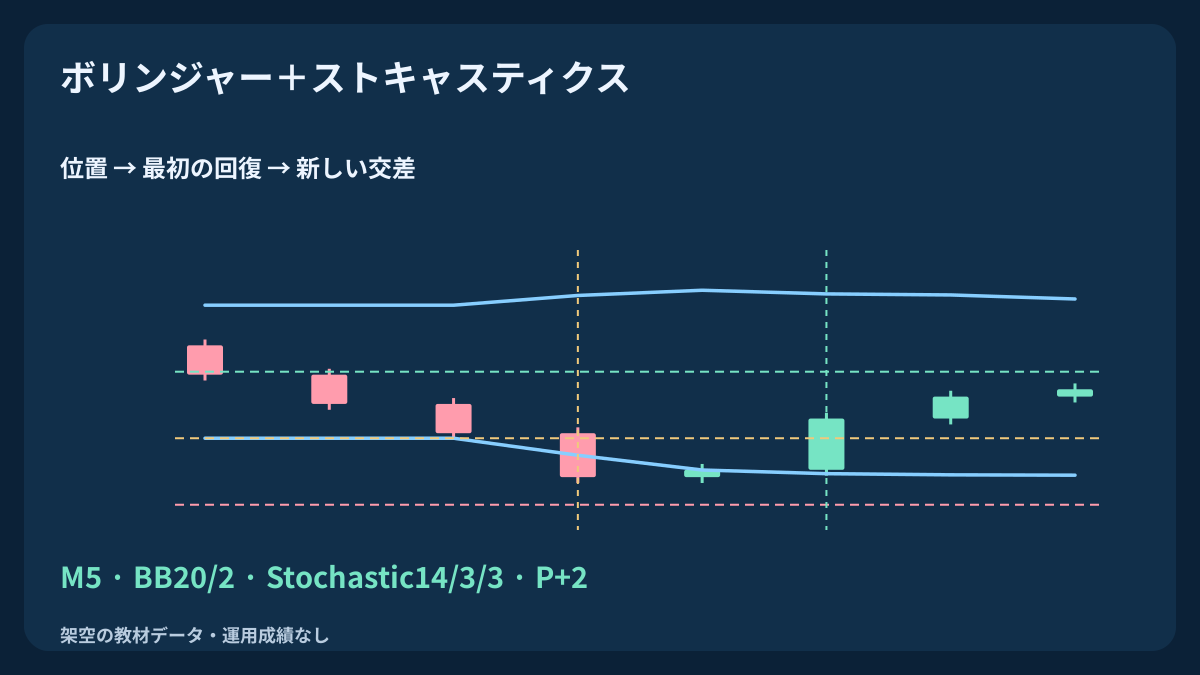
ボリンジャーバンド内に戻る終値は反転に見えても、価格はまだ下落していることがあります。動いたのはバンドかもしれません。ストキャスティクスの交差を加えても、この時間順序の問題は解消しません。本稿では事前のレンジ環境、バンド外終値、固定下限の最初の回復、新しいオシレーターイベントを分けます。再計算できる五つのM5履歴で、遅れた確認が先の不成立を変えないことを示します。
1. バンド内の位置とオシレーターのタイミングを分担する
ボリンジャーバンドは平均とばらつきに対する価格位置を表します。ストキャスティクスは直近の高値・安値範囲内の終値位置です。式が違っても、同じ価格を重複して使うため独立した証拠にはなりません。低いバンド位置と低いオシレーターは下落中に続くことがあり、一致だけで反転やコスト控除後の優位性を示せません。
研究するのは、バンド外終値からの明確な回復に、新しいストキャスティクス交差が有用な選別を加えるかです。買い側観測Qを定義し、その後で独立したSELL気配値例により執行価格を説明します。どちらも注文方式、時間帯、実際の保護、決済、ポートフォリオ上限を定めて初めて完成した戦略になります。
2. 銘柄、設定、比較規約を固定する
架空のEURUSDのBid OHLCをM5で使います。バンドは20終値、中央SMA、母標準偏差の2倍、描画シフト0です。ストキャスティクスは期間・スローイング・シグナルに14 / 3 / 3、価格区分Low/High、SMAシグナルを使います。新しい足を確認してからshift=1で確定バッファを読みます。描画シフトとバッファ参照位置は異なる入力です。
幅8...30 pips、中央線の傾き上限2 pips over 3 bars、初期K上限20、回復窓2 barsは明示した研究値で、最適値の証明ではありません。連続データと丸め前の数学的値を使います。履歴欠落時は観測を終了し、十分な連続データと新しいバンド外イベントを待ちます。架空の足で欠落を埋めません。
| 構成要素 | 基準 | 役割 |
|---|---|---|
| 価格と時計 | EURUSD・Bid・M5・終値 | 確定足の時系列を統一 |
| バンド | 20・2・SMA・母分散 | 事前環境と固定下限 |
| ストキャスティクス | 14 / 3 / 3・Low/High・SMA | 新しいK/D交差 |
| 観測 | P+1...P+2・Z=L_ref−(U_ref−L_ref)/2 | 最初の回復で終了 |
3. バンドと測定可能な事前環境を計算する
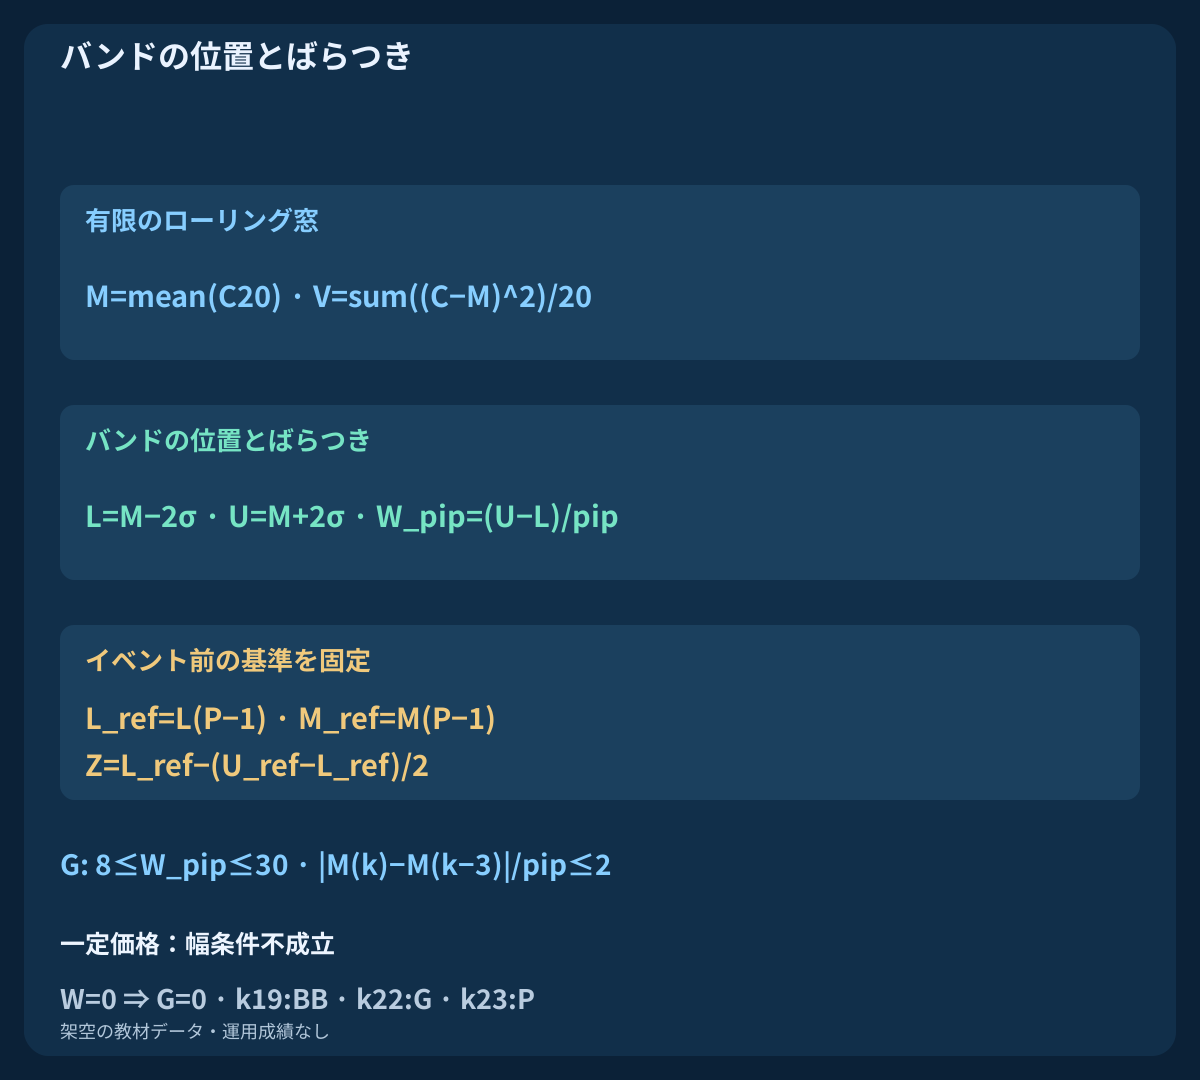
k>=19でM(k)=mean(C[k-19...k])と母分散V(k)=sum((C-M(k))^2)/20を計算します。続いてsigma=sqrt(V)、L=M-2*sigma、U=M+2*sigmaです。幅はW_pip=(U-L)/pipです。分母は明示しており、標本推定へ替えると境界が変わります。標準偏差2倍でも、将来価格の特定割合がバンド内に収まる保証にはなりません。
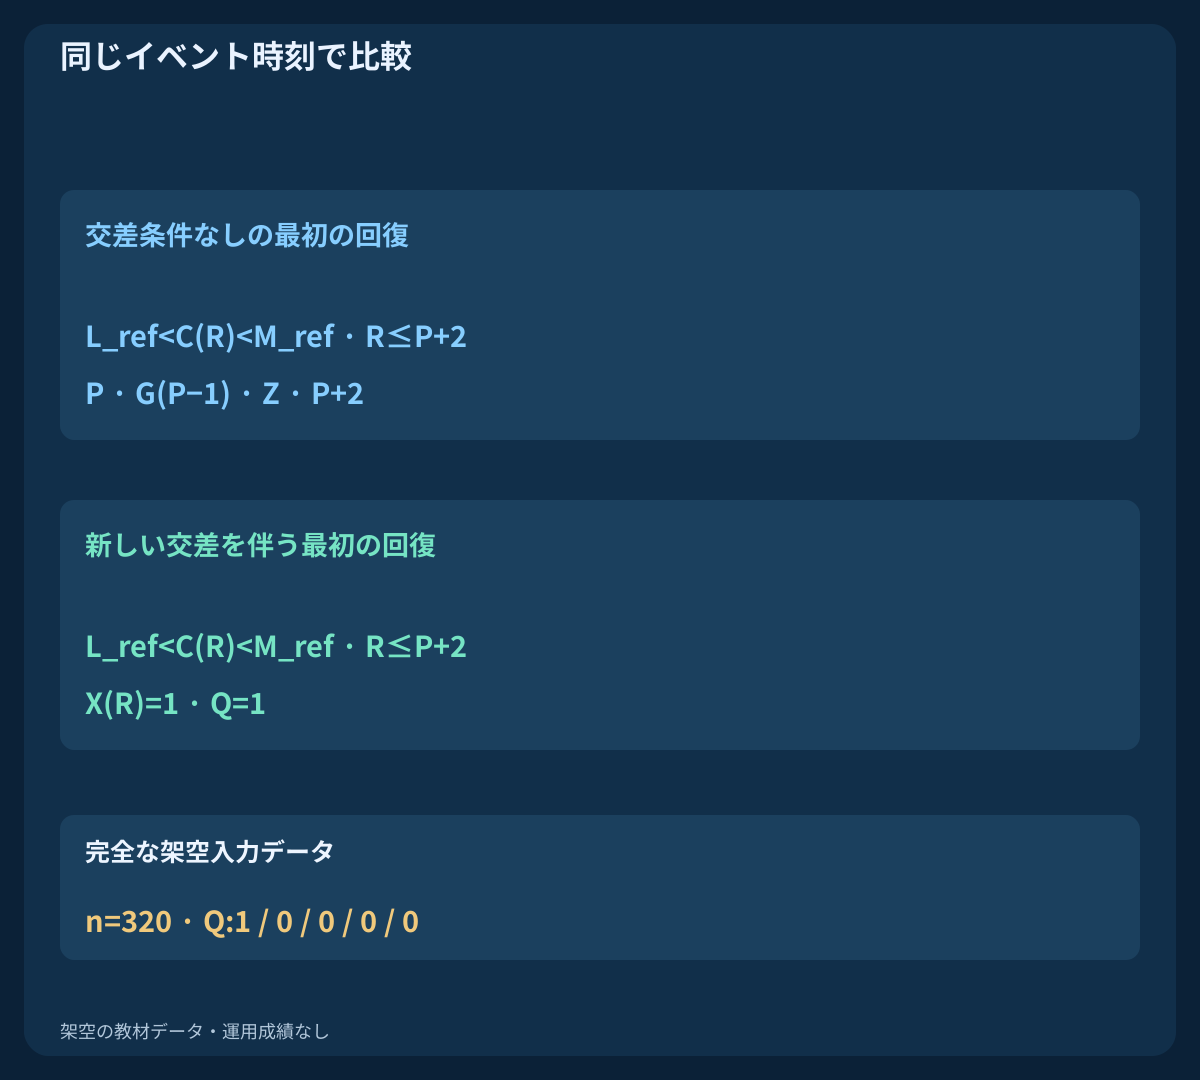
G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2]を定義し、最初に使えるのはk22です。これは幅と比較的平らな中央線を選ぶ条件で、レンジ継続の証明ではありません。外側イベントの直前足でGを評価します。その基準を観測期間中固定し、価格が不利に動いても後の広いバンドへすり替えません。
4. ストキャスティクスの計算を明示する
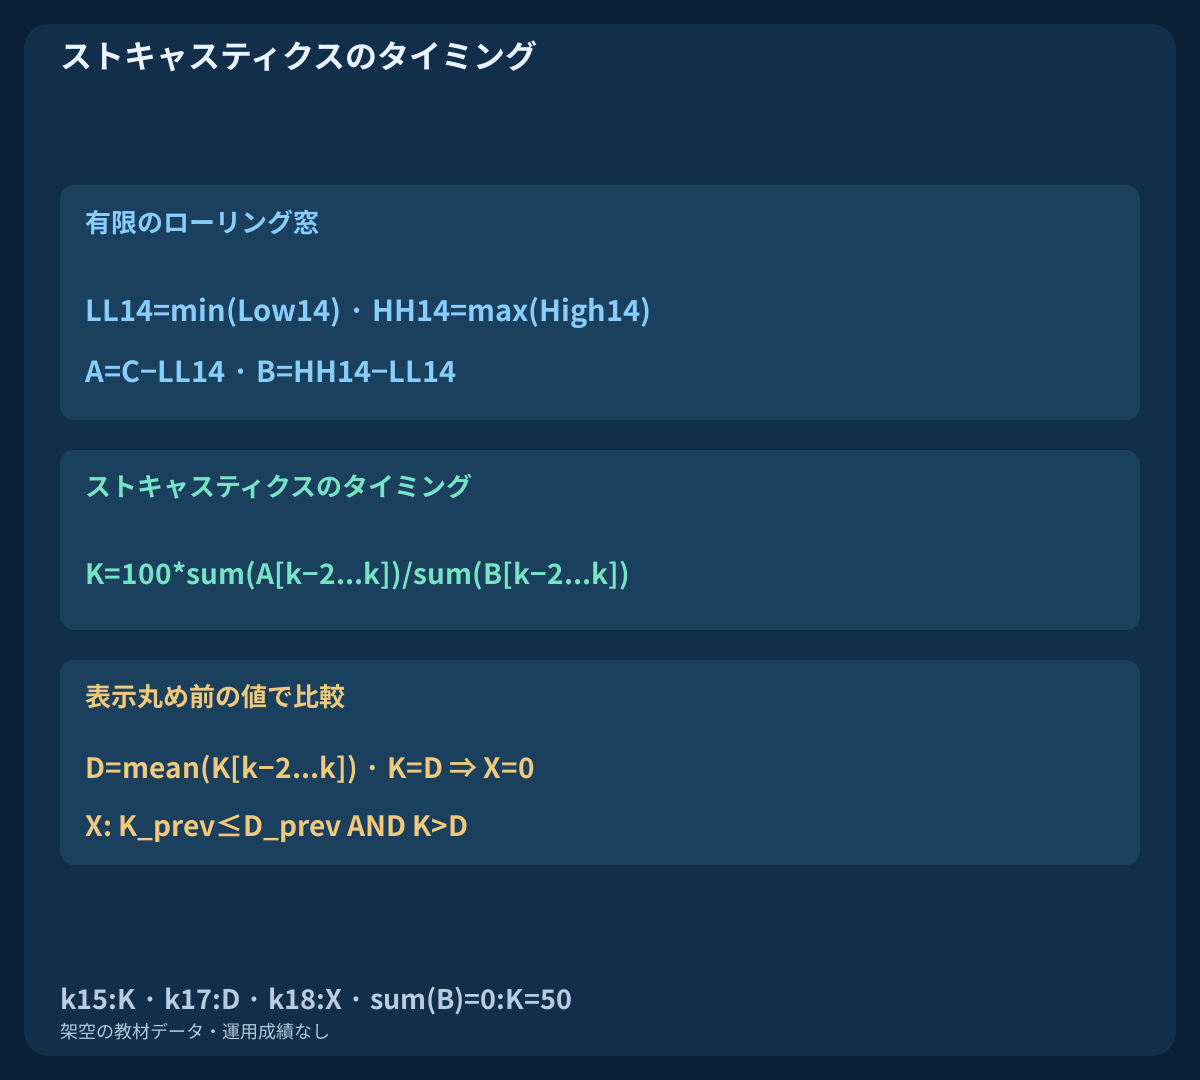
高安の完全な窓ごとにLL14(k)=min(Low[k-13...k])、HH14(k)=max(High[k-13...k])を定め、A(k)=C(k)-LL14(k)、B(k)=HH14(k)-LL14(k)とします。スローイングした主線はK(k)=100*sum(A[k-2...k])/sum(B[k-2...k])、シグナルはD(k)=mean(K[k-2...k])です。分母が異なる場合、この合計値の比は生の百分率を三つ平均した値とは異なります。
最初のKはk15、Dはk17、新しい比較はk18です。スローイングの分母がゼロなら、この有限長の例ではK=50とし、Dは明示した平均に従います。この規約がすべてのプラットフォームに共通という意味ではありません。計算ファイルでは表示丸め前の厳密な比でK/Dを比べ、等しい値の横ばいから見せかけの交差を生じさせません。
5. 新しいバンド外終値を記録し、その境界を固定する
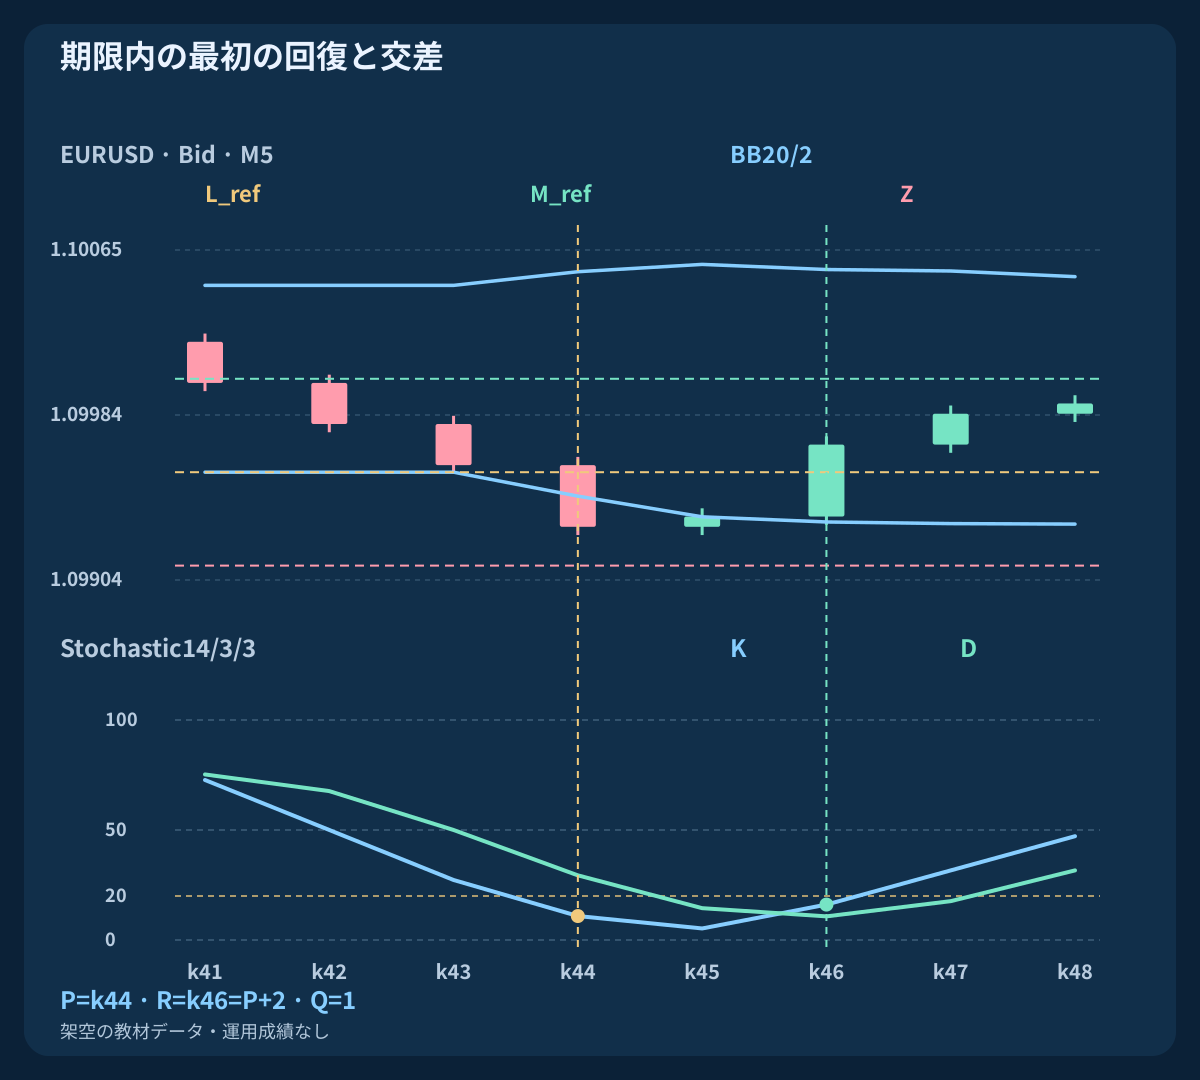
Pの候補条件はC(P-1)>=L(P-1) AND C(P)<L(P-1)です。直前のGが成立し、K(P)<=20を満たす必要があります。L_ref=L(P-1)、M_ref=M(P-1)、U_ref=U(P-1)、深さの境界Z=L_ref-(U_ref-L_ref)/2を固定します。初期終値がZ以下なら不成立です。最初に全条件を評価できる候補はk23です。
固定境界は、価格が以前の基準を実際に回復したかを問います。後の終値が、その時点で再計算した下バンドより上かどうかとは違います。Zは観測取消しの境界で、ブローカーのストップや損失上限ではありません。Pで低いKは選択した位置を示すだけで、即時反発を予測せず、指標計算を再開始する操作でもありません。 開始時点で不成立となった新しいバンド外終値も、直前の下限を価格ロックとして保持します。その後の確定終値が上回っても、将来の独立したバンド外イベントを認めるだけです。
6. 最初の回復でその観測を終了させる
L_refを厳密に上回る最初の終値を認めるのはP+1とP+2だけです。後続確定足ごとに、まずC<=Zで取消し、次にk>P+2で期限切れを判定し、その後で最初の回復を調べます。終値がL_ref<C(R)<M_refを満たし、X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)]が必要です。その場合だけQ=1とします。下限と等しければ回復ではなく、中央と等しければ本規則では進みすぎです。
最初の回復でXがない場合や既に中央に達した場合は不成立として終了します。別の交差を待って使い直しません。追加のバンド外終値でPや期限を動かしません。取消し・期限切れ後も固定下限より下なら、確定終値が回復するまでロックを保ちます。解除は将来の独立した候補を認めるだけで、元の観測を復活させず、同じ足で新規開始もしません。
7. 五つの独立した架空履歴を再計算する
ファイルは5履歴、各64本、合計320行です。四つは固定した10値周期から作る最初の44終値を共有し、その後の経路はtimely / early_return / moving_only / breakoutです。五つ目はOHLC一定です。全終値、高安、平均、分散、バンド、指標入力、イベントを含み、実測した取引収益はありません。
行はUTCの予定M5終了時刻で、開始は04:20 UTCです。共通の外側イベントはP=k44 / 08:00 UTC、基準足の終了は07:55 UTCです。各履歴の先頭から再計算します。表示バンドだけを読みやすく丸め、判定には元の計算と厳密なK/D比を使います。人工経路が検証するのは定義と順序であり、実機会の頻度や収益性ではありません。
8. 期限内の最初の回復と新しい交差を読む
Pの前、幅は約9.0863 pipsで、表示値はL_ref=1.09956569、M_ref=1.10002000、Z=1.09911137です。Pの終値1.09930とK=10.8844が開始条件を満たします。次の終値1.09935は、その時点の移動下バンドより上でも固定下限より下なので、観測は待機します。
k46 / 08:10 UTCで終値は1.09970となり、固定下限と中央の間に入ります。Kは16.1017、Dは10.7443、前回KはD以下です。P+2の最初の回復と新しい交差が一致するためQ=1です。Kはよく使われる下側水準より低いままです。本モデルが求めるのは定義した交差であり、別のゾーン離脱ではありません。
| 履歴 / 足 | 終値Bid | L(k) | L_ref | K | D | X | Q | 状態 |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | イベント前の基準を固定 |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | 期限内の最初の回復と交差 |
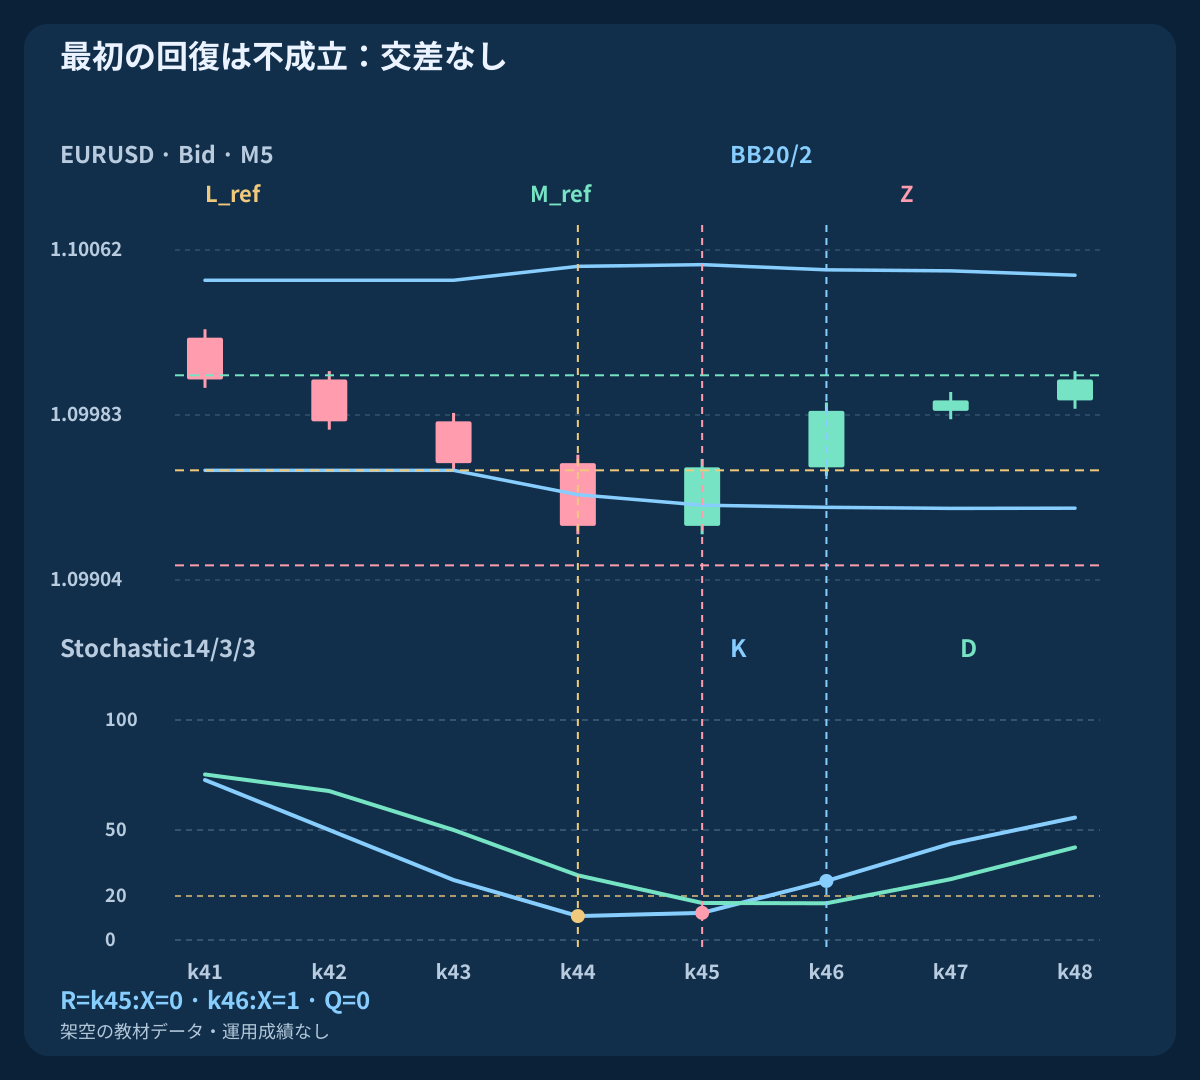
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | 最初の回復は不成立:交差なし |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | 進行中の観測がない交差 |
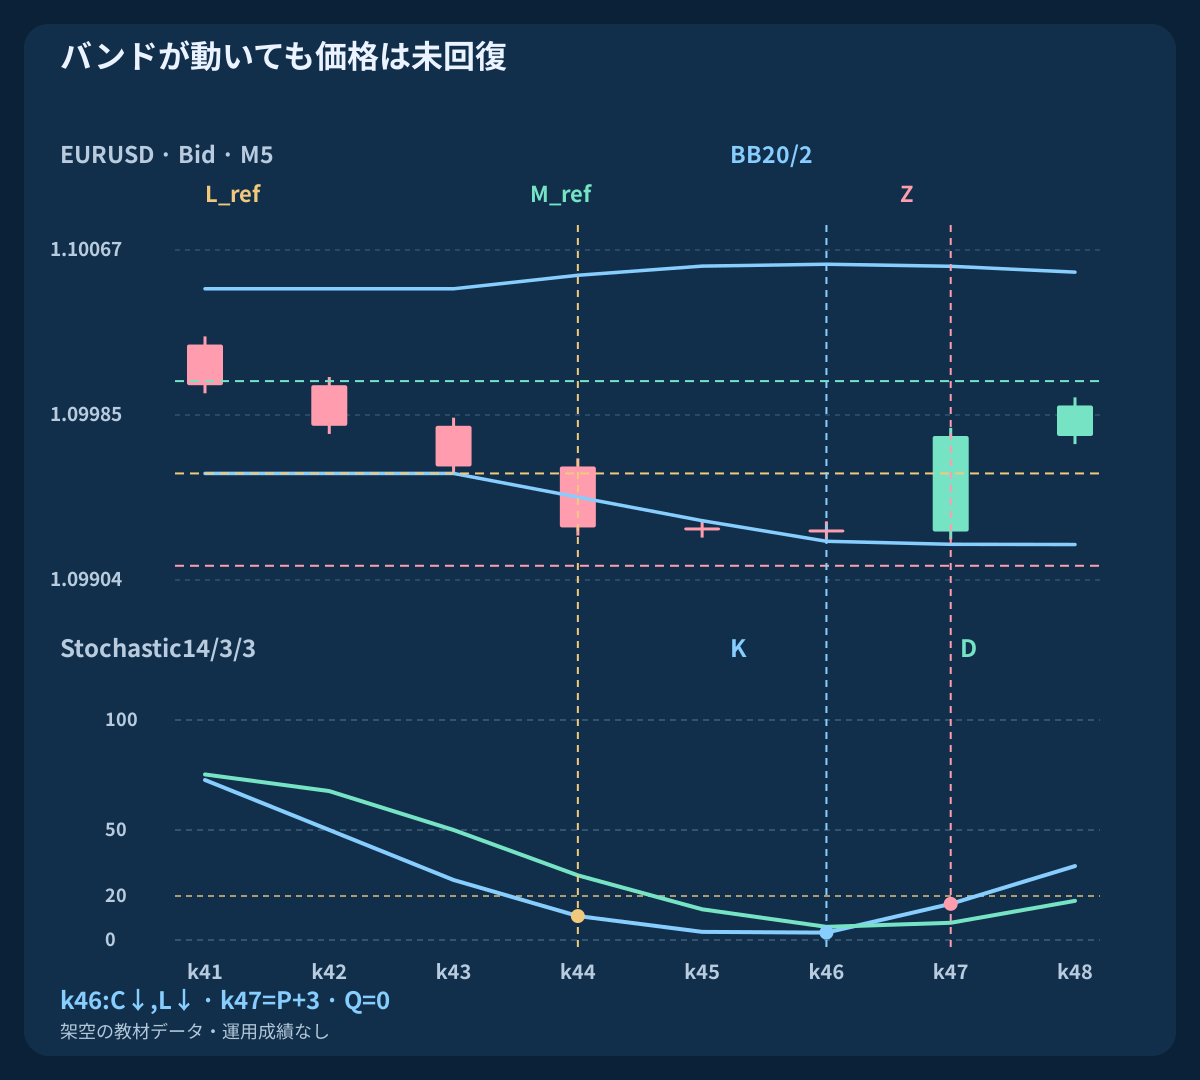
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | バンドが動いても価格は未回復 |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | 遅い回復より前に期限切れ |
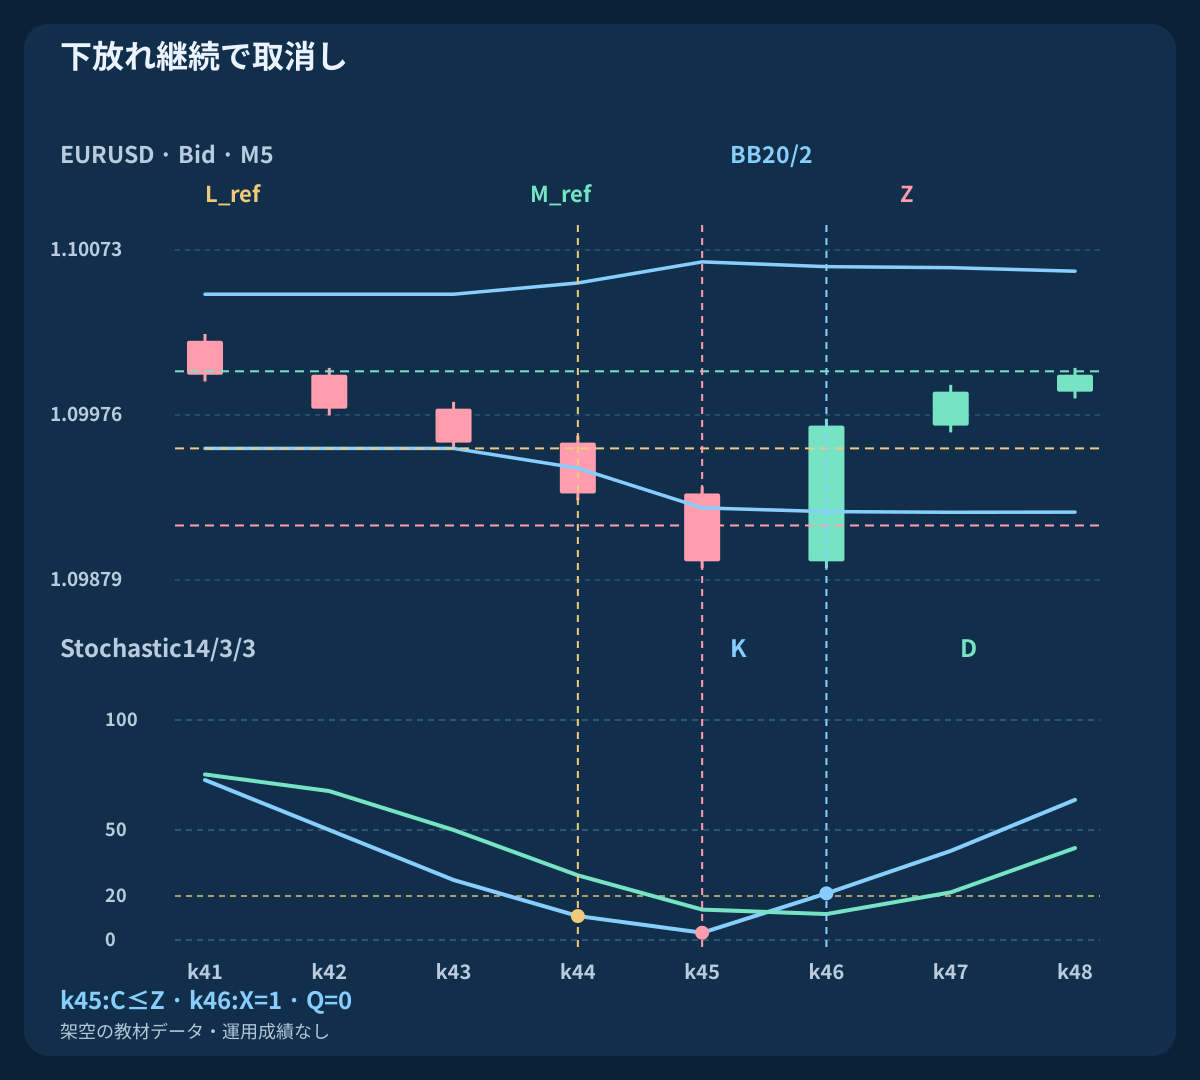
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | 下放れ継続で取消し |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | 解除は将来の観測だけに有効 |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | 一定価格:幅条件不成立 |
9. 新しい交差のない早い価格回復を不成立にする
early_returnでは最初の固定下限回復がk45、価格1.09958で起こります。Kは12.3457、Dは16.8343で、上向き交差はありません。この最初の回復で観測を不成立として終了し、Q=0です。残った時間は、より都合のよい確認を待つ許可ではありません。
k46でKは26.8362へ上がりD16.6887を超え、新しいXが出ます。しかしPはもう進行中でないため再びQ=0です。前の回復を流用するなら、期限・取消し・執行を別途定義する遅延確認モデルになります。比較では後の価格を使い、以前の価格を割り当てません。
10. バンド移動で生じる見かけの復帰を見抜く
moving_onlyでは価格がk45の1.09929から、k46の1.09928へ下がります。現在の下バンドが後の終値より下へ動き、動的なバンド内復帰が見えます。それでも価格はL_ref=1.09956569未満です。固定基準に対しては回復していません。バンドの移動が相対位置を変えても、価格上昇を示したことにはなりません。
k47 / 08:15 UTCでようやく終値1.09975となり、ストキャスティクスも上向き交差します。しかしP+3なので期限切れを先に判定し、Q=0です。以前の見かけの復帰も後の交差も2本の窓を延長しません。動的バンドを研究するなら、固定基準の結果とイベントを混ぜず別仮説として扱います。
11. 下放れ継続を反発前に取り消す
breakoutでは次の終値1.09890がk45でZを下回ります。回復を考える前に取り消します。k46で価格は1.09970へ戻り新しい交差も出ますが、Q=0です。境界回復は将来の独立候補に向けてロックを解除するだけで、Pを戻しません。取消し境界は約定したストップではなく、取引結果も示していません。
一定価格履歴では別の限界が分かります。必要窓がそろうとバンド幅はゼロ、Kは一定価格用規約値、Gは不成立です。実際のレンジは不規則で、トレンドではバンド沿いや外側の終値が続きます。事前に穏やかでも平均回帰は保証されません。深さ取消し、最初の回復不成立、期限切れを別分類で保存します。
12. 観測時刻と注文期限を分ける
基準足は07:50 UTCに始まり07:55 UTCに終了し、続くP足は08:00 UTCに終了します。最後に許される最初の回復は08:10 UTC終了分で、08:15 UTCは既に遅すぎます。最終値を観測できるのは後続データ到着時です。過去の時刻境界だけでは、その瞬間の気配値、要求、約定を証明できません。
対象日に実際に適用される時差で業者時刻を変換し、規則を残します。完成戦略では気配値の古さ、要求遅延、入口までの距離、再試行を別々に制限します。M1へ変更すると経路と実時間窓が変わり、同じ期間数でもイベントは一致しません。速い版は現実的コストと時系列価格による独立実験として比べます。
| 段階UTC | 利用できる情報 | まだ未確定 |
|---|---|---|
| P−1・07:55 | 以前のバンドとG | 外側終値P |
| P・08:00 | 外側終値とK(P) | 最初の回復と執行気配値 |
| P+2・08:10 | 最後に許される最初の回復 | 実際の要求と約定 |
| P+3・08:15 | それまで回復がなければ期限切れ | 以前の観測は復活しない |
13. 固定Ask決済で独立したSELL気配値を比べる
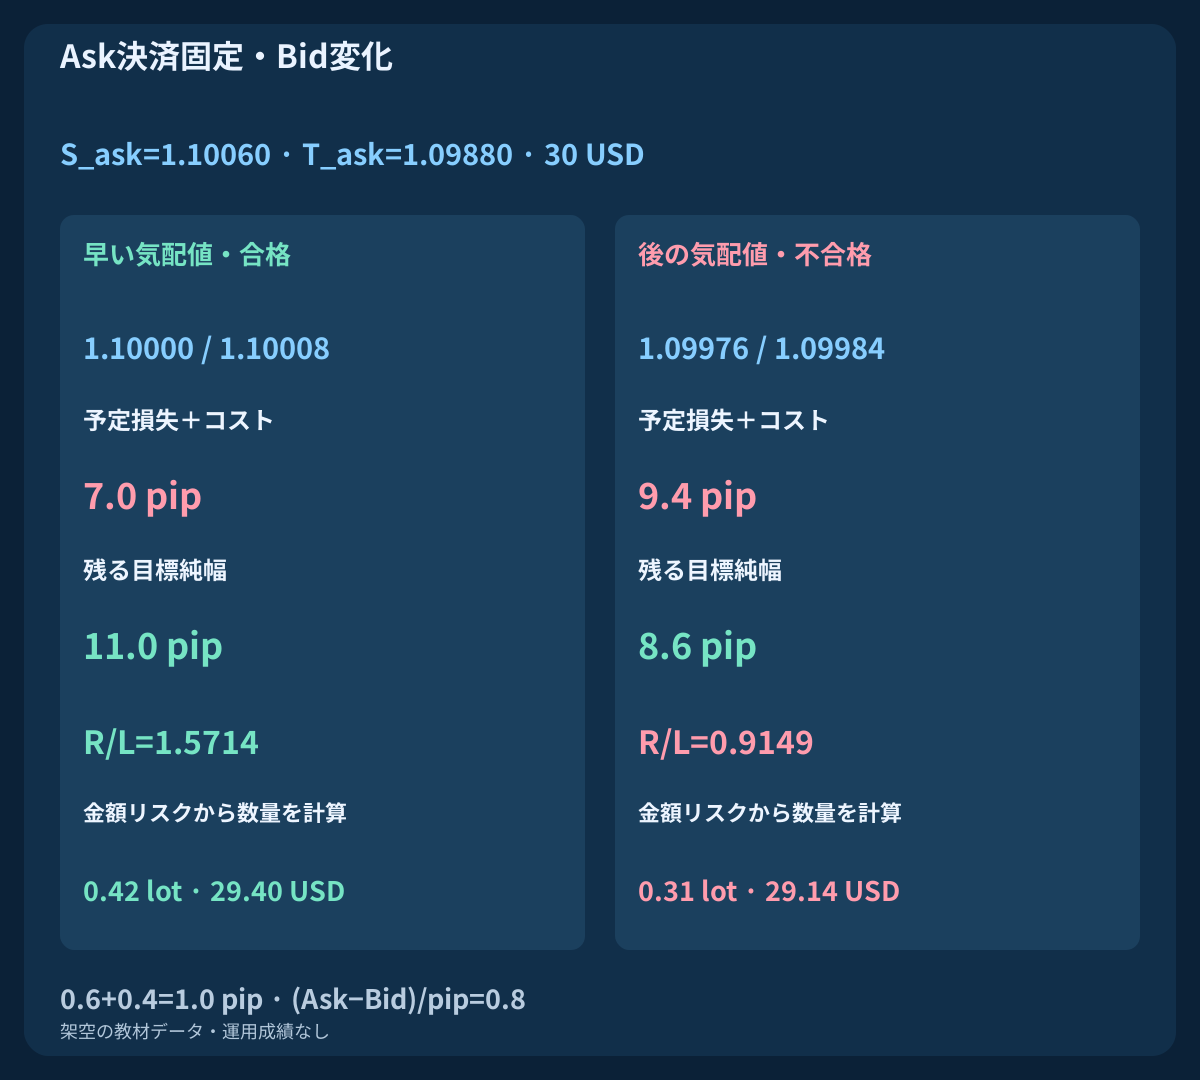
この独立例はBidでSELLに入り、Ask側ストップ1.10060と目標1.09880を固定します。早いBid/Askは1.10000 / 1.10008、後では1.09976 / 1.09984で、いずれのスプレッドも0.8 pipです。往復手数料0.6 pipと不利な執行の合計予備幅0.4 pipで1.0 pipを加えます。最初の予定損失7.0 pips、目標純幅11.0 pips、比率1.5714は、後に9.4 pips、8.6 pips、0.9149へ変わります。
比較条件net reward / planned loss >=1.30では最初が合格、後が不合格です。有効証拠金12000 USD、予算0.25%=30 USD、標準ロットのpip価値10 USD、数量刻み0.01なら切り下げて0.42 lots / 29.40 USDです。後の比較上の数量は0.31 lots / 29.14 USDで、不合格の比率を改善しません。履歴とは独立した代替気配値で、注文や約定ではありません。SELL価格の説明だけで対称な売りシグナルは定義されません。
| 気配値 | Bid / Ask | ストップ(pip) | 損失+コスト | 目標純幅 | 比率 | ロット | リスクUSD |
|---|---|---|---|---|---|---|---|
| 早い気配値・合格 | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| 後の気配値・不合格 | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. 価格側のコストを一度だけ計上する
SELLの手数料・予備幅前の損失距離は(S_ask-Bid)/pip、目標距離は(Bid-T_ask)/pipです。執行価格側のスプレッド効果は含まれているため、もう一度足しません。BUYでは(Ask-S_bid)/pipと(T_bid-Ask)/pipです。Bid足だけでは、売りのストップや目標確認に必要なAskの全経路は分かりません。
例ではEURUSDのpip0.0001、pointとtick0.00001、契約100000 EUR、USD口座を仮定します。実際の銘柄仕様、口座通貨換算、最小数量、証拠金、ストップ制限を確認します。予定リスクは実損失上限ではなく、窓開け、滑り、保護拒否、結果不明要求で変わります。タイムアウト後は再試行前に実注文と約定を照合し、記録に残します。
15. 同じ最初の回復時刻で追加交差の効果を比べる
X条件を外した有効な最初の固定下限回復を基準にしてQと比較します。P起点、背景、深さ、期限、最初の回復の価格上限は統一します。不成立や期限切れも保存し、条件成立例だけを選びません。売買規則が完成した後は気配値選択、保護、決済、数量、コストも統一します。
未使用の後続データを確保し、試した全期間、幅、傾き、ゾーン、期限を記録します。純期待値、ドローダウン、回転、不確かさ、コスト感応度を調べます。少ないシグナルや選別後の高い勝率だけでは不十分です。同一足で決済が競合するならティック順序が重要です。合成ファイルは仕組みの確認用で、交差が利益機会より損失機会を多く除くかは示しません。
16. 完成戦略を書く前にモデルを確認する
再現記録は銘柄、価格側、時間足、入力、平均と分散分母、スローイングとシグナル、ゼロ処理、精度、確定バッファ、欠落を示します。事前基準、最初の回復、等号、優先順位、ロック解除、独立した注文時計を固定します。結果を見て都合のよいチャートを選ばず、別の読者も同じ観測を得られる必要があります。
本稿は指標組み合わせスキャルピングの2本目のガイドです。EMA・RSIは別のモメンタムリセット順序を扱い、次はEMA・MACDの情報重複も検討します。完成戦略は基礎ガイドの後に続きます。既存のバンド回帰やM1プライスアクションとは仮説を分け、関連するコスト・検証記事で研究仕様を補います。
よくある質問
現在のバンド内終値と固定下限回復は同じですか?
違います。moving_onlyでは価格が下がる一方、下バンドがさらに下がります。終値は現在のバンドより上でも以前の固定下限より下です。モデルは区別し、見かけの復帰にQを付けません。
回復足でストキャスティクスが20を超える必要はありますか?
本規則では不要です。PのKは20以下で、最初の回復では新しいK/D交差が必要です。timelyのKは16.1017のまま成立します。ゾーン離脱を要求するなら別候補です。
後の交差で以前の価格回復を有効にできますか?
交差のない最初の回復は不成立で観測を終了します。後の交差には有効なPがありません。待つ規則は別モデルで、時間と執行を個別に比較します。
ちょうどP+2の最初の回復は許されますか?
取消し条件を通過し、価格が固定下限と中央の厳密な間にあり、その足に新しい交差があれば許されます。P+3では同時に回復しても期限切れが先です。
ボリンジャーバンドとストキャスティクスは独立した確認ですか?
重複する価格を使うため、式の違いは独立した証拠を意味しません。役割分担で位置とタイミングを明確にします。有用性は完全な規則とコストを使い適切な市場データで測ります。
QやSELL例は完成した戦略ですか?
いいえ。QはBUY側の観測です。独立SELL例は価格の仕組みであり、売りシグナルではありません。注文、保護、決済、時間帯、コスト、組合せリスクの仕様と検証が必要です。
出典と研究上の注記
MetaQuotesはiBands、iStochasticと、合計値の比を使うストキャスティクスを文書化しています。John Bollingerは接触、トレンド中のバンド沿いの動き、統計解釈の限界を説明しています。母分散、分母ゼロ時の規約、厳密なK/D比較、架空履歴、イベント規則は本稿の明示した教材上の選択です。実端末との一致や最適設定は検証していません。OrderSendは執行価格の側を説明しており、両ファイルで計算を確認できます。
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
学習用コンテンツです。履歴と気配値例は架空です。FX取引にはリスクがあります。バンド位置、指標の一致、予定ストップ、予備幅は利益のある約定や実損失上限を保証しません。