

上側バンドを超える終値と高いRSIは、強い上昇を表している場合があります。その後バンド内に戻っても、下落への反転が証明されたわけではありません。本ガイドは架空のH1履歴を再計算し、異なる二つの研究ルールを明確に分けます。別の売り注文の例では、待つことと気配値の側が計画に与える影響を確認します。
1. 継続を調べるのか、反転を調べるのかを決める
バンドへの接触は相対的な高値・安値を示しても、次の値動きを決めません。上昇が続けばRSIは高いまま、下降が続けば低いままになり得ます。強さが継続を伴うかという問いと、行き過ぎが終わるかという問いは別です。まず目的を書き、同じ指標の逆の解釈を一つのルールに混ぜないことが大切です。
ここでは完成した戦略より前の観測を扱います。新たな上側ブレイクと、上からバンド内へ戻るイベントに、異なるRSI条件を加えます。フラグは発注指示でも反転の証明でもありません。相場条件、執行、保護、決済、数量、全体のリスク制限が別途必要です。MACD–RSIとEMA–ADX–ATRのガイドも役割と時間の比較に使えます。
MACDゼロラインとRSIの戦略で、確定H1イベント、揃えたチャート、固定保護、最初の気配値による取消規則を確認できます。
2. 設定を固定し、MT4の値を識別する
架空のEURUSDのBidによるH1終値を使い、20値の単純平均、偏差倍率2、Closeを入力とするRSI 14を指定します。バンドの表示シフトはゼロです。一般的な設定を例にしただけで、最適性は示していません。価格配信元、足の区切り、適用価格、実装、履歴も記録します。
iBandsではMODE_MAIN、MODE_UPPER、MODE_LOWERを区別し、PRICE_CLOSEが計算に使う価格を指定します。bands_shiftは描画をずらし、最後のshiftはバッファ内の足を選びます。二つの引数は別物です。iBandsとiRSIで同じ確定時刻を合わせてください。同じ設定の画面だけでは、初期値、データ、計算がプラットフォーム間で一致するとはいえません。
| 項目 | 指定した入力 | 役割と限界 |
|---|---|---|
| BB 20 / 2 | Close、単純平均、母分散型の偏差 | 相対位置と幅。反転を保証しない |
| RSI 14 | Wilder方式で平滑化した終値変化 | 勢いの条件。独立した証拠ではない |
| X | 新たな上側ブレイク | 継続を調べる観測群 |
| Y | 上から上下バンド内へ戻る | 逆方向を別に調べる観測群 |
3. 中心線、散らばり、上下バンドを計算する
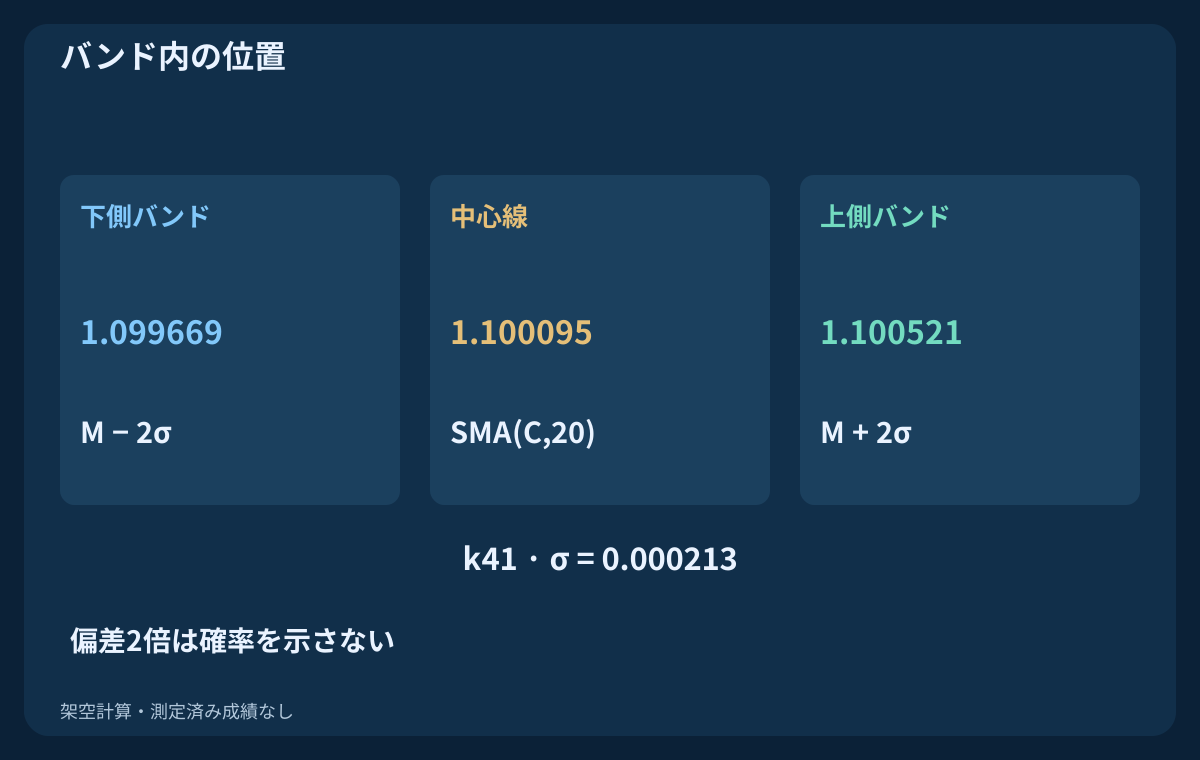
各確定足と直前19本について、M(k) = SMA(C,20)およびσ(k) = sqrt[Σ(C(i) − M(k))² / 20]とします。上側はU(k) = M(k) + 2σ(k)、下側はL(k) = M(k) − 2σ(k)です。窓の除数は母分散型の20であり、標本分散の19ではありません。最初のバンドはk19で求まります。計算対象は価格であり、リターンに置き換えません。
今回の確定終値も平均と散らばりの両方に入ります。新しい値が入り古い値が抜けるので、境界自体も動きます。バンド外の終値を固定水準の突破と同一視すると、この違いが消えます。また、標準偏差の2倍だからといって、市場価格や次の足が95%の確率で収まるとはいえません。正規分布が確認されたモデルではなく、移動する価格変換です。
4. 位置と幅を確率に読み替えない
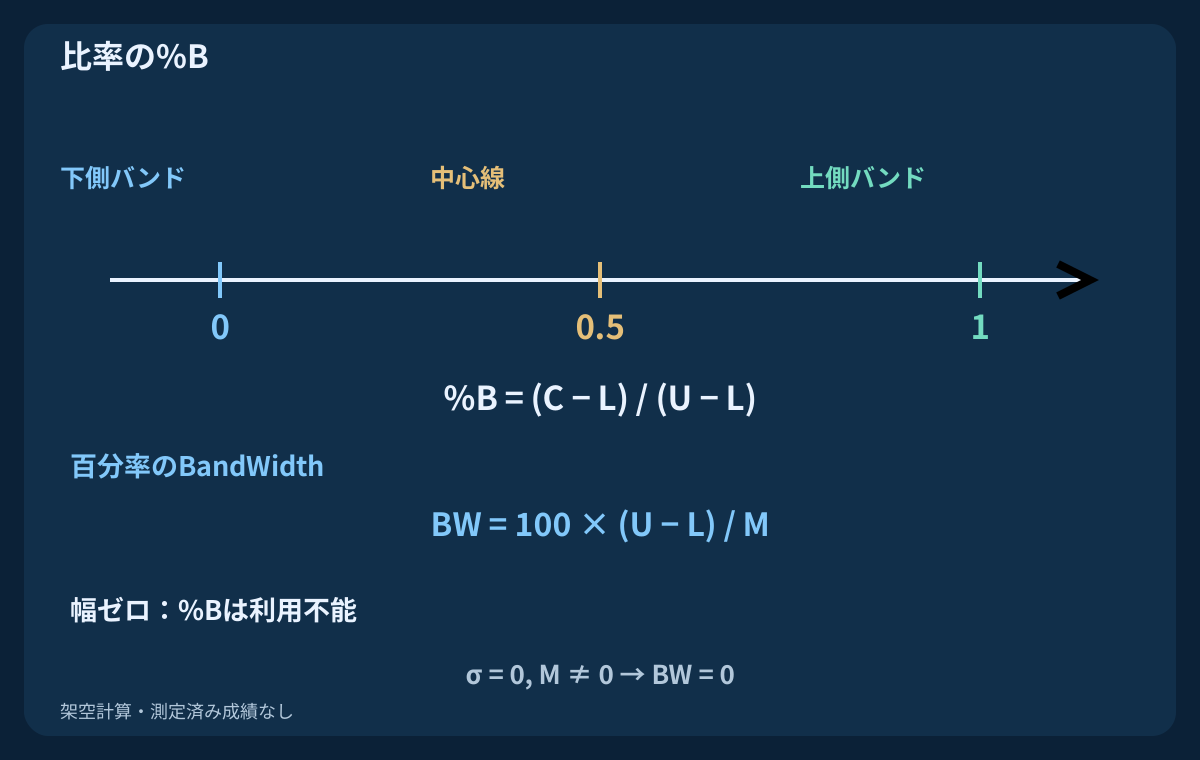
%B(k) = [C(k) − L(k)] / [U(k) − L(k)]と定義します。本稿は比率の尺度で、下側がゼロ、中心が0.5、上側が1です。1を超えたりゼロを下回ったりします。独自の表示が100倍している場合もあるため、尺度を混同しないでください。1付近は位置の情報であり、反転する高い確率ではありません。
百分率の幅はBW(k) = 100 × [U(k) − L(k)] / M(k)です。終値が同一なら上下バンドが重なり、分母ゼロのため%Bは未定義になります。一方、Mがゼロ以外ならBandWidthは有効なゼロです。Mもゼロなら幅も未定義です。取得できない%Bを下側バンドのシグナルに置き換えないでください。同じバンドを使っていても、位置と幅は別の問いに答えます。
5. RSIの参照計算と限界を定める
参照式はR = 100 − 100/(1 + G/D)で、Gは平滑化した上昇幅、Dは下落幅の絶対値の平滑平均です。最初の14個の終値変化で各平均を初期化し、以後W(k) = [13 × W(k−1) + x(k)]/14を使います。RSIはk14から存在します。下落平均だけゼロで上昇が正なら極限値は100、上昇だけゼロならゼロです。両方ゼロの場合、この参照値は未定義です。
30、50、70は異なる判断軸です。中心より上という状態、極端な状態、新たな閾値通過は互換ではありません。RSIもバンドも重なる価格履歴を処理するため、一致は独立した証拠になりません。高RSIと上側バンド外の終値が何本も続く場合があります。70超をすべて拒否するなら、それは追加の検証対象ルールです。
6. 二つのイベントと個別の条件を書く
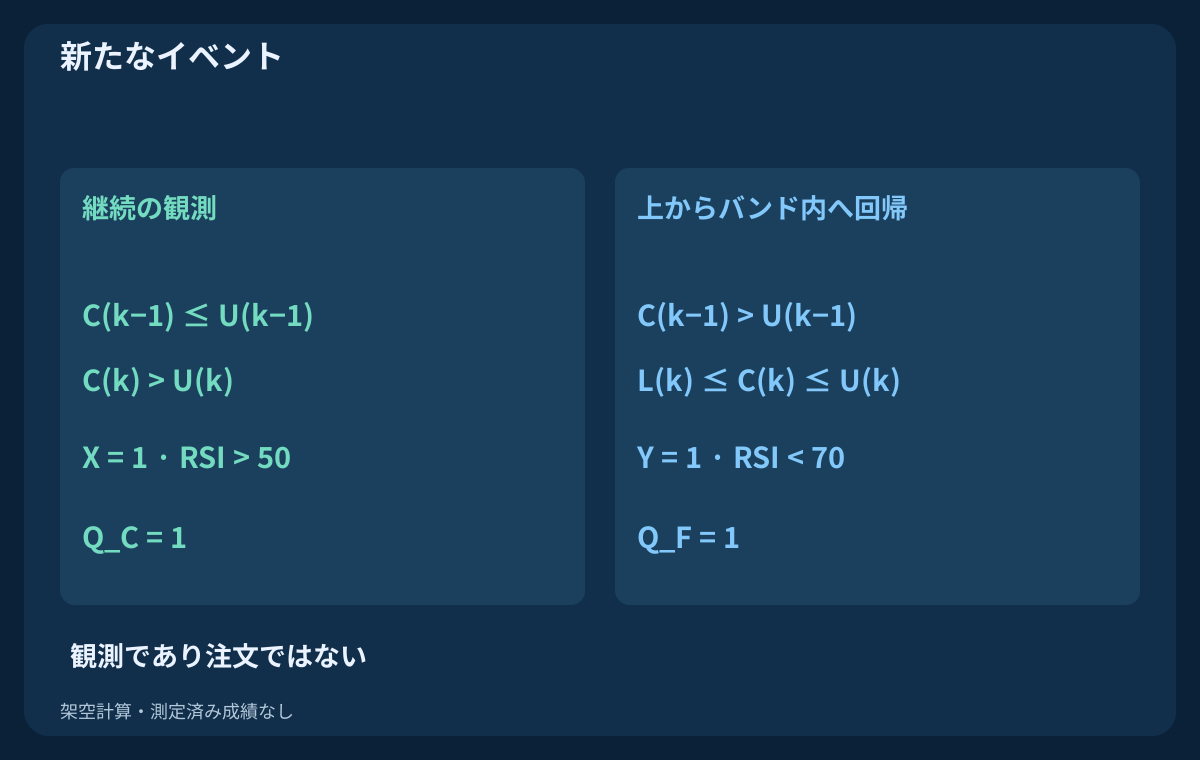
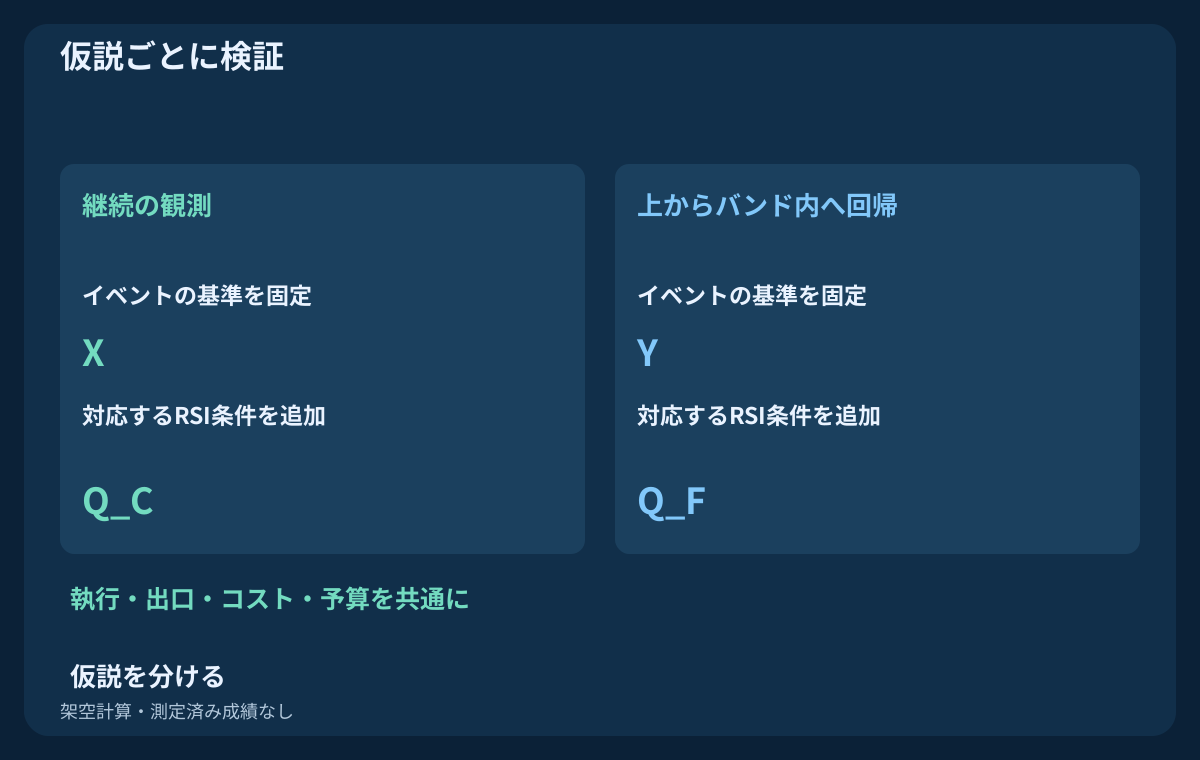
新たな上側ブレイクをX(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]とし、継続観測にはQ_C(k) = X(k) AND [R(k) > 50]を使います。別に上からの回帰をY(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)]、逆方向を調べる例示条件をQ_F(k) = Y(k) AND [R(k) < 70]とします。二つの研究仕様であり、同時に買いと売りを指示するものではありません。
Yは新終値が上下両バンドの間にあることを要求します。上側の外から下側の外へ飛び越えた場合は該当しません。RSIが50ちょうどなら継続条件は不成立、70ちょうどなら逆方向条件は不成立です。新たなRSIクロスは要求しません。必要値がなければ有効な適合判定もありません。反対方向は対称と仮定せず、明示して別に試験します。
7. 確定足の時刻と丸め前の値で比較する
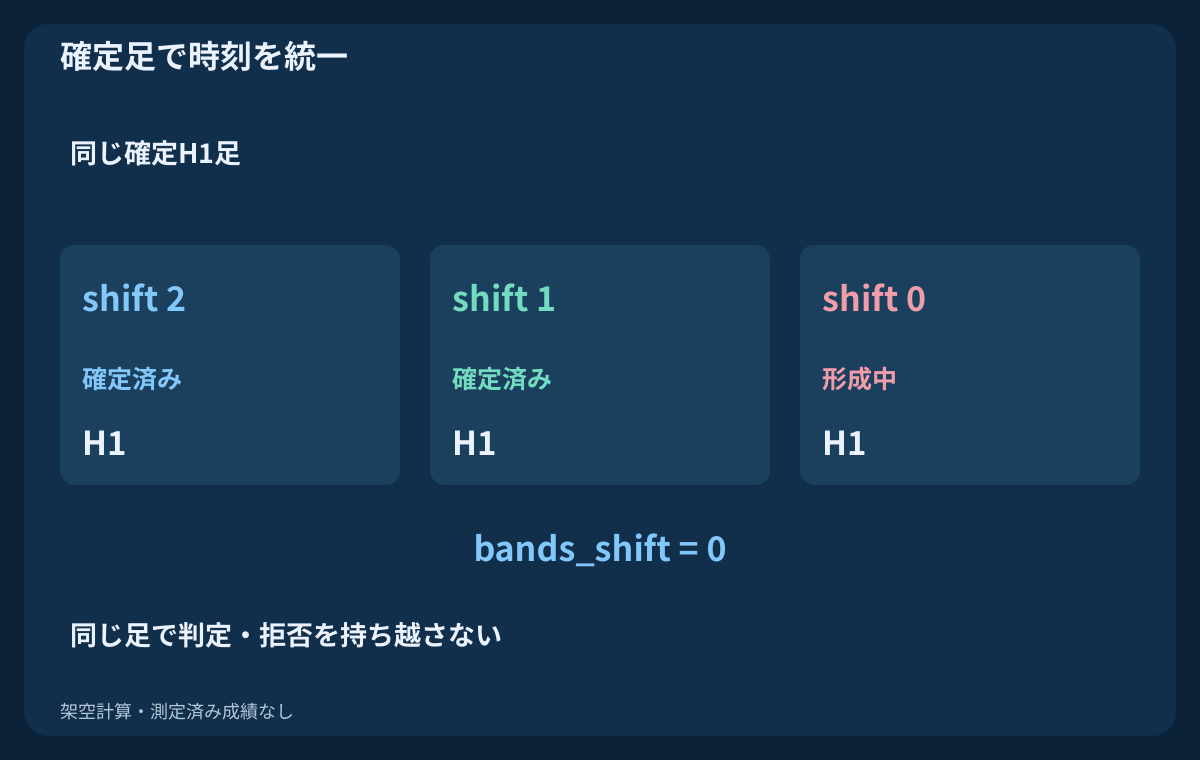
H1足が終わり、次の足と必要履歴を取得できてから判定します。現在のMT4のH1系列ではshift 1が直近確定足、shift 2がその前、shift 0が形成中です。表示シフトがゼロなら、二組の確定した価格とバンドを比較します。ヒゲの通過や途中で消える足内クロスは、ここで定義した終値イベントではありません。
バンドとRSIは同じ時刻に合わせます。別時間足では実際に確定した区間と取得可能時点を対応させ、配列番号の一致で済ませません。判定は全精度で行い、表示だけ丸めます。表の上側バンドの小数6桁は計算値であり、執行できる価格刻みを意味しません。入力とルールの版を保存し、再取得による無言の書き換えを防ぎます。
8. 架空履歴を最初から再現する
CSVは2026-07-06 00:00 UTCからの確定時刻を持つ、架空のEURUSD Bid H1終値78個です。開始値1.10000、換算1 pip = 0.00010を使います。pip単位の変化は(+1,−1) × 20、続いて+10 × 1、+2 × 10、−2 × 5、0 × 18、最後に+8, +2, −4です。ブローカーの観測、予測、約定記録ではありません。
各行には終値、平均、分散、標準偏差、上下バンド、%B、BandWidth、RSI平均とフラグを収録します。空欄は利用不能でありゼロではありません。バンドの窓と有限履歴でのRSI初期化を明示しています。端末の前史が違えばRSIも変わり得ます。実装一致を主張する前に計算を再現し、実際のプラットフォーム出力を比較してください。
9. 新たなブレイクとRSI状態を確認する
k40では終値1.10000が上側バンド1.100150より下です。k41では終値1.10100、バンド1.100521になります。Xは1、RSIは70.8448、Q_Cは1です。この継続観測にはRSI上限の拒否条件はありません。k42は外側に留まりますがXはゼロに戻ります。継続した状態は新たなブレイクを生みません。
表にはk75のブレイクとk77の回帰も示します。k75のRSIは81.5841でQ_Cが成立します。k77は65.6325、Yが1となり、別ルールのQ_Fが成立します。いずれもストップ、実行可能な約定、将来損益は含みません。短い架空履歴を継続・反転売買の収益性の証拠にしないでください。
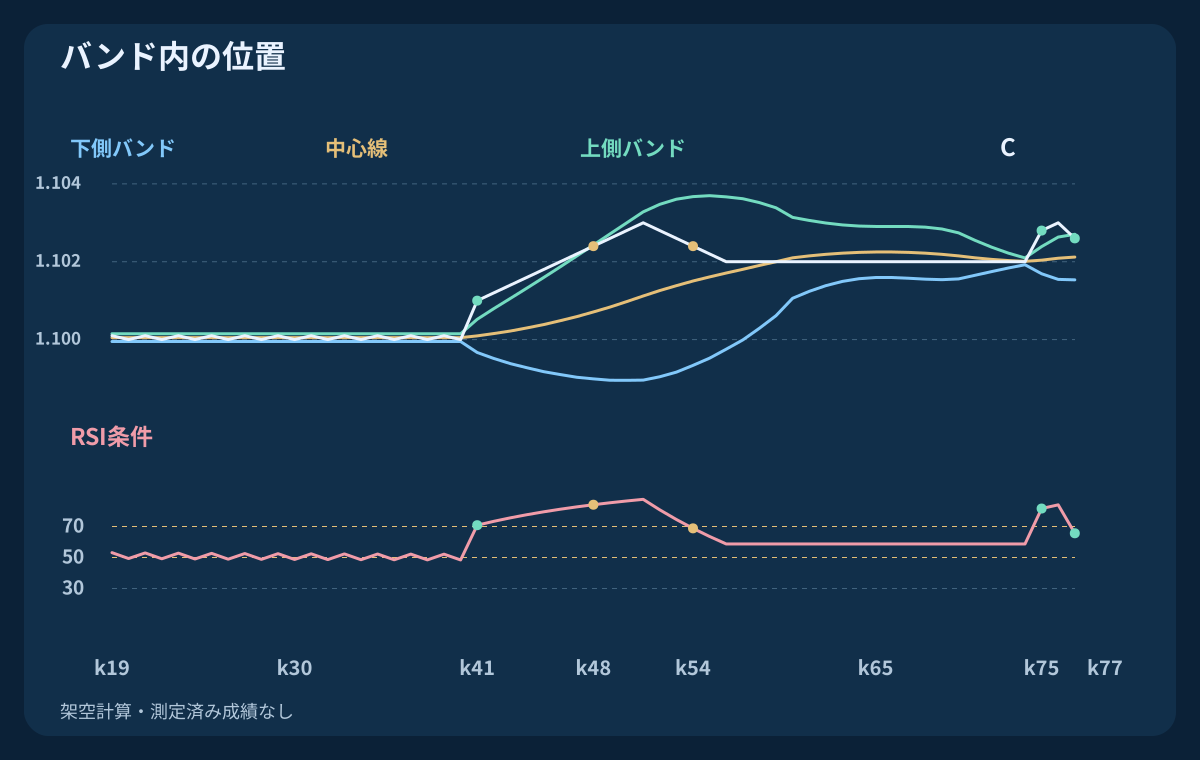
| 足 | Bid終値 | 上側バンド | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. 上昇しながらバンド内へ戻る仕組みを理解する
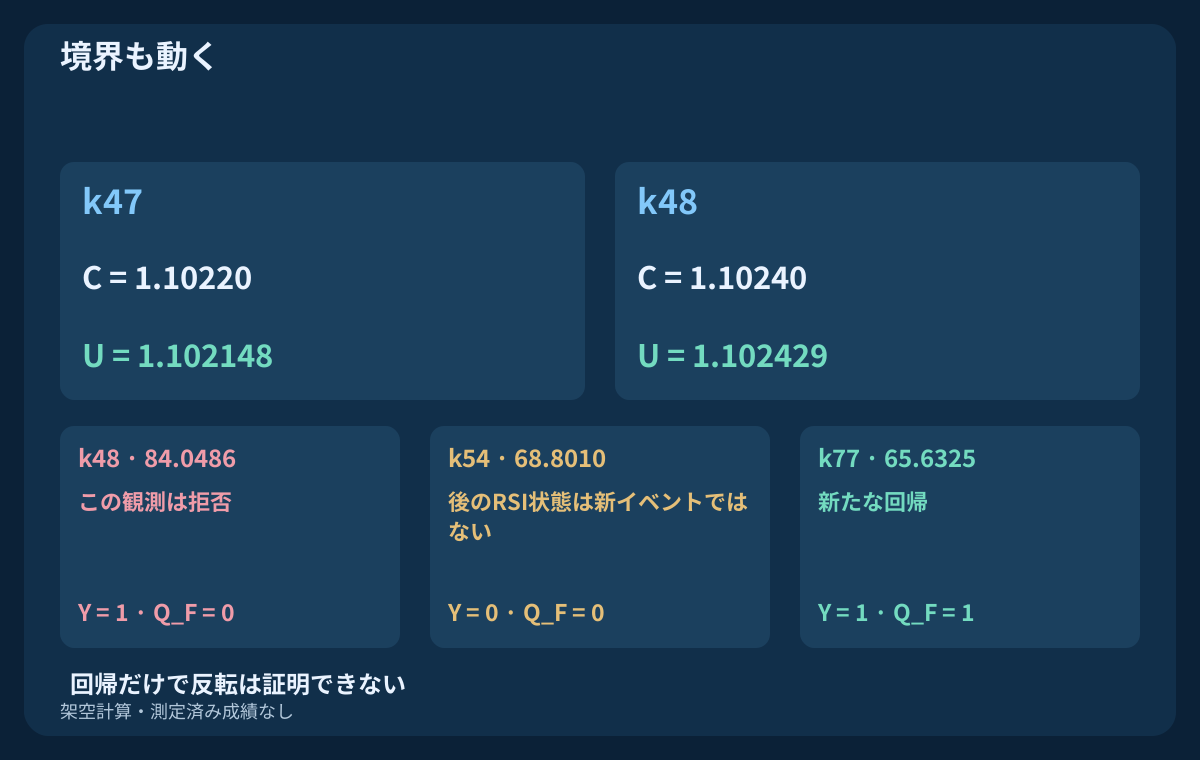
k47からk48に終値は1.10220から1.10240へ上昇します。上側バンドは1.102148から1.102429へ上がり、新終値を超えます。価格自体は上がっていても、更新後のバンド内に戻ります。旧上側水準よりは高いままなので、旧境界を固定するルールなら別の観測です。回帰だけで下落反転は証明されません。
k48のRSIは84.0486で、逆方向条件はYを拒否します。k54で68.8010に下がっても、YはゼロなのでQ_Fもゼロです。拒否したイベントは復活しません。k77の成立は新たな回帰です。待機型の変形には最大待機時間、取消条件、実際の執行時刻が必要で、即時型と結果を混ぜてはいけません。
11. 収縮とバンド沿いの動きを文脈で読む
BandWidthの収縮は過去の散らばりが狭いことを示すだけで、次のブレイクの方向や時刻を決めません。収縮フィルターを加えるなら、参照期間、閾値、利用可能時点、同値処理を事前に決めます。成功した動きの直前だけ後から選んだり、将来全体から閾値を作ったりすれば後知恵が入ります。
持続的な値動きでは価格がバンドに沿い、RSIも極端なままになり得ます。レンジでは違う挙動も考えられますが、レンジ判定も事前ルールが必要です。単なる不一致は確定したダイバージェンスではなく、ピボットと確認時刻の定義が追加で必要です。この組み合わせだけでは近い構造的障害や残る取引余地は測れません。
12. フラグを使う前に売買モデルを完成させる
戦略では対象イベント、注文方法、有効期限、初期保護、決済を決めます。継続と逆方向は別仮説ですが、一つの仮説内でフィルターを比較するときは他の条件を固定します。気配値の経過時間、スプレッド、距離、業者制約、重複要求の管理を成績評価前に書きます。後のバンド変化で当初の発動条件を書き換えてはいけません。
損切り基準と利確方針も結果を見る前に定めます。中心線は動くので、判定時に固定した目標と追随更新する目標は別の決済モデルです。数量には実際の計画損失距離、契約価値、口座通貨、コスト、数量刻みを反映します。証拠金、総エクスポージャー、スワップ、指標発表時の制限はさらに別の判断です。
13. Ask側の決済水準を固定して二つの売りを比較する
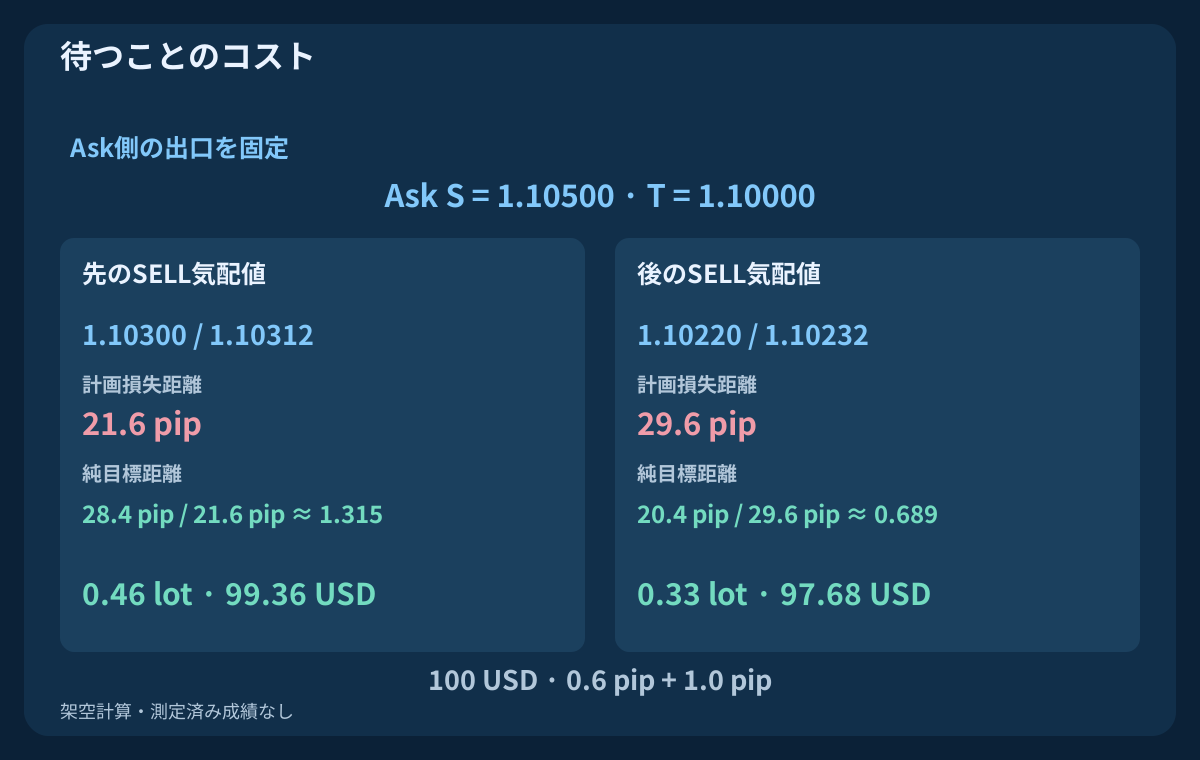
独立した架空例でSELLはBidで入りAskで決済します。Askのストップ1.10500、目標1.10000を固定します。先のBid/Askは1.10300 / 1.10312、後は1.10220 / 1.10232です。ストップ距離は20と28 pips、コスト控除前の目標距離は30と22です。往復手数料0.6 pip、不利な執行の合計予備1.0 pipを加えると、計画損失距離21.6と29.6 pips、純目標28.4と20.4 pips、比率は約1.315と0.689です。
USD口座、標準契約100000 EUR、標準ロット当たりpip価値10 USD、予算100 USD、数量刻み0.01を仮定します。切り下げると先は0.46 lotsと計画リスク99.36 USD、後は0.33 lotsと97.68 USDです。Bidでの入口とAskでの出口には既にスプレッドの効果があり、再加算しません。予備額は実際のスリッページや損失の上限保証ではなく、気配値も約定実績ではありません。
| 気配値 | Bid / Ask | ストップ (pip) | 損失+コスト | 純目標 | 比率 | ロット | リスク USD |
|---|---|---|---|---|---|---|---|
| 先 | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| 後 | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. 気配値の側、取消、執行不明を確認する
売りではBidチャートが目標に触れてもAskの目標到達とは限りません。Bid1.10000、Ask1.10012ならAskは目標1.10000より上です。実際の発動側、価格刻み、鮮度、業者の最小距離を確認します。最初の実行可能な気配値を拒否した後、過去の終値を代用してはいけません。
拒否で機会を終了するのか、明示した期間内に再要求できるのかを決めます。理由、有効期限、予定ポジションの識別情報を記録します。中断やタイムアウト後は、再送前に業者の注文と約定を照合してください。有効な観測は約定や保護注文付与の証明ではありません。拒否、期限切れ、不明、約定済みを分けて評価します。
15. 仮説を混ぜずRSI追加条件を検証する
上側ブレイクの基準モデルを固定し、同じモデルにRSI条件だけ加えて比較します。回帰も別に同様の比較をします。各比較ではデータ、執行、決済、コスト、リスク予算を共通にし、除外機会、時刻の変化、逃した勝ち例、不利な例を記録します。継続と逆方向の結果を混ぜると、何を調べたかが隠れます。
後のデータを留保し、試した全版を残します。期間、偏差倍率、閾値の感度を調べ、区間ごとに別の最良版へ替えないようにします。純期待値、ドローダウン、標本の不確実性、執行失敗を件数と併せて確認します。勝率向上でも純損益が悪化し得ます。架空フラグは定義と時系列の確認用であり、取引結果は提供していません。
16. 戦略に進む前に仕様を見直す
銘柄、H1時刻、Bid入力、平均と分散除数、倍率、RSI初期化、表示シフト、確定バッファを指定します。状態、新規ブレイク、回帰を分け、等号と欠損値を定義します。実行可能な気配値、期限、ストップ、目標、数量、コスト、照合も必要です。別の読者が後から都合のよいチャートを選ばず同じ時刻の観測を再現できるようにします。
これで組み合わせ分野の三つの基礎ガイドが揃います。次は個別に定義した戦略研究であり、表示した全フラグを売買するわけではありません。MACDゼロライン、EMA–ADX–ATRブレイク、ボリンジャー中心線への押し戻しは別の仮説です。明確な役割と再現可能な規則は比較を可能にしますが、市場と執行のリスクは残ります。
よくある質問
上側バンド接触とRSIが70超なら自動的に売りですか?
いいえ。上昇が続く間は価格が上側に沿い、RSIも高いままになり得ます。接触、確定した外側終値、回帰は別の観測です。反転モデルにはイベント、相場条件、完全な売買ルールが必要で、この二値だけでは足りません。
ブレイクとバンド内への回帰はどう違いますか?
新たな上側ブレイクは、前の終値がその上側バンド以下で、新終値が更新後の上側バンドを超えることです。上からの回帰は前終値が外側、新終値が更新後の上下バンド内にあることを要求します。境界の移動が重要で、別の研究ルールに属します。
%Bは1を超えたり0を下回ったりしますか?
はい。本稿の比率尺度ではバンド外の価格を示し、確率ではありません。バンドが重なると%Bは未定義であり、下側にあるという値ではありません。中心線がゼロ以外なら、百分率BandWidthはゼロになり得ます。
ボリンジャー20/2とRSI 14が最適ですか?
一般的な参照設定ですが、ここで最適性は示していません。適用価格、窓、RSI初期化、時間足、コストも関係します。候補を固定し、近い設定と後のデータを評価し、過去の最良結果だけを選ばないようにします。
上昇しながらバンド内に戻るのはなぜですか?
バンドも移動窓に伴って変わるからです。架空例のk48では終値が上昇しても、上側バンドがそれを超えて上がります。定義上の回帰は成立しますが、下落反転の証明にはなりません。境界を固定すれば別の実験です。
ボリンジャーバンドとRSIでFX戦略の利益を証明できますか?
いいえ。読み取り値と追加フィルターを提供するだけです。完全な入口、出口、コスト、リスク管理と、モデル選択に使わなかったデータでの評価が必要です。架空計算は計算と時刻を確認するもので、測定した利益や保証ではありません。
出典と学習上の注記
MetaQuotesは指標とMQL4のインターフェースを、John Bollingerはバンドの解釈上の限界を説明しています。本稿の初期値、架空価格、イベント定義、気配値例は独自の教材仕様です。実際のMT4端末との一致、商用EAの仕様、測定済み運用成績を示すものではありません。CSVに全終値と中間計算を収録し、SELLの例はその履歴と切り離しています。
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
学習用コンテンツです。価格、計算、SELL気配値は架空です。FXにはリスクがあり、指標の一致、予備額、計画ストップは利益や最大損失を保証しません。