

Ein Schlusskurs wieder innerhalb eines Bollinger-Bands kann wie eine Umkehr wirken, obwohl der Preis weiter fällt: Vielleicht hat sich nur das Band verschoben. Ein zusätzliches Stochastik-Kreuzungssignal beseitigt dieses Zeitproblem nicht. Der Leitfaden trennt vorherigen Seitwärtskontext, Außenschluss, erste Rückkehr über eine festgehaltene Grenze und neues Oszillatorereignis. Fünf nachvollziehbare M5-Verläufe zeigen, weshalb eine verspätete Bestätigung eine frühere Ablehnung nicht repariert.
1. Bandposition und Oszillator-Timing unterschiedliche Aufgaben geben
Bollinger-Bänder ordnen den Preis relativ zu Durchschnitt und Streuung ein. Stochastik zeigt die Position des Schlusskurses in einer jüngsten Hoch-Tief-Spanne. Unterschiedliche Formeln liefern keine unabhängigen Belege: Beide verwenden überlappende Preise. Tiefe Bandposition und niedriger Oszillator können bei weiter fallendem Preis anhalten. Ihre Übereinstimmung beweist weder Umkehr noch Vorteil nach Kosten.
Untersucht wird, ob ein neues Stochastik-Kreuzungssignal die präzise definierte Rückkehr nach einem Außenschluss sinnvoll auswählt. Wir definieren eine BUY-seitige Beobachtung Q und erläutern danach einen getrennten SELL-Kursvergleich. Orderart, Handelszeiten, tatsächliche Absicherung, Ausstiege und Portfoliolimits fehlen weiterhin für eine vollständige Strategie beider Handelsrichtungen.
2. Instrument, Einstellungen und Vergleichskonvention festlegen
Verwende fiktive Bid-OHLC für EURUSD auf M5. Die Bänder nutzen 20 Schlusskurse, eine SMA-Mittellinie und 2 Populationsstandardabweichungen bei grafischer Verschiebung 0. Stochastik nutzt 14 / 3 / 3 für Rückblick, interne Glättung und Signal, mit Low/High als Preisfeld und SMA-Signal. Abgeschlossene Puffer werden nach Erkennung einer neuen Kerze bei shift=1 gelesen. Grafikverschiebung und Pufferindex sind verschiedene Eingaben.
Breitenbereich 8...30 pips, maximale Mittelsteigung 2 pips over 3 bars, anfängliche K-Obergrenze 20 und Rückkehrfenster 2 bars sind festgelegte Forschungsparameter, keine nachgewiesenen Optima. Verwende zusammenhängende Daten und volle mathematische Werte. Fehlt erforderliche Historie, endet die Episode; ausreichend zusammenhängende Daten und ein neues Außenereignis sind nötig. Eine Lücke wird nicht mit einer erfundenen Kerze überbrückt.
| Komponente | Referenz | Aufgabe |
|---|---|---|
| Preis und Zeit | EURUSD · Bid · M5 · Schluss | Ein Kalender abgeschlossener Kerzen |
| Bänder | 20 · 2 · SMA · Populationsvarianz | Vorabkontext und feste Grenze |
| Stochastik | 14 / 3 / 3 · Low/High · SMA | Neues K/D-Kreuzungssignal |
| Episode | P+1...P+2 · Z=L_ref−(U_ref−L_ref)/2 | Erste Rückkehr verbraucht die Episode |
3. Bänder und messbaren vorherigen Kontext berechnen
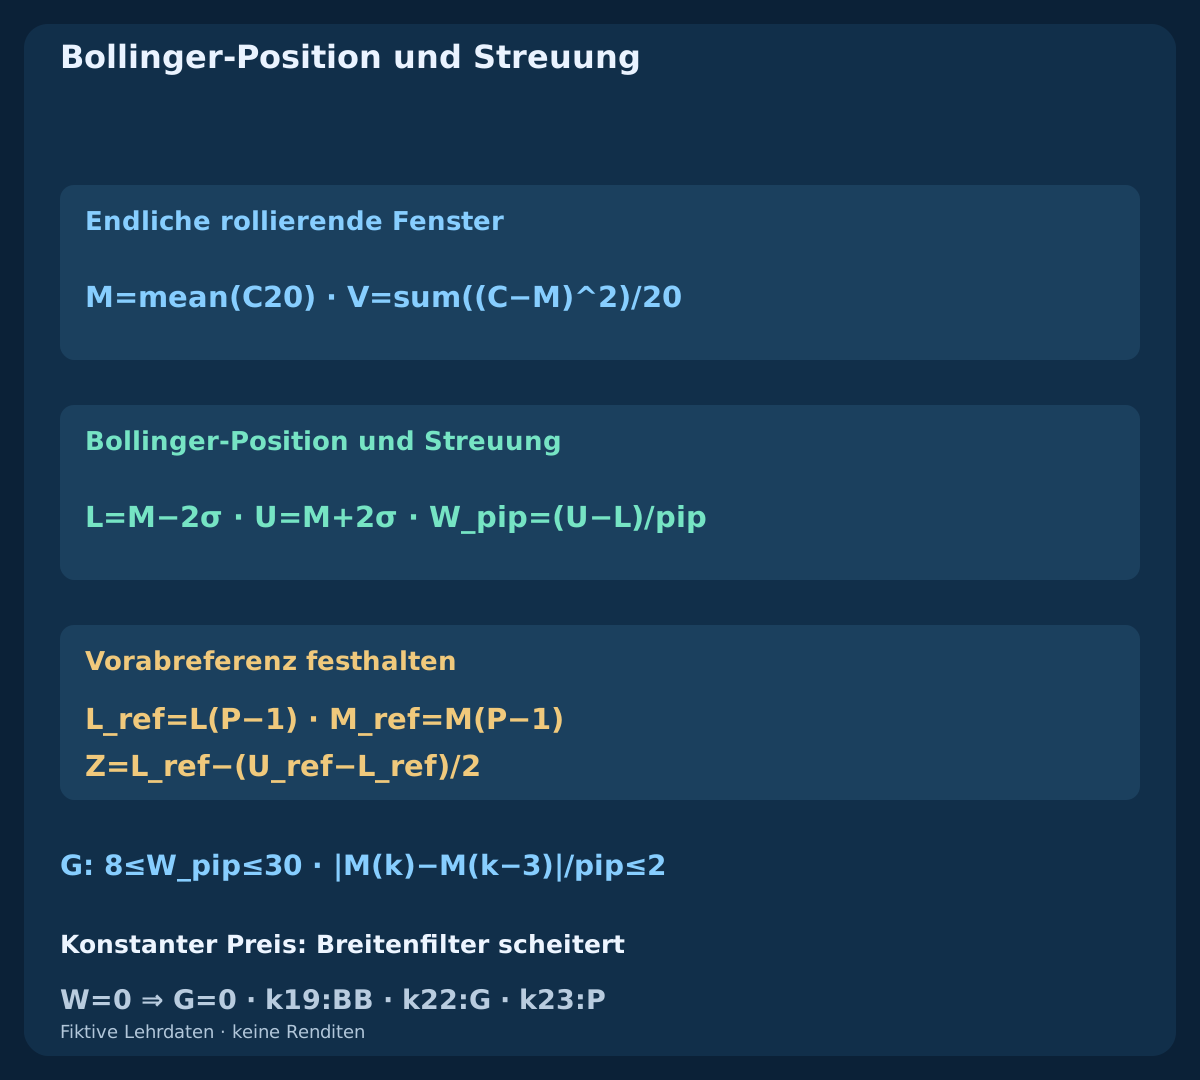
Ab k>=19 gelten M(k)=mean(C[k-19...k]) und Populationsvarianz V(k)=sum((C-M(k))^2)/20. Daraus folgen sigma=sqrt(V), L=M-2*sigma und U=M+2*sigma. Die Breite beträgt W_pip=(U-L)/pip. Der Divisor ist festgelegt; eine Stichprobenschätzung würde die Grenzen verändern. Zwei Standardabweichungen garantieren keinen bestimmten Anteil künftiger Preise innerhalb der Bänder.
Definiere G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2], erstmals verfügbar bei k22. Das wählt eine Breite und eine relativ flache Mitte aus, beweist aber keinen fortbestehenden Seitwärtsmarkt. G wird auf der Kerze vor dem Außenschluss geprüft. Diese Referenz bleibt für die Episode fest, statt bei ungünstiger Preisentwicklung stillschweigend durch spätere breitere Bänder ersetzt zu werden.
4. Die Stochastik-Berechnung vollständig angeben
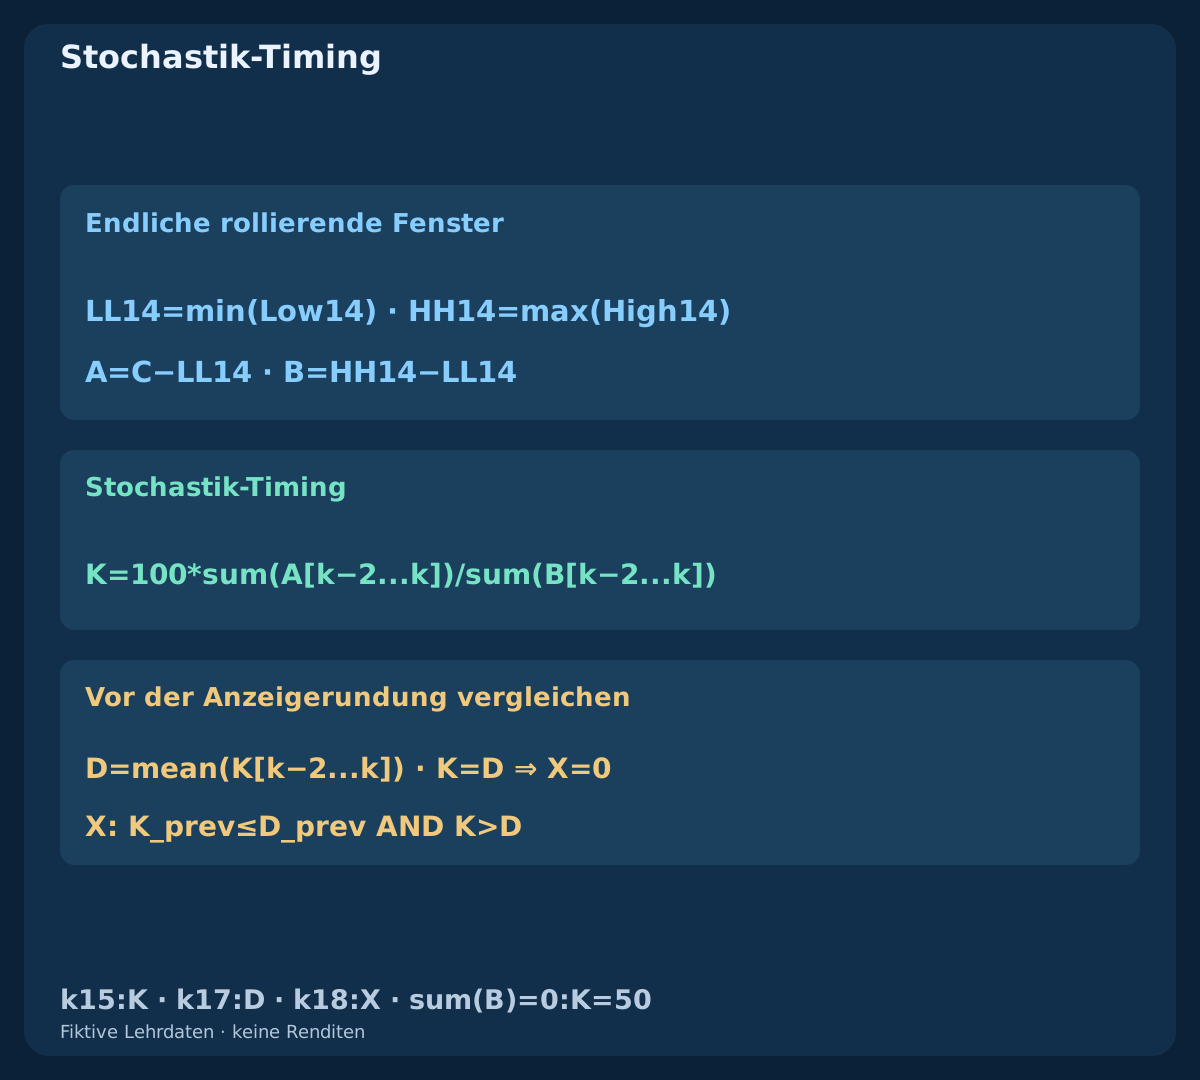
Für jedes vollständige Hoch-Tief-Fenster definiere LL14(k)=min(Low[k-13...k]) und HH14(k)=max(High[k-13...k]). Es seien A(k)=C(k)-LL14(k) und B(k)=HH14(k)-LL14(k). Die geglättete Hauptlinie lautet K(k)=100*sum(A[k-2...k])/sum(B[k-2...k]), die Signallinie D(k)=mean(K[k-2...k]). Dieser Quotient von Summen ist bei unterschiedlichen Nennern nicht der Durchschnitt dreier roher Prozentwerte.
Der erste K liegt bei k15, D bei k17 und ein neuer Vergleich bei k18. Ist der Glättungsnenner null, setzt unser endliches Beispiel K=50; D folgt anschließend dem angegebenen Mittel. Diese Konvention ist ausdrücklich genannt und gilt nicht pauschal für jede Plattform. Die Datei vergleicht exakte K/D-Verhältnisse vor der Anzeige-Rundung, damit ein Gleichheitsplateau kein künstliches Kreuzungssignal erzeugt.
5. Einen neuen Außenschluss erfassen und seine Grenze festhalten
Ein Kandidat bei P verlangt C(P-1)>=L(P-1) AND C(P)<L(P-1). G muss auf der vorherigen Kerze erfüllt sein, außerdem K(P)<=20. Halte L_ref=L(P-1), M_ref=M(P-1), U_ref=U(P-1) und die Tiefengrenze Z=L_ref-(U_ref-L_ref)/2 fest. Ein anfänglicher Schlusskurs auf oder unter Z wird abgelehnt. Der erste vollständig prüfbare Kandidat liegt bei k23.
Die feste Grenze fragt, ob der Preis die frühere Referenz tatsächlich zurückgewinnt. Das unterscheidet sich von einem späteren Schluss oberhalb des dann neu berechneten unteren Bands. Z beendet nur eine Beobachtung; es ist weder Broker-Stop noch garantierte Verlustgrenze. Niedriges K bei P bezeichnet die ausgewählte Position, sagt aber keinen sofortigen Rückprall voraus und startet die Oszillatorberechnung nicht neu. Auch ein schon am Anfang abgelehnter neuer Außenschluss hält die vorherige Untergrenze als Kurssperre fest. Ein späterer abgeschlossener Schluss darüber erlaubt nur ein künftiges unabhängiges Außenereignis.
6. Die erste Rückkehr verbraucht die Episode
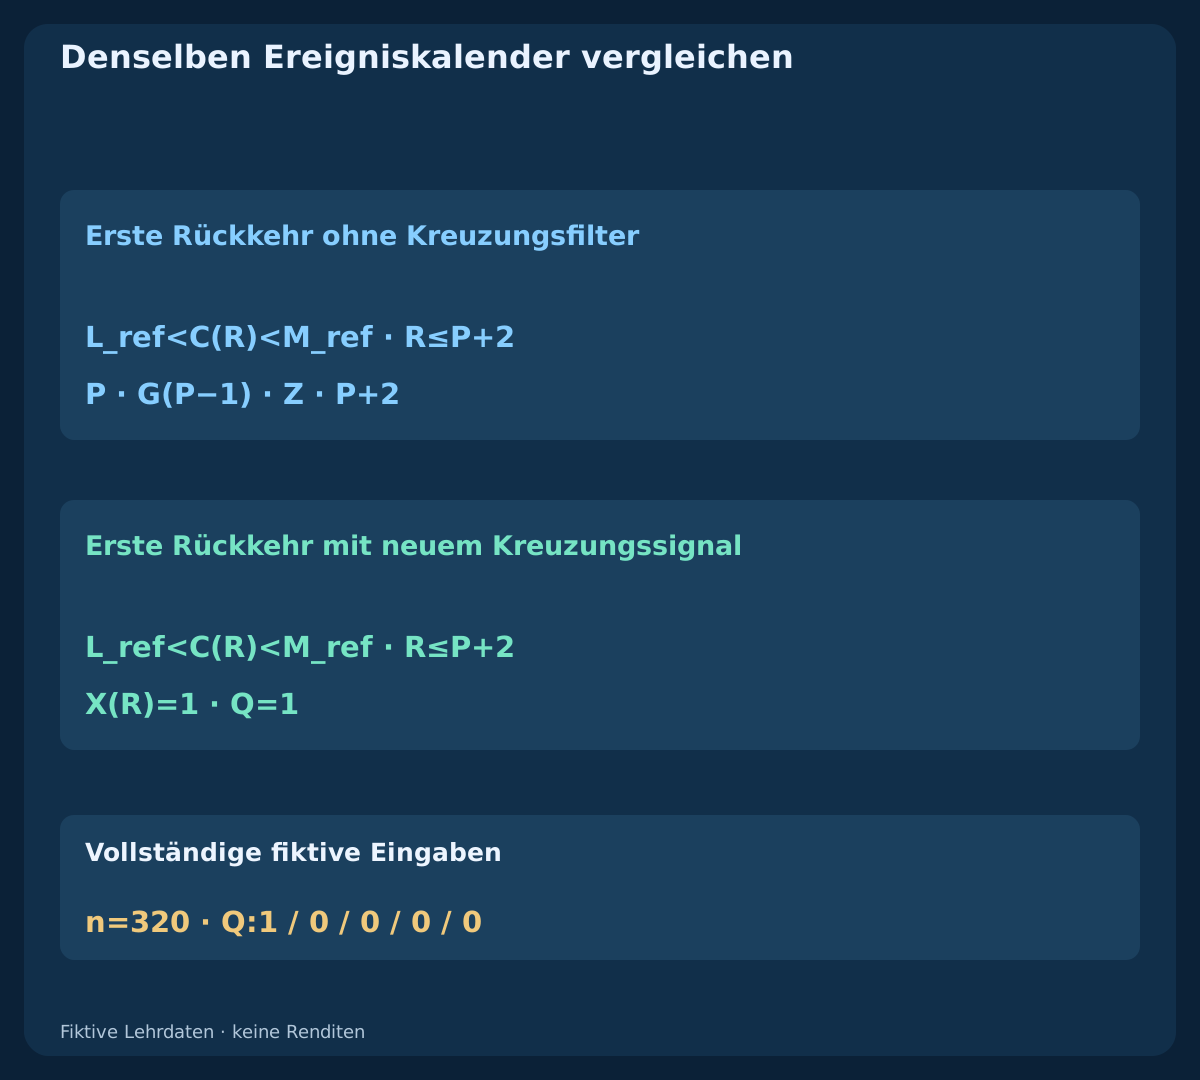
Nur P+1 und P+2 können den ersten Schluss strikt über L_ref liefern. Prüfe auf jeder späteren abgeschlossenen Kerze zuerst Abbruch bei C<=Z, dann Fristablauf bei k>P+2 und danach die erste Rückkehr. Der Schluss muss L_ref<C(R)<M_ref erfüllen und X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)] aufweisen. Erst dann gilt Q=1. Gleichheit an der Untergrenze ist keine Rückkehr; Gleichheit an der Mitte ist nach dieser Regel bereits zu weit.
Die erste Rückkehr ohne X oder bereits an der Mitte beendet die Episode als Ablehnung. Ein späteres Kreuzungssignal darf sie nicht wiederverwenden. Weitere Außenschlüsse ersetzen P nicht und verlängern die Frist nicht. Nach Abbruch oder Fristablauf unterhalb der festen Grenze bleibt die Sperre bis zu einem abgeschlossenen Schluss darüber bestehen. Das erlaubt nur ein künftiges unabhängiges Außenereignis, keine Wiederbelebung. Auf derselben Kerze wird nicht neu aktiviert.
7. Die fünf unabhängigen fiktiven Historien nachrechnen
Der Download enthält 5 Historien mit je 64 Kerzen, insgesamt 320 Zeilen. Vier teilen 44 Anfangsschlüsse aus einem festen Zehn-Werte-Zyklus; die späteren Pfade heißen timely / early_return / moving_only / breakout. Die fünfte verwendet konstante OHLC. Schluss, Hoch, Tief, Mittel, Varianz, Bänder, Stochastik-Eingaben und Ereignisse sind vollständig enthalten, ohne gemessene Handelsrenditen.
Die Zeilen verwenden planmäßige M5-Abschlusszeiten in UTC, beginnend bei 04:20 UTC. Das gemeinsame Außenereignis ist P=k44 / 08:00 UTC; seine Referenzkerze endet bei 07:55 UTC. Rechne jede Historie von Anfang an nach. Angezeigte Bänder sind nur zum Lesen gerundet; Entscheidungen nutzen die zugrunde liegenden Werte und exakte K/D-Verhältnisse. Die künstlichen Verläufe prüfen Definitionen und Reihenfolge, keine reale Häufigkeit oder Profitabilität.
8. Die rechtzeitige erste Rückkehr mit neuem Kreuzungssignal lesen
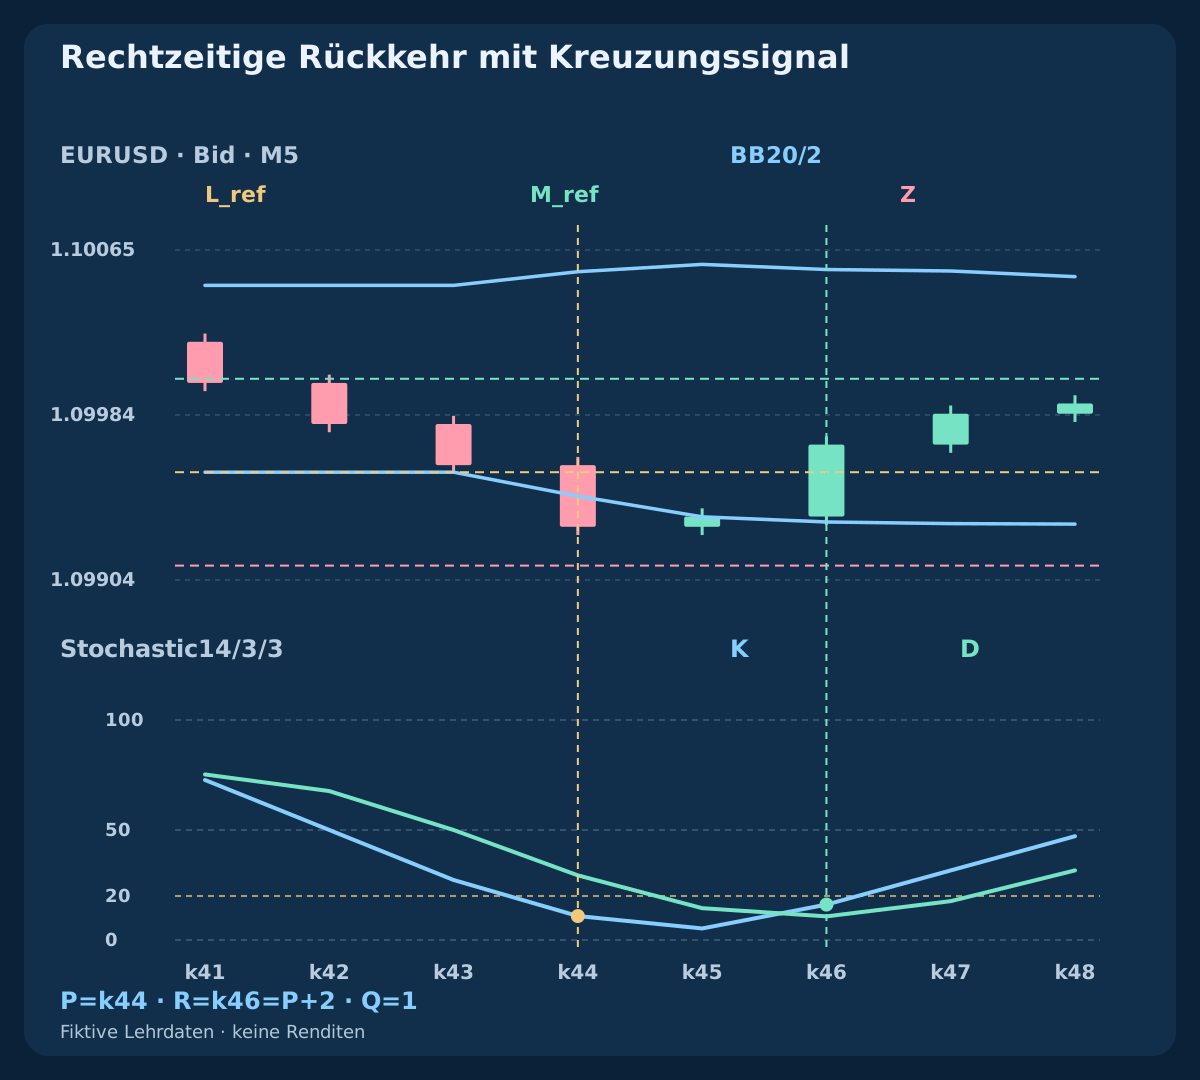
Vor P beträgt die Breite ungefähr 9.0863 pips; angezeigt werden L_ref=1.09956569, M_ref=1.10002000 und Z=1.09911137. Bei P liegen Schluss und K bei 1.09930 und K=10.8844, sodass die Startbedingungen erfüllt sind. Der nächste Schluss 1.09935 bleibt unter der festen Grenze, obwohl er bereits über dem eigenen beweglichen Unterband liegt. Die Episode wartet.
Bei k46 / 08:10 UTC erreicht der Schluss 1.09970 zwischen fester Untergrenze und Mitte. K beträgt 16.1017, D 10.7443, und zuvor lag K höchstens auf D. Das neue Kreuzungssignal fällt auf die erste feste Rückkehr bei P+2; daher Q=1. K liegt noch unter der bekannten unteren Zone. Das Modell verlangt das definierte Kreuzungssignal, keinen zusätzlichen Zonenaustritt.
| Zweig / Kerze | Schluss Bid | L(k) | L_ref | K | D | X | Q | Status |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | Vorabreferenz festhalten |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | Rechtzeitige Rückkehr mit Kreuzungssignal |
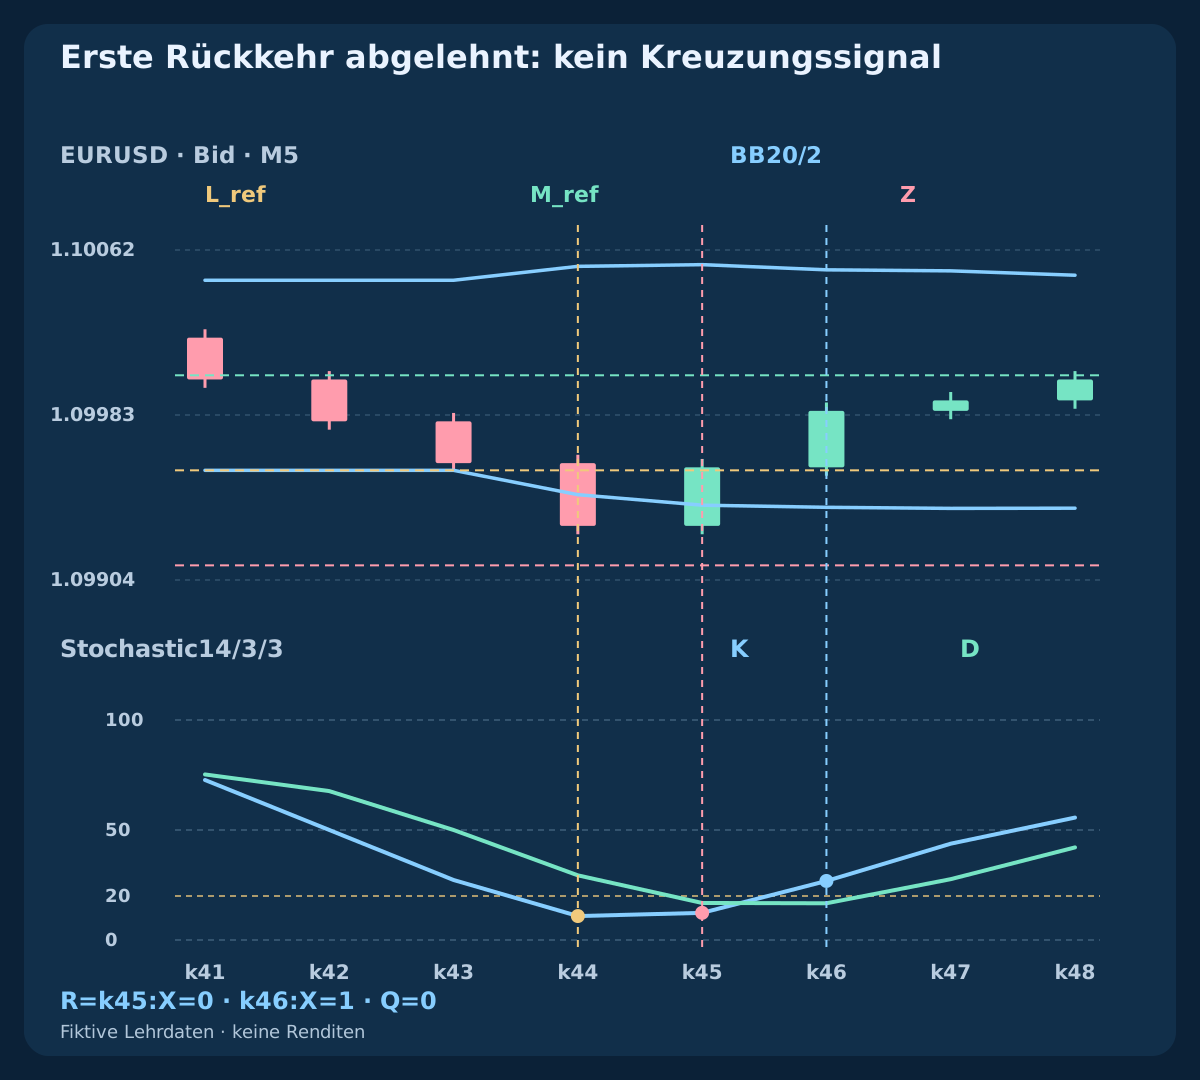
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | Erste Rückkehr abgelehnt: kein Kreuzungssignal |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | Kreuzungssignal ohne aktive Episode |
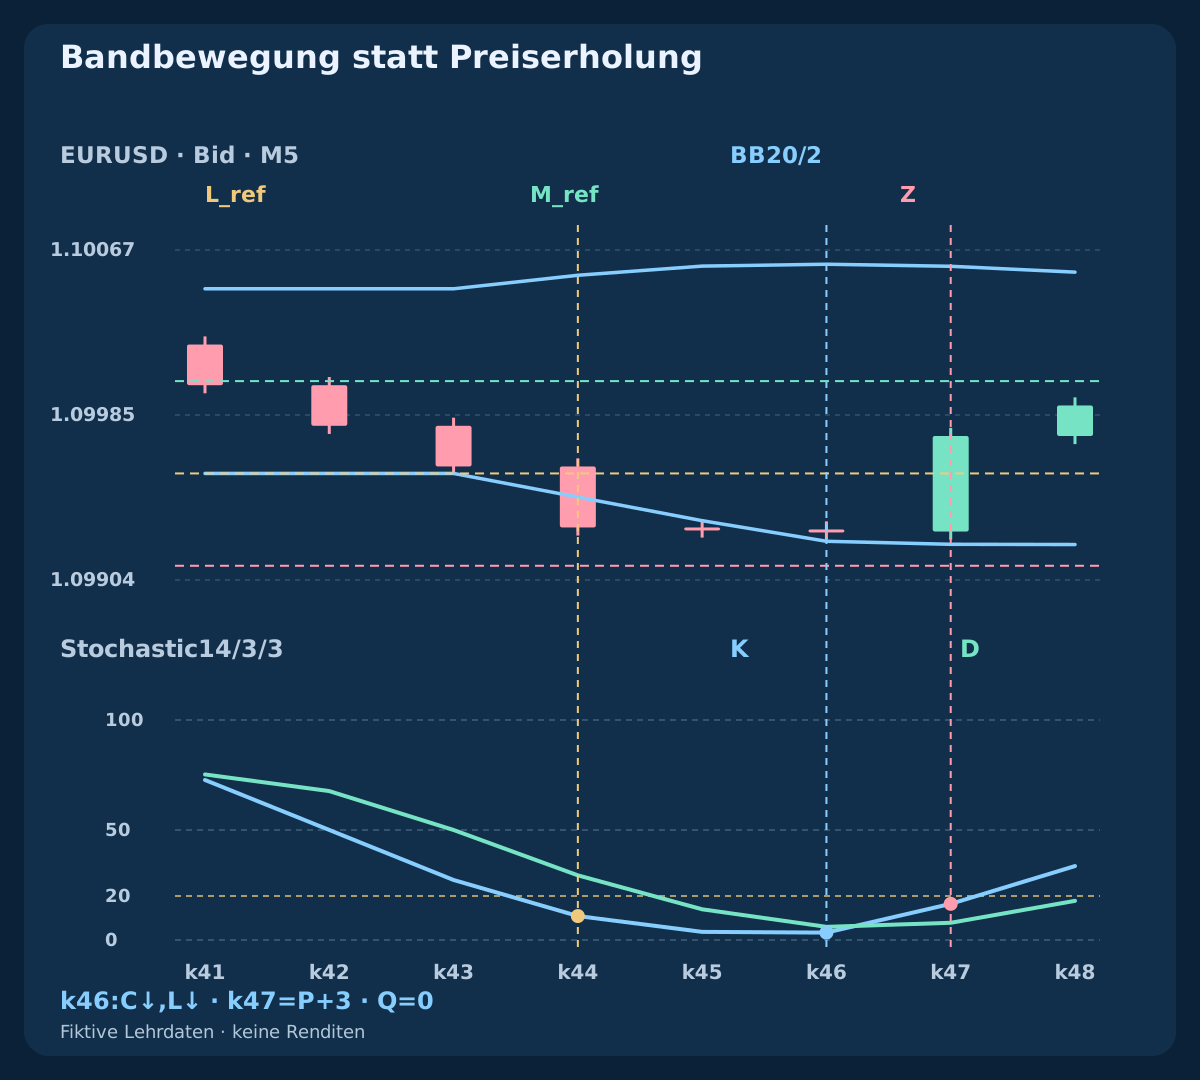
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | Bandbewegung statt Preiserholung |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | Vor später Rückkehr abgelaufen |
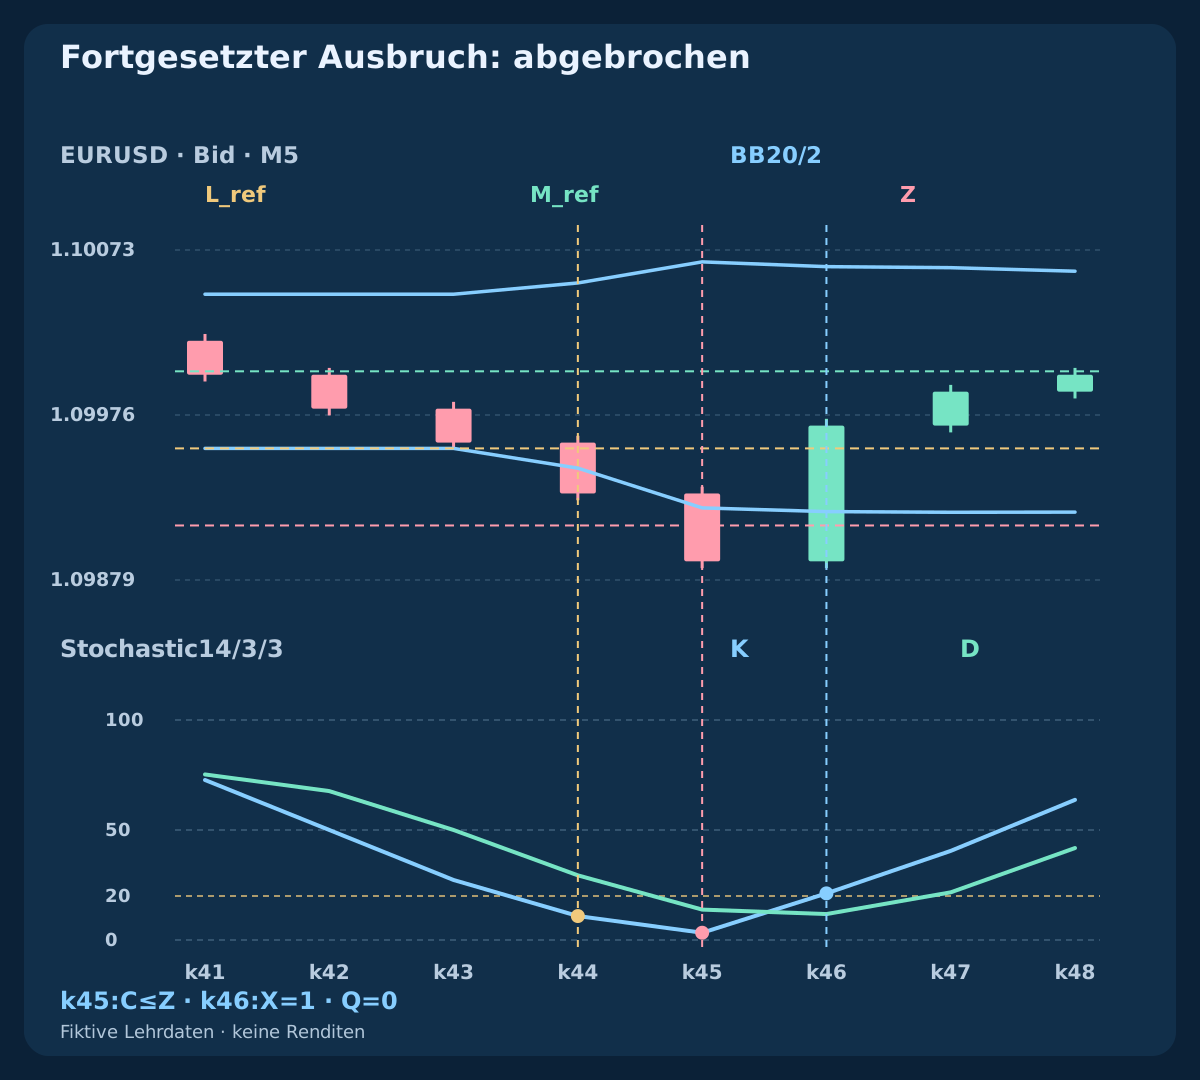
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | Fortgesetzter Ausbruch: abgebrochen |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | Freigabe nur für künftige Ereignisse |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | Konstanter Preis: Breitenfilter scheitert |
9. Eine frühe Rückkehr ohne neues Kreuzungssignal ablehnen
Im Zweig early_return liegt der erste Schluss über der festen Grenze bei k45 zum Preis 1.09958. K ist 12.3457, D 16.8343; ein Kreuzungssignal nach oben fehlt. Diese erste Rückkehr verbraucht die Episode als Ablehnung mit Q=0. Die verbleibende Zeit erlaubt kein Warten auf eine attraktivere Bestätigung.
Bei k46 steigt K auf 26.8362 über D 16.6887 und erzeugt ein neues X. Ein aktives P fehlt, deshalb erneut Q=0. Die frühere Rückkehr wiederzuverwenden wäre ein verzögertes Bestätigungsmodell mit eigenen Fristen, Abbruch- und Ausführungsregeln. Der Vergleich muss dessen späteren Preis berücksichtigen und darf nicht den früheren zuweisen.
10. Eine vom beweglichen Band erzeugte Rückkehr erkennen
In moving_only fällt der Preis von 1.09929 bei k45 auf 1.09928 bei k46. Das aktuelle Unterband fällt unter den letzten Schluss, wodurch eine dynamische Rückkehr sichtbar wird. Der Preis liegt trotzdem unter L_ref=1.09956569. Die feste Referenz wurde nicht zurückgewonnen. Die Bandverschiebung verändert die relative Lage, ohne eine Preisaufwärtsbewegung zu zeigen.
Erst bei k47 / 08:15 UTC erreicht der Schluss 1.09975 und Stochastik kreuzt aufwärts. Das ist P+3; zuerst wird Fristablauf geprüft und Q=0 bleibt bestehen. Weder der frühere dynamische Eindruck noch das spätere Kreuzungssignal verlängert das Zwei-Kerzen-Fenster. Ein dynamisches Modell lässt sich separat untersuchen, seine Ereignisse dürfen aber nicht mit Ergebnissen der festen Referenz vermischt werden.
11. Den fortgesetzten Ausbruch vor dem Rückprall abbrechen
In breakout liegt der nächste Schluss bei 1.09890 auf k45 und damit unter Z. Brich vor der Rückkehrprüfung ab. Bei k46 erholt sich der Preis auf 1.09970 und ein neues Kreuzungssignal erscheint; trotzdem Q=0. Die zurückgewonnene Grenze löst die Sperre für künftige unabhängige Kandidaten, stellt P aber nicht wieder her. Die Abbruchgrenze ist kein ausgeführter Stop, und ein Trade-Ergebnis wird nicht angegeben.
Die konstante Historie zeigt eine andere Grenze: Nach ausreichenden Rückblickfenstern haben die Bänder Breite null, K nutzt die Flachkonvention und G scheitert. Echte Seitwärtsmärkte sind unregelmäßiger; Trends können wiederholt am Band oder außerhalb schließen. Ein zuvor ruhiger Kontext garantiert keine Rückkehr. Halte Tiefenabbrüche, Ablehnung der ersten Rückkehr und Fristablauf als verschiedene Kategorien fest.
12. Beobachtungszeit und Orderfrist auseinanderhalten
Die Referenzkerze eröffnet bei 07:50 UTC und endet bei 07:55 UTC; die P-Kerze endet danach bei 08:00 UTC. Die letzte zulässige erste Rückkehr schließt bei 08:10 UTC, während 08:15 UTC schon zu spät ist. Endgültige Werte sind erst bei späterem Dateneingang beobachtbar. Eine historische Zeitgrenze beweist weder Kurs, Anfrage noch Ausführung genau in diesem Augenblick.
Rechne Brokerzeit mit dem am Datum gültigen Versatz um und dokumentiere die Regel. Eine vollständige Strategie begrenzt Kursalter, Anfrageverzögerung, Einstiegsentfernung und Wiederholungen separat. Ein Wechsel auf M1 verändert Preiswege und tatsächliche Fensterdauer; gleiche Periodenzahlen erhalten die Ereignisse nicht. Prüfe die schnellere Variante als eigenes Experiment mit realistischen Kosten und chronologischen Kursdaten.
| Stufe UTC | Verfügbare Information | Noch unentschieden |
|---|---|---|
| P−1 · 07:55 | Vorherige Bänder und G | Außenschluss P |
| P · 08:00 | Außenschluss und K(P) | Erste Rückkehr und ausführbare Kurse |
| P+2 · 08:10 | Letzte zulässige erste Rückkehr | Tatsächliche Anfrage und Ausführung |
| P+3 · 08:15 | Abgelaufen ohne frühere Rückkehr | Keine Wiederbelebung der Episode |
13. Unabhängige SELL-Kurse mit festen Ask-Ausstiegen vergleichen
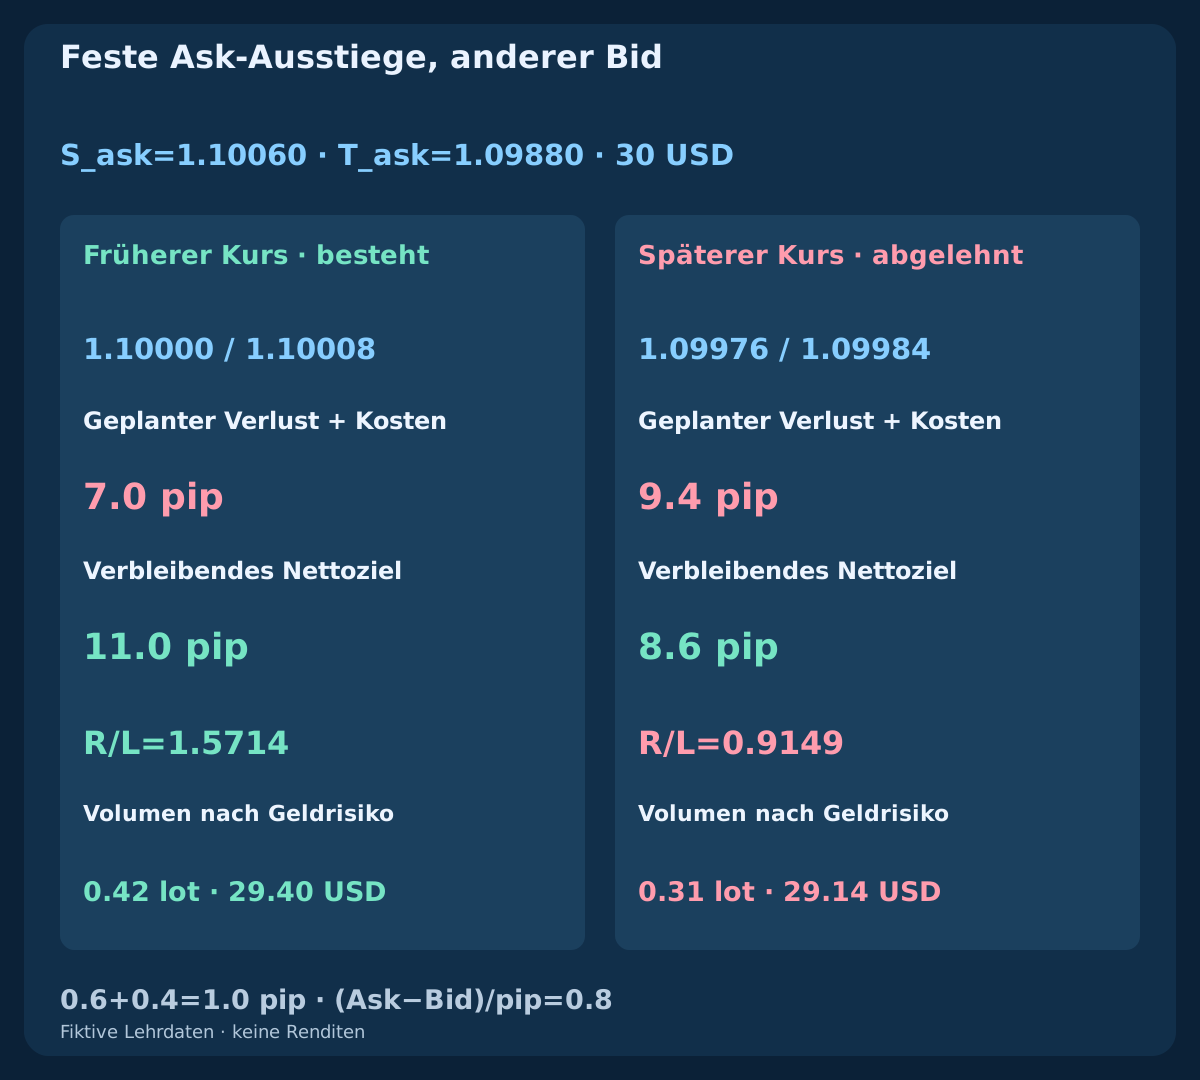
Dieses getrennte Beispiel eröffnet SELL zum Bid mit Ask-Stop 1.10060 und Ziel 1.09880. Früherer Bid/Ask ist 1.10000 / 1.10008, späterer 1.09976 / 1.09984; beide Spreads sind 0.8 pip. Hin-und-zurück-Kommission 0.6 pip und gesamte Reserve für ungünstige Ausführung 0.4 pip ergeben 1.0 pip. Früher betragen geplanter Verlust 7.0 pips, Nettoziel 11.0 pips und Verhältnis 1.5714; später 9.4 pips, 8.6 pips und 0.9149.
Beim Vergleichskriterium net reward / planned loss >=1.30 besteht der frühere Kurs, der spätere fällt durch. Bei Eigenkapital 12000 USD, Budget 0.25%=30 USD, Pipwert 10 USD je Standardlot und Volumenschritt 0.01 wird früher auf 0.42 lots / 29.40 USD abgerundet. Später ergeben sich rein rechnerisch 0.31 lots / 29.14 USD, ohne das unzureichende Verhältnis zu verbessern. Das sind alternative Kurse unabhängig von den Historien, keine Orders oder Ausführungen. SELL-Preise zu erklären definiert kein spiegelbildliches SELL-Signal.
| Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Lots | Risiko USD |
|---|---|---|---|---|---|---|---|
| Früherer Kurs · besteht | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| Späterer Kurs · abgelehnt | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. Kosten je Kursseite einmal erfassen und Unsicherheit behalten
Der SELL-Verlustabstand vor Gebühren und Reserve ist (S_ask-Bid)/pip, die Zielentfernung (Bid-T_ask)/pip. Der ausführbare Spread-Effekt ist bereits enthalten und wird nicht erneut addiert. Für BUY lauten die Abstände (Ask-S_bid)/pip und (T_bid-Ask)/pip. Eine reine Bid-Kerze liefert nicht den vollständigen Ask-Verlauf für die Prüfung eines Short-Stops oder -Ziels.
Angenommen werden EURUSD-Pip 0.0001, Point und Tick 0.00001, Kontrakt 100000 EUR und USD-Konto. Prüfe reale Symboleigenschaften, Kontowährungsumrechnung, Mindestvolumen, Margin und Stop-Vorgaben. Geplantes Risiko ist keine garantierte Verlustgrenze: Lücken, Slippage, abgelehnte Absicherung und unklare Anfragen können es verändern. Nach Timeout erst Orders und Ausführungen abgleichen, dann erneut versuchen; diese Ereignisse bleiben im Datensatz.
15. Das zusätzliche Kreuzungssignal auf demselben Kalender vergleichen
Nutze gültige erste feste Rückkehrereignisse ohne X-Bedingung als Referenz und vergleiche mit Q. Beide Versionen behalten P-Ursprung, Kontext, Tiefengrenze, Frist und Preisgrenze der ersten Rückkehr. Bewahre Ablehnungen und abgelaufene Episoden auf. Nach vollständiger Spezifikation gelten dieselbe Kursauswahl, Absicherung, Ausstiege, Volumen- und Kostenregeln.
Reserviere unberührte spätere Daten und erfasse alle getesteten Perioden, Breiten-, Steigungs- und Zonengrenzen sowie Fristen. Prüfe Nettoerwartungswert, Drawdown, Umsatz, Unsicherheit und Kostensensitivität; weniger Signale oder eine ausgewählte höhere Trefferquote genügen nicht. Tickreihenfolge zählt bei konkurrierenden Ausstiegen innerhalb einer Kerze. Die synthetische Datei prüft Mechanik, nicht ob der Zusatzsignal mehr verlustreiche als gewinnbringende Gelegenheiten entfernt.
16. Das Modell vor der vollständigen Strategie prüfen
Ein reproduzierbares Protokoll nennt Symbol, Kursseite, Zeitebene, Preisinput, Bandmittel und Varianzdivisor, Stochastik-Glättung und Signal, Nullfälle, Genauigkeit, abgeschlossene Puffer und Datenlücken. Es fixiert Vorabreferenz, erste Rückkehr, Gleichheit, Priorität, Sperrfreigabe und getrennte Orderzeit. Andere Leser müssen dieselben Beobachtungen erhalten, ohne erst nach dem Ergebnis den passenden Chart auszuwählen.
Dies ist der zweite Leitfaden der Scalping-Kombinationsgruppe. EMA–RSI untersucht eine andere Momentum-Reset-Folge; als Nächstes folgt EMA mit MACD samt Informationsüberschneidung. Vollständige Strategien bauen auf den Leitfäden auf. Bestehende Bandumkehr- und M1-Price-Action-Seiten bleiben eigene Hypothesen; Kosten- und Testleitfäden helfen beim Vervollständigen der Forschungsspezifikation.
Häufige Fragen
Ist ein Schluss innerhalb des aktuellen Bands eine feste Rückkehr?
Nein. In moving_only fällt der Preis, während das Unterband stärker fällt. Der Schluss liegt über dem aktuellen Band, aber unter der früheren festen Grenze. Das Modell trennt beides und vergibt dafür kein Q.
Muss Stochastik auf der Rückkehrkerze über 20 steigen?
Nicht nach dieser Regel. K bei P muss höchstens 20 sein; die erste Rückkehr benötigt ein neues K/D-Kreuzungssignal. In timely beträgt K dabei noch 16.1017. Ein Zonenaustritt wäre eine andere Variante.
Kann ein späteres Kreuzungssignal eine frühere Rückkehr bestätigen?
Die erste Rückkehr ohne Kreuzungssignal wird abgelehnt und beendet die Episode. Später fehlt ein aktives P. Weiteres Warten verändert das Modell und braucht einen eigenen Zeit- und Ausführungsvergleich.
Ist die erste Rückkehr genau bei P+2 zulässig?
Ja, wenn Abbruchprüfungen bestehen, der Preis strikt zwischen fester Untergrenze und Mitte liegt und das neue Kreuzungssignal auf dieser Kerze erfolgt. Bei P+3 hat Fristablauf Vorrang, auch bei gleichzeitiger Erholung.
Liefern Bollinger-Bänder und Stochastik unabhängige Bestätigung?
Beide nutzen überlappende Preise. Unterschiedliche Formeln liefern keine unabhängigen Belege. Getrennte Aufgaben verdeutlichen Lage und Timing; der Nutzen muss mit vollständigen Regeln und Kosten gemessen werden.
Definieren Q oder das SELL-Beispiel eine vollständige Strategie?
Nein. Q ist eine BUY-Beobachtung. Das separate SELL-Beispiel erklärt Kursgeometrie, kein Verkaufssignal. Orders, Absicherung, Ausstiege, Handelszeiten, Kosten und Portfolio benötigen weiterhin Spezifikation und Tests.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert iBands und iStochastic sowie die Stochastik als Quotienten von Summen. John Bollinger erläutert Grenzen von Bandberührungen, Bandläufen im Trend und statistischen Deutungen. Populationsstreuung, Nullnenner-Konvention, exakte K/D-Vergleiche, synthetische Verläufe und Episodenregeln sind hier ausdrücklich festgelegte Lehrentscheidungen; Terminalgleichheit und optimale Parameter werden nicht nachgewiesen. OrderSend beschreibt ausführbare Kursseiten. Beide Downloads legen die Berechnungen offen.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Lehrmaterial. Alle Historien und Kursbeispiele sind fiktiv. Forex-Handel birgt Risiken. Bandposition, Oszillatorübereinstimmung, geplante Stops und Reserven garantieren weder profitable Ausführung noch begrenzte tatsächliche Verluste.