

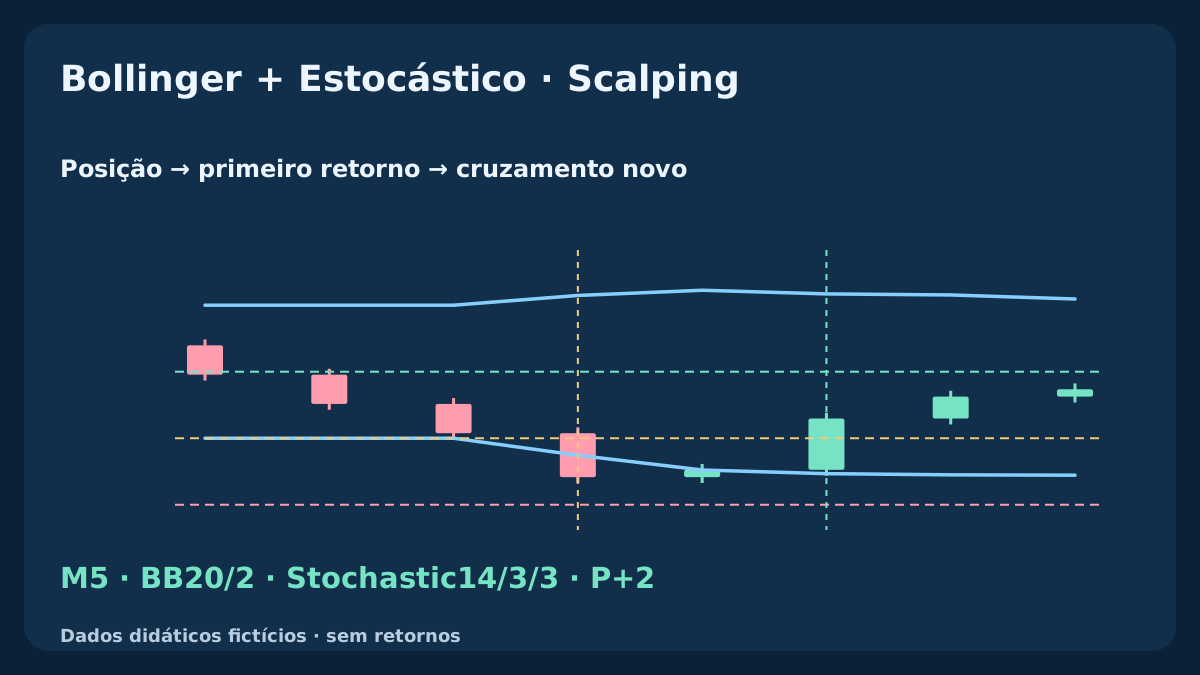
Um fechamento de volta para dentro de uma banda de Bollinger pode parecer reversão mesmo com o preço ainda caindo: talvez apenas a banda tenha se deslocado. Adicionar um cruzamento do Estocástico não resolve esse problema de tempo. O guia separa contexto anterior, fechamento externo, primeiro retorno acima de uma referência fixa e evento novo do oscilador. Cinco históricos M5 reproduzíveis mostram por que uma confirmação tardia não corrige uma rejeição anterior.
1. Dê funções distintas à posição e ao momento
As bandas de Bollinger situam o preço em relação à média e à dispersão. O Estocástico situa o fechamento na faixa recente de máximas e mínimas. Fórmulas diferentes não criam evidências independentes: reutilizam preços sobrepostos. Posição baixa e oscilador baixo podem persistir durante uma queda; a concordância não estabelece reversão nem vantagem após custos.
A questão é se um cruzamento Estocástico novo acrescenta seleção útil a um retorno definido com precisão após um fechamento externo. Definimos uma observação BUY, Q, e depois um exemplo SELL separado para explicar preços executáveis. Tipo de ordem, sessões, proteção real, saídas e limites da carteira ainda precisam ser especificados para uma estratégia completa em qualquer lado.
2. Fixe instrumento, parâmetros e convenção de comparação
Use OHLC Bid fictício de EURUSD no M5. As bandas usam 20 fechamentos, SMA central e 2 desvios-padrão populacionais, com deslocamento gráfico 0. O Estocástico usa 14 / 3 / 3 para período, suavização interna e sinal, campo de preços Low/High e sinal SMA. Leia buffers concluídos em shift=1 após observar novo candle. Deslocamento gráfico e índice do buffer são entradas diferentes.
A largura 8...30 pips, o limite de inclinação central 2 pips over 3 bars, o teto inicial de K 20 e a janela 2 bars são escolhas de pesquisa declaradas, sem otimalidade demonstrada. Use dados contínuos e valores matemáticos completos. Se faltar histórico necessário, encerre o episódio e aguarde dados consecutivos suficientes mais um novo evento externo; não invente um candle para preencher a lacuna.
| Componente | Referência | Função |
|---|---|---|
| Preço e relógio | EURUSD · Bid · M5 · Fechamento | Um calendário de candles concluídos |
| Bandas | 20 · 2 · SMA · variância populacional | Contexto anterior e limite fixo |
| Estocástico | 14 / 3 / 3 · Low/High · SMA | Novo evento K/D |
| Episódio | P+1...P+2 · Z=L_ref−(U_ref−L_ref)/2 | Primeiro retorno consome o episódio |
3. Calcule bandas e contexto anterior mensurável
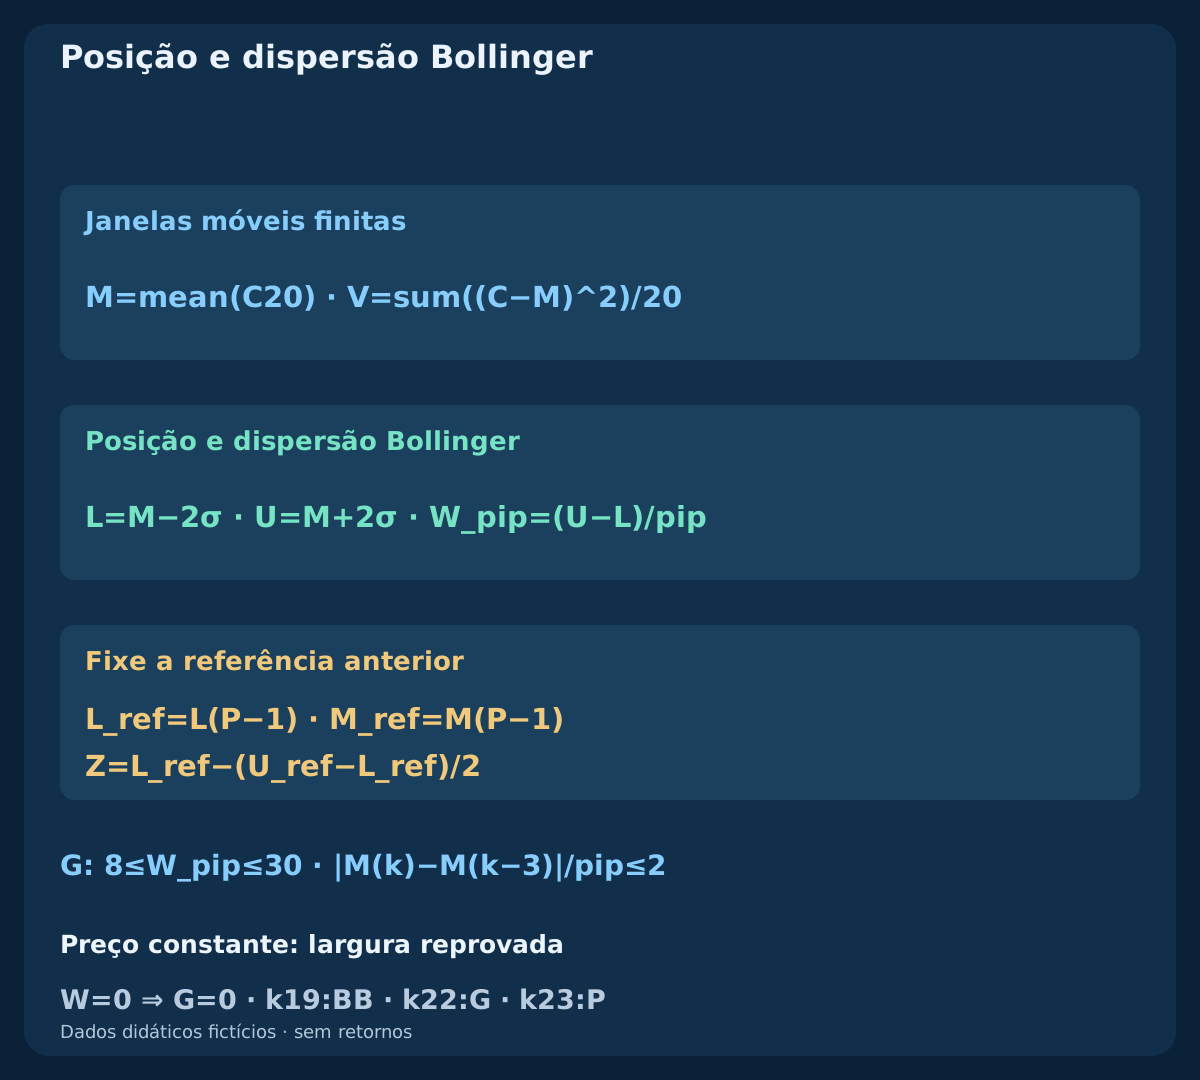
Em k>=19, calcule M(k)=mean(C[k-19...k]) e a variância populacional V(k)=sum((C-M(k))^2)/20. Depois sigma=sqrt(V), L=M-2*sigma e U=M+2*sigma. A largura é W_pip=(U-L)/pip. O denominador está declarado; uma estimativa amostral mudaria os limites. Dois desvios-padrão não garantem uma porcentagem específica dos preços futuros dentro das bandas.
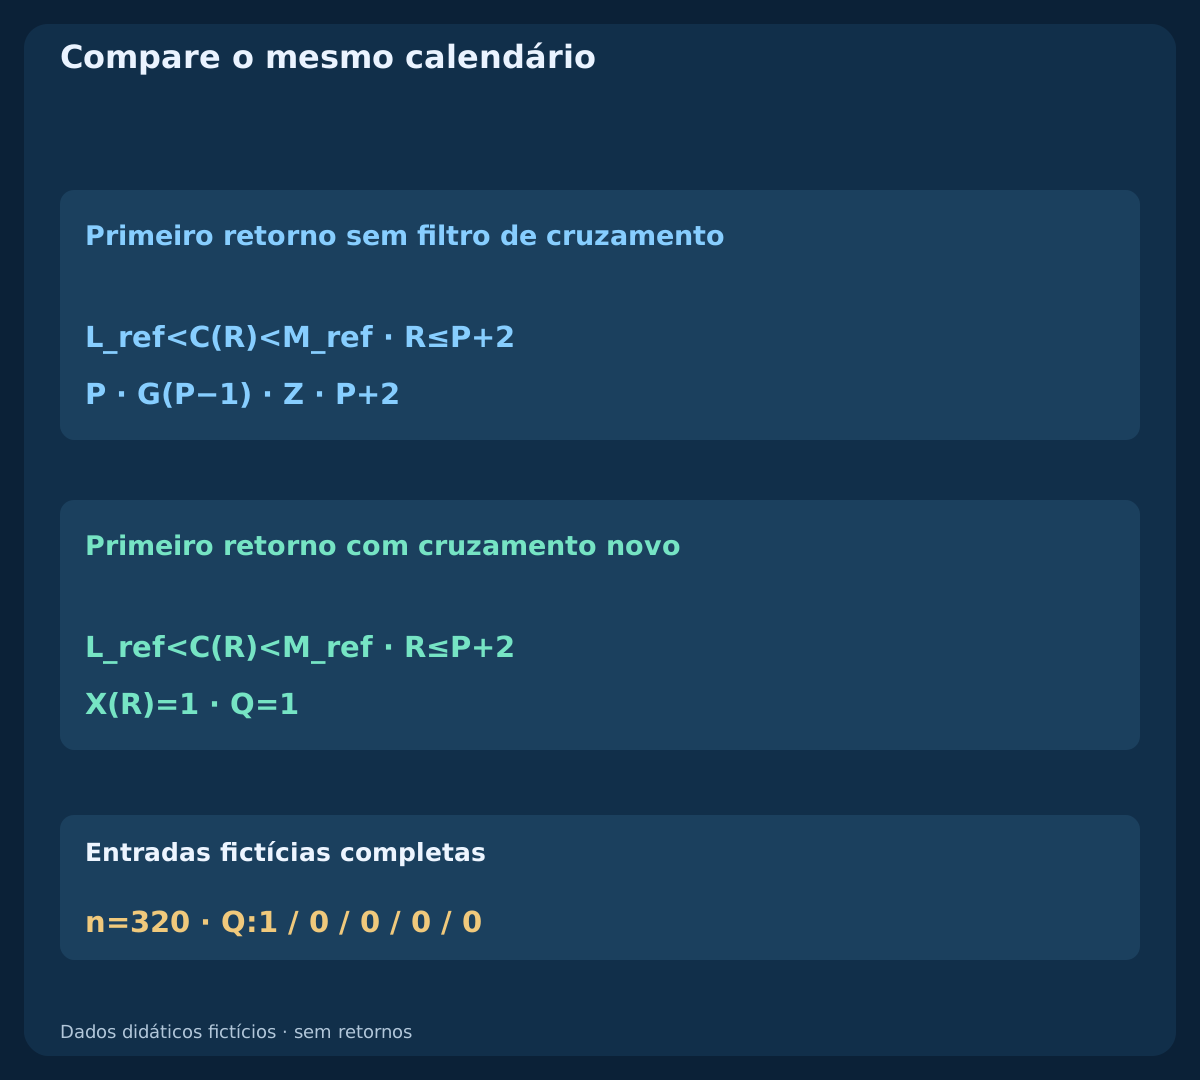
Defina G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2], disponível primeiro em k22. Isso seleciona largura e centro relativamente plano, sem comprovar que a lateralização continuará. Avalie G no candle anterior ao evento externo. A referência fica fixa durante o episódio, sem ser trocada por bandas posteriores mais largas quando o preço se move contra a ideia.
4. Especifique o cálculo do Estocástico
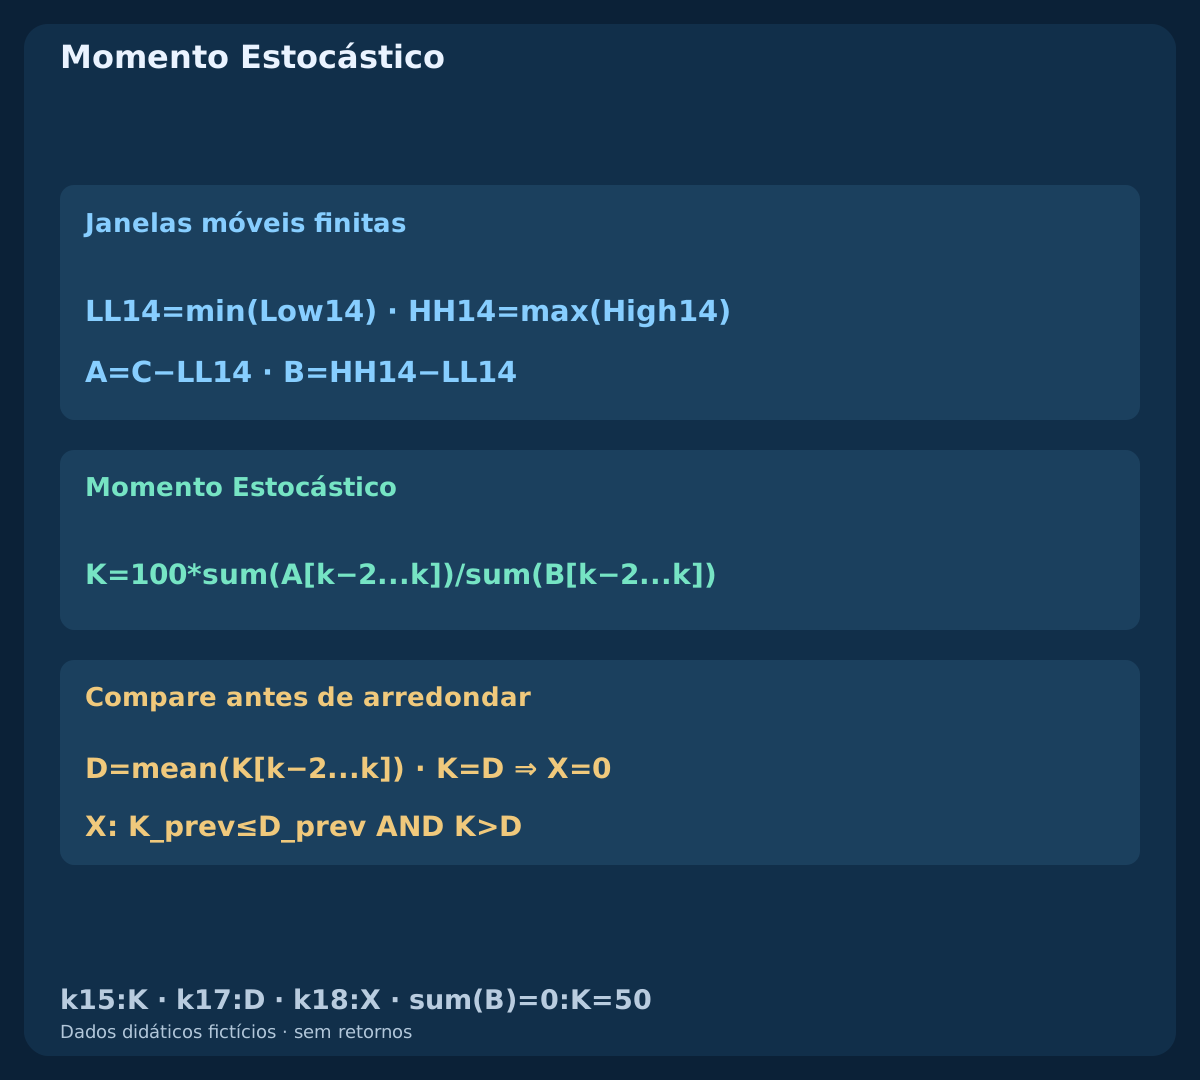
Para cada janela completa de máximas e mínimas defina LL14(k)=min(Low[k-13...k]) e HH14(k)=max(High[k-13...k]). Sejam A(k)=C(k)-LL14(k) e B(k)=HH14(k)-LL14(k). A linha principal suavizada é K(k)=100*sum(A[k-2...k])/sum(B[k-2...k]), o sinal D(k)=mean(K[k-2...k]). Essa razão entre somas difere de calcular a média de três porcentagens brutas quando seus denominadores são diferentes.
O primeiro K aparece em k15, D em k17 e uma comparação nova em k18. Se o denominador da suavização for zero, o exemplo finito atribui K=50; D segue a média declarada. Essa convenção não descreve todas as plataformas. O arquivo compara razões K/D exatas antes de arredondar a exibição, evitando cruzamento artificial em um patamar de igualdade.
5. Registre um novo fechamento externo e fixe sua referência
Um candidato em P exige C(P-1)>=L(P-1) AND C(P)<L(P-1). G deve passar no candle anterior e K(P)<=20 deve ser respeitado. Fixe L_ref=L(P-1), M_ref=M(P-1), U_ref=U(P-1) e o limite de profundidade Z=L_ref-(U_ref-L_ref)/2. Rejeite fechamento inicial igual ou abaixo de Z. O primeiro candidato totalmente avaliável é k23.
O limite fixo verifica se o preço recupera de fato a referência anterior. É diferente de perguntar se um fechamento posterior supera a própria banda inferior recalculada. Z cancela uma observação; não é stop na corretora nem teto de perda. K baixo em P identifica a posição escolhida, sem prever repique imediato ou reiniciar o cálculo do oscilador. Um novo fechamento externo rejeitado logo no início também mantém o limite inferior anterior como bloqueio de preço. Um fechamento posterior acima dele permite apenas um futuro evento externo independente.
6. O primeiro retorno consome o episódio
Somente P+1 e P+2 podem fornecer o primeiro fechamento estritamente acima de L_ref. Em cada candle concluído seguinte, cancele primeiro se C<=Z, depois encerre por vencimento se k>P+2, então examine o primeiro retorno. O fechamento deve respeitar L_ref<C(R)<M_ref e apresentar X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)]. Só então registre Q=1. Igualdade no limite inferior não é retorno; no centro já é longe demais para esta regra.
O primeiro retorno sem X, ou já no centro, termina rejeitado. Não espere outro cruzamento para reaproveitá-lo. Fechamentos externos adicionais não trocam P nem estendem o prazo. Após cancelamento ou vencimento ainda abaixo da referência, mantenha o bloqueio até um fechamento recuperá-la. Isso permite apenas um evento futuro independente, sem reabrir o episódio anterior ou reativar no mesmo candle.
7. Reconstrua os cinco históricos fictícios independentes
O download contém 5 históricos de 64 candles, 320 linhas ao todo. Quatro compartilham 44 fechamentos iniciais de um ciclo fixo de dez valores; os caminhos seguintes se chamam timely / early_return / moving_only / breakout. O quinto mantém OHLC constantes. Inclui todo fechamento, máxima, mínima, média, variância, banda, entrada Estocástica e evento, sem retornos de negociação medidos.
As linhas usam horários UTC previstos de conclusão M5, começando em 04:20 UTC. O evento externo comum é P=k44 / 08:00 UTC, com referência concluída em 07:55 UTC. Recalcule cada histórico desde o início. Bandas exibidas são arredondadas só para leitura; decisões usam o cálculo original e razões K/D exatas. Os caminhos artificiais verificam definições e ordem, não frequência ou lucro reais.
8. Leia o primeiro retorno no prazo e seu cruzamento
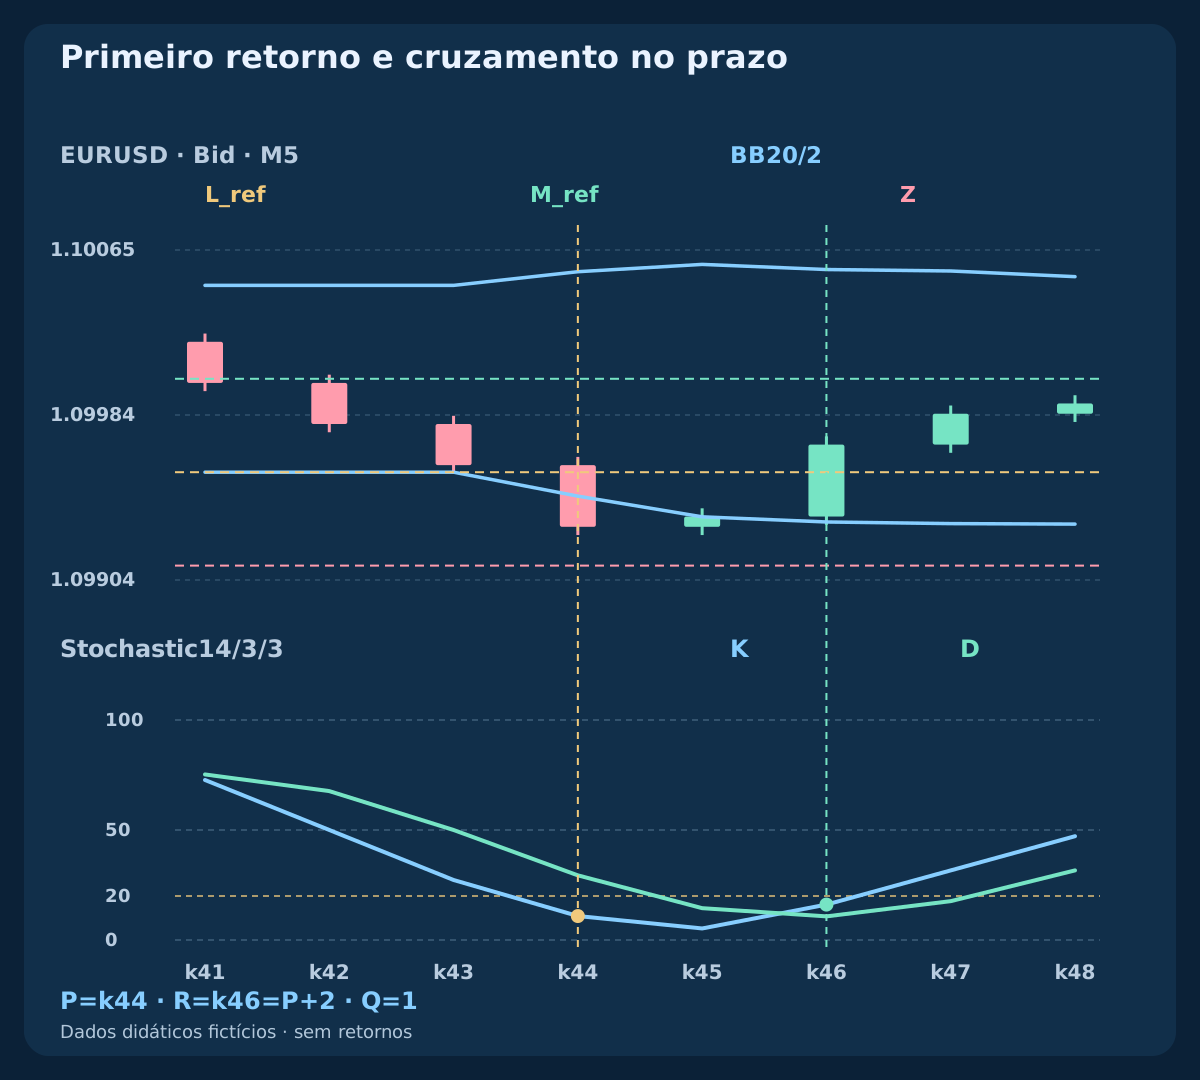
Antes de P, a largura é aproximadamente 9.0863 pips, com L_ref=1.09956569, M_ref=1.10002000 e Z=1.09911137 exibidos. Em P o fechamento é 1.09930 e K=10.8844, passando as condições iniciais. O fechamento seguinte 1.09935 continua sob a referência fixa, embora acima da própria banda móvel. O episódio espera.
Em k46 / 08:10 UTC o fechamento chega a 1.09970, entre o limite inferior fixo e o centro. K é 16.1017, D 10.7443, e o K anterior não superava D. O cruzamento novo ocorre no primeiro retorno em P+2, portanto Q=1. K ainda está abaixo do nível inferior conhecido; a regra exige o cruzamento definido, não uma saída adicional de zona.
| Ramo / candle | Fechamento Bid | L(k) | L_ref | K | D | X | Q | Estado |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | Fixe a referência anterior |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | Primeiro retorno e cruzamento no prazo |
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | Primeiro retorno rejeitado: sem cruzamento |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | Cruzamento sem episódio ativo |
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | Banda muda, preço não recupera |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | Prazo esgotado antes do retorno tardio |
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | Rompimento continua: cancelado |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | Desbloqueio só para eventos futuros |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | Preço constante: largura reprovada |
9. Rejeite o retorno cedo demais sem cruzamento novo
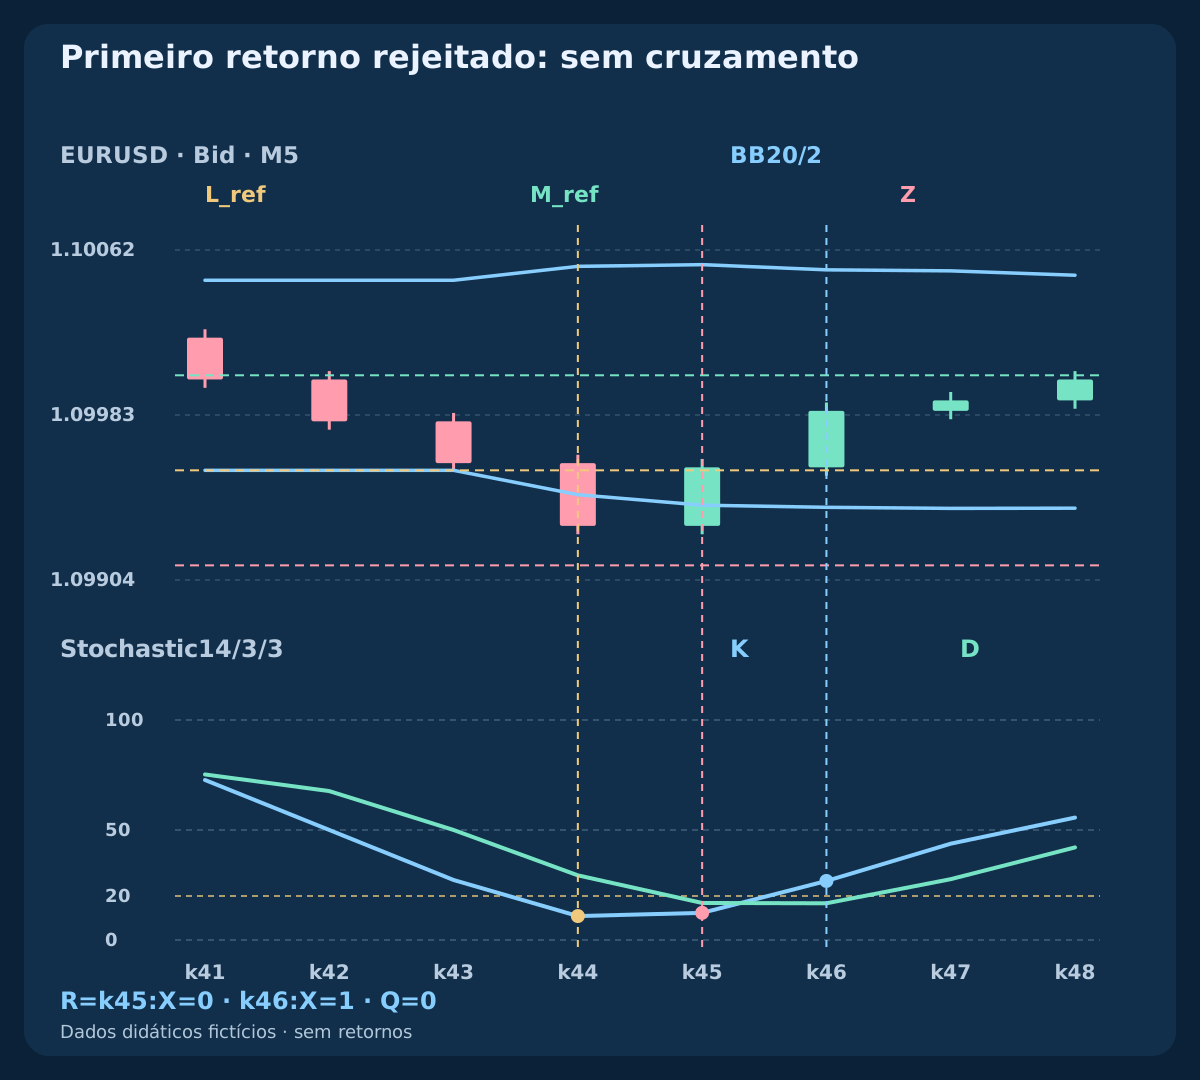
Em early_return, o primeiro fechamento acima da referência chega em k45 a 1.09958. K vale 12.3457 e D 16.8343: não existe cruzamento altista K/D. Esse retorno consome o episódio como rejeição, com Q=0. O tempo restante não autoriza esperar uma confirmação mais atraente.
Em k46, K sobe a 26.8362 acima de D 16.6887 e produz X novo. Não há P ativo, logo novamente Q=0. Reaproveitar o retorno anterior criaria um modelo de confirmação atrasada com prazo, invalidação e execução próprios. A comparação precisa considerar o preço posterior, sem atribuir a ele o anterior.
10. Identifique o retorno causado pelo movimento da banda
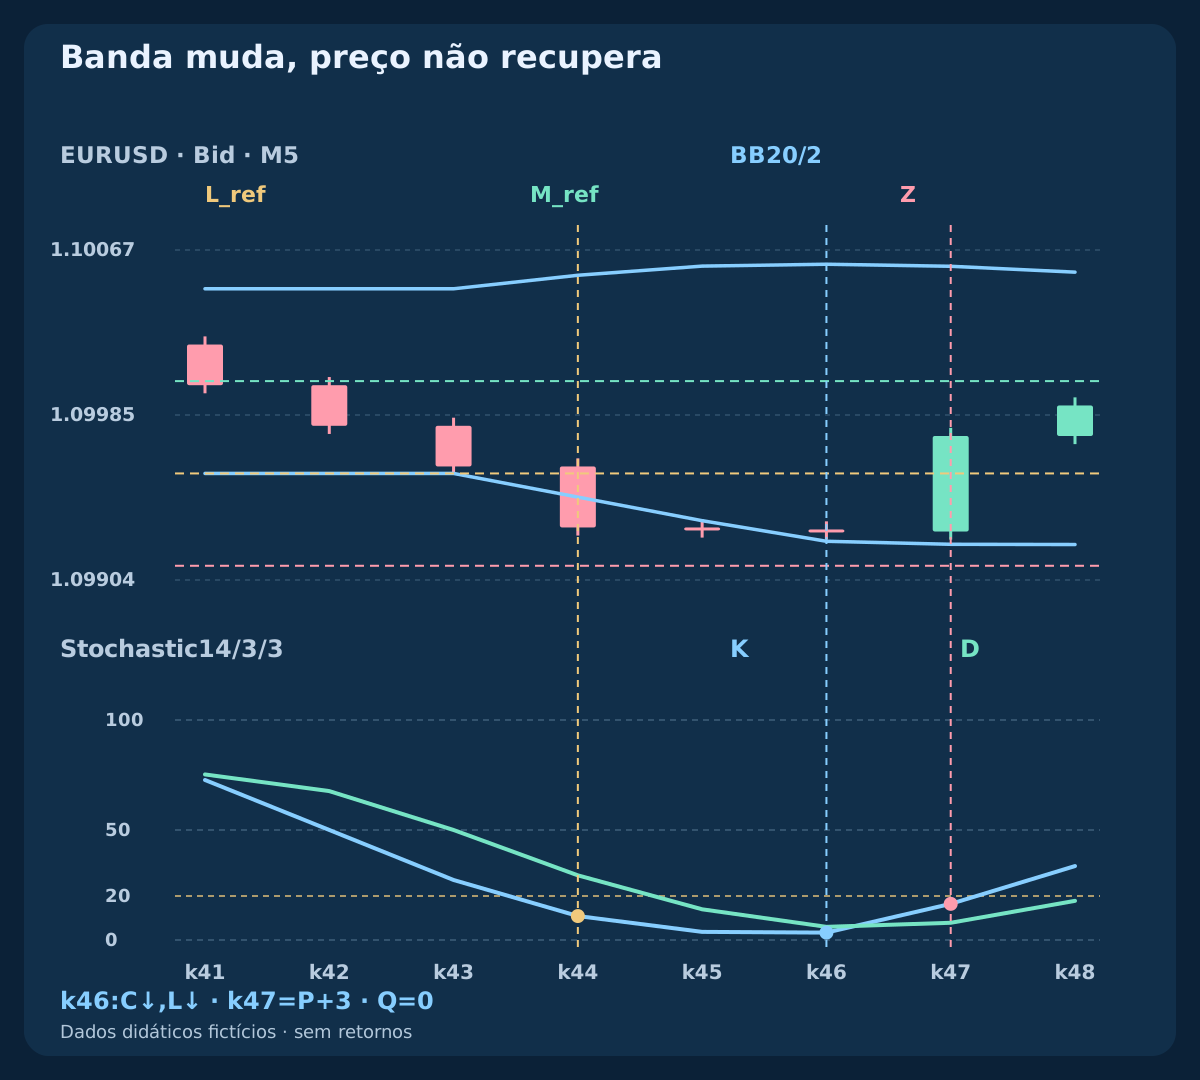
Em moving_only, o preço cai de 1.09929 em k45 para 1.09928 em k46. A banda inferior atual passa abaixo do último fechamento, mostrando retorno dinâmico. Mesmo assim, o preço fica abaixo de L_ref=1.09956569. A referência fixa não foi recuperada. O movimento da banda muda a posição relativa sem demonstrar recuperação do preço.
Em k47 / 08:15 UTC o fechamento finalmente chega a 1.09975 e o Estocástico cruza para cima. É P+3; o vencimento vem primeiro e Q=0. Nem a aparência dinâmica anterior nem o cruzamento posterior estende os dois candles. Uma hipótese de banda dinâmica pode ser estudada separadamente, sem misturar seus eventos com resultados da referência fixa.
11. Cancele o rompimento persistente antes do repique
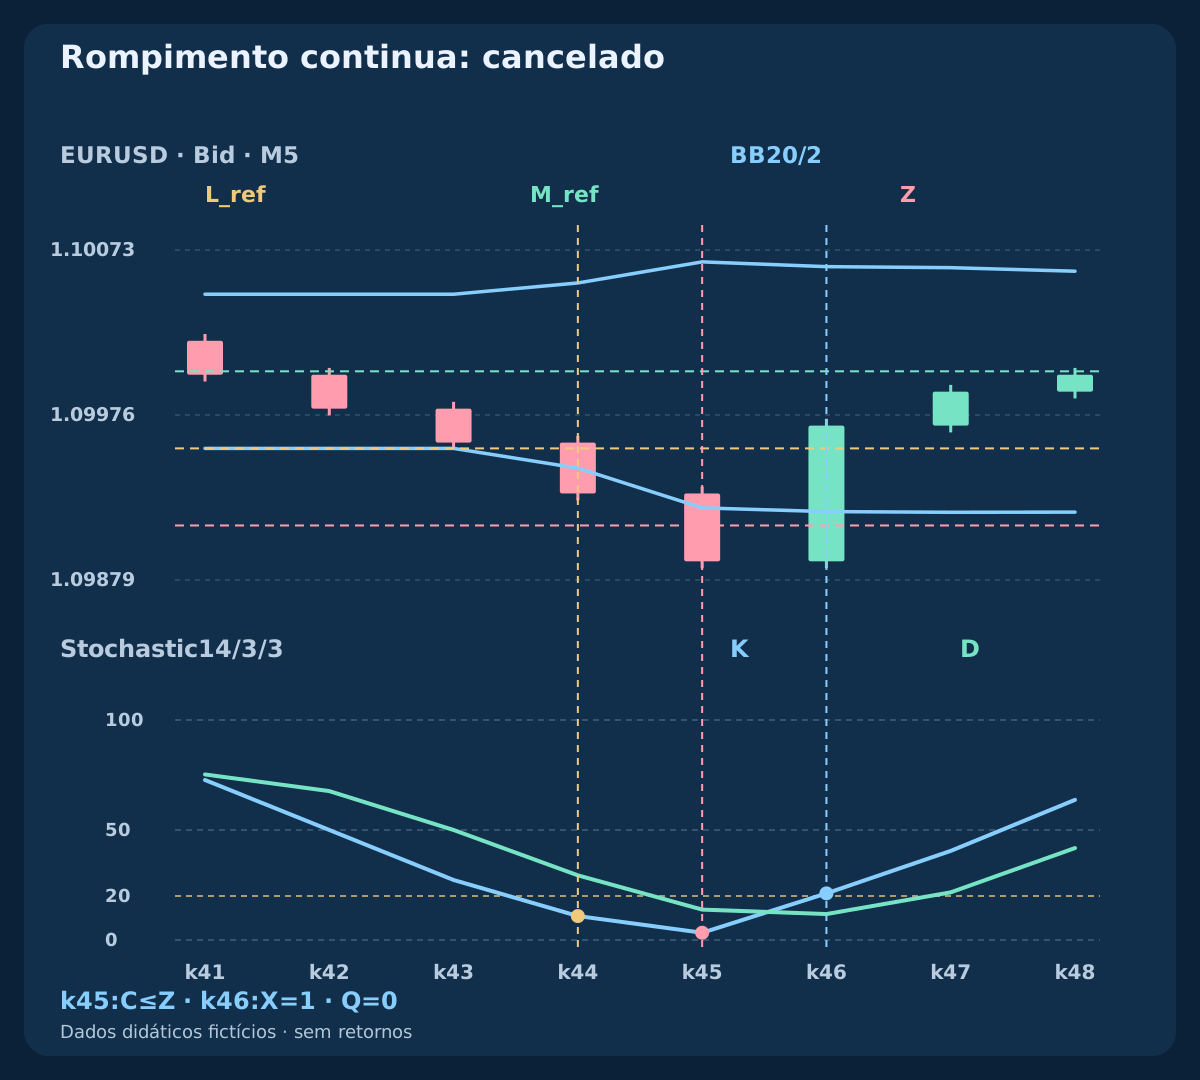
Em breakout o fechamento seguinte é 1.09890 em k45, abaixo de Z. Cancele antes de considerar retorno. Em k46 o preço recupera 1.09970 com um cruzamento novo, mas Q=0. Recuperar o limite libera o bloqueio para um candidato futuro independente, sem restaurar P. O limite de cancelamento não é um stop executado e não há resultado de operação fornecido.
O histórico constante mostra outro limite: depois das janelas necessárias as bandas têm largura zero, K usa a convenção plana e G falha. Mercados laterais reais são menos organizados, e uma tendência pode continuar fechando junto da banda ou além. Um contexto antes calmo não garante reversão à média. Separe cancelamentos por profundidade, rejeições do primeiro retorno e vencimentos.
12. Separe o relógio da observação do prazo da ordem
O candle de referência aberto em 07:50 UTC termina em 07:55 UTC; o candle P termina depois em 08:00 UTC. O último primeiro retorno elegível fecha em 08:10 UTC, enquanto 08:15 UTC já é tarde. Valores finais ficam observáveis apenas quando chegam os dados posteriores. Uma fronteira histórica não prova que existissem cotação, solicitação ou execução naquele instante.
Converta a hora da corretora pelo deslocamento efetivo da data e preserve a regra. A estratégia completa deve limitar idade da cotação, atraso, distância de entrada e tentativas separadamente. Passar a M1 muda os caminhos e a duração real; mesmos períodos não preservam eventos. Compare a versão rápida como outro experimento com custos realistas e preços cronológicos.
| Etapa UTC | Informação disponível | Ainda indefinido |
|---|---|---|
| P−1 · 07:55 | Bandas anteriores e G | Fechamento externo P |
| P · 08:00 | Fechamento externo e K(P) | Primeiro retorno e cotações executáveis |
| P+2 · 08:10 | Último primeiro retorno elegível | Solicitação e execução reais |
| P+3 · 08:15 | Vencido sem retorno anterior | Sem reabrir o episódio antigo |
13. Compare cotações SELL independentes com saídas Ask fixas
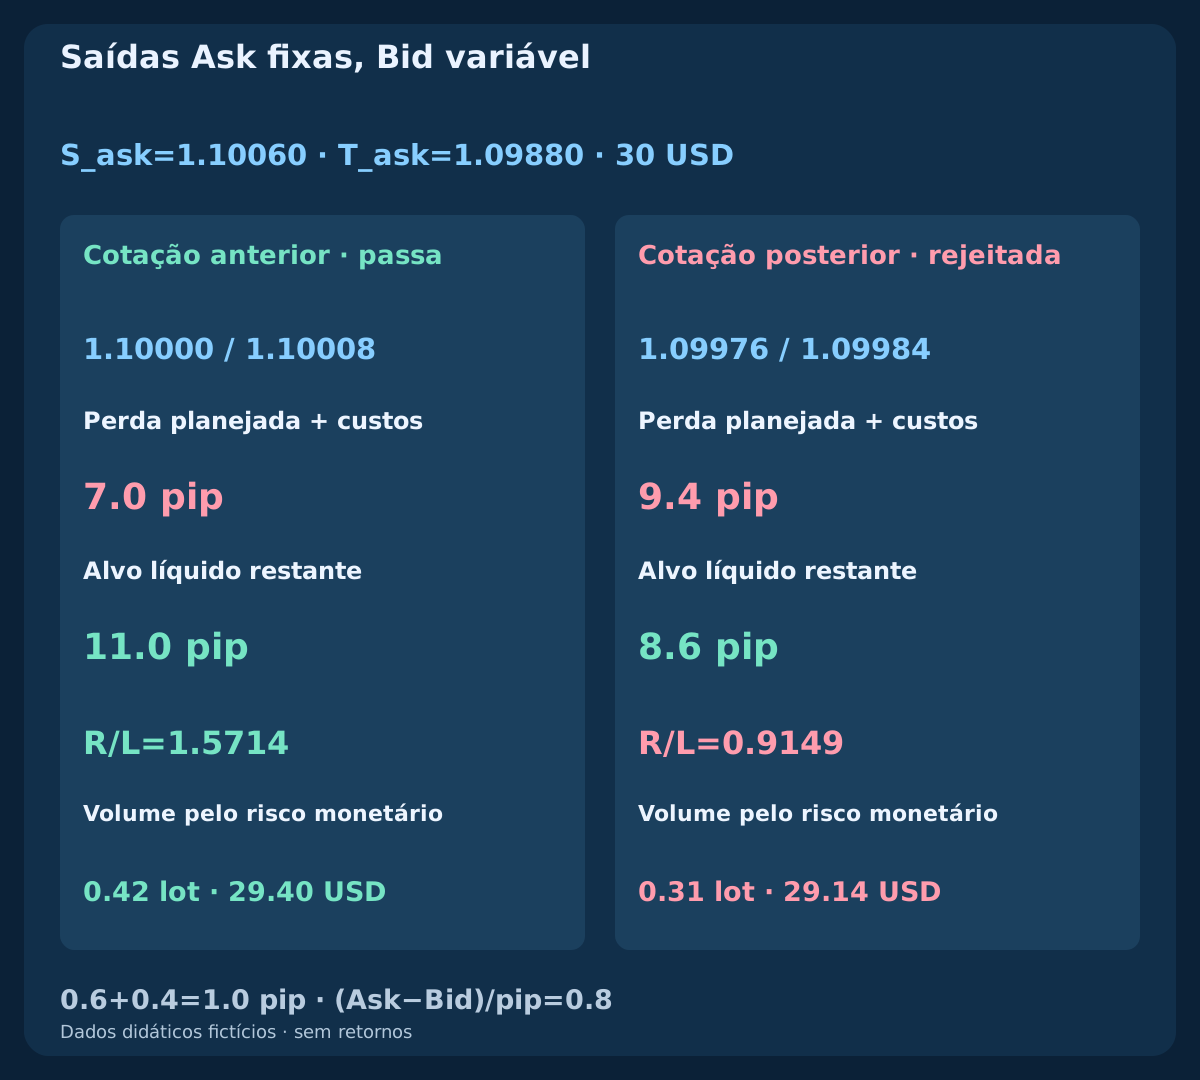
Este exemplo separado entra SELL pelo Bid, com stop Ask 1.10060 e alvo 1.09880. Bid/Ask antes é 1.10000 / 1.10008 e depois 1.09976 / 1.09984; os spreads são 0.8 pip. Comissão de ida e volta 0.6 pip mais reserva adversa total 0.4 pip adicionam 1.0 pip. Antes há perda planejada 7.0 pips, alvo líquido 11.0 pips e razão 1.5714; depois 9.4 pips, 8.6 pips e 0.9149.
Pelo critério comparativo net reward / planned loss >=1.30, a primeira passa e a seguinte falha. Para patrimônio 12000 USD, orçamento 0.25%=30 USD, pip de 10 USD por lote padrão e passo 0.01, arredonde para baixo a 0.42 lots / 29.40 USD antes. O cálculo posterior, apenas comparativo, é 0.31 lots / 29.14 USD sem corrigir a razão reprovada. São preços alternativos independentes dos históricos, não ordens ou execuções. Explicar SELL não define sinal SELL espelhado.
| Cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| Cotação anterior · passa | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| Cotação posterior · rejeitada | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. Conte os custos uma vez e mantenha a incerteza
A distância de perda SELL antes de taxas e reserva é (S_ask-Bid)/pip, e o espaço ao alvo (Bid-T_ask)/pip. O efeito do spread executável já está incluído; não some novamente. Para BUY, as distâncias equivalentes são (Ask-S_bid)/pip e (T_bid-Ask)/pip. Um candle só Bid não estabelece todo o caminho Ask necessário ao teste de stop ou alvo vendido.
O exemplo considera pip EURUSD 0.0001, point e tick 0.00001, contrato 100000 EUR e conta USD. Verifique propriedades reais, conversão à moeda da conta, volume mínimo, margem e restrições de stops. Risco planejado não é teto garantido: gaps, slippage, proteção rejeitada e solicitações incertas podem mudá-lo. Após timeout, confira ordens e execuções antes de tentar novamente e mantenha os eventos registrados.
15. Compare o cruzamento adicional no mesmo calendário
Use primeiros retornos fixos válidos sem exigir X como referência e compare com Q. As versões mantêm origens P, contexto, profundidade, prazo e limite de preço do primeiro retorno. Preserve rejeições e vencimentos, não só exemplos qualificados. Depois das regras completas, aplique a mesma seleção de cotações, proteções, saídas, volume e custos.
Reserve dados posteriores intocados e registre todos os períodos, larguras, inclinações, zonas e prazos tentados. Examine expectativa líquida, drawdown, giro, incerteza e sensibilidade a custos; menos sinais ou taxa de acerto selecionada maior não bastam. A sequência de ticks importa quando saídas competem no mesmo candle. O arquivo verifica mecânica, não se o cruzamento retira mais oportunidades perdedoras que vencedoras.
16. Revise o modelo antes da estratégia completa
O registro reproduzível identifica símbolo, lado, período, entrada, média e denominador da variância, suavização e sinal Estocástico, casos zero, precisão, buffers concluídos e falhas de dados. Fixa referência anterior, primeiro retorno, igualdade, prioridade, desbloqueio e relógio de ordem separado. Outro leitor deve reproduzir as observações sem escolher o gráfico favorável depois do resultado.
Este é o segundo guia do grupo de combinações para scalping. EMA–RSI estuda outra sequência de reinício do momentum; o próximo examina EMA com MACD e suas informações sobrepostas. Estratégias completas seguem a base. Modelos existentes de reversão por bandas e price action M1 continuam hipóteses distintas; artigos de custos e testes ajudam a completar a especificação.
Perguntas frequentes
Fechar dentro da banda atual equivale ao retorno fixo?
Não. Em moving_only o preço cai enquanto a banda cai mais. O fechamento fica acima da banda atual, mas abaixo da referência anterior. O modelo separa ambos e não atribui Q à aparência dinâmica.
O Estocástico precisa subir acima de 20 no retorno?
Não nesta regra. K em P deve estar em 20 ou abaixo, mas o primeiro retorno exige cruzamento K/D novo. Em timely K ainda é 16.1017. Exigir saída de zona seria outra candidata.
Um cruzamento posterior valida um retorno anterior?
O primeiro retorno sem cruzamento é rejeitado e encerra o episódio. O cruzamento posterior não tem P ativo. Esperar altera o modelo e exige comparação própria de tempo e execução.
O primeiro retorno exatamente em P+2 é permitido?
Sim, se os testes de cancelamento passarem, o preço ficar estritamente entre limite inferior fixo e centro e o cruzamento ocorrer nesse candle. Em P+3, o vencimento tem prioridade mesmo com recuperação conjunta.
Bollinger e Estocástico oferecem confirmação independente?
Ambos usam preços sobrepostos. Fórmulas diferentes não geram evidências independentes. Funções separadas esclarecem posição e momento; utilidade precisa ser medida com regras completas e custos em dados adequados.
Q ou o exemplo SELL define estratégia completa?
Não. Q é observação BUY. O SELL independente explica preços, não um sinal vendedor. Ordens, proteção, saídas, sessões, custos e carteira ainda exigem especificação completa e testes.
Fontes e notas de pesquisa
A MetaQuotes documenta iBands e iStochastic e publica o Estocástico como razão entre somas. John Bollinger explica os limites dos toques, dos movimentos acompanhando as bandas e das interpretações estatísticas. Dispersão populacional, denominador zero, comparações K/D exatas, históricos e regras são escolhas didáticas declaradas; não se demonstra equivalência com terminal real ou parâmetros ótimos. OrderSend documenta os lados executáveis. Os arquivos expõem os cálculos.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Conteúdo educativo. Históricos e cotações são fictícios. O Forex envolve riscos. Posição nas bandas, concordância do oscilador, stops e reservas não garantem execução lucrativa nem limitam perdas reais.