

Un pivot dessiné sur une ancienne bougie n’était pas forcément connu à ce moment-là. Ce modèle précise le délai de confirmation, fige la première structure admissible de trois points et autorise une seule occasion de cassure ultérieure. L’exemple relie bougies H4 complètes, cotation, volume et sortie après plusieurs séances.
1. Définir la question avant de reconnaître la figure
Une configuration BUY comprend un creux P1, un sommet ultérieur P2 et un creux plus haut P3 ; SELL inverse ces points. Ici le nom décrit une hypothèse de retournement local, pas la preuve d’un changement de tendance supérieure. Le guide de structure de marché donne le contexte. Chaque nombre et règle est une hypothèse pédagogique fixe, non un réglage optimisé pour le réel.
L’entrée exige des pivots confirmés et une cassure ultérieure, pas une ressemblance visuelle. La stratégie double sommet/double creux est distincte. Ce modèle n’exige ni extrêmes similaires, ni divergence RSI, ni zone préalable. Aucune rentabilité historique n’est établie.
2. Fixer contrat, calendrier et budget d’occasions
Supposons EUR/USD, contrat de EUR 100000, compte USD, point et tick 0.00001, et 1 pip = 0.0001 : USD 10 par pip et lot. Les H4 commencent à 21:00, 01:00, 05:00, 09:00, 13:00 et 17:00 UTC ; D1 finit à 21:00 UTC. Ce sont des conventions estivales déclarées, pas des réglages MT4 universels. Reporter les décalages historiques selon le protocole des bougies quotidiennes.
Réinitialiser la recherche non activée à l’ouverture de semaine, ici 2026-08-09 21:00 UTC ; centres et bougies de gauche doivent appartenir à cette semaine. Une configuration admissible consomme le budget hebdomadaire même sans entrée. Au maximum une position du modèle et une requête d’entrée ; exposition ouverte ou incertaine interdit toute nouvelle entrée. Les calendriers de séance/fériés doivent être connus d’avance, pas les prix futurs. Historique requis absent : semaine désactivée.
| Groupe | Hypothèse fixe | Interprétation |
|---|---|---|
| Instrument et compte | EUR/USD · USD | Un symbole et une devise de compte définis |
| Contrat et unités | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrat, point/tick, pip, valeur du pip par lot |
| Convention horaire | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | Calendrier déclaré, décalages historiques vérifiés |
| Pivot et espacement | 2 + 2 · 3–12 H4 | Test strict gauche/droite et espacement des centres |
| Géométrie | 40–200 pip · 25–75% · 10 pip | Jambe, retracement, écart minimal P1/P3 |
| Fenêtre de signal | 3 H4 · 2.0 pip · 20.0 pip | Clôtures suivantes, marge stricte, extension maximale |
| Délai de décision | 60 s · 0–2 s | Expiration depuis limite et ancienneté de cotation permise |
| Filtres cours/distance | 1.5 pip · 3.0 pip · 20–120 pip | Spread/écart maximaux et risque de prix admissible |
| Protection et gain | 2.0 pip · 2.0R · 1.5 | Marge stop, cible de prix, ratio net minimal |
| Risque et pas de lot | 0.5% · 0.01 lot | Budget des fonds propres ; arrondir le volume en bas |
| Coûts prévus | 0.6 + 1.0 + 3.0 pip | Commission, réserve adverse combinée, financement |
| Limites de détention | 3 D1 · 20:45 UTC | Limites D1 suivantes ou vendredi, au plus tôt |
| Limites d’occasions | 1 · 1 · 1 | Structure par semaine, position du modèle, requête d’entrée |
3. Confirmer chaque pivot avec deux bougies complètes de chaque côté
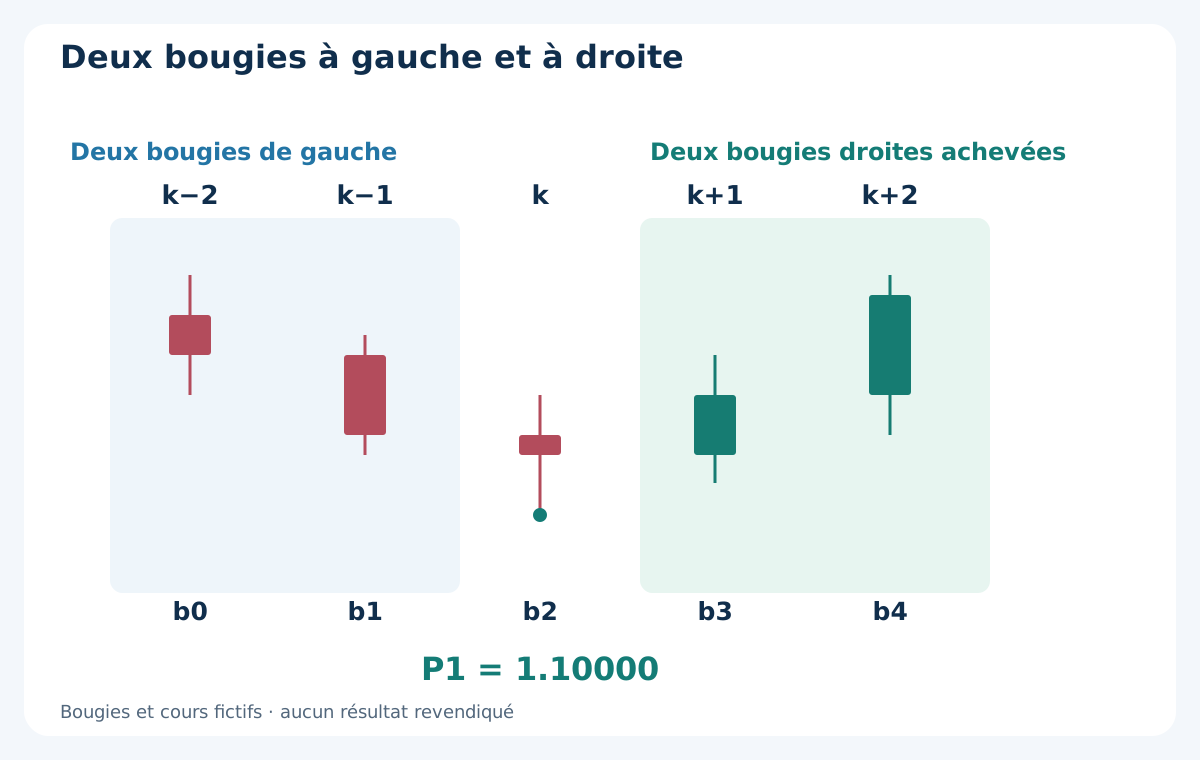
Un creux au centre k doit être strictement inférieur aux creux k−2, k−1, k+1 et k+2 ; un sommet doit dépasser strictement leurs sommets. L’égalité échoue. Exclure tout centre répondant aux deux types. Le pivot devient utilisable après clôture de k+2 et validation de l’historique. L’indice 0 MT4 se forme encore : l’heure du centre dessiné n’est pas sa disponibilité.
Deux H4 à droite représentent huit heures depuis la clôture centrale seulement pour des intervalles contigus comme ici. Les pauses peuvent prolonger le délai réel. Traiter les centres dans l’ordre de confirmation : ajouter le type opposé ; entre deux pivots successifs du même type, garder le plus extrême, et le plus ancien en cas d’égalité. Remplacement permis avant activation uniquement, jamais rétrospectivement après décision.
4. Sélectionner et figer la première structure admissible
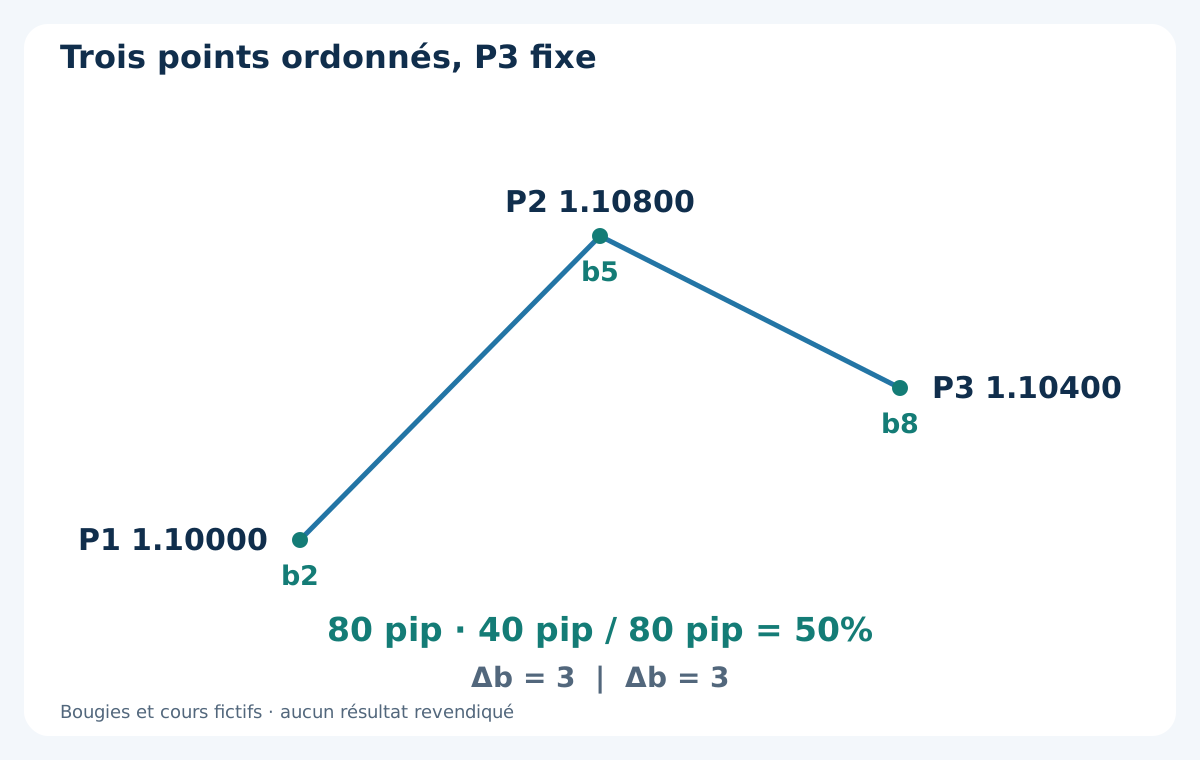
Prendre les trois derniers points de cette suite alternée. BUY est creux–sommet–creux avec P3 au moins 10 pips au-dessus de P1 ; SELL est sommet–creux–sommet avec P3 au moins 10 pips en dessous. Exiger une jambe P1–P2 de 40–200 pips, un retracement P2–P3 de 25–75% de cette jambe et 3–12 espacements H4 entre centres adjacents, bornes incluses.
Avant P1 BUY, les creux des deux bougies de gauche doivent descendre vers le centre ; pour SELL, les sommets montent. Dès que le premier P3 géométriquement admissible est connu, consommer le budget avant les autres contrôles de rejet. Figer identités et prix : de nouveaux pivots ne remplacent ni n’améliorent cette structure. Le guide swing complète les risques de détention.
5. Suivre une séquence H4 fictive complète
La table fournit des OHLC Bid inventés, pas des données historiques téléchargées. Centres : P1 sur b2, P2 sur b5, P3 sur b8 ; ils deviennent connus après b4, b7, b10. P1 = 1.10000, P2 = 1.10800, P3 = 1.10400 donnent jambe de 80 pips, repli de 40 pips et 50%. Chaque espacement est de 3 bougies.
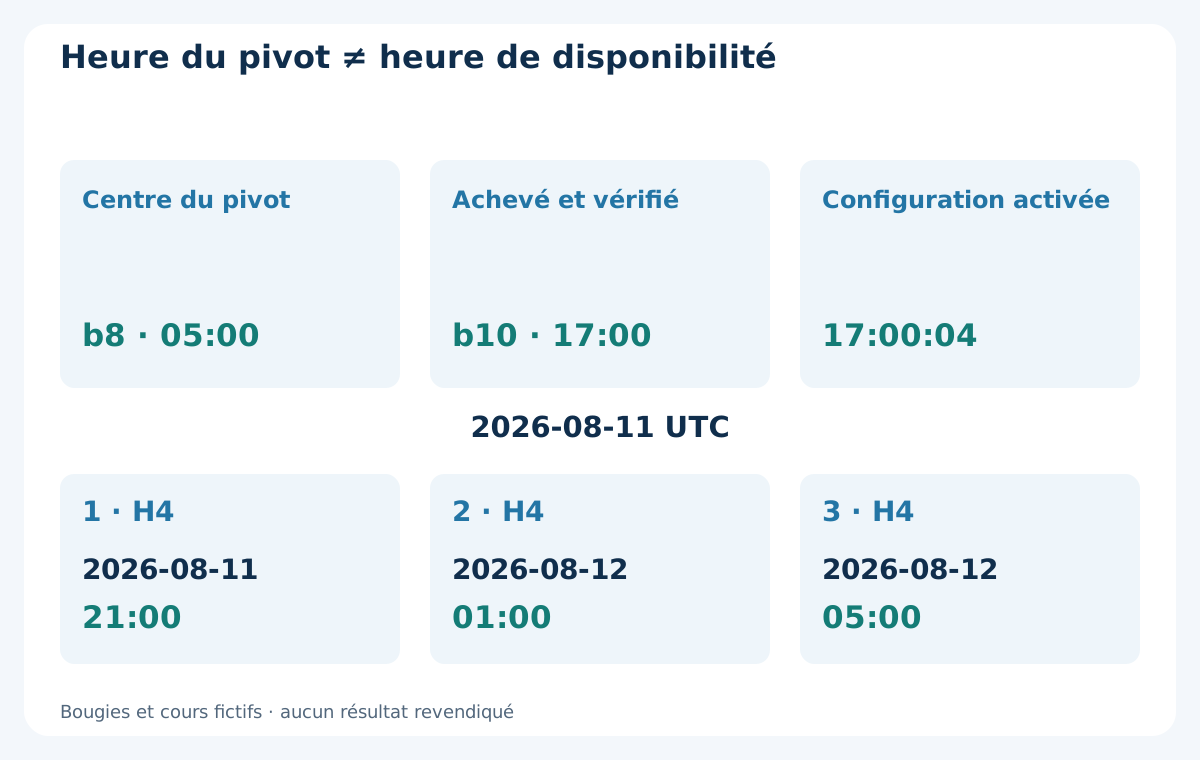
P1 est confirmé à 2026-08-10 17:00 UTC, P2 à 2026-08-11 05:00, P3 à 2026-08-11 17:00, sous réserve du retard réel d’observation. Les deux premières bougies servent à l’initialisation, pas de centres ici. b0–b12 avancent chronologiquement, contrairement aux indices de décalage MT4. Garder toutes les entrées, même sans pivot. Dessiner après coup n’avance jamais une confirmation.
| Bougie | Intervalle UTC [début, fin) | Ouverture | Plus haut | Plus bas | Clôture | Sens |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | Initialisation |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | Initialisation |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | Centre P1 |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | Bougie de droite |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | Fin confirmation P1 |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | Centre P2 |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | Bougie de droite |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | Fin confirmation P2 |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | Centre P3 |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | Bougie de droite |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | Fin confirmation P3 |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | Clôture de fenêtre : égalité, pas de signal |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | Clôture de fenêtre : première cassure stricte |
6. Activer seulement après disponibilité réelle du point 3
Supposons les données complètes de b10 valides à 2026-08-11 17:00:04 UTC. P3 peut alors activer la configuration. Les trois clôtures futures sont 2026-08-11 21:00, 2026-08-12 01:00 et 2026-08-12 05:00 UTC. Ces intervalles sont fixes ; un redémarrage ne les prolonge pas. Le troisième pivot seul ne déclenche aucune entrée.
Vérifier toutes les clôtures après le centre P2 jusqu’à la bougie confirmant P3 incluse. Si une cassure du seuil P2 avec marge a déjà eu lieu, rejeter : la première cassure précédait la connaissance de P3. Cela comprend la bougie de confirmation elle-même. Historique ou ordre invérifiable : désactiver la semaine, sans reconstruire une ancienne occasion avec des téléchargements ultérieurs.
7. Garder le point 3 initial comme référence d’invalidation
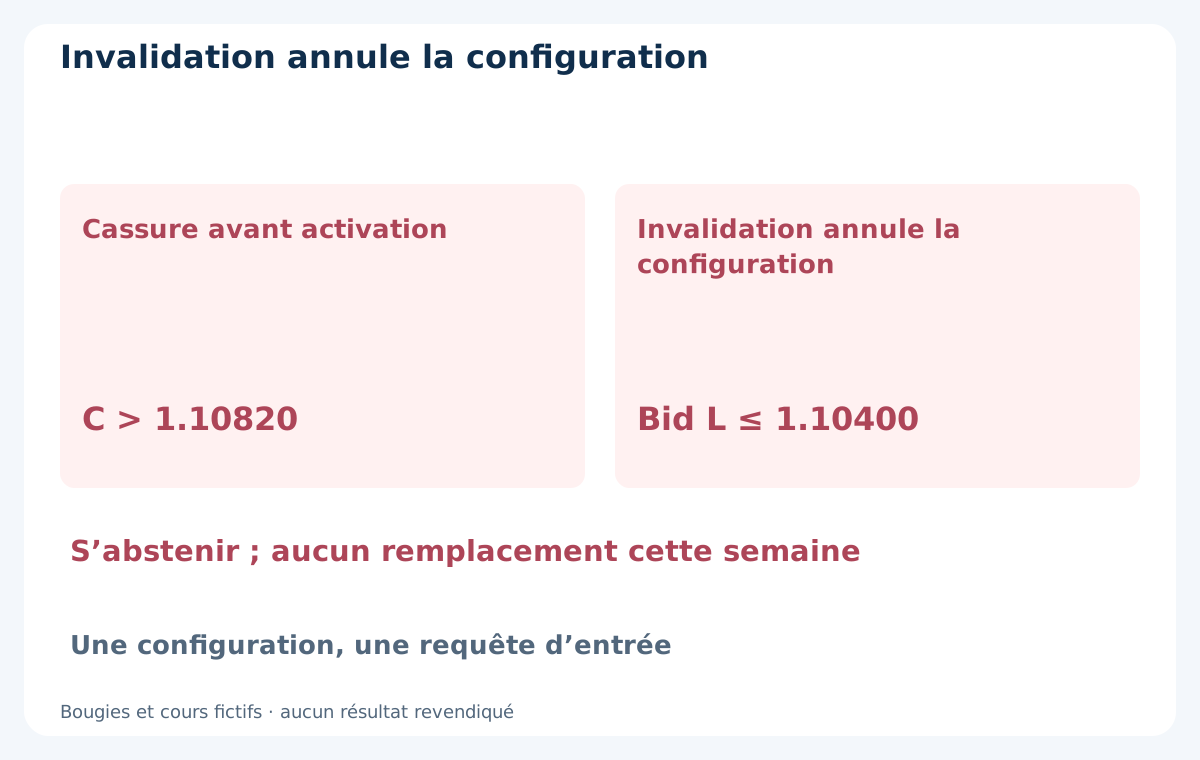
Avant entrée, une bougie complète postérieure à P3 avec creux Bid ≤ P3 invalide BUY ; sommet Bid ≥ P3 invalide SELL. Les vérifier jusqu’à la bougie signal et rejeter aussi si la première cotation a déjà invalidé cette référence Bid. L’égalité invalide. Si une bougie touche P3 et clôture au-delà de P2, l’invalidation prime : pas d’entrée, ni d’ordre intrabougie favorable supposé à partir des OHLC.
C’est l’annulation d’une configuration non exécutée. Après exécution réelle, stop fixe et cycle de sortie s’appliquent ; P3 n’est pas remplacé par un pivot plus commode. Configuration invalidée, expirée ou rejetée consomme toujours le budget hebdomadaire. Consigner le motif, sans chercher de remplacement cette semaine.
8. Utiliser la première cassure stricte dans la fenêtre fixe
C est une clôture Bid H4 complète après activation. BUY exige C > P2 + 2.0 pips ; SELL, C < P2 − 2.0 pips. Les mèches seules ne comptent pas. Le seuil vaut 1.10820. La première clôture l’égale, sans signal ; la deuxième, à 2026-08-12 01:00 UTC, vaut 1.10840 : première cassure stricte, extension de 4 pips au-delà de P2.
Rejeter une première cassure à plus de 20.0 pips de P2, sans la remplacer. Signaux d’entrée permis du lundi au jeudi selon la date UTC de clôture. Une première cassure hors de ces jours consomme la configuration. Sans cassure aux trois clôtures, expiration. Chaque signal admissible a son délai fixe de 60 secondes depuis la clôture prévue, même au troisième terme.
9. Évaluer une cotation ultérieure et l’admissibilité de l’ordre
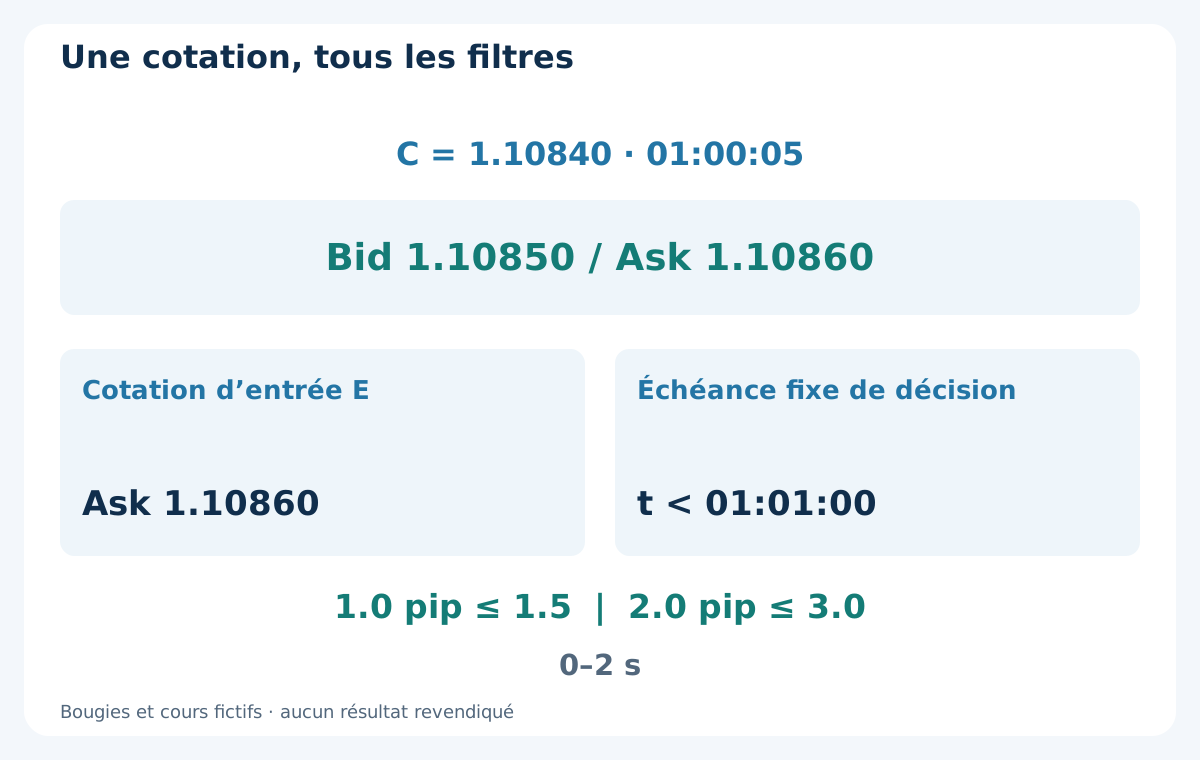
Supposons l’historique signal valide à 01:00:04 et la première cotation suivante à 01:00:05 : Bid 1.10850 / Ask 1.10860. BUY utilise Ask : spread 1.0 pip et écart absolu de C de 2.0 pips. Exiger spread ≤ 1.5 pips, écart ≤ 3.0 pips, ancienneté de 0 à 2 secondes selon une horloge vérifiée et heure strictement avant 01:01:00. L’égalité à l’expiration est tardive.
Appliquer les filtres à cette cotation unique : un rejet n’autorise ni recherche d’un meilleur prix ni nouvelle requête d’entrée. Contrôler tick, minimum/pas, marge, permissions, distances de stop et risque disponible. MODE_STOPLEVEL zéro ne garantit pas acceptation. Conserver état de structure et d’ordre après redémarrage. Réponse incertaine : rapprocher le compte avant d’agir, sans renvoi aveugle.
10. Fixer le stop initial et dimensionner avec tous les coûts
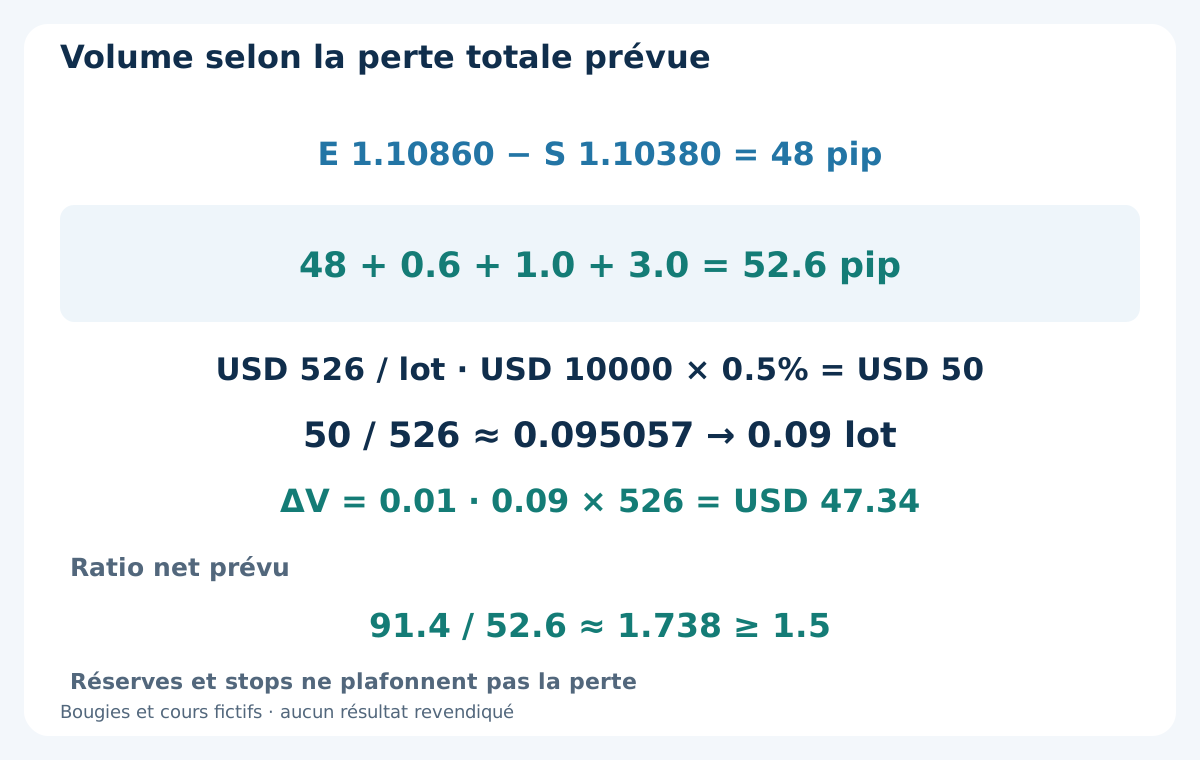
Pour BUY, E = 1.10860 et S = P3 − 2.0 pips = 1.10380 : risque de prix 48 pips, dans 20–120 pips. Ajouter commission aller-retour 0.6 pip, réserve adverse combinée 1.0 pip —0.5 entrée et 0.5 sortie— et financement 3.0 pips : 48 + 0.6 + 1.0 + 3.0 = 52.6 pips, USD 526 par lot. Ne pas ajouter le spread déjà inclus.
Fonds propres USD 10000, budget 0.5% : risque prévu USD 50. Volume brut 50 / 526 ≈ 0.095057 lot ; minimum et pas 0.01 donnent 0.09 lot arrondi vers le bas, soit USD 47.34 de perte prévue. S’abstenir si minimum ou marge empêchent le plan. Le guide de dimensionnement explique les unités. Gaps, financement modifié et sorties ratées peuvent dépasser la réserve ; ce n’est pas un plafond garanti.
11. Fixer la cible avant la requête et contrôler le prix réel
Avant entrée, T = E + 2 × 48 pips = 1.11820. S/T restent fixes : ni trailing, passage au point mort, clôture partielle, moyennage ni hedge opposé. Distance brute 96 pips. Après les mêmes 0.6 + 1.0 + 3.0 pips, gain net prévu 91.4 pips ; 91.4 / 52.6 ≈ 1.738 dépasse le minimum 1.5.
La cible est 2.0R de prix, pas une promesse de 2.0R net. Après exécution, glissement défavorable d’entrée supérieur à 0.5 pip : échec du modèle. Avec prix réel et seulement 0.5 pip restant pour la sortie, commission et financement, recalculer distance, budget et ratio sans déplacer S/T. Exécution hors seuils ou protection non vérifiée impose une fermeture d’urgence réelle ; aucun effacement ni deuxième entrée. La stratégie de plage hebdomadaire est un modèle distinct, pas un filtre supplémentaire.
12. Rapprocher une opération BUY fictive une seule fois
Supposons entrée Ask 1.10860 de 0.09 lot et sortie Bid 1.11820 le 2026-08-13 à 10:00 UTC. Le gain de 96 pips vaut USD 86.40. Commission réelle aller-retour −USD 0.54, swap total comptabilisé −USD 1.08 : 86.40 − 0.54 − 1.08 = USD 84.78 net. Ces prix et frais fictifs ne prouvent aucune performance.
Le spread est déjà dans les exécutions Ask-vers-Bid. Réserves adverses et de financement inutilisées ne sont pas des frais supplémentaires. OrderProfit exclut swap et commission : rapprocher une seule fois les montants signés comptabilisés. Le guide swap et rollover explique pourquoi calendriers et taux contractuels réels déterminent le financement, pas un multiplicateur quotidien universel.
| Poste comptabilisé | USD | Traitement |
|---|---|---|
| Gain réel entre exécutions | +86.40 | 96 pips à 0.09 lot |
| Commission aller-retour | −0.54 | Charge réelle signée |
| Swap enregistré | −1.08 | Financement réel cumulé, compté une fois |
| Net réalisé | +84.78 | 86.40 − 0.54 − 1.08 |
| Réserves inutilisées | 0.00 | Aucune charge supplémentaire |
13. Appliquer la première sortie de prix ou de temps
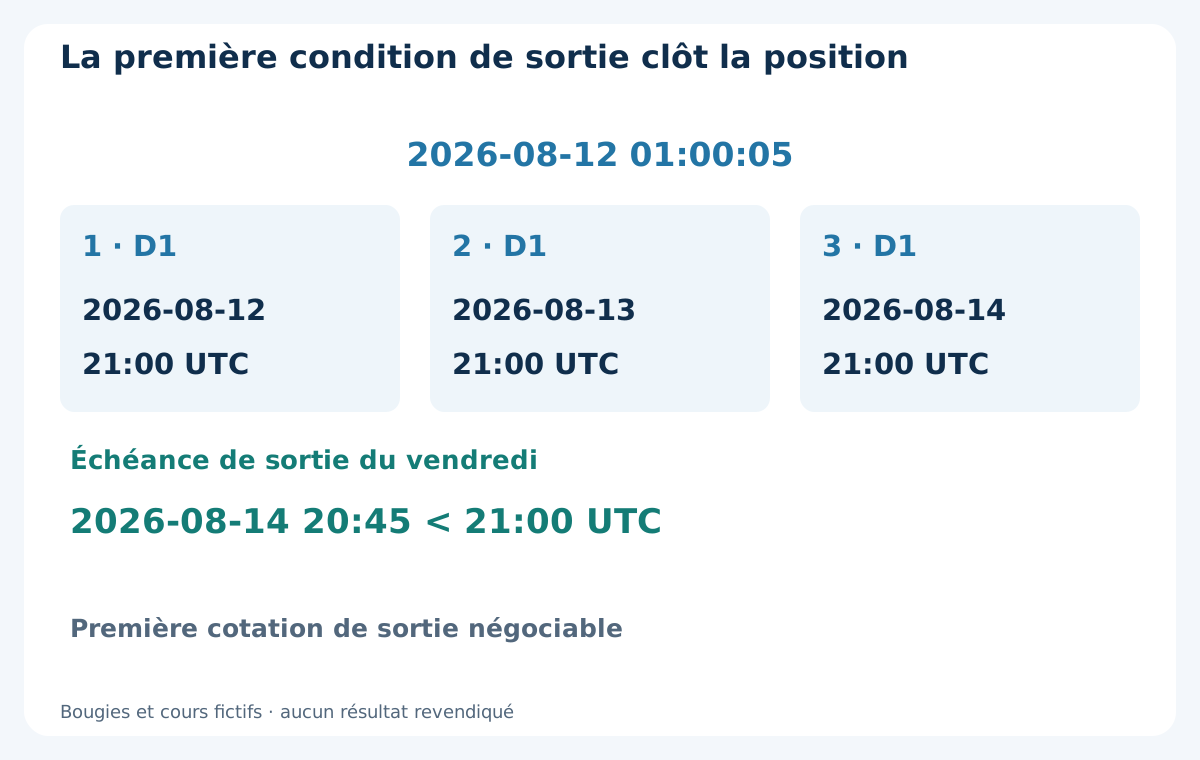
Si la position reste ouverte, sortir au premier événement parmi stop, cible, troisième limite D1 après l’entrée réelle et échéance du vendredi. Pour mercredi 2026-08-12 01:00:05, les limites D1 sont 2026-08-12 21:00, 2026-08-13 21:00 et 2026-08-14 21:00 UTC. Vendredi 2026-08-14 20:45 UTC précède la troisième. Une fermeture hebdomadaire anticipée annoncée avance l’échéance à 15 minutes avant.
Une condition temporelle demande fermeture à la première cotation négociable à l’échéance ou après ; elle ne garantit pas un prix exécuté à cette heure. Sans prix ou sortie confirmée, garder l’état de clôture due et poursuivre traitement contrôlé et rapprochement jusqu’à confirmation d’absence de position. Bloquer les entrées tant que l’exposition reste incertaine. Redémarrage ou nouvelle semaine n’efface ni position, ni ancienneté, ni sortie de week-end échouée.
14. Reproduire SELL avec les bons côtés de prix
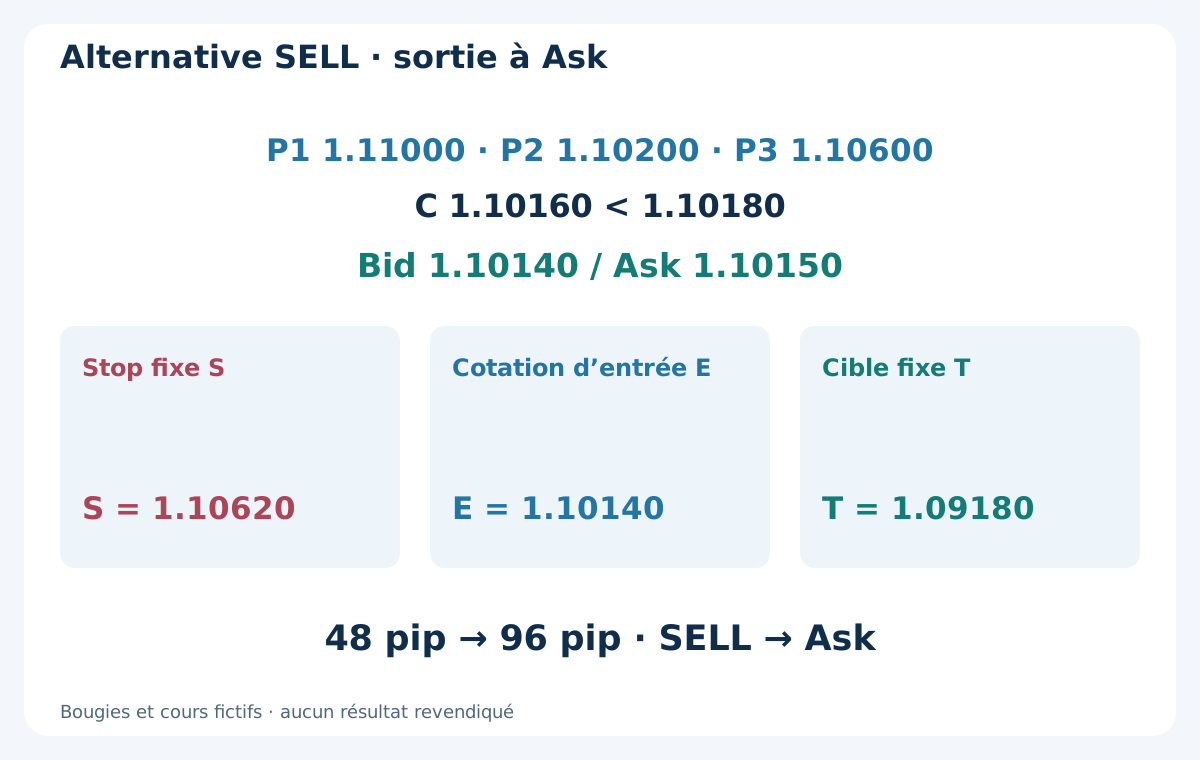
Dans une alternative séparée, P1 = 1.11000, P2 = 1.10200 et P3 = 1.10600 donnent la même jambe de 80 pips et 50% de retracement. Clôture Bid ultérieure C = 1.10160, sous le seuil strict 1.10180. Première cotation Bid 1.10140 / Ask 1.10150 : spread 1.0 pip, écart absolu 2.0 pips. SELL entre à Bid 1.10140.
Figer S = P3 + 2.0 pips = 1.10620 et T = 1.10140 − 2 × 48 pips = 1.09180. Risque de prix 48 pips, cible à 96 ; mêmes filtres de coût, volume et cycle. Pivots et invalidation avant entrée utilisent Bid, sorties SELL et exécution stop/cible Ask. Comptabilité distincte ; l’alternative n’autorise pas BUY et SELL simultanés.
15. Tester disponibilité causale et chemins rejetés
Reconstruire chronologiquement calendrier H4, pivots stricts à cinq bougies, remplacement des mêmes types et première structure. Garder données absentes, formes rejetées, cassures préalables, invalidations P3, clôtures égales, prix tardifs, requêtes ratées et exposition à clôturer. Un simulateur de bougies achevées ne doit pas exécuter à la clôture historique ayant déclenché la décision.
Si une bougie de la position touche stop et cible, OHLC ne révèle pas l’ordre. Employer assez de cotations ou annoncer une règle conservatrice pour le chemin incertain. Inclure commissions, financement réel ou hypothèses déclarées, prix adverses, redémarrages et changements d’heure. Séparer développement, test ultérieur intact et observation forward. Petit échantillon ou brut positif ne suffit pas à établir la viabilité.
16. Conserver une liste reproductible de structure et de cycle
Vérifier semaine/calendrier, fenêtres complètes des pivots, confirmations, suite alternée, géométrie, P3 initial, historique avant activation, fenêtre de trois clôtures et première cassure stricte. Puis contrôler première cotation suivante, expiration fixe, filtres coûts/compte, volume, S/T et exécution réelle. Pendant la détention, suivre coûts comptabilisés et première sortie indépendamment du dessin.
Rapprocher ensuite tout événement réel et rejeté. Modifier règle de pivot, seuil ou horloge crée une autre version à revalider. Le but est un cycle testable, pas l’affirmation qu’une figure reconnaissable est sûre ou rentable. Aucune statistique n’est inventée ; rien ne montre qu’un EA commercial du site applique le modèle ou obtiendrait son résultat illustré.
Questions fréquentes
Quand un point est-il réellement confirmé ?
Après clôture de ses deux H4 de droite et validation de l’historique requis. Le centre P3 commence à 2026-08-11 05:00, mais la confirmation finit à 17:00 et devient observable à 17:00:04. Replacer le point sur son centre ne le rend pas disponible avant.
Peut-on négocier après coup une cassure pendant la confirmation du point 3 ?
Non. Une cassure stricte du seuil P2 jusqu’à la bougie de confirmation s’est produite avant connaissance de P3. Rejeter la structure ; le budget hebdomadaire reste consommé. Une plus belle cassure ultérieure n’est pas un remplacement.
Une clôture exactement au seuil d’entrée compte-t-elle ?
Non. BUY exige C > 1.10820 dans l’exemple. Le premier égal ne déclenche rien ; 1.10840 est la première cassure stricte. Une première cassure réelle dépassant 20.0 pips consomme l’occasion sans permettre une autre clôture.
Peut-on déplacer le point 3 lorsqu’un meilleur pivot apparaît ?
Non. La structure garde le point 3 initial. Avant entrée, creux Bid BUY égal ou inférieur à P3 l’annule ; SELL est inversé. Après exécution, appliquer S/T fixes et sorties réelles, pas une figure redessinée.
Pourquoi l’exemple utilise-t-il 0.09 lot ?
USD 50 divisés par USD 526 de perte prévue par lot donnent environ 0.095057 lot. Arrondir vers le bas au pas 0.01 donne 0.09 lot et USD 47.34 de perte prévue. C’est une réserve budgétaire, pas une protection contre tous les gaps ou échecs de sortie.
L’échéance du vendredi garantit-elle un week-end sans exposition ?
Non. Elle déclenche une tentative précoce de fermeture. Si cotations ou exécution manquent, conserver position réelle et clôture due, rapprocher le compte et bloquer les entrées jusqu’à résolution. Ne pas comptabiliser une exécution fictive du vendredi.
Sources et notes pédagogiques
MetaQuotes documente bougies achevées et en formation, historique asynchrone et exigences de prix et de stops. FXOpen a été consulté uniquement pour le contexte général du motif à trois points. Sélection, seuils, limite hebdomadaire et cycle ci-dessous sont une spécification pédagogique originale, sans garantie d’exécution ni preuve de rentabilité. Dates, bougies, cours, coûts et résultats sont fictifs. Aucun backtest ni usage dans un EA commercial n’est revendiqué.
Modèle de recherche pédagogique. Bougies, cours, calendriers, réglages et résultats sont fictifs. Le Forex comporte des risques. Aucun backtest, exécution garantie, perte maximale ou performance future n’est établi.