

Un pivot disegnato su una vecchia candela non era necessariamente noto in quel momento. Questo modello esplicita il ritardo di conferma, fissa la prima struttura valida a tre punti e consente una sola opportunità successiva di breakout. L’esempio collega candele H4 complete, quotazione, volume e uscita dopo più sessioni.
1. Definisci la domanda prima di riconoscere la figura
Un candidato BUY comprende minimo P1, massimo successivo P2 e minimo crescente P3; SELL è speculare. Qui il nome indica un’ipotesi di inversione locale, non la prova di un cambio del trend maggiore. La guida alla struttura di mercato amplia il contesto. Ogni regola e numero è un’ipotesi didattica fissa, non una raccomandazione ottimizzata per il reale.
L’ingresso richiede svolte confermate e un breakout successivo, non una semplice somiglianza. La strategia doppio massimo/doppio minimo è un altro modello. Qui non servono estremi simili, divergenza RSI o una zona preesistente. Non è stata dimostrata redditività storica.
2. Fissa contratto, calendario e budget delle opportunità
Assumi EUR/USD, contratto standard EUR 100000, conto USD, punto e tick 0.00001, e 1 pip = 0.0001: USD 10 per pip per lotto. Gli intervalli H4 iniziano a 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00 UTC; D1 termina a 21:00 UTC. Sono convenzioni estive dichiarate, non impostazioni MT4 universali. Mappa i disallineamenti storici tramite il protocollo delle candele giornaliere.
Riavvia la ricerca non attivata all’apertura settimanale, qui 2026-08-09 21:00 UTC; centri e barre di sinistra devono appartenere a quella settimana. Un candidato valido consuma il budget anche senza ingresso. Al massimo una posizione del modello e una richiesta d’ingresso; esposizione aperta o incerta blocca nuove entrate. Calendari di sessioni e festività vanno conosciuti prima, non i prezzi futuri. Lo storico necessario mancante disabilita la settimana.
| Gruppo | Ipotesi fissa | Interpretazione |
|---|---|---|
| Strumento e conto | EUR/USD · USD | Un simbolo e valuta del conto configurati |
| Contratto e unità | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contratto, punto/tick, pip e valore per lotto |
| Convenzione oraria | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | Calendario dichiarato, scarti storici verificati |
| Pivot e distanza | 2 + 2 · 3–12 H4 | Test rigoroso sinistra/destra e distanza dei centri |
| Geometria del pattern | 40–200 pip · 25–75% · 10 pip | Tratto, ritracciamento, distanza minima P1/P3 |
| Finestra segnale | 3 H4 · 2.0 pip · 20.0 pip | Chiusure successive, margine rigoroso, estensione massima |
| Tempi di decisione | 60 s · 0–2 s | Scadenza dal confine ed età ammessa del prezzo |
| Filtri prezzo/distanza | 1.5 pip · 3.0 pip · 20–120 pip | Spread/scostamento massimi e rischio prezzo ammesso |
| Protezione e rendimento | 2.0 pip · 2.0R · 1.5 | Margine stop, target prezzo, rapporto netto minimo |
| Rischio e passo | 0.5% · 0.01 lot | Budget equity; arrotonda volume giù |
| Costi previsti | 0.6 + 1.0 + 3.0 pip | Commissione, esecuzioni avverse congiunte, mantenimento |
| Limiti di mantenimento | 3 D1 · 20:45 UTC | Confini D1 successivi o venerdì, il primo |
| Limiti di opportunità | 1 · 1 · 1 | Candidato settimanale, posizione modello, richiesta ingresso |
3. Conferma ogni pivot con due barre complete per lato
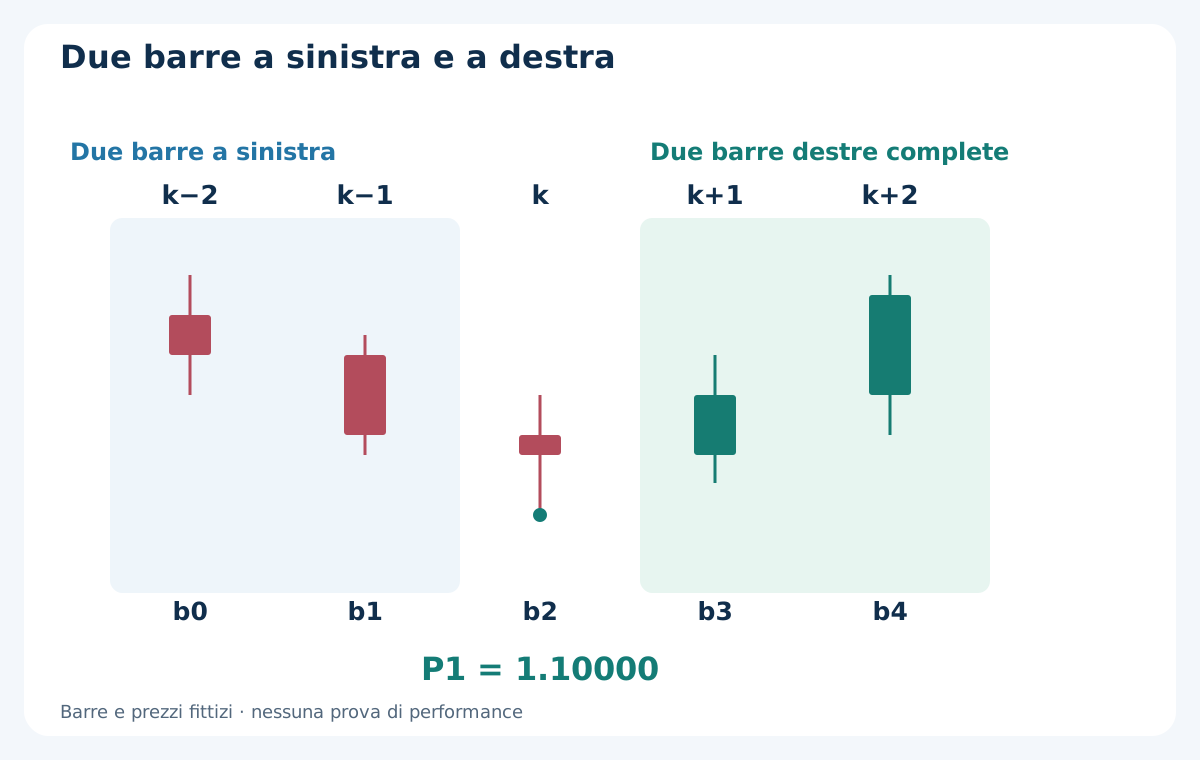
Il minimo nel centro k deve essere strettamente sotto i minimi k−2, k−1, k+1 e k+2; il massimo strettamente sopra i loro massimi. L’uguaglianza non basta. Escludi un centro valido per entrambi i tipi. Il pivot è utilizzabile solo dopo la chiusura di k+2 e lo storico verificato. L’indice 0 MT4 è in formazione: l’ora del centro disegnato non è l’ora di disponibilità.
Due H4 a destra equivalgono a otto ore dopo la chiusura centrale solo con intervalli contigui come nell’esempio; le pause possono allungare il tempo reale. Elabora per ordine di conferma: aggiungi il tipo opposto; tra pivot consecutivi uguali conserva il più estremo e, a pari prezzo, il precedente. Sostituzioni solo prima dell’attivazione, mai retroattivamente dopo la decisione.
4. Seleziona e fissa la prima struttura valida
Usa gli ultimi tre punti della sequenza alternata. BUY è minimo–massimo–minimo con P3 almeno 10 pip sopra P1; SELL massimo–minimo–massimo con P3 almeno 10 pip sotto. Richiedi tratto P1–P2 di 40–200 pip, ritracciamento P2–P3 del 25–75% e distanza di 3–12 H4 tra centri adiacenti, estremi inclusi.
Prima di P1 BUY, i minimi delle due barre a sinistra devono scendere verso il centro; per SELL i massimi salgono. Quando il primo P3 geometricamente valido diventa noto, consuma il budget settimanale prima degli altri controlli di rifiuto. Fissa identità e prezzi: nuovi pivot non migliorano né rimpiazzano il candidato. La guida allo swing spiega il rischio durante il mantenimento.
5. Segui una sequenza H4 fittizia completa
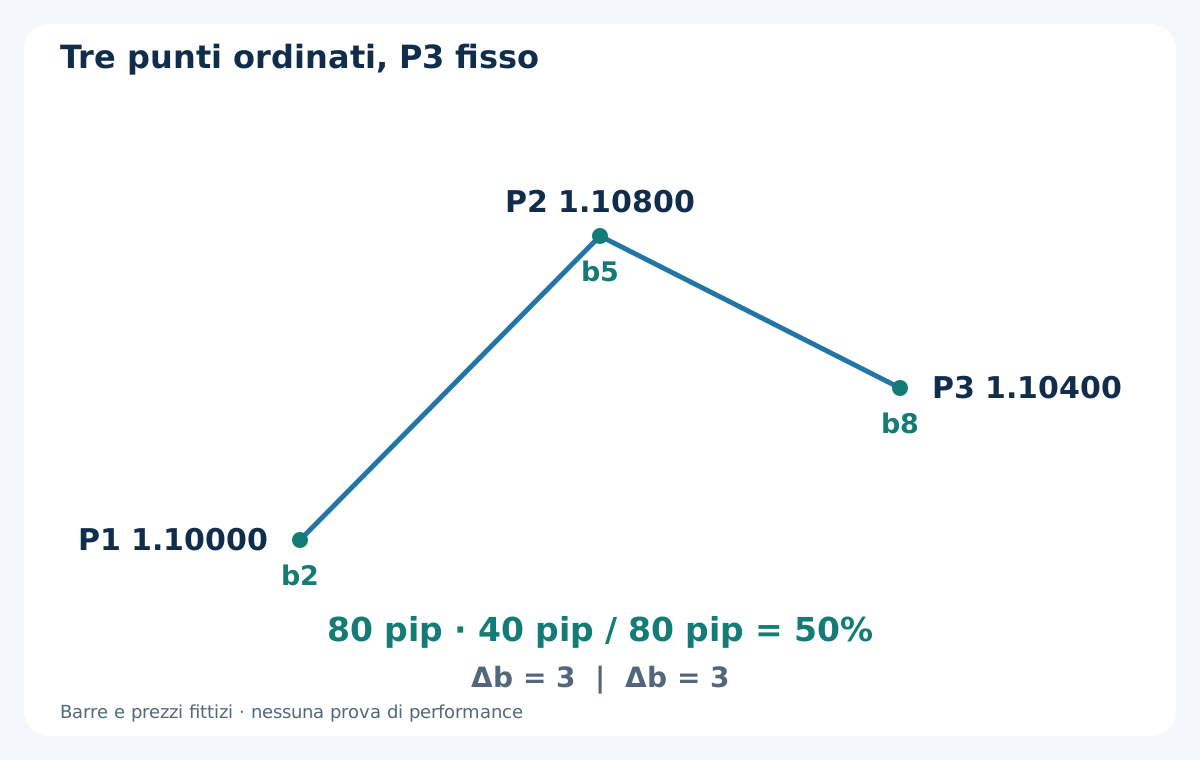
La tabella contiene OHLC Bid inventati, non dati storici scaricati. I centri sono P1 su b2, P2 su b5 e P3 su b8, disponibili dopo b4, b7 e b10. P1 = 1.10000, P2 = 1.10800 e P3 = 1.10400 danno tratto di 80 pip, ritracciamento di 40 pip e 50%. Ogni distanza tra centri è 3 barre.
P1 è confermato a 2026-08-10 17:00 UTC, P2 a 2026-08-11 05:00, P3 a 2026-08-11 17:00, salvo il ritardo effettivo di osservazione. Le prime due barre inizializzano la ricerca e qui non sono centri. b0–b12 avanzano nel tempo, non sono indici di shift MT4. Conserva ogni barra, anche senza pivot. Annotare dopo non anticipa la conferma.
| Barra | Intervallo UTC [inizio, fine) | Apertura | Massimo | Minimo | Chiusura | Significato |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | Inizializzazione |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | Inizializzazione |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | Centro P1 |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | Barra destra |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | Termina conferma P1 |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | Centro P2 |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | Barra destra |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | Termina conferma P2 |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | Centro P3 |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | Barra destra |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | Termina conferma P3 |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | Chiusura finestra: uguaglianza, nessun segnale |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | Chiusura finestra: primo breakout rigoroso |
6. Attiva soltanto quando il punto 3 è davvero disponibile
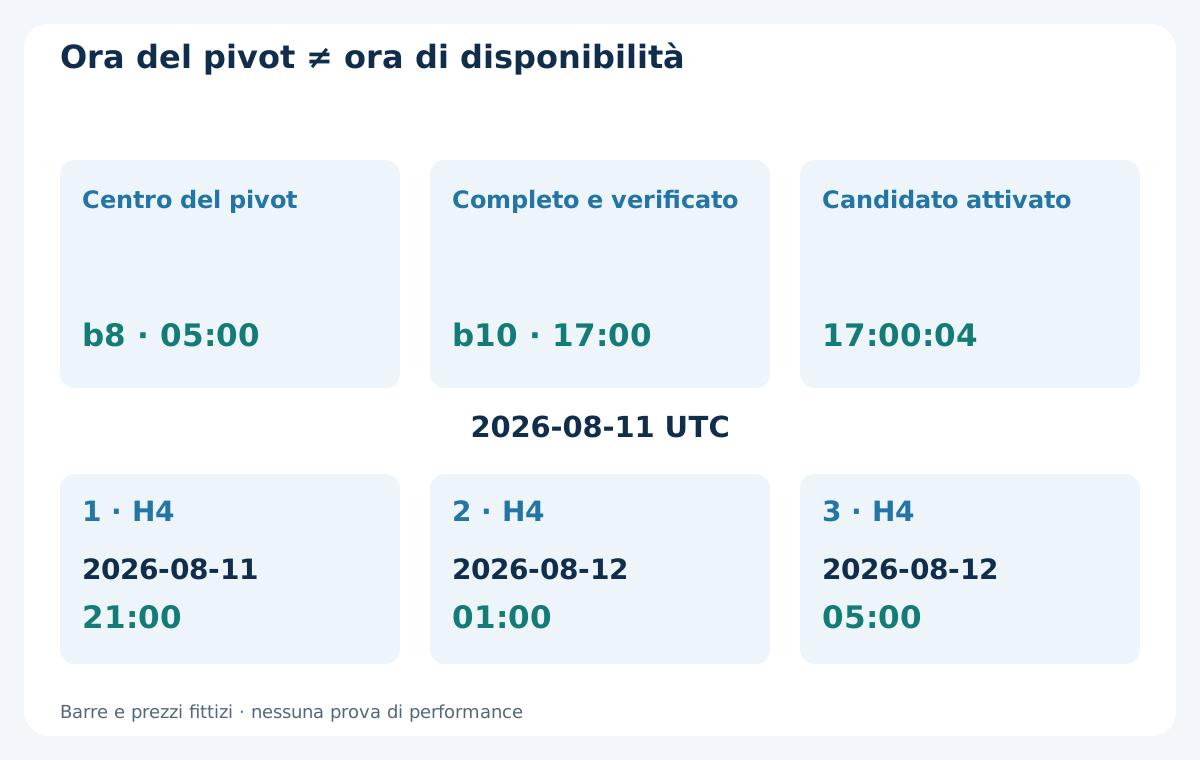
Supponi dati completi di b10 validi a 2026-08-11 17:00:04 UTC. Solo allora P3 attiva il candidato. Le tre chiusure future sono 2026-08-11 21:00, 2026-08-12 01:00 e 2026-08-12 05:00 UTC. Gli intervalli sono fissi e un riavvio non li prolunga. La comparsa del terzo pivot da sola non genera ingresso.
Controlla tutte le chiusure dopo il centro P2 fino alla conferma P3 inclusa. Se una ha già superato la soglia con margine di P2, rifiuta: il primo breakout è avvenuto prima di conoscere P3. Vale anche per la barra di conferma. Se storico o ordine non sono verificabili, disabilita la settimana invece di ricostruire occasioni precedenti con download successivi.
7. Mantieni il punto 3 originale per l’invalidazione
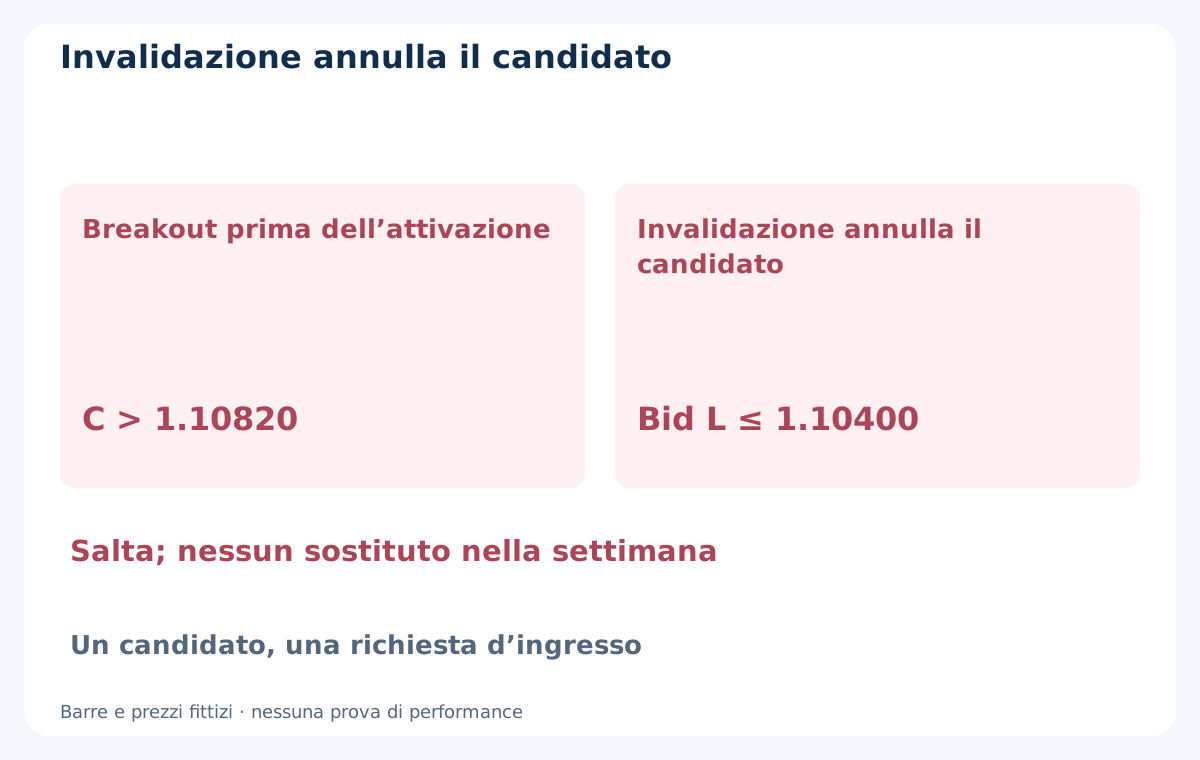
Prima dell’ingresso, una barra completa successiva a P3 con minimo Bid ≤ P3 invalida BUY; massimo Bid ≥ P3 invalida SELL. Controlla tutte fino alla barra segnale e rifiuta anche se la prima quotazione ha già invalidato il riferimento Bid. L’uguaglianza invalida. Se la barra tocca P3 e chiude oltre P2, prevale l’invalidazione: niente ingresso, senza dedurre da OHLC un ordine intrabar favorevole.
Si annulla un candidato non eseguito. Dopo l’esecuzione valgono stop fisso e ciclo di uscita, senza sostituire P3 con un pivot più comodo. Invalidazione, scadenza o altro rifiuto consumano comunque il budget settimanale. Registra il motivo, senza cercare un pattern sostitutivo nella stessa settimana.
8. Usa il primo breakout rigoroso nella finestra fissa
C è una chiusura Bid H4 completa dopo l’attivazione. BUY richiede C > P2 + 2.0 pip; SELL C < P2 − 2.0 pip. Le sole ombre non contano. Nell’esempio la soglia è 1.10820. La prima chiusura la eguaglia e non attiva; la seconda a 2026-08-12 01:00 UTC vale 1.10840: primo breakout rigoroso, a 4 pip oltre P2.
Rifiuta un primo breakout oltre 20.0 pip da P2, senza sostituirlo. Segnali d’ingresso solo da lunedì a giovedì secondo la data UTC di chiusura. Un primo breakout fuori da quei giorni consuma il candidato. Senza breakout alle tre chiusure, scade. Ogni segnale valido ha 60 secondi fissi dalla chiusura prevista per valutare la quotazione, anche alla terza chiusura.
9. Valuta una quotazione successiva e la validità dell’ordine
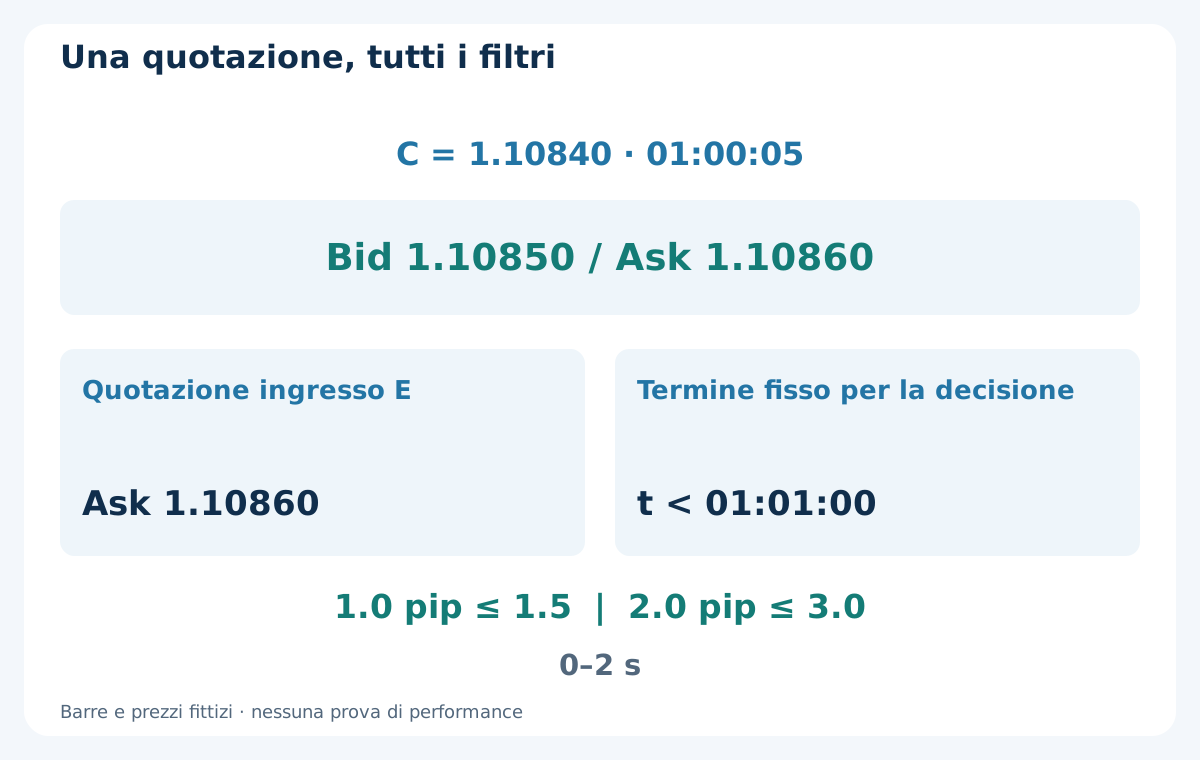
Supponi storico valido a 01:00:04 e prima quotazione dopo a 01:00:05: Bid 1.10850 / Ask 1.10860. BUY usa Ask: spread 1.0 pip e scostamento assoluto da C 2.0 pip. Richiedi spread ≤ 1.5 pip, scostamento ≤ 3.0 pip, età tra 0 e 2 secondi con orologio verificato e ora strettamente prima di 01:01:00. L’uguaglianza alla scadenza è tardiva.
Applica i filtri a quella sola quotazione; il rifiuto non permette di cercarne altre né un’altra richiesta. Verifica tick, minimo/passo, margine, permessi, distanze stop e rischio disponibile. MODE_STOPLEVEL zero non garantisce accettazione. Conserva candidato e stato dell’ordine tra riavvii. Una risposta incerta richiede riconciliazione prima di agire, mai reinvio cieco.
10. Fissa lo stop originale e dimensiona con tutti i costi
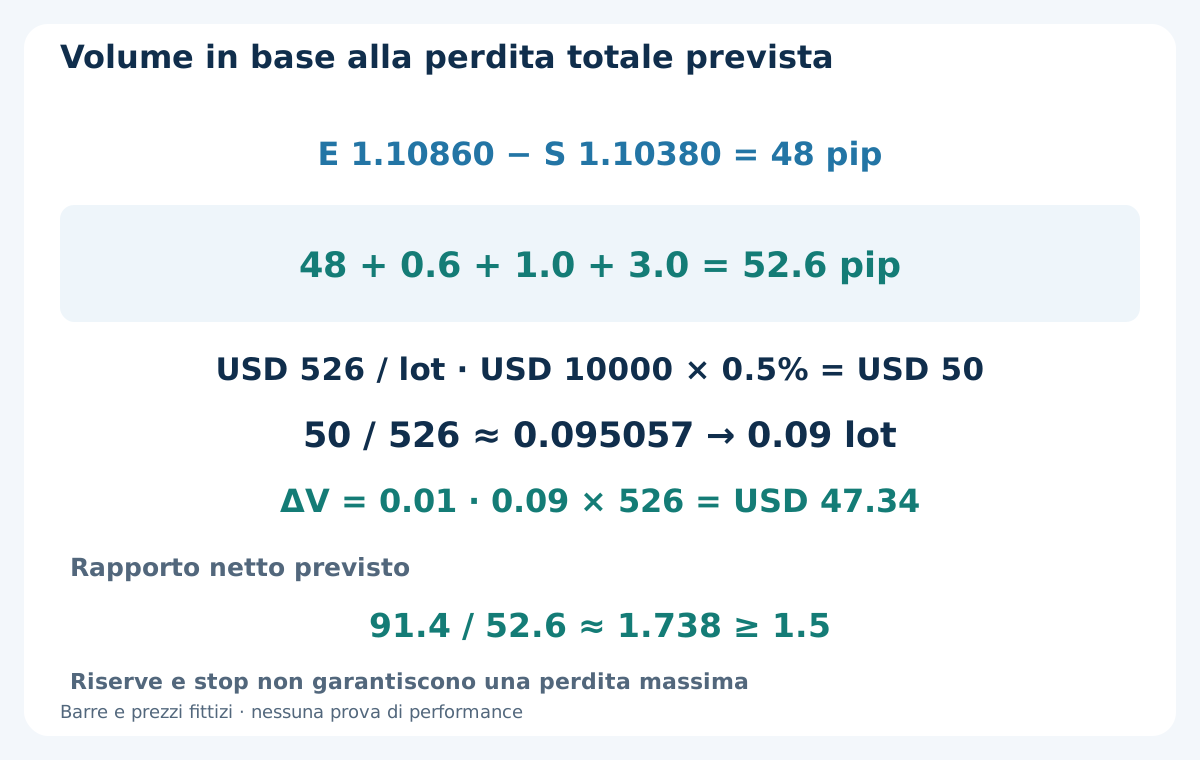
Per BUY fissa E = 1.10860 e S = P3 − 2.0 pip = 1.10380: rischio prezzo 48 pip, entro 20–120 pip. Aggiungi commissione apertura/chiusura 0.6 pip, riserva avversa congiunta 1.0 pip —0.5 entrata e 0.5 uscita— e mantenimento 3.0 pip: 48 + 0.6 + 1.0 + 3.0 = 52.6 pip, USD 526 per lotto. Non sommare di nuovo lo spread già incluso.
Equity USD 10000 e budget 0.5% danno rischio pianificato USD 50. Volume grezzo 50 / 526 ≈ 0.095057 lotti; minimo e passo 0.01 danno 0.09 lotti arrotondati giù: perdita prevista USD 47.34. Salta se minimo o margine impediscono il piano. La guida al dimensionamento spiega le unità. Gap, finanziamento variabile e uscite fallite possono superare la riserva, che non è un tetto garantito.
11. Fissa il target prima della richiesta e verifica l’esecuzione
Prima di entrare imposta T = E + 2 × 48 pip = 1.11820. S/T restano fissi: niente trailing, pareggio, parziale, aggiunte per mediare il prezzo o hedge opposto. Distanza lorda 96 pip. Dopo 0.6 + 1.0 + 3.0 pip di piano, guadagno netto previsto 91.4 pip; 91.4 / 52.6 ≈ 1.738 supera il minimo fisso 1.5.
Il target è 2.0R di prezzo, non una promessa di 2.0R netto. Dopo l’esecuzione, slippage avverso d’ingresso oltre 0.5 pip viola il modello. Usa prezzo reale e solo 0.5 pip rimasti per l’uscita, commissione e finanziamento per ricontrollare distanza, budget e rapporto senza spostare S/T. Esecuzione fuori regola o protezione non verificata richiede chiusura d’emergenza reale; non si cancella il risultato né si ottiene altra entrata. La strategia del range settimanale è un modello distinto, non un filtro aggiuntivo.
12. Riconcilia una BUY fittizia una volta sola
Supponi ingresso Ask 1.10860 con 0.09 lotti e uscita Bid 1.11820 il 2026-08-13 alle 10:00 UTC. I 96 pip valgono USD 86.40. Con commissione reale complessiva −USD 0.54 e swap totale registrato −USD 1.08, il netto è 86.40 − 0.54 − 1.08 = USD 84.78. Prezzi e costi fittizi non dimostrano performance.
Lo spread è già nei prezzi Ask-verso-Bid. Riserva avversa e finanziamento non utilizzati non sono addebiti aggiuntivi. OrderProfit esclude swap e commissione: riconcilia una sola volta gli importi contabilizzati con segno. La guida a swap e rollover spiega perché contano calendario e tariffe contrattuali reali, non un moltiplicatore giornaliero universale.
| Voce contabilizzata | USD | Trattamento |
|---|---|---|
| Guadagno prezzo tra esecuzioni reali | +86.40 | 96 pip a 0.09 lotti |
| Commissione apertura/chiusura | −0.54 | Costo reale con segno |
| Swap registrato | −1.08 | Finanziamento reale cumulativo, una volta |
| Netto realizzato | +84.78 | 86.40 − 0.54 − 1.08 |
| Riserve inutilizzate | 0.00 | Nessun costo aggiuntivo |
13. Applica la prima uscita di prezzo o tempo
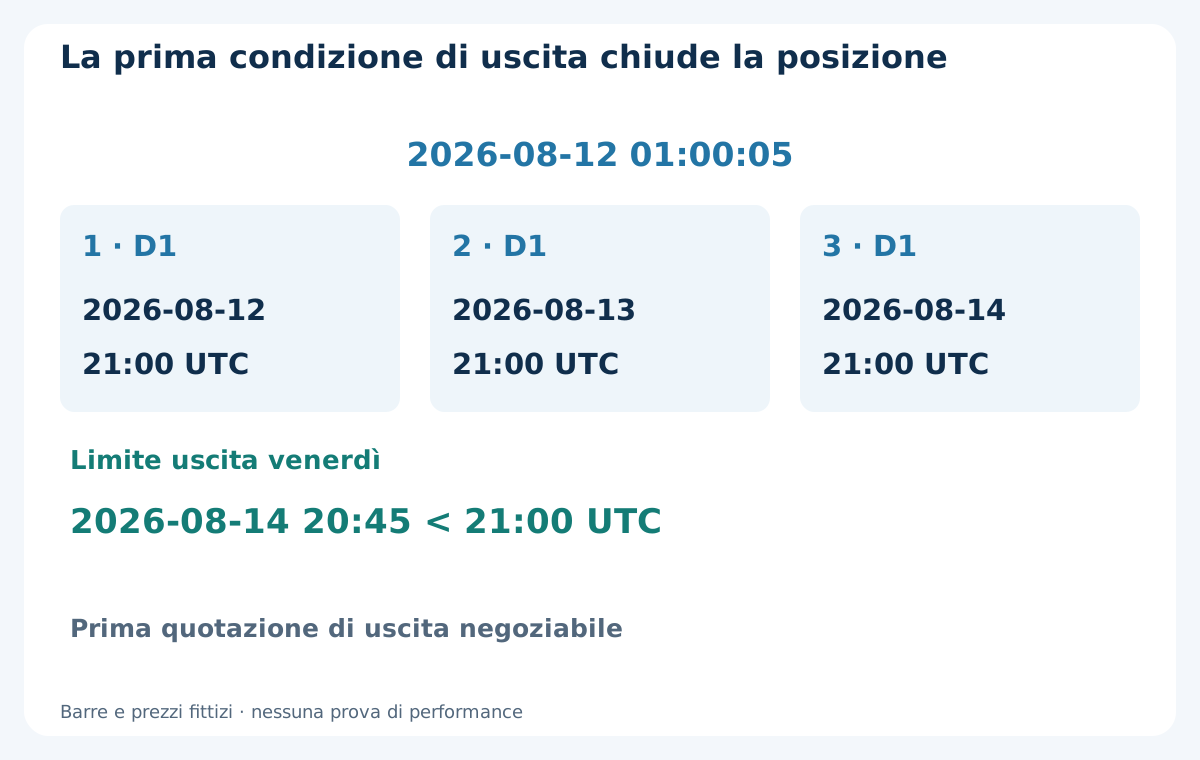
Se ancora aperta, esci al primo tra stop, target, terzo confine D1 dopo l’ingresso effettivo e limite del venerdì. Dopo mercoledì 2026-08-12 01:00:05, i confini D1 sono 2026-08-12 21:00, 2026-08-13 21:00 e 2026-08-14 21:00 UTC. Venerdì 2026-08-14 20:45 UTC precede il terzo. Un termine settimanale anticipato annunciato sposta il limite a 15 minuti prima.
La condizione temporale richiede chiusura alla prima quotazione negoziabile al limite o dopo, senza garantire esecuzione in quell’istante. Senza prezzo o uscita confermata, conserva lo stato di chiusura dovuta e prosegui in modo controllato e riconciliato fino ad assenza di posizione verificata. Blocca entrate con esposizione incerta. Riavvio o nuova settimana non cancellano posizione vecchia, durata o uscita pre-weekend fallita.
14. Rispecchia SELL con i lati corretti
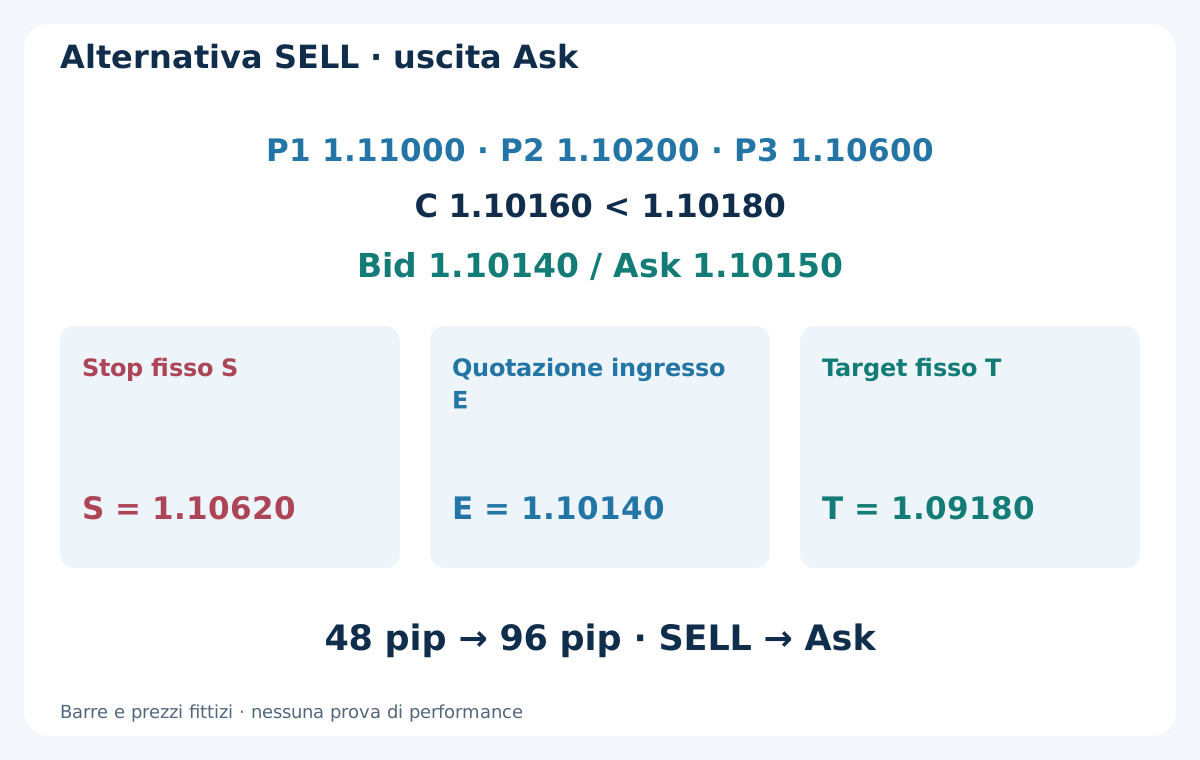
In un’alternativa separata, P1 = 1.11000, P2 = 1.10200 e P3 = 1.10600 danno gli stessi 80 pip e 50% di ritracciamento. Chiusura Bid successiva C = 1.10160 sotto la soglia rigorosa 1.10180. Prima quotazione Bid 1.10140 / Ask 1.10150: spread 1.0 pip, scostamento assoluto 2.0 pip. SELL entra a Bid 1.10140.
Fissa S = P3 + 2.0 pip = 1.10620 e T = 1.10140 − 2 × 48 pip = 1.09180. Rischio prezzo 48 pip, target a 96; medesimi filtri di costo, volume e ciclo. Pivot e invalidazione prima dell’ingresso usano Bid, uscite SELL ed esecuzione stop/target Ask. Tieni un registro separato: non si autorizzano BUY e SELL simultanei.
15. Verifica disponibilità causale e percorsi rifiutati
Ricostruisci cronologicamente calendario H4, pivot rigorosi a cinque barre, sostituzione di tipi uguali e primo candidato. Conserva barre mancanti, forme scartate, breakout precedenti, invalidazioni P3, chiusure uguali, quotazioni tardive, richieste fallite ed esposizione da chiudere. Il simulatore a barre complete non deve eseguire alla chiusura storica che ha generato la decisione.
Se una barra della posizione tocca stop e target, OHLC non stabilisce l’ordine. Usa quotazioni sufficienti o dichiara una regola prudente per percorsi incerti. Includi commissioni, finanziamento reale o ipotesi esplicite, prezzi avversi, riavvii e cambi d’ora. Separa sviluppo, prova successiva intatta e osservazione forward. Campione piccolo o lordo positivo non stabiliscono sostenibilità.
16. Mantieni una checklist riproducibile di pattern e ciclo
Verifica settimana/calendario, finestre pivot complete, conferme, sequenza alternata, geometria, P3 originale, storico prima dell’attivazione, finestra di tre chiusure e primo breakout rigoroso. Poi verifica prima quotazione successiva, scadenza fissa, filtri costo/conto, lotto, S/T ed esecuzione reale. Durante il mantenimento separa costi registrati e prima uscita dal disegno della figura.
Riconcilia ogni evento reale e rifiutato. Cambiare pivot, soglia o orologio crea una nuova versione da validare. L’obiettivo è un ciclo verificabile, non affermare che una figura riconoscibile sia sicura o redditizia. Non si inventano statistiche e non si dimostra che un EA commerciale del sito implementi il modello o ottenga il risultato illustrato.
Domande frequenti
Quando è davvero confermato un punto?
Solo dopo la chiusura delle due H4 di destra e con storico richiesto valido. Il centro P3 inizia a 2026-08-11 05:00, ma la conferma termina alle 17:00 ed è osservabile alle 17:00:04. Disegnarlo sul centro non anticipa l’informazione.
Si può negoziare dopo un breakout durante la conferma del punto 3?
No. Un superamento rigoroso di P2 con margine fino alla barra di conferma è precedente alla conoscenza di P3. Il candidato è rifiutato e il budget settimanale resta consumato; un breakout successivo migliore non lo sostituisce.
Conta una chiusura esattamente sulla soglia?
No. BUY richiede C > 1.10820 nell’esempio. La prima uguale non attiva; 1.10840 è il primo breakout rigoroso. Il primo breakout reale oltre il massimo 20.0 pip consuma l’opportunità senza autorizzare un’altra chiusura.
Si può spostare il punto 3 dopo un pivot migliore?
No. Si mantiene il punto 3 originale. Prima di entrare, un minimo Bid BUY uguale o inferiore a P3 annulla; SELL è speculare. Dopo l’esecuzione valgono S/T fissi e uscite reali, non un pattern ridisegnato.
Perché l’esempio usa 0.09 lotti?
USD 50 divisi per USD 526 di perdita prevista per lotto danno circa 0.095057 lotti. Arrotondando giù al passo 0.01 si ottengono 0.09 lotti e USD 47.34 previsti. È una riserva di budget, non tutela da ogni gap o uscita fallita.
Il limite di venerdì garantisce assenza di rischio nel weekend?
No. Avvia un tentativo anticipato di chiusura. Se quotazioni o esecuzione falliscono, conserva posizione reale e chiusura dovuta, riconcilia il conto e blocca entrate fino a risoluzione. Non contabilizzare un’uscita fittizia del venerdì.
Fonti e note didattiche
MetaQuotes documenta barre complete e in formazione, accesso asincrono allo storico e requisiti di prezzo e stop. FXOpen è stato consultato solo per il contesto generale del pattern a tre punti. Selezione, soglie, limite settimanale e ciclo sono una specifica didattica originale, non garanzie di esecuzione o prove di redditività. Date, barre, prezzi, costi e risultati sono fittizi. Non si rivendicano backtest né implementazione in EA commerciali.
Modello didattico di ricerca. Barre, prezzi, calendari, impostazioni e risultati sono fittizi. Il Forex comporta rischi. Non si dimostrano backtest, esecuzione garantita, perdita massima o performance futura.