

狭い日足が示すのは完了した値幅であり、次の値動きの方向ではありません。この研究モデルは、7日分の選択、その後1回の日足期間でのシグナル判定、約定後の保有期限を分けます。見送りとなる経路、後続の気配値、費用込みのロット数、実約定の計算まで例でたどります。
1. 狭い日足の観察と売買規則を分ける
NR7は、確定した日足の高値・安値の差を、その前の6本と比較します。方向を予測したり、その後の拡大を保証したりするものではありません。本稿は後続のH4終値と複数セッション後の別の決済条件を持つ、検証可能なFXスイング拡張を定義します。各しきい値は固定した学習用仮定で、実口座向けに最適化した推奨値ではありません。
Inside Barは前の足の範囲内に収まるかを、ボリンジャー・スクイーズはバンドの縮小を調べます。どちらも必須ではありません。ATRの順位付けとも別です。狭い足でも、だましのブレイク、損失、または有効な取引なしとなり得ます。過去の優位性は主張しません。
2. 銘柄・カレンダー・口座条件を固定する
EUR/USD、契約EUR 100000、USD口座、pointとtickの刻み0.00001、1 pip = 0.0001、1ロット当たり1 pipがUSD 10を仮定します。架空の夏季カレンダーではD1は21:00から21:00 UTC、H4開始は21:00、01:00、05:00、09:00、13:00、17:00です。宣言したデータ上の区切りで、MT4共通の設定ではありません。
過去の時差とセッションの識別は日足の検証手順で確認します。必要なのは24時間の完全な取引セッション7本で、週末休場は欠損セッションではありません。あるはずの足の欠損や短縮が含まれる選択期間は棄却します。短い日曜足の合成や未来データでの穴埋めはしません。次の予定は事前に必要で、参照終了直後から24時間の取引セッションが続くことを要求します。そこが週末・早期終了なら参照を棄却し、先へ持ち越しません。
| 項目 | 固定仮定 | 意味 |
|---|---|---|
| 銘柄と口座 | EUR/USD · USD | 設定した銘柄と口座通貨 |
| 契約と単位 | 100000 EUR · 0.00001 · 0.0001 · USD 10 | 契約、point/tick、pip、ロット当たり価値 |
| 宣言したカレンダー | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | 完全なセッションと過去時差の確認 |
| 選択 | 7 D1 · 6 D1 · 20–80 pip | 厳密な高安値幅比較、同値最小は除外 |
| 開始時の条件 | [L, H] · 10.0 pip · 60 s | 範囲内の始値、最大差、発動期限 |
| シグナル期間 | 1 D1 · 5 H4 | 次の期間のみ、終了時の終値は除外 |
| ブレイク確認 | 2.0 pip · 20.0 pip | 厳密な余裕幅と最大超過幅 |
| 気配値条件 | 60 s · 0–2 s · 1.5 pip · 3.0 pip | 期限、気配値経過、スプレッド、乖離 |
| 保護と利益幅 | 2.0 pip · 20–120 pip · 2.0R · 1.5 | 反対側の余裕幅、価格リスク、目標、最低純比率 |
| リスクとロット刻み | 0.5% · 0.01 lot | 有効証拠金の枠と数量切り下げ |
| 予定費用 | 0.6 + 1.0 + 2.0 pip | 手数料、不利な約定の合計、保有費用余裕 |
| 保有期限 | 2 D1 · 20:45 UTC | 後続D1境界と金曜締切の早い方 |
| 機会の制限 | 1 · 1 · 1 | 参照の機会、モデル建玉、エントリー要求 |
3. 確定した7本の中で最小の値幅を選ぶ
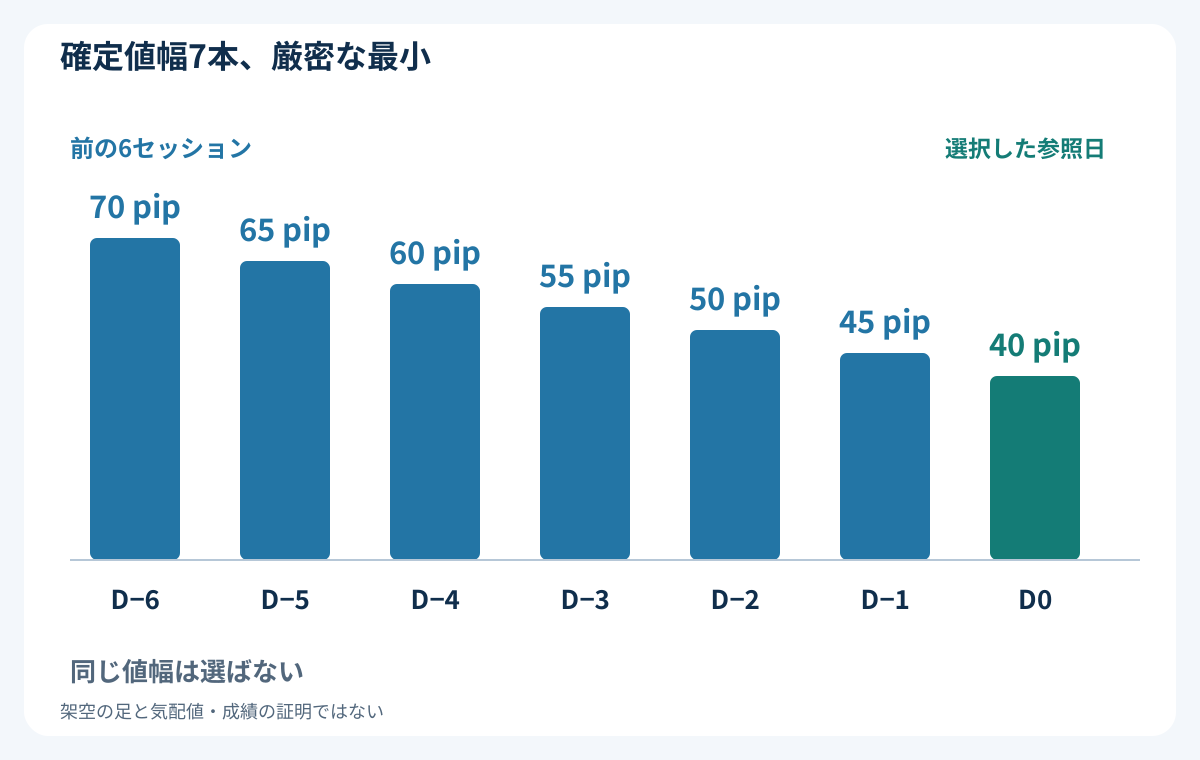
各セッションでW = H − Lを整数tickで計算します。D0の値幅がD−1からD−6の各値幅を厳密に下回る場合だけ成立します。同じ最小値はこのモデルでは不合格です。MT4のインデックス0は形成中なので、暫定の日足高安値ではなく確定値を使います。D0の値幅は20–80 pipsで、上下限を含めます。
この値幅は前の終値との窓を含みません。True Rangeは含むことがあるため、ATRで代用すれば判定が変わります。違いはATRガイドを参照してください。7本すべての有効な観測と元の時刻を保ちます。NR7はインサイドバー条件ではなく、それだけでエントリーを認めるものでもありません。
4. 参照を固定し、不適切な開始価格を棄却する
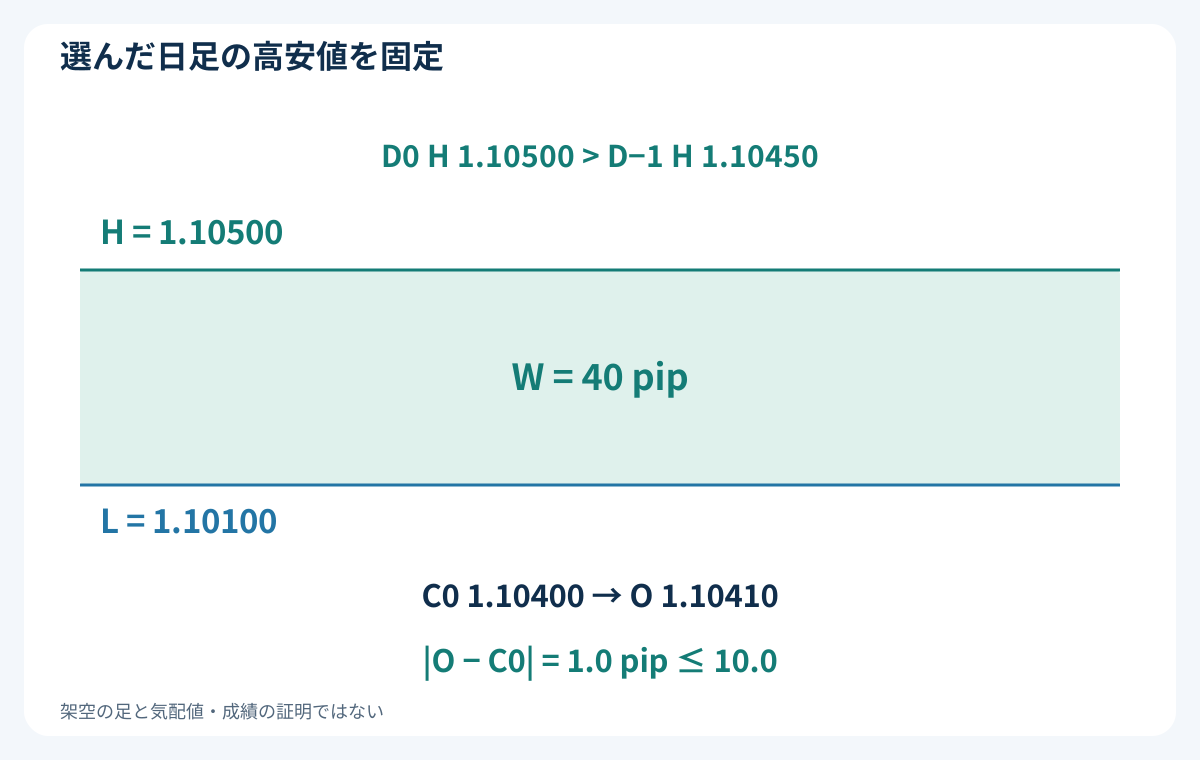
D0が2026-08-11 21:00 UTCに終了したら、H = 1.10500、L = 1.10100、値幅40 pipsを固定します。終値は1.10400。次のD1始値Bid 1.10410は[L, H]内で、終値との絶対差は1.0 pipです。記録した始値が両端を含む範囲内にあり、参照終値からの絶対差が10.0 pips以下であることを要求します。
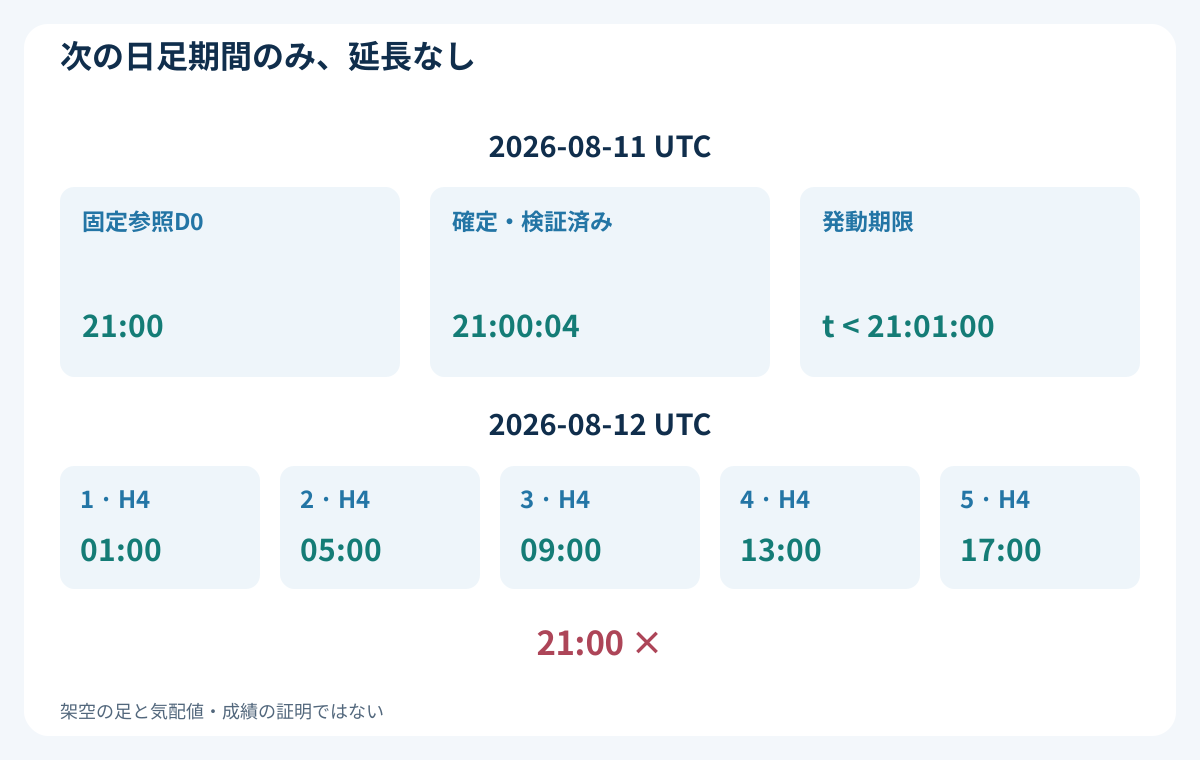
参照と始値の完全なデータが21:00:04に有効になったと仮定します。発動は21:01:00より厳密に前だけです。遅延・確認不能なら参照を棄却し、範囲外で始まった場合も後で戻るのを待ちません。足の識別と価格は固定したままです。後の狭い日で進行中の参照を交換したり、見送りを復活させたりしません。
5. 架空の日足入力を省略せず確認する
表は架空のBid OHLCで、ダウンロードした実相場の証拠ではありません。値幅は70、65、60、55、50、45、40 pipsで、D0が厳密な最小です。D0高値1.10500はD−1高値1.10450を超えているため、このNR7は意図的にInside Barではありません。前の終値には金曜と翌月曜が含まれ、週末足を挿入しません。
D−6からD0は時系列のセッション名で、MT4のshiftインデックスではありません。各終了時刻には、その24時間前から始まる完全なセッションが対応します。入力が欠損、未確定、無効なら、本数を減らして都合のよい最小値を計算しません。後からの訂正で、記録上のエントリーを過去へ追加しません。
| セッション | D1終了UTC | 始値 | 高値 | 安値 | 終値 | 値幅、pips | 意味 |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | 前の完全なセッション |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | 前の完全なセッション |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | 前の完全なセッション |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | 前の完全なセッション |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | 前の完全なセッション |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | 前の完全なセッション |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | 厳密なNR7を選択、Inside Barではない |
6. 次の日足期間1回と一度の機会を定義する
シグナル期間は2026-08-11 21:00から2026-08-12 21:00 UTCです。使える確定H4終値は2026-08-12 01:00、05:00、09:00、13:00、17:00の5回で、日足終了より厳密に前です。21:00のH4終値は期間外です。有効な事象がなければ失効し、翌日へ延長しません。
参照ごとに機会とエントリー要求は各1回、モデルの建玉は最大1件です。参照検証時にモデル建玉や状態不明の注文があれば、その参照は発動せず、期間途中で解消するのを待ちません。後続の気配値・口座条件を調べる前に、最初の厳密な終値事象を消費済みにします。NR7が連日出ても、前の期間終了と建玉解決後にだけ評価できます。別の保有時間はスイング取引ガイドで説明します。
7. 両側への突破は順序を推測せず取り消す
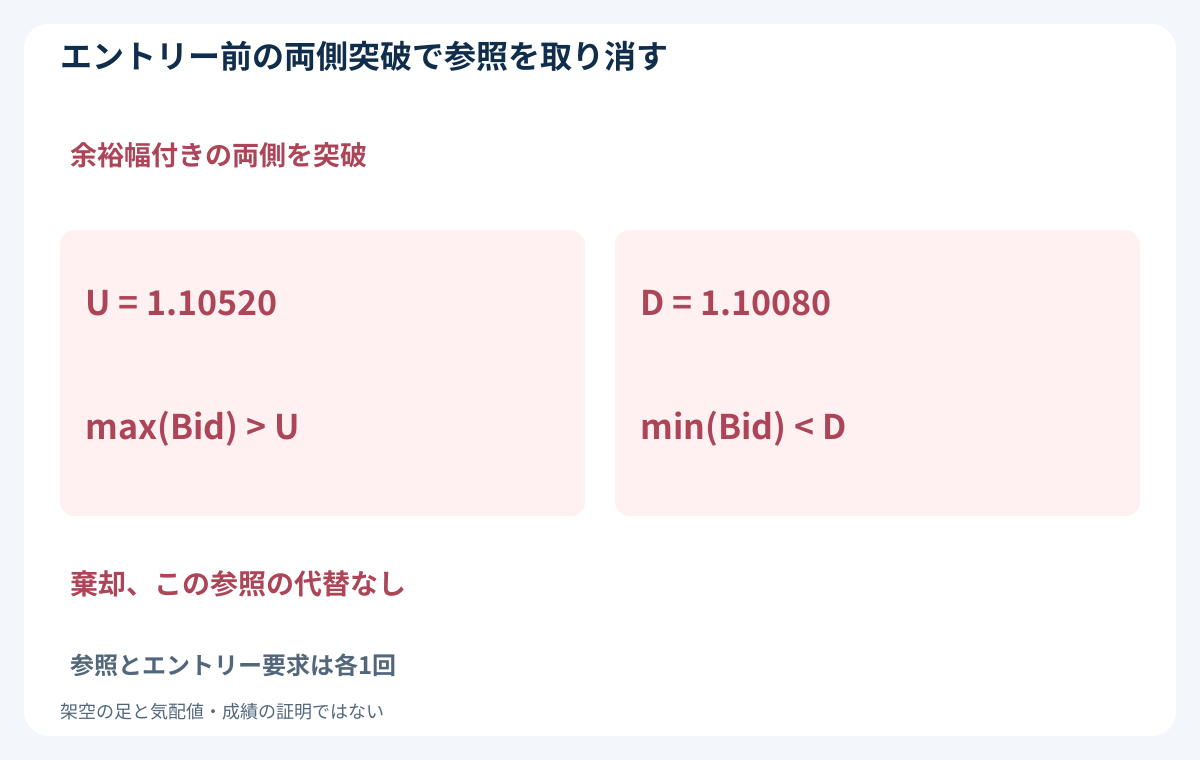
上限U = H + 2.0 pips = 1.10520、下限D = L − 2.0 pips = 1.10080とします。期間開始からエントリーまで、ヒゲも含めBidがUを厳密に上回ったか、Dを下回ったかを追います。両方がエントリー前に起きたら参照を棄却します。1本のH4が両しきい値を超えた場合も、終値が魅力的でも不合格です。OHLCだけで有利な足内順序は分かりません。
全確定足を調べ、直近終値から最初のエントリー気配値までは、観測済みBid tickまたは有効な形成中高安値で経路を確認します。網羅できたか不明なら棄却です。形成中データは取り消しに使えますが、終値エントリーの確定には使えません。実約定後は建玉を保持して固定保護と決済規則を適用し、後から取引を消しません。
8. 最初の厳密な終値ブレイクに超過幅の上限を設ける
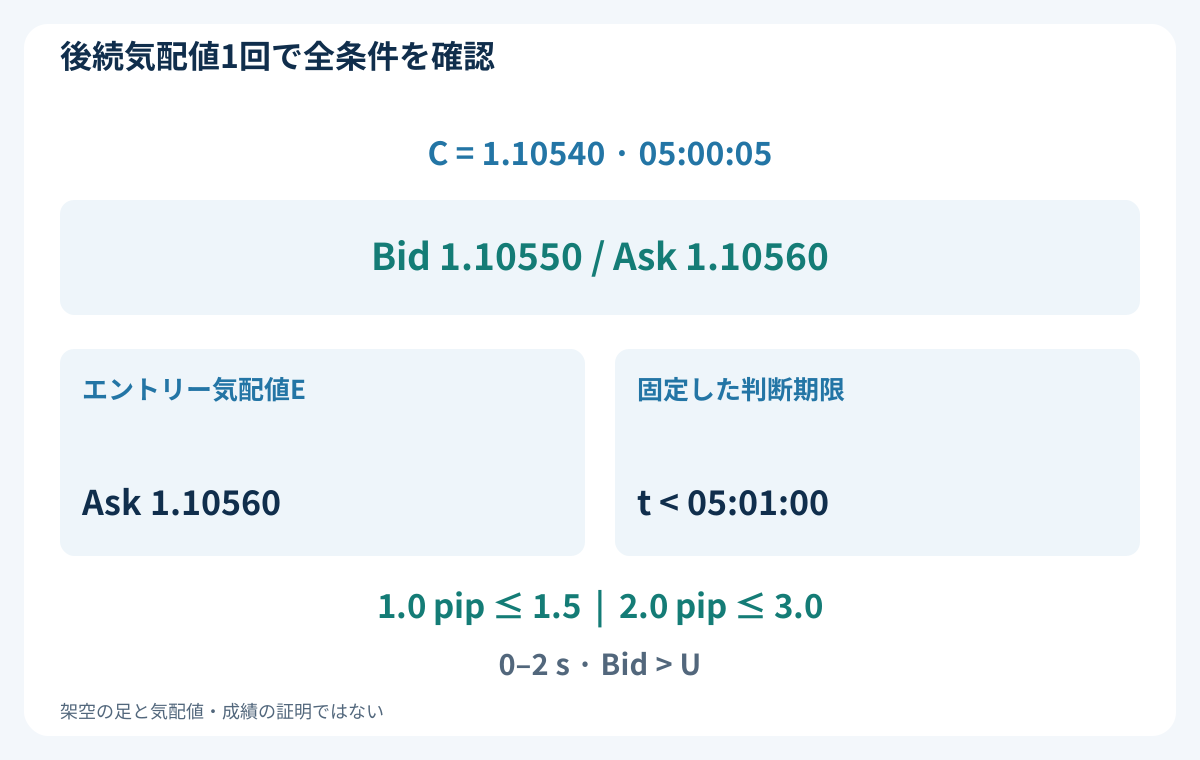
BUYは確定Bid終値C > 1.10520、SELLはC < 1.10080が必要です。最初のH4は高値1.10520、安値1.10350、終値1.10520で、同値なので発動しません。2本目は高値1.10560、安値1.10480、2026-08-12 05:00 UTCの終値1.10540で、Hを4 pips超える最初の厳密なブレイクです。両安値はDより上です。それ以前の片側のヒゲはエントリーではありませんが、両側突破の判定には残します。
固定した境界から20.0 pipsを超える最初の終値ブレイクは棄却し、後の終値で代用しません。シグナル時刻はUTCの月曜から木曜だけです。それ以外の日の最初のブレイクも機会を消費し、棄却後に方向を替えません。各有効終値から気配値期限は60秒で、さらに日足シグナル期間終了前のエントリーが必要です。
9. 最初の後続気配値を一度だけ評価する
履歴が05:00:04に有効となり、最初の後続気配値が05:00:05にBid 1.10550 / Ask 1.10560で届いたと仮定します。BUYはAskを使い、スプレッド1.0 pip、Cからの絶対乖離2.0 pipsです。スプレッド≤1.5 pips、乖離≤3.0 pips、検証済み時計で気配値の経過時間0–2秒、t < 05:01:00が必要です。期限と同時刻は不合格。BidはBUYならUより上、SELLならDより下にある必要があります。
その気配値までの形成中Bid安値1.10540、高値1.10550が有効だと仮定します。この一度に全条件を適用し、別の気配値を選びません。取消履歴、tick丸め、最小・刻み、証拠金、権限、ストップ距離、口座リスク枠を確認します。MODE_STOPLEVELが0でも受理は保証されず、棄却された要求を再試行しません。再起動に備え参照と注文状態を保存し、応答不明なら先に口座を照合します。
10. 固定した反対境界と全予定費用から数量を求める
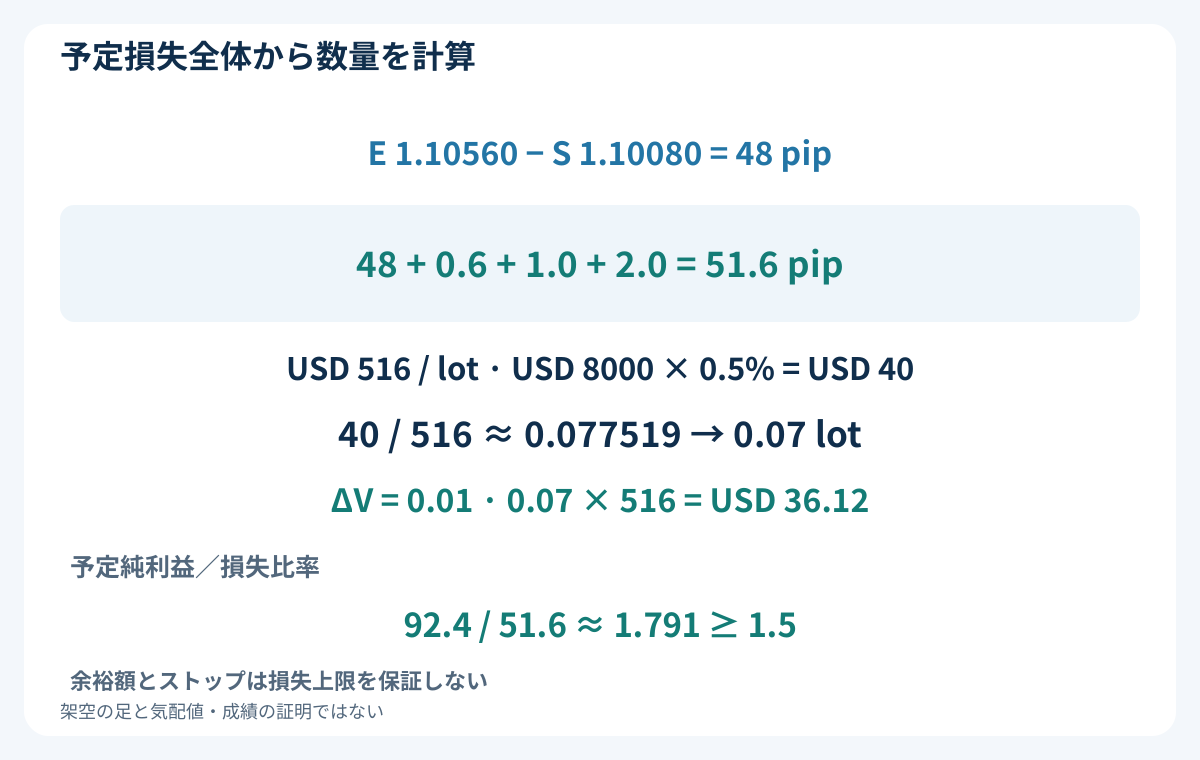
BUYでE = 1.10560、S = L − 2.0 pips = 1.10080を固定すると、価格リスク48 pipsで許容20–120内です。往復手数料0.6 pip、不利な約定の合計余裕1.0 pip(エントリー0.5、決済0.5)、保有費用2.0 pipsを加えます。48 + 0.6 + 1.0 + 2.0 = 51.6 pips、USD 516/ロットです。スプレッドを二重に加えません。
有効証拠金USD 8000の0.5%なら枠はUSD 40。計算数量40 / 516 ≈ 0.077519ロットを、最小・刻み0.01に切り下げて0.07ロット、予定損失USD 36.12です。最小数量、証拠金、既存建玉で実行不能なら見送ります。契約別に保有費用を見積もり、2.0 pipsでは予定期間を合理的に賄えない場合も見送ります。窓開け、料率変更、決済失敗で余裕を超えることがあり、損失上限保証ではありません。
11. 目標を固定し、実際のエントリーを確認する
発注前にT = E + 2 × 48 pips = 1.11520とします。S/Tは固定し、追従、建値へのストップ移動、部分決済、平均取得価格を変える追加、反対ヘッジはしません。価格上の目標距離96 pipsから0.6 + 1.0 + 2.0 pipsを控除した予定純利益幅は92.4 pips。92.4 / 51.6 ≈ 1.791は最低1.5を上回り、価格目標2.0Rは純利益2.0Rとは異なります。
約定後、エントリーの不利なスリッページが0.5 pipを超えたらモデル違反です。実約定値と残りの決済余裕0.5 pip、手数料、保有費用で距離・枠・純比率を再確認し、S/Tは動かしません。違反約定や保護未確認は実際の緊急決済状態として処理し、結果を消したり再エントリーしたりしません。1-2-3反転戦略は別のピボットモデルで、追加フィルターではありません。
12. 架空のBUY決済を二重計上せず照合する
0.07ロットをAsk 1.10560で実約定し、2026-08-13 10:00 UTCにBid 1.11520で決済したと仮定します。96 pipsの価格利益はUSD 67.20。実往復手数料−USD 0.42、計上済みスワップ合計−USD 0.84なら、67.20 − 0.42 − 0.84 = USD 65.94です。架空の約定・費用は成績の証明ではありません。
AskエントリーからBid決済までの価格にスプレッドは含まれています。使わなかった約定・保有費用の余裕は追加請求ではありません。OrderProfitはスワップと手数料を含まないため、正負の符号を保って実計上項目を一度だけ照合します。スワップとロールオーバーのガイドでは、共通の日次・水曜倍率ではなく、実契約のカレンダー、料率、課金日数に従う理由を説明します。
| 計上項目 | USD | 扱い |
|---|---|---|
| 実約定価格間の利益 | +67.20 | 0.07ロットの96 pips |
| 往復手数料 | −0.42 | 正負の符号を保った実費 |
| 計上スワップ | −0.84 | 実際の累積費用を一度だけ計上 |
| 実現純損益 | +65.94 | 67.20 − 0.42 − 0.84 |
| 未使用の予定余裕 | 0.00 | 追加請求なし |
13. シグナルの期限と決済の期限を分ける
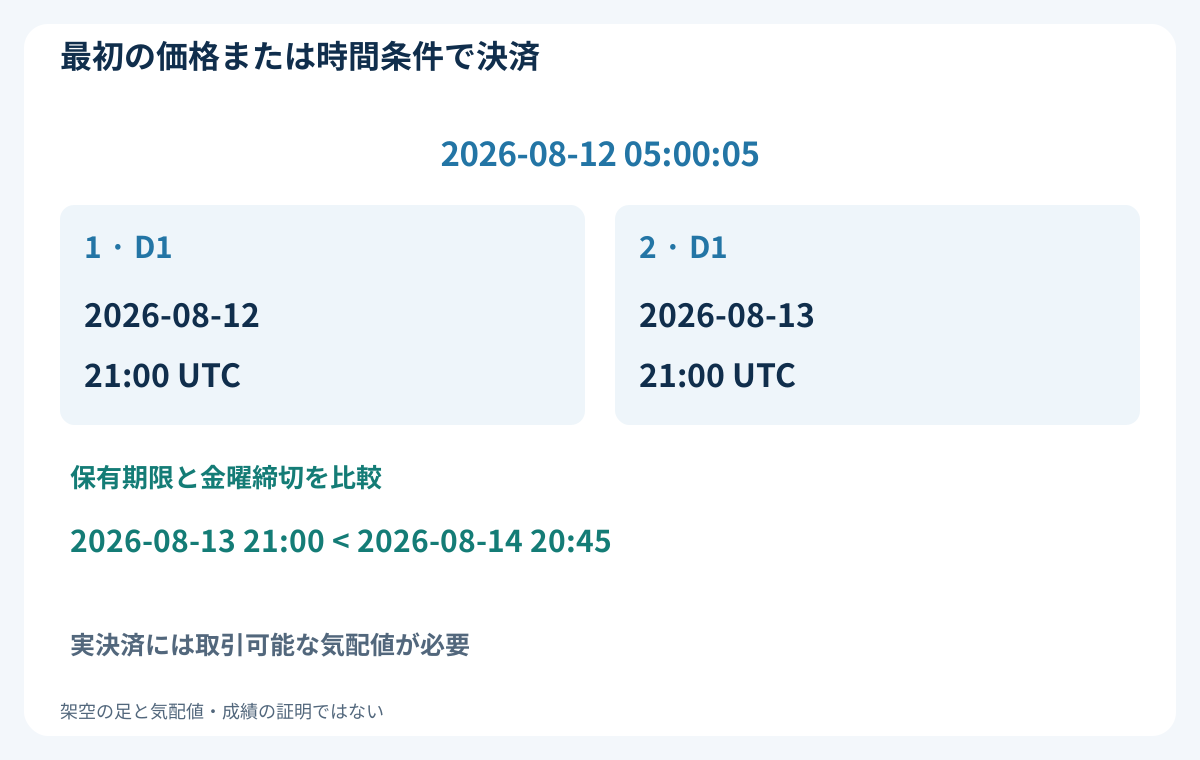
約定後はストップ、目標、実エントリー後2回目のD1境界、金曜締切の最初に成立する条件で出ます。2026-08-12 05:00:05のエントリーならD1境界は2026-08-12 21:00と2026-08-13 21:00 UTC。2回目は金曜2026-08-14 20:45 UTCより先です。保有期限が金曜21:00なら20:45を優先します。週の早期終了が告知された場合、その15分前へ締切を移します。
シグナル期間終了だけでは約定済み建玉を閉じず、別に定めた保有規則を適用します。時間条件は期限以降の最初の取引可能な気配値で決済を要求し、その瞬間の約定は保証しません。未確認なら決済待ち状態を保持し、口座照合を伴う管理された処理で建玉ゼロを確認します。新規は止めます。再起動や日替わりで保有経過、実建玉、週末前の決済失敗を消しません。
14. SELLを正しい売買価格で反転する
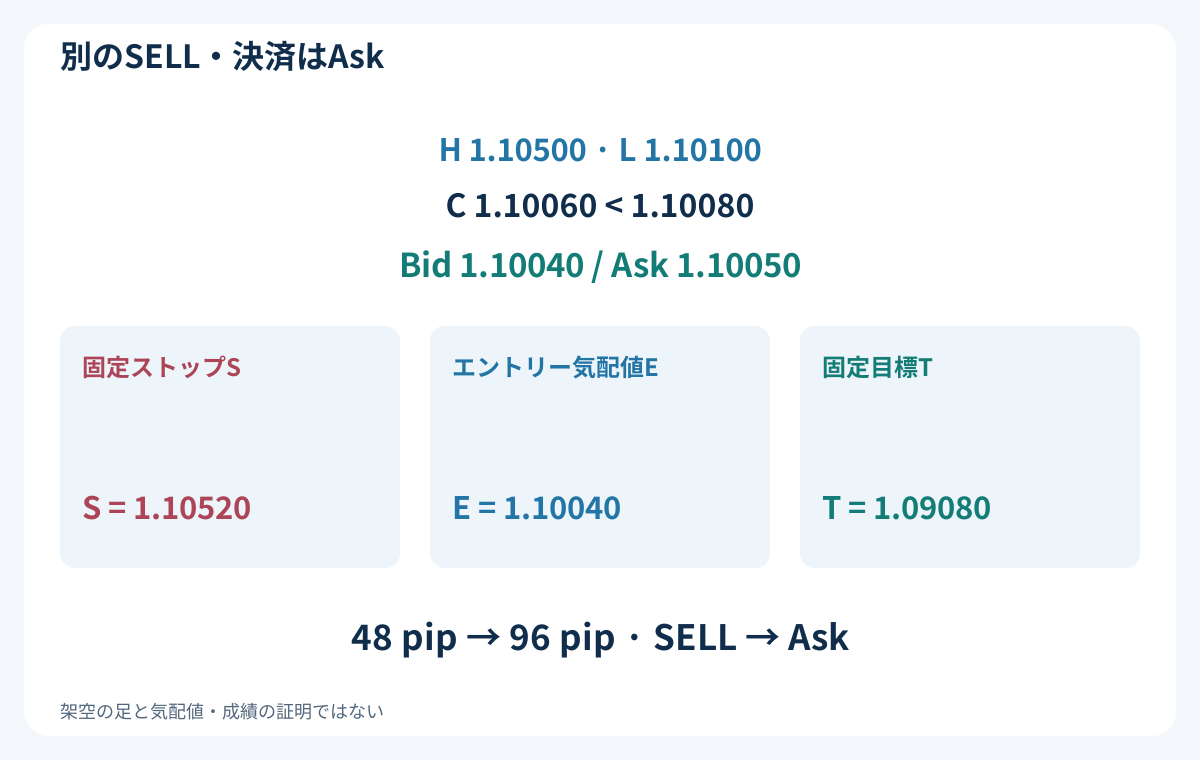
独立した別例では同じH = 1.10500、L = 1.10100を使い、C = 1.10060 < 1.10080とします。最初の後続気配値Bid 1.10040 / Ask 1.10050はスプレッド1.0 pip、乖離2.0 pips。SELLはBid 1.10040で入ります。別の仮想的な経路であり、同じ参照から両方向に入る許可ではありません。
S = H + 2.0 pips = 1.10520、T = 1.10040 − 2 × 48 pips = 1.09080を固定します。価格リスク48 pips、目標距離96。カレンダー、両側判定、費用、数量、保有規則は同じです。選択とエントリー前の越境はBidを使いますが、SELL決済とストップ・目標約定はAskです。実際の価格側に合わせて口座明細を管理します。
15. 取引成立例だけでなく棄却参照も検証する
有効な日足7本、同値を除外する判定、tickの値幅、記録した開始価格差、次の日足期間を時系列で再現します。欠損・短縮、発動遅延、同値終値、両側突破、超過した最初のブレイク、遅延気配値、注文失敗、決済待ちを検証します。利用可能になって初めて判断を生んだ過去の終値で約定してはいけません。
保有中の足がストップと目標の両方に触れたら、十分な気配値履歴か、順序不明に対する保守的規則を明示します。利益になる順序を選びません。実際または宣言した保有費用、手数料、不利な約定、時差変更、再起動を含めます。MT4バックテストガイドも参照できます。開発、未使用の後続期間テスト、フォワード観測を分け、少数の利益例だけで実用性を証明しません。
16. 選択・エントリー・決済を再現可能な一覧で確認する
完全な日足入力、厳密なNR7、値幅制限、元のH/L、開始価格差、利用可能時点、口座状態を確認します。続いて5回の予定終値、累積両側履歴、最初の厳密なブレイク、超過幅、曜日、最初の後続気配値、固定期限、数量、保護を確認します。保有中は後の描画と区別して、実費と最も早い決済を追います。
見送った参照も実約定もすべて記録します。同値、時計、確認、費用の仮定を変えたら、新版として再検証が必要です。目的は追跡可能なモデルであり、狭い日足が安全で利益を生むと主張することではありません。統計を作らず、このサイトの市販EAによる実装や例の結果を得る証明もしません。
よくある質問
最小値幅が同じでもNR7になりますか?
このモデルではなりません。D0が前の6本の完全なセッションすべてより厳密に狭い必要があります。他のNR7定義で同値を認めても、ここでは棄却します。7本すべての有効性が必要です。
NR7は必ずInside Barですか?
いいえ。例のD0高値1.10500はD−1高値1.10450を超えていますが、40 pipsの値幅は最小です。包含、ATR順位、バンド縮小は別の判定です。
終値がブレイクしきい値と同じなら発動しますか?
しません。BUYはC > 1.10520が必要です。最初の同値では発動せず、1.10540が最初の厳密なブレイクです。その後の条件で不合格なら、期間内の別事象で代用しません。
エントリー前に両側を突破したらどうしますか?
余裕幅付きの両しきい値を1本で超えた場合も含め、参照を棄却します。有利な終値から足内順序は証明できません。実約定後は本当の建玉を管理し、記録から遡及的に消しません。
なぜ例の数量は0.07ロットですか?
USD 40を1ロット当たり予定損失USD 516で割ると約0.077519ロットです。刻み0.01に切り下げて0.07ロット、予定損失USD 36.12になります。予算上の仮定であり、最大損失保証ではありません。
シグナル期間が1日なら、その日の終わりに決済しますか?
いいえ。新しいシグナルの期限です。約定後は固定ストップ、目標、次の2回目のD1境界、金曜規則を使います。例の境界は2026-08-12 21:00と2026-08-13 21:00 UTC。未確認の決済は実建玉として残ります。
出典と学習上の注意
StockChartsはToby Crabelに関連する狭いレンジの一般概念を、MetaQuotesは成行注文の価格・保護条件を説明しています。同値の扱い、FXの時刻、H4確定、気配値条件、複数日にわたる管理は独自の教育用研究拡張で、Crabelの成績を再現したものではありません。日時、足、気配値、費用、結果はすべて架空です。過去の収益性、バックテスト、約定保証、市販EAへの実装を示すものではありません。
教育用研究モデルです。価格、足、カレンダー、設定、結果は架空です。FXにはリスクがあります。バックテスト、約定保証、損失上限、将来の成績を示しません。