

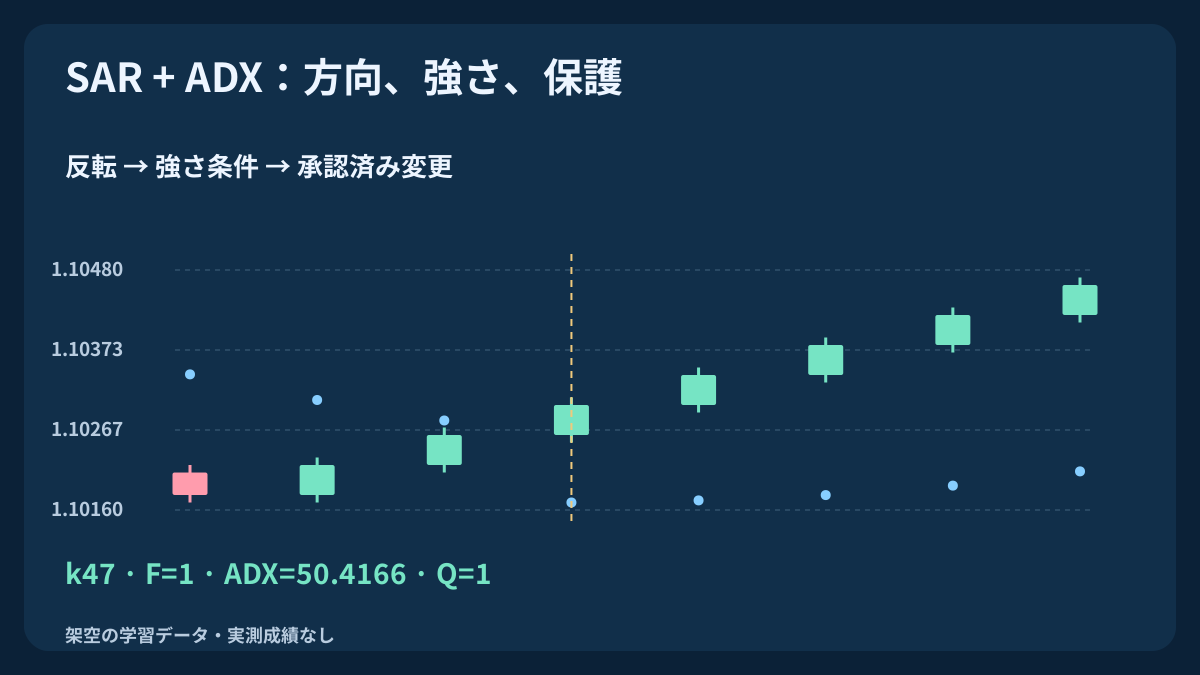
SARの点が反対側へ移ること、ADXが基準値を上回ること、ストップ変更が承認されることは別々の出来事です。混同すると、棄却済みの反転を遅いエントリーに読み替えたり、まだ存在しない保護をチャートから推測したりします。再現可能な学習用基準と3本の架空H1履歴で、指標の観測と実際に有効なストップ管理を分けます。
1. SAR、ADX、実際のストップに別の役割を与える
パラボリックSARは価格から作る状態と参照水準です。ADXは方向性変動の偏りを平滑化した値で、上昇相場か下降相場かを直接示しません。+DIと−DIは別の線です。指標の点や候補線が描かれていても、業者が保護注文を受け付けた証拠にはなりません。
本稿のBUY観測は、新しいSAR上向き反転と同じ足のADX基準を組み合わせます。DIの向きもADXの上昇も条件に含めません。追従は仮の保有ポジションがある場面で別に検討します。完全な売買戦略や優位性の証明ではなく、検証設計の一要素です。
2. 数値を比べる前に実装を明示する
架空のEURUSD Bid H1 OHLCを使い、1 pip=0.00010、SARはstep=0.02, maximum=0.20、ADXは以下のWilder型ADX14基準とします。kは確定足の番号で、時刻は始値時刻ではなく終値の確定時刻です。有限履歴の初期化を明示しており、端末の過去履歴が異なれば後の値も変わり得ます。
MT4では銘柄、配信元、時間足、履歴開始点、実装を記録します。iSARにはstep、maximum、shiftがあり、iADXにはMODE_MAIN, MODE_PLUSDI, MODE_MINUSDIと適用価格引数があります。標準iADX、独自のWilder型指標、別プラットフォームは、いずれも14と表示されても一致するとは限りません。代用前に確定値を出力して照合してください。
| 項目 | 明示した基準 | 役割と制限 |
|---|---|---|
| SAR | step 0.02 / maximum 0.20・下向き初期化 | 状態と確定反転。承認済みストップではない |
| ADX14 | Wilder型R14・k27でADX初期化 | 方向のない強さ。標準値一致の主張なし |
| Q | 新規上向き反転 AND ADX≥25 | DIやADX上昇条件は含めない |
| 追従 | 確定参照値・承認済み更新だけ | 保護を緩めず自動ドテンしない |
3. SARの初期値、制限、接触条件を再現可能にする
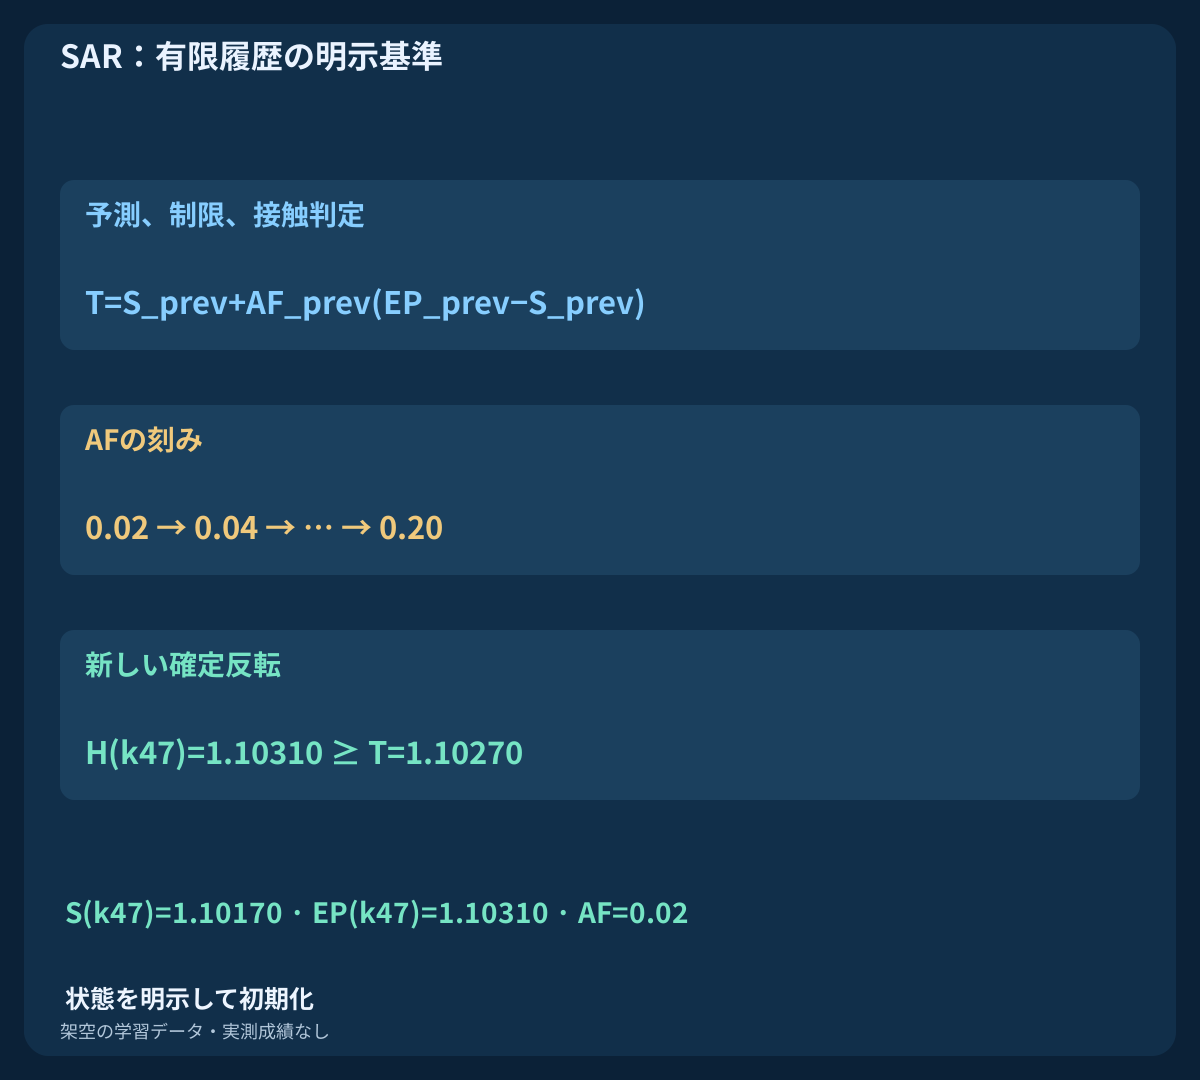
k1で下向き状態d=−1、S=max(H0,H1)、EP=min(L0,L1)、AF=0.02を初期値とし、k0にはSARを置きません。k≥2ではT=S_prev+AF_prev(EP_prev−S_prev)を計算します。上向きならTと直前2本の安値の最小値へ制限し、下向きならTと直前2本の高値の最大値へ制限します。使うのは確定情報だけです。
上向き状態でL(k)≤Tなら下へ反転し、S=max(EP_prev,H(k)), EP=L(k), AF=0.02とします。下向き状態でH(k)≥Tなら上へ反転し、S=min(EP_prev,L(k)), EP=H(k), AF=0.02とします。同値の接触も反転です。反転しなければS=Tとし、厳密な新高値・新安値のときだけEPを更新してAFを0.02増やし、0.20を上限とします。開始時の状態から1回だけ遷移させ、外包足から足内の到達順序は推測しません。
4. 方向性変動とゼロの場合を定義する
k≥1でU=H(k)−H(k−1)、V=L(k−1)−L(k)とします。U>VかつU>0の場合だけ+DM=U、V>UかつV>0の場合だけ−DM=Vとし、それ以外は該当値をゼロにします。正のU=Vなら両方ゼロです。TR=max(H−L,|H−C_prev|,|L−C_prev|)と定義します。これは高値と安値による処理で、終値のクロスではありません。
各元系列xについてR14(x,k14)=mean(x1…x14)で初期化し、その後はR14(x,k)=[13R14(x,k−1)+x(k)]/14とします。+DI=100R14(+DM)/R14(TR)、−DI=100R14(−DM)/R14(TR)を定義し、平滑TRがゼロなら両DIをゼロとします。必要データの欠損は利用不能のままで判定を止めます。値幅ゼロとは区別してください。
5. ADXの強さを方向や傾きと区別する
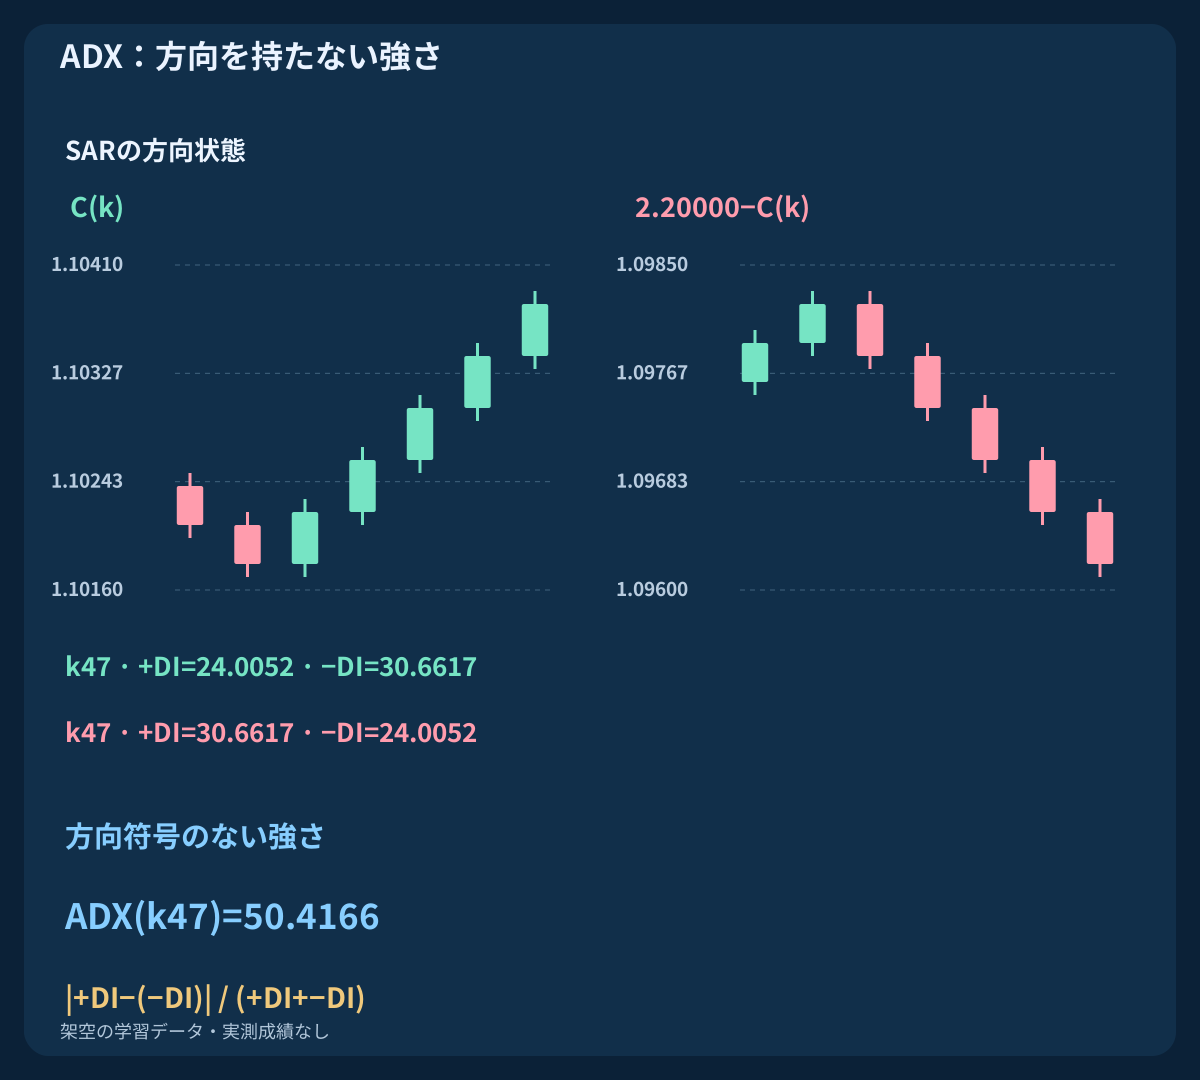
DX=100|+DI−(−DI)|/(+DI+−DI)とし、分母ゼロならDX=0です。ADX(k27)=mean(DX14…DX27)で初期化し、以後はADX(k)=[13ADX(k−1)+DX(k)]/14とします。DIとDXはk14、ADXはk27から利用可能です。このWilder型基準は平滑変動を平滑TRで割ります。足ごとのDI比率を先に平滑化する計算とは異なります。
絶対値によって方向が消えるため、高値と安値を鏡映するとDIが入れ替わり、ADXは同じになります。価格下落中にADXが上昇することもあり、高いが低下中のADXも水準条件を満たします。ADX上昇、+DI>−DI、別の平滑化を要求すれば別モデルです。都合のよい例を見てから追加しないでください。
6. 新しい確定反転と継続状態を区別する
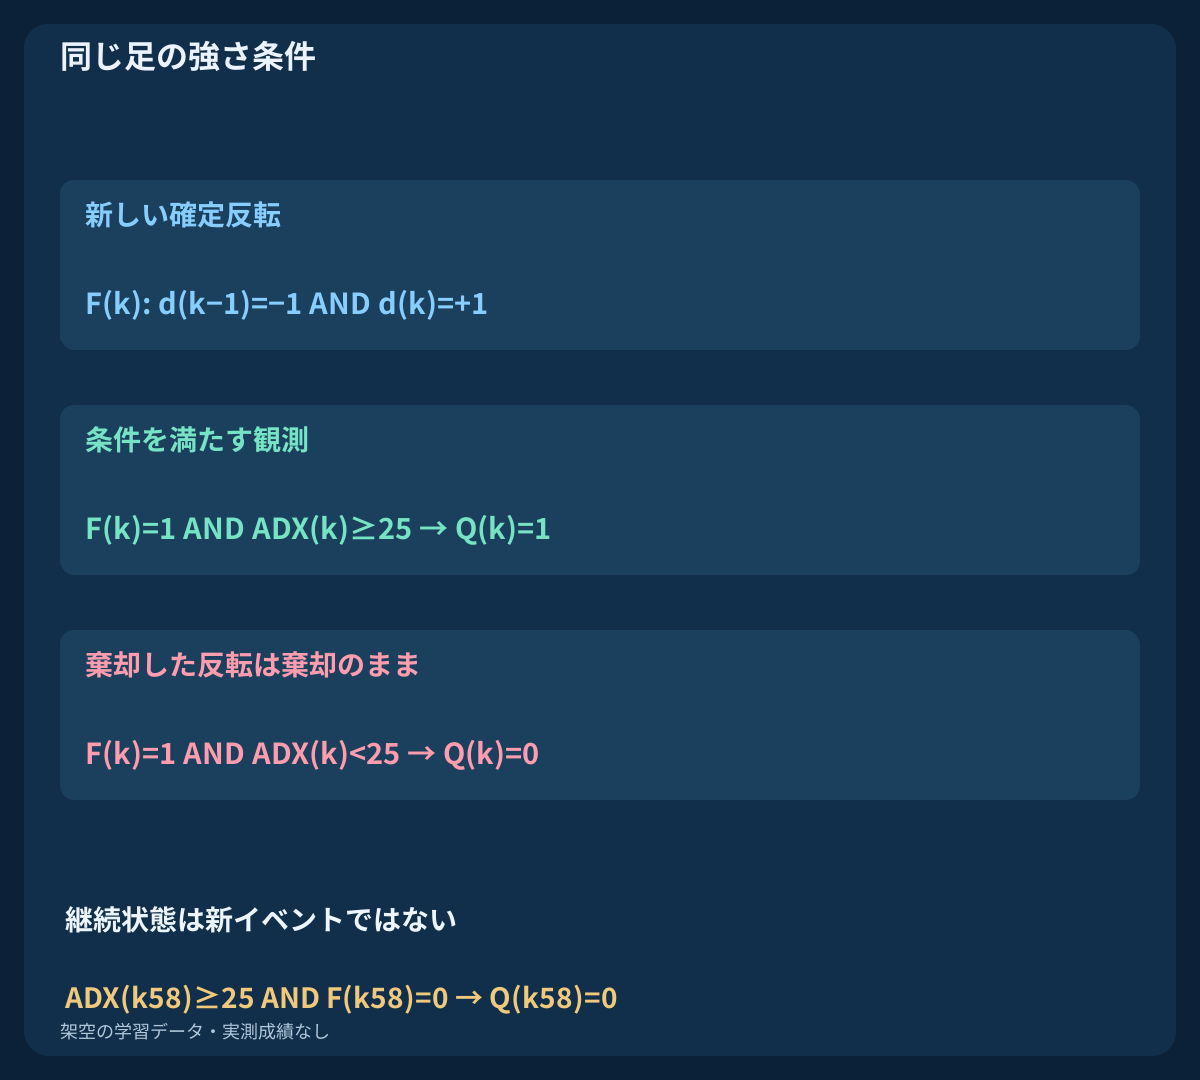
上向きイベントをF(k)=[d(k−1)=−1 AND d(k)=+1]、観測をQ(k)=F(k) AND [ADX(k)≥25]と定義します。必要入力が揃えばk27から利用でき、ちょうど25も通過します。基準値は説明用で最適化していません。SARが上向きを維持しても、毎足新しい反転が発生するわけではありません。
現在のMT4系列では最後の確定足をshift=1、その前をshift=2で読み、shift=0は形成中です。同じ確定時刻は1回だけ評価します。反転と同値処理は宣言した内部状態で決め、終値近くの丸めた点の見た目では決めません。欠損や再起動後の状態が不明なら先に時系列を再構築します。
7. 弱い反転を後のエントリーへ読み替えない
水準条件は反転足そのもので評価します。F=1でもADX<25なら棄却を記録し、そのイベントを消費します。後でADXが25を超えてもF=0なら過去のQは変わらず、新しい反転にもなりません。遅れて起動したアプリが現在の上向き状態を新規遷移と呼んではいけません。
本稿にはADX待ちの期限窓も自動ドテン注文もありません。有限期間内の後続確認を研究するなら別仮説として定義します。指標による棄却、注文拒否、要求結果不明は段階も必要証拠も違うため、分けて記録します。
8. 3本の別々の架空H1履歴を再構築する
すべて2026-08-03 00:00 UTC、終値1.10000で始まります。その後の終値変化はpip単位で、トレンドが+2×30,−3×14,+4×15、レンジが(+3,+3,−3,−3)×15、弱い反転が(+3,+3,−3,−3)×11,−2×3,+3×18です。始値は前足終値、k0だけ始値と終値が同じです。高値はmax(始値,終値)より1pip上、安値はmin(始値,終値)より1pip下です。
行数は60,61,66、合計187です。別々の架空例で、レンジと弱い反転には共通の冒頭部分があり、統計的に独立した取引標本ではありません。CSVはOHLC、SAR状態、EP、AF、方向性変動、平滑入力、DI、DX、ADX、F、Qを含みます。判定は厳密な有理数比較によるもので、表示丸め値では決めません。
9. 通過した反転にDIの一致を付け足さない
トレンド例ではk47、2026-08-04 23:00 UTCに上向き反転します。SARは1.10170へ戻り、ADXは50.4166なのでQ=1です。k46の53.3582からADXは低下していますが、必要なのは水準であって上昇ではありません。この観測に約定や利益は付けていません。
k47の+DIは24.0052、−DIは30.6617です。それでもDI方向はQに含まれないので通過します。SARの遷移と平滑方向性変動は同時に向きを変えるとは限りません。+DI>−DI条件を加えるとこの例は落ちるため、明示した追加条件として評価する必要があります。
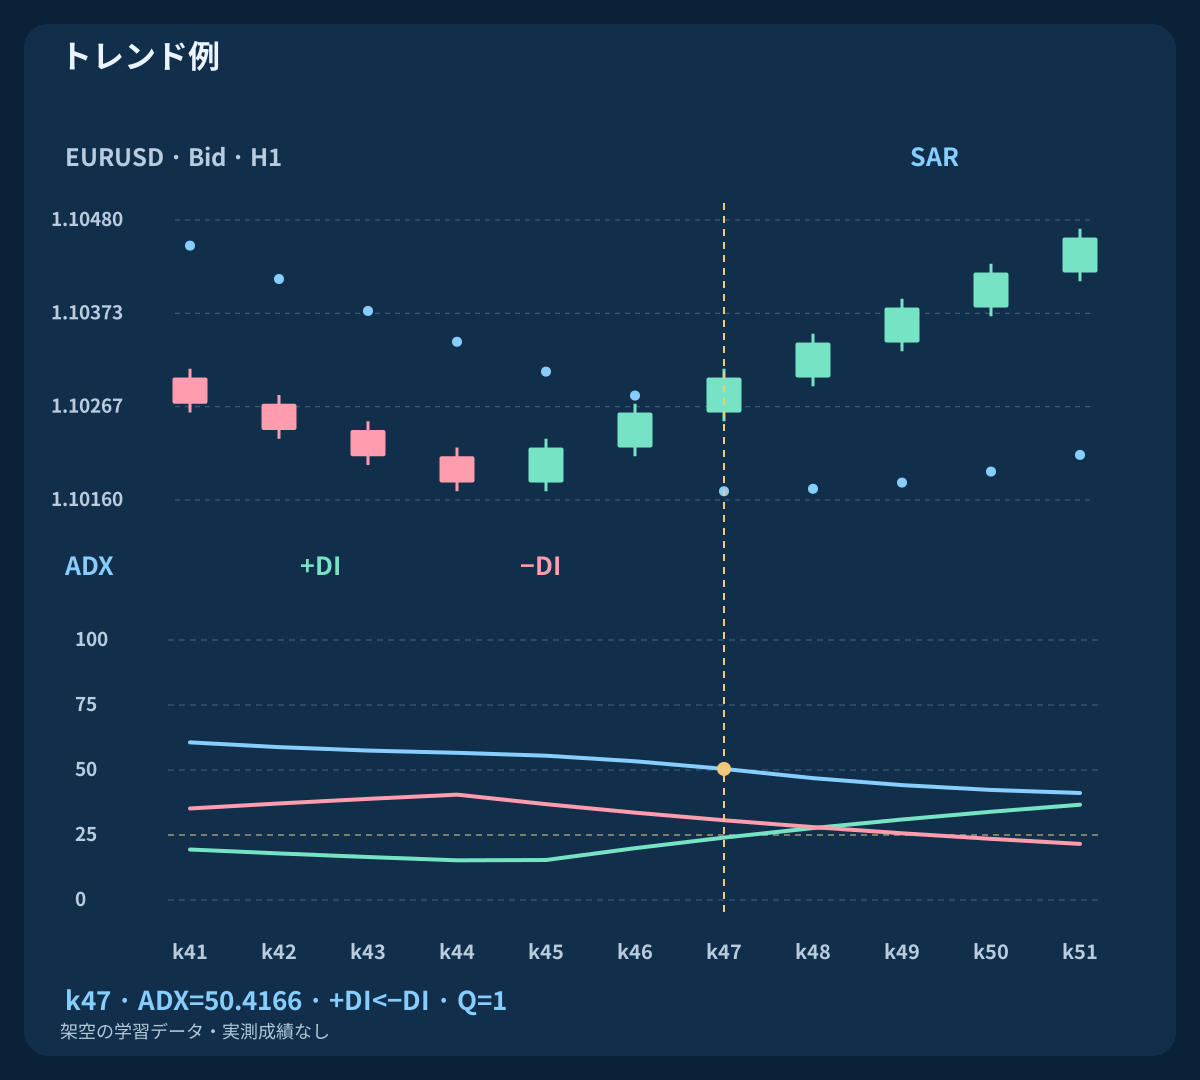
| 例 / 足 | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| トレンド例 · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
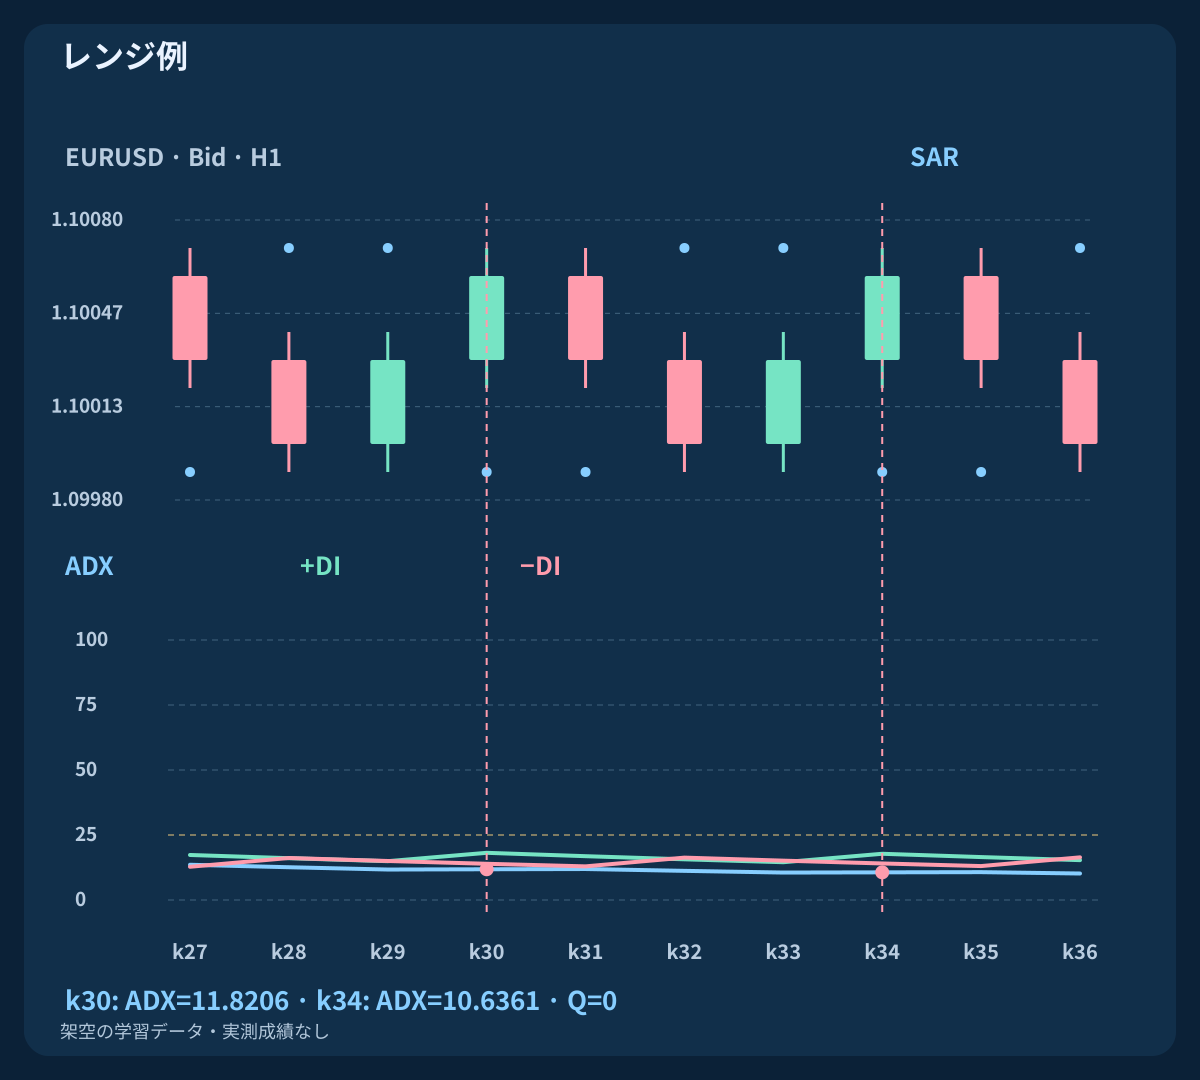
| レンジ例 · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| レンジ例 · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
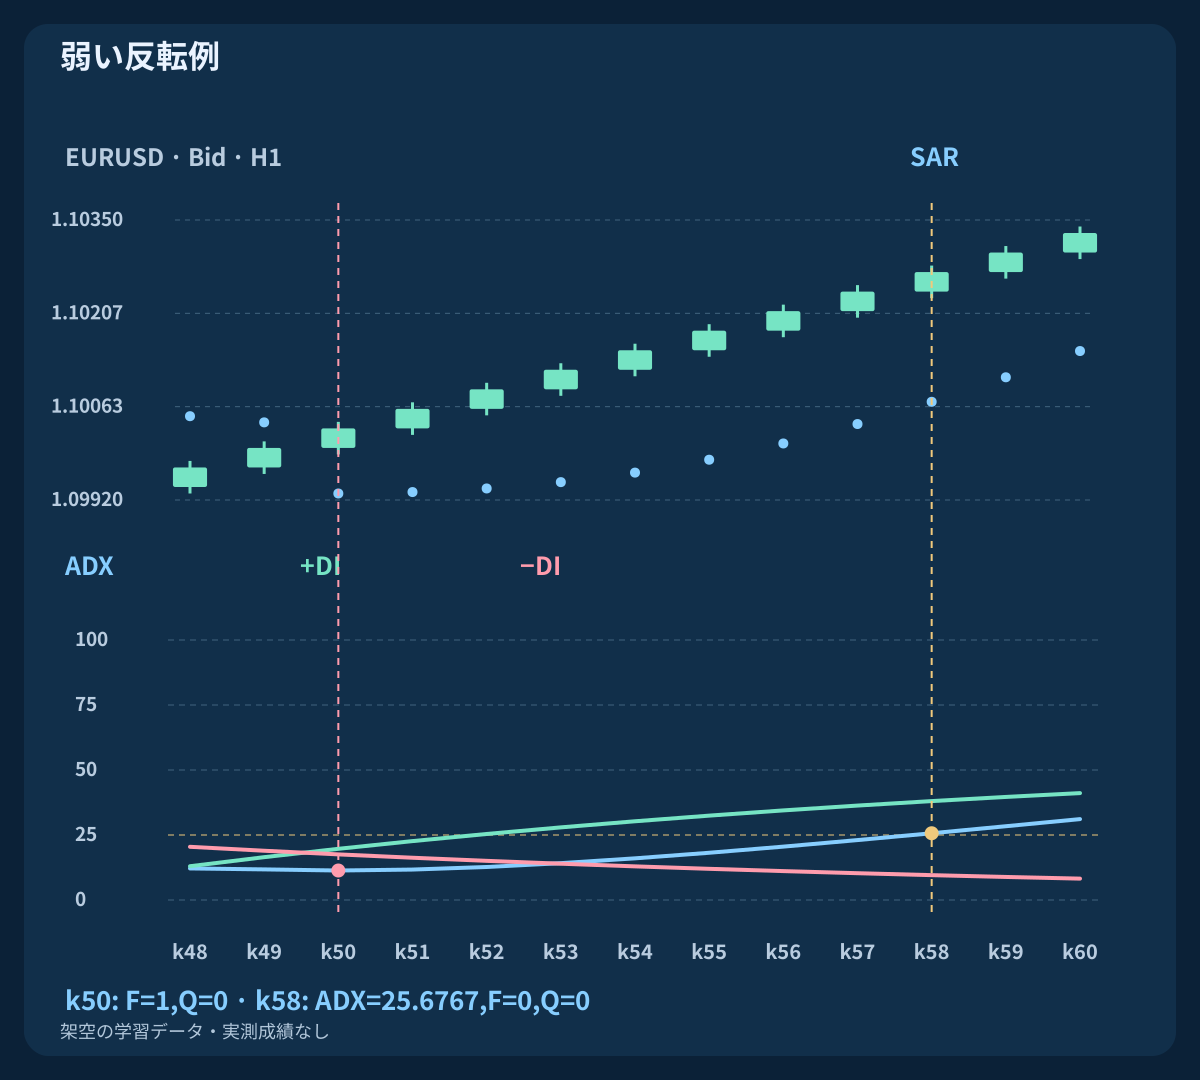
| 弱い反転例 · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| 弱い反転例 · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. きれいなトレンドだけでなくレンジの往復も示す
レンジ例のk30とk34の上向き反転は、ADXがそれぞれ11.8206と10.6361で両方棄却されます。k28、k32、k36の下向き反転が上昇を中断します。価格とADXは共通の足軸を使い、見栄えの悪い途中の足も含めて示します。
基準が除外するのはこれら特定の合成観測です。ADXが常にレンジを見抜き、往復損を防ぎ、純成績を改善する証拠ではありません。平滑化は相場変化後も過去の強さを残し、後の勝ち候補を除くこともあります。有利な例だけでなく全候補の時系列を残してください。
11. 後からADXが上がっても棄却済み反転を復活させない
弱い例ではk50、2026-08-05 02:00 UTCの上向き反転のADXは11.3413で、Q=0です。その後SARは上向きを維持します。k58、2026-08-05 10:00 UTCにADXが25.6767へ達しても、F=0なのでQはゼロのままです。8本後の強さを使って過去の棄却イベントをエントリーに変えることはできません。
図は弱い反転と後の強さを別々に示します。後の終値は1.10270、反転時は1.10030ですが、本稿ではどちらもエントリー価格ではありません。状態に基づくルールで後の足を研究するなら、名称、判断時刻、実行気配値、検証を独自に定義します。
12. トレーリング候補は変更承認後に有効にする
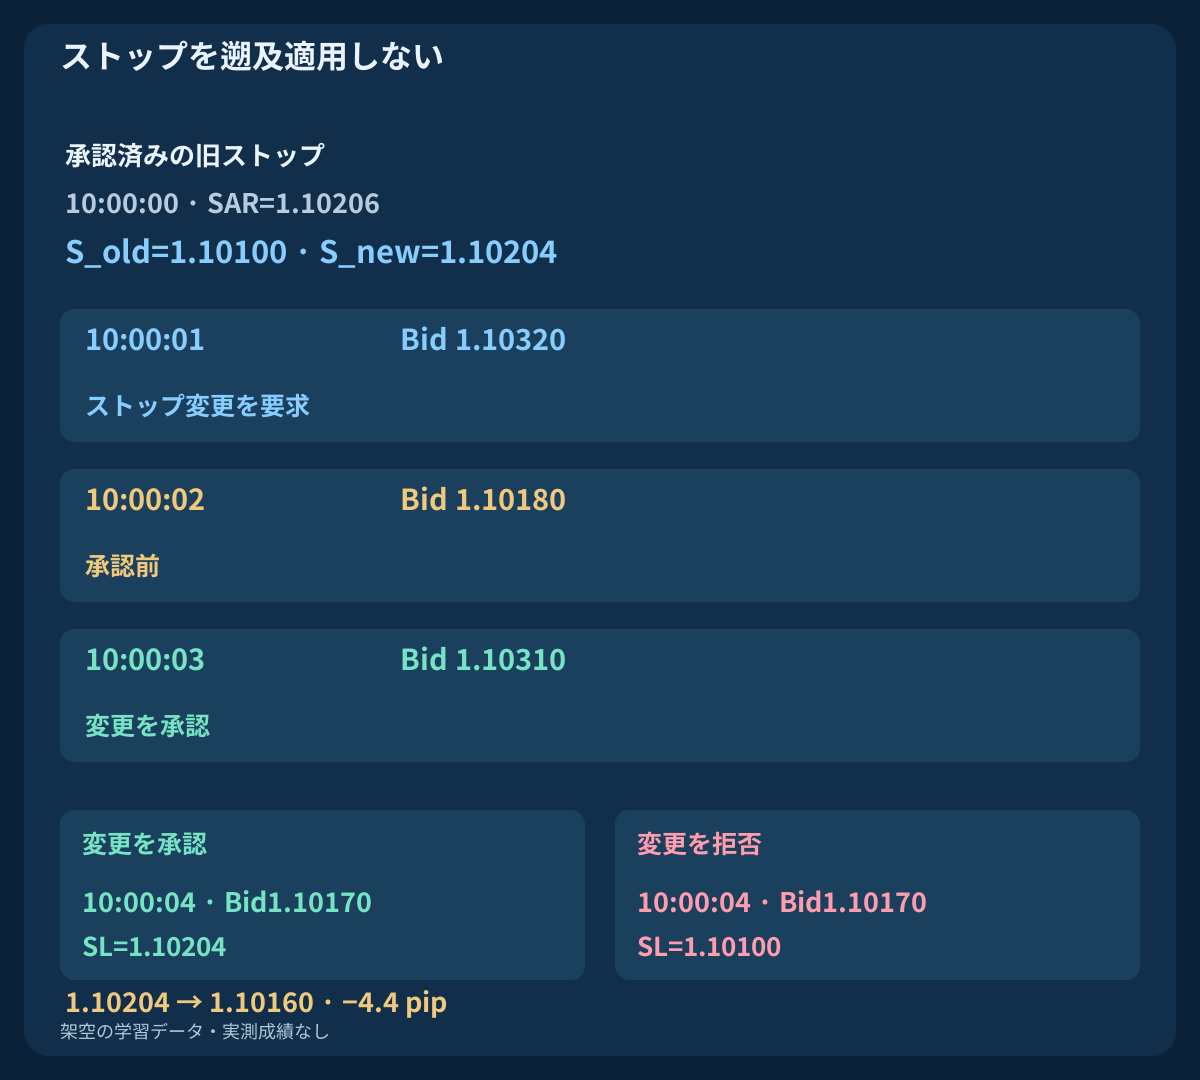
別の架空BUYがすでにS_old=1.10100で保護されているとします。10:00:00 UTCの確定参照値はSAR=1.10206です。tickが0.00001のとき、説明用の2point余裕を引くとS_new=1.10204です。10:00:01に変更を要求します。10:00:02のBidは1.10180ですが、まだ旧ストップが有効です。
10:00:03にはBidが1.10310へ戻り、変更の承認を確認します。以後の対象気配値だけに新ストップを適用します。Bid 1.10170が10:00:04に新ストップを下回り、仮の約定1.10160はストップより4.4 pips不利です。別の変更拒否分岐では1.10100が有効なままで、同じ1.10170は未到達です。新水準を過去のBid 1.10180へ遡及適用しません。
13. ストップを緩めず、不明な要求結果を照合する
BUY候補は承認済み旧ストップより上、現在Bidより下で、業者の価格刻み、stop距離、freeze制約を満たす場合だけ送信します。BUYストップは先に許容tickへ切り下げます。低い候補で保護を緩めません。SARが価格上へ反転したら、その水準をBUYストップへ写さず、反対反転で決済する規則は別途定義します。
変更失敗なら承認済み旧ストップが残ります。タイムアウトでは結果不明のことがあるため、成功扱い、再送、決済計算の前に実際の業者状態を確認します。計算、送信、承認の時刻と有効水準を記録し、再接続後は指標と実ポジションを照合します。線の表示は変更の証拠ではなく、ストップもギャップ時の約定価格を保証しません。
14. 実行可能な価格側と全予定費用から数量を決める
別のBUY例でBidストップ1.10170、Bid目標1.10600を固定します。通常Bid/Askは1.10300 / 1.10312、拡大時は1.10300 / 1.10330です。Askからの総ストップ距離は14.2と16.0 pips。手数料0.8 pipと不利な約定への合計余裕1.0 pipを加えると予定損失距離は16.0と17.8 pips、費用控除後の目標余地は27.0と25.2 pipsです。
USD有効証拠金10000、予算0.6%=60 USD、標準契約100000 EUR、pip価値10 USD/lot、lot刻み0.01を仮定します。切り下げ後は0.37 lotsと予定リスク59.20 USD、対して0.33 lotsと58.74 USDです。Ask買い・Bid決済にスプレッドは含まれるので二重加算しません。実際のtick価値、口座通貨換算、証拠金、swap、業者制約を確認してください。余裕額は損失上限ではありません。
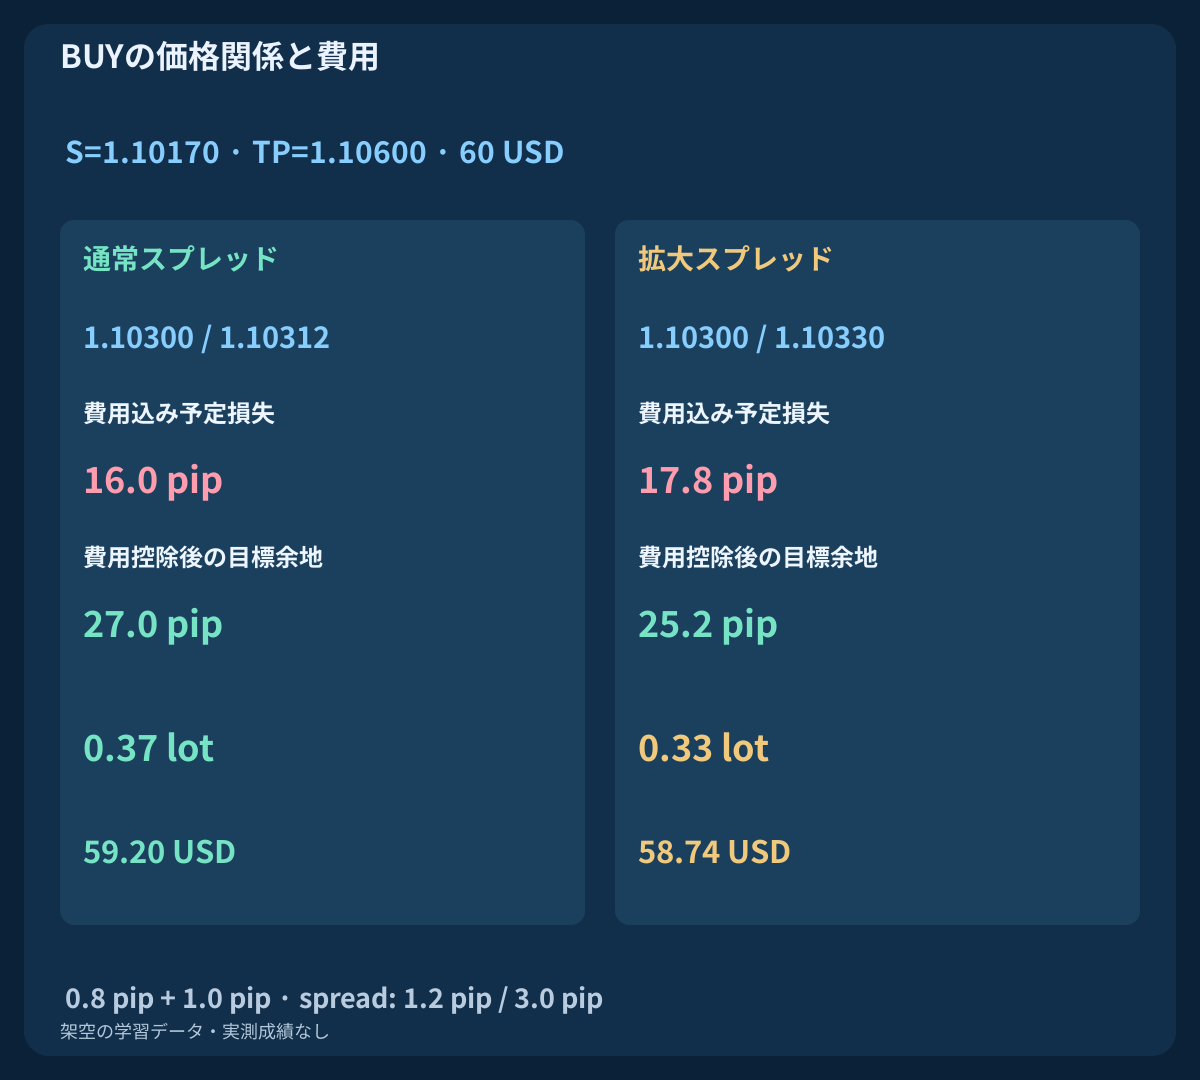
| 気配値 | Bid / Ask | ストップ(pip) | 損失+費用 | 純目標余地 | lot | リスクUSD |
|---|---|---|---|---|---|---|
| 通常 | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| 拡大 | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. エントリーフィルターと追従を別実験にする
まず全ての新規FとQを同じ候補時系列で比較し、約定、決済、費用、リスクの完全な規則を揃えます。次に同じ承認済みエントリー集合で固定ストップと一方向SAR追従を比較します。入口と出口を同時に変えると、結果の原因が分からなくなります。
気配値の実際の順序、スプレッド、変更失敗、結果不明、ギャップを保持します。BUY決済はBid、SELLのストップと決済は明示したAsk側規則が必要で、Bidチャートの線をそのままコピーしません。後続データを検証用に確保し、試した全設定を残して純期待値、ドローダウン、標本の不確実性を評価します。3本の架空経路は収益性の証明になりません。
16. 戦略化する前に仕様を完成させる
データと確定時刻、有限SAR初期値、EP/AF更新、2本制限、同値条件、ADX平滑化、ゼロ処理を記録します。新規イベント、同じ足の条件、棄却で消費するものを定義します。実売買には注文期限、初期保護、費用、数量、保有上限、承認済み追従更新、完全な決済も必要です。都合のよい足を選ばず他者が再現できることが基準です。
3組の指標ガイドの3本目です。次から3つの戦略を別々に仕様化します。既存SAR継続戦略はEMA100、ATR余裕、限定した逆行局面、固定決済を使う別モデルです。本稿はSAR、ADX、ストップ有効化の関係を扱います。明確な規則は再現性を高めますが、指標の一致だけで優位性は示せません。
よくある質問
ADX上昇は価格上昇を意味しますか?
いいえ。ADXは平滑方向性変動の偏りを符号なしで測るため、下降相場でも上昇します。+DIと−DIは別の線です。
ADX14ならMT4で同じ値になりますか?
いいえ。平滑化、初期値、履歴、実装が異なり得ます。本稿は有限Wilder型基準を定義しています。代用前に標準出力を照合してください。
後でADXが25を超えると弱いSAR反転は復活しますか?
いいえ。この観測は反転の確定足でADXを評価します。新しい反転がなければ後の強さは棄却結果を変えません。
ADX上昇と+DIが−DIより上であることも条件ですか?
いいえ。Qは新規SAR上向き反転とADX25以上だけを要求します。傾きやDI方向を足すと別モデルになります。
計算直後のSARトレーリングストップは有効ですか?
いいえ。変更承認を確認するまでは旧承認済みストップが有効です。後で承認された水準を過去の気配値に適用しません。
SARストップやADX条件で損失を限定できますか?
保証はできません。条件通過は収益性の証明ではなく、ギャップやスリッページで不利な約定も起こります。費用余裕は仮定であり損失保証ではありません。
出典と学習上の注記
MetaQuotes公式資料はiSAR、iADX、OrderModifyを説明し、ADX Wilder資料は平滑化した方向性変動を示しています。有限履歴の初期値、同値処理、SAR漸化式、3本の架空履歴、判定条件、気配値の時系列は本稿で明示する学習用仕様です。MT4標準値との一致や市販EAの挙動を主張するものではありません。未丸め値は配布OHLCから再計算してください。CSVの小数は表示用近似値です。
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
学習用資料です。履歴、気配値、約定は架空です。FXにはリスクがあります。指標条件やストップは利益や実損失の上限を保証しません。