

過去の転換点に描いたダイバージェンスは、当時より簡単に取引できたように見えがちです。ここでは右側の2本が完成して初めてピボットを確定します。通常のMFIダイバージェンスに、確定時のVWAP位置と気配値活動を順に加えて検証します。全条件Cは52件の模擬取引で、所定費用控除後に97.5 pipの損失です。どちらのフィルターも標本平均やプロフィットファクターを改善しません。ピボットの組み合わせ判定、却下したシグナル、全取引を保存しています。
1. 見えているピボットと利用可能なシグナルを分ける
通常の強気ダイバージェンスは、新しい価格安値が前の安値より低く、その足のMFI(14)が前より高い状態です。弱気は価格高値が上がり、MFIが下がる状態です。このプロトコルでは隠れたダイバージェンス、20/80の交差、後から合わせたトレンドラインは使いません。
Aは確定したダイバージェンスを検証します。Bはさらに、確定足終値が取引方向に合うVWAP側にあることを要求します。Cは確定時の気配値活動を加えます。各方式は独立して1ポジションを持つため、採用取引は必ずしも互いの部分集合ではありません。
2. 既知のデータ源と研究時刻を明示する
HistData Generic ASCIIのEUR/USD、2024年1月には2,176,113件のBid/Ask記録があります。固定ESTはUTC−05:00で、夏時間調整なしに5時間を加えます。2024-01-02から2024-01-31の全22 UTC平日は、各07:00–17:00セッションに観測済みM1区間が600あります。
Nは値が変わらないものも含めた全気配値記録数です。Volumeはゼロで、約定数量や市場全体の資金流入を示しません。同じアーカイブはガイド、V222、V223ですでに使用済みです。既知のデータを使う事後検証であり、未使用の標本外データによる検証ではありません。
3. 厳密なピボットの右側2本が完成するまで待つ
安値ピボットのLowは、左右各2本のLowすべてより厳密に低い必要があります。高値ピボットのHighは、4本のHighすべてより高い必要があります。同値は不成立です。観測された5本のM1は連続している必要があります。P1/P2時刻は足の開始で、極値を付けた正確なティック時刻ではありません。
15:00開始のピボット足なら、右側の足は15:02と15:03に終了します。シグナルが分かるのは15:03で、ピボット開始の3分後です。同種の直前の確定ピボットのみを、両端を含む5–30分間隔で比較します。間隔不適合やMFI未算出でも直前ピボットを更新します。都合のよい古いピボットまで飛ばしてはいけません。
4. ピボットのMFIを算出し、確定足でフィルターを確認する
TP=(High+Low+Close)/3とTP×Nを使います。前の完成足TPより高ければ正のフロー、低ければ負、同値は中立です。各ピボットまでの14回の分類を合計するため、連続15本が必要です。MFI=100×positive/(positive+negative)で、両合計がゼロなら算出不能です。丸め前の比率を比較し、価格とMFIの差は厳密に判定します。
Bは確定足のBid終値とsum(TP×N)/sum(N)を比較します。VWAPは07:00 UTCを起点とし、確定済みの当該足を含めます。ロングはClose > VWAP、ショートはClose < VWAPで、同値は不成立です。傾きは条件にしません。Cは確定足N ≥ 直前20本の完成足N中央値を要求し、現在足を除外します。厳密式は2N ≥median2で、median2はその中央値の2倍です。等号は成立です。ピボット足の活動で代用しません。
5. 条件を満たすダイバージェンスと約定モデルの取引を分ける
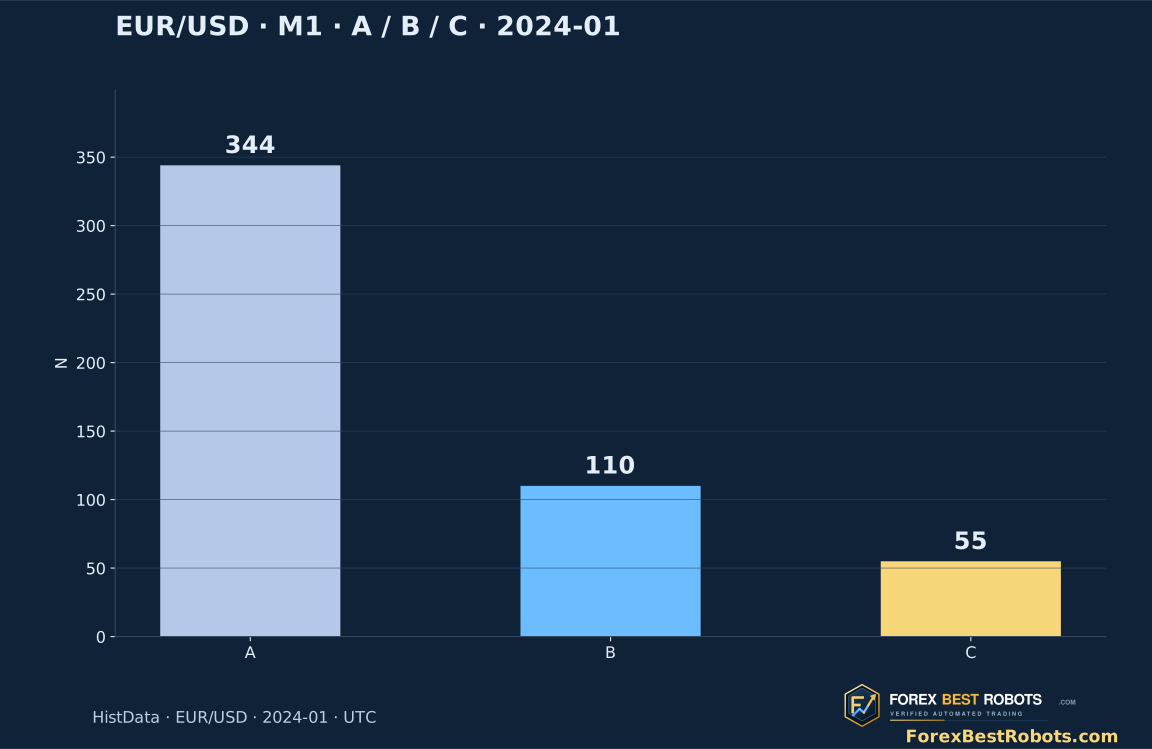
アーカイブ全体には、組み合わせ判定付きの確定ピボットが6,613件あります。共通の研究対象では344件の通常ダイバージェンスが成立し、110件がVWAP側も満たし、55件が両フィルターを満たします。これは保有状態と気配値確認前の件数です。A/B/Cの取引は259/95/52件で、全1,032件の方式別判定を記録しています。
CはVWAPで234件、活動で55件、保有中で2件、最初の気配値の遅延で1件を却下し、52件が入ります。この順に排他的に分類しています。共通条件は、確定足と直前20本の連続M1、起点からの連続観測、両ピボットのMFIです。シグナル足開始は07:19–16:58、エントリーは07:20を含み17:00 UTCより前です。
6. 確定後の最初の適格気配値で入る
確定足の終了時刻以後、アーカイブの最初の記録を使います。遅延は厳密に5,000ミリ秒未満、時刻は17:00 UTCより前、Ask−Bid ≤1.0 pipが必要です。最初の気配値が不適格なら永久に却下し、よい記録を待ちません。ロングはAsk、ショートはBidで入ります。
P2時点や右側1本だけの完成時には入りません。各方式1ポジションで、シグナル待機列や決済記録での再エントリーはありません。同時刻は原資料の順序を維持し、安値と高値候補が同時なら安値を先に処理します。過去気配値は、実際に約定可能な数量、遅延、ブローカー約定を証明しません。
7. 固定決済と使う気配値側を明確にする
エントリーからストップ6 pip、目標9 pipに固定します。次の記録から、ロングはBidで条件確認と決済、ショートはAskで行います。最初の閾値到達時の観測価格で決済するため、閾値を越えることがあります。有利な閾値価格への切り詰めはしません。
それ以外は、エントリー+20分と17:00 UTCの早い方の時刻以後、最初の気配値で決済します。優先順位はストップ、目標、時間/セッションです。保有中に60秒超の欠測があれば結果は判定不能とし、保有中の新規エントリー禁止を維持し、成績集計から除外します。今回はゼロ件です。これは決済モデルであり、実際の約定保証ではありません。
8. 追加費用を変える前に計算式を読む
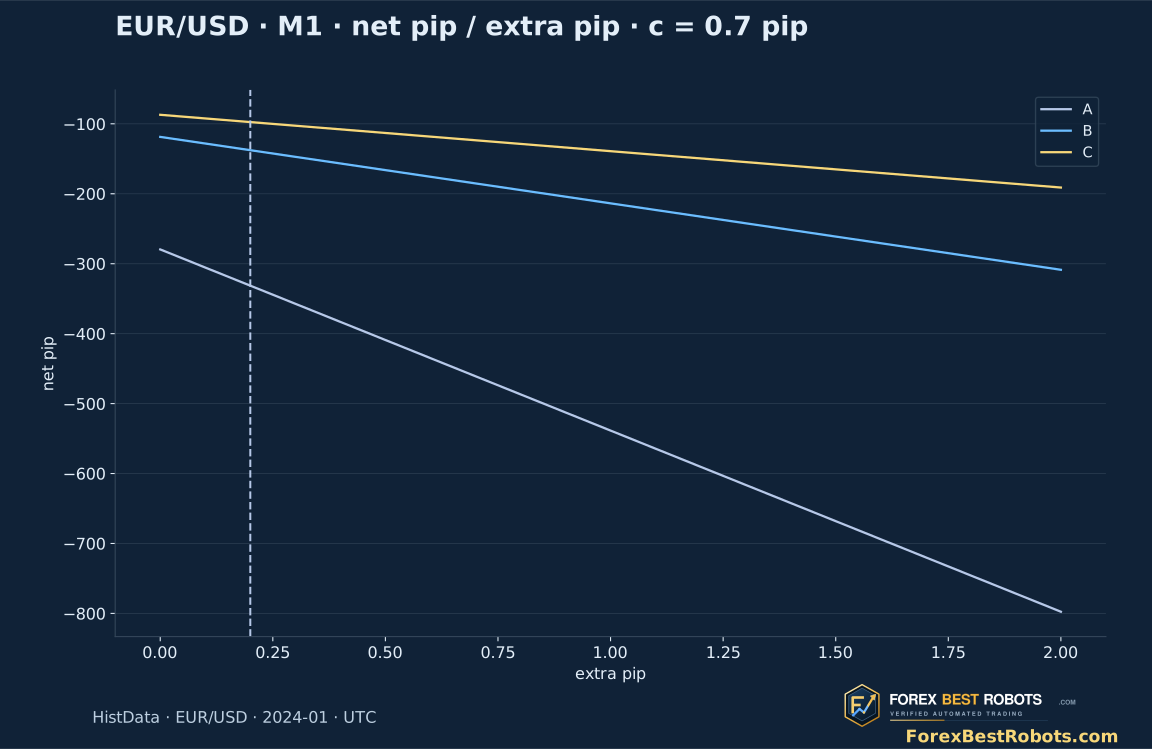
ロングの気配値損益は決済Bid−エントリーAsk、ショートはエントリーBid−決済Askをpip換算したものです。スプレッドは計上済みです。結果が判定できる1往復ごとに、仮定の手数料0.70 pipと初期追加費用0.20 pipを1回差し引きます。実測のブローカー手数料やスリッページではありません。
0 / 0.2 / 0.5 / 1.0 / 2.0 pipの選択は損益計上だけを変えます。ピボット確定、取引ID、適格性、出エントリーの時刻と価格は不変です。金額収益、数量、レバレッジ、資金調達、証拠金はモデル外です。
9. 損失総額の減少だけでなく平均も比較する
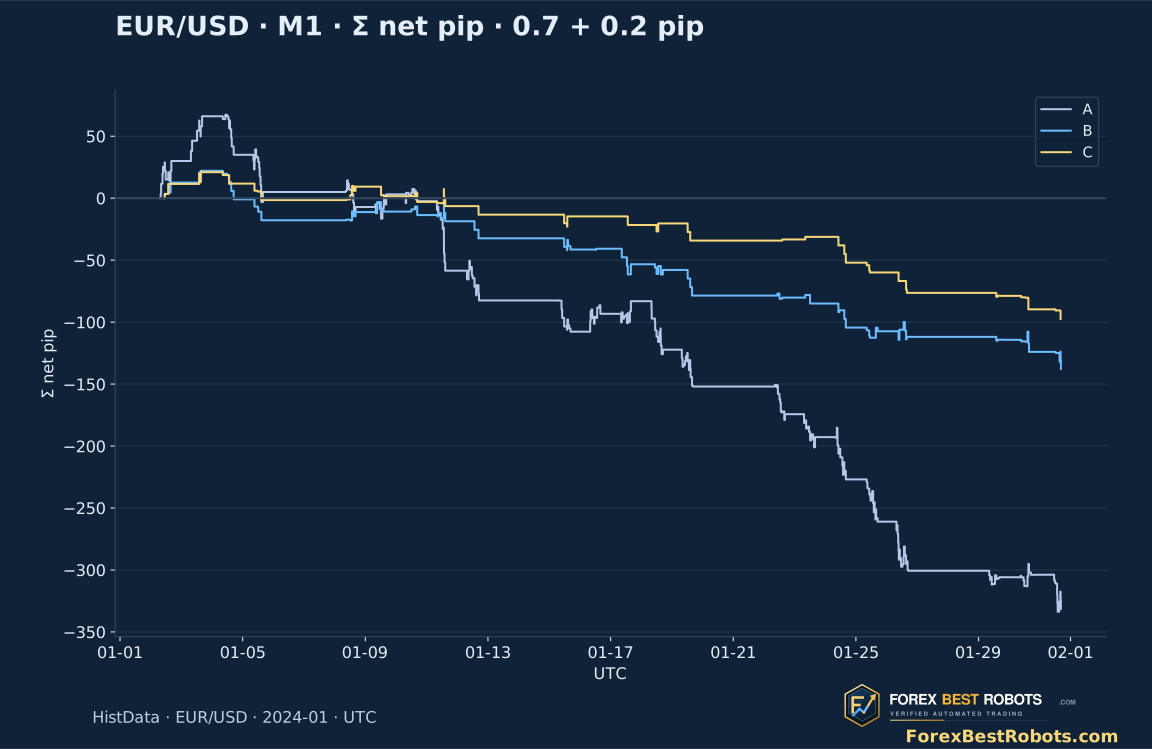
1往復0.70+0.20控除後、Aは331.4 pip、Bは137.7、Cは97.5の損失です。Cの気配値損益−50.7から、手数料36.4と追加10.4を引いて純損益−97.5になります。15勝、36敗、1引き分けで勝率28.85%、平均−1.8750 pip、プロフィットファクター0.4341です。
VWAPで平均はAの−1.2795からBの−1.4495 pipに悪化し、活動を加えたCは−1.8750に悪化します。プロフィットファクターも0.5999→0.5214→0.4341と低下します。損失総額減少は件数減少も伴い、優位性の改善を示しません。Cのゼロ起点の実現累積最大ドローダウンは118.5 pipで、口座の割合や保有中の損失幅ではありません。
| ルール方式 | 結果確定済みの取引 | 気配値損益合計 · スプレッド込み · pips | 純損益合計 · pips | 平均純損益 · pips/取引 | 純プロフィットファクター | 確定累積最大下落 · pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. 両時期とマイナス結果を維持する
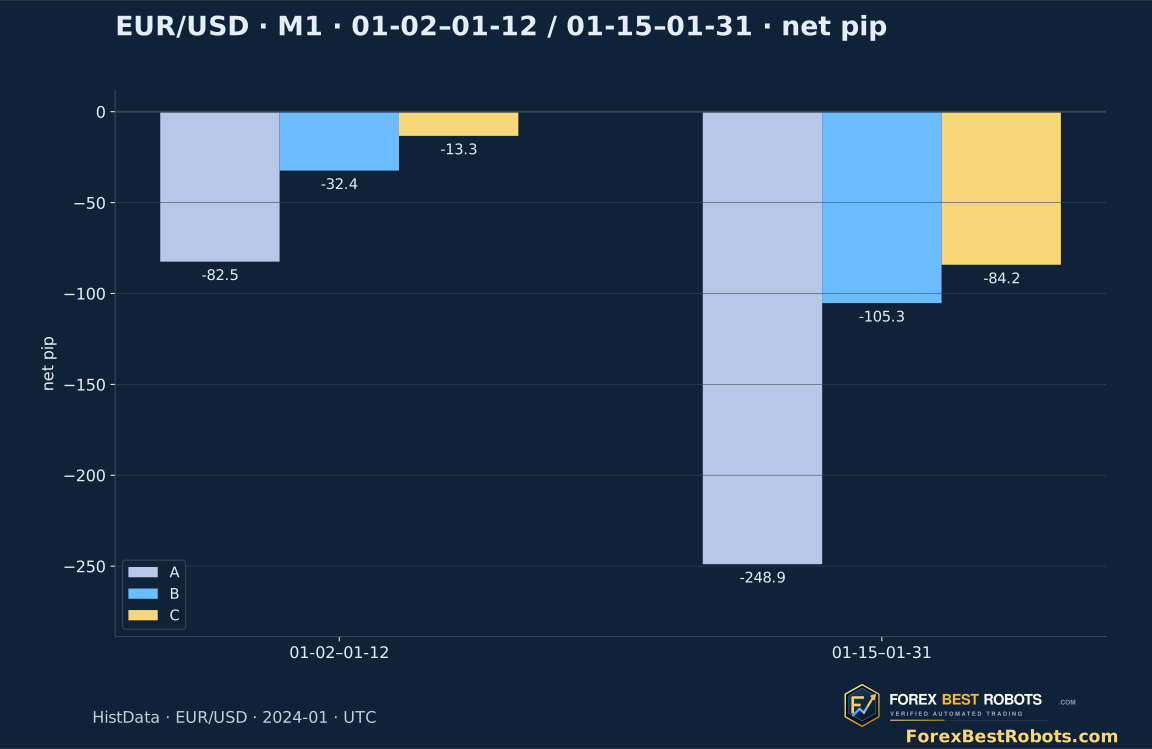
前半2024-01-02–2024-01-12は9セッション、後半2024-01-15–2024-01-31は13です。Cの前半25件では気配値+9.2 pipが純−13.3になります。後半27件は気配値−59.9、純−84.2です。両時期とも純損失で、A/Bも既定費用後は各時期でマイナスです。
既知の月の分割は不安定性の記述であり、独立検証ではありません。左右2本、直前の同種ペア、5–30分間隔、固定決済を結果前に定めました。他の月や配信元を調べる際も、この月を成功例にするための調整をせず同じルールを維持します。
11. 全条件で最初のロングとショートを損失も含めて見る
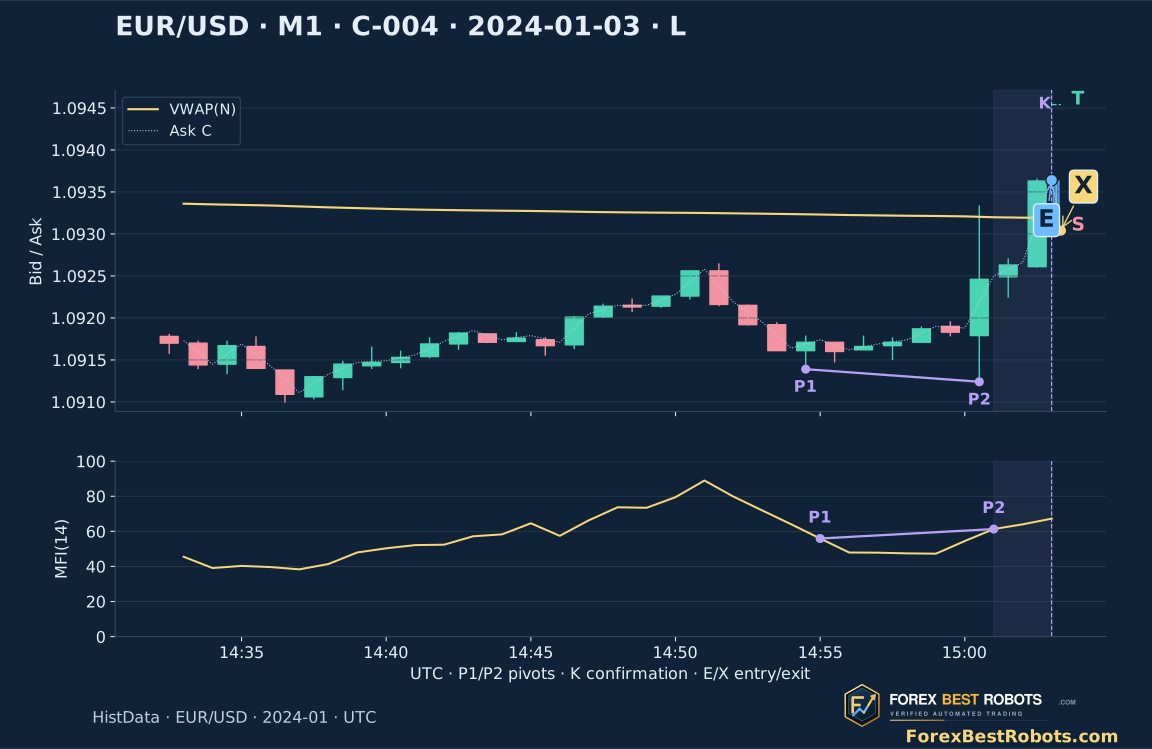
結果を判定できる最初のCロングは2024-01-03のC-004です。P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240、MFIは55.9316→61.3164に上昇します。確定は15:00でなく15:03 UTCです。Close 1.093630 > VWAP 1.0931945、N=406 / 中央値148 =2.7432×。エントリー15:03:00.092 Ask 1.093640、ストップ決済15:03:19.241 Bid 1.093040。気配値−6.00、純−6.90 pipです。
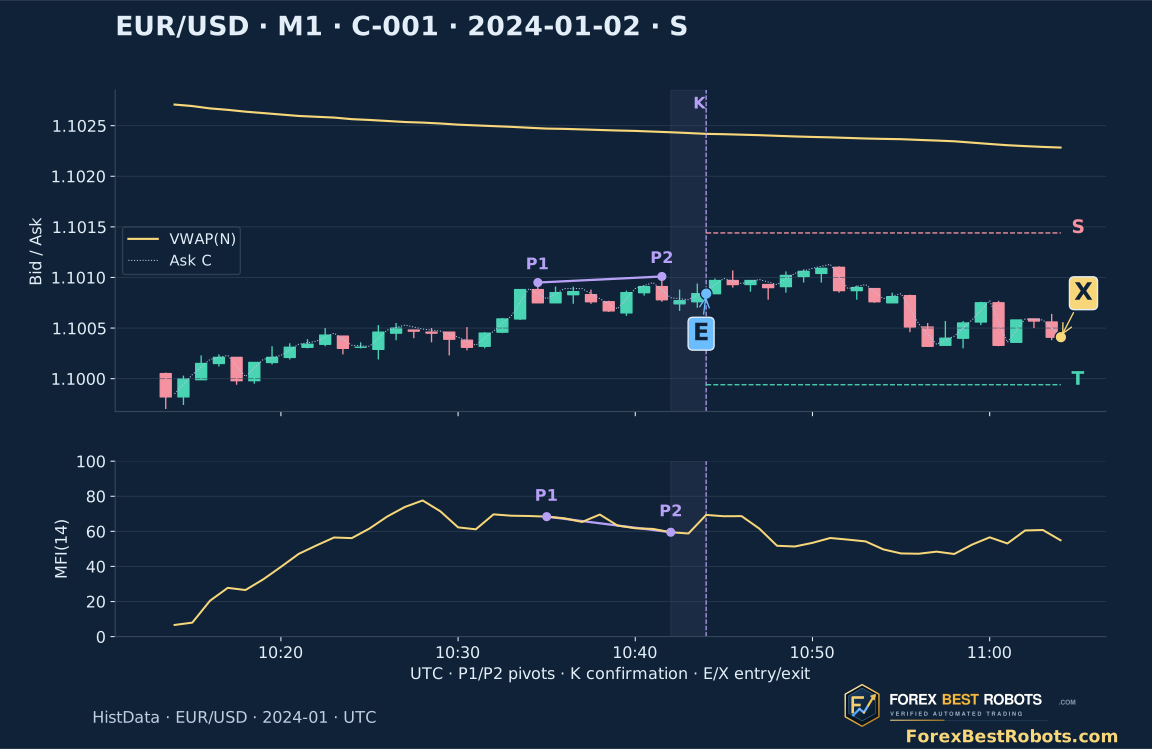
最初のCショートは2024-01-02のC-001です。P1 10:34 High 1.100950 → P2 10:41 High 1.101010、MFIは68.3867→59.4966に低下します。シグナルは10:44 UTCに判明し、N=118 / 中央値84 =1.4048×、Close 1.100840 < VWAP 1.1024190です。エントリー10:44:00.237 Bid 1.100840、時間決済11:04:01.164 Ask 1.100410。気配値+4.30、純+3.40です。方向と時間で選び、利益では選びません。青い最後の足はXまでで、その分の残りを使った完成指標は表示しません。
12. 確定ピボット、MFI、各取引の費用を確認する
方式、日付、1往復の追加費用を選びます。取引を選択するか前後に進め、両ピボット足、シグナル判明時刻、モデルの気配値を比較します。費用選択は損益計上だけを変えます。
固定手数料の仮定は往復0.70 pipです。選択分をさらに控除します。記録スプレッドは気配値損益に含まれ、変わるのは損益計算のみです。
計算例 · Cと全期間に切替え、追加控除は保持
選択方式と期間・結果確定済み取引
- 結果確定済みの取引
- —
- 結果未確定・集計対象外
- —
- 気配値損益合計 · スプレッド込み · pips
- —
- 手数料仮定合計 · pips
- —
- 追加控除合計 · pips
- —
- 純損益合計 · pips
- —
- 平均純損益 · pips/取引
- —
- 純利益の取引割合 · %
- —
- 純プロフィットファクター
- —
- 確定累積最大下落 · pips
- —
選択取引 · 正確な気配値履歴
この取引のコスト計算Bid足、点線Ask終値、金色VWAPは過去の気配値です。P1/P2は前/新ピボットで、下段に完成MFIを表示します。紫の帯は右側2本、Kは確定時刻です。E/Xは正確なモデル気配値、S/Tはストップ/目標です。最後の青い足はXで終わり、完成指標はありません。
狭い画面では図や表の枠内を横にスクロールできます。
- 方向
- —
- 終了理由
- —
- 確定足 · UTC開始 → シグナル判明
- —
- 開始気配値時刻 · UTC
- —
- 決済気配値時刻 · UTC
- —
- 開始価格
- —
- 決済価格
- —
- 固定ストップ閾値
- —
- 固定目標閾値
- —
- 時間・セッション期限 · UTC
- —
- 保有時間 · 分
- —
- 最初の気配値遅延 · ミリ秒
- —
- 開始スプレッド · pips
- —
- 気配値損益 · スプレッド込み · pips
- —
- 往復手数料の仮定 · pips
- —
- 選択した追加往復控除 · pips
- —
- 両控除後の純損益 · pips
- —
- ピボット足開始 · P1 → P2 · UTC
- —
- Bidピボット価格 · P1 → P2
- —
- ピボットの完成MFI(14) · P1 → P2
- —
- ピボット間隔 · 分
- —
- 右側2本後にシグナル判明 · UTC
- —
- 確定Bid終値 / 起点付きVWAP
- —
- 確定足N / 直前20本中央値
- —
- 確定足の相対活動 · ≥1が必要
- —
- 確定足活動判定 · Cで使用
- —
- 確定足VWAP位置判定 · B/Cで使用
- —
選択範囲の全取引を確認
| 取引 | 確定足 · UTC開始 → シグナル判明 | 方向 | 開始気配値時刻 · UTC | 決済気配値時刻 · UTC | 終了理由 | 気配値損益 · スプレッド込み · pips | 往復手数料の仮定 · pips | 選択した追加往復控除 · pips | 両控除後の純損益 · pips |
|---|
13. ダイバージェンスを検証可能な仮説として扱う
価格が安値を更新してMFIが上がっても、損失が続くことがあります。最初のロングのように、遅れたピボット確定は反発の大部分が終わってから来る場合があります。気配値数の重み、固定07:00起点、選んだピボット間隔は研究上の取り決めで、普遍的な市場構造ではありません。
1通貨ペア、1か月、1つのアーカイブだけでは頑健性を示せません。1分が観測されても全気配値の取得を保証せず、板の厚み、注文待ち列、実際のストップ約定も再現しません。全406件の模擬取引と不成立のペア判定を保存します。結論は、このダイバージェンス/VWAP/活動ルールが所定費用後の収益優位性を示さなかったという限定的なものです。
よくある質問
この確定MFIダイバージェンス戦略は利益を出しましたか。
いいえ。Cは52件、気配値−50.7 pip、1往復0.70+0.20控除後に純−97.5です。全方式、両時期で純損失となり、両フィルターとも平均とプロフィットファクターを悪化させました。
5本足ピボットは実際にはいつ分かりますか。
右側2本目が完全に終了した時だけです。15:00開始のピボットは15:03に分かります。価格/MFI注記は過去の足を示すもので、15:00でのエントリーを認めません。
よいダイバージェンスになる古いピボットを選べますか。
同種の直前の確定ピボットだけを、両端を含む5–30分間隔で使います。間隔、価格、MFIが不成立でも、都合のよい古い点まで飛ばすことはできません。
このMFIは実際の資金フローや20/80を使いますか。
全気配値記録数でBid HLC3を重み付けし、約定ロットや市場全体の資金ではありません。同じTPは中立、総フローゼロは算出不能です。20/80閾値はなく、Cはピボット時でなく確定時の活動を見ます。
両フィルター55件からC取引が52件になる理由は何ですか。
2件は保有中、1件は最初の気配値遅延で却下です。最初の記録は5秒未満、スプレッドは最大1 pipである必要があります。再試行や待機列はありません。
費用選択で例やストップ約定は変わりますか。
損益計上だけが変わります。最初のC買いC-004は既定費用で6.90 pip損失、最初の売りC-001は3.40の利益です。エントリー/決済は固定で、価格ジャンプ時にはストップ閾値を超えて決済する場合があります。
データ、時刻、再現方法
資料には全406取引、344候補、1,032方式別判定、ペア判定付き確定ピボット6,613件、観測M1入力、観測範囲、固定プロトコルを保存しています。価格は整数の百万分の一で、EUR/USDの1 pipは100単位です。費用スクリプトは標準Python、任意の生気配値再現はNumPyと指定の原ZIPが必要です。
公開キットはデータ源とSHA-256を示し、生アーカイブは再配布しません。生気配値の再現で7つのCSVを作れます。最後の取引足は決済記録までだけで再構築します。過去気配値による模擬取引で、実口座成績の主張はありません。