

Una divergenza disegnata su un’inversione passata può sembrare più facile da negoziare di quanto fosse. Qui un pivot è noto solo dopo due candele complete alla sua destra. Testiamo la divergenza MFI regolare e aggiungiamo il lato del VWAP e l’attività alla conferma. La regola completa C simula 52 operazioni e perde 97.5 pip dopo i costi indicati. Nessun filtro migliora media o profit factor del campione. Restano disponibili tutte le decisioni sulle coppie di pivot, i segnali respinti e le operazioni.
1. Distinguere un pivot visibile da un segnale disponibile
La divergenza regolare rialzista richiede un nuovo minimo di prezzo più basso e MFI(14) più alto rispetto al minimo precedente. Quella ribassista richiede un massimo più alto e MFI inferiore. Il protocollo non usa divergenze nascoste, attraversamenti 20/80 o trendline adattate.
A verifica la divergenza confermata. B richiede anche la chiusura di conferma dal lato del VWAP coerente con l’operazione. C aggiunge l’attività delle quotazioni alla conferma. Ogni variante mantiene una posizione indipendente; le liste delle operazioni accettate non devono essere necessariamente contenute l’una nell’altra.
2. Precisare fonte già nota e orario della ricerca
HistData Generic ASCII EUR/USD di gennaio 2024 contiene 2 176 113 record Bid/Ask. EST fisso è UTC−05:00: aggiungi cinque ore senza correzione stagionale. Tutti i 22 giorni feriali UTC tra 2024-01-02 e 2024-01-31 hanno 600 intervalli M1 osservati per sessione 07:00–17:00.
N conta tutti i record, comprese quotazioni invariate. Volume è zero; non misura quantità eseguite o flussi monetari dell’intero mercato. L’archivio è già comparso nelle guide, V222 e V223. È un esperimento retrospettivo su una fonte nota, non una validazione fuori campione rimasta intatta.
3. Attendere due candele complete a destra del pivot rigoroso
Un pivot minimo deve avere Low strettamente inferiore ai Low delle due candele a sinistra e delle due a destra; un massimo, High strettamente superiore ai quattro High vicini. Le uguaglianze non passano. Le cinque M1 osservate devono essere consecutive. Gli orari P1/P2 indicano l’inizio delle candele, non il tick preciso dell’estremo.
Se la candela pivot inizia alle 15:00, le due destre finiscono alle 15:02 e 15:03. Il segnale è noto alle 15:03, tre minuti dopo l’inizio del pivot. Confronta solo il pivot confermato immediatamente precedente dello stesso tipo, distante 5–30 minuti inclusi. Anche distanza non valida o MFI indisponibile aggiornano la catena: non scegliere un pivot più vecchio favorevole.
4. Calcolare il MFI dei pivot e filtrare alla conferma
Usa TP=(High+Low+Close)/3 e TP×N. Un TP superiore al precedente completo genera flusso positivo, uno inferiore negativo, uno uguale è neutro. Somma 14 classificazioni fino al pivot: servono 15 candele consecutive. MFI=100×positive/(positive+negative); entrambe le somme zero significano dato indisponibile. Confronta rapporti non arrotondati, con disuguaglianze rigorose di prezzo e MFI.
B confronta la chiusura Bid di conferma con sum(TP×N)/sum(N), ancorato alle 07:00 UTC e comprensivo della candela completa. Acquisto: Close > VWAP; vendita: Close < VWAP. L’uguaglianza non passa; non serve una pendenza. C richiede N di conferma ≥ mediana delle 20 candele complete precedenti, attuale esclusa: 2N ≥median2, dove median2 è il doppio della mediana. L’uguaglianza passa. L’attività del pivot non sostituisce quella di conferma.
5. Separare divergenze ammissibili e posizioni eseguite
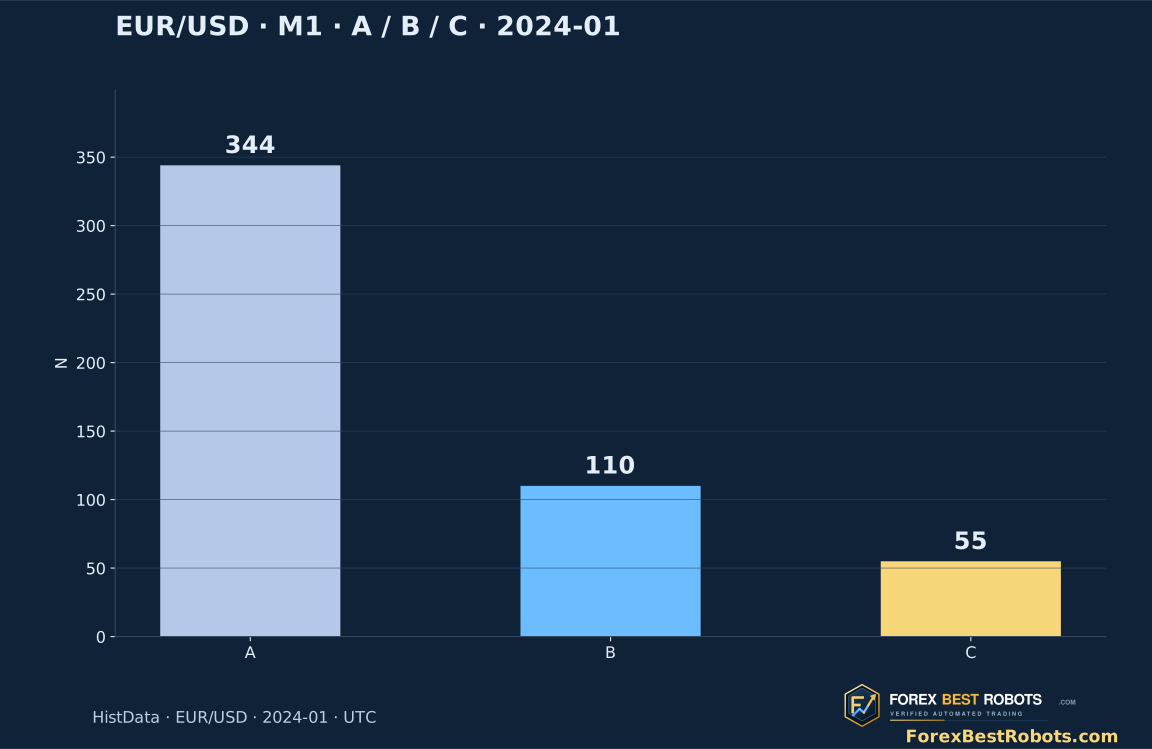
L’intero archivio contiene 6 613 pivot confermati con decisioni sulle coppie. Nell’universo comune sono ammissibili 344 divergenze regolari; 110 passano anche il lato VWAP e 55 entrambi i filtri prima dei controlli su posizione e quotazione. A/B/C eseguono 259/95/52 operazioni; il registro conserva tutte le 1 032 decisioni delle varianti.
C respinge 234 candidati per VWAP, 55 per attività, due con posizione occupata e uno per ritardo della prima quotazione; 52 entrano. Gli stati sono esclusivi in tale ordine. Servono candela di conferma e 20 M1 precedenti consecutive, copertura continua dall’ancoraggio e i due MFI dei pivot. Le candele segnale iniziano 07:19–16:58; ingressi da 07:20 incluso a prima delle 17:00 UTC.
6. Entrare dopo la conferma sulla prima quotazione ammissibile
Usa la prima quotazione dell’archivio alla fine della candela di conferma o successiva. Ritardo strettamente <5 000 millisecondi, orario prima delle 17:00 UTC e Ask−Bid ≤1.0 pip. Se la prima quotazione non va bene, l’evento è definitivamente respinto: non aspettarne una migliore. Acquisto ad Ask, vendita a Bid.
Non entrare su P2 o con una sola candela destra completa. Ogni variante ammette una posizione, senza segnali in coda o nuovo ingresso sul record di uscita. A parità di orario vale l’ordine originale; candidati minimo/massimo simultanei processano prima il minimo. Le quotazioni storiche non provano quantità eseguibili, latenza o esecuzioni reali del broker.
7. Esplicitare uscite fisse e lati della quotazione
Imposta stop 6 pip e obiettivo 9 dall’ingresso. Dal record successivo, l’acquisto controlla ed esce a Bid, la vendita ad Ask. Al primo superamento di una soglia si esce alla quotazione osservata, anche oltre la soglia: il prezzo non viene corretto a un livello più favorevole.
Altrimenti usa la prima quotazione al momento più anticipato tra ingresso+20 minuti e 17:00 UTC, o dopo tale momento. Priorità: stop, obiettivo, tempo/sessione. Un’interruzione >60 secondi con posizione aperta rende il risultato indeterminato: conserva l’occupazione ed escludi la performance. Qui non accade. Sono uscite modellate, non garanzie del broker.
8. Leggere la formula prima di cambiare il costo aggiuntivo
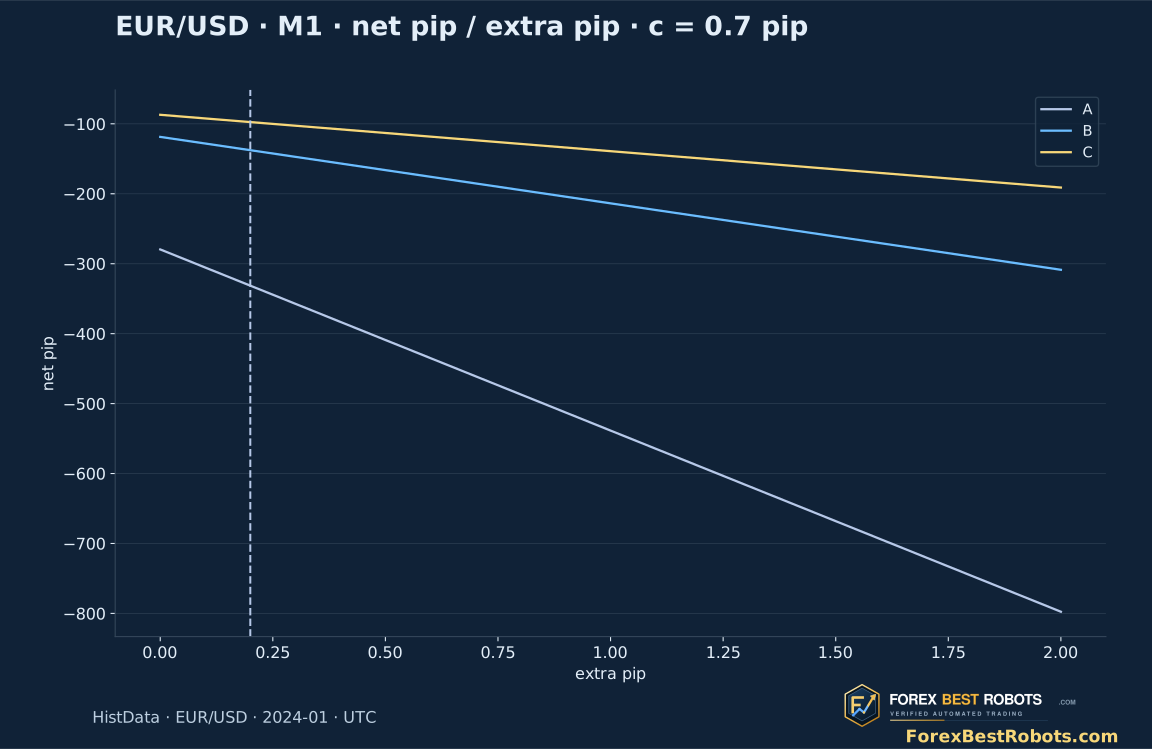
Il risultato delle quotazioni è Bid di uscita−Ask di ingresso per acquisti, o Bid di ingresso−Ask di uscita per vendite, in pip. Include già lo spread. Sottrai una commissione illustrativa di 0.70 pip e un costo aggiuntivo iniziale di 0.20 pip una volta per operazione completa con esito determinato. Non sono commissioni o slippage misurati.
La scelta 0 / 0.2 / 0.5 / 1.0 / 2.0 pip modifica solo la contabilità. Conferma dei pivot, ID, ammissibilità, orari e prezzi di ingresso/uscita restano fissi. Rendimento monetario, dimensione, leva, finanziamento e margine sono fuori dal modello.
9. Confrontare le medie oltre alle perdite totali più piccole
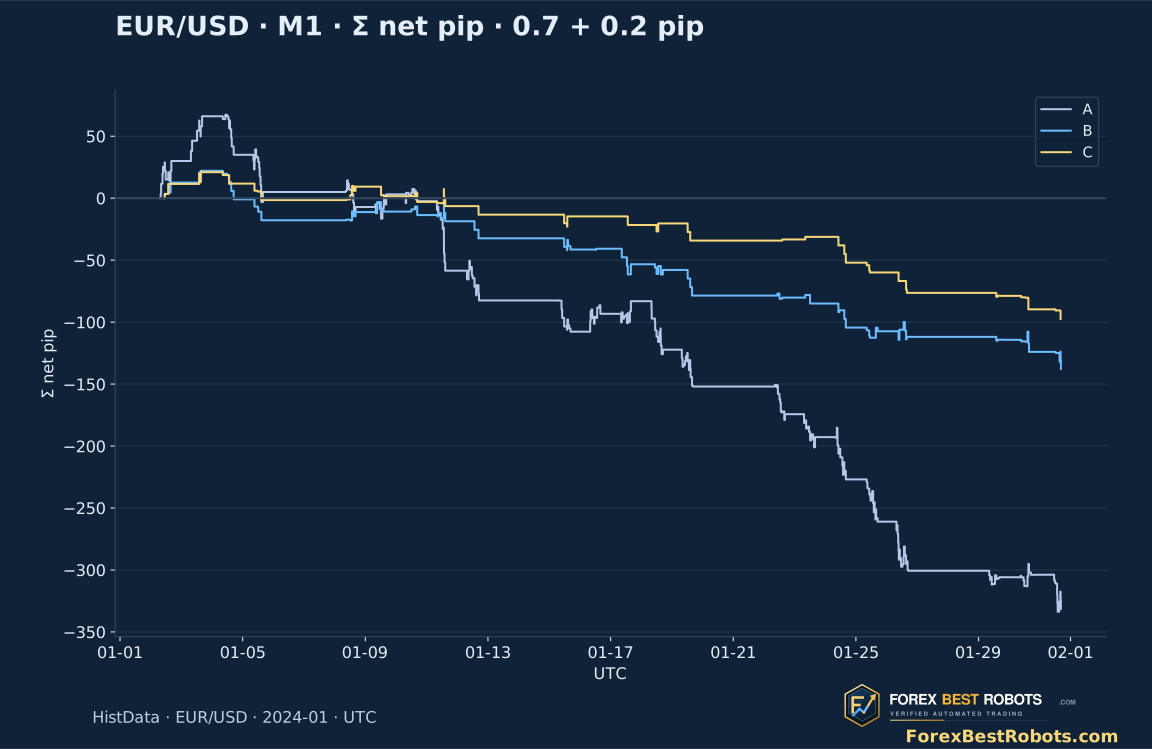
Dopo 0.70+0.20 per operazione completa, A perde 331.4 pip, B 137.7 e C 97.5. C ha −50.7 pip dalle quotazioni; commissione 36.4 e costo aggiuntivo 10.4 danno −97.5 netti. I suoi 15 profitti, 36 perdite e un pareggio producono 28.85% di operazioni vincenti, media −1.8750 pip e profit factor 0.4341.
Il VWAP peggiora la media da −1.2795 in A a −1.4495 pip in B; l’attività la peggiora ancora a −1.8750 in C. Il profit factor scende da 0.5999 a 0.5214 a 0.4341. Meno perdita totale accompagna meno operazioni, non migliori prove di un vantaggio. Il massimo calo cumulativo realizzato di C è 118.5 pip da zero; non è il drawdown percentuale del conto né il rischio durante una posizione aperta.
| Variante | Operazioni risolte | Totale sulle quotazioni · spread incluso · pip | Risultato netto totale · pip | Netto medio · pip per operazione | Profit factor netto | Calo cumulato realizzato massimo · pip |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. Conservare entrambi i periodi e il risultato negativo
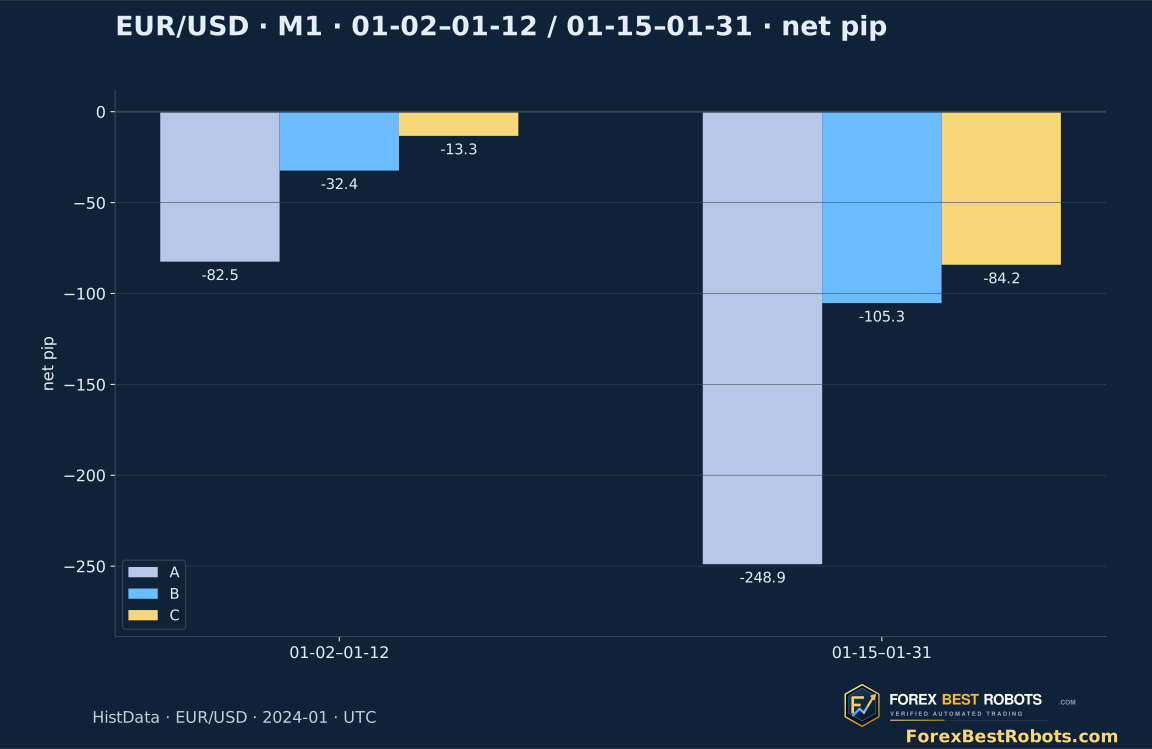
Il periodo iniziale 2024-01-02–2024-01-12 comprende nove sessioni; quello successivo 2024-01-15–2024-01-31, tredici. C esegue 25 operazioni iniziali: +9.2 pip dalle quotazioni diventano −13.3 netti. Le 27 successive danno −59.9 e −84.2 rispettivamente. Entrambi i periodi netti perdono; anche A/B perdono in ciascuno dopo i costi predefiniti.
La divisione di un mese noto descrive instabilità, non validazione indipendente. Due candele per lato, coppia immediata, distanza 5–30 minuti e uscite fisse erano dichiarate prima dei risultati. Conserva le regole nel controllo di altri mesi e fonti, senza adattare questo mese fino a presentarlo come un successo.
11. Esaminare primo acquisto e prima vendita, inclusa la perdita
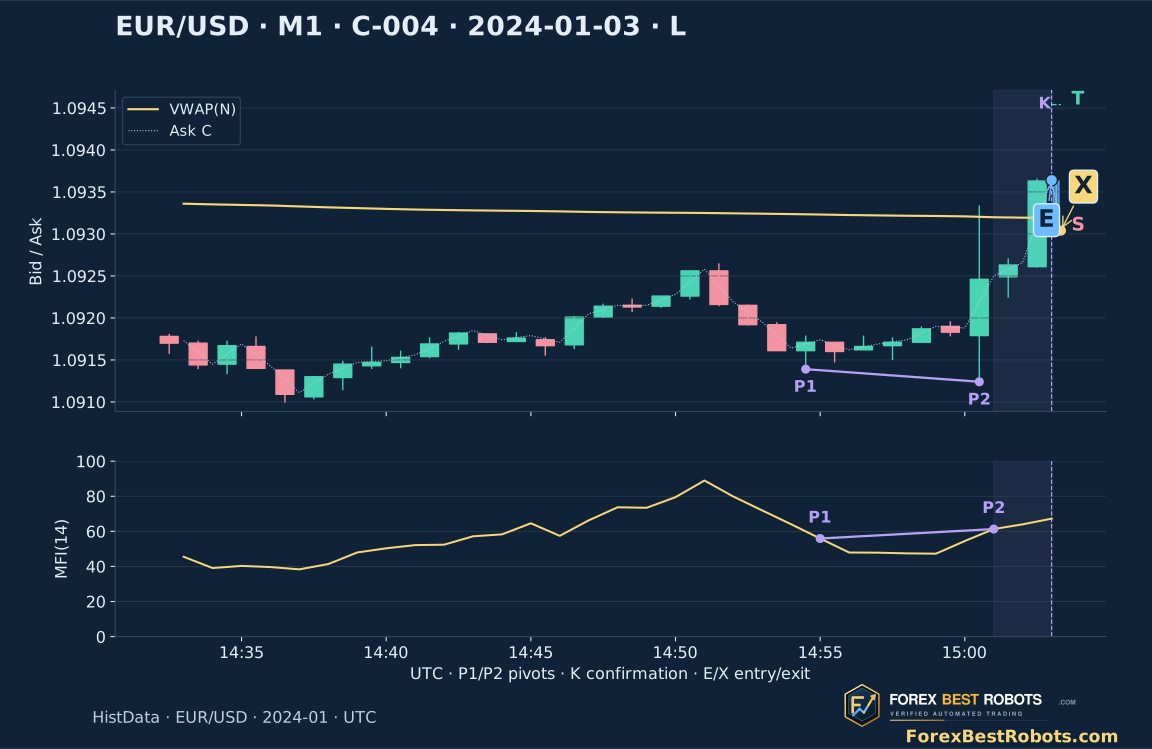
Il primo acquisto C con esito determinato è C-004, 2024-01-03. P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240, mentre MFI sale 55.9316→61.3164. Conferma alle 15:03 UTC, non 15:00: Close 1.093630 > VWAP 1.0931945; N=406 / mediana 148 =2.7432×. Ingresso 15:03:00.092 Ask 1.093640; stop 15:03:19.241 Bid 1.093040. Quotazioni −6.00, netto −6.90 pip.
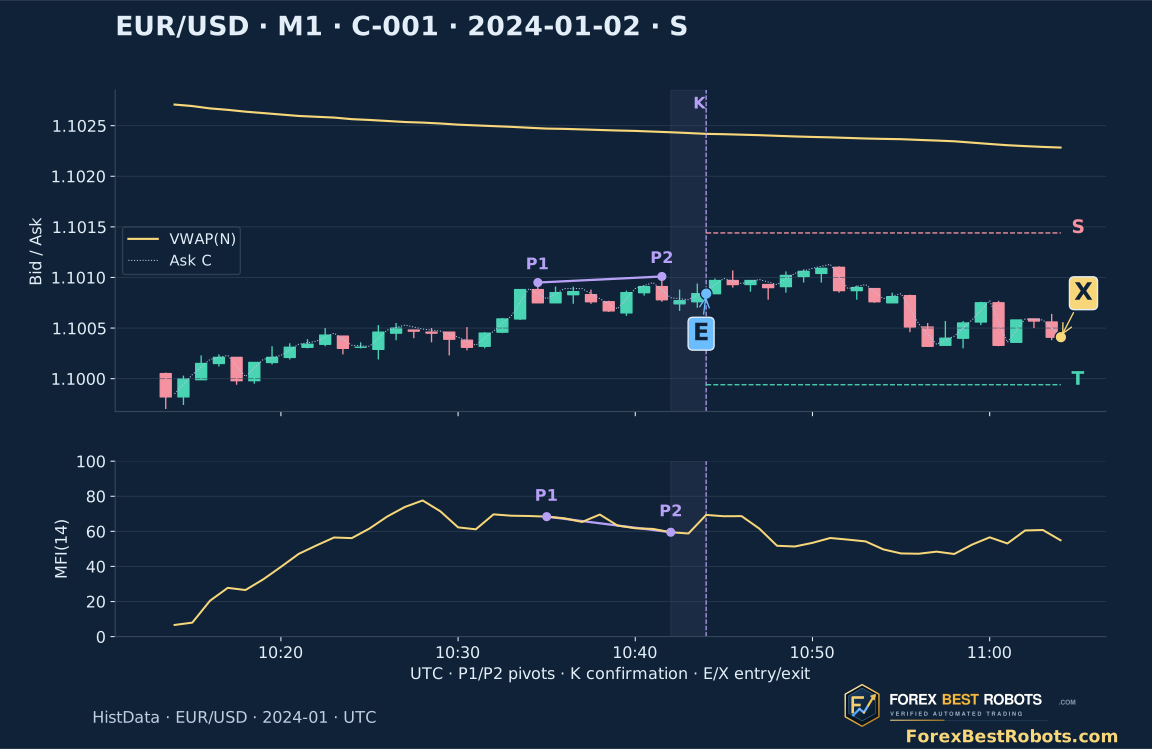
Prima vendita C: C-001, 2024-01-02. P1 10:34 High 1.100950 → P2 10:41 High 1.101010, MFI scende 68.3867→59.4966. Il segnale è noto alle 10:44 UTC; N=118 / mediana 84 =1.4048× e Close 1.100840 < VWAP 1.1024190. Ingresso 10:44:00.237 Bid 1.100840; uscita temporale 11:04:01.164 Ask 1.100410. Quotazioni +4.30, netto +3.40. Selezione per direzione e tempo, non profitto. L’ultima candela blu termina a X, senza indicatori completi per il resto del minuto.
12. Esamina pivot confermati, MFI e costi di ogni operazione
Scegli variante, date e costo aggiuntivo per operazione completa. Seleziona un’operazione o scorri la lista. Confronta le due candele pivot, quando il segnale è noto e i prezzi del modello. Il costo modifica solo la contabilità.
Commissione fissa: 0.70 pip per operazione completa. La scelta si aggiunge; lo spread è già nel risultato sulle quotazioni. Si ricalcola solo la contabilità.
Esempi · passano a C e tutte le date, mantenendo il costo scelto
Variante e date scelte · operazioni risolte
- Operazioni risolte
- —
- Irrisolte · escluse
- —
- Totale sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa totale · pip
- —
- Costo aggiuntivo totale · pip
- —
- Risultato netto totale · pip
- —
- Netto medio · pip per operazione
- —
- Operazioni nette positive · %
- —
- Profit factor netto
- —
- Calo cumulato realizzato massimo · pip
- —
Operazione scelta · sequenza esatta dei prezzi
Calcolo dei costi dell’operazioneCandele Bid, chiusura Ask puntinata e VWAP dorato usano quotazioni storiche. P1/P2 sono i pivot precedente/nuovo; sotto compaiono i relativi MFI completi. La fascia viola copre due candele destre; K è la conferma. E/X sono quotazioni esatte del modello, S/T stop/obiettivo. L’ultima candela blu finisce a X, senza indicatori completi.
Su schermi stretti scorri dentro grafico o tabella per leggere l’intera larghezza.
- Direzione
- —
- Motivo d’uscita
- —
- Candela di conferma · inizio UTC → segnale noto
- —
- Quotazione d’entrata · UTC
- —
- Quotazione d’uscita · UTC
- —
- Prezzo d’entrata
- —
- Prezzo d’uscita
- —
- Soglia stop fissa
- —
- Soglia obiettivo fissa
- —
- Scadenza tempo/sessione · UTC
- —
- Durata · minuti
- —
- Ritardo prima quotazione · millisecondi
- —
- Spread d’entrata · pip
- —
- Risultato sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa completa · pip
- —
- Costo aggiuntivo completo scelto · pip
- —
- Netto dopo entrambe le deduzioni · pip
- —
- Inizi delle candele pivot · P1 → P2 · UTC
- —
- Prezzi Bid dei pivot · P1 → P2
- —
- MFI(14) completo dei pivot · P1 → P2
- —
- Distanza tra pivot · minuti
- —
- Segnale noto dopo due candele destre · UTC
- —
- Chiusura Bid di conferma / VWAP ancorato
- —
- N di conferma / mediana delle 20 precedenti
- —
- Attività relativa alla conferma · richiede ≥1
- —
- Verifica attività alla conferma · C
- —
- Verifica lato VWAP alla conferma · B/C
- —
Esamina tutte le operazioni selezionate
| Operazione | Candela di conferma · inizio UTC → segnale noto | Direzione | Quotazione d’entrata · UTC | Quotazione d’uscita · UTC | Motivo d’uscita | Risultato sulle quotazioni · spread incluso · pip | Commissione illustrativa completa · pip | Costo aggiuntivo completo scelto · pip | Netto dopo entrambe le deduzioni · pip |
|---|
13. Trattare la divergenza come un’ipotesi verificabile
Un minimo più basso con MFI più alto può accompagnare perdite ulteriori. La conferma ritardata può arrivare dopo gran parte del rimbalzo, come nel primo acquisto. Pesi per numero di quotazioni, ancoraggio 07:00 e distanza scelta sono convenzioni di ricerca, non struttura universale del mercato.
Un cambio, mese e archivio non dimostrano robustezza. Un minuto osservato non prova acquisizione completa, e le quotazioni non ricreano profondità, code o esecuzione reale degli stop. Conserva tutte le 406 operazioni simulate e le coppie respinte. La conclusione limitata è che la regola divergenza/VWAP/attività dichiarata non dimostra vantaggio redditizio dopo i costi indicati.
Domande frequenti
Questa strategia con divergenza MFI confermata è stata redditizia?
No. C ha 52 operazioni, −50.7 pip dalle quotazioni e −97.5 netti dopo 0.70+0.20 per operazione completa. Tutte le varianti e i due periodi sono negativi; entrambi i filtri peggiorano media e profit factor.
Quando è davvero noto un pivot di cinque candele?
Solo alla fine della seconda candela destra completa. Un pivot che inizia alle 15:00 è noto alle 15:03. I segni prezzo/MFI identificano la candela passata e non consentono l’ingresso alle 15:00.
Posso scegliere un pivot precedente qualsiasi per una buona divergenza?
Il protocollo usa solo il confermato immediatamente precedente dello stesso tipo, distante 5–30 minuti inclusi. Se distanza, prezzo o MFI non vanno bene, non si salta a uno più vecchio favorevole.
Questo MFI misura flussi di denaro reali o richiede 20/80?
Pondera HLC3 Bid per tutti i record di quotazioni, non lotti eseguiti o denaro dell’intero mercato. TP uguale è neutro; flusso totale zero è indisponibile. Non c’è soglia 20/80. C misura l’attività alla conferma, non sul pivot.
Perché 55 eventi con entrambi i filtri producono solo 52 operazioni C?
Due arrivano con posizione aperta e uno fallisce il ritardo della prima quotazione. La prima deve arrivare in meno di cinque secondi, con spread massimo di un pip. Nessun nuovo tentativo o segnale in coda.
Il selettore dei costi può cambiare esempi o uscite per stop?
Cambia solo la contabilità. C-004 è il primo acquisto C e perde 6.90 pip ai costi predefiniti; C-001 è la prima vendita e guadagna 3.40. Ingressi e uscite sono fissi. Un salto di prezzo può superare lo stop nominale.
Dati, orari e riproducibilità
I download conservano 406 operazioni, 344 candidati, 1 032 decisioni delle varianti, 6 613 pivot confermati con decisioni sulle coppie, dati M1 osservati, copertura e protocollo fisso. Prezzi in milionesimi interi; un pip EUR/USD vale 100 unità. Lo script costi usa Python standard; il replay grezzo opzionale necessita NumPy e il ZIP originale identificato.
Il pacchetto pubblico identifica fonte e SHA-256 senza redistribuire l’archivio grezzo. Il replay delle quotazioni riproduce sette CSV. Le ultime candele sono ricostruite solo fino al record di uscita. Sono simulazioni storiche, senza dichiarare performance di conto reale.
- Tutte le operazioni simulate e indici fonte (CSV)
- Candidati, decisioni e copertura (ZIP)
- Dati, protocollo fisso e metodi di ricostruzione (ZIP)