

Eine Divergenz an einem vergangenen Wendepunkt wirkt im Rückblick oft leichter handelbar. Hier steht ein Wendepunkt erst nach zwei vollständig abgeschlossenen rechten Kerzen fest. Wir testen reguläre MFI-Divergenzen und ergänzen die VWAP-Seite sowie Aktivität bei Bestätigung. Die vollständige Variante C simuliert 52 Trades und verliert nach den angegebenen Kosten 97.5 Pips. Kein Filter verbessert Mittelwert oder Profitfaktor der Stichprobe. Alle Entscheidungen über Wendepunktpaare sowie alle abgelehnten Signale und Trades bleiben verfügbar.
1. Sichtbaren Wendepunkt und verfügbares Signal unterscheiden
Eine reguläre bullische Divergenz besteht aus einem tieferen neuen Preistief und einem höheren MFI(14) als am vorherigen Tief. Bärisch sind ein höheres Hoch und ein niedrigerer MFI. Das Protokoll nutzt weder versteckte Divergenzen noch 20/80-Kreuzungen oder nachträglich angepasste Trendlinien.
A testet die bestätigte Divergenz. B verlangt zusätzlich einen Bestätigungsschlusskurs auf der zur Handelsrichtung passenden VWAP-Seite. C ergänzt die Kursaktivität bei Bestätigung. Jede Variante lässt unabhängig von den anderen jeweils nur eine offene Position zu; ihre Trade-Listen müssen daher keine ineinander verschachtelten Teilmengen bilden.
2. Bekannte Datenquelle und Untersuchungszeit klar benennen
HistData Generic ASCII EUR/USD für Januar 2024 enthält 2 176 113 Bid/Ask-Datensätze. Festes EST bedeutet UTC−05:00: fünf Stunden ohne Sommerzeitkorrektur addieren. Alle 22 UTC-Werktage von 2024-01-02 bis 2024-01-31 haben je Sitzung 07:00–17:00 alle 600 beobachteten M1-Intervalle.
N zählt sämtliche Kursnotierungen einschließlich unveränderter Datensätze. Volume ist null; das misst weder ausgeführte Größe noch marktweite Geldflüsse. Dieses Archiv wurde bereits in den Leitfäden, V222 und V223 verwendet. Es ist ein rückblickender Versuch mit bekannter Quelle, keine unberührte Prüfung außerhalb der Stichprobe.
3. Zwei vollständige rechte Kerzen am strikten Wendepunkt abwarten
Ein Tief muss strikt unter den Tiefs der zwei linken und zwei rechten Nachbarkerzen liegen; ein Hoch strikt über allen vier Nachbarhochs. Gleiche Preise bestehen den Test nicht. Alle fünf beobachteten M1-Kerzen müssen unmittelbar aufeinanderfolgen. P1/P2-Zeiten bezeichnen Kerzenanfänge, nicht den genauen Tick des Extrempreises.
Beginnt die Wendepunktkerze um 15:00, enden die rechten Kerzen um 15:02 und 15:03. Bekannt ist das Signal erst um 15:03, drei Minuten nach ihrem Anfang. Verglichen wird nur mit dem unmittelbar vorherigen bestätigten Wendepunkt gleicher Art mit einem Abstand von 5–30 Minuten, beide Grenzen eingeschlossen. Ungültiger Abstand oder nicht verfügbarer MFI aktualisieren die Kette trotzdem; ein günstigerer älterer Punkt darf nicht gewählt werden.
4. MFI an Wendepunkten berechnen und Filter bei Bestätigung prüfen
Nutzen Sie TP=(High+Low+Close)/3 und TP×N. Ein höherer TP als der TP der vorherigen abgeschlossenen Kerze zählt positiv, ein niedrigerer negativ, Gleichheit neutral. Addieren Sie 14 Einstufungen bis zum Wendepunkt; dafür werden 15 fortlaufende Kerzen benötigt. MFI=100×positive/(positive+negative); beide Summen null bedeuten nicht verfügbar. Vergleichen Sie ungerundete Verhältnisse und verlangen Sie strikte Preis- und MFI-Ungleichheiten.
B vergleicht den Bid-Schlusskurs der Bestätigung mit sum(TP×N)/sum(N), ab 07:00 UTC und einschließlich dieser abgeschlossenen Kerze. Long verlangt Close > VWAP, Short Close < VWAP; Bei Gleichheit ist die Bedingung nicht erfüllt, eine Steigung wird nicht verlangt. C verlangt Bestätigungs-N ≥ Median der vorherigen 20 vollständigen Kerzen ohne die aktuelle: 2N ≥median2; median2 ist das Doppelte dieses Medians. Gleichheit erfüllt den Filter. Aktivität am Wendepunkt ersetzt nicht die Aktivität bei Bestätigung.
5. Geeignete Divergenzen von ausgeführten Positionen trennen
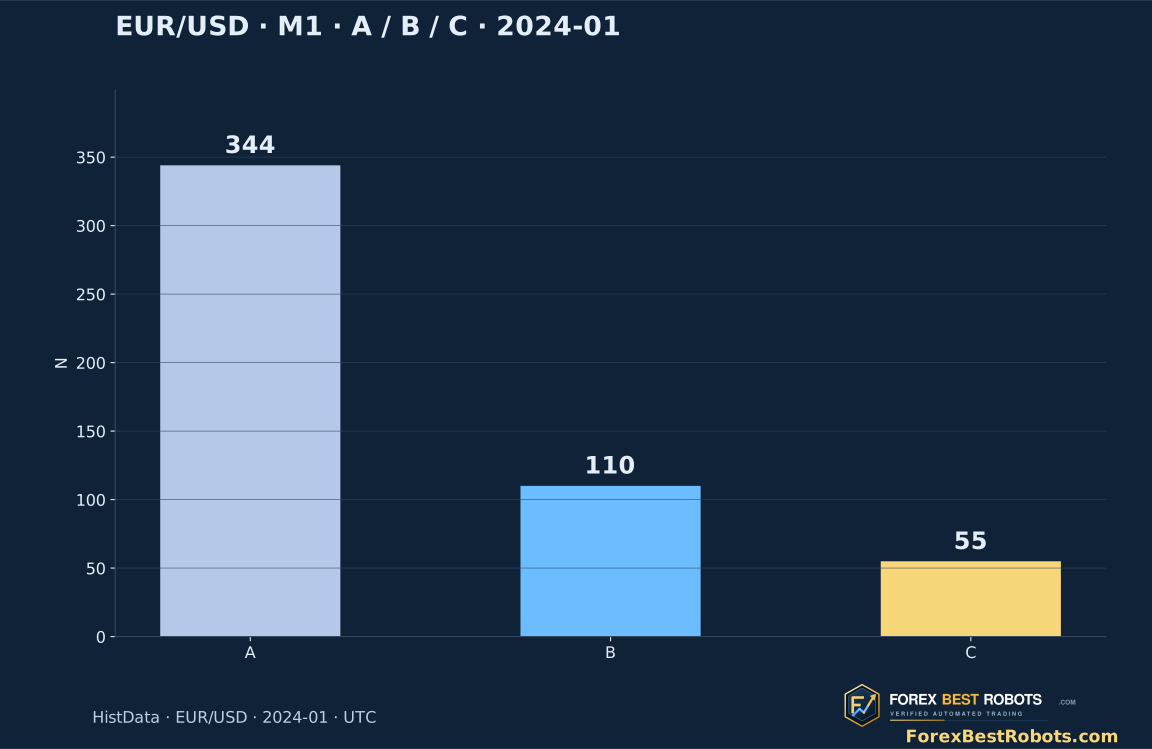
Das gesamte Archiv enthält 6 613 bestätigte Wendepunktdatensätze mit Paarentscheidungen. Im gemeinsamen Untersuchungsbereich qualifizieren sich 344 reguläre Divergenzen; 110 erfüllen zusätzlich den VWAP-Filter und 55 beide Filter vor der Positionsprüfung und der Prüfung der ersten Kursnotierung. A/B/C führen 259/95/52 Trades aus; das Protokoll hält alle 1 032 Variantenentscheidungen fest.
C lehnt 234 Kandidaten wegen VWAP, 55 wegen Aktivität, zwei bei belegter Position und einen wegen einer verspäteten ersten Kursnotierung ab; es entstehen 52 simulierte Einstiege. Die Prüfergebnisse sind in dieser Prüfreihenfolge exklusiv. Benötigt werden die Bestätigungskerze und 20 fortlaufende vorherige M1, lückenlose Ankerabdeckung und beide Wendepunkt-MFI. Signalkerzen beginnen 07:19–16:58; Einstiege erfolgen ab 07:20 einschließlich bis vor 17:00 UTC.
6. Nach der Bestätigung die erste Kursnotierung prüfen
Nutzen Sie den ersten Archivdatensatz am Ende der Bestätigungskerze oder danach. Verzögerung strikt <5 000 Millisekunden, Zeit vor 17:00 UTC und Ask−Bid ≤1.0 Pip. Eine ungeeignete erste Kursnotierung verwirft das Ereignis endgültig; es wird nicht auf eine bessere Kursnotierung gewartet. Long steigt am Ask, Short am Bid ein.
Kein Einstieg an P2 oder nach nur einer abgeschlossenen rechten Kerze. Pro Variante gibt es eine Position, keine Signalwarteschlange und keinen Wiedereinstieg am Ausstiegsdatensatz. Gleiche Zeitstempel behalten die Quelldateireihenfolge; gleichzeitige Tief-/Hoch-Kandidaten verarbeiten das Tief zuerst. Historische Kursnotierungen belegen weder handelbare Größe noch reale Latenz oder Broker-Ausführung.
7. Feste Ausstiege und die verwendeten Kursseiten offenlegen
Setzen Sie Stopp 6 und Ziel 9 Pips vom Einstieg. Ab dem nächsten Datensatz prüft und schließt Long am Bid, Short am Ask. Der erste Schwellenbruch führt zum beobachteten Liquidationskurs, einschließlich Überschreitung; der Kurs wird nicht auf eine günstigere Schwelle begrenzt.
Sonst gilt die erste Kursnotierung ab dem früheren Zeitpunkt aus Einstieg+20 Minuten und 17:00 UTC. Vorrang: Stopp, Ziel, dann Zeit/Sitzung. Eine Lücke >60 Sekunden bei offener Position macht das Ergebnis unbestimmbar: Belegungszeit beibehalten und Performance ausschließen. Hier kommt das nicht vor. Diese Regeln modellieren Ausstiege und garantieren keine Broker-Ausführung.
8. Vor der Kostenwahl die Abrechnung lesen
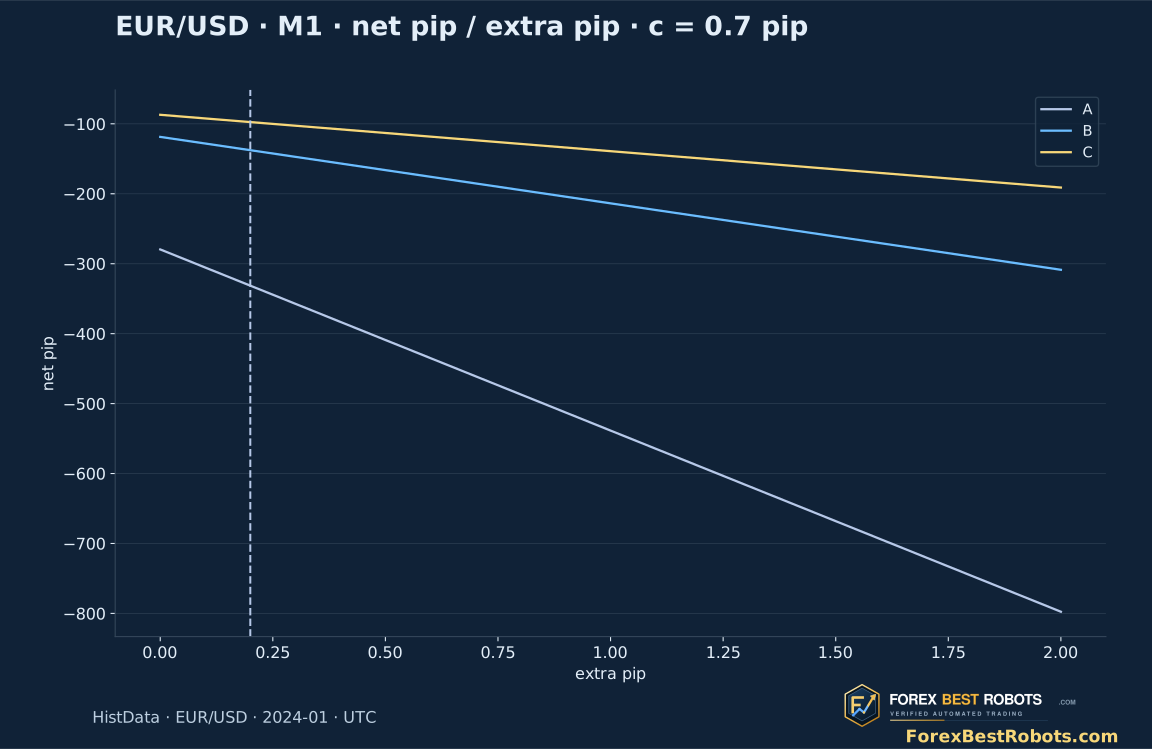
Das Kursergebnis lautet für Long Ausstiegs-Bid−Einstiegs-Ask, für Short Einstiegs-Bid−Ausstiegs-Ask, jeweils in Pips. Der Spread ist enthalten. Je abgeschlossener Position mit ermitteltem Ergebnis werden einmal beispielhafte 0.70 Pip Roundtrip-Kommission und standardmäßig 0.20 Pip Zusatzabzug abgezogen. Beide Abzüge beruhen auf Annahmen; Brokergebühren und Slippage werden damit nicht gemessen.
Die Wahl 0 / 0.2 / 0.5 / 1.0 / 2.0 Pips verändert nur die Abrechnung. Wendepunktbestätigung, Trade-IDs, Einstiegsvoraussetzungen, Ein-/Ausstiegszeiten und Kurse bleiben gleich. Ergebnisse in Geldbeträgen, Positionsgröße, Hebel, Finanzierung und Margin sind nicht modelliert.
9. Neben kleineren Gesamtverlusten auch Mittelwerte vergleichen
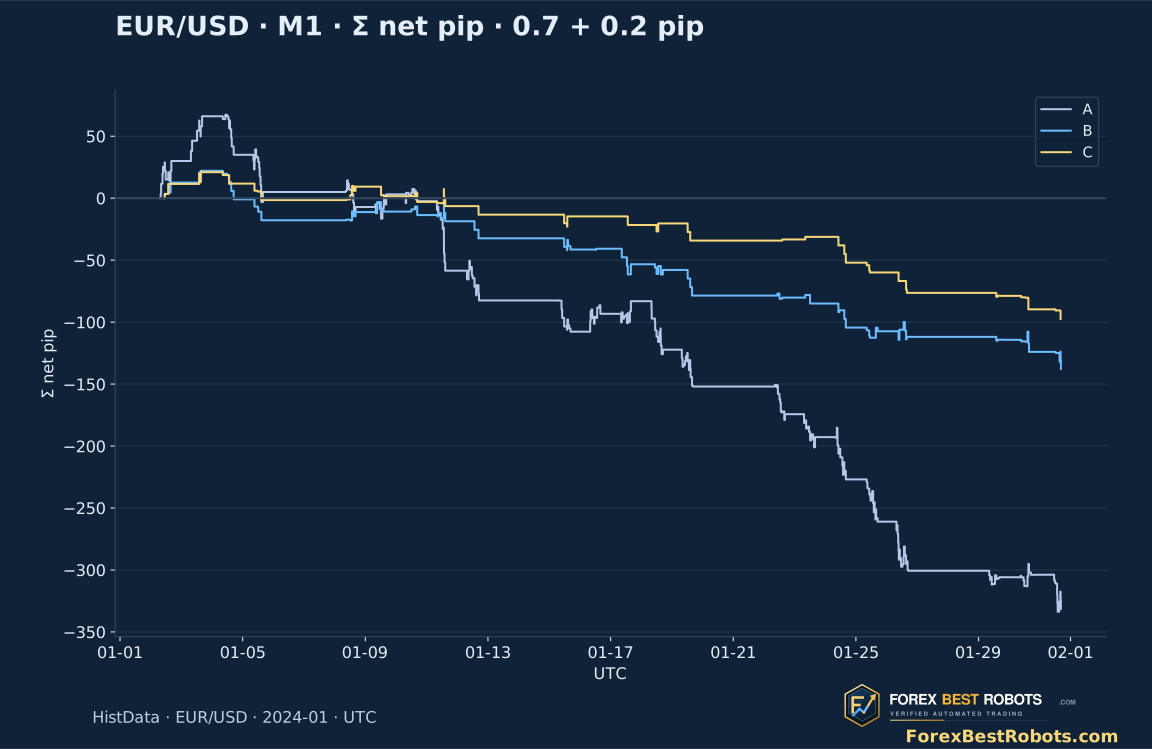
Nach 0.70+0.20 pro Roundtrip verliert A 331.4 Pips, B 137.7 und C 97.5. C hat −50.7 Kurspips; 36.4 Kommission und 10.4 Zusatzabzug ergeben −97.5 netto. 15 Gewinne, 36 Verluste und ein Nullergebnis führen zu 28.85% Gewinntrades, −1.8750 Pip Mittelwert und 0.4341 Profitfaktor.
VWAP verschlechtert den Mittelwert von −1.2795 bei A auf −1.4495 Pips bei B; Aktivität weiter auf −1.8750 bei C. Der Profitfaktor sinkt von 0.5999 auf 0.5214 und 0.4341. Weniger Gesamtverlust geht mit weniger Trades einher, nicht mit besserer Evidenz für einen Vorteil. Cs maximaler realisierter kumulativer Rückgang beträgt 118.5 Pips ab null, kein prozentualer Kontorückgang und kein Risiko innerhalb offener Positionen.
| Regelvariante | Trades mit ermitteltem Ergebnis | Kurs-P/L gesamt · Spread enthalten · Pips | Netto-P/L gesamt · Pips | Mittleres Netto-P/L · Pips je Trade | Netto-Profitfaktor | Maximaler realisierter kumulativer Rückgang · Pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. Beide Zeitabschnitte und das negative Ergebnis beibehalten
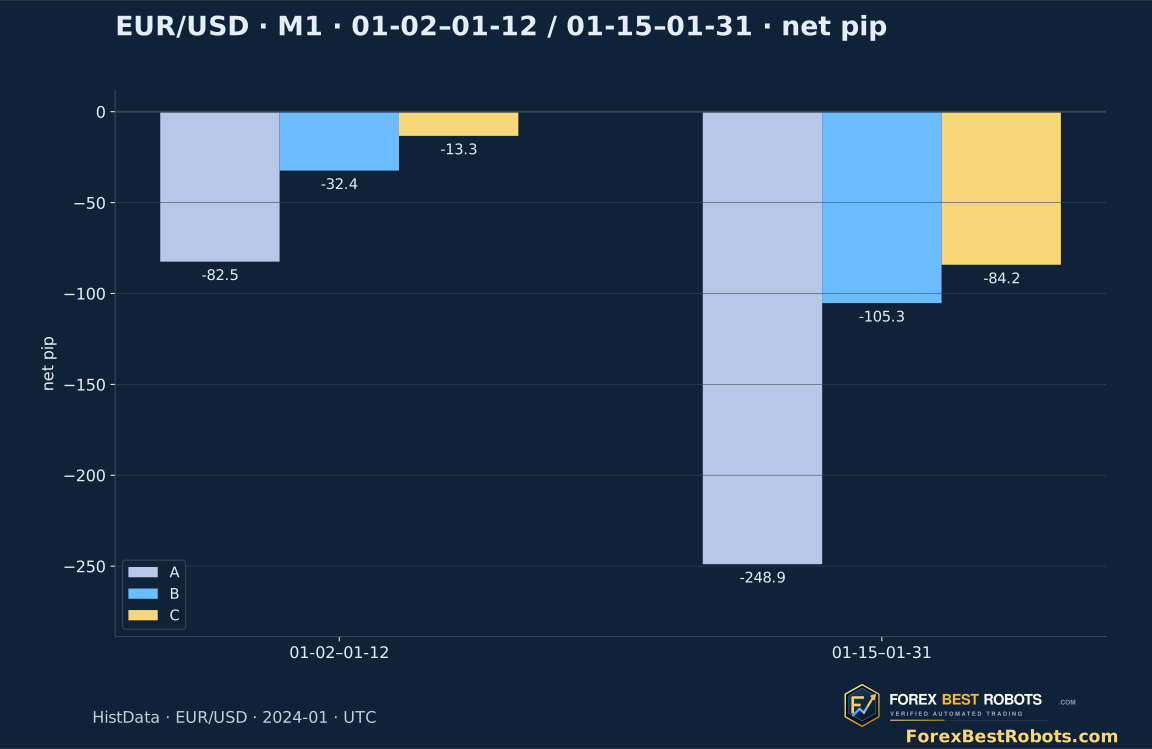
Der frühe Abschnitt 2024-01-02–2024-01-12 hat neun Sitzungen, der spätere 2024-01-15–2024-01-31 dreizehn. C hat früh 25 Trades: +9.2 Kurspips werden −13.3 netto. Später ergeben 27 Trades −59.9 Kurspips und −84.2 netto. Beide Nettoabschnitte verlieren; auch A/B verlieren in beiden bei Standardkosten.
Die Aufteilung eines bekannten Monats beschreibt Instabilität, keine unabhängige Validierung. Je zwei Kerzen links und rechts, das unmittelbare Paar, 5–30 Minuten Abstand und feste Ausstiege waren vor den Ergebnissen bestimmt. Für andere Monate und Feeds sind dieselben Regeln beizubehalten, ohne diesen Monat nachträglich erfolgreich zu optimieren.
11. Ersten Long und Short der vollständigen Regel samt Verlust prüfen
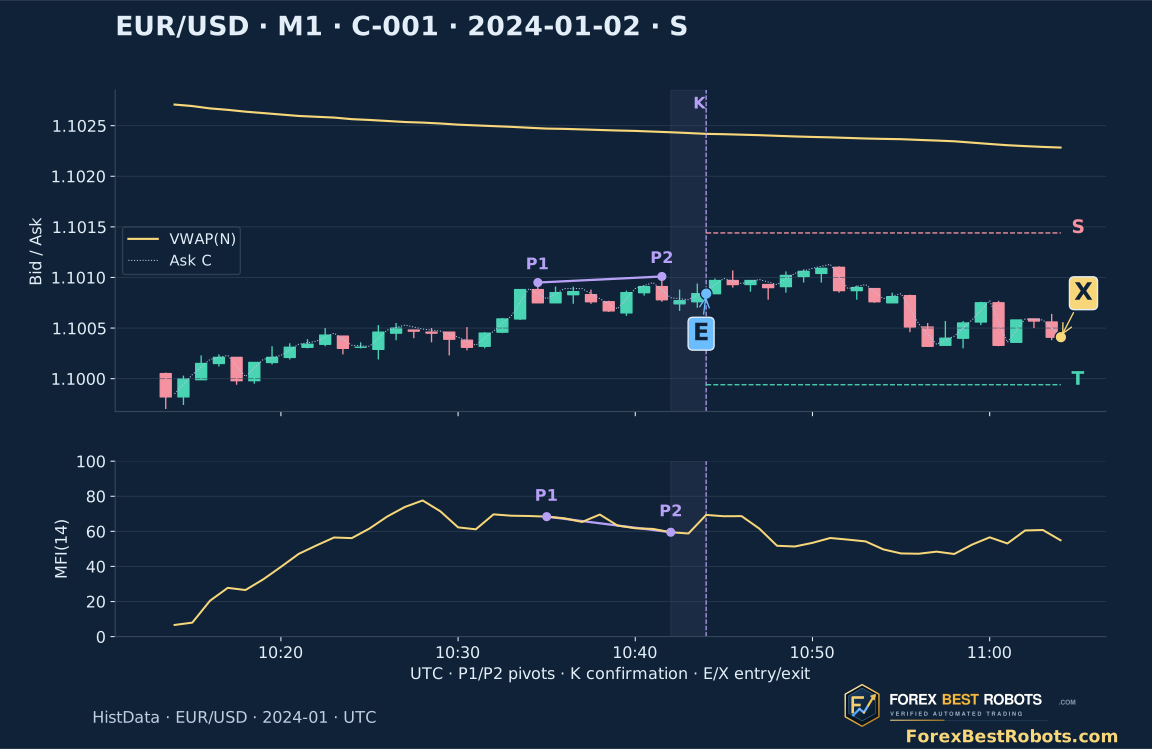
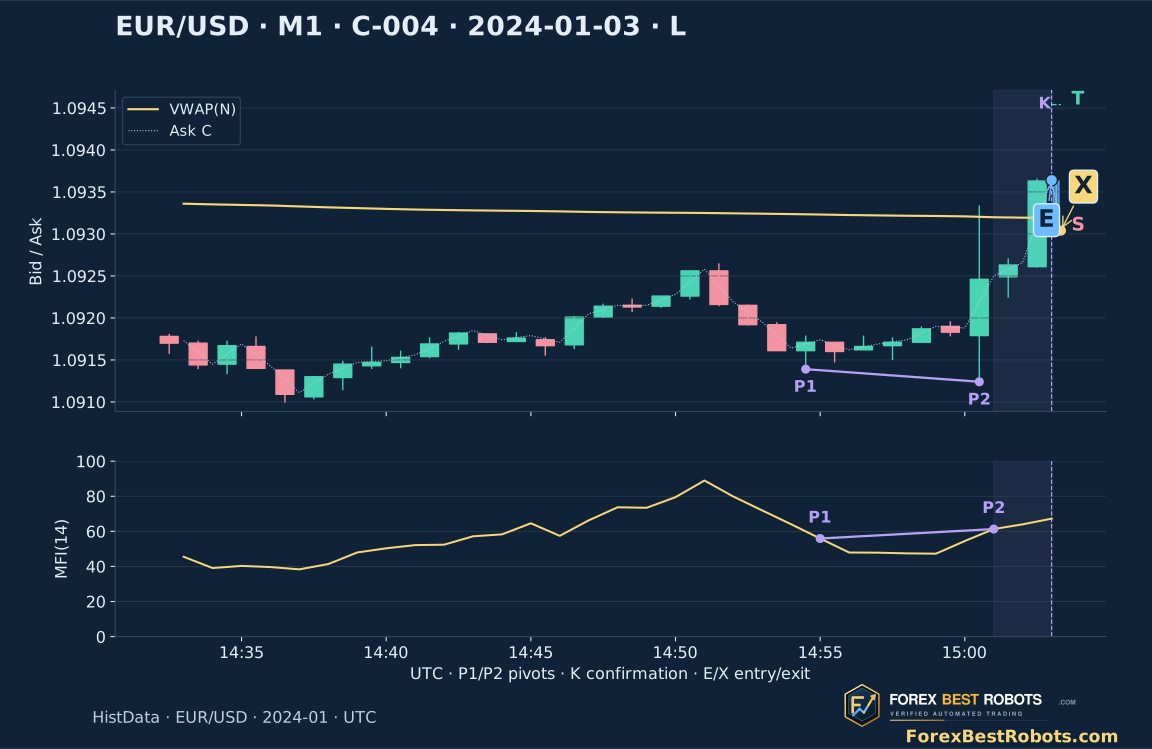
Der erste C-Long mit ermitteltem Ergebnis ist C-004 am 2024-01-03. P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240, während MFI 55.9316→61.3164 steigt. Bestätigung 15:03 UTC, nicht 15:00: Close 1.093630 > VWAP 1.0931945; N=406 / Median 148 =2.7432×. Einstieg 15:03:00.092 Ask 1.093640; Stopp-Ausstieg 15:03:19.241 Bid 1.093040. Kurs −6.00, netto −6.90 Pips.
Erster C-Short ist C-001 am 2024-01-02. P1 10:34 High 1.100950 → P2 10:41 High 1.101010, MFI fällt 68.3867→59.4966. Das Signal ist um 10:44 UTC bekannt; N=118 / Median 84 =1.4048× und Close 1.100840 < VWAP 1.1024190. Einstieg 10:44:00.237 Bid 1.100840; Zeitausstieg 11:04:01.164 Ask 1.100410. Kurs +4.30, netto +3.40. Die Auswahl richtet sich nach Richtung und Zeit, nicht Gewinn. Die letzte blaue Kerze endet an X; für den restlichen Teil der Minute werden keine abgeschlossenen Indikatoren gezeigt.
12. Bestätigte Wendepunkte, MFI und Kosten jedes Trades prüfen
Variante, Zeitraum und zusätzliche Roundtrip-Kosten wählen. Einen Trade auswählen oder die Liste durchgehen. Vergleichen Sie beide Wendepunktkerzen, den Zeitpunkt der Signalverfügbarkeit und die Modellkurse. Die Kostenwahl ändert nur die Abrechnung.
Feste Kommission: 0.70 Pip je Roundtrip (Ein- und Ausstieg zusammen). Die Auswahl kommt hinzu; der erfasste Spread steckt bereits im Kurs-P/L. Nur die Abrechnung wird neu berechnet.
Beispiele · wechseln zu C und allen Tagen, Zusatzabzug bleibt gewählt
Ausgewählte Variante und Tage · Trades mit ermitteltem Ergebnis
- Trades mit ermitteltem Ergebnis
- —
- Trades ohne bestimmbares Ergebnis · ausgeschlossen
- —
- Kurs-P/L gesamt · Spread enthalten · Pips
- —
- Gesamte angenommene Kommission · Pips
- —
- Gesamter Zusatzabzug · Pips
- —
- Netto-P/L gesamt · Pips
- —
- Mittleres Netto-P/L · Pips je Trade
- —
- Gewinntrades nach Kosten · %
- —
- Netto-Profitfaktor
- —
- Maximaler realisierter kumulativer Rückgang · Pips
- —
Ausgewählter Trade · exakte Kursfolge
Kostenrechnung dieses TradesBid-Kerzen, gepunkteter Ask-Schluss und goldener VWAP beruhen auf historischen Kursnotierungen. P1/P2 kennzeichnen den älteren/neuen Wendepunkt; unten stehen die abgeschlossenen MFI-Werte. Die violette Fläche umfasst zwei rechte Kerzen; K ist die Bestätigung. E/X sind genaue Modellkurse, S/T Stopp/Ziel. Die letzte blaue Kerze endet an X, ohne abgeschlossene Indikatoren.
Auf schmalen Bildschirmen innerhalb von Chart oder Tabelle seitlich scrollen.
- Richtung
- —
- Ausstiegsgrund
- —
- Bestätigungskerze · UTC-Anfang → Signal bekannt
- —
- Einstiegskurs · UTC
- —
- Ausstiegskurs · UTC
- —
- Einstiegspreis
- —
- Ausstiegspreis
- —
- Feste Stopschwelle
- —
- Feste Zielschwelle
- —
- Zeit-/Sitzungsfrist · UTC
- —
- Haltedauer · Minuten
- —
- Erstkurs-Verzögerung · Millisekunden
- —
- Einstiegsspread · Pips
- —
- Kurs-P/L · Spread enthalten · Pips
- —
- Angenommene Kommission je Roundtrip · Pips
- —
- Gewählter Zusatzabzug je Roundtrip · Pips
- —
- Netto-P/L nach beiden Abzügen · Pips
- —
- Anfänge der Wendepunktkerzen · P1 → P2 · UTC
- —
- Bid-Wendepunktkurse · P1 → P2
- —
- MFI(14) der abgeschlossenen Wendepunktkerzen · P1 → P2
- —
- Abstand der Wendepunkte · Minuten
- —
- Signal nach zwei rechten Kerzen bekannt · UTC
- —
- Bestätigungs-Bid-Schluss / verankerter VWAP
- —
- Bestätigungs-N / Median der vorherigen 20
- —
- Aktivitätsverhältnis bei Bestätigung · verlangt ≥1
- —
- Aktivitätsprüfung bei Bestätigung · C
- —
- VWAP-Seitenprüfung bei Bestätigung · B/C
- —
Alle Trades dieser Auswahl prüfen
| Trade | Bestätigungskerze · UTC-Anfang → Signal bekannt | Richtung | Einstiegskurs · UTC | Ausstiegskurs · UTC | Ausstiegsgrund | Kurs-P/L · Spread enthalten · Pips | Angenommene Kommission je Roundtrip · Pips | Gewählter Zusatzabzug je Roundtrip · Pips | Netto-P/L nach beiden Abzügen · Pips |
|---|
13. Divergenz als prüfbare Hypothese behandeln
Ein tieferes Preistief mit höherem MFI kann mit weiteren Verlusten einhergehen. Die verzögerte Bestätigung kann erst nach einem großen Teil der Erholung vorliegen, wie der erste Long zeigt. Gewichte aus Kurszählungen, fester 07:00-Anker und Punktabstand sind Untersuchungskonventionen, keine universelle Marktstruktur.
Ein Paar, Monat und Archiv belegen keine Robustheit. Ein beobachtetes Minutenintervall beweist keine vollständige Erfassung von Kursnotierungen; Kursnotierungen bilden weder Tiefe, Warteschlangen noch echte Stopp-Ausführung nach. Alle 406 simulierten Trades und gescheiterten Paarentscheidungen bleiben erhalten. Die begrenzte Aussage lautet: Die festgelegte Divergenz/VWAP/Aktivitätsregel zeigte nach diesen Kosten keinen profitablen Vorteil.
Häufige Fragen
War diese Strategie bestätigter MFI-Divergenzen profitabel?
Nein. C hat 52 Trades, −50.7 Kurspips und −97.5 netto nach 0.70+0.20 je Roundtrip. Alle Varianten und beide Zeitabschnitte sind netto negativ; beide Filter verschlechtern Mittelwert und Profitfaktor.
Wann ist ein Wendepunkt aus fünf Kerzen tatsächlich bekannt?
Erst am Ende der zweiten vollständig abgeschlossenen rechten Kerze. Ein um 15:00 beginnender Wendepunkt ist um 15:03 bekannt. Preis-/MFI-Markierungen beziehen sich auf die vergangene Kerze, sie erlauben keinen Einstieg um 15:00.
Darf ich einen beliebigen früheren Punkt für eine gute Divergenz wählen?
Dieses Protokoll nutzt nur den unmittelbar vorherigen bestätigten Punkt derselben Art mit 5–30 Minuten Abstand, beide Grenzen eingeschlossen. Scheitern Abstand, Preis oder MFI, darf kein günstiger älterer Punkt gewählt werden.
Misst dieser MFI echte Geldflüsse oder verlangt er 20/80?
Er gewichtet Bid-HLC3 mit allen Quote-Datensätzen, nicht ausgeführten Lots oder marktweiten Geldflüssen. Gleicher TP ist neutral, Gesamtfluss null nicht verfügbar. Es gibt keine 20/80-Schwelle. C prüft die Aktivität bei Bestätigung, nicht am Wendepunkt.
Warum werden aus 55 kombinierten Treffern nur 52 C-Trades?
Zwei Ereignisse treten bei offener Position auf; eines scheitert an der Verzögerung der ersten Kursnotierung. Die erste Kursnotierung muss in weniger als fünf Sekunden eintreffen; ihr Spread darf höchstens ein Pip betragen. Abgelehnte Ereignisse werden weder erneut für einen Einstieg geprüft noch vorgemerkt.
Ändert die Kostenwahl Beispiele oder Stopp-Ausführungen?
Sie ändert nur die Abrechnung. C-004 ist der erste C-Long und verliert bei Standardkosten 6.90 Pips; der erste C-Short C-001 gewinnt 3.40. Ein-/Ausstiege bleiben fest. Bei einem Kurssprung kann der Ausstieg jenseits der nominalen Stoppschwelle liegen.
Daten, Zeitangaben und Reproduzierbarkeit
Downloads enthalten 406 Trades, 344 Kandidaten, 1 032 Variantenentscheidungen, 6 613 bestätigte Wendepunkte samt Paarentscheidungen, beobachtete M1-Eingaben, Abdeckung und festes Protokoll. Kurse sind ganzzahlige Millionstel; ein EUR/USD-Pip entspricht 100 Einheiten. Die Kostenrechnung nutzt Standard-Python; der optionale Rohdaten-Replay benötigt NumPy und das identifizierte Original-ZIP.
Das öffentliche Paket nennt Quelle und SHA-256, ohne das Roharchiv weiterzugeben. Der Kursdaten-Replay reproduziert sieben CSV-Dateien. Letzte Trade-Kerzen werden nur bis zum Ausstiegsdatensatz rekonstruiert. Es sind historische Kurssimulationen ohne Behauptung realer Kontoperformance.
- Alle simulierten Trades und Zeilenindizes der Quelldaten (CSV)
- Kandidaten, Entscheidungen und Abdeckung (ZIP)
- Eingaben, feste Regeln und Replaymethoden (ZIP)