

Une divergence tracée sur un retournement passé peut sembler plus facile à négocier qu’elle ne l’était. Ici, un pivot n’est connu qu’après deux bougies complètes à sa droite. Nous testons la divergence MFI régulière, puis le côté du VWAP et l’activité à la confirmation. La règle complète C simule 52 trades et perd 97.5 pips après les coûts indiqués. Aucun filtre n’améliore la moyenne ni le facteur de profit de l’échantillon. Toutes les décisions sur les paires de pivots, les signaux rejetés et les trades sont conservés.
1. Distinguer un pivot visible d’un signal disponible
Une divergence régulière haussière associe un nouveau creux de prix plus bas à un MFI(14) plus haut qu’au creux précédent. Une divergence baissière associe un sommet plus haut à un MFI plus bas. Ce protocole n’utilise ni divergence cachée, ni franchissement de 20/80, ni droite de tendance ajustée.
A teste la divergence confirmée. B exige aussi que la clôture de confirmation se situe du côté du VWAP correspondant au trade. C ajoute l’activité des cotations à la confirmation. Chaque variante gère une position indépendante ; les listes de trades acceptés ne sont pas nécessairement incluses les unes dans les autres.
2. Préciser la source connue et l’horloge de recherche
HistData Generic ASCII EUR/USD de janvier 2024 contient 2 176 113 enregistrements Bid/Ask. EST fixe correspond à UTC−05:00 : ajoutez cinq heures sans correction saisonnière. Les 22 jours ouvrés UTC du 2024-01-02 au 2024-01-31 comportent chacun 600 intervalles M1 observés sur la séance 07:00–17:00.
N compte tous les enregistrements, y compris les cotations inchangées. Volume vaut zéro ; il ne s’agit ni de taille exécutée ni de flux monétaire de tout le marché. Cette archive a déjà servi aux guides, V222 et V223. L’expérience est rétrospective, sur une source connue, sans validation hors échantillon sur des données jamais examinées.
3. Attendre deux bougies complètes à droite du pivot strict
Un creux doit être strictement inférieur aux Low des deux bougies de gauche et des deux de droite ; un sommet doit dépasser strictement leurs quatre High. Les égalités échouent. Les cinq bougies M1 observées doivent se suivre sans interruption. Les heures P1/P2 désignent les débuts des bougies, pas le tick exact de l’extrême.
Pour un pivot commençant à 15:00, les bougies de droite se terminent à 15:02 et 15:03. Le signal est connu à 15:03, trois minutes après le début du pivot. Comparez uniquement au pivot confirmé immédiatement précédent du même type, avec un écart de 5 à 30 minutes, bornes incluses. Un écart invalide ou un MFI indisponible actualise malgré tout la chaîne ; ne choisissez pas un pivot plus ancien favorable.
4. Calculer le MFI des pivots et filtrer à la confirmation
Utilisez TP=(High+Low+Close)/3 et TP×N. Un TP supérieur au TP de la bougie complète précédente contribue au flux positif ; inférieur, au flux négatif ; égal, il est neutre. Additionnez 14 classifications jusqu’à chaque pivot, avec 15 bougies consécutives. MFI=100×positive/(positive+negative) ; deux sommes nulles rendent la valeur indisponible. Comparez les rapports non arrondis et imposez des inégalités strictes de prix et de MFI.
B compare la clôture Bid de confirmation à sum(TP×N)/sum(N), ancré à 07:00 UTC et incluant cette bougie complète. Achat : Close > VWAP ; vente : Close < VWAP. L’égalité échoue, sans condition de pente. C exige N de confirmation ≥ médiane des 20 bougies complètes précédentes, sans l’actuelle : 2N ≥median2, où median2 est le double de cette médiane. L’égalité passe. L’activité du pivot ne remplace pas celle de confirmation.
5. Séparer les divergences admissibles des positions exécutées
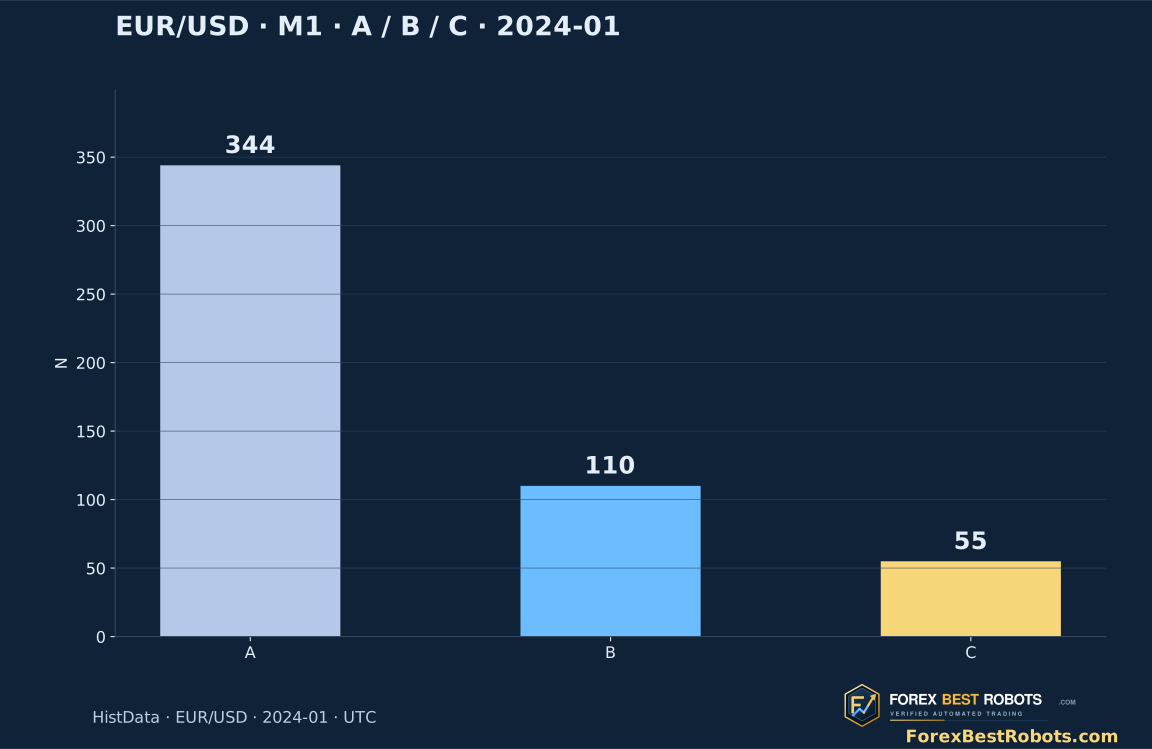
L’archive entière contient 6 613 pivots confirmés accompagnés des décisions sur leurs paires. Dans l’univers commun, 344 divergences régulières sont admissibles ; 110 passent aussi le côté VWAP et 55 les deux filtres avant les contrôles de position et de cotation. A/B/C exécutent 259/95/52 trades ; le journal conserve les 1 032 décisions des variantes.
C rejette 234 candidats pour VWAP, 55 pour activité, deux lorsqu’une position est ouverte et un pour retard de première cotation ; 52 entrent. Ces statuts sont exclusifs dans cet ordre. L’univers commun exige la bougie de confirmation et 20 M1 précédentes consécutives, une couverture continue depuis l’ancrage et les deux MFI de pivot. Débuts des bougies de signal : 07:19–16:58 ; entrées de 07:20 inclus à avant 17:00 UTC.
6. Entrer après confirmation avec la première cotation de l’archive
Utilisez la première cotation de l’archive à la fin de la bougie de confirmation ou après. Retard strictement <5 000 millisecondes, heure avant 17:00 UTC et Ask−Bid ≤1.0 pip. Une première cotation inadaptée rejette définitivement l’événement ; n’attendez pas mieux. L’achat entre à Ask, la vente à Bid.
N’entrez ni à P2 ni après une seule bougie complète à droite. Chaque variante autorise une position, sans file de signaux ni réentrée sur l’enregistrement de sortie. L’ordre d’origine départage les heures égales ; un minimum et un maximum simultanés sont traités minimum d’abord. Les cotations historiques ne prouvent ni taille exécutable, ni latence, ni exécution réelle du courtier.
7. Expliciter les sorties fixes et les côtés de cotation
Placez le stop à 6 pips et l’objectif à 9 depuis l’entrée. Dès l’enregistrement suivant, l’achat teste et sort à Bid, la vente à Ask. Le premier dépassement d’un seuil sort à la cotation observée, même au-delà du seuil ; le prix n’est pas ramené à une valeur plus favorable.
Sinon, utilisez la première cotation à partir du plus tôt entre entrée+20 minutes et 17:00 UTC. Priorité : stop, objectif, puis temps/séance. Un trou >60 secondes pendant la position rend le résultat indéterminé : conserver l’occupation et exclure la performance. Aucun cas ici. Ces conventions modélisent les sorties sans garantir l’exécution du courtier.
8. Lire la formule avant de modifier le supplément de coûts
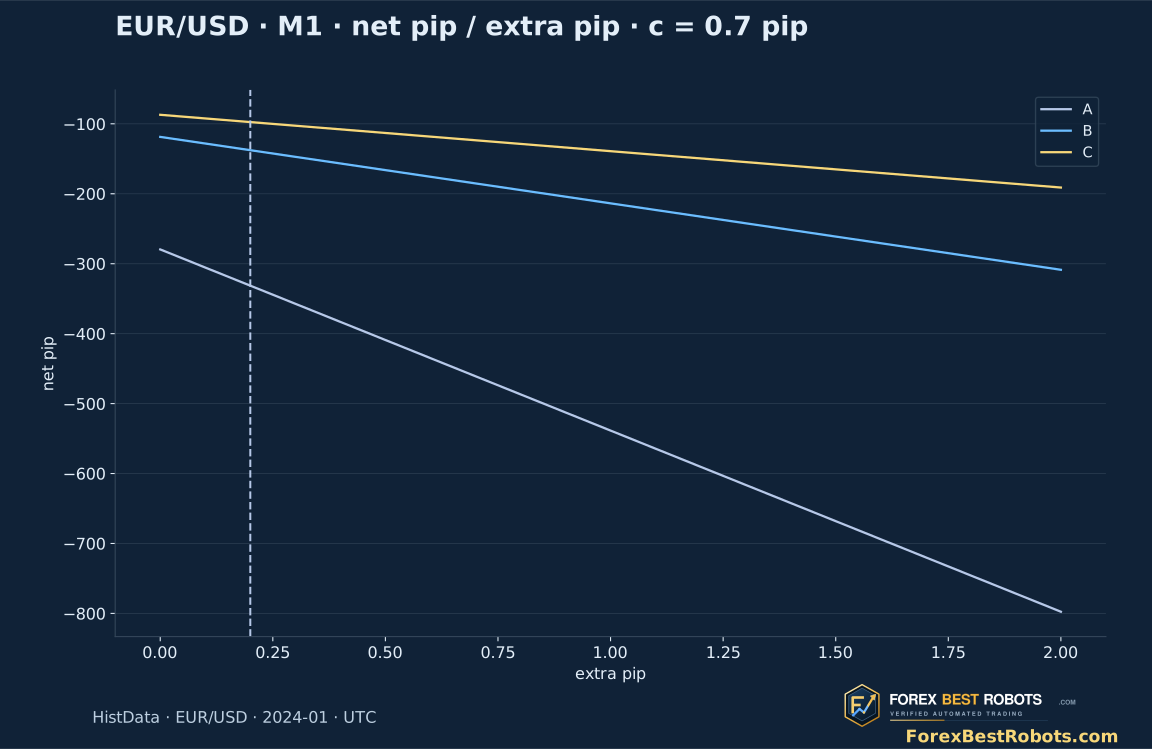
Le résultat sur cotations vaut Bid de sortie−Ask d’entrée à l’achat, ou Bid d’entrée−Ask de sortie à la vente, en pips. Il comprend déjà le spread. Déduisez une commission illustrative de 0.70 pip et un supplément initial de 0.20 pip, une fois par aller-retour au résultat déterminé. Ce ne sont ni frais ni glissement mesurés.
Le choix 0 / 0.2 / 0.5 / 1.0 / 2.0 pips ne change que la comptabilité. Confirmation des pivots, identifiants, admissibilité, heures et prix d’entrée/sortie restent fixes. Rendements monétaires, taille, levier, financement et marge ne sont pas modélisés.
9. Comparer les moyennes au-delà des pertes totales réduites
Après 0.70+0.20 par aller-retour, A perd 331.4 pips, B 137.7 et C 97.5. C affiche −50.7 pips sur cotations ; commission 36.4 et supplément 10.4 donnent −97.5 nets. Ses 15 gains, 36 pertes et un résultat nul donnent 28.85% de trades gagnants, −1.8750 pip de moyenne et 0.4341 de facteur de profit.
Le VWAP dégrade la moyenne de −1.2795 pour A à −1.4495 pips pour B ; l’activité la dégrade encore à −1.8750 pour C. Le profit factor baisse de 0.5999 à 0.5214 puis 0.4341. Une perte totale moindre accompagne moins de trades, sans meilleure preuve d’avantage. Le repli cumulé réalisé maximal de C est de 118.5 pips depuis zéro, pas une baisse de compte en pourcentage ni le risque pendant une position.
| Variante | Trades résolus | Résultat total sur cotations · spread inclus · pips | Résultat net total · pips | Résultat net moyen · pips par trade | Facteur de profit net | Baisse cumulée réalisée maximale · pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. Conserver les deux périodes et leur résultat négatif
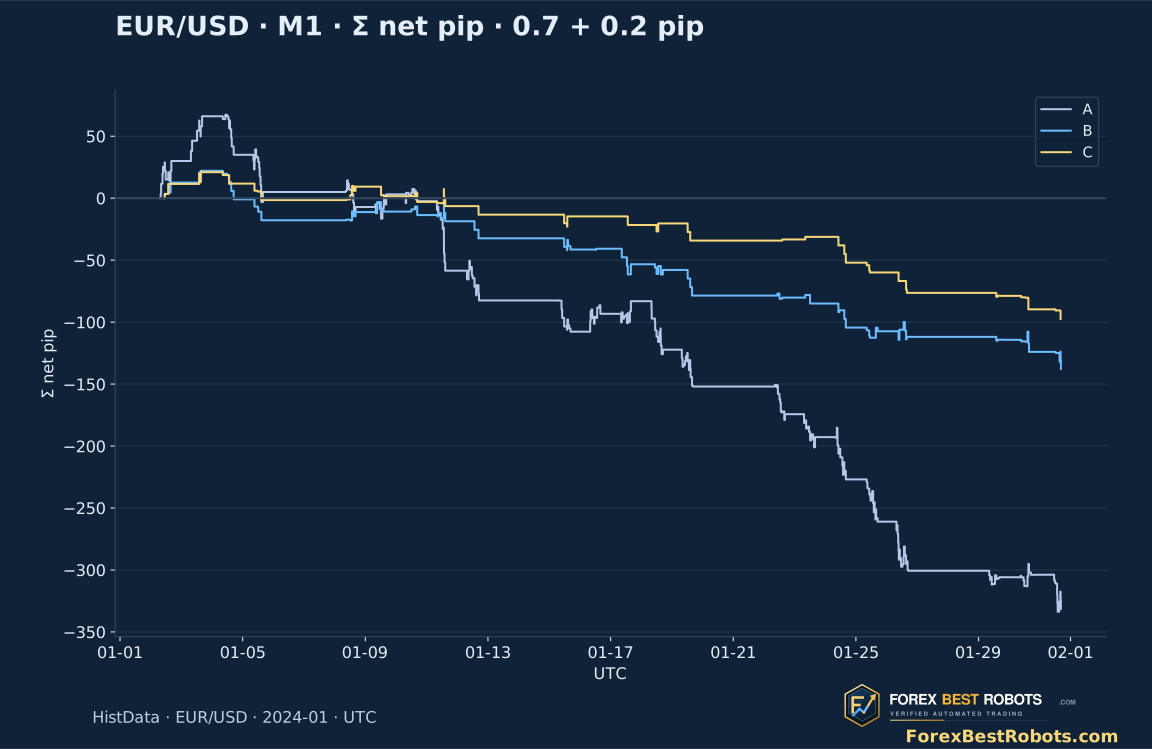
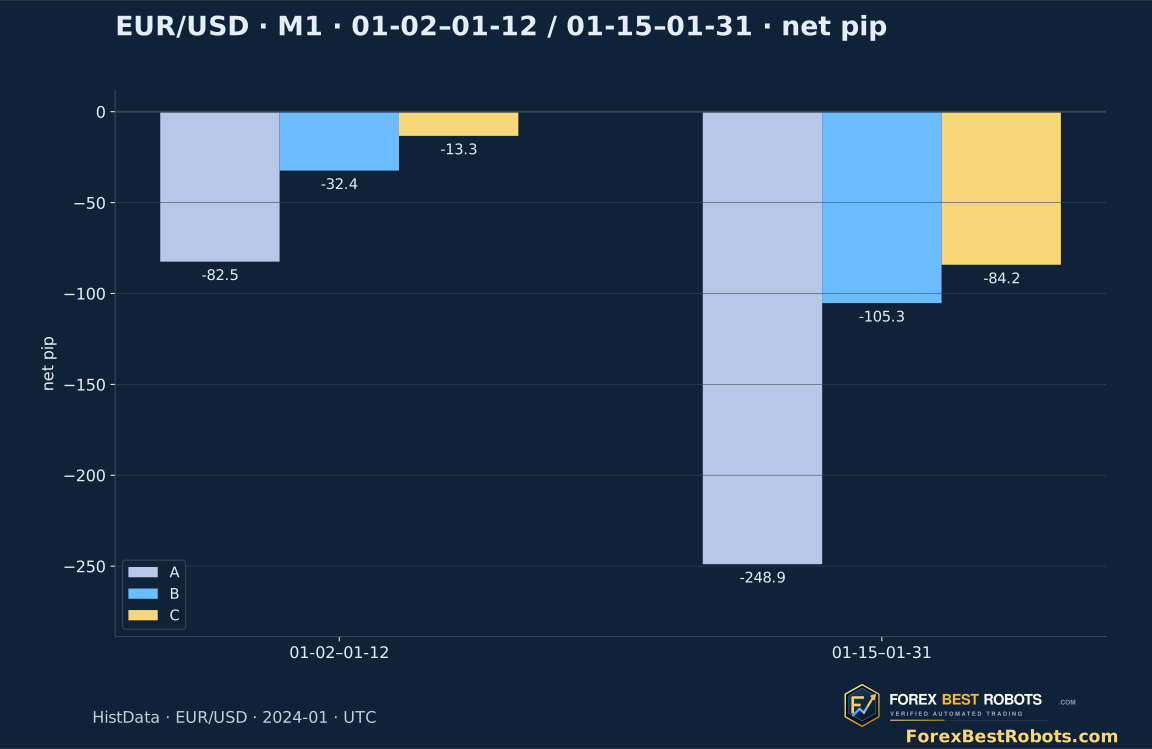
La première période 2024-01-02–2024-01-12 compte neuf séances ; la suivante 2024-01-15–2024-01-31, treize. C fait 25 trades au début : +9.2 pips sur cotations deviennent −13.3 nets. Ses 27 trades suivants donnent −59.9 et −84.2 respectivement. Les deux périodes affichent une perte nette ; A/B perdent également sur chacune après coûts par défaut.
La séparation d’un mois connu décrit l’instabilité ; ce n’est pas une validation indépendante. Deux bougies de chaque côté, paire immédiate, écart 5–30 minutes et sorties fixes ont été déclarés avant les résultats. Conservez les règles pour d’autres mois et sources, sans ajuster ce mois jusqu’à le transformer en succès.
11. Examiner le premier achat et la première vente, perte comprise
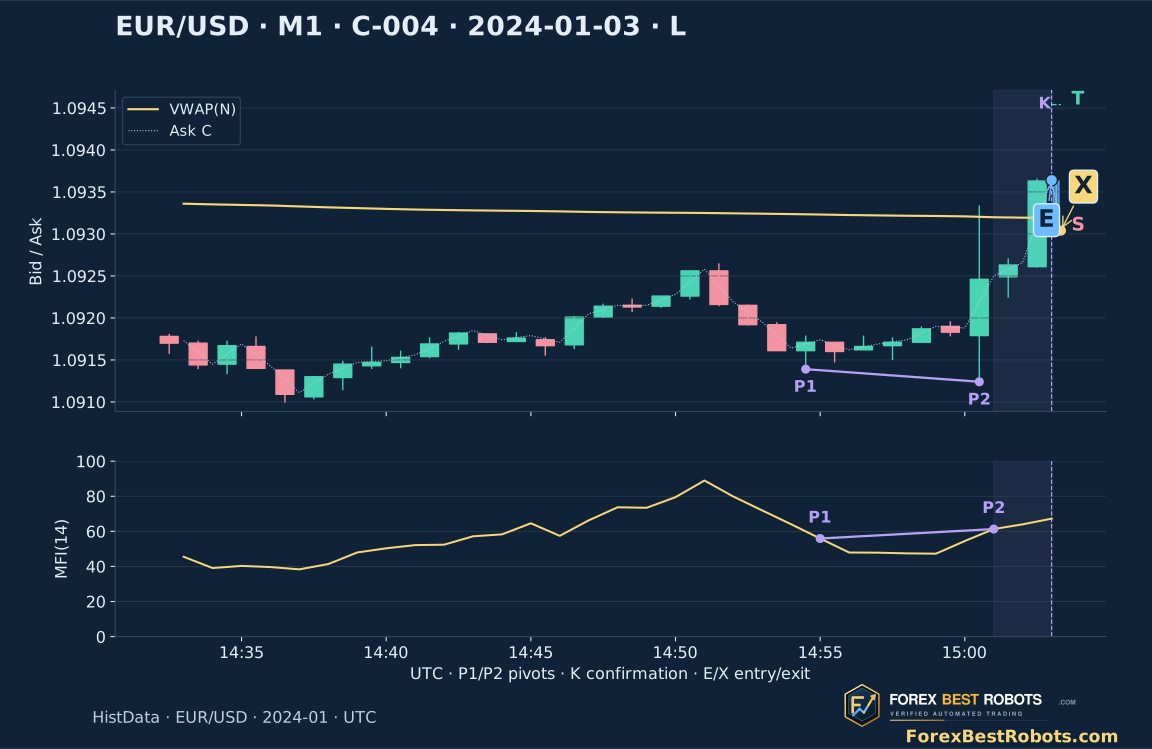
Le premier achat C au résultat déterminé est C-004, 2024-01-03. P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240, MFI montant 55.9316→61.3164. Confirmation à 15:03 UTC, pas 15:00 : Close 1.093630 > VWAP 1.0931945 ; N=406 / médiane 148 =2.7432×. Entrée 15:03:00.092 Ask 1.093640 ; sortie stop 15:03:19.241 Bid 1.093040. Cotations −6.00, net −6.90 pips.
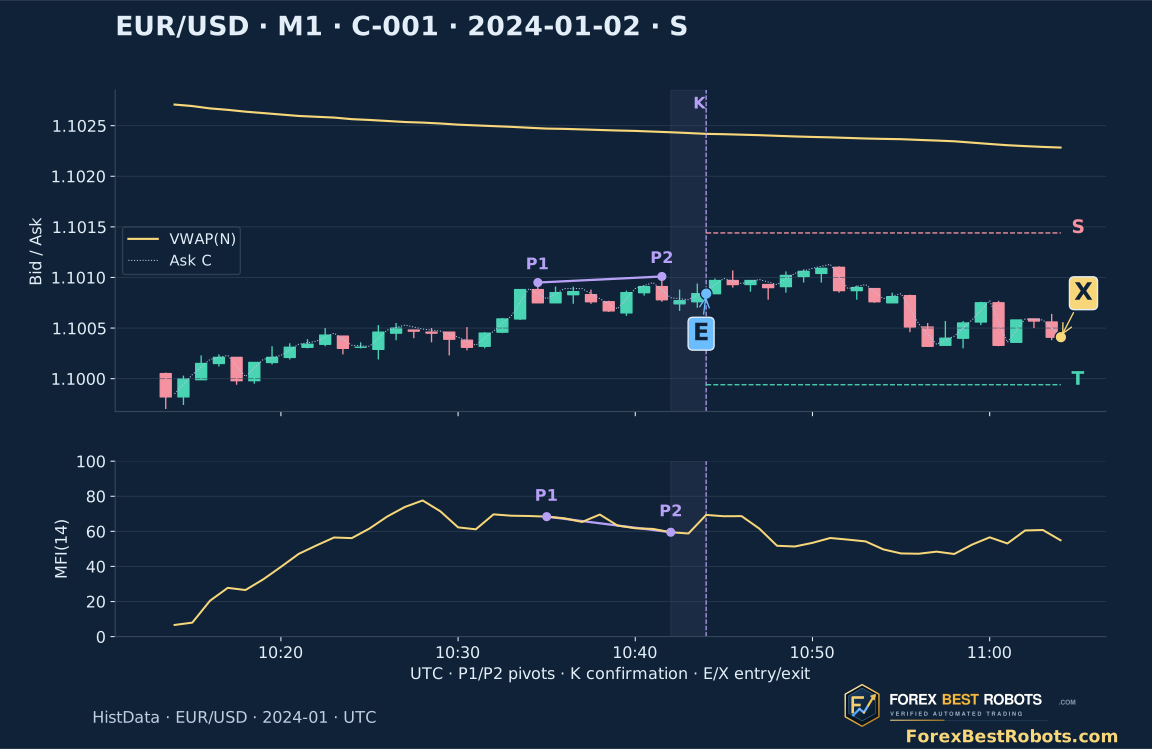
Première vente C : C-001, 2024-01-02. P1 10:34 High 1.100950 → P2 10:41 High 1.101010, MFI descendant 68.3867→59.4966. Signal connu à 10:44 UTC ; N=118 / médiane 84 =1.4048× et Close 1.100840 < VWAP 1.1024190. Entrée 10:44:00.237 Bid 1.100840 ; sortie temporelle 11:04:01.164 Ask 1.100410. Cotations +4.30, net +3.40. La sélection suit direction et heure, pas le gain. La dernière bougie bleue finit à X, sans indicateurs complets pour le reste de sa minute.
12. Examiner pivots confirmés, MFI et coûts de chaque trade
Choisissez variante, dates et coût supplémentaire par aller-retour. Sélectionnez un trade ou parcourez la liste. Comparez les deux bougies pivots, la disponibilité du signal et les prix du modèle. Les coûts ne changent que la comptabilité.
Commission fixe : 0.70 pip par aller-retour. Le supplément choisi s’y ajoute ; le spread est déjà dans le résultat sur cotations. Seule la comptabilité est recalculée.
Exemples · passent à C et toutes les dates, sans changer le supplément
Variante et dates choisies · trades résolus
- Trades résolus
- —
- Non résolus · exclus
- —
- Résultat total sur cotations · spread inclus · pips
- —
- Commission illustrative totale · pips
- —
- Supplément total · pips
- —
- Résultat net total · pips
- —
- Résultat net moyen · pips par trade
- —
- Trades nets gagnants · %
- —
- Facteur de profit net
- —
- Baisse cumulée réalisée maximale · pips
- —
Trade choisi · séquence exacte des cotations
Calcul des coûts de ce tradeBougies Bid, clôture Ask pointillée et VWAP doré reposent sur les cotations historiques. P1/P2 repèrent les pivots ancien/nouveau ; leurs MFI complets figurent dessous. La zone violette couvre deux bougies de droite ; K est la confirmation. E/X sont les cotations exactes du modèle, S/T le stop/objectif. La dernière bougie bleue finit à X, sans indicateurs complets.
Sur écran étroit, faites défiler le graphique ou le tableau à l’intérieur de son cadre.
- Sens
- —
- Motif de sortie
- —
- Bougie de confirmation · début UTC → signal connu
- —
- Cotation d’entrée · UTC
- —
- Cotation de sortie · UTC
- —
- Prix d’entrée
- —
- Prix de sortie
- —
- Seuil stop fixe
- —
- Seuil objectif fixe
- —
- Échéance temps/session · UTC
- —
- Durée · minutes
- —
- Retard première cotation · millisecondes
- —
- Spread à l’entrée · pips
- —
- Résultat sur cotations · spread inclus · pips
- —
- Commission illustrative aller-retour · pips
- —
- Supplément aller-retour choisi · pips
- —
- Résultat net après deux déductions · pips
- —
- Débuts des bougies pivots · P1 → P2 · UTC
- —
- Prix Bid des pivots · P1 → P2
- —
- MFI(14) complet des pivots · P1 → P2
- —
- Écart entre pivots · minutes
- —
- Signal connu après deux bougies de droite · UTC
- —
- Clôture Bid de confirmation / VWAP ancré
- —
- N de confirmation / médiane des 20 précédentes
- —
- Activité relative à la confirmation · exige ≥1
- —
- Contrôle d’activité à la confirmation · C
- —
- Contrôle du côté VWAP à la confirmation · B/C
- —
Examiner tous les trades sélectionnés
| Trade | Bougie de confirmation · début UTC → signal connu | Sens | Cotation d’entrée · UTC | Cotation de sortie · UTC | Motif de sortie | Résultat sur cotations · spread inclus · pips | Commission illustrative aller-retour · pips | Supplément aller-retour choisi · pips | Résultat net après deux déductions · pips |
|---|
13. Considérer la divergence comme une hypothèse à tester
Un creux plus bas avec un MFI plus haut peut accompagner de nouvelles pertes. La confirmation retardée peut arriver après une grande partie du rebond, comme le premier achat. Les poids en nombre de cotations, l’ancrage 07:00 et l’écart choisi entre pivots sont des conventions d’étude, pas une structure universelle du marché.
Une paire, un mois et une archive n’établissent pas la robustesse. Un intervalle observé ne prouve pas une capture complète ; les cotations ne reproduisent ni profondeur, ni files, ni exécution réelle des stops. Conservez les 406 trades simulés et les paires rejetées. La conclusion limitée : la règle divergence/VWAP/activité n’a pas démontré d’avantage rentable après les coûts indiqués.
Questions fréquentes
Cette stratégie de divergence MFI confirmée était-elle rentable ?
Non. C compte 52 trades, −50.7 pips sur cotations et −97.5 nets après 0.70+0.20 par aller-retour. Toutes les variantes et les deux périodes sont négatives ; les deux filtres dégradent moyenne et facteur de profit.
Quand un pivot de cinq bougies est-il réellement connu ?
À la fin de sa deuxième bougie de droite complète seulement. Un pivot commençant à 15:00 est connu à 15:03. Les repères prix/MFI désignent la bougie passée et n’autorisent pas une entrée à 15:00.
Puis-je choisir n’importe quel ancien pivot pour obtenir une bonne divergence ?
Le protocole utilise uniquement le pivot confirmé immédiatement précédent du même type, espacé de 5 à 30 minutes, bornes incluses. Un échec d’écart, de prix ou de MFI ne permet pas de choisir un pivot plus ancien favorable.
Le MFI mesure-t-il ici des flux réels ou impose-t-il 20/80 ?
Il pondère le HLC3 Bid par tous les enregistrements de cotations, pas par les lots exécutés ou les flux du marché entier. TP égal est neutre ; flux total nul, indisponible. Aucun seuil 20/80. C mesure l’activité à la confirmation, pas au pivot.
Pourquoi 55 événements combinés donnent-ils seulement 52 trades C ?
Deux arrivent avec une position ouverte et un échoue sur le retard de première cotation. Cette cotation doit arriver en moins de cinq secondes, avec un spread d’au plus un pip. Pas de nouvelle tentative ni de file d’attente.
Le choix des coûts change-t-il les exemples ou l’exécution des stops ?
Il ne change que la comptabilité. Premier achat C, C-004 perd 6.90 pips par défaut ; première vente C, C-001 gagne 3.40. Les entrées/sorties restent fixes. Un saut de prix peut dépasser le stop nominal.
Données, horaires et reproductibilité
Les téléchargements conservent 406 trades, 344 candidats, 1 032 décisions des variantes, 6 613 pivots confirmés avec décisions de paires, entrées M1 observées, couverture et protocole fixé. Les prix sont des millionièmes entiers ; un pip EUR/USD vaut 100 unités. Le script de coûts utilise Python standard ; le replay brut optionnel nécessite NumPy et le ZIP original identifié.
Le kit public identifie source et SHA-256 sans redistribuer l’archive brute. Le replay des cotations reproduit sept CSV. Les dernières bougies sont reconstruites jusqu’au seul enregistrement de sortie. Simulations historiques, sans affirmation de performance en compte réel.
- Tous les trades simulés et indices source (CSV)
- Candidats, décisions et couverture (ZIP)
- Données, protocole fixe et méthodes de rejeu (ZIP)