

Una divergencia dibujada sobre un giro pasado puede parecer más fácil de operar de lo que fue. Aquí un pivote solo se conoce tras dos velas completas a su derecha. Probamos la divergencia regular del MFI y añadimos el lado del VWAP y la actividad al confirmar. La variante completa C simula 52 operaciones y pierde 97.5 pips tras los costes indicados. Ningún filtro mejora la media ni el factor de beneficio de la muestra. Se conservan todas las decisiones sobre pares de pivotes, señales rechazadas y operaciones.
1. Distingue un pivote visible de una señal disponible
La divergencia regular alcista exige un mínimo de precio más bajo y un MFI(14) más alto que en el mínimo previo. La bajista exige un máximo más alto y un MFI menor. Este protocolo no usa divergencias ocultas, cruces de 20/80 ni líneas de tendencia ajustadas.
A prueba la divergencia confirmada. B exige además que el cierre de confirmación esté del lado del VWAP correspondiente a la operación. C añade actividad de cotizaciones al confirmar. Cada variante mantiene una posición independiente; sus listas de operaciones no tienen por qué estar contenidas unas en otras.
2. Identifica la fuente conocida y el reloj de investigación
HistData Generic ASCII EUR/USD de enero de 2024 contiene 2 176 113 registros Bid/Ask. EST fijo equivale a UTC−05:00: suma cinco horas sin ajuste estacional. Los 22 días laborables UTC entre 2024-01-02 y 2024-01-31 tienen 600 intervalos M1 observados en cada sesión 07:00–17:00.
N cuenta todos los registros, incluidos los que no cambian. Volume es cero; no representa tamaño ejecutado ni flujo monetario de todo el mercado. El archivo ya se utilizó en los manuales, V222 y V223. Es un experimento retrospectivo sobre una fuente conocida, no una validación fuera de muestra con datos no utilizados anteriormente.
3. Espera dos velas completas a la derecha del pivote estricto
Un pivote de mínimos debe tener un Low estrictamente inferior a los de las dos velas a su izquierda y las dos a su derecha; un pivote de máximos, un High estrictamente superior a los cuatro vecinos. Los empates fallan. Las cinco velas M1 observadas deben ser consecutivas. Los tiempos P1/P2 identifican el inicio de las velas, no el tick exacto del extremo.
Si la vela del pivote empieza a las 15:00, las velas derechas cierran a las 15:02 y 15:03. La señal se conoce a las 15:03, tres minutos después del inicio del pivote. Compara solo con el pivote confirmado inmediatamente anterior del mismo tipo, separado 5–30 minutos inclusive. Una separación inválida o un MFI no disponible también actualizan la cadena; no saltes a un pivote antiguo más favorable.
4. Calcula el MFI de los pivotes y aplica los filtros al confirmar
Usa TP=(High+Low+Close)/3 y TP×N. Compara cada TP con el TP de la vela cerrada anterior: si sube, flujo positivo; si baja, negativo; si es igual, neutral. Suma 14 clasificaciones hasta cada pivote, con 15 velas consecutivas. MFI=100×positive/(positive+negative); si ambas sumas son cero, no está disponible. Compara cocientes sin redondear y exige desigualdades estrictas de precio y MFI.
B compara el cierre Bid de confirmación con sum(TP×N)/sum(N), anclado a las 07:00 UTC e incluyendo esa vela completa. Para compra, Close > VWAP; para venta, Close < VWAP. La igualdad falla y no se exige pendiente. C requiere N de confirmación ≥ mediana de las 20 velas completas anteriores, excluyendo la actual: 2N ≥median2, donde median2 es el doble de esa mediana. La igualdad pasa. La actividad del pivote no sustituye a la de confirmación.
5. Separa divergencias elegibles y operaciones simuladas
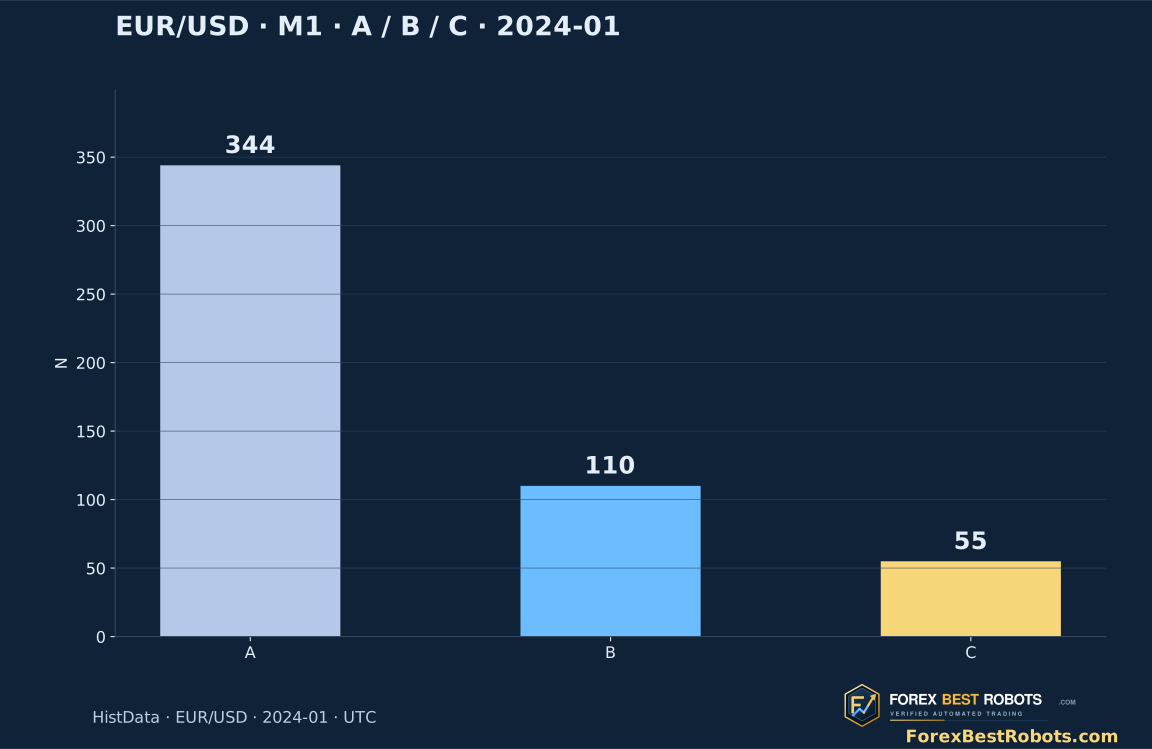
El archivo completo contiene 6 613 pivotes confirmados con decisiones sobre sus pares. En el universo común cumplen 344 divergencias regulares; 110 pasan también el lado del VWAP y 55 ambos filtros, antes de comprobar posición y cotización. A/B/C simulan 259/95/52 operaciones; el registro conserva las 1 032 decisiones de las variantes.
C rechaza 234 candidatos por VWAP, 55 por actividad, dos por posición ocupada y uno por demora de la primera cotización; entran 52. Son estados excluyentes en ese orden. Se requieren la vela de confirmación y 20 M1 previas consecutivas, cobertura continua desde el anclaje y ambos MFI de pivote. Las velas de señal empiezan 07:19–16:58; las entradas van de 07:20 inclusive a antes de 17:00 UTC.
6. Comprueba la primera cotización tras confirmar antes de entrar
Usa la primera cotización del archivo al cierre de la vela de confirmación o después. La demora debe ser estrictamente <5 000 milisegundos, el tiempo anterior a 17:00 UTC y Ask−Bid ≤1.0 pip. Una primera cotización inadecuada rechaza el evento definitivamente; no esperes otra mejor. Compra a Ask y vende a Bid.
No entres en P2 ni cuando solo se haya completado una vela derecha. Cada variante admite una posición, sin señales en cola ni nueva entrada en el registro de salida. Se respeta el orden original de tiempos iguales; si coinciden candidatos de mínimo y máximo, se procesa primero el mínimo. Las cotizaciones históricas no demuestran tamaño ejecutable, latencia ni ejecuciones reales del bróker.
7. Explicita las salidas fijas y los lados de la cotización
Fija stop de 6 pips y objetivo de 9 desde la entrada. A partir del siguiente registro, las compras comprueban y salen a Bid; las ventas, a Ask. La primera ruptura de un umbral sale a su cotización observada, incluso si lo rebasa; no se recorta a un precio más favorable.
Si no, usa la primera cotización al alcanzar el más temprano de entrada+20 minutos o 17:00 UTC. Prioridad: stop, objetivo y tiempo/sesión. Un hueco >60 segundos con posición abierta deja el resultado indeterminado: conserva la ocupación y excluye el rendimiento. Aquí no ocurre. Estas convenciones modelan salidas, no garantizan ejecución del bróker.
8. Lee la fórmula de costes antes de cambiar el ajuste adicional
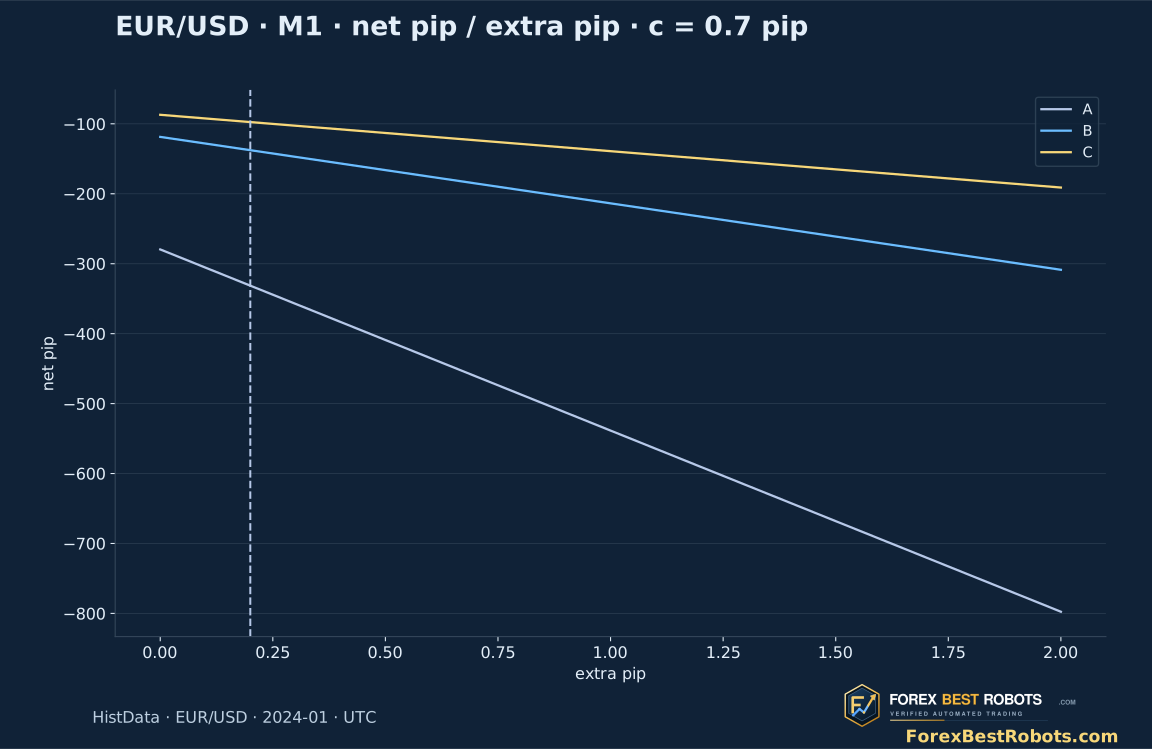
El resultado por cotizaciones es Bid de salida−Ask de entrada para compras, o Bid de entrada−Ask de salida para ventas, expresado en pips. Ya incluye el diferencial. Resta una comisión ilustrativa de 0.70 pip y una ajuste adicional inicial de 0.20 pip por operación completa con resultado determinado. No son comisión ni deslizamiento medidos.
Elegir 0 / 0.2 / 0.5 / 1.0 / 2.0 pips modifica solo la contabilidad. No altera confirmación, identificadores, elegibilidad, horas o precios de entrada/salida. El modelo no calcula rentabilidad monetaria, tamaño de posición, apalancamiento, financiación ni margen.
9. Compara medias, además de pérdidas totales menores
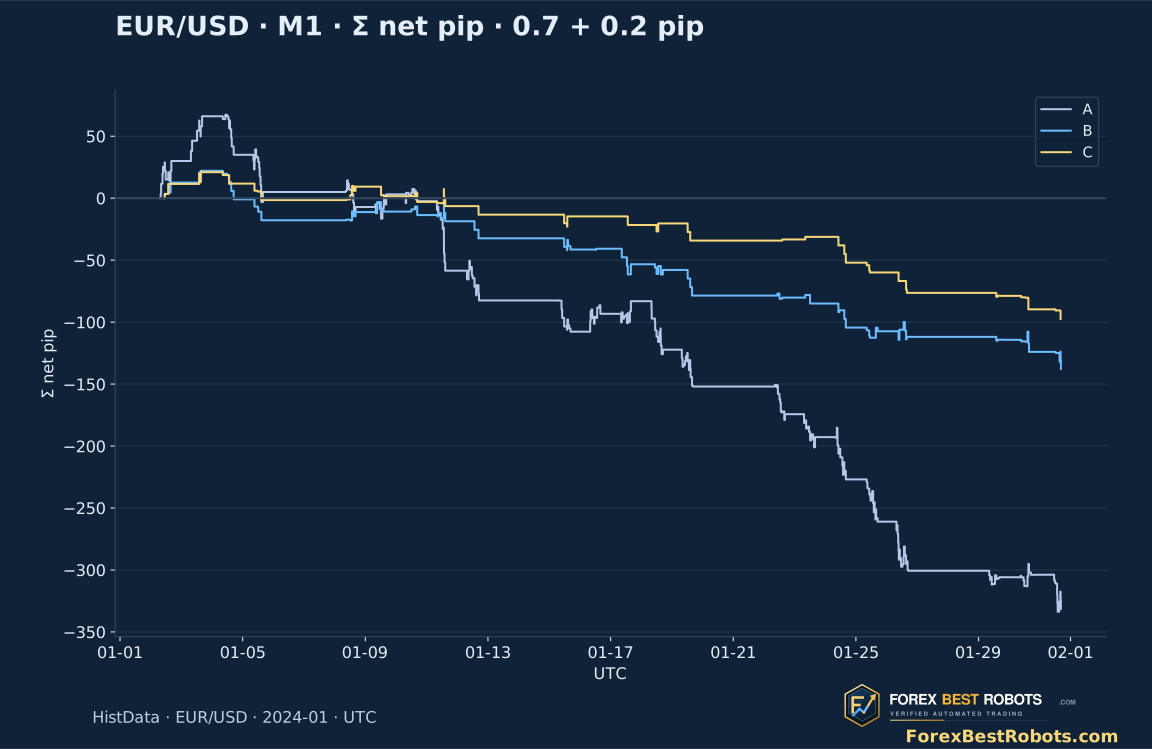
Con 0.70+0.20 por operación completa, A pierde 331.4 pips, B 137.7 y C 97.5. C obtiene −50.7 pips por cotizaciones; comisión 36.4 y ajuste adicional 10.4 dejan −97.5 netos. Sus 15 operaciones ganadoras, 36 perdedoras y una operación a cero producen 28.85% de aciertos, media −1.8750 pip y factor de beneficio 0.4341.
El VWAP empeora la media de −1.2795 en A a −1.4495 pips en B; la actividad la empeora a −1.8750 en C. El factor de beneficio cae de 0.5999 a 0.5214 y 0.4341. La pérdida total menor acompaña a menos operaciones, no a mejores pruebas de ventaja. La caída máxima de la curva acumulada de operaciones cerradas de C es 118.5 pips desde cero; no es una caída porcentual de cuenta ni el riesgo dentro de las posiciones.
| Variante | Operaciones resueltas | Resultado total por cotizaciones · incluye spread · pips | Resultado neto total · pips | Neto medio · pips por operación | Factor de beneficio neto | Máxima caída acumulada de operaciones cerradas · pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. Conserva ambos tramos cronológicos y el resultado negativo
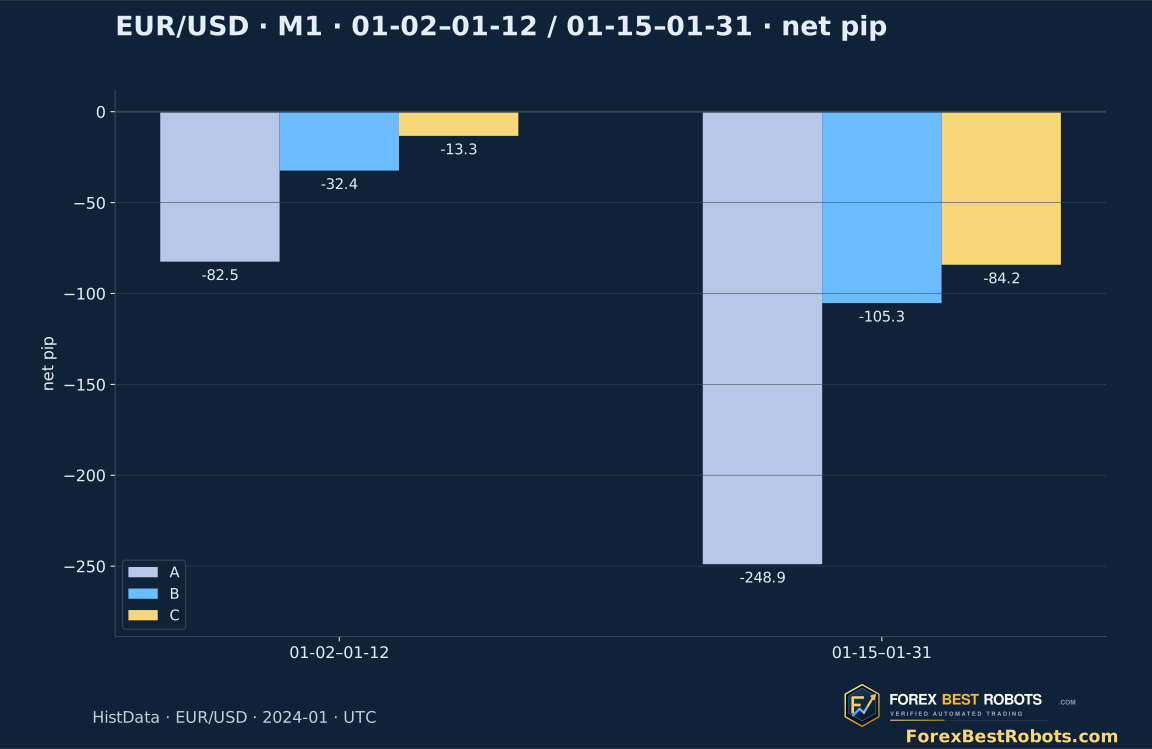
El tramo inicial 2024-01-02–2024-01-12 tiene nueve sesiones; el posterior 2024-01-15–2024-01-31, trece. C hace 25 operaciones iniciales: +9.2 pips por cotizaciones se convierten en −13.3 netos. Sus 27 posteriores dan −59.9 y −84.2 respectivamente. Ambos tramos netos pierden; A y B también pierden en ambos con los costes predeterminados.
La división del mes conocido describe inestabilidad; no es validación independiente. El pivote con dos velas a cada lado, el par inmediato, la separación 5–30 minutos y las salidas fijas se declararon antes de los resultados. Conserva las reglas al revisar otros meses y fuentes, sin ajustar este mes hasta presentarlo como un éxito.
11. Examina la primera compra y venta completas, incluida la pérdida
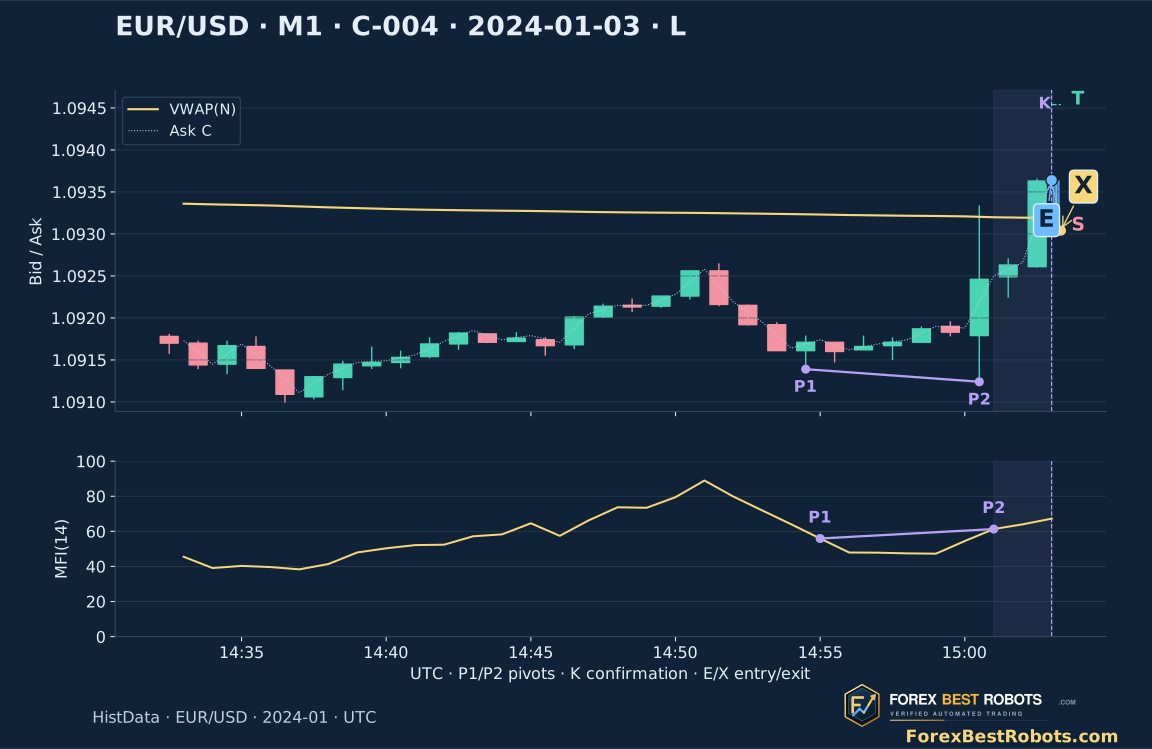
La primera compra C con resultado determinado es C-004, 2024-01-03. P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240, mientras MFI sube 55.9316→61.3164. Se confirma a 15:03 UTC, no a 15:00: Close 1.093630 > VWAP 1.0931945; N=406 / mediana 148 =2.7432×. Entrada 15:03:00.092 Ask 1.093640; salida por stop 15:03:19.241 Bid 1.093040. Cotizaciones −6.00, neto −6.90 pips.
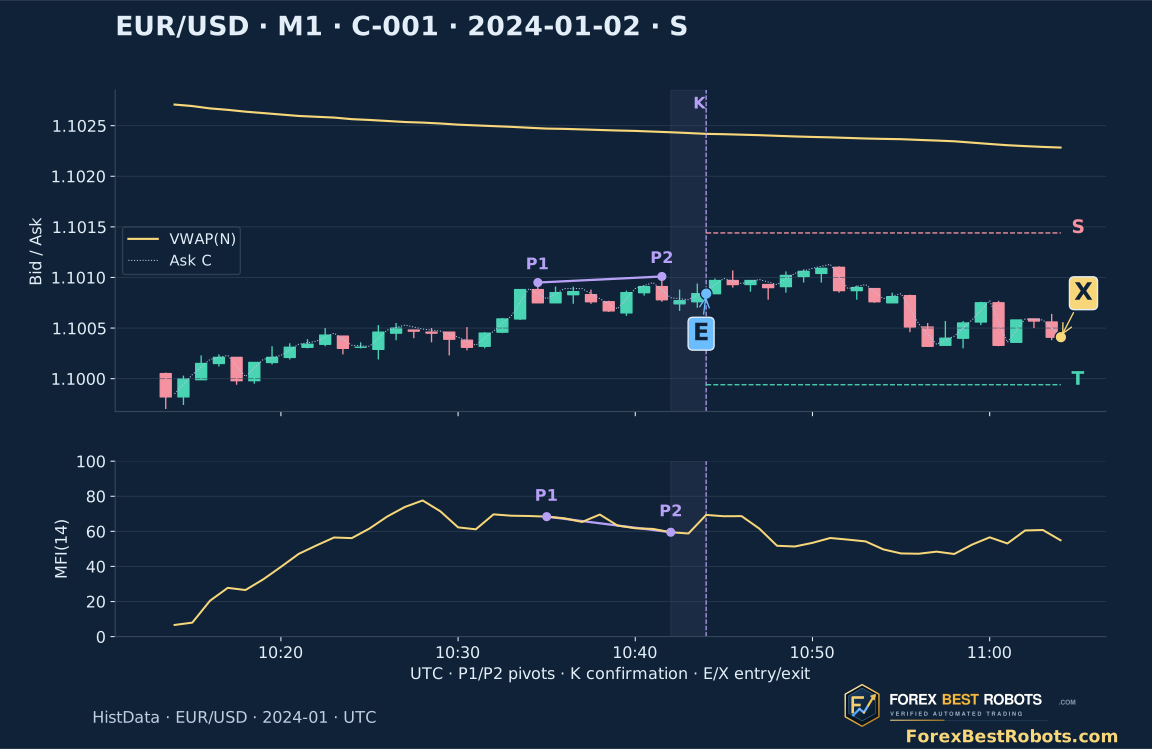
La primera venta C es C-001, 2024-01-02. P1 10:34 High 1.100950 → P2 10:41 High 1.101010, con MFI bajando 68.3867→59.4966. La señal se conoce a 10:44 UTC; N=118 / mediana 84 =1.4048× y Close 1.100840 < VWAP 1.1024190. Entrada 10:44:00.237 Bid 1.100840; salida temporal 11:04:01.164 Ask 1.100410. Cotizaciones +4.30, neto +3.40. La selección usa dirección y tiempo, no beneficio. La última vela azul termina en X, sin indicadores completos para el resto de ese minuto.
12. Examina pivotes confirmados, MFI y costes de cada operación
Elige variante, fechas y coste adicional por operación completa. Selecciona una operación o recorre la lista. Compara las dos velas de pivote, cuándo se conoció la señal y los precios del modelo. El coste modifica solo la contabilidad.
Comisión fija: 0.70 pip por operación completa. El ajuste elegido es adicional; el spread ya está en el resultado por cotizaciones. Solo se recalcula la contabilidad.
Ejemplos · seleccionan C y todas las fechas, conservando tu ajuste
Variante y fechas elegidas · operaciones resueltas
- Operaciones resueltas
- —
- Sin resolver · excluidas
- —
- Resultado total por cotizaciones · incluye spread · pips
- —
- Comisión ilustrativa total · pips
- —
- Ajuste adicional total · pips
- —
- Resultado neto total · pips
- —
- Neto medio · pips por operación
- —
- Operaciones netas positivas · %
- —
- Factor de beneficio neto
- —
- Máxima caída acumulada de operaciones cerradas · pips
- —
Operación elegida · cotizaciones exactas
Cálculo de costes de esta operaciónVelas Bid, cierre Ask punteado y VWAP dorado usan cotizaciones históricas. P1/P2 son los pivotes anterior/nuevo; abajo se muestran sus MFI completos. La franja morada cubre las dos velas derechas; K es la confirmación. E/X son cotizaciones exactas del modelo y S/T, stop/objetivo. La última vela azul acaba en X, sin indicadores completos.
En pantallas estrechas, desplázate dentro del gráfico o tabla para leer todo el ancho.
- Dirección
- —
- Motivo de salida
- —
- Vela de confirmación · inicio UTC → señal conocida
- —
- Cotización de entrada · UTC
- —
- Cotización de salida · UTC
- —
- Precio de entrada
- —
- Precio de salida
- —
- Umbral fijo de stop
- —
- Umbral fijo del objetivo
- —
- Límite por tiempo/sesión · UTC
- —
- Duración · minutos
- —
- Retraso de primera cotización · milisegundos
- —
- Spread de entrada · pips
- —
- Resultado por cotizaciones · spread incluido · pips
- —
- Comisión ilustrativa por operación completa · pips
- —
- Ajuste adicional elegido · pips
- —
- Neto tras ambas deducciones · pips
- —
- Inicios de velas de pivote · P1 → P2 · UTC
- —
- Precios Bid de pivotes · P1 → P2
- —
- MFI(14) completo en pivotes · P1 → P2
- —
- Separación entre pivotes · minutos
- —
- Señal conocida tras dos velas derechas · UTC
- —
- Cierre Bid de confirmación / VWAP anclado
- —
- N de confirmación / mediana de las 20 previas
- —
- Actividad de confirmación relativa · requiere ≥1
- —
- Comprobación de actividad al confirmar · C
- —
- Comprobación del lado del VWAP al confirmar · B/C
- —
Examinar todas las operaciones de la selección
| Operación | Vela de confirmación · inicio UTC → señal conocida | Dirección | Cotización de entrada · UTC | Cotización de salida · UTC | Motivo de salida | Resultado por cotizaciones · spread incluido · pips | Comisión ilustrativa por operación completa · pips | Ajuste adicional elegido · pips | Neto tras ambas deducciones · pips |
|---|
13. Trata la divergencia como una hipótesis comprobable
Un mínimo de precio menor con MFI mayor puede coexistir con pérdidas continuadas. La confirmación tardía puede llegar tras gran parte del rebote, como muestra la primera compra. Las ponderaciones por cotizaciones, el anclaje fijo a 07:00 y la separación elegida son convenciones de investigación, no estructura universal del mercado.
Un par, mes y archivo no establecen robustez. Observar un minuto no prueba captura completa de cotizaciones, y estas no reproducen profundidad, colas ni ejecución real del stop. Conserva las 406 operaciones simuladas y los pares fallidos. La conclusión limitada es que la regla declarada de divergencia/VWAP/actividad no demostró ventaja rentable tras los costes.
Preguntas frecuentes
¿Fue rentable esta estrategia de divergencia MFI confirmada?
No. C tiene 52 operaciones, −50.7 pips por cotizaciones y −97.5 netos tras 0.70+0.20 por operación completa. Todas las variantes y ambos tramos son negativos; los dos filtros empeoran media y factor de beneficio.
¿Cuándo se conoce realmente un pivote de cinco velas?
Al cerrar su segunda vela completa a la derecha del pivote. Si el pivote empieza a 15:00, se conoce a 15:03. Las marcas precio/MFI identifican la vela pasada, no permiten entrar a 15:00.
¿Puedo elegir cualquier pivote previo que dé una buena divergencia?
Este protocolo usa solo el confirmado inmediatamente anterior del mismo tipo, separado 5–30 minutos inclusive. Si falla separación, precio o MFI, no se salta a otro más antiguo favorable.
¿Este MFI mide dinero real o exige 20/80?
Usa HLC3 Bid ponderado por todos los registros de cotizaciones, no lotes ejecutados ni dinero de todo el mercado. TP igual es neutral y flujo total cero, no disponible. No hay umbral 20/80; C mide actividad en la confirmación, no en el pivote.
¿Por qué 55 eventos con ambos filtros producen solo 52 operaciones C?
Dos llegan con una posición abierta y uno falla la demora de la primera cotización. Esta debe tardar menos de cinco segundos y tener diferencial de como máximo un pip. Los eventos rechazados no se reintentan ni se guardan señales para entradas posteriores.
¿El selector de costes puede cambiar ejemplos o salidas por stop?
Solo cambia la contabilidad. C-004 es la primera compra C y pierde 6.90 pips con costes predeterminados; C-001 es la primera venta y gana 3.40. Las entradas y salidas quedan fijas. Un salto de precio puede rebasar el stop nominal.
Datos, horarios y reproducción
Las descargas conservan 406 operaciones, 344 candidatos, 1 032 decisiones de variantes, 6 613 pivotes confirmados con decisiones de pares, datos M1 observados, cobertura y protocolo fijo. Los precios son millonésimas enteras; un pip EUR/USD equivale a 100 unidades. El cálculo de costes usa Python estándar; el replay opcional necesita NumPy y el ZIP original identificado.
El paquete público identifica fuente y SHA-256 sin redistribuir el archivo bruto. El replay de cotizaciones reproduce siete CSV. Las últimas velas se reconstruyen solo hasta el registro de salida. Son simulaciones históricas, sin afirmar rendimiento de cuenta real.
- Todas las operaciones simuladas e índices de origen (CSV)
- Candidatos, decisiones y cobertura (ZIP)
- Datos, protocolo fijo y métodos de reconstrucción (ZIP)