

Uma divergência desenhada em um ponto de reversão passado pode parecer mais fácil de negociar do que realmente foi. Aqui, um pivô só é conhecido após duas velas completas à direita. Testamos a divergência MFI regular e acrescentamos o lado do VWAP e a atividade na confirmação. A regra completa C simula 52 operações e perde 97.5 pips após os custos informados. Nenhum filtro melhora a média ou o fator de lucro da amostra. Todas as decisões sobre pares de pivôs, sinais rejeitados e operações são preservadas.
1. Diferencie um pivô visível de um sinal disponível
A divergência regular altista exige um novo fundo de preço mais baixo e MFI(14) mais alto que no fundo anterior. A baixista exige topo mais alto e MFI mais baixo. O protocolo não usa divergência oculta, cruzamentos de 20/80 ou linha de tendência ajustada.
A testa a divergência confirmada. B também exige fechamento de confirmação do lado do VWAP correspondente à direção da operação. C acrescenta atividade das cotações na confirmação. Cada variante mantém uma posição independente; as listas de operações aceitas não precisam estar contidas umas nas outras.
2. Identifique a fonte conhecida e o relógio da pesquisa
HistData Generic ASCII EUR/USD de janeiro de 2024 contém 2 176 113 registros Bid/Ask. EST fixo é UTC−05:00: some cinco horas sem ajuste sazonal. Os 22 dias úteis UTC de 2024-01-02 a 2024-01-31 têm 600 intervalos M1 observados em cada sessão 07:00–17:00.
N conta todos os registros, inclusive cotações inalteradas. Volume é zero; não representa quantidade executada nem fluxo monetário do mercado inteiro. O arquivo já apareceu nos guias, V222 e V223. É um experimento retrospectivo com uma fonte já conhecida, não uma validação fora da amostra preservada intacta.
3. Aguarde duas velas completas à direita do pivô estrito
Um fundo precisa ter Low estritamente inferior aos Lows das duas velas à esquerda e das duas à direita; um topo, High estritamente superior aos quatro Highs vizinhos. Empates não passam. As cinco M1 observadas precisam ser consecutivas. Os horários P1/P2 identificam o início das velas, não o tick exato do extremo.
Se a vela do pivô começa às 15:00, as velas à direita terminam às 15:02 e 15:03. O sinal é conhecido às 15:03, três minutos depois do início do pivô. Compare apenas com o pivô confirmado imediatamente anterior do mesmo tipo, distante 5–30 minutos, inclusive. Distância inválida ou MFI indisponível também atualizam a cadeia; não pule para um pivô antigo mais favorável.
4. Calcule o MFI dos pivôs e filtre na confirmação
Use TP=(High+Low+Close)/3 e TP×N. TP superior ao anterior completo contribui para fluxo positivo; inferior, negativo; igual é neutro. Some 14 classificações até cada pivô, exigindo 15 velas consecutivas. MFI=100×positive/(positive+negative); ambas as somas zero deixam a leitura indisponível. Compare razões sem arredondar e exija desigualdades estritas de preço e MFI.
B compara o fechamento Bid da confirmação com sum(TP×N)/sum(N), ancorado às 07:00 UTC e incluindo essa vela completa. Compra exige Close > VWAP; venda Close < VWAP. Igualdade não passa e não há teste de inclinação. C exige N de confirmação ≥ mediana das 20 velas completas anteriores, sem a atual: 2N ≥median2, sendo median2 o dobro dessa mediana. Igualdade passa. A atividade do pivô não substitui a da confirmação.
5. Separe divergências elegíveis de posições executadas
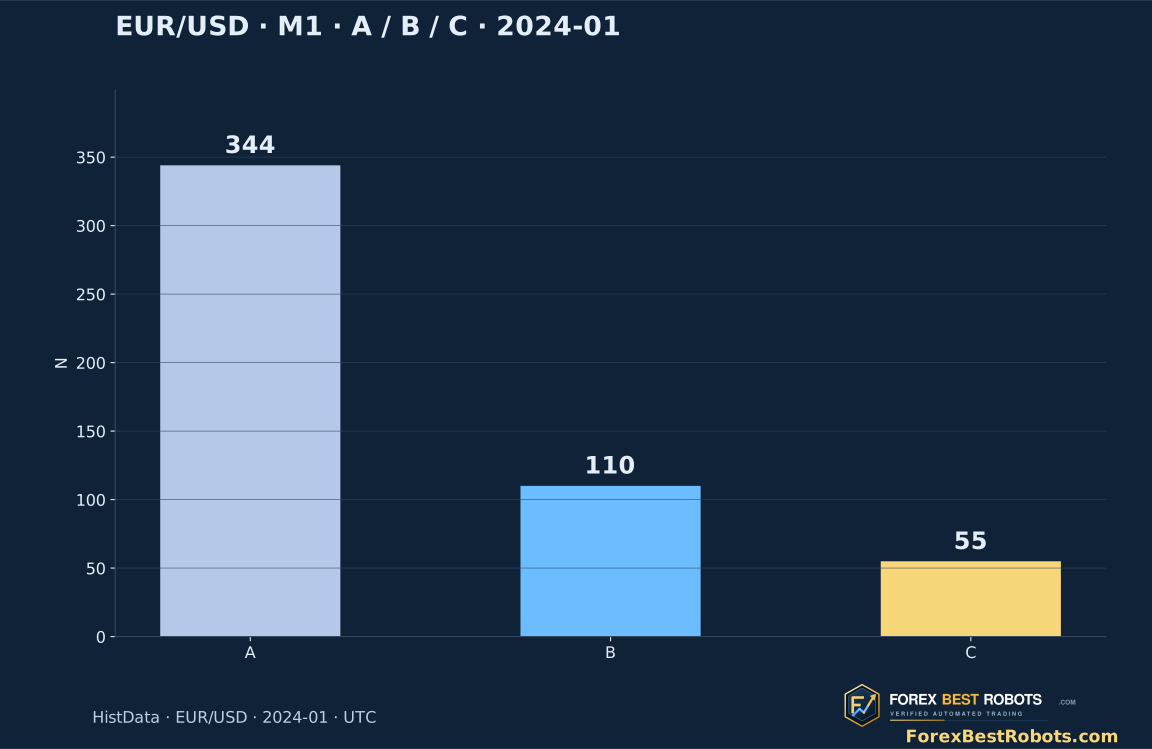
O arquivo inteiro contém 6 613 pivôs confirmados com decisões sobre pares. No universo comum, 344 divergências regulares são elegíveis; 110 também passam o lado do VWAP e 55 os dois filtros antes das verificações de posição e cotação. A/B/C executam 259/95/52 operações; o registro preserva todas as 1 032 decisões das variantes.
C rejeita 234 candidatos por VWAP, 55 por atividade, dois com posição ocupada e um por atraso da primeira cotação; 52 entram. Os estados são exclusivos nessa ordem. Exigem-se confirmação e 20 M1 anteriores consecutivas, cobertura contínua desde a âncora e os dois MFI dos pivôs. As velas de sinal começam 07:19–16:58; as entradas vão de 07:20 inclusive até antes de 17:00 UTC.
6. Entre após confirmar, pela primeira cotação elegível
Use a primeira cotação do arquivo no fim da vela de confirmação ou depois. Atraso estritamente <5 000 milissegundos, horário anterior a 17:00 UTC e Ask−Bid ≤1.0 pip. Uma primeira cotação inadequada rejeita o evento definitivamente; não espere outra melhor. Compra entra no Ask, venda no Bid.
Não entre em P2 nem com apenas uma vela completa à direita. Cada variante permite uma posição, sem fila de sinais nem nova entrada no registro de saída. Empates de horário preservam a ordem original; candidatos simultâneos de fundo/topo processam o fundo primeiro. Cotações históricas não comprovam tamanho executável, latência nem execução real da corretora.
7. Explicite as saídas fixas e os lados da cotação
Defina stop de 6 pips e alvo de 9 desde a entrada. A partir do próximo registro, compras verificam e saem no Bid; vendas no Ask. O primeiro rompimento de um limite sai na cotação observada, mesmo além do nível; o preço não é limitado a um valor mais favorável.
Caso contrário, use a primeira cotação no mais cedo entre entrada+20 minutos e 17:00 UTC, ou depois desse horário. Prioridade: stop, alvo e tempo/sessão. Uma lacuna >60 segundos com posição aberta torna o resultado indeterminado: mantenha a ocupação e exclua o desempenho. Isso não ocorre aqui. São convenções de simulação, não garantias de execução da corretora.
8. Leia a fórmula antes de alterar a provisão de custos
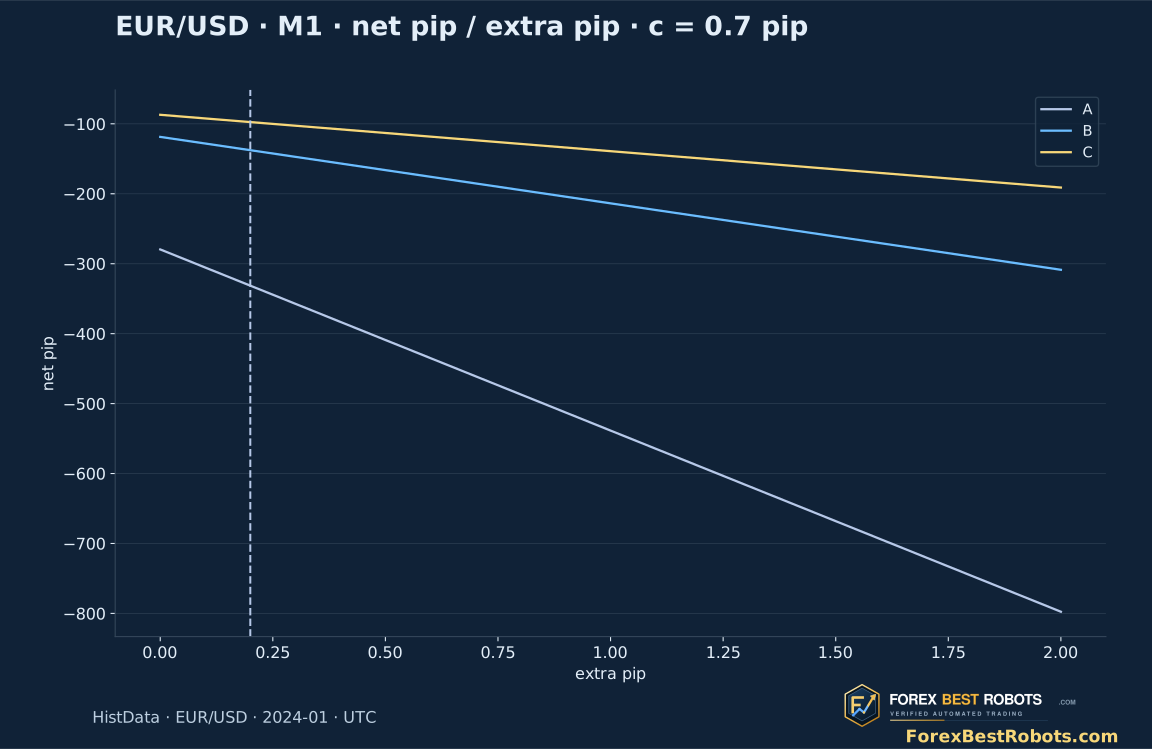
O resultado pelas cotações é Bid de saída−Ask de entrada na compra ou Bid de entrada−Ask de saída na venda, em pips. O spread já está incluído. Deduzem-se comissão ilustrativa de 0.70 pip e provisão adicional inicial de 0.20 pip uma vez por operação completa com resultado determinável. Não são comissão nem slippage medidos.
Escolher 0 / 0.2 / 0.5 / 1.0 / 2.0 pips altera apenas a contabilidade. Confirmação, IDs, elegibilidade, horários e preços de entrada/saída ficam fixos. Retorno em dinheiro, tamanho, alavancagem, financiamento e margem não são modelados.
9. Compare médias além de perdas totais menores
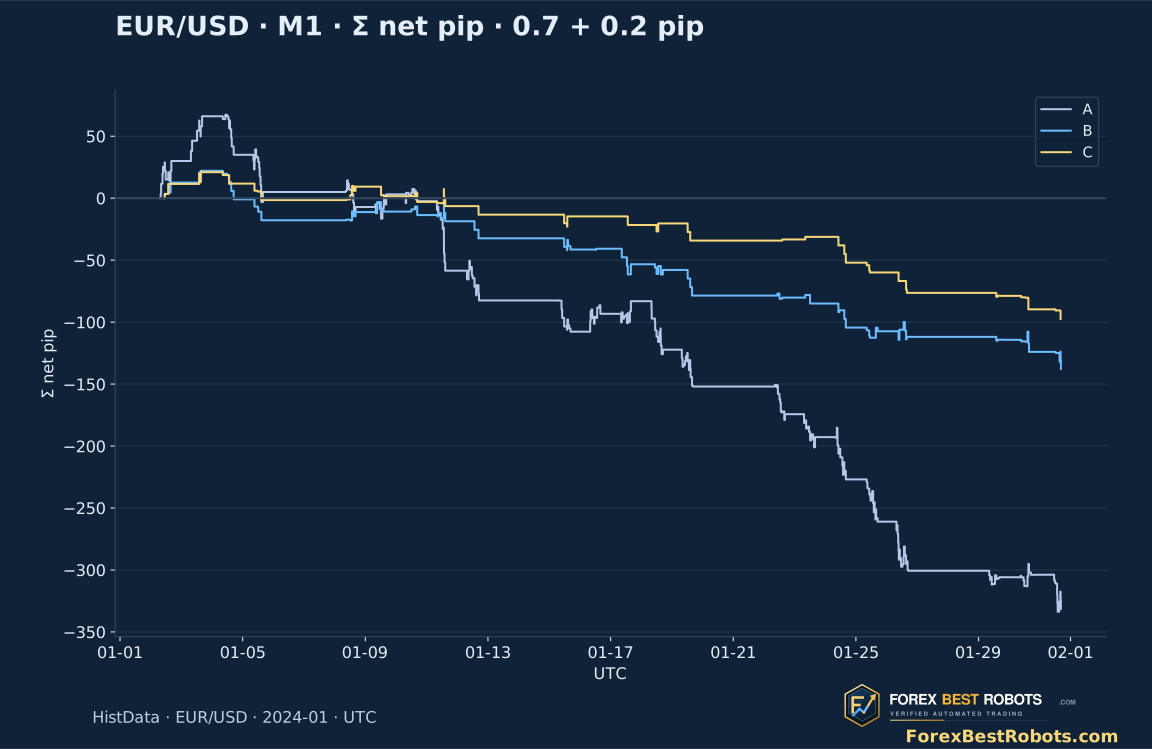
Após 0.70+0.20 por operação completa, A perde 331.4 pips, B 137.7 e C 97.5. C tem −50.7 pips pelas cotações; comissão 36.4 e adicional 10.4 deixam −97.5 líquidos. Seus 15 ganhos, 36 perdas e um empate produzem 28.85% de operações vencedoras, média −1.8750 pip e fator de lucro 0.4341.
O VWAP piora a média de −1.2795 em A para −1.4495 pips em B; a atividade piora ainda para −1.8750 em C. O fator de lucro cai de 0.5999 para 0.5214 e 0.4341. Menor perda total acompanha menos operações, não evidência melhor de vantagem. O recuo acumulado realizado máximo de C é 118.5 pips desde zero, não drawdown percentual da conta nem risco dentro da posição.
| Variante | Operações resolvidas | Resultado total por cotações · spread incluído · pips | Resultado líquido total · pips | Resultado líquido médio · pips por operação | Fator de lucro líquido | Queda cumulativa realizada máxima · pips |
|---|---|---|---|---|---|---|
| A | 259 | -98.30 | -331.40 | -1.2795 | 0.5999 | 401.00 |
| B | 95 | -52.20 | -137.70 | -1.4495 | 0.5214 | 159.80 |
| C | 52 | -50.70 | -97.50 | -1.8750 | 0.4341 | 118.50 |
10. Preserve os dois períodos e o resultado negativo
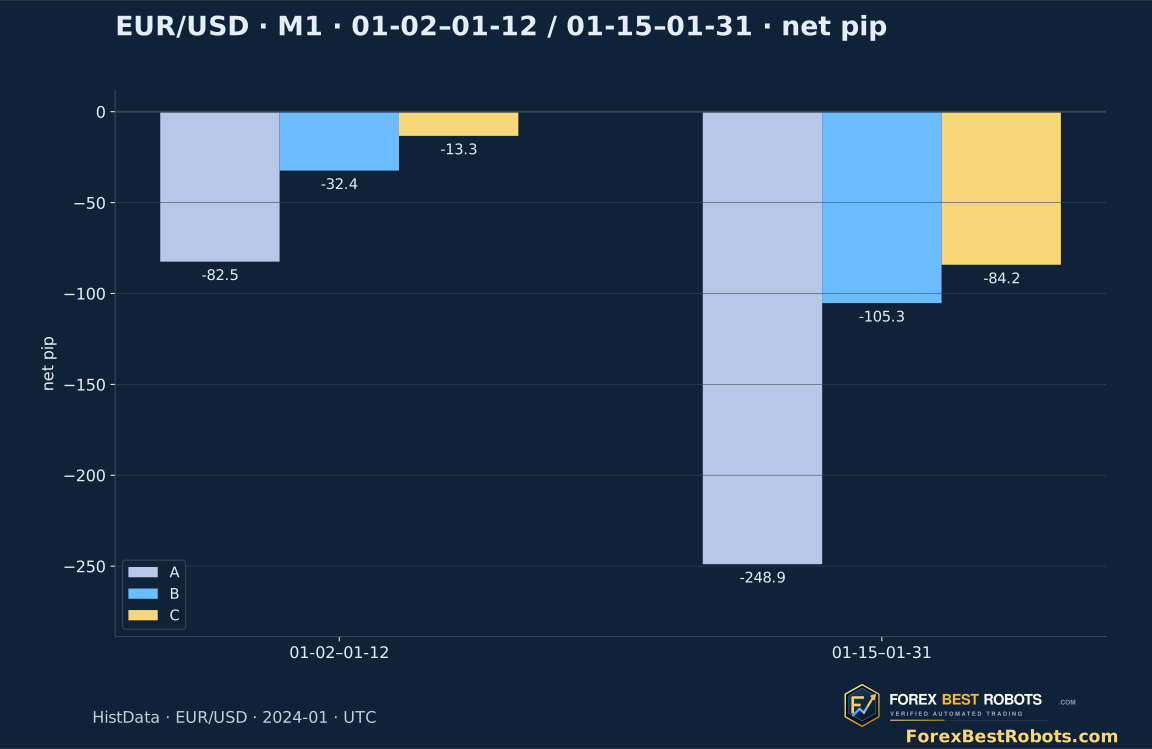
O período inicial 2024-01-02–2024-01-12 tem nove sessões; o posterior 2024-01-15–2024-01-31, treze. C faz 25 operações iniciais: +9.2 pips pelas cotações viram −13.3 líquidos. As 27 posteriores dão −59.9 e −84.2 respectivamente. Ambos os períodos líquidos perdem; A/B também perdem em cada um após os custos padrão.
A divisão de um mês conhecido descreve instabilidade; não é validação independente. Duas velas por lado, par imediato, distância 5–30 minutos e saídas fixas foram declarados antes dos resultados. Preserve as regras ao avaliar outros meses e fontes, sem ajustar este mês até transformá-lo em sucesso.
11. Examine primeira compra e venda completas, incluindo a perda
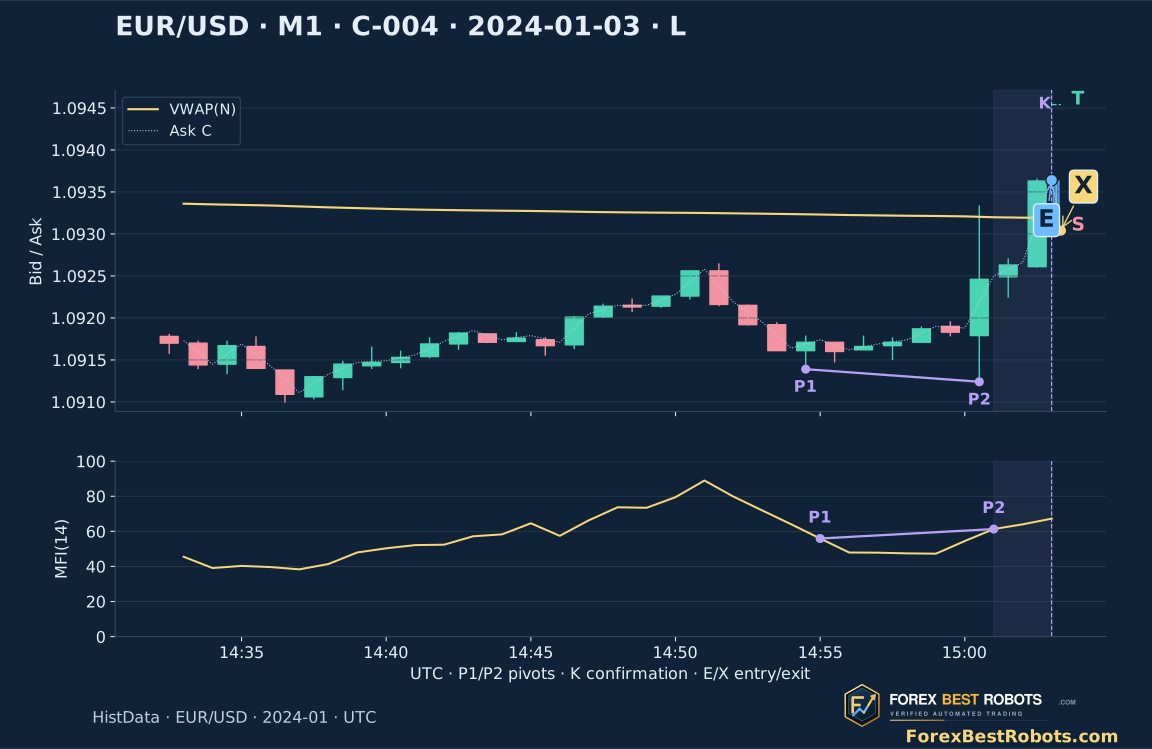
A primeira compra C com resultado determinável é C-004, 2024-01-03. P1 14:54 Low 1.091390 → P2 15:00 Low 1.091240, enquanto MFI sobe 55.9316→61.3164. Confirmação às 15:03 UTC, não 15:00: Close 1.093630 > VWAP 1.0931945; N=406 / mediana 148 =2.7432×. Entrada 15:03:00.092 Ask 1.093640; saída por stop 15:03:19.241 Bid 1.093040. Cotações −6.00, líquido −6.90 pips.
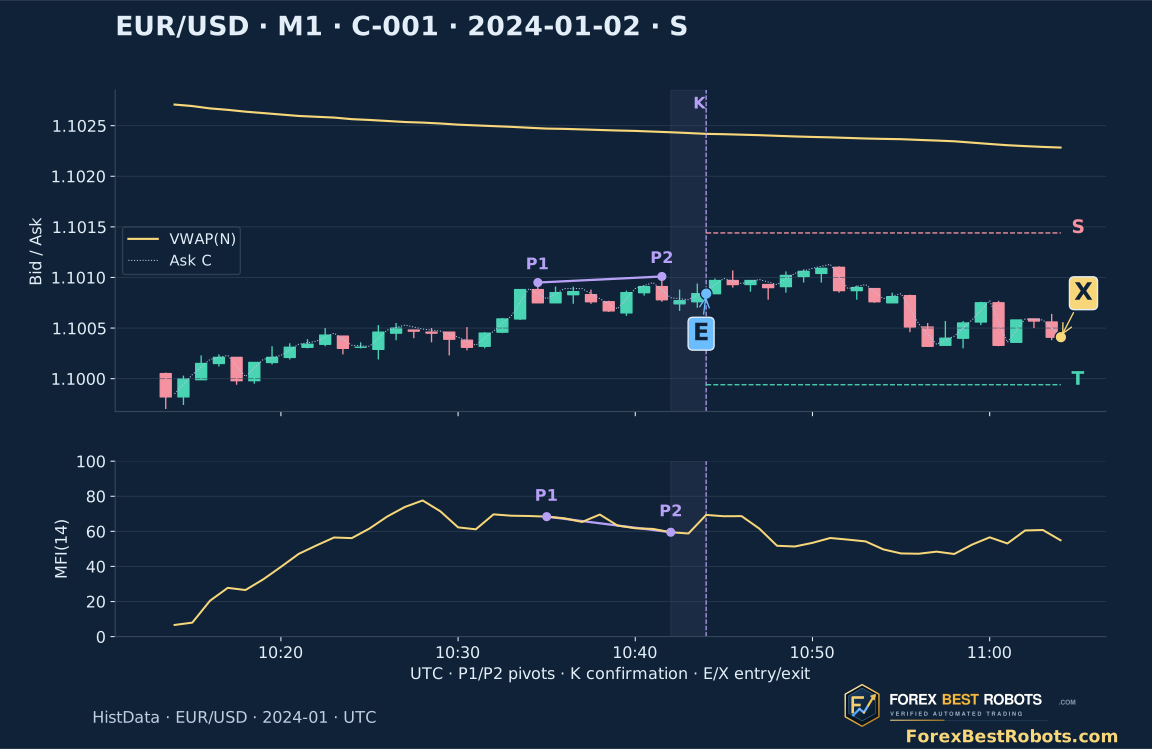
Primeira venda C: C-001, 2024-01-02. P1 10:34 High 1.100950 → P2 10:41 High 1.101010, MFI cai 68.3867→59.4966. Sinal conhecido às 10:44 UTC; N=118 / mediana 84 =1.4048× e Close 1.100840 < VWAP 1.1024190. Entrada 10:44:00.237 Bid 1.100840; saída por tempo 11:04:01.164 Ask 1.100410. Cotações +4.30, líquido +3.40. Seleção por direção e horário, não lucro. A última vela azul termina em X, sem indicadores completos do restante daquele minuto.
12. Examine pivôs confirmados, MFI e custos de cada operação
Escolha variante, datas e custo adicional por operação completa. Selecione uma operação ou percorra a lista. Compare as duas velas de pivô, quando o sinal ficou conhecido e os preços do modelo. O custo altera só a contabilidade.
Comissão fixa: 0.70 pip por ida e volta. A seleção é adicional; spread já consta no resultado por cotações. Apenas a contabilidade é recalculada.
Exemplos · mudam para C e todas as datas, mantendo sua dedução
Variante e datas escolhidas · operações resolvidas
- Operações resolvidas
- —
- Não resolvidas · excluídas
- —
- Resultado total por cotações · spread incluído · pips
- —
- Comissão ilustrativa total · pips
- —
- Dedução adicional total · pips
- —
- Resultado líquido total · pips
- —
- Resultado líquido médio · pips por operação
- —
- Operações líquidas positivas · %
- —
- Fator de lucro líquido
- —
- Queda cumulativa realizada máxima · pips
- —
Operação selecionada · sequência exata de cotações
Cálculo dos custos desta operaçãoVelas Bid, fechamento Ask pontilhado e VWAP dourado usam cotações históricas. P1/P2 são pivôs anterior/novo; abaixo estão seus MFI completos. A faixa roxa cobre duas velas à direita; K é a confirmação. E/X são cotações exatas do modelo, S/T stop/alvo. A última vela azul termina em X, sem indicadores completos.
Em telas estreitas, role dentro do gráfico ou tabela para ler toda a largura.
- Direção
- —
- Motivo da saída
- —
- Vela de confirmação · início UTC → sinal conhecido
- —
- Cotação de entrada · UTC
- —
- Cotação de saída · UTC
- —
- Preço de entrada
- —
- Preço de saída
- —
- Limite stop fixo
- —
- Limite alvo fixo
- —
- Prazo tempo/sessão · UTC
- —
- Duração · minutos
- —
- Atraso da primeira cotação · milissegundos
- —
- Spread na entrada · pips
- —
- Resultado por cotações · spread incluído · pips
- —
- Comissão ilustrativa por ida e volta · pips
- —
- Dedução adicional completa escolhida · pips
- —
- Líquido após ambas as deduções · pips
- —
- Inícios das velas de pivô · P1 → P2 · UTC
- —
- Preços Bid dos pivôs · P1 → P2
- —
- MFI(14) completo nos pivôs · P1 → P2
- —
- Distância entre pivôs · minutos
- —
- Sinal conhecido após duas velas à direita · UTC
- —
- Fechamento Bid da confirmação / VWAP ancorado
- —
- N de confirmação / mediana das 20 anteriores
- —
- Atividade relativa na confirmação · exige ≥1
- —
- Verificação de atividade na confirmação · C
- —
- Verificação do lado VWAP na confirmação · B/C
- —
Inspecionar todas as operações selecionadas
| Operação | Vela de confirmação · início UTC → sinal conhecido | Direção | Cotação de entrada · UTC | Cotação de saída · UTC | Motivo da saída | Resultado por cotações · spread incluído · pips | Comissão ilustrativa por ida e volta · pips | Dedução adicional completa escolhida · pips | Líquido após ambas as deduções · pips |
|---|
13. Trate a divergência como hipótese verificável
Um fundo de preço mais baixo com MFI mais alto pode coexistir com novas perdas. A confirmação tardia pode chegar depois de boa parte da recuperação, como na primeira compra. Pesos por contagem de cotações, âncora fixa 07:00 e distância escolhida são convenções de pesquisa, não estrutura universal do mercado.
Um par, mês e arquivo não demonstram robustez. Um minuto observado não prova captura completa; cotações não reproduzem profundidade, filas ou execução real do stop. Preserve todas as 406 operações simuladas e decisões de pares rejeitados. A conclusão limitada é que a regra declarada de divergência/VWAP/atividade não demonstrou vantagem lucrativa após os custos.
Perguntas frequentes
Esta estratégia com divergência MFI confirmada foi lucrativa?
Não. C tem 52 operações, −50.7 pips pelas cotações e −97.5 líquidos após 0.70+0.20 por operação completa. Todas as variantes e os dois períodos são negativos; os dois filtros pioram média e fator de lucro.
Quando um pivô de cinco velas fica realmente conhecido?
Só no fim da segunda vela completa à direita. Um pivô começando 15:00 fica conhecido 15:03. As marcas de preço/MFI identificam a vela passada e não permitem entrar às 15:00.
Posso escolher qualquer pivô anterior para formar boa divergência?
O protocolo usa só o confirmado imediatamente anterior do mesmo tipo, distante 5–30 minutos, inclusive. Se distância, preço ou MFI falharem, não se pula para outro mais antigo favorável.
Este MFI mede fluxo real de dinheiro ou exige 20/80?
Ele pondera HLC3 Bid por todos os registros de cotação, não lotes executados ou dinheiro do mercado inteiro. TP igual é neutro; fluxo total zero é indisponível. Não há limite 20/80. C mede a atividade na confirmação, não no pivô.
Por que 55 eventos com ambos os filtros geram só 52 operações C?
Dois chegam com posição aberta e um falha no atraso da primeira cotação. Ela deve chegar em menos de cinco segundos com spread de no máximo um pip. Não há nova tentativa nem fila de sinais.
O seletor de custos altera os exemplos ou as saídas por stop?
Altera só a contabilidade. C-004 é a primeira compra C e perde 6.90 pips nos custos padrão; a primeira venda C-001 ganha 3.40. Entradas e saídas ficam fixas. Um salto de preço pode ultrapassar o stop nominal.
Dados, horários e reprodução
Os downloads preservam 406 operações, 344 candidatos, 1 032 decisões de variantes, 6 613 pivôs confirmados com decisões de pares, entradas M1 observadas, cobertura e protocolo fixo. Preços são milionésimos inteiros; um pip EUR/USD equivale a 100 unidades. O script de custos usa Python padrão; o replay bruto opcional exige NumPy e o ZIP original identificado.
O kit público identifica fonte e SHA-256 sem redistribuir o arquivo bruto. O replay de cotações reproduz sete CSV. As últimas velas são reconstruídas só até o registro de saída. São simulações históricas, sem alegar desempenho de conta real.
- Todas as operações simuladas e índices da fonte (CSV)
- Candidatos, decisões e cobertura (ZIP)
- Entradas, protocolo fixo e métodos de reconstrução (ZIP)