

Um toque na banda descreve uma posição relativa. Uma banda estreita descreve dispersão em uma janela escolhida. Nenhuma observação fornece uma ordem sozinha. Este guia reconstrói as bandas com fechamentos declarados, separa posição e largura e explica como a janela móvel altera a leitura.
1. Nomeie as três bandas e a pergunta que respondem
Chame a banda central de M, a superior de U e a inferior de L. As bandas tradicionais posicionam as curvas externas a um número escolhido de desvios padrão da média simples. Alto e baixo são relativos a esse cálculo, não avaliações absolutas de caro e barato.
O cálculo usa preços históricos e inclui a observação atual. Um toque acima não é SELL automático, nem abaixo um BUY automático. Os exemplos originais explicam construção e leitura; não apresentam desempenho de operações.
2. Fixe as entradas de 20/2 antes de comparar
A referência é 20 / 2: vinte observações para média e dispersão, com dois desvios de cada lado. O preço aplicado é Close. Em H1, vinte períodos são vinte barras, não dias corridos. Use exibição sem deslocamento e registre símbolo e fonte reais.
O multiplicador não é porcentagem nem probabilidade. Dois desvios não estabelecem 95% de chance de um preço futuro permanecer dentro. Observações móveis e sobrepostas não oferecem essa garantia de distribuição. Padrões são especificações iniciais, não evidência de rentabilidade.
3. Calcule a dispersão populacional da mesma janela
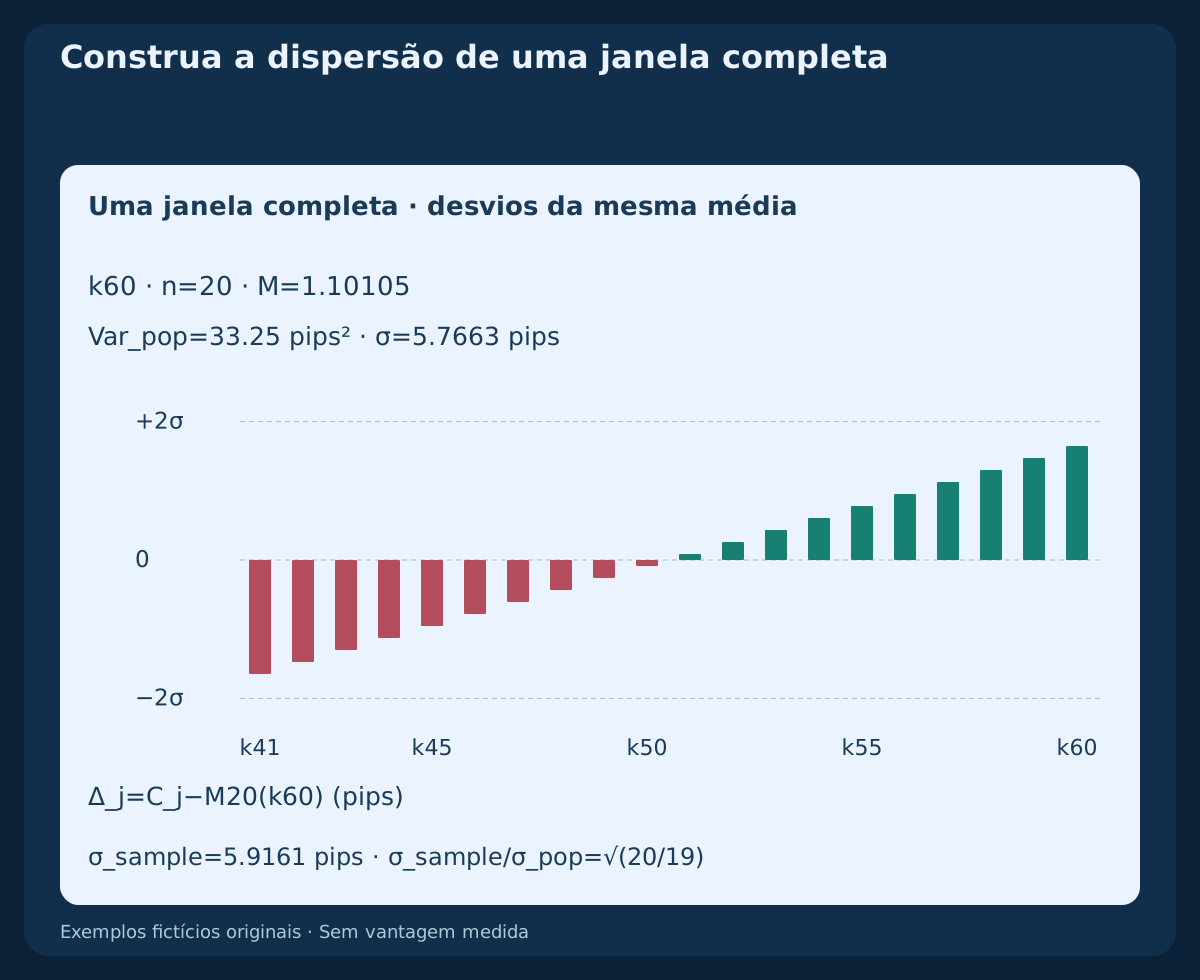
Para os n fechamentos terminando em k, use M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n e σ(k)=√Var_pop(k). Cada desvio nessa janela usa a mesma média atual da janela. Com índice começando em zero, a referência de vinte barras existe primeiro em k19; as linhas anteriores ficam indisponíveis.
Dividir por n−1 produz variância amostral e outras bandas. Para os mesmos vinte fechamentos, σ_sample=σ_pop×√(20/19). O arquivo guarda esse comparativo separado, mas as bandas usam dispersão populacional. Uma janela completa constante tem σ=0 válido, diferente de histórico insuficiente.
4. Leia %B como posição, inclusive fora das bandas
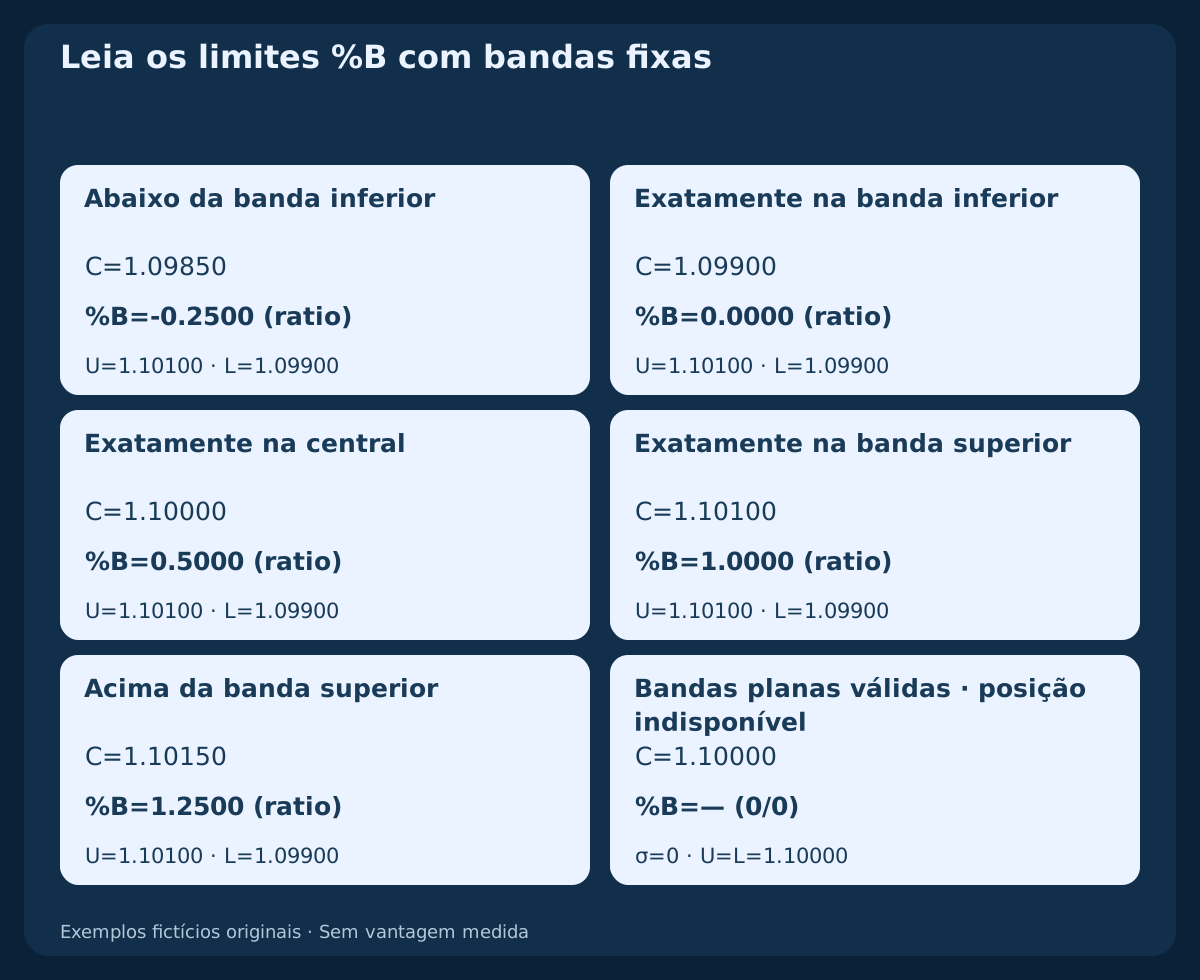
Defina %B(k)=(C(k)−L(k))/(U(k)−L(k)). Com bandas simétricas de largura positiva, 0, 0.5 e 1 localizam banda inferior, central e superior. %B<0 e %B>1 são permitidos: o preço está fora, sem erro no cálculo. O CSV de geometrias independentes explicita esses limites.
Publicamos a escala de razão; algumas telas multiplicam por cem. Declare a escala, em vez de deduzi-la do símbolo de porcentagem. Quando U=L, a expressão da nossa janela plana vira 0/0 e continua indisponível. Não inserimos um valor neutro. Outras implementações precisam documentar a própria convenção.
5. Separe largura física, normalizada e porcentagem
Considere W=U−L, BW_ratio=W/M e BW_pct=100×BW_ratio. Esta referência exige M>0 para normalizar. No final do trecho alternado, BW_ratio≈0.00036298 representa a mesma largura que BW_pct≈0.036298%. Um fator cem na apresentação não significa volatilidade diferente.
Com central positiva e bandas planas, BW_pct=0 é válido mesmo sem %B. Média zero ou negativa está fora desta convenção para preços Forex positivos. Além disso, %BandWidth pode nomear outra normalização dentro da faixa histórica de larguras, não apenas multiplicação por cem. Confira a fórmula.
6. Separe posição igual de distância igual em pips
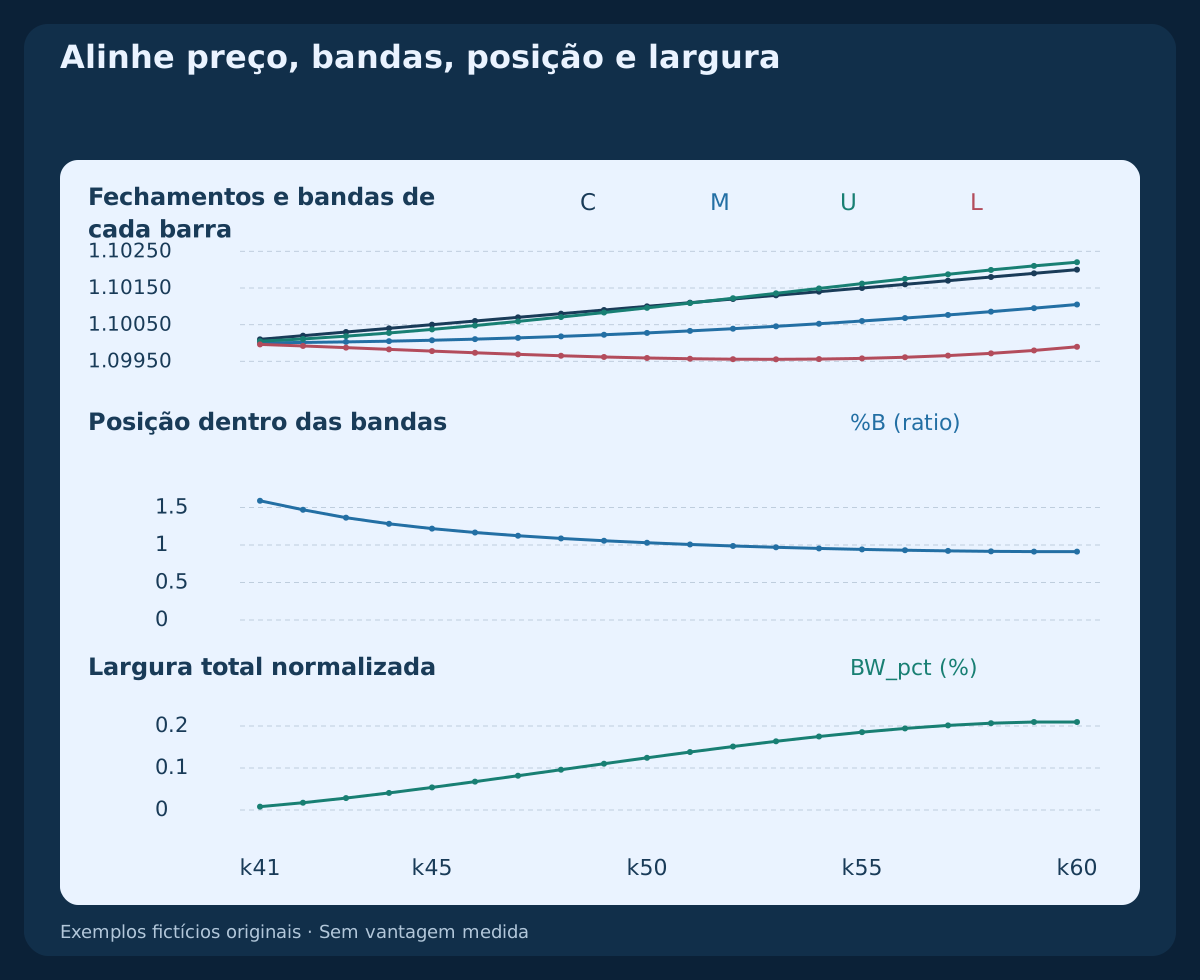
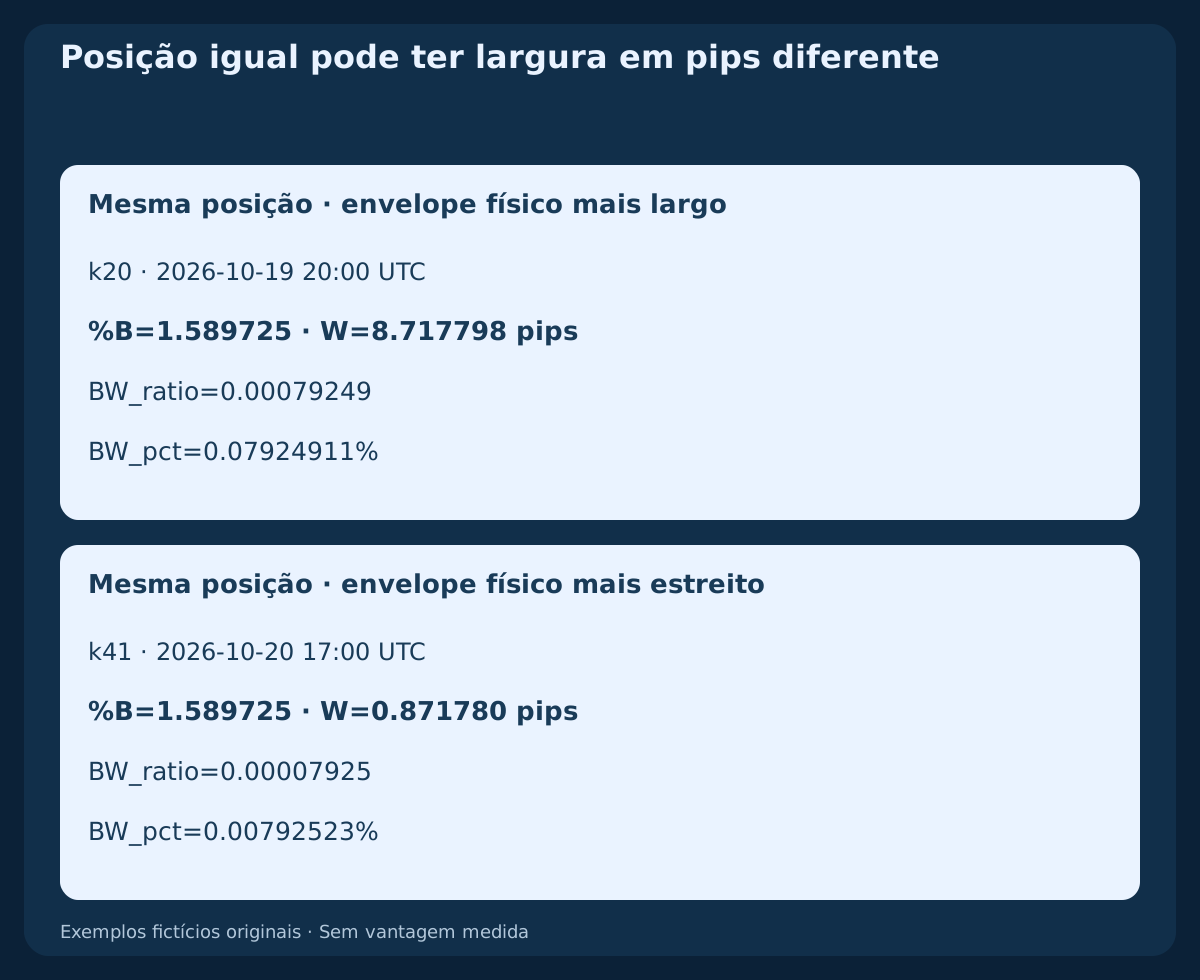
O primeiro valor isolado em k20 e a primeira alta após o reinício em k41 têm %B≈1.589725. As larguras externas completas são W≈8.717798 pips e W≈0.871780 pips. Para EURUSD declaramos 1 pip=0.0001. A posição coincide, mas a largura física difere dez vezes.
%B igual não implica mesmo stop, peso do spread, risco ou lote. BandWidth divide largura pela central; não é ATR, volatilidade de retornos ou limiar universal entre pares e sessões. Preserve unidades de preço, pip e razão ao relacionar indicador e custos.
7. Distinga estado de novo cruzamento no fechamento
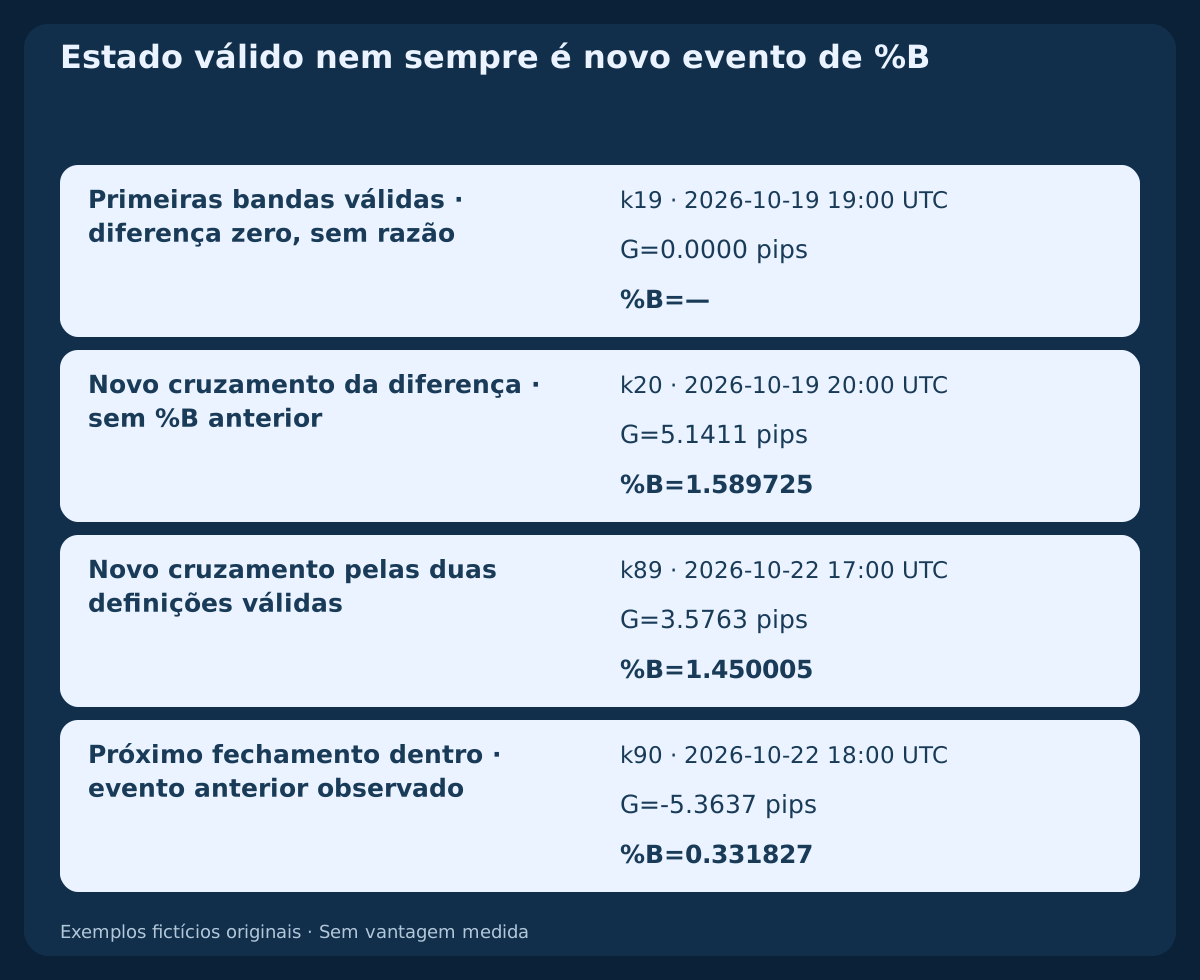
Para um fechamento acima, defina G(k)=C(k)−U(k). Um novo cruzamento estrito é G(k−1)≤0 AND G(k)>0. Cada observação usa sua própria banda contemporânea. Igualdade atual não é fechamento estritamente externo; permanecer acima é estado. Comparar com uma banda anterior congelada é outra regra que precisa ser nomeada.
Com ambas as larguras positivas, o evento de posição correspondente é %B(k−1)≤1 AND %B(k)>1. Em k19, G é zero válido, mas %B indisponível. Assim k20 é cruzamento válido da diferença sem %B anterior para a variante normalizada. As duas definições se cumprem em k89; k90 está estritamente dentro. Nenhum evento autoriza sozinho ordem ou nova tentativa.
8. Explique a saída de dados antes de interpretar contração
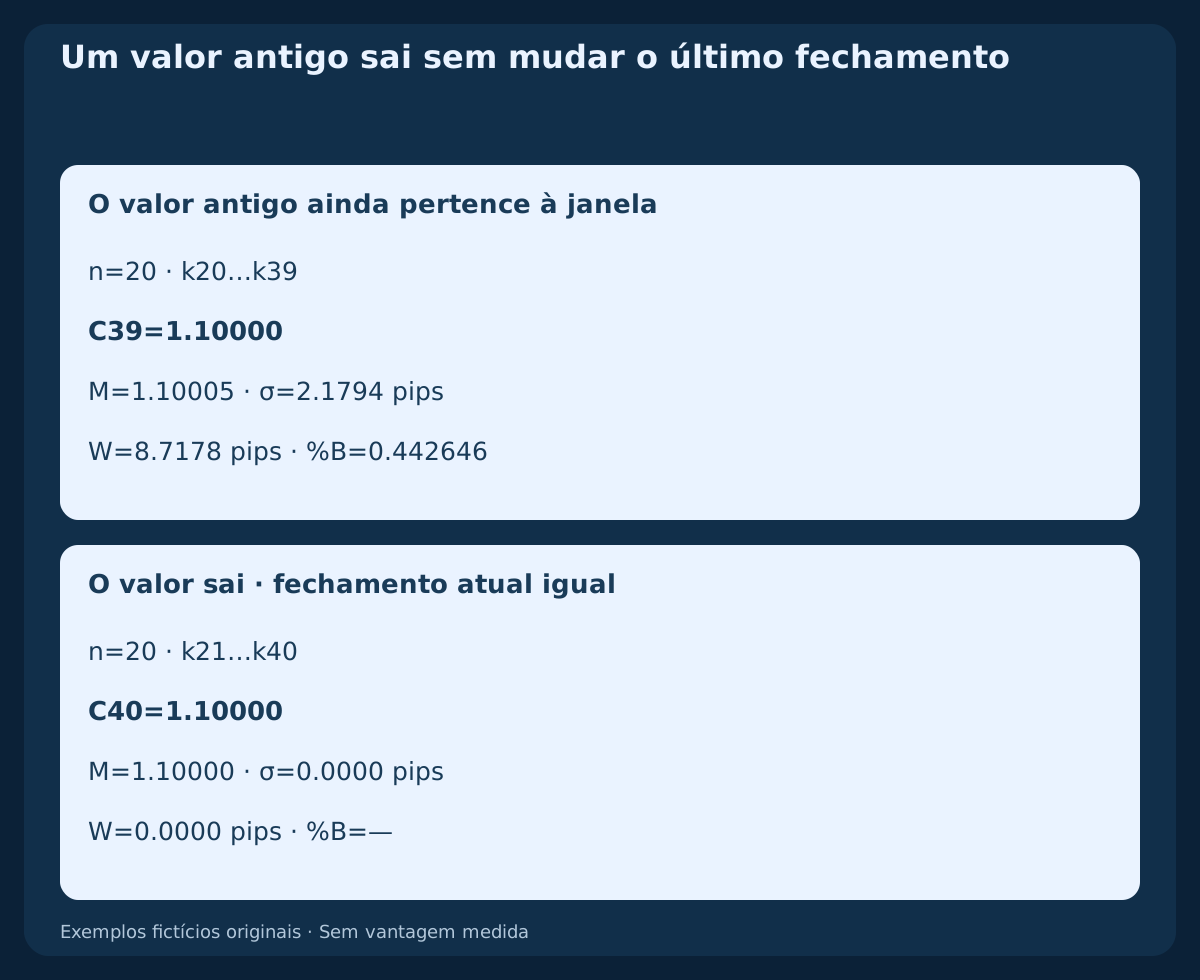
Compare k39 e k40: C39=C40=1.10000. O valor isolado de k20 pertence a k20…k39 e depois sai de k21…k40. A segunda janela é totalmente plana. As bandas colapsam embora o último fechamento não se mova.
Essa mudança da janela finita não prova oportunidade futura, reversão ou quando a atividade retornará. O desvio dos níveis de preço também pode crescer durante uma deriva ordenada. Ele mede dispersão dos fechamentos em torno da média, não amplitude intrabar nem aceleração comprovada do preço.
9. Leia lateralidade e tendência sem operar contra automaticamente
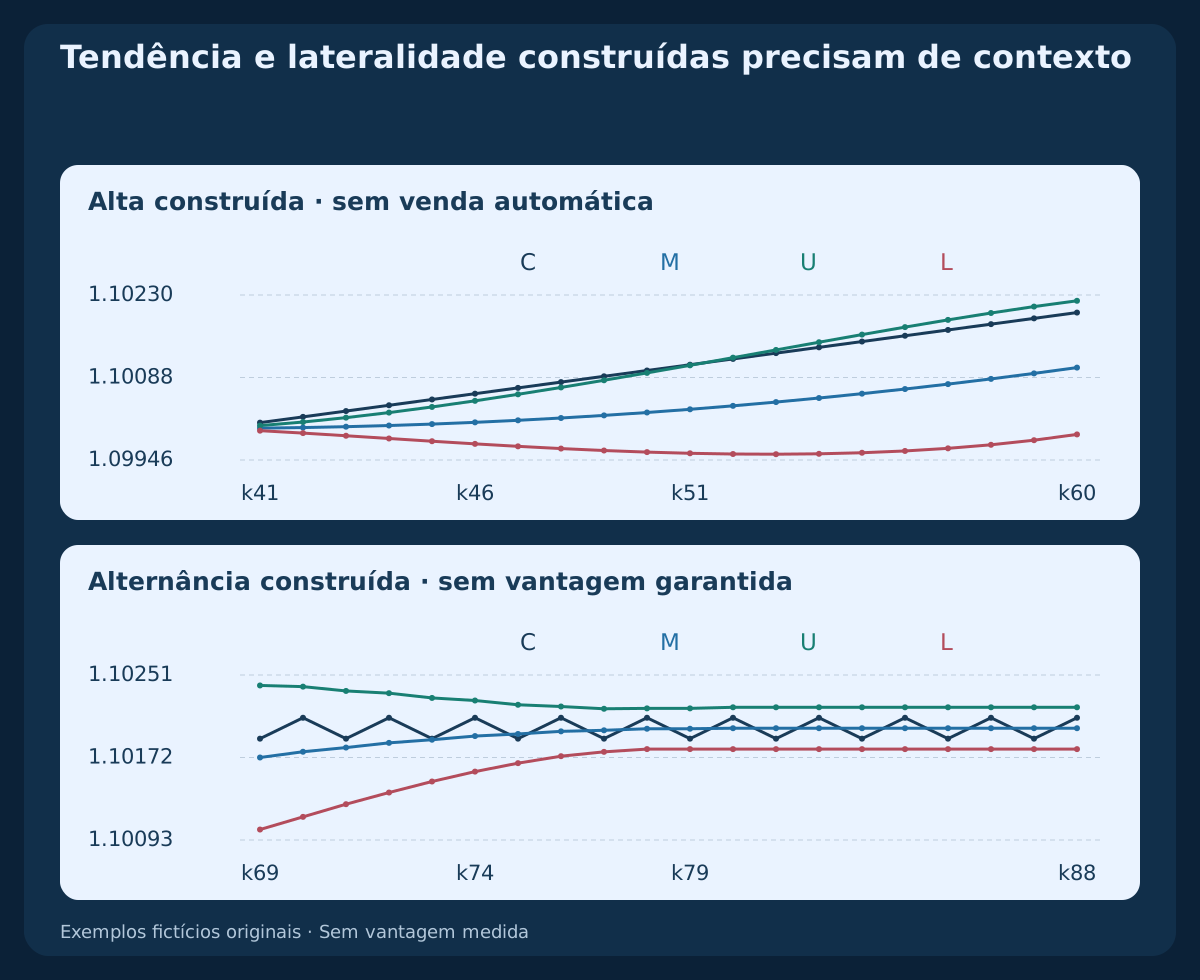
A alta construída k41–k60 e o trecho alternado k69–k88 respondem a perguntas visuais diferentes. Na alta, k41–k51 fecham acima das próprias bandas superiores; depois o preço continua subindo enquanto sua posição relativa volta para dentro. Leituras altas repetidas são compatíveis com continuação, sem renovar entradas.
O trecho alternado é intencional, não um classificador validado com dados de corretora. Suas primeiras janelas ainda contêm fechamentos da alta anterior. Um envelope estreito ou aparentemente horizontal não garante que a próxima borda resista. Defina contexto com informação anterior à decisão, sem rotular um sucesso depois do resultado.
10. Defina estreito em relação a larguras anteriores válidas
Um comparativo estrito ilustrativo é BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). O valor atual fica fora da referência; todos os 10 anteriores e o atual precisam estar disponíveis. Igualar o mínimo anterior não cria novo mínimo estrito. Um estado baixo persistente também não renova um recorde a cada barra.
Esse comparativo curto não implementa uma convenção Squeeze de 125 períodos. Em k40, a largura faz novo mínimo relativo, mas %B permanece indisponível. Uma condição de largura não corrige a razão ausente. Contração não define direção ou momento; expansão posterior não torna a observação anterior retroativamente negociável.
11. Mude janela e multiplicador separadamente
O CSV principal compara 20 / 2 com 10 / 2 e 20 / 3. O modelo curto começa em k9; os três têm janelas completas em k19–k90. Compare posições somente quando cada largura necessária for positiva. Alterar comprimento muda média e dispersão. Alterar somente o multiplicador mantém ambas e estica o mesmo envelope.
Com três desvios em vez de dois, largura total e normalizada aumentam por 1.5; para largura positiva, %B_3=0.5+(%B_2−0.5)×2/3. A álgebra não identifica configuração ótima. Compare regras completas na mesma amostra válida, mantendo execução e saídas coerentes, antes de atribuir benefício a leituras menos frequentes ou posteriores.
12. Separe o relógio do buffer do deslocamento visual no MT4
Uma chamada de referência é iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Solicite MODE_UPPER e MODE_LOWER com entradas iguais. Aqui bands_shift=0 mantém a exibição sem deslocamento, enquanto shift=1 pede a última barra concluída após a próxima barra e os dados estarem disponíveis.
Uma consulta shift=0 lê a barra em formação e pode mudar intrabar. Deslocamento visual é outra configuração e não fornece informação futura. Verifique histórico e símbolos reais; erro ou buffer ausente não é janela plana válida. Alinhe preço aplicado, horários e lacunas. O exemplo não certifica paridade de terminal.
13. Separe a observação do orçamento BUY executável
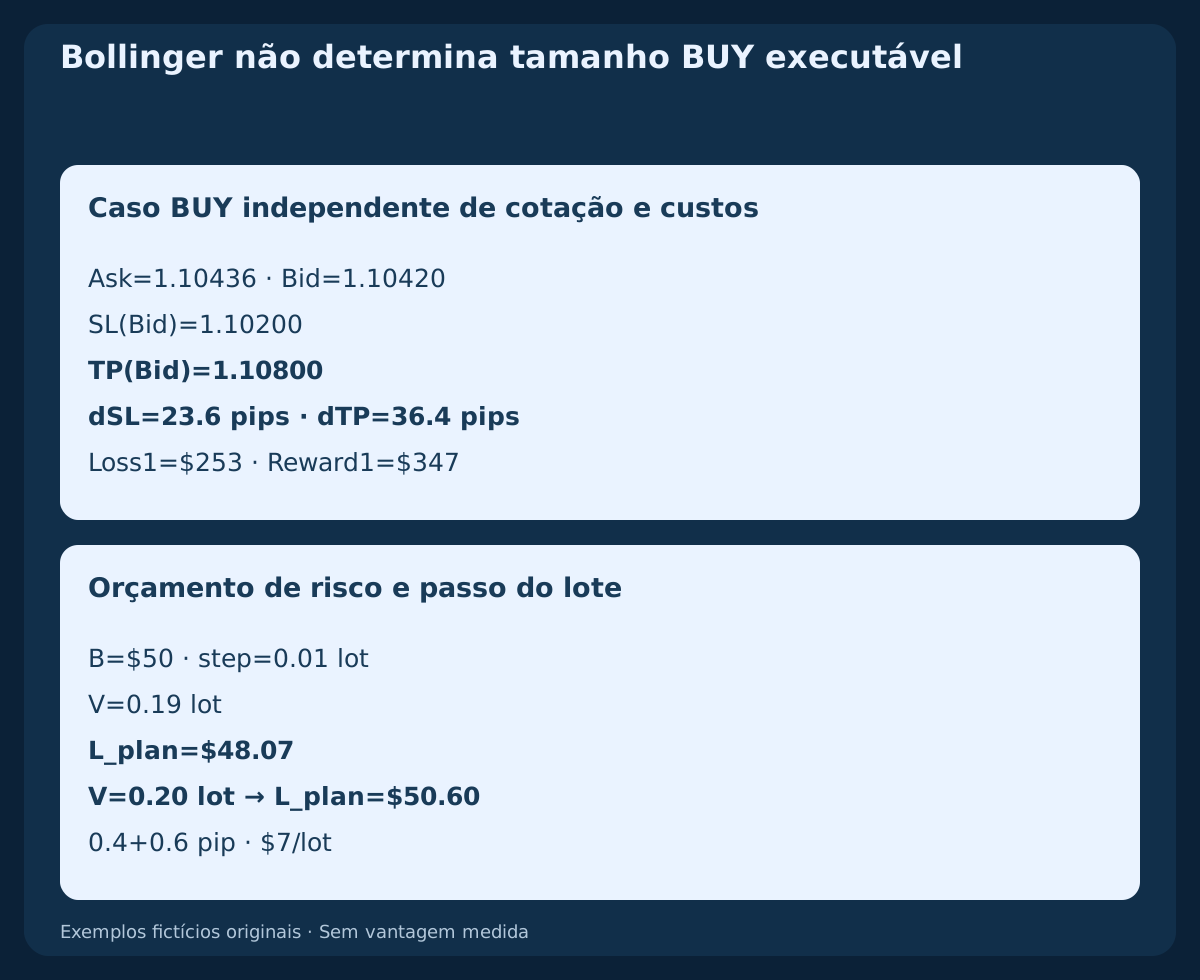
Considere um cálculo BUY fictício independente: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 e TP(Bid)=1.10800. A compra entra no Ask e suas proteções usam Bid. A distância do stop é 23.6 pips e a do alvo 36.4 pips. Não é operação da série de fechamentos, que não contém Ask histórico ou trajetória de execução.
Suponha $10/pip/lot, comissão de ida e volta $7/lot, reservas adversas separadas a_entry=0.4 pip; a_exit=0.6 pip e financiamento declarado zero. Então Loss1=(23.6+1)×10+7=$253 e Reward1=(36.4−1)×10−7=$347. Um orçamento $50 com passo 0.01-lot permite 0.19 lot e perda planejada $48.07; 0.20 lot arriscaria $50.60. As distâncias já usam os lados corretos: não some o spread novamente. Confira tarifas, margem e execuções; a reserva não limita a perda real.
14. Avalie regras completas, não um formato de bandas
Antes do teste, fixe fonte, convenção populacional, deslocamento, unidades, disponibilidade e evento exato. Nomeie referência congelada, contexto anterior e vencimento. Acrescente momento da ordem, entrada, cancelamento, stop, alvo, tamanho, saída e gestão de ordens incertas. Sinal fechado não garante execução no mesmo fechamento.
Compare a base com e sem cada filtro sob hipóteses idênticas de execução. Bandas, %B e BandWidth compartilham preços; concordância não os torna evidências independentes. Reserve dados de avaliação, registre tentativas e informe custos, amostra, drawdown e incerteza. Exemplos selecionados não demonstram vantagem futura.
15. Reproduza os dados originais e seus limites
O CSV principal contém 91 fechamentos Bid H1 EURUSD fictícios desde 2026-10-19 00:00 UTC, começando em 1.10000. Inclui referência, dois comparativos de parâmetros e dispersão amostral nomeada à parte. O segundo CSV traz geometrias independentes de limites, inclusive largura zero, não observações dessa história.
Médias e variâncias usam racionais exatos; raízes e derivados utilizam Decimal com oitenta dígitos antes da exportação arredondada. Preços de tabela têm cinco casas; eventos usam precisão completa. Não há candles de corretora, máximas/mínimas, trajetórias intrabar, Ask histórico ou ordens, nem backtest histórico, precisão medida ou configuração lucrativa demonstrada.
Baixar 91 fechamentos H1 fictícios e comparativos Bollinger (CSV)
Baixar seis casos independentes de limites %B e largura zero (CSV)
| Índice | Fechamento UTC | Fechamento Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Mantenha uma lista prática de leitura
Identifique instrumento, fonte, duração, preço aplicado, janela, multiplicador, divisor, deslocamento, unidades e histórico. Depois nomeie o observado: posição, largura, estado, novo cruzamento ou contexto definido separadamente. Dados necessários ausentes continuam sendo limitação, não valor inventado.
Somente uma especificação operacional completa separada liga leitura a entrada, proteção, tamanho e saída. Os artigos relacionados usam regras próprias. Mantenha a base fixa ao avaliar confirmação adicional, atraso e custos, sem presumir que outro indicador melhore o método.
Perguntas frequentes
O que significa Bollinger 20/2?
Vinte barras para média simples e dispersão populacional, com dois desvios de cada lado. Em H1 são barras, não dias. Também defina preço e deslocamento; padrões não garantem lucro.
Tocar uma banda significa comprar ou vender?
Não. O toque descreve posição relativa. O preço pode continuar junto ou além da banda. Entrada, invalidação, proteção, tamanho e saída exigem uma regra completa separada.
%B pode ficar negativo ou acima de um?
Sim. Na escala de razão, zero é a banda inferior e um a superior. 1.25 representa um quarto da largura total acima da superior. Com largura zero, a razão fica indisponível nesta referência.
Por que BandWidth pode diferir cem vezes?
Largura dividida pela central é uma razão; multiplicar por cem expressa o mesmo valor em porcentagem. Confira fórmula e unidades. %BandWidth normalizado na faixa histórica pode ser outro indicador.
Buffer fechado equivale a bandas deslocadas?
Não. Shift do buffer escolhe a observação; deslocamento muda alinhamento visual. Aqui usamos deslocamento zero e a última observação concluída quando os dados existem. Nenhum deles fornece preços futuros.
Dois desvios garantem 95% de preços dentro?
Não. A construção não estabelece probabilidade futura fixa. Distribuição, dependência das janelas e contexto importam. Os exemplos fictícios não estimam cobertura ou resultado de trading.
Fontes e notas de pesquisa
Fontes primárias sustentam construção, entradas, tempos e definições. História, geometrias, comparativos, disponibilidade e cálculo BUY são construções educativas originais. Não certificam paridade de plataforma ou desempenho.
Guia educativo Bollinger. Fechamentos fictícios, geometrias assumidas independentes e custos separados; sem ordens reais, backtest histórico ou lucro medido.