

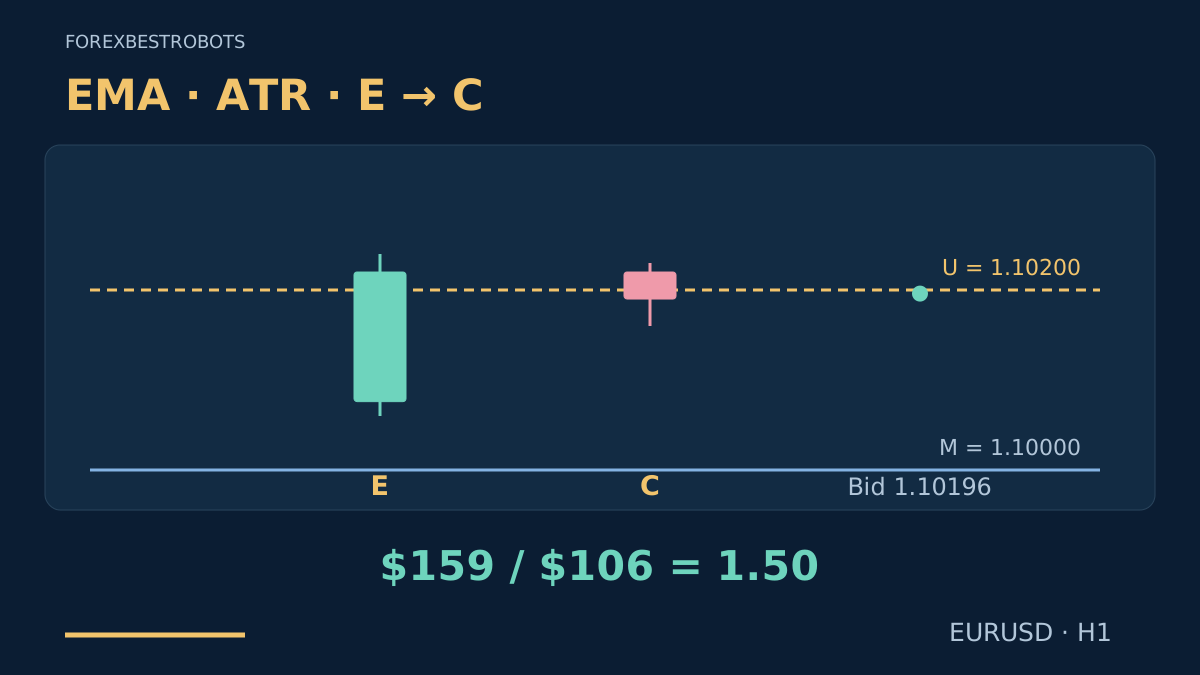
Um preço fora do canal pode continuar em tendência ou voltar ao centro. Esta base espera o retorno antes de considerar uma operação contra a excursão. A sequência simples é: marcar primeiro o envelope, observar um fechamento fora e exigir que a vela imediatamente seguinte feche dentro.
As regras abaixo são um modelo de pesquisa definido pelo autor, não uma recomendação pronta para operar nem um sistema com rentabilidade comprovada. Usam um envelope EMA/ATR do tipo Keltner com referências fixas. Um indicador convencional que atualiza suas linhas calcula outra coisa no momento da decisão. Os números são premissas de teste, não parâmetros otimizados.
1. Entenda a ideia antes dos cálculos
A operação planejada aponta para o centro antigo depois que uma excursão limitada não consegue permanecer fora. Ela não compra o rompimento superior nem vende o inferior. Uma pequena variação recente da EMA é um filtro, não prova de lateralização ou de retorno futuro.
Isso difere do rompimento do squeeze de Bollinger e da estratégia de rompimento Donchian existentes. O envelope usa ATR, em vez do desvio-padrão dos fechamentos ou de extremos anteriores, e a direção planejada se opõe à excursão. Essas diferenças não demonstram vantagem.
2. Fixe o envelope antes da vela de excursão
Use velas Bid EURUSD H1 válidas e consecutivas, com horário do servidor registrado. Na abertura de E, use apenas dados já fechados: M é EMA(20) dos fechamentos e A é SMA(14) do True Range. A inicialização exata da EMA aparece na seção opcional. Exija A > 0 e histórico suficiente para todas as comparações.
Defina U = M + 2 × A e L = M − 2 × A. Exija abs(M − EMA_three_bars_earlier) ≤ 0.25 × A e fechamento anterior em [M − A, M + A], incluindo os limites. Mantenha os valores fixos durante E, C e qualquer operação; não acrescente E à janela de referência.
Aqui um pip equivale a 0.00010 e um ponto da corretora com cinco casas decimais a 0.00001. Registre símbolo, tempo gráfico, suavização, histórico e horários exatos. O guia do ATR explica unidades e médias; a comparação de volatilidade mostra por que bandas não são previsões intercambiáveis.
3. Exija uma excursão E limitada e fechada
Para SELL, exija U < E_close ≤ U + 0.5 × A e E_high ≤ U + A. Para BUY, exija L − 0.5 × A ≤ E_close < L e E_low ≥ L − A. A amplitude positiva entre máxima e mínima de E não pode superar 3 × A. Fechamento exatamente em U ou L falha.
No fechamento de E, fixe o stop de referência S em E_high + 0.25 × A para SELL ou E_low − 0.25 × A para BUY. O alvo de referência T é M. Os limites descartam um movimento estendido; não medem uma probabilidade de reversão.
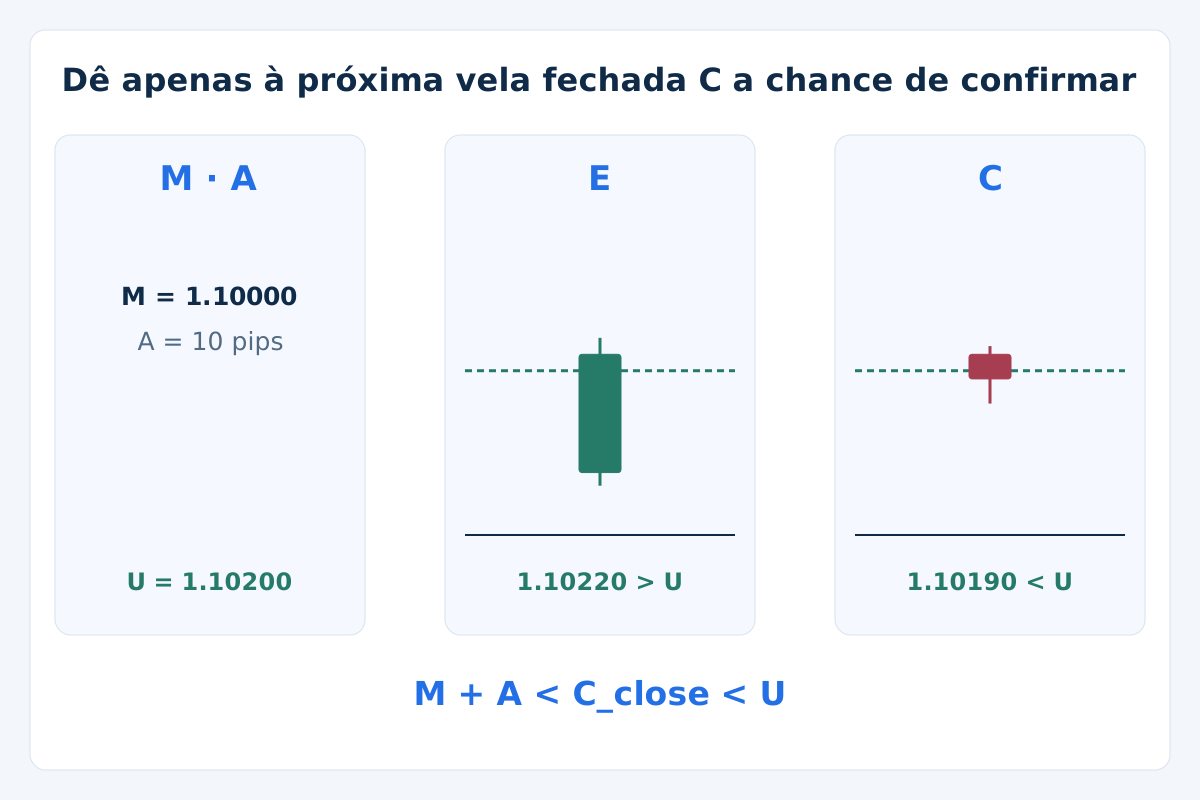
4. Dê apenas à próxima vela fechada C a chance de confirmar
SELL exige C de baixa com M + A < C_close < U. BUY exige C de alta com L < C_close < M − A. Os limites são estritos. Pavio dentro, vela sem corpo, igualdade ou retorno posterior não confirmam esse candidato.
Cancele SELL se C_high ≥ S ou C_low ≤ M; cancele BUY se C_low ≤ S ou C_high ≥ M. São vetos em velas Bid antes da entrada, não execuções simuladas. Em particular, não reconstroem Ask histórico para SELL.
Em termos simples, o retorno deve ser rápido e deixar espaço até o centro. Se C já visitou alvo ou stop de referência, descarte a oportunidade. Depois de fechar C, avalie sua primeira cotação nova e negociável ou encerre o candidato; não espere uma mais atraente.
5. Fixe saídas executáveis e o prazo
BUY abre no Ask, com stop Bid S e alvo Bid M fixos. SELL abre no Bid; converta as saídas Bid de referência com uma margem predefinida de 2 pips: SL_Ask = S + 2 pips e TP_Ask = M + 2 pips. Mantenha esses preços Ask fixos. A margem não prevê o spread futuro nem substitui dados Ask reais.
Estabeleça stop protetor e alvo válidos com a ordem inicial pelo processo suportado pela corretora. Se não for possível estabelecer a proteção, não abra nesse plano. Alargar stop, trailing, saída parcial, preço médio em perda ou inversão imediata não fazem parte desta base.
Se ainda estiver aberta depois de 6 velas H1 fechadas, contando a de entrada, saia na cotação executável seguinte: Bid para BUY e Ask para SELL. Execuções anteriores de stop ou alvo têm prioridade. Permita só um candidato ou posição por símbolo. Depois de rejeição ou saída, exija uma vela H1 completa sem candidato antes de preparar outra E.
6. Confira a primeira cotação e o espaço após custos
Exija Bid < Ask atuais e spread não maior que 2 pips nem que 0.2 × A. Bid deve continuar na zona de confirmação de C e cumprir abs(Bid − C_close) ≤ 0.25 × A. Stop, entrada e alvo finais devem estar ordenados corretamente nos lados executáveis e ser válidos na grade de ticks da corretora.
Antes dos testes, defina orçamento em dinheiro, valor do pip por lote V verificado, reserva total de execução adicional desfavorável s, comissão de ida e volta c e reserva de financiamento f. Para cada cotação, dSL e dTP são as distâncias entrada-stop e entrada-alvo em pips nos lados corretos. Spread já incluído nessas distâncias é contado uma vez.
Calcule Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. Exija perda e ganho positivos, depois Reward1 / Loss1 ≥ 1.50 com valores sem arredondar. Cada desfecho inclui todos os custos supostos; incluí-los nas duas alternativas não cobra duas vezes na mesma operação.
Escolha um volume permitido não superior a Budget / Loss1, arredonde para baixo na grade real e confira o valor novamente. Descarte se o lote mínimo exceder o orçamento, faltar margem ou as restrições falharem. O guia de stop ATR e tamanho da posição explica o processo. Falhar no filtro de cotação encerra o candidato.
7. Acompanhe o exemplo SELL inventado
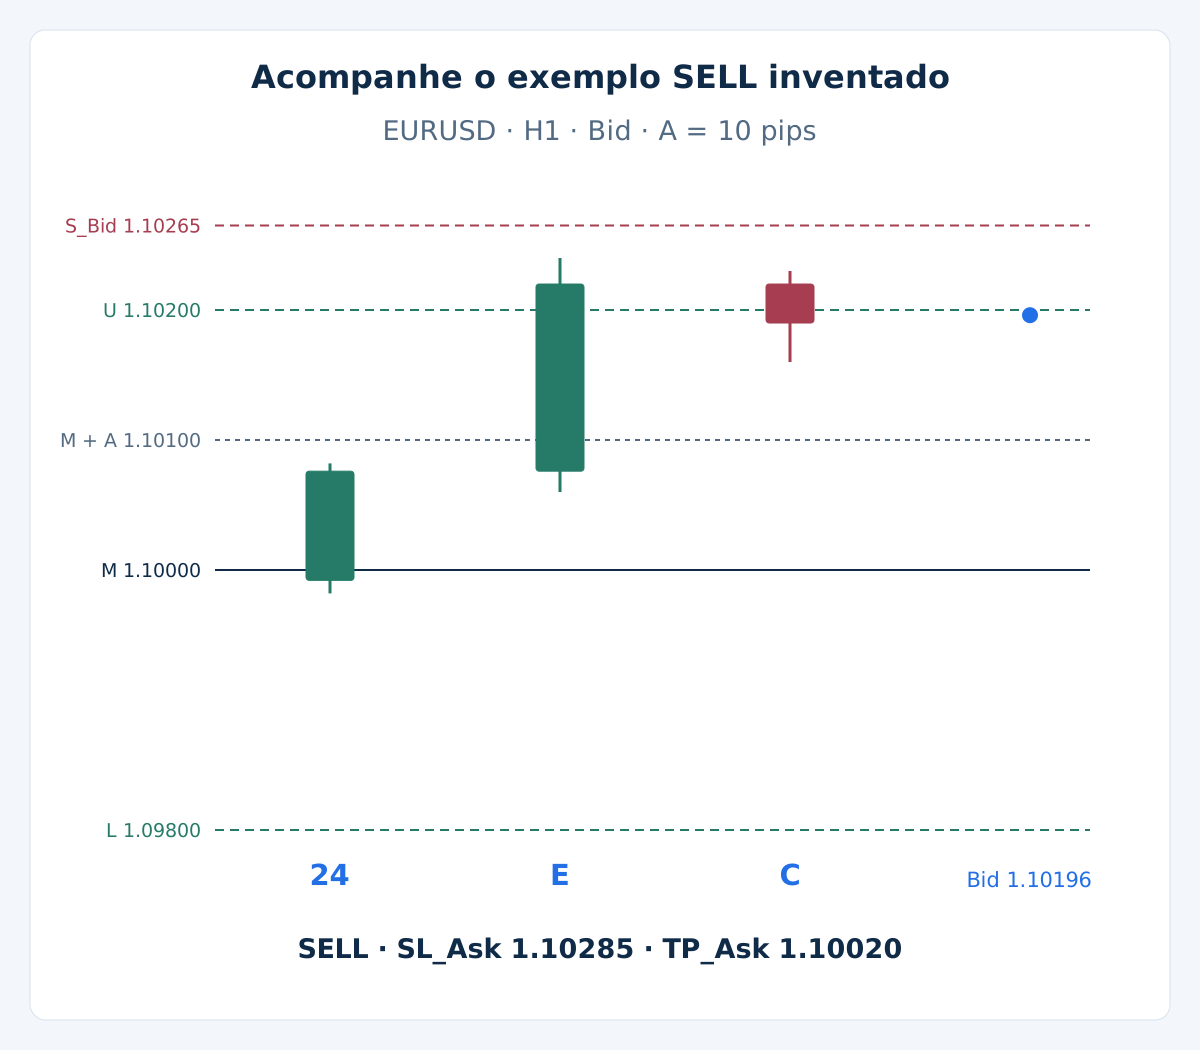
Suponha fixos M = 1.10000, A = 0.00100, ou 10 pips, U = 1.10200 e L = 1.09800. A EMA anterior é 1.09992; a variação de três velas é 0.8 pip, abaixo do teto de 2.5 pips. O fechamento anterior 1.10076 está na zona interna. A seção opcional fornece as velas preparatórias.
| Vela | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E fecha 2 pips acima de U, dentro da tolerância de 5 pips, e sua máxima fica só 4 pips acima. Sua amplitude é 18 pips, abaixo do teto de 30 pips. Logo, S = 1.10240 + 0.00025 = 1.10265. C é de baixa, fecha na zona permitida e não toca S nem M. O fechamento confirma um candidato, não uma operação executada.
A primeira cotação suposta é Bid 1.10196 / Ask 1.10216. O spread é 2 pips e Bid difere do fechamento de C em 0.6 pip. As saídas SELL fixas são SL_Ask = 1.10285 e TP_Ask = 1.10020. Supomos ticks válidos, margem suficiente e nenhuma exclusão de calendário. Não inventamos caminho ou resultado posterior.
8. Calcule o exemplo antes de escolher o lote
O exemplo usa conta USD e lote suposto de 100,000 EUR, com V = $10 por pip por lote, s = 1 pip, c = $7 por lote para abertura e fechamento juntos, e f = $0. Os custos são lineares, sem tarifa mínima por ordem. Outro contrato, moeda ou tabela de taxas exige nova estimativa.
| Grandeza planejada | Cálculo | Resultado |
|---|---|---|
| Distância ao stop | (1.10285 − 1.10196) / 0.00010 | 8.9 pips |
| Distância ao alvo | (1.10196 − 1.10020) / 0.00010 | 17.6 pips |
| Perda estimada por lote | (8.9 + 1) × $10 + $7 | $106 |
| Ganho líquido potencial por lote | (17.6 − 1) × $10 − $7 | $159 |
| Relação de elegibilidade | $159 / $106 | 1.50 — igualdade aceita |
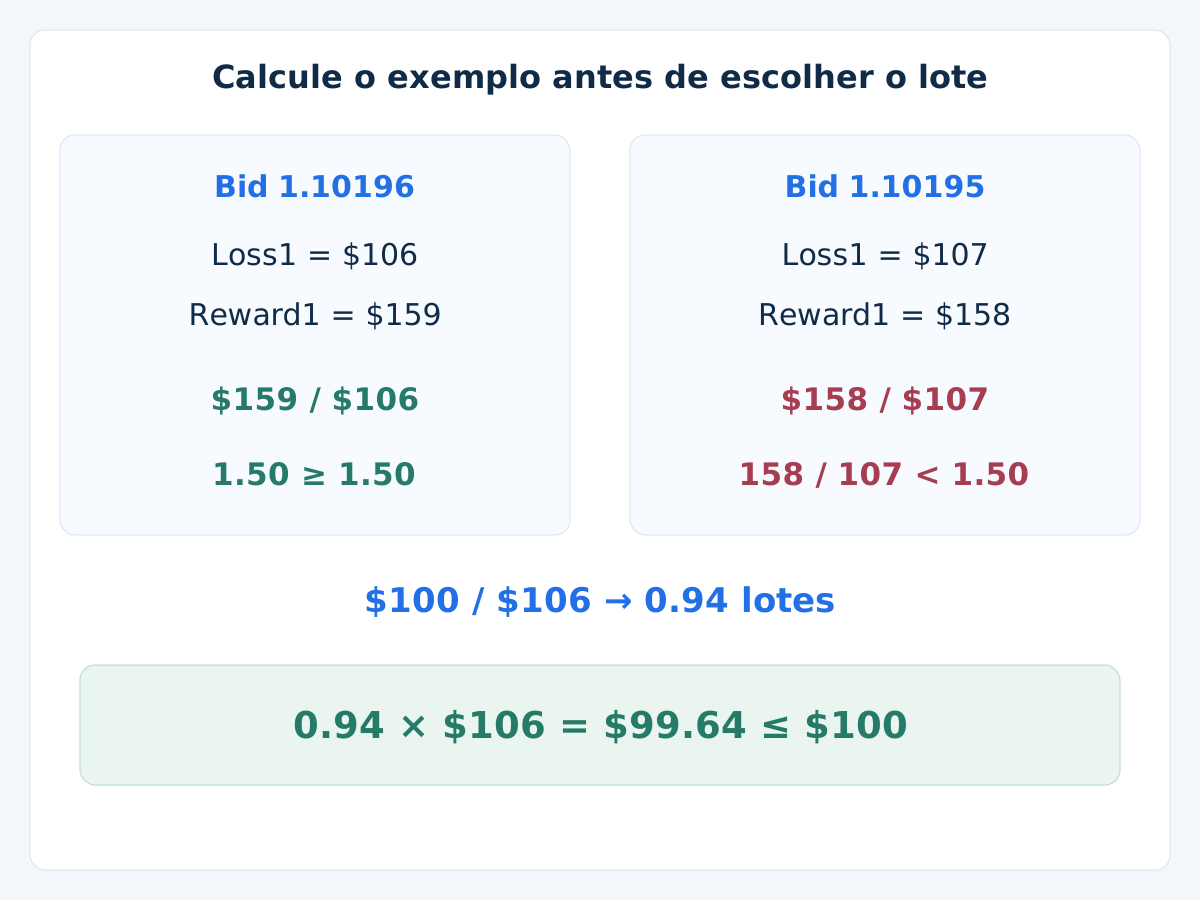
Com orçamento ilustrativo de $100 sobre patrimônio de $10,000, $100 / $106 = 0.943396… lote. Mínimo suposto 0.01 e passo 0.01 dão 0.94 lote e perda estimada 0.94 × $106 = $99.64. Não é recomendação de risco. Os $159 são uma cifra condicional de planejamento, não lucro realizado nem retorno esperado.
Se a primeira cotação fosse Bid 1.10195 / Ask 1.10215, a perda por lote seria $107 e o ganho líquido potencial $158. A relação fica abaixo de 1.50: rejeite, mesmo que a tela arredondada pareça próxima. Não espere a cotação melhor do exemplo principal. O guia de custos trata de premissas e contagem dupla.
9. Opcional: reproduza os valores fixos dos indicadores
Mostrar inicialização, velas preparatórias e fórmulas exatas
Use 24 velas H1 preparatórias consecutivas. O fechamento anterior à primeira é 1.09992. As primeiras 23 compartilham os OHLC da primeira linha; a vela 24 é a segunda linha. Todo TR preparatório vale 10 pips. Inicialize EMA(20) na vela 20 com a média aritmética dos seus primeiros 20 fechamentos e depois use EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Velas preparatórias | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
A vela 24 produz M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. A EMA de três velas antes é 1.09992. Defina TR = max(H, Cprev) − min(L, Cprev) e A = sum(latest 14 completed TR) / 14 = 0.00100. A janela exclui E e C. É explicitamente ATR com SMA, não uma afirmação sobre a suavização de toda plataforma.
Guarde a identidade das velas de referência antes de E começar. No MT4, método, fonte, deslocamento da linha e do buffer são entradas diferentes. Um canal atualizado com E muda M e A e pode mudar a classificação de E como externa. Reproduza primeiro dados e inicialização declarados; não se afirma saída MT4 live verificada aqui.
10. Explicite cancelamentos e calendário
Rejeite histórico incompleto, OHLC inválido, horas ausentes, gaps de fim de semana ou indicadores não prontos. A zerado não define o setup. Descarte sinais sobrepostos enquanto houver candidato ou posição. Uma falha de fechamento externo ou de C não é corrigida movendo bandas, trocando multiplicador ou escolhendo vela posterior.
Não entre se evento programado de alto impacto de qualquer moeda, rollover da corretora ou fechamento de mercado cair nas 6 velas previstas de permanência. Defina calendário, classificação de impacto e conversão para horário do servidor antes dos testes. Sem cobertura do calendário, o filtro não foi verificado. Eventos inesperados continuam possíveis.
Mantenha um limite separado para exposição total, incluindo outros EAs e posições manuais. O stop não garante preço de execução; execução pior, conversão ou taxas podem superar a estimativa. O guia de gestão de risco explica limites da conta. Nunca substitua uma ordem protegida rejeitada por outra sem proteção.
11. Valide cronologia e execução antes dos resultados
Reproduza uma vela fechada de cada vez, fixe referências antes de E e registre toda rejeição com o motivo. Avalie uma única vez a primeira cotação pós-C que deve ser analisada. Após execução, concilie entrada real, proteção aceita e exposição com o modelo documentado de custos restantes. Se faltar proteção ou houver excesso de orçamento, bloqueie entradas e solicite fechamento na próxima cotação executável. Confira o estado da ordem antes de repetir; solicitar fechamento não prova que ele ocorreu.
Use ticks Bid e Ask para saídas executáveis, prazo e mudanças de spread. Se uma vela OHLC puder tocar as duas saídas, a ordem intravela é desconhecida: use dados mais finos ou marque como não resolvida com uma convenção conservadora explícita. Não atribua primeiro o alvo nem fabrique Ask somando spread constante a todos os ticks Bid históricos.
Guarde todas as variantes tentadas, separe desenvolvimento de avaliação posterior e depois faça testes forward. Compare falhas, custos, drawdown e exposição correlacionada, não só retornos ao canal bem-sucedidos. O guia de backtest MT4 cobre o processo mais amplo. Nem o exemplo sintético nem regras distintas demonstram rentabilidade.
12. Perguntas sobre o retorno ao Keltner
Todo fechamento fora do Keltner é sinal de reversão?
Não. Em tendência, o preço pode continuar fora do envelope. Esta base exige contexto anterior, excursão limitada, retorno fechado na vela seguinte e todos os filtros de cotação e risco. Um setup válido também pode perder.
Por que fixar as bandas em vez de ler valores atuais?
O trade é definido em relação a um envelope conhecido antes de E. Incluir E muda a pergunta e pode mudar a classificação. Os dois métodos podem ser estudados, mas suas regras e resultados não devem se misturar.
Uma vela posterior pode substituir C que falhou?
Não. Só a imediatamente seguinte pode confirmar o candidato. Um novo setup precisa de novas referências e deve respeitar a pausa de uma vela e a regra de candidato único.
Por que stop e alvo SELL estão em preços Ask?
SELL abre em Bid e fecha pelo Ask. A margem fixa converte as saídas de referência deste modelo; não prova o spread futuro nem substitui Ask real na validação.
O ganho líquido potencial significa que o trade vai ganhar esse valor?
Não. É o valor associado à execução do alvo sob preços e custos supostos. Não é retorno esperado ponderado por probabilidades nem resultado realizado. Saída temporal, stop ou execução pior podem produzir outros resultados.
Posso usar o Keltner padrão de qualquer plataforma?
Não para reproduzir esta base. Alinhe inicialização e fonte EMA, ATR com SMA explícita, períodos, momento fixado, lados da cotação e todos os filtros de entrada e saída. Parâmetros são escolhas de pesquisa, não recomendações universais.
13. Referência técnica e escopo
A referência Keltner oficial do TradingView descreve média móvel e envelope de amplitude. As regras de fixação, contexto, retorno, execução e risco são nossa variante de pesquisa explícita, não padrões da plataforma nem uma estratégia rentável aprovada pela fonte.
Forex e negociação alavancada envolvem riscos substanciais. Esta estratégia é educativa e não constitui aconselhamento de investimento. Resultados passados ou simulados não garantem desempenho futuro.