

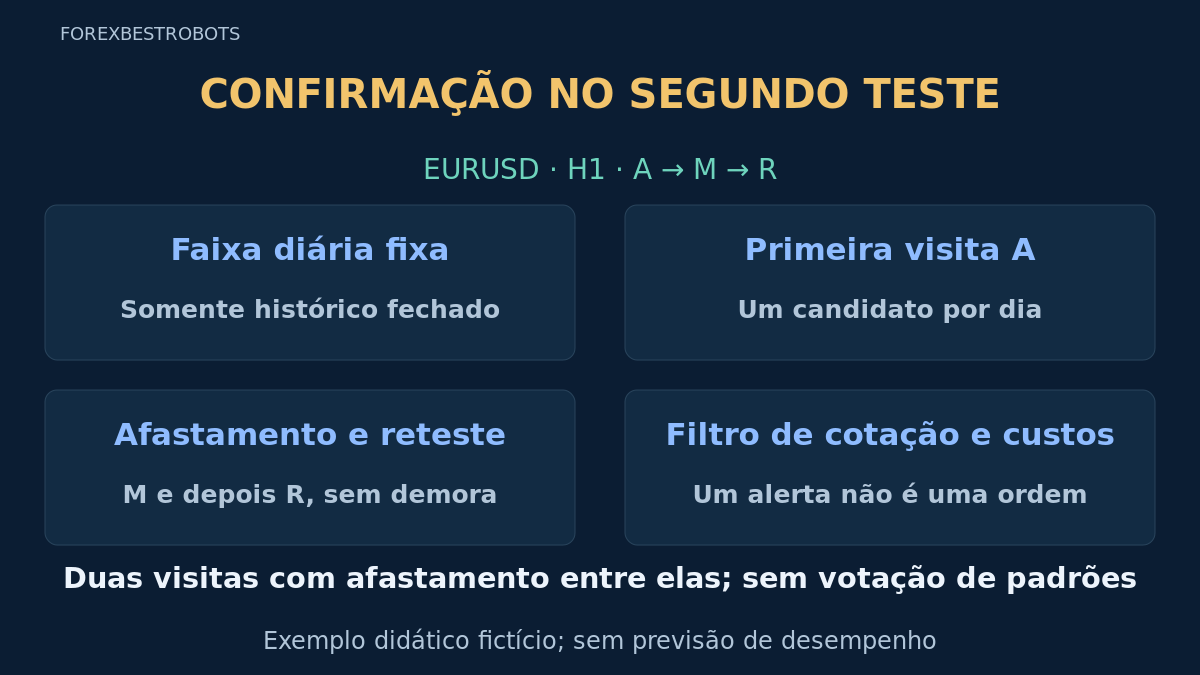
Um nível pode segurar uma visita e falhar na próxima. A pergunta aqui é específica: depois da primeira rejeição e de um afastamento fechado, o reteste imediato para antes do extremo inicial e fecha além da vela de afastamento? A sequência torna a hipótese reproduzível; não prova que compradores ou vendedores continuarão no controle.
Esta é uma base autoral de pesquisa, sem rentabilidade comprovada. Ao contrário de um pin bar, não exige proporção entre pavio e corpo. Ao contrário de rompimento e reteste, não exige fechamento externo. A estratégia geral de suporte e resistência oferece contexto; a Estratégia 1 testa outra hipótese de tendência e RSI.
1. Fixar o mercado e um candidato por dia
Use velas EURUSD H1 Bid, pip 0.0001 e tick ilustrativo 0.00001; confira as especificações reais. Siga o calendário D1 da corretora, não a meia-noite local. Exija 24 intervalos H1 consecutivos fechados terminando exatamente na nova abertura D1, D. Histórico ausente, lacuna de fim de semana ou calendário inconsistente desabilita o dia inteiro. Não se acrescentam oscilador nem filtros de tendência superior, sessão ou notícias.
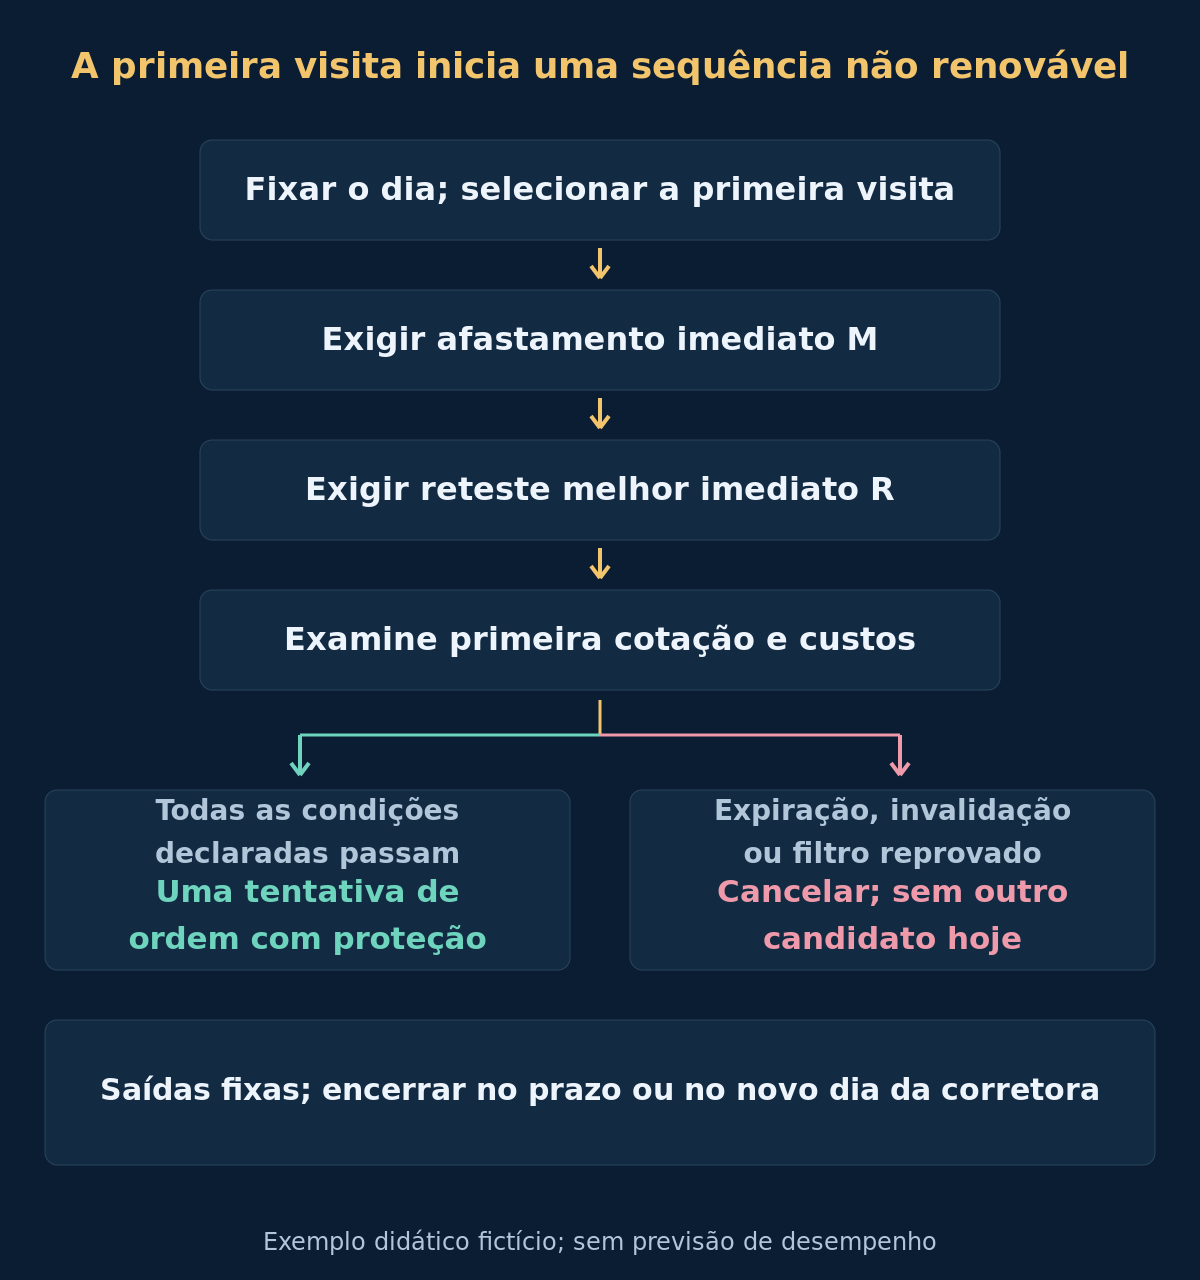
Na primeira cotação do próprio símbolo que estabeleça a nova vela D1, fixe a referência abaixo. Fique sem posição e exija ausência de posições ou ordens pendentes EURUSD em toda a conta em A e no envio. A é a primeira vela H1 do dia cuja mínima alcança a borda superior do suporte ou cuja máxima alcança a borda inferior da resistência. Essa primeira visita consome o único candidato do dia mesmo se falhar. Não escolha uma visita posterior mais bonita nem carregue sequência incompleta para outro dia da corretora.
2. Fixar níveis e faixas antes da primeira visita
Das 24 velas H1 fechadas, calcule L = min(Low), U = max(High) e W = U − L. Exija W entre 40 e 120 pips, inclusive, e o último fechamento de referência em [L + 0.25 × W, U − 0.25 × W], incluindo limites. Suporte é [L − 0.00020, L + 0.00020]; resistência, [U − 0.00020, U + 0.00020]. Ambos ficam fixos no dia; novas máximas e mínimas não os redesenham.
Uma vela que atinja as duas faixas reprova o dia, assim como ultrapassar a borda externa da faixa visitada. Igualdade na borda externa é aceita na visita; ultrapassagem não. Em BUY, qualquer máxima de A, M ou R que atinja a borda próxima oposta U − 0.00020 reprova a sequência. SELL espelha isso em L + 0.00020. Esses vetos vêm antes da confirmação.
3. Definir a primeira visita A ao suporte
Para BUY, a mínima de A fica dentro do suporte, enquanto abertura e fechamento ficam estritamente acima de L + 0.00020. A não exige corpo de alta nem formato de pin bar. Todas as verificações de primeira visita e borda oposta devem passar. A ainda não é ordem: as duas velas específicas seguintes precisam completar a sequência.
No fechamento de A, fixe stop Bid S = Low(A) − 0.00020 e alvo Bid Tp = U − 0.00020, ambos arredondados para baixo ao tick válido. O stop depende do primeiro teste, não da mínima melhor posterior. O alvo é a borda próxima oposta, não uma projeção de movimento. Não aproxime S nem mova Tp para melhorar a relação final após custos.
4. Exigir afastamento M e segundo teste R imediato
M é exatamente a próxima vela H1 consecutiva fechada após A. Exija Low(M) > L + 0.00020 e High(M) < Tp. R é exatamente a próxima após M. Sua mínima deve estar no suporte e estritamente acima de Low(A); exija R de alta e Close(R) > High(M), com High(R) < Tp. Igualdade na mínima melhor ou no limite do fechamento falha. Não há velas extras de espera.
Em M e R, cancele primeiro se a mínima Bid atingir/cair abaixo de S ou a máxima atingir/superar Tp; depois aplique a geometria. Intervalo ausente, visita incorreta, vela imediata inválida ou novo dia consome definitivamente o candidato. R precisa fechar na mesma vela D1 de A. Nenhum fechamento posterior o recupera. A confirmação usa R fechada; não admite execução retrospectiva no fechamento.
5. Espelhar SELL e converter explicitamente as saídas
Para SELL, a máxima de A está na resistência; abertura e fechamento ficam estritamente abaixo de U − 0.00020. Fixe teto Bid V = High(A) + 0.00020 e alvo Bid projetado P = L + 0.00020. M imediatamente seguinte exige High(M) < U − 0.00020 e Low(M) > P. R imediatamente seguinte precisa de máxima na resistência e estritamente abaixo de High(A), corpo de baixa, Close(R) < Low(M) e Low(R) > P.
Em M e R, máxima Bid em/acima de V ou mínima em/abaixo de P veta primeiro. SELL entra a Bid e sai a Ask: defina Ask SL = V + 0.00020 e Ask TP = P + 0.00020, arredondados para cima ao tick válido. A conversão de 2 pips é uma tolerância autoral, não histórico Ask observado nem previsão do spread. Use as cotações Bid/Ask reais pertinentes para testar a execução. O candidato único abrange as duas direções juntas.
6. Inspecionar a primeira cotação; uma tentativa protegida
Examine e envie na primeira cotação do símbolo recebida após fechar R, até 15 segundos depois desse fechamento, com idade de recebimento máxima de 2 segundos no envio em relógios verificados. Exija Bid negociável abaixo de Ask, spread máximo 2 pips e abs(Bid − Close(R)) ≤ 0.00020. Qualquer toque Bid observado após R na invalidação ou alvo projetado antes do envio cancela. Evidência ausente ou inconsistente bloqueia; não aguarde cotação melhor. A cotação ainda deve pertencer ao mesmo dia da corretora.
Confira ordem dos preços fixos, tick, distâncias da corretora, permissões, margem e exposição combinada. Estabeleça SL/TP válidos na ordem inicial ou não abra. Um envio consome A, inclusive com rejeição ou resposta incerta; concilie o estado da corretora antes de agir novamente. Após execução confirmada, recalcule custos e perda com a entrada real. Limite violado ou proteção ausente exige solicitação de fechamento, registro dos custos e bloqueio de nova tentativa para A.
7. Acompanhar a sequência BUY inventada
Uma referência inventada de 24 velas fixa L em 1.10000 e U em 1.10400: W é 40 pips. O fechamento final 1.10200 fica na metade central. Suporte [1.09980, 1.10020], resistência [1.10380, 1.10420]. A tabela mostra as primeiras 3 velas H1 do dia, identificadas pelo fechamento no relógio da corretora. A receita opcional reproduz a referência.
| Candle · hora de fechamento | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
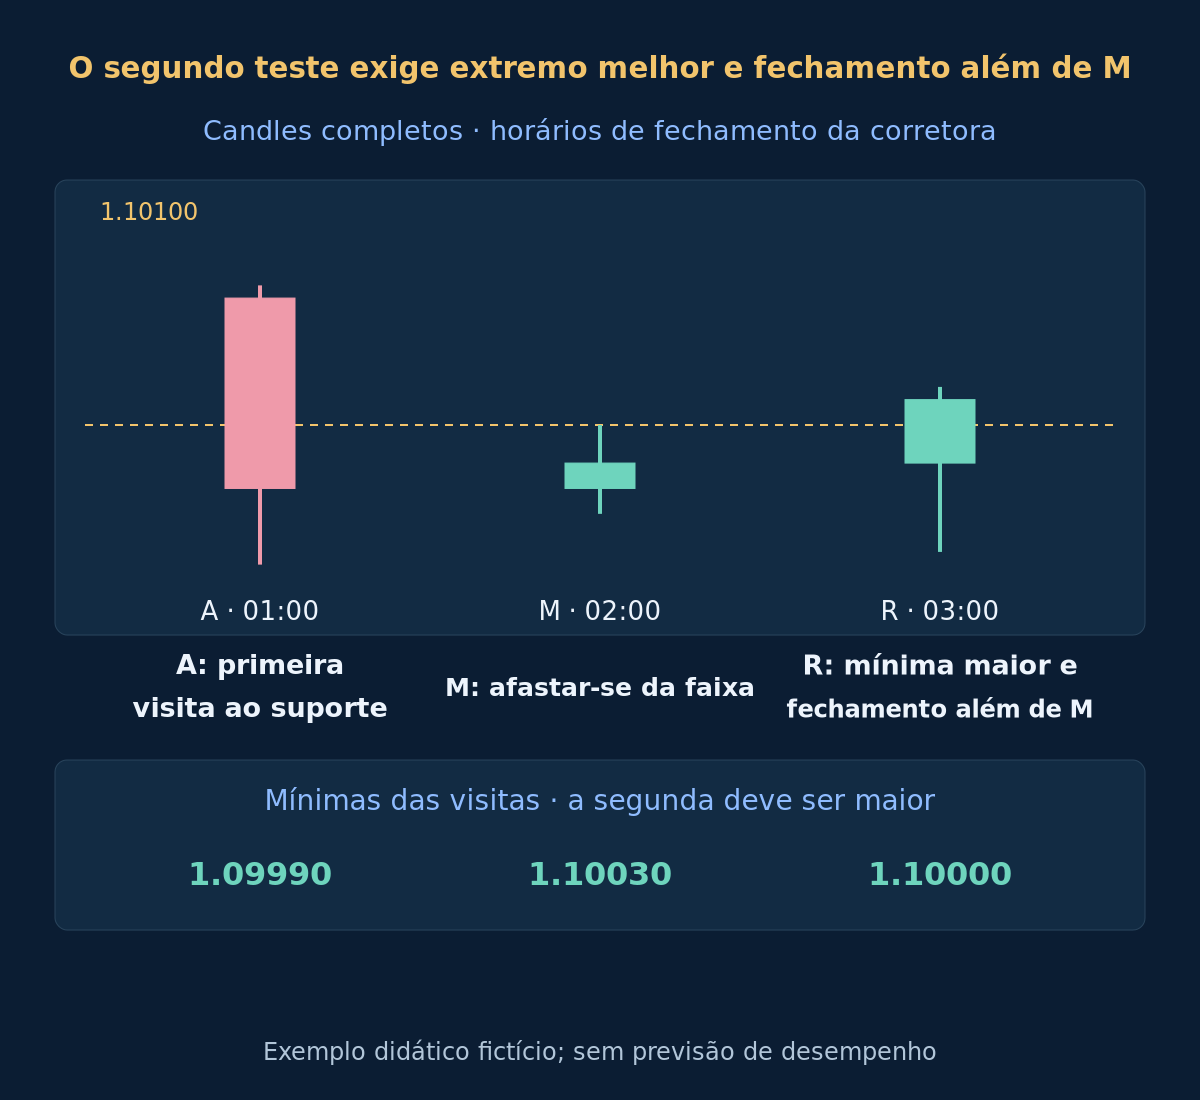
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
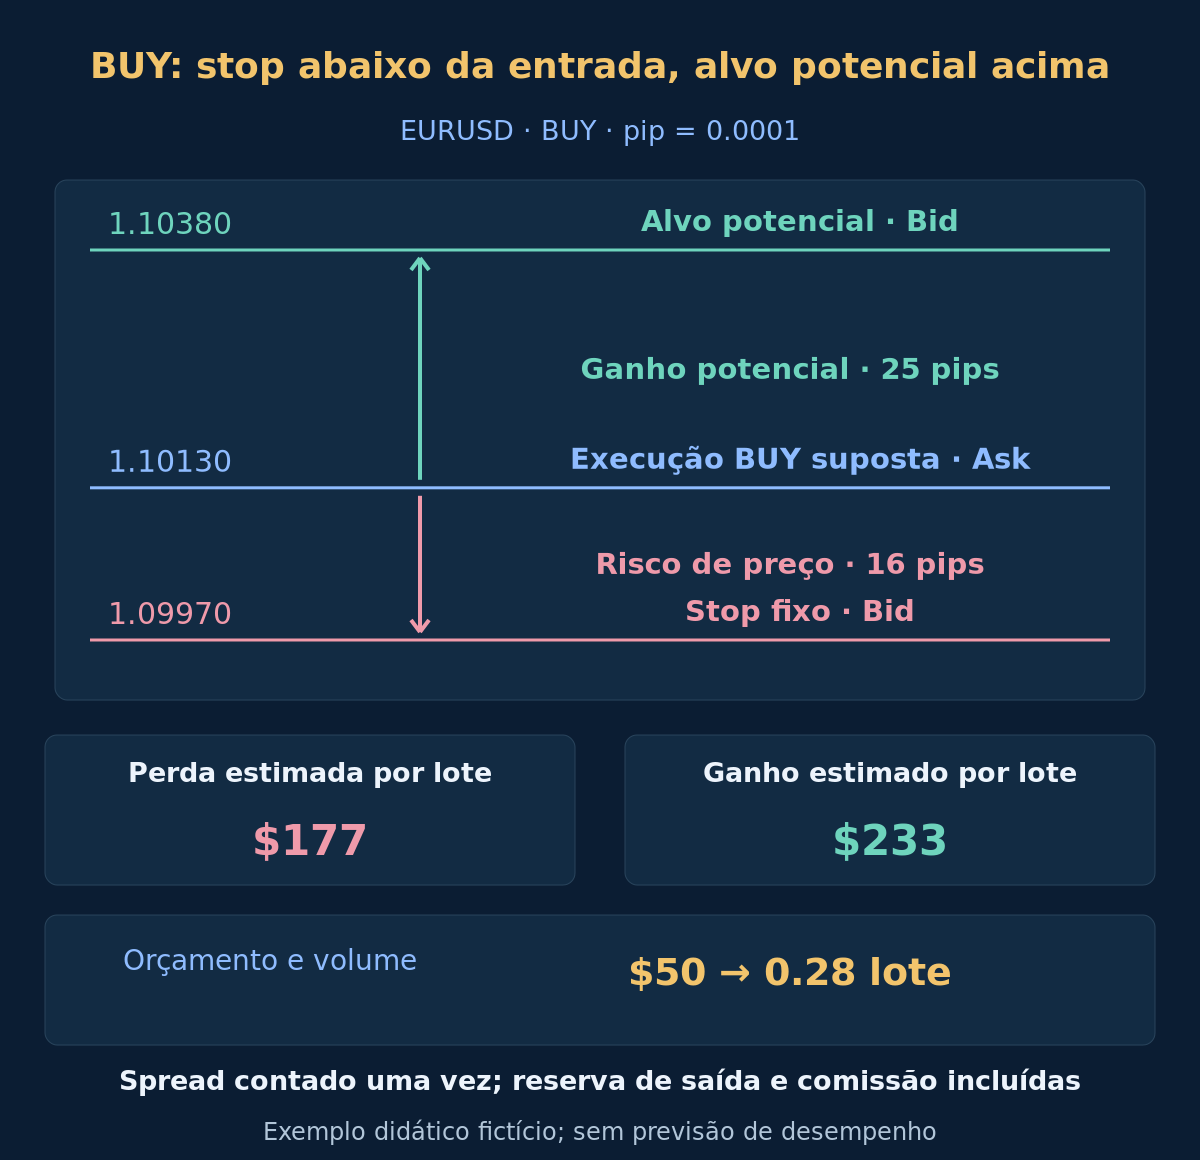
A atende com mínima 1.09990; a mínima 1.10030 de M se afasta do suporte. A mínima 1.10000 de R é estritamente melhor que a de A e o fechamento 1.10120 supera a máxima 1.10100 de M. Suponha os demais filtros aprovados e primeira cotação às 03:00:01 Bid 1.10120 / Ask 1.10130, com BUY executada a Ask. S é 1.09970 e Tp 1.10380: risco de preço 16 pips e ganho potencial 25 pips. Não se fornece resultado posterior.
8. Inclua custos antes de dimensionar
Limite a perda planejada por entrada a 0.5% da equity atual e a perda planejada total de posições e ordens pendentes a 1.0%. Em USD, use Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada. Equity fictícia de $10,000 sem risco existente dá orçamento $50. Suponha pip de $10 por lote, comissão de ida e volta $7 por lote, reserva adversa de saída 1 pip e reserva de financiamento $0. Com distâncias executáveis positivas dSL e dTP em pips, defina Loss1 = (dSL + 1) × 10 + 7 e Reward1 = (dTP − 1) × 10 − 7. Exija estimativas positivas e Reward1 / Loss1 ≥ 1.25 sem arredondamento. São premissas de planejamento, não risco recomendado nem limite garantido. Confira tarifas e conversão reais; veja os custos de trading.
Aqui Loss1 é $177 e Reward1 $233, razão aproximada 1.32. Com mínimo e passo 0.01 lote, arredonde para baixo a 0.28 lote: perda estimada $49.56 e ganho $65.24. O passo seguinte 0.29 estima $51.33 de perda, acima do orçamento. Se a primeira cotação fosse Bid 1.10140 / Ask 1.10150, spread e deslocamento ainda passariam, mas Loss1 seria $197 e Reward1 $213: razão cerca de 1.08 reprova. Descarte, inclusive quando o lote mínimo exceder o orçamento. Spread já está nas distâncias executáveis; não o conte duas vezes. Após execução real, a diferença de preço entra nas distâncias recalculadas; a reserva de 1 pip cobre a saída restante. Siga as regras de risco da conta.
Opcional: reconstruir o range fixo e calcular custos
Para cada vela de referência, use tuplas (Open, High, Low, Close). Repita este bloco de 4 velas exatamente 6 vezes em 24 intervalos H1 consecutivos que terminem em D: [(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]. O fechamento final se liga à abertura de A. São OHLC sintéticos, não execução histórica. Mantém-se a notação decimal inglesa.
Cálculos BUY: (1.10130 − 1.09970) / 0.0001 = 16; (1.10380 − 1.10130) / 0.0001 = 25; (16 + 1) × 10 + 7 = 177; (25 − 1) × 10 − 7 = 233; floor((50 / 177) / 0.01) × 0.01 = 0.28; 0.28 × 177 = 49.56; 0.28 × 233 = 65.24. São resultados estimados alternativos, não resultados realizados.
9. Manter saídas fixas e respeitar a mudança do dia
Mantenha SL/TP iniciais; não há trailing, ajuste para equilíbrio, saída parcial, preço médio, reversão automática ou saída adicional por fechamento de vela. Execuções protetivas reais anteriores têm prioridade. Caso contrário, solicite encerramento total no primeiro entre 8 horas decorridas do fechamento de R e a próxima abertura D1 da corretora, na primeira cotação negociável: Bid para BUY, Ask para SELL. Com o relógio inalterado do exemplo, o limite é 11:00.
Reconheça o novo dia pelo calendário declarado e timestamps D1 observados, nunca pela data do computador. Uma interrupção de cotações não renova candidatos nem prazos, embora possa atrasar a execução. Se dados ou referências de relógio necessários forem incertos, preserve a proteção aceita e solicite encerramento quando possível. Concilie um fechamento incerto antes de outra ordem. Solicitações não são execuções; gaps e custos podem superar a perda planejada.
10. Testar as visitas sem selecionar vencedores depois
Reproduza em ordem temporal dia da corretora, referência fixa, primeira visita, M e R exatas, primeira cotação, respostas e saídas. O shift MT4 0 está em formação; verifique aberturas reais e disponibilidade de dados fechados sem chamar de diário um dado incompleto. Preserve dias rejeitados por gaps, largura, primeira visita, custos ou restrições. Se OHLC não resolver a ordem stop/alvo, use dados mais finos ou mantenha o resultado sem resolução sob convenção declarada. Veja as práticas de backtest.
Compare com um sistema de primeira visita registrado separadamente nas mesmas datas, custos e risco. Avalie se a segunda visita agrega algo após atraso e oportunidades perdidas. Registre todas as variantes de largura e prazo. Reserve avaliação cronológica posterior e testes demo forward. Tendências podem atravessar ambas as visitas, ranges desaparecer e mínimas melhores falhar. Não se fornecem backtest, taxa de acerto ou expectativa.
- Dia da corretora, 24 intervalos fechados e range fixo passam.
- A é a primeira visita entre as duas faixas; o candidato é consumido.
- M se afasta imediatamente; R retesta imediatamente com extremo estritamente melhor.
- R fecha além de M; invalidação e borda oposta têm prioridade.
- Primeira cotação, proteção, custos, volume e risco agregado passam.
- Falhas, solicitações e saídas protetivas, temporais e diárias são registradas.
11. Perguntas sobre o segundo teste
Uma segunda mínima maior prova que o suporte vai segurar?
Não. Ela descreve a sequência concluída, não demanda oculta nem resultado futuro. A hipótese exige comparação com uma primeira visita equivalente após todos os custos e dias rejeitados.
Um reteste posterior pode substituir R reprovada?
Não. M deve seguir A imediatamente e R seguir M imediatamente. A primeira visita consome o único candidato do dia, mesmo se falhar. Um novo dia da corretora exige outra referência válida fixada.
Por que o padrão pode passar e a ordem ser rejeitada?
Padrão observado e operação executável são distintos. Primeira cotação pior, custos maiores, proteção inválida ou risco excessivo podem excluir um sinal válido.
O alvo significa que o exemplo lucrou?
Não. É uma saída potencial fixa. O gráfico termina na confirmação; não há execução nem resultado posterior. Perdas, execuções não obtidas e saídas por tempo continuam possíveis.
12. Referências e escopo
Fontes primárias: iTime e timestamps das velas, TimeCurrent e alcance do relógio de cotações e OrderSend, lados do preço e restrições. Fontes verificadas em 2026-10-19. Sustentam a mecânica da plataforma, não estas faixas, sequência, limites de risco ou rentabilidade. É uma especificação, não um EA certificado.
Forex e trading alavancado envolvem riscos relevantes. Este material é educativo, não aconselhamento de investimento. Todos os preços e valores do exemplo são fictícios. Resultados passados ou simulados não garantem desempenho futuro.