

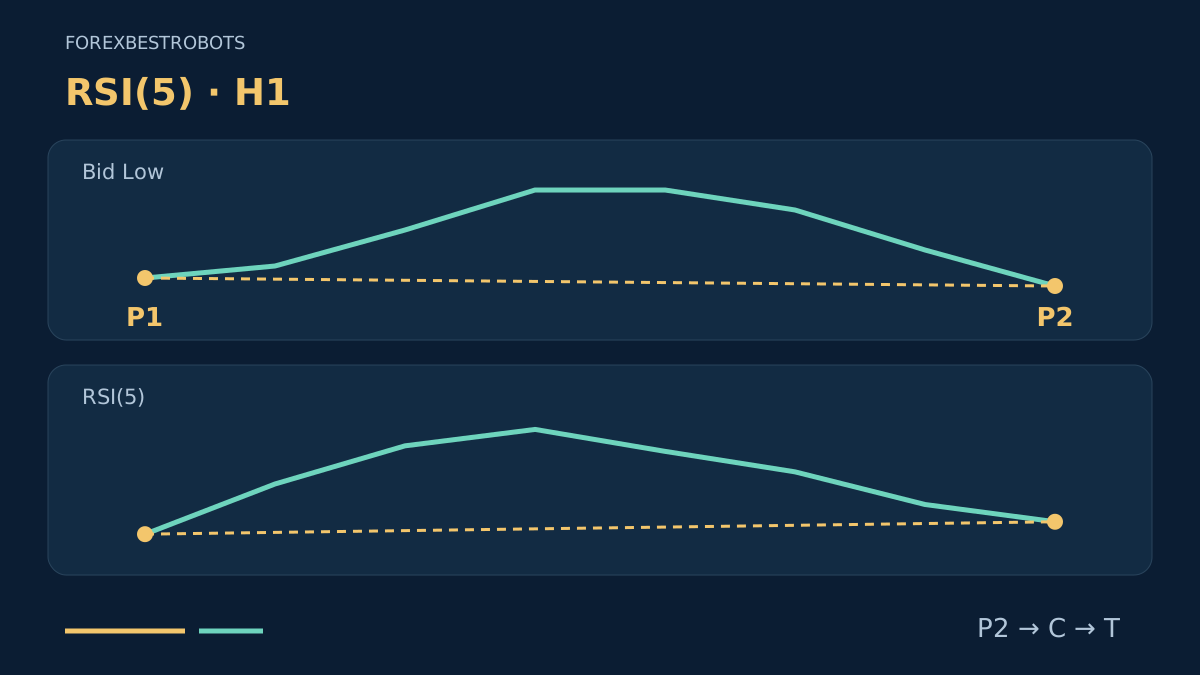
Uma divergência pode continuar visível enquanto o preço segue contra ela. Por isso, este modelo educacional de reversão separa a comparação entre preço e RSI, o momento de confirmação dos pivôs e um rompimento posterior do preço. Cada etapa tem uma definição fixa; nenhuma demonstra, por si só, uma vantagem lucrativa.
Ao contrário da estratégia RSI failure swing, este modelo compara leituras do RSI nos pivôs do preço, e não uma sequência de oscilações do próprio RSI. Também testa uma hipótese diferente da continuação do momentum com ROC. Aqui, “reversão” nomeia a hipótese direcional, não uma mudança comprovada da tendência mais ampla.
1. Fixe a especificação antes de escolher exemplos
Use barras Bid H1 de EURUSD e RSI(5) sobre Close com suavização de Wilder. O período curto, as alas estritas de 2 barras, o espaçamento de 3–12 barras entre pivôs e a janela de gatilho de 4 barras são escolhas didáticas explícitas. Não são parâmetros otimizados nem recomendados para operar em conta real.
Mantenha no máximo um episódio ativo por símbolo, iniciado apenas sem posição aberta. Registre cronologicamente todos os pivôs de topo e fundo confirmados, inclusive os observados durante um episódio ou posição. Essas observações não podem substituir níveis fixados nem iniciar outro episódio nesse momento.
Após cancelamento, vencimento, consumo do gatilho ou encerramento da posição, não arme outro episódio na mesma barra concluída. Um pivô confirmado mais tarde pode formar um novo par com o pivô imediatamente anterior do mesmo tipo. Se as duas direções se qualificarem juntas enquanto o modelo estiver inativo, descarte ambas e mantenha os registros dos pivôs.
2. Confirme os pivôs de preço antes de ler o RSI
Um pivô de fundo P tem mínima Bid estritamente abaixo das mínimas das 2 barras anteriores e das 2 seguintes. Todas as cinco precisam estar concluídas. Um pivô de topo supera estritamente as quatro máximas comparadas. Qualquer igualdade no extremo comparado desqualifica o pivô; esta é nossa convenção estrita, não uma afirmação sobre toda implementação de Fractals.
Leia o RSI na própria barra do pivô de preço. Não procure um fundo ou topo próximo do RSI. As leituras não precisam ser pivôs independentes do indicador. Combine fundos confirmados consecutivos para BUY e topos confirmados consecutivos para SELL; nunca pule um pivô intermediário para melhorar o desenho.
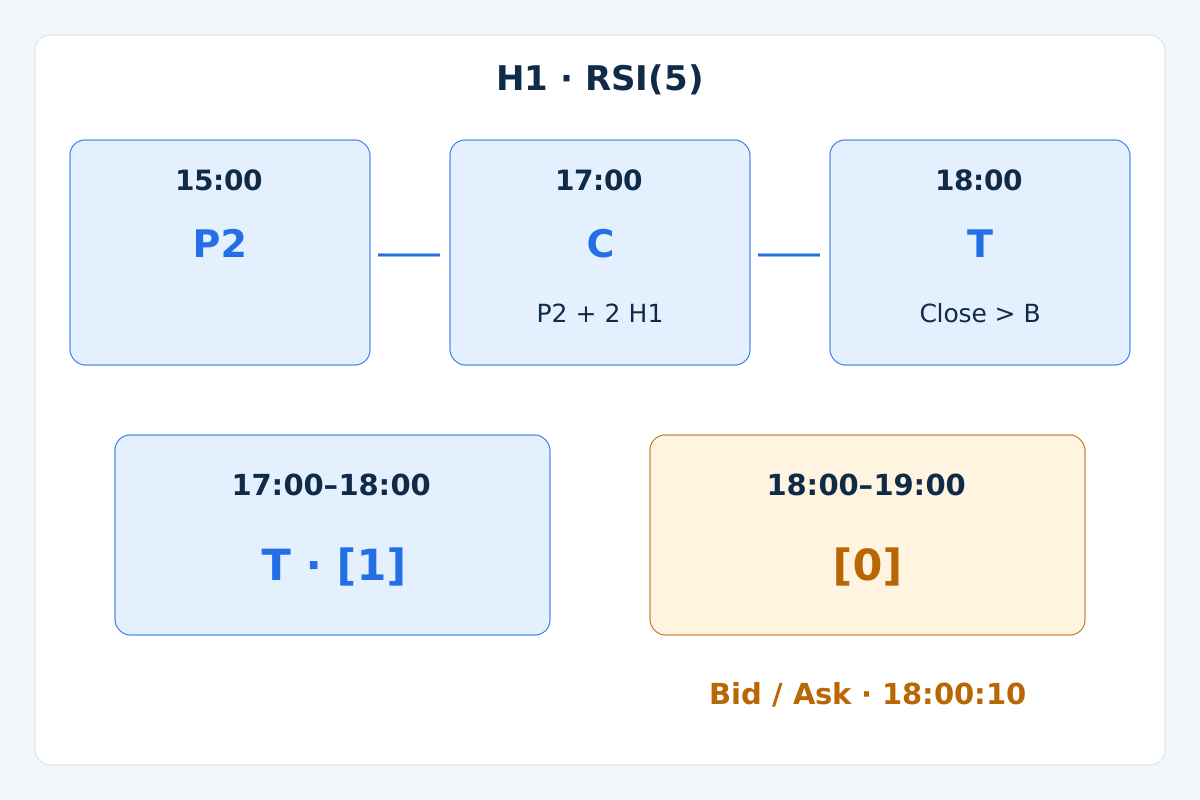
P só se torna conhecido depois do fechamento da barra P+2. No início da barra seguinte, com os dados prontos, P está no deslocamento MT4 3, a última barra concluída no deslocamento 1 e a barra em formação no deslocamento 0. Os horários do MT4 identificam aberturas; o exemplo abaixo mostra fechamentos.
A falta de OHLC ou RSI necessários cancela o episódio ativo e invalida a comparação afetada. Não substitua ausências por zero nem conecte trechos separados por barras faltantes. Use preços positivos e valores sem arredondamento. O guia de divergência do momentum explica a diferença entre o horário do pivô e o da confirmação.
3. Forme o par BUY e fixe seus níveis de preço
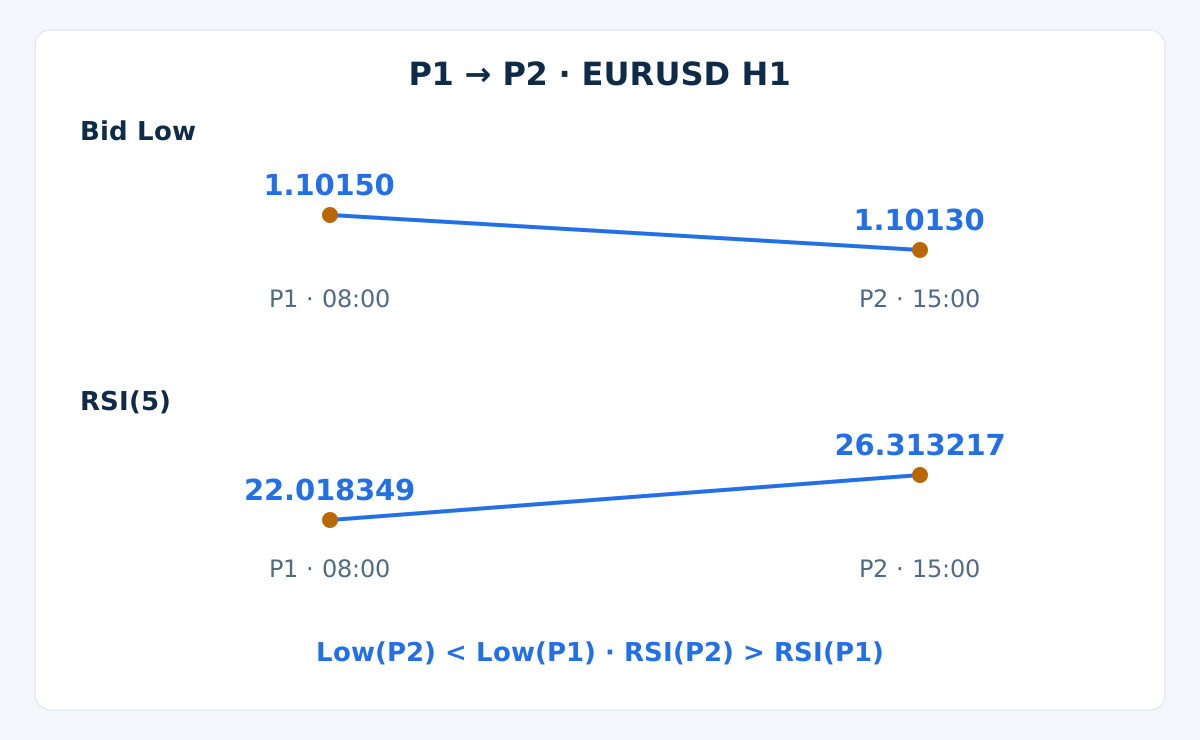
P1 e P2 são fundos de preço confirmados consecutivos, com P2 posterior e distância de índice de 3–12 barras, limites incluídos. Exija Low(P2) < Low(P1) e RSI(P2) > RSI(P1). Igualdade de preço ou RSI não serve. Esta versão não adiciona limiar de sobrevenda, novo cruzamento do RSI ou filtro de período gráfico superior.
Em C, o fechamento que confirma P2, fixe B = max High(j), P1 < j < P2: a maior máxima Bid estritamente entre as barras pivô, excluindo as duas. Fixe também F = Low(P2) − 1 pip. Nenhum nível pode mudar durante o episódio.
Antes de armar, verifique cada barra concluída após P2 até C, inclusive. Se algum fechamento Bid já foi > B, rejeite o par como tardio nesta especificação. Um pavio acima de B ou um fechamento exatamente em B não o rejeitam. C não pode ser a própria barra de gatilho.
4. Espere o primeiro rompimento posterior do preço
Examine apenas as próximas 4 barras H1 concluídas após C, incluindo a quarta. Em cada uma, uma mínima Bid ≤ F cancela antes de verificar o gatilho, mesmo que a barra feche acima de B. O primeiro fechamento > B é T; igualdade mantém a espera. Sem gatilho no quarto fechamento, o episódio expira.
Um novo pivô ou uma divergência mais forte não reinicia o prazo nem altera B ou F. Não há ordem pendente em B nem entrada intrabar. O modelo exige rompimento posterior por fechamento, não um segundo sinal do RSI. Uma alta ou queda do RSI após a formação do par não o cancela por si só.
Consuma T uma única vez, com a cotação aceita ou rejeitada. Rompimentos posteriores não podem reativar o episódio. Confirmação e entrada são eventos distintos: T fica no deslocamento 1 quando começa a próxima barra H1; a cotação executável chega depois.
5. Fixe as saídas BUY antes de observar a cotação
O SL de BUY é o piso Bid fixo F. No fechamento de T, defina TP = Close(T) + 2 × (Close(T) − F). Fixe os dois preços antes de avaliar a cotação. Afastar o alvo para justificar uma entrada pior muda o modelo.
Encerre toda a posição na primeira execução de SL ou TP. Caso contrário, solicite saída a mercado na primeira cotação disponível depois de concluídas 8 barras H1 após T. Não há trailing stop, saída parcial, preço médio ou saída posterior baseada no RSI.
O alvo é uma regra geométrica, não um destino esperado. Gaps, slippage e ausência de cotações podem gerar perda maior que a planejada. Se outra barreira deixar pouco espaço, pule a operação ou defina um filtro separado para validar; não altere essas saídas implicitamente.
6. Espelhe SELL sem confundir Bid e Ask
Use pivôs de topo confirmados consecutivos P1 e P2 com o mesmo espaçamento de 3–12 barras. Exija High(P2) > High(P1) e RSI(P2) < RSI(P1). Fixe B = min Low(j), P1 < j < P2 e o teto Bid U = High(P2) + 1 pip.
Rejeite se algum fechamento Bid concluído após P2 até C, inclusive, já for < B. Nas próximas 4 barras, uma máxima Bid ≥ U cancela primeiro. O primeiro fechamento < B é T; igualdade mantém a espera. Preserve as mesmas regras de vencimento, uso único e não reutilização da barra.
As saídas SELL são executadas em Ask. Defina SL = High(P2) + 3 pips, somando a folga estrutural de 1 pip e uma reserva para spread de 2 pips. No fechamento de T, fixe TP = Close(T) − 2 × (SL − Close(T)). Use as mesmas saídas integrais e por tempo.
O teto Bid cancela uma configuração em espera; o SL Ask protege um SELL aberto. Eles atuam em etapas diferentes. A reserva não reconstrói máximas Ask históricas, e spreads futuros mais largos podem antecipar o stop. Teste separadamente os lados da cotação.
7. Verifique a primeira cotação e o orçamento de risco
Avalie a primeira cotação nova com os dados prontos em até 60 segundos após o fechamento de T. BUY usa Ask; SELL usa Bid. Exija preços positivos, Ask ≥ Bid e spread ≤ 2 pips. BUY exige SL < Bid e Ask < TP; SELL exige TP < Bid e Ask < SL. Sem cotação no prazo, não há operação.
Exija ganho potencial líquido estimado / perda planejada no stop ≥ 1.5. Inclua nas duas estimativas a comissão de ida e volta e reservas adversas de 1 pip na entrada e 1 pip na saída. Os lados Bid/Ask reais já incorporam o spread; não o cobre duas vezes. Uma primeira cotação inadequada consome o par.
Limite o novo risco planejado a 0.5% do patrimônio líquido atual e o risco agregado planejado nos stops a 1%. Converta a perda por lote para a moeda da conta, arredonde o volume para baixo ao passo da corretora e confira volume mínimo, margem, permissões e distâncias dos stops. Posições correlacionadas compartilham o orçamento agregado.
Esses limites não garantem um teto para toda perda realizada. Confira tamanho do contrato, valor e tamanho do tick, sem supor um valor universal do pip. Em EURUSD com 5 casas decimais, 1 pip equivale a 10 pontos da corretora. O guia de gestão de risco detalha o dimensionamento.
8. Reproduza a sequência sintética de confirmação
A tabela usa as primeiras 17 barras inventadas do guia de divergência e uma décima oitava barra explicitamente alternativa. A décima oitava barra de queda daquele guia é um cenário de falha separado. Aqui, uma alternativa de alta ilustra o gatilho; nenhum ramo é evidência de mercado. Os horários mostram fechamentos H1 em um único relógio de servidor hipotético.
| Horário de fechamento H1 | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid | RSI(5) |
|---|---|---|---|---|---|
01:00 | 1.10500 | 1.10530 | 1.10470 | 1.10500 | — |
02:00 | 1.10500 | 1.10630 | 1.10470 | 1.10600 | — |
03:00 | 1.10600 | 1.10630 | 1.10520 | 1.10550 | — |
04:00 | 1.10550 | 1.10630 | 1.10520 | 1.10600 | — |
05:00 | 1.10600 | 1.10630 | 1.10420 | 1.10450 | — |
06:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 37.500000 |
07:00 | 1.10400 | 1.10430 | 1.10270 | 1.10300 | 28.571429 |
08:00 | 1.10300 | 1.10330 | 1.10150 | 1.10200 | 22.018349 |
09:00 | 1.10200 | 1.10330 | 1.10180 | 1.10300 | 39.393939 |
10:00 | 1.10300 | 1.10430 | 1.10270 | 1.10400 | 52.596724 |
11:00 | 1.10400 | 1.10480 | 1.10370 | 1.10450 | 58.277409 |
12:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 50.684966 |
13:00 | 1.10400 | 1.10430 | 1.10320 | 1.10350 | 43.586797 |
14:00 | 1.10350 | 1.10380 | 1.10220 | 1.10250 | 32.283835 |
15:00 | 1.10250 | 1.10280 | 1.10130 | 1.10180 | 26.313217 |
16:00 | 1.10180 | 1.10310 | 1.10160 | 1.10280 | 44.606922 |
17:00 | 1.10280 | 1.10380 | 1.10250 | 1.10350 | 54.492519 |
18:00 | 1.10350 | 1.10520 | 1.10320 | 1.10490 | 68.532123 |
Inicialize ganho médio G e magnitude média de perda L com as primeiras 5 variações de fechamento: às 06:00, G = 0.0003 e L = 0.0005 dão RSI 37.5. Depois aplique A(t) = (4 × A(t−1) + x(t)) / 5 a cada média, sendo x(t) o ganho atual ou a magnitude da perda atual; RSI = 100 × G / (G + L). Se G + L for zero, o RSI fica indisponível neste modelo; apenas G zero dá 0, apenas L zero dá 100.
P1 fecha às 08:00: mínima 1.10150, RSI 22.018349, confirmado após as 10:00. P2 fecha às 15:00: mínima inferior 1.10130, RSI amostrado superior 26.313217, confirmado em C, às 17:00. O espaçamento é de 7 barras; nenhum pivô de fundo intermediário cumpre a regra.
Em C, fixe B = 1.10480 e F = 1.10120. Nenhuma barra de confirmação à direita fechou acima de B. Em T, às 18:00, a mínima 1.10320 fica acima de F e o fechamento 1.10490 supera B. T é a primeira barra elegível. O RSI exibido usa 6 casas decimais; as decisões usam precisão completa.
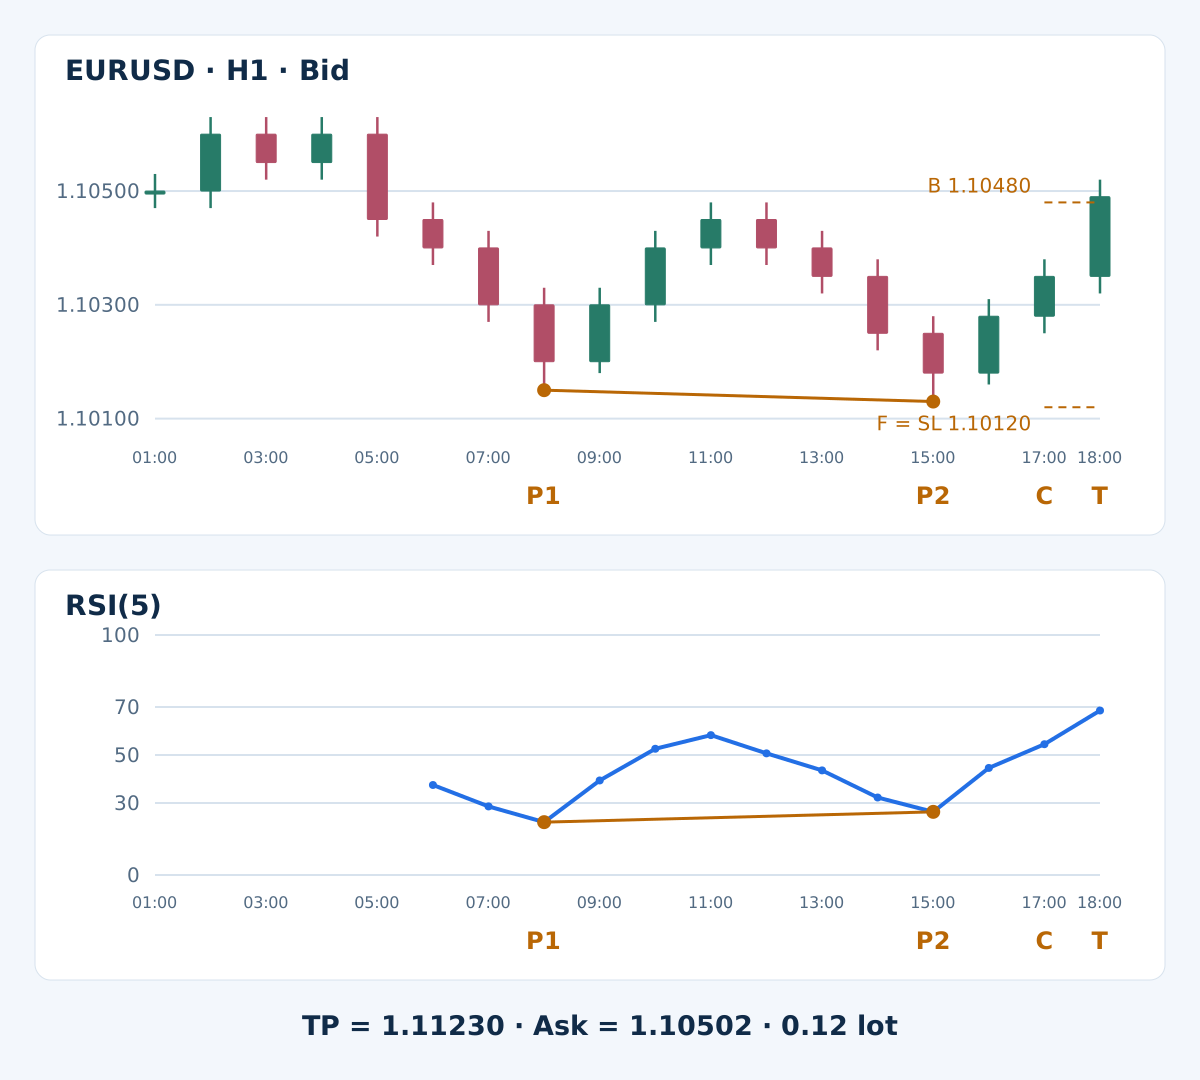
O SL de BUY é 1.10120 e o TP é 1.11230. Se a entrada for executada e nenhuma saída por preço ocorrer, a saída por tempo vence às 02:00 do dia seguinte. A trajetória termina em T; não fornece execução confirmada, preços posteriores ou retorno realizado. Um terminal com outro histórico de inicialização pode gerar leituras RSI diferentes; iguale a inicialização antes de comparar.
9. Calcule a elegibilidade da cotação após custos
Suponha uma conta USD com $10,000 de patrimônio líquido, 100,000 EUR por lote, 1 pip igual a 0.0001, valor do pip de $10 por lote e passo de volume de 0.01. A primeira cotação disponível às 18:00:10 é Bid 1.10490 / Ask 1.10502: 1.2 pips. Considere $7 de comissão de ida e volta por lote, sem custo de financiamento aqui, e as reservas adversas indicadas.
| Verificação | Cálculo | Resultado |
|---|---|---|
| Orçamento de risco | 10000 × 0.005 | $50 |
| Perda estimada por lote com custos | ((1.10502 − 1.10120) / 0.0001 + 2) × 10 + 7 | $409 |
| Ganho potencial por lote após custos | ((1.11230 − 1.10502) / 0.0001 − 2) × 10 − 7 | $701 |
| Ganho líquido / perda planejada | 701 / 409 | 1.713936 |
| Volume arredondado para baixo ao passo | floor((50 / 409) / 0.01) × 0.01 | 0.12 |
| Perda planejada no stop para esse volume | 0.12 × 409 | $49.08 |
Essa cotação passa no filtro da relação. Uma primeira cotação alternativa de Bid 1.10550 / Ask 1.10562 ainda tem spread de 1.2 pips, mas a perda passa a $469 e o ganho potencial a $641 por lote: 641 / 469 = 1.366738, abaixo de 1.5. Rejeite esse episódio em vez de mover o alvo.
O exemplo de 0.12 lote pressupõe orçamento agregado restante suficiente e condições válidas da corretora. A perda planejada é $49.08; trata-se de uma estimativa, não de um máximo garantido. Outro contrato, moeda da conta ou calendário de financiamento exige novo cálculo.
10. Preserve as falhas em vez de redesenhar o par
- Extremo de pivô igual, leitura ausente ou par escolhido não consecutivo: comparação inválida.
- Rompimento do preço antes de C ou em C: rejeitar o par sem entrada retrospectiva.
- Piso ou teto de invalidação tocado, observação ausente ou janela vencida: nenhuma entrada.
- Cotação atrasada, custos excessivos ou limite de exposição não atendido: consumir o gatilho e registrar o descarte.
Uma tendência pode continuar por várias divergências; um rompimento posterior também pode falhar. Esperar a confirmação elimina uma entrada antecipada que não estava disponível, mas pode piorar a relação posterior entre retorno e risco. A condição adicional de preço não demonstra informação independente nem melhora da expectativa.
Esta versão não exclui notícias ou sessões. Notícias, rollover, gaps e ampliação do spread continuam sendo riscos a registrar. Teste qualquer exclusão adicionada como versão separada e explícita, incluindo operações perdidas. O guia para combinar indicadores de momentum explica por que transformações relacionadas do preço podem repetir a mesma informação.
11. Preserve a cronologia e o estado das ordens na validação
Registre os horários de abertura das duas barras pivô, seus fechamentos de confirmação, leituras RSI, B, F ou U, prazo e estado consumido. Processe cada barra concluída uma única vez e atualize os pivôs mesmo sem permissão para outro episódio. Uma reinicialização deve restaurar o mesmo estado, não escolher um par melhor no gráfico pronto.
Separe gatilhos analíticos, solicitações de ordem e posições confirmadas. Uma rejeição conhecida não recebe nova tentativa naquele episódio. Uma resposta incerta exige conciliação das ordens abertas e do histórico antes de outra solicitação. Registre execuções e exposição reais; não afaste SL nem aumente o tamanho para esconder uma violação. Esta é uma especificação, não código EA testado.
Reproduza igualdades, espaçamento dos pivôs, confirmação à direita, rompimentos antecipados, prioridade do toque no limite e vencimento. Confira SELL espelhado com saídas Ask. Se ambas as saídas ocorrerem dentro de uma barra OHLC, use a ordem dos ticks ou sinalize a ambiguidade e informe a hipótese conservadora de SL primeiro.
Avalie o modelo completo após spread, comissão, financiamento e execuções adversas. Separe desenvolvimento e avaliação posterior, preserve todas as variantes testadas e depois valide com os dados que chegam. Informe quantidade de operações, drawdown, exposição e incerteza. O guia de backtesting no MT4 cobre o processo geral; não há taxa de acerto nem retorno demonstrados aqui.
12. Perguntas sobre a estratégia de divergência do RSI
O segundo pivô de preço autoriza a entrada?
Não. P2 precisa primeiro de duas barras concluídas à direita. O par é avaliado em C; depois o modelo espera um rompimento estrito nas próximas 4 barras. A cotação real só é avaliada depois do fechamento desse gatilho.
O próprio RSI precisa formar dois pivôs?
Não. Esta convenção lê o RSI nas duas barras pivô de preço selecionadas. Combinar pivôs independentes do RSI seria outro modelo, com regras diferentes de alinhamento e confirmação.
Posso usar um pivô de preço mais antigo e mais claro?
Não. Use pivôs confirmados consecutivos do mesmo tipo e o espaçamento indicado de 3–12 barras. Um pivô intermediário não pode ser descartado porque uma comparação mais distante parece mais forte.
E se o preço romper o nível enquanto P2 ainda está sendo confirmado?
Um fechamento estritamente além de B após P2 até C, inclusive, rejeita o par. Não coloque uma entrada anterior em P2 nem reutilize C como T. Um pavio além de B, sozinho, não é o evento de fechamento exigido.
Divergência e rompimento do preço comprovam uma reversão?
Não. Ambos derivam dos preços de mercado e podem falhar durante uma tendência que continua. Eles definem uma hipótese observável cujo valor operacional precisa ser avaliado após custos em dados separados.
O exemplo sintético demonstrou uma operação lucrativa?
Não. Ele termina no gatilho e em um cálculo ilustrativo da cotação. Não fornece execução confirmada nem resultado de saída. A décima oitava barra alternativa é explicitamente inventada, não uma evidência selecionada de desempenho de mercado.
13. Referência técnica e escopo
A referência oficial do RSI no MetaTrader 4 explica RSI e divergência. Os pivôs estritos, leituras alinhadas ao preço, inicialização, sequência do gatilho e limites de risco são nossas convenções educacionais. Não são parâmetros de negociação endossados pelo fornecedor.
Forex e operações alavancadas envolvem riscos substanciais. Esta estratégia é educacional, não uma recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.