

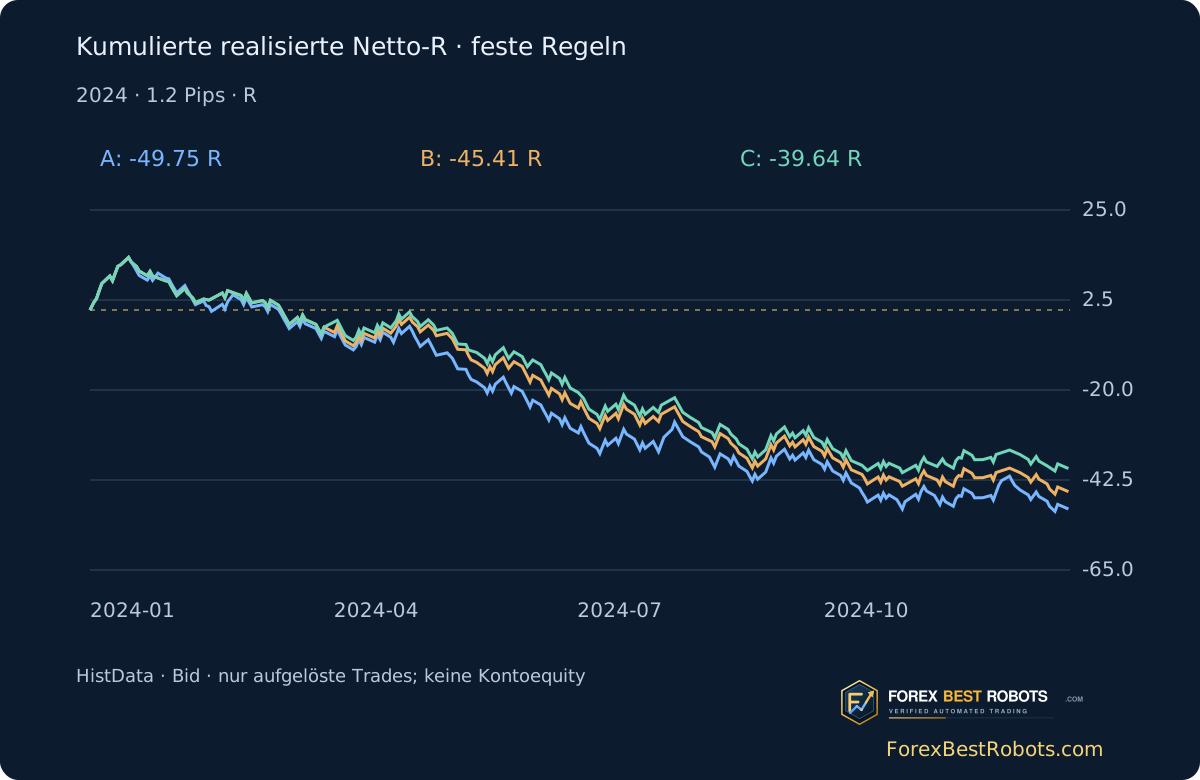
Modell C hat 2024 insgesamt 211 Trades mit bestimmtem Ergebnis. Aus +114,60 Brutto-Pips werden bei hypothetischen Gesamtkosten von 1,2 Pips je vollständigem Trade −138,60 Pips beziehungsweise −39,64 additive R. Ein weiterer eröffneter Trade bleibt ungeklärt. Der Test belegt keine profitable Kombination. Die Beispiele werden chronologisch ab 2024-01-08 ausgewählt; der Test umfasst das ganze Jahr.
1. Drei verschachtelte Modelle vorab festlegen
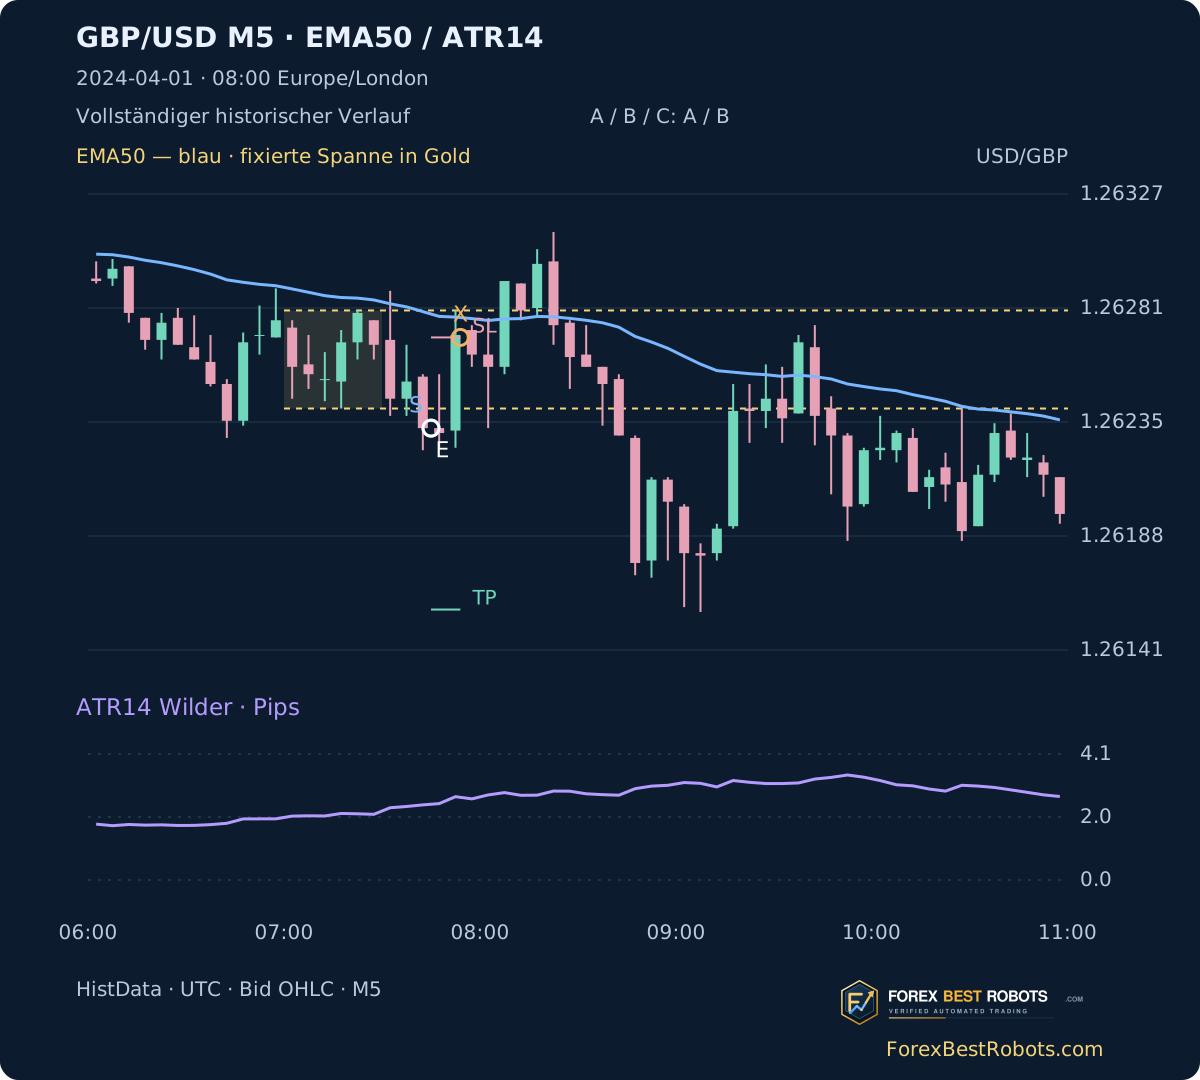
A handelt auf GBP/USD M5 die erste vollständige Kerze mit Schluss strikt außerhalb der fixierten Londoner Spanne. B akzeptiert dasselbe Ereignis nur bei passender EMA50-Lage und -Steigung. C verlangt zusätzlich Spannenbreite / ATR14 bei Fixierung zwischen einschließlich 2 und 8. Das sind Lehrannahmen, keine optimierten allgemeingültigen Werte. Das erste Signal heißt im Chart S und ist vom Modell B zu unterscheiden.
Behalten Sie denselben Kalender erster Ausbrüche. Nach einer Ablehnung wird kein späterer Ausbruch gewählt. Höchstens ein Einstieg je Datum und Modell. A/B/C eröffnen 242/219/212 Trades; jeweils einer bleibt ungeklärt.
2. Londoner Spanne nach historischem Ortszeitdatum bilden
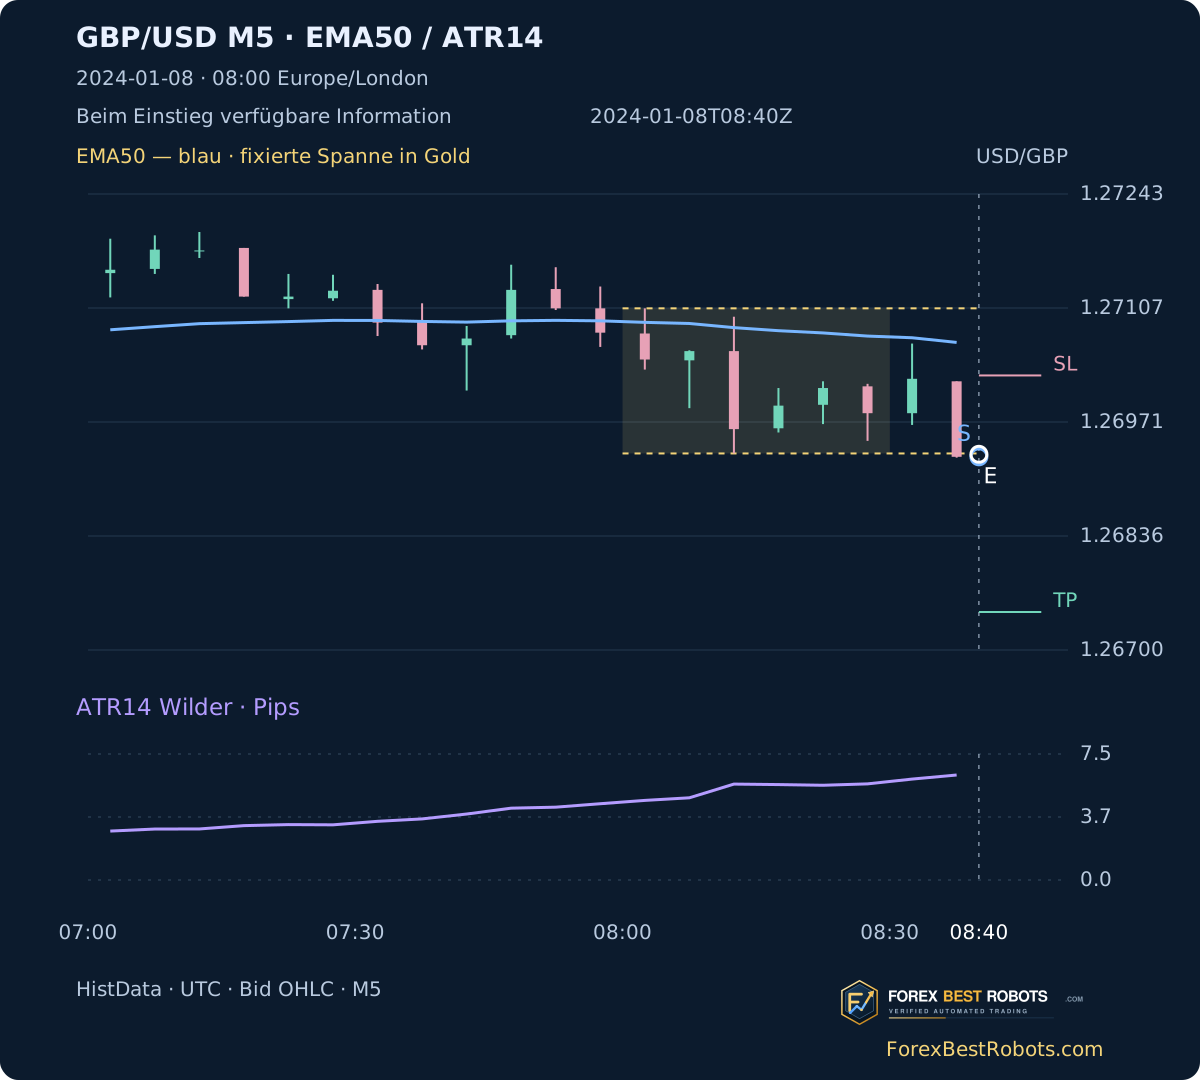
Fixieren Sie Hoch und Tief der sechs vollständigen M5-Kerzen von 08:00 Europe/London bis 08:30, jeweils mit fünf M1-Aufzeichnungen. Danach werden abgeschlossene M5-Schlüsse bis 10:00 London untersucht. Grenzgleichheit zählt nicht; fehlende Suchhistorie verhindert die Feststellung des ersten Ereignisses.
Beginn ist im Winter 08:00 UTC, im Sommer 07:00 UTC. Die Quelle nutzt festes EST UTC−05:00: fünf Stunden addieren, dann London gesondert nach Datum umrechnen. Es gibt 262 Werktage mit Daten, 260 vollständige Spannen, 17 vollständige Suchen ohne Ausbruch und eine unvollständige Suche.
3. EMA und ATR unterschiedliche Aufgaben geben
EMA50 beginnt mit dem Mittel der ersten 50 beobachteten Schlüsse und läuft mit Alpha 2/51 weiter. ATR14 beginnt mit 14 True Ranges und nutzt danach (13 × vorheriger Wert + neuer TR) / 14. TR ist das Maximum aus High−Low sowie absoluten High/Low-Abständen zum vorherigen Close. Der Dezember-Vorlauf läuft ohne tägliches Zurücksetzen weiter.
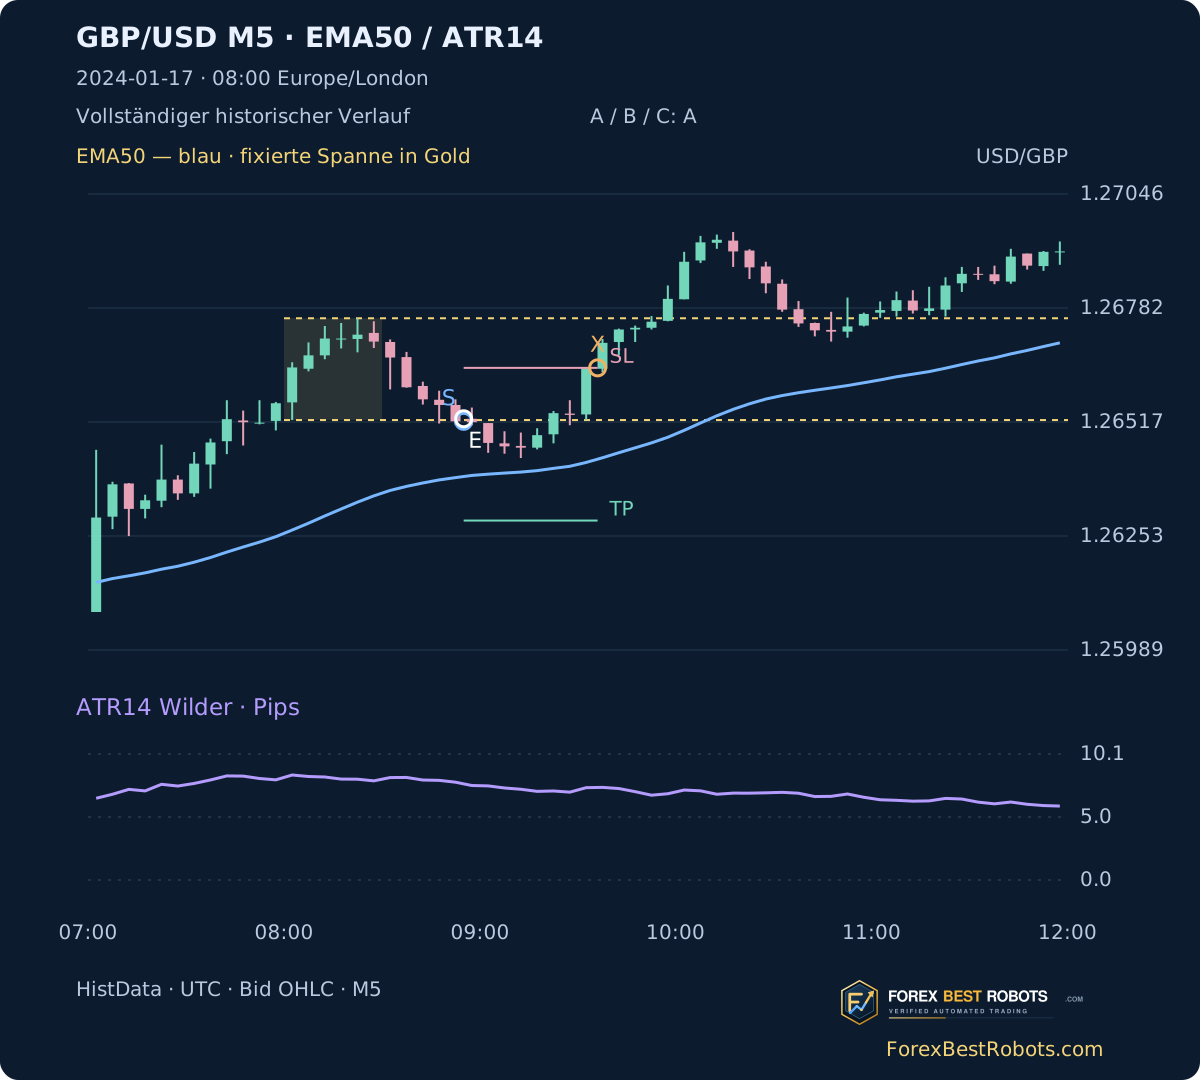
Long verlangt Close > EMA50 und EMA50 > vorherige EMA50, Short die umgekehrten Ungleichungen. Gleichheit scheitert. Diese EMA-Prüfungen sind algebraisch gekoppelt, keine unabhängigen Bestätigungen. ATR bei S bestimmt das Risiko, ATR um 08:30 das eingefrorene Verhältnis. Am 2024-01-17 lehnen B/C den Abwärtsausbruch ab; der spätere Verlust von A ist kein Entscheidungswissen.
EMA50[t] = (2*Close[t] + 49*EMA50[t-1])/51
TR = max(High-Low, abs(High-prevClose), abs(Low-prevClose))
ATR14[t] = (13*ATR14[t-1] + TR[t])/14
Risk = ceil(1.5*ATR14 / 0.1pip) * 0.1pip
Long: Close > EMA50 > previousEMA50
Short: Close < EMA50 < previousEMA50
4. Zum nächsten Minuten-Open statt rückwirkend einsteigen
Nutzen Sie das exakte M1-Open in der Minute, in der S bekannt wird, als Bid-Referenz. Fehlt die Aufzeichnung, ist kein Einstieg verfügbar. Risiko: 1,5 × ATR14 bei S, auf 0,1 Pip aufgerundet. Ein Pip ist 0,0001; Stop 1R, Ziel 2R, ohne Trailing oder Einstandsanpassung.
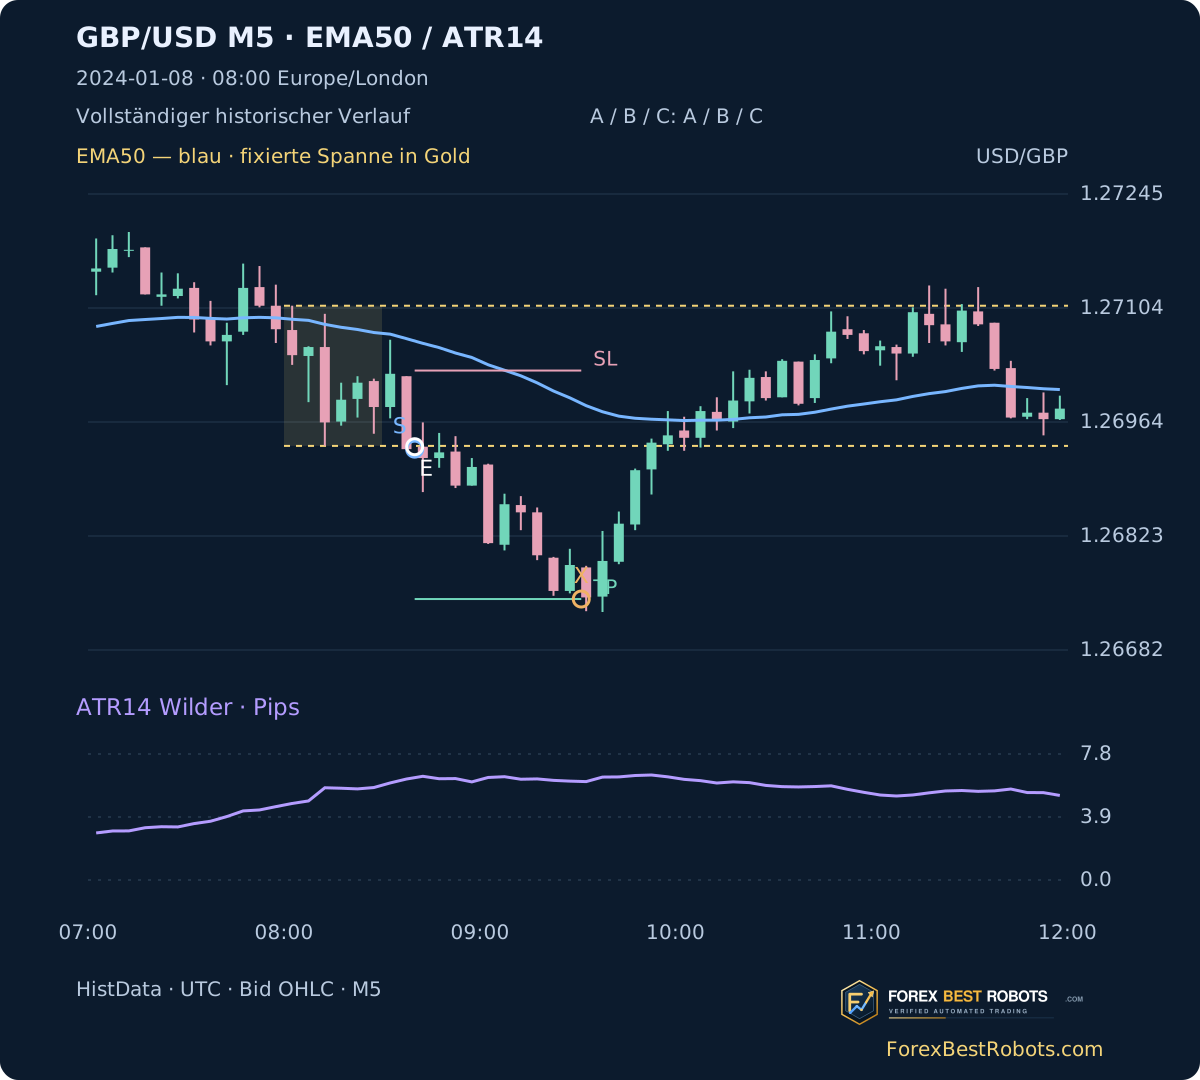
Am 2024-01-08 ist das Abwärtssignal S um 08:40 UTC bei Close 1,26930 bekannt. Einstieg 1,26933, Risiko 9,4 Pips, Stop 1,27027, Ziel 1,26745. Das Ziel wird in [09:30,09:31) UTC beobachtet: +18,80 brutto, +17,60 nach 1,2 Pips Kosten. Der erste chronologische Erfolg repräsentiert nicht das Jahr.
5. Stop, Ziel, Lücken und Zeitlimit eindeutig behandeln
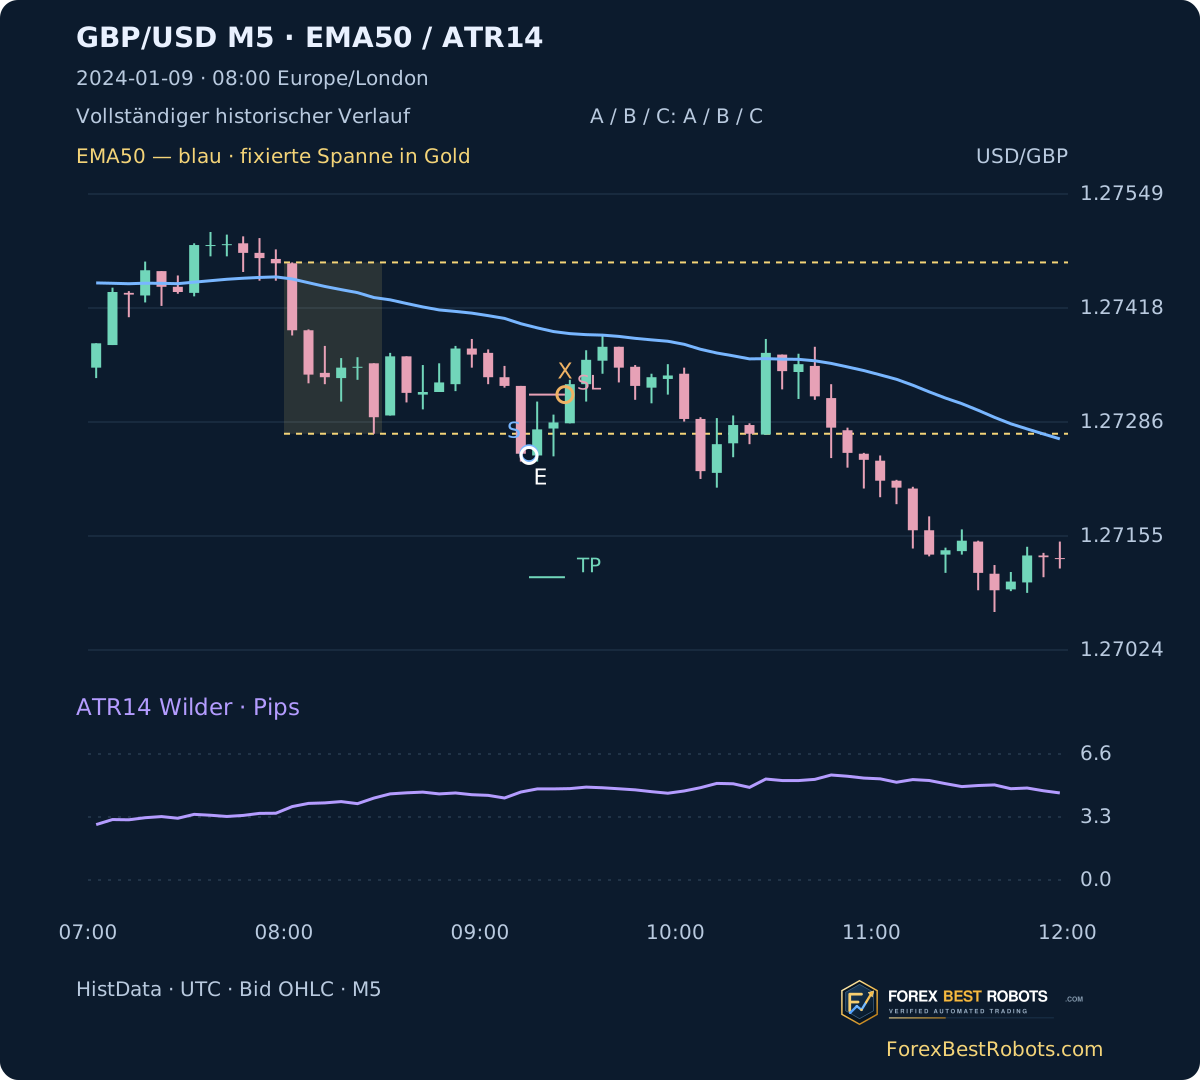
Prüfen Sie jede M1-Minute: Open jenseits des Stops wird zum Open abgerechnet, Open jenseits des Ziels zum Ziel ohne positiven Lückengewinn. Danach folgt das 90-Minuten-Limit am Open, sonst High/Low-Berührungen. Bei beiden Barrieren in derselben Minute gilt Stop zuerst. Eine fehlende Minute vor Auflösung macht das Ergebnis unbekannt.
Am 2024-01-09 erfolgt Short um 09:15 UTC bei 1,27248, Risiko 7,0 Pips, Stop 1,27318. Stopberührung in [09:25,09:26): −7,00 brutto und −8,20 netto. Das sind Minutenintervalle, keine exakten Ausführungssekunden. Der ungeklärte Trade vom 2024-03-29 bleibt außerhalb der Ergebnissummen, ohne Null- oder Verlustzuweisung.
6. Ergebnis lesen, bevor Filter gelobt werden
Mit einmalig 1,2 hypothetischen Pips löst A 241 Trades auf: −179,80 Pips und −49,75R; B 218: −182,30 Pips und −45,41R; C 211: −138,60 Pips und −39,64R. C hat einen Netto-R-Profitfaktor von 0,7536 und maximalen realisierten additiven Rückgang von 53,80R. Die Filter mindern hier den Verlust, erzeugen aber kein positives Nettoergebnis.
C erzielt ohne Kosten +7,59R, bei 1,2 Pips −39,64R, bei 2,4 Pips −86,87R. Der einmalige hypothetische Gesamtabschlag umfasst Spread, Provision und Slippage, keine gemessenen historischen Kosten. Pips verwenden gleiche Einheiten; R teilt jeden Betrag durch sein eigenes Anfangsrisiko. Beides ist keine Kontorendite mit Wiederanlage.
| Modell | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R | Profitfaktor · Netto-R | Maximaler realisierter Rückgang · R |
|---|---|---|---|---|---|
| A | 241 | -179.80 | -49.75 | 0.7333 | 63.51 |
| B | 218 | -182.30 | -45.41 | 0.7301 | 59.17 |
| C | 211 | -138.60 | -39.64 | 0.7536 | 53.80 |
| Gesamtkosten je vollständigem Trade · Pips | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| 0.0 | 211 | 114.60 | 7.59 |
| 1.2 | 211 | -138.60 | -39.64 |
| 2.4 | 211 | -391.80 | -86.87 |
7. Trade prüfen und nur den Kostenabschlag ändern
Wählen Sie Modell, Zeitraum und historischen Trade. Der Chart zeigt den vollständigen Verlauf. Kosten von 0 bis 5 Pips in 0,1-Schritten oder per Vorgabe ändern nur das Nettoergebnis. Beispiele stellen Gesamtjahr und 1,2 Pips wieder her.
Historische Beispiele werden geladen…
Ein Abschlag umfasst Spread, Provision und Slippage. Keine weitere Gebühr; Einstiege, Stops und Ausstiege bleiben unverändert.
Ausgewähltes Modell und Zeitraum
- Trades mit bestimmtem Ergebnis
- —
- Eröffnet, aber ungeklärt
- —
- Einstieg nicht verfügbar
- —
- Nettosumme · Pips
- —
- Nettosumme · additive R
- —
- Profitfaktor · Netto-R
- —
- Maximaler realisierter Rückgang · R
- —
- Netto-Gewinntrades · %
- —
Ausgewählter historischer Trade
Brutto − Gesamtkosten = Netto; Netto / Anfangsrisiko = R
S: erster Schlussausbruch; E: Bid-Einstiegsreferenz; X: Bekanntwerden des Ausstiegs; SL/TP: feste Niveaus. Blau EMA50, violett ATR14. Rückblickender Verlauf einschließlich späterer Kerzen. Blasse Kerzen enthalten weniger als fünf erfasste M1-Minuten.
Auf kleinen Bildschirmen breite Charts oder Tabellen horizontal scrollen oder eine statische Grafik in voller Größe öffnen.
- Richtung
- —
- Einstiegsreferenz · UTC
- —
- Ausstiegsbeobachtung · UTC
- —
- Bid-Einstiegsreferenz
- —
- Bid-Ausstiegsreferenz
- —
- Anfangsrisiko · Pips
- —
- Fester Stop
- —
- Festes Ziel
- —
- Ausstiegs- oder Unklarheitsgrund
- —
- Bruttoergebnis · Pips
- —
- Nettoergebnis · Pips
- —
- Nettoergebnis · R
- —
- Fixierte Spanne / ATR14
- —
Vollständige ausgewählte Tradetabelle öffnen
| Datum | Richtung | Einstiegsreferenz · UTC | Ausstiegsbeobachtung · UTC | Ausstiegs- oder Unklarheitsgrund | Nettoergebnis · Pips | Nettoergebnis · R |
|---|
8. Beide Jahreshälften und Ablehnungen prüfen
C löst Januar–Juni 106 Trades mit −19,49R und Juli–Dezember 105 mit −20,15R auf, jeweils bei 1,2 Pips. Beide Hälften sind negativ. Es sind beschreibende Zeitsegmente, keine behauptete unberührte Out-of-Sample-Prüfung.
Am 2024-04-01 beträgt das fixierte Spanne/ATR-Verhältnis 1,89, unter 2. EMA stimmt zu: B akzeptiert, C lehnt ab. Der spätere Verlauf rechtfertigt keine nachträgliche Schwellenwahl. Nachrichten oder Feiertage wurden nicht ausgeschlossen; keine Parametersuche sollte eine profitable Darstellung erzeugen.
| Zeitraum | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| Januar–Juni | 106 | -67.60 | -19.49 |
| Juli–Dezember | 105 | -71.00 | -20.15 |
9. Aussagegrenzen des Tests verstehen
ForexBestRobots-Charts sind aus echten HistData-Bid-OHLC rekonstruiert, keine Terminal-Screenshots. Indikatoren verwenden auch markierte beobachtete Teilkerzen; Spanne und Signal benötigen vollständige Kerzen. Fehlende Minuten werden nicht interpoliert. Eine zweite Rechnung prüft Quelle, Indikatoren, Entscheidungen und Ledger.
Historischer Ask, Tick-Reihenfolge, Broker-Ausführung, Positionsgröße und Zinseszins fehlen. Ein Kostenabzug erzeugt keine Ask-gerechten Stopausführungen. Stop zuerst ist eine Annahme; feste Kosten bilden variable Spreads nicht nach. Eine Quelle, ein Paar und ein Jahr belegen keinen dauerhaften Vorteil.
Häufige Fragen
Ist diese London-Strategie profitabel?
Nicht in diesem festen 2024-Test bei 1,2 Pips: C hat −39,64R aus 211 aufgelösten Trades und einen ungeklärten Verlauf.
Darf nach EMA-Ablehnung später eingestiegen werden?
Nein. B/C akzeptieren den ersten Schlussausbruch oder überspringen das Datum.
Welcher ATR gilt?
ATR14 bei S bestimmt das Risiko, der separate ATR bei Spannenfixierung das eingefrorene Verhältnis.
Ändert die Kostenwahl Stop oder Trades?
Nein. Nur die Nettoabrechnung verändert sich. Spread, Provision und Slippage sind ein einmaliger Gesamtabschlag.
Warum Pips und R?
Pips nutzen gleiche Einheiten, R das jeweilige Anfangsrisiko. Keines ist eine aufgezinst berechnete Kontoprozentzahl.
Zeigt der Ausstieg eine exakte Sekunde?
Nein. Intraminuten-Ausstiege sind [Minute, Folgeminute). Fehlende Daten lassen den Verlauf ungeklärt.
Daten, Zeitangaben und Reproduzierbarkeit
Erhaltene HistData-GBP/USD-ASCII-M1-Archive 2023/2024, von 2023-12-01 00:00 UTC bis 2024-12-31 21:58 UTC: 400.913 eindeutige M1-Einträge und 80.689 beobachtete M5-Kerzen mit Vorlauf. Jedes Jahresarchiv enthält 60 identische Zeitstempelduplikate, erst nach Gleichheitsprüfung entfernt. Prüfsummen und Zeitumrechnung bleiben erhalten.
Alle 262 Datentage werden berichtet. Zwei Spannen und eine Ausbruchssuche sind unvollständig; 17 vollständige Suchen haben keinen Ausbruch. A/B/C eröffnen 242/219/212 Trades, davon 241/218/211 aufgelöst; derselbe unbekannte Verlauf bleibt separat. Metriken gelten nur für aufgelöste Trades.
Chronologische Beispiele ab 2024-01-08: erster aufgelöster C-Trade beim Einstieg, erster C-Verlust, erster C-Gewinn sowie erste EMA- und ATR-Ablehnung. Erster aufgelöster Trade und erster Gewinn sind derselbe Tag in unterschiedlichen Phasen. Downloads enthalten alle Entscheidungen und eigenständige M1-Nachrechnung.
- Rekonstruierte M5-Eingaben (ZIP)
- Alle Modelltrades (CSV)
- M1, feste Methode und eigenständige Nachrechnung (ZIP)