

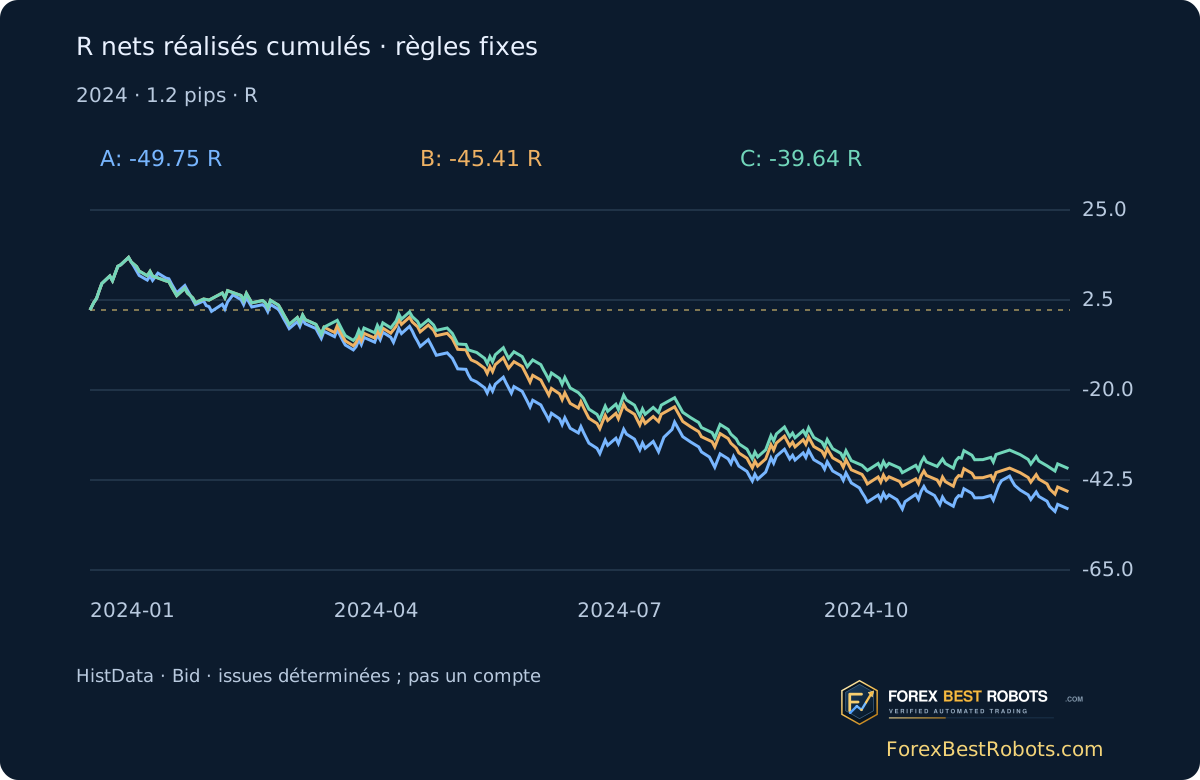
Le modèle C compte 211 opérations dont le résultat est déterminé en 2024. Ses +114,60 pips bruts deviennent −138,60 pips, soit −39,64R additifs, avec un coût hypothétique de 1,2 pip par aller-retour. Une autre opération reste indéterminée. Ce test ne démontre pas la rentabilité de la combinaison. Les exemples sont sélectionnés chronologiquement depuis 2024-01-08 ; le test couvre toute l’année.
1. Définissez les trois modèles avant comparaison
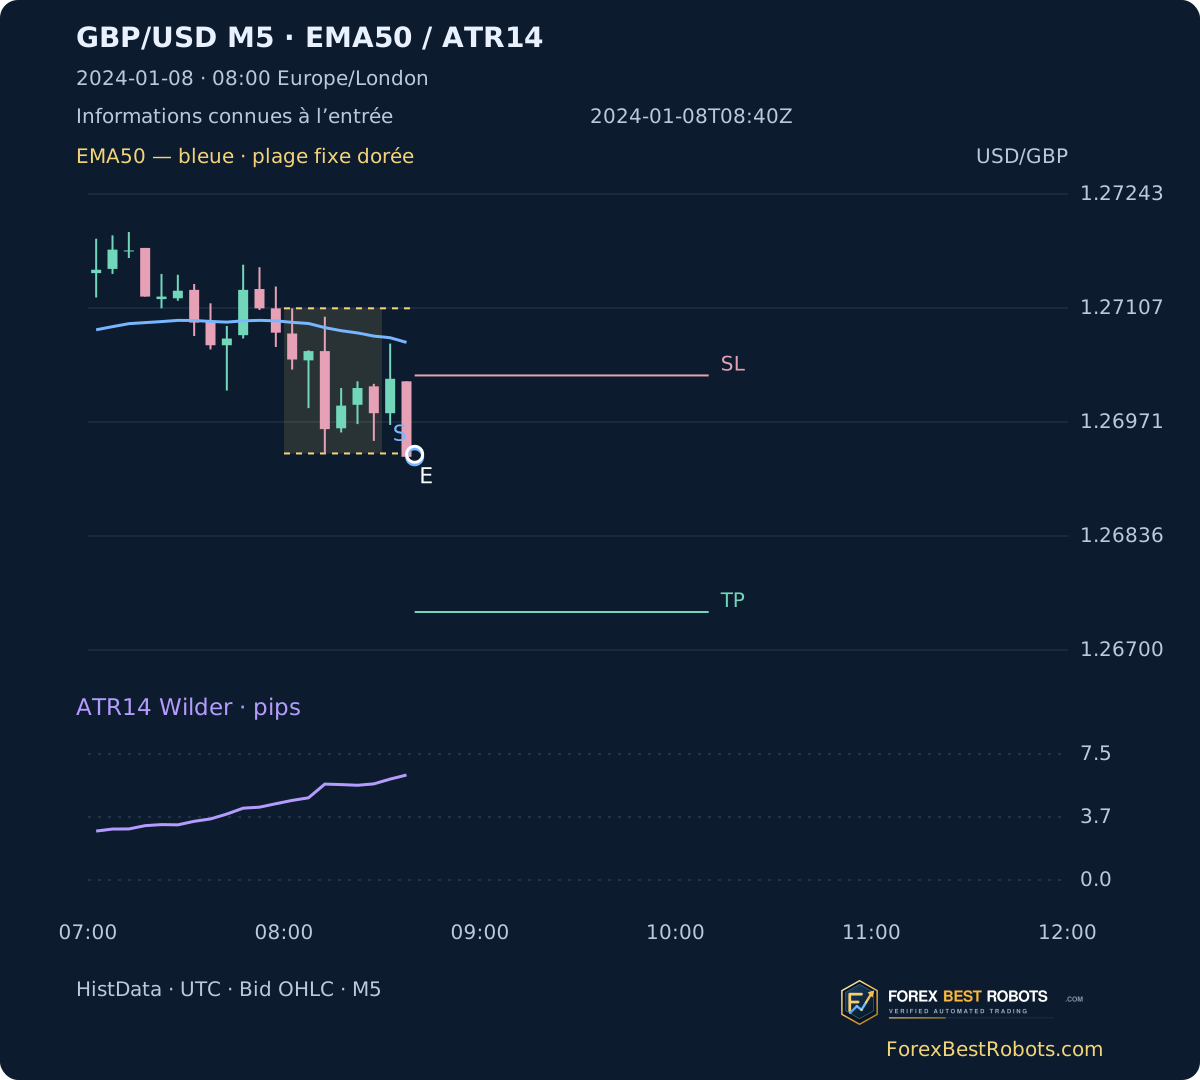
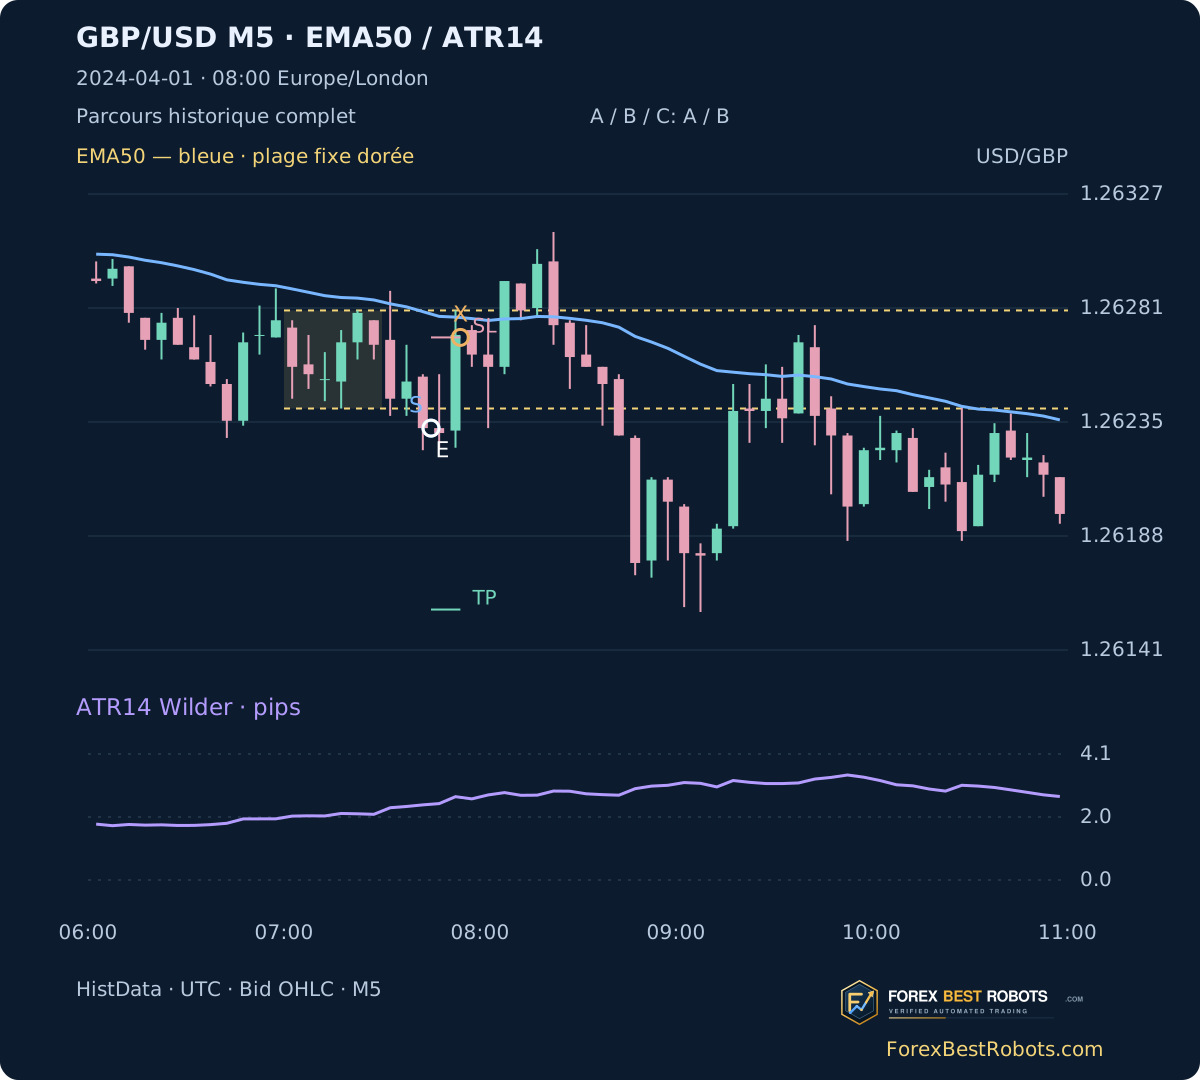
Sur GBP/USD M5, A prend la première bougie complète clôturant strictement hors de la plage fixe. B conserve cet événement si clôture et pente EMA50 concordent avec sa direction. C exige aussi largeur de plage / ATR14 à la fixation entre 2 et 8 inclus. Ce sont des hypothèses pédagogiques, pas des paramètres universels optimisés. Le premier signal est marqué S, à distinguer du modèle B.
Gardez le même calendrier de premières cassures ; un rejet ne permet pas de choisir une cassure ultérieure. Une entrée au maximum par date et modèle. A/B/C ouvrent 242/219/212 opérations, avec une issue indéterminée dans chaque ensemble.
2. Construisez la plage selon l’heure historique de Londres
Figez plus haut et plus bas des six M5 complètes de 08:00 Europe/London à 08:30, chacune comprenant cinq minutes M1. Cherchez ensuite les clôtures jusqu’à 10:00 Londres. L’égalité avec une borne ne compte pas ; un intervalle incomplet bloque l’identification du premier événement.
Le début est 08:00 UTC en hiver, 07:00 UTC en été. HistData utilise EST fixe UTC−05:00 : ajoutez cinq heures puis convertissez Londres séparément selon la date. Il y a 262 jours ouvrés avec données, 260 plages complètes, 17 recherches complètes sans cassure et une recherche incomplète.
3. Donnez des rôles distincts à EMA et ATR
EMA50 démarre par la moyenne de 50 clôtures observées puis utilise alpha 2/51. ATR14 démarre par 14 True Ranges puis (13 × valeur précédente + nouveau TR) / 14. TR est le maximum de High−Low et des distances absolues de High/Low à la clôture précédente. Le préchauffage de décembre continue sans remise à zéro quotidienne.
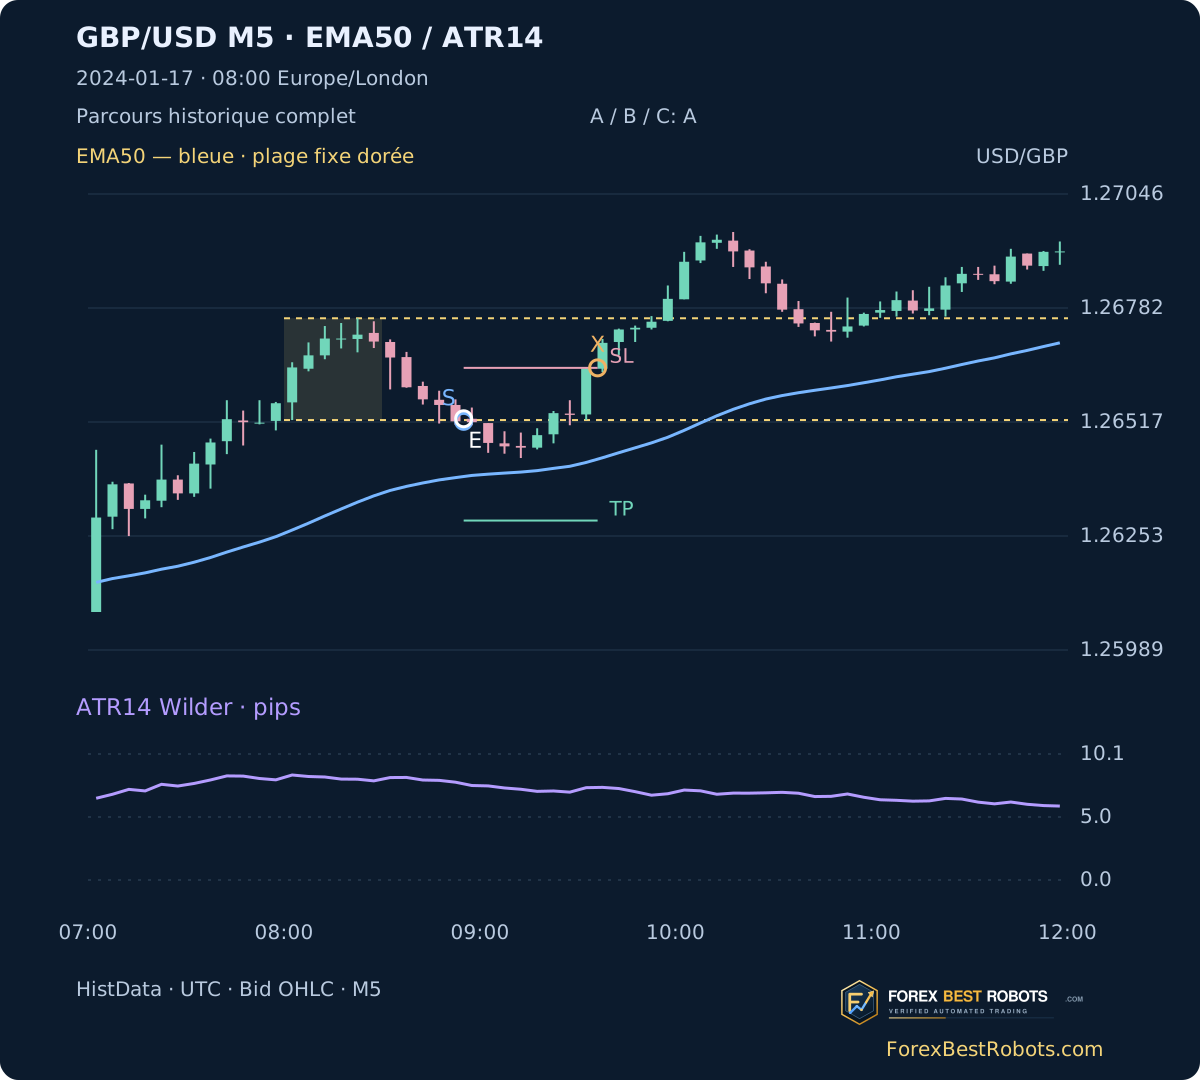
Pour un achat : Close > EMA50 et EMA50 > EMA50 précédente ; inversez pour une vente. L’égalité échoue. Ces vérifications EMA sont liées algébriquement, pas deux confirmations indépendantes. ATR en S dimensionne le risque ; ATR à 08:30 fige le ratio. Le 2024-01-17 B/C rejettent la cassure baissière ; la perte ultérieure de A n’intervient pas dans le filtre.
EMA50[t] = (2*Close[t] + 49*EMA50[t-1])/51
TR = max(High-Low, abs(High-prevClose), abs(Low-prevClose))
ATR14[t] = (13*ATR14[t-1] + TR[t])/14
Risk = ceil(1.5*ATR14 / 0.1pip) * 0.1pip
Long: Close > EMA50 > previousEMA50
Short: Close < EMA50 < previousEMA50
4. Entrez à l’ouverture suivante, sans revenir au cours passé
Prenez l’Open M1 exact de la minute où S devient connu comme référence Bid. S’il manque, l’entrée est indisponible. Risque initial : 1,5 × ATR14 en S, arrondi vers le haut à 0,1 pip. Un pip vaut 0,0001 ; stop à 1R, objectif à 2R, sans suivi ni déplacement au seuil de rentabilité.
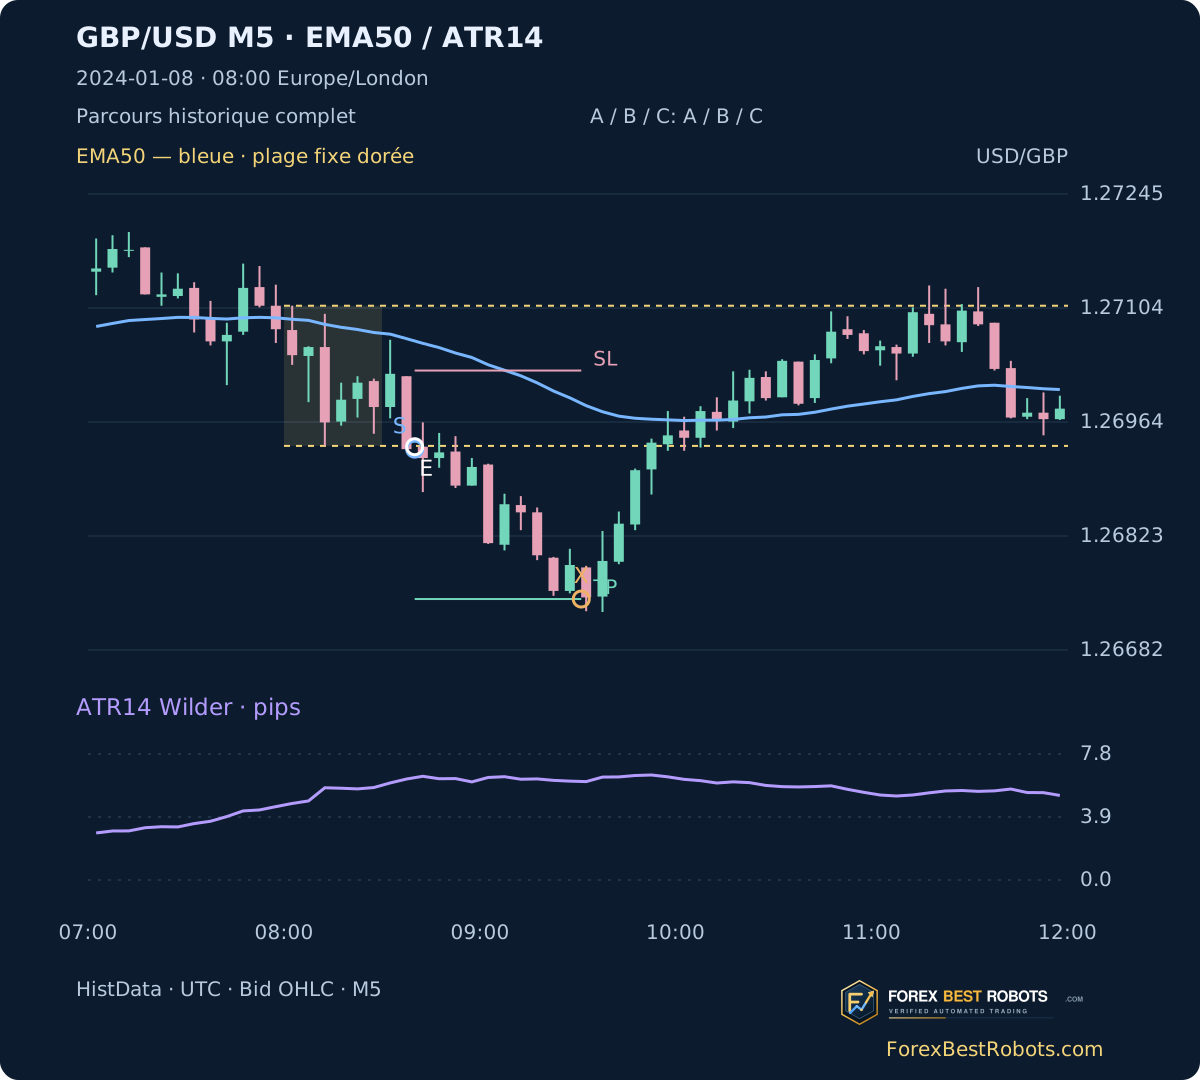
Le 2024-01-08 S baissier est connu à 08:40 UTC, Close 1,26930. Entrée 1,26933, risque 9,4 pips, stop 1,27027, objectif 1,26745. L’objectif est observé dans [09:30,09:31) UTC : +18,80 pips bruts, +17,60 après 1,2 de coût. Ce premier succès chronologique ne représente pas l’année.
5. Précisez stops, objectifs, sauts et limite temporelle
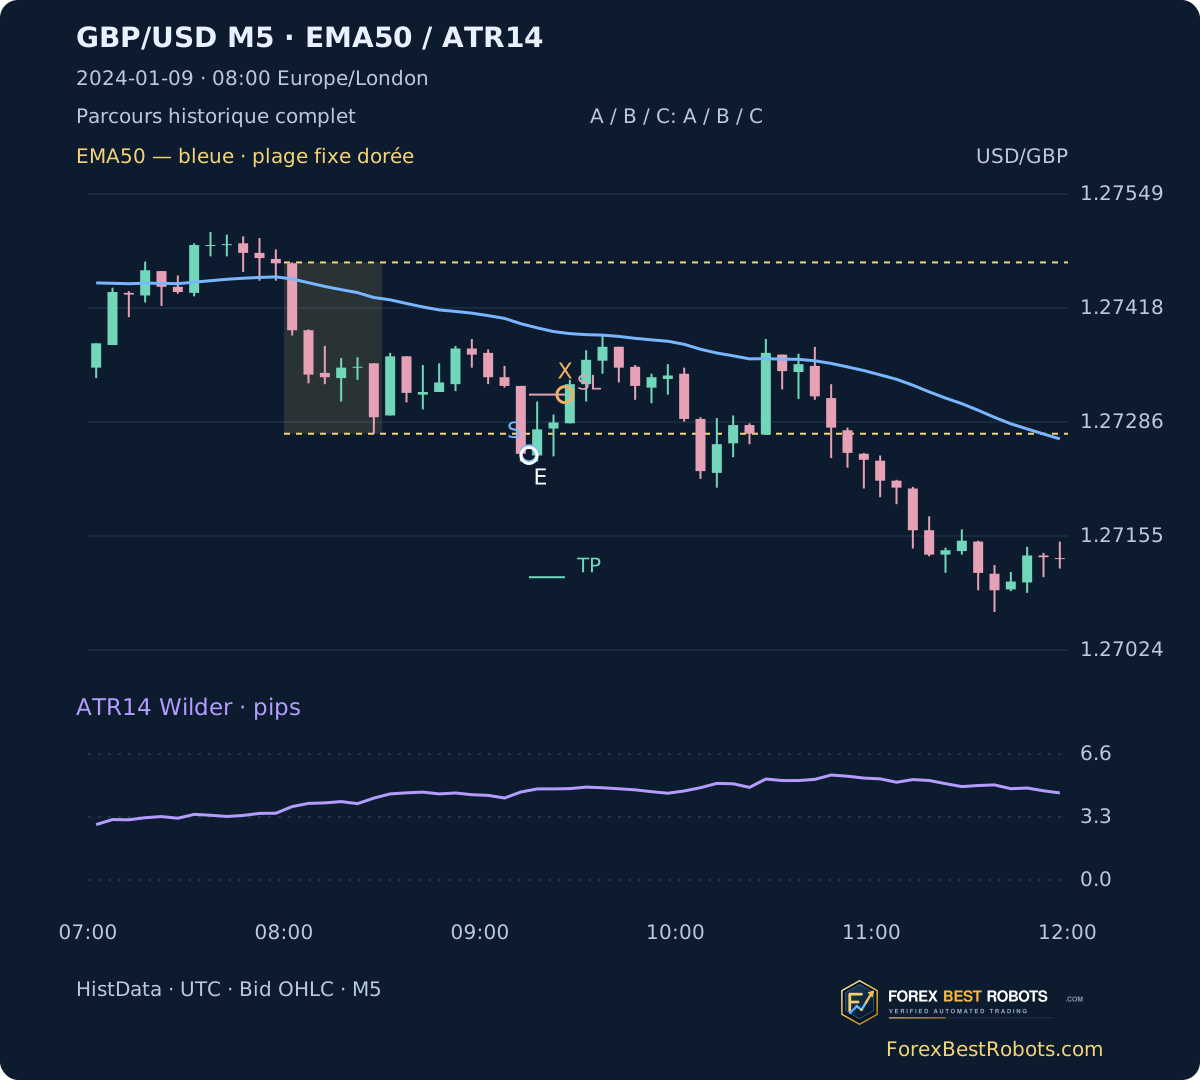
Par minute, un Open au-delà du stop défavorable sort à cet Open ; au-delà de l’objectif favorable, au prix objectif. Appliquez ensuite la limite de 90 minutes à l’Open, sinon les contacts High/Low. Si les deux barrières sont touchées dans une minute, stop d’abord. Une minute manquante avant résolution laisse l’issue inconnue.
Le 2024-01-09 la vente est ouverte à 09:15 UTC à 1,27248, risque 7,0 pips, stop 1,27318. Contact dans [09:25,09:26) : −7,00 brut, −8,20 net. Ce sont des intervalles de données, pas des secondes d’exécution. L’opération du 2024-03-29 reste hors des totaux, sans lui attribuer zéro ou une perte.
6. Lisez le résultat avant de valoriser les filtres
Avec 1,2 pip hypothétique par aller-retour, A résout 241 opérations : −179,80 pips, −49,75R ; B 218 : −182,30 pips, −45,41R ; C 211 : −138,60 pips, −39,64R. C a un facteur de profit en R net de 0,7536 et un repli réalisé maximal de 53,80R. La perte diminue sans devenir un gain net.
C donne +7,59R sans coût, −39,64R à 1,2 pip, −86,87R à 2,4 pips. L’abattement unique combine spread, commission et glissement hypothétiques, non mesurés. Les pips utilisent des unités constantes ; R divise chaque résultat par son risque initial. Aucun n’est un rendement de compte capitalisé.
| Modèle | Opérations résolues | Total net · pips | Total net · R additifs | Facteur de profit · R net | Repli réalisé maximal · R |
|---|---|---|---|---|---|
| A | 241 | -179.80 | -49.75 | 0.7333 | 63.51 |
| B | 218 | -182.30 | -45.41 | 0.7301 | 59.17 |
| C | 211 | -138.60 | -39.64 | 0.7536 | 53.80 |
| Coût combiné par aller-retour · pips | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| 0.0 | 211 | 114.60 | 7.59 |
| 1.2 | 211 | -138.60 | -39.64 |
| 2.4 | 211 | -391.80 | -86.87 |
7. Examinez une opération et modifiez seulement son coût
Choisissez modèle, période et opération. Le graphique montre le parcours historique complet. Coût combiné de 0 à 5 pips, pas de 0,1, ou boutons prédéfinis : seul le net change. Les exemples rétablissent l’année et 1,2 pip.
Chargement des exemples historiques…
Un seul abattement inclut spread, commission et glissement. Aucun autre frais ; entrées, stops et sorties ne changent pas.
Modèle et période choisis
- Opérations résolues
- —
- Ouvertes, issue indéterminée
- —
- Entrée indisponible
- —
- Total net · pips
- —
- Total net · R additifs
- —
- Facteur de profit · R net
- —
- Repli réalisé maximal · R
- —
- Opérations gagnantes nettes · %
- —
Opération historique choisie
Brut − coût combiné = net ; net / risque initial = R
S : première cassure à la clôture ; E : référence Bid ; X : sortie connue ; SL/TP : niveaux fixes. EMA50 bleue, ATR14 violet. Parcours rétrospectif incluant les bougies après entrée. Les bougies atténuées contiennent moins de cinq minutes M1 enregistrées.
Sur petit écran, faites défiler horizontalement le graphique ou le tableau, ou ouvrez une figure statique en taille réelle.
- Direction
- —
- Référence d’entrée · UTC
- —
- Observation de sortie · UTC
- —
- Bid de référence à l’entrée
- —
- Bid de référence à la sortie
- —
- Risque initial · pips
- —
- Stop fixe
- —
- Objectif fixe
- —
- Motif de sortie ou d’incertitude
- —
- Résultat brut · pips
- —
- Résultat net · pips
- —
- Résultat net · R
- —
- Plage fixe / ATR14
- —
Ouvrir le tableau complet de la sélection
| Date | Direction | Référence d’entrée · UTC | Observation de sortie · UTC | Motif de sortie ou d’incertitude | Résultat net · pips | Résultat net · R |
|---|
8. Examinez les deux semestres et les rejets
C résout 106 opérations en janvier–juin à −19,49R et 105 en juillet–décembre à −20,15R, avec 1,2 pip. Les deux sont négatifs. Ce sont des segments descriptifs d’une année, pas une prétendue période hors échantillon intacte.
Le 2024-04-01, plage/ATR fixe vaut 1,89, sous 2. EMA concorde : B accepte et C rejette. Le parcours ultérieur ne justifie pas un seuil choisi après coup. Aucun filtre de nouvelles ou jours fériés ni recherche de paramètres rentables n’est appliqué.
| Période | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| Janvier–juin | 106 | -67.60 | -19.49 |
| Juillet–décembre | 105 | -71.00 | -20.15 |
9. Comprenez les limites du test
Les graphiques ForexBestRobots reconstruisent de vrais Bid OHLC HistData, pas des captures de terminal. Les indicateurs incluent les bougies partielles observées et signalées ; plage et signal exigent des bougies complètes. Aucune minute manquante n’est interpolée. Un calcul séparé vérifie source, indicateurs, décisions et opérations.
Ask historiques, ordre des ticks, exécution du courtier, taille et capitalisation ne sont pas reconstruits. Déduire un coût ne crée pas une exécution tenant compte de l’Ask. Stop d’abord est une hypothèse ; un coût fixe ne reproduit pas des spreads variables. Une source, une paire et une année ne prouvent aucun avantage durable.
Questions fréquentes
Cette stratégie est-elle rentable ?
Pas après 1,2 pip dans ce test fixe de 2024 : C affiche −39,64R sur 211 opérations résolues et une issue inconnue.
EMA peut-il autoriser une cassure plus tardive après rejet ?
Non. B/C acceptent la première clôture ou écartent la date.
Quel ATR est utilisé ?
ATR14 en S dimensionne le risque ; la lecture distincte à la fixation définit le ratio de plage.
Le coût change-t-il les stops ou les opérations ?
Non. Il modifie seulement le net ; spread, commission et glissement sont déduits une fois.
Pourquoi publier pips et R ?
Pips à unités constantes ; R selon le risque de chaque opération. Aucun n’est un pourcentage de compte capitalisé.
La sortie identifie-t-elle la seconde exacte ?
Non. Les sorties intraminute sont [minute, minute suivante). Une minute manquante laisse l’issue indéterminée.
Données, horaires et reproductibilité
Archives HistData GBP/USD ASCII M1 2023/2024 conservées. Du 2023-12-01 00:00 UTC au 2024-12-31 21:58 UTC : 400 913 enregistrements M1 uniques et 80 689 M5 observées avec préchauffage. Chaque archive annuelle contient 60 doublons identiques, retirés après vérification. Empreintes et conversion horaire sont conservées.
Les 262 jours avec données sont publiés : deux plages et une recherche incomplètes, 17 recherches complètes sans cassure. A/B/C ouvrent 242/219/212 opérations et en résolvent 241/218/211 ; la même issue inconnue reste séparée. Les métriques concernent uniquement les résultats déterminés.
Sélection chronologique depuis 2024-01-08 : première C résolue à l’entrée, première perte C, première gagnante, premiers rejets EMA et ATR. Première résolue et première gagnante sont le même jour à deux étapes. Les téléchargements incluent toutes les décisions et un recalcul autonome depuis M1.
- Données M5 reconstruites (ZIP)
- Toutes les opérations par modèle (CSV)
- M1, méthode fixe et recalcul autonome (ZIP)