

Um fechamento acima da banda superior com RSI alto pode acompanhar uma alta forte. Voltar depois para dentro das bandas também não comprova uma reversão de baixa. Este guia separa essas observações, reconstrói um histórico H1 fictício e define duas regras de pesquisa distintas. Um exemplo independente de venda mostra o efeito da espera e do lado da cotação.
1. Escolha entre uma pergunta de continuação e outra de reversão
Tocar uma banda pode indicar um extremo relativo sem prever o próximo movimento. O RSI pode continuar alto em uma alta persistente ou baixo em uma queda. Perguntar se a força acompanha a continuação é diferente de perguntar se uma excursão está terminando. Escreva primeiro a pergunta: interpretações opostas dos mesmos indicadores não formam uma regra coerente.
Aqui estudamos observações anteriores a uma estratégia completa. Definimos um rompimento superior novo e um retorno de cima, cada um com uma condição RSI diferente. Nenhuma marca manda enviar ordem nem comprova reversão. Ainda faltam contexto, execução, proteção, saídas, volume e limites da carteira. Os guias MACD–RSI e EMA–ADX–ATR complementam a comparação de funções e horários.
A estratégia MACD na linha zero e RSI detalha o evento H1 concluído, gráficos alinhados, proteção fixa e cancelamento pela primeira cotação.
2. Fixe os parâmetros e identifique os valores no MT4
Usamos fechamentos Bid H1 fictícios de EURUSD, média simples de 20 valores, multiplicador de desvio 2 e RSI 14 sobre Close. O deslocamento visual das bandas é zero. São referências conhecidas, sem ótimo demonstrado. Registre também fonte dos preços, limites das velas, preço aplicado, implementação e histórico.
No iBands, MQL4 distingue MODE_MAIN, MODE_UPPER e MODE_LOWER; PRICE_CLOSE identifica o preço usado. bands_shift desloca o desenho; o último argumento shift seleciona uma barra do buffer. São funções diferentes. Alinhe os mesmos horários concluídos no iBands e no iRSI. Configurações iguais em uma captura não comprovam inicialização, dados ou cálculos idênticos entre plataformas.
| Medida | Entrada declarada | Função ou limite |
|---|---|---|
| BB 20 / 2 | Close, média simples e desvio populacional | Posição e largura; sem garantia de reversão |
| RSI 14 | Variações de fechamento suavizadas por Wilder | Condição de momentum; não é evidência independente |
| X | Rompimento superior novo | Eventos de continuação |
| Y | Retorno de cima para dentro das duas bandas | Eventos contrários separados |
3. Calcule a média, a dispersão e as bandas externas
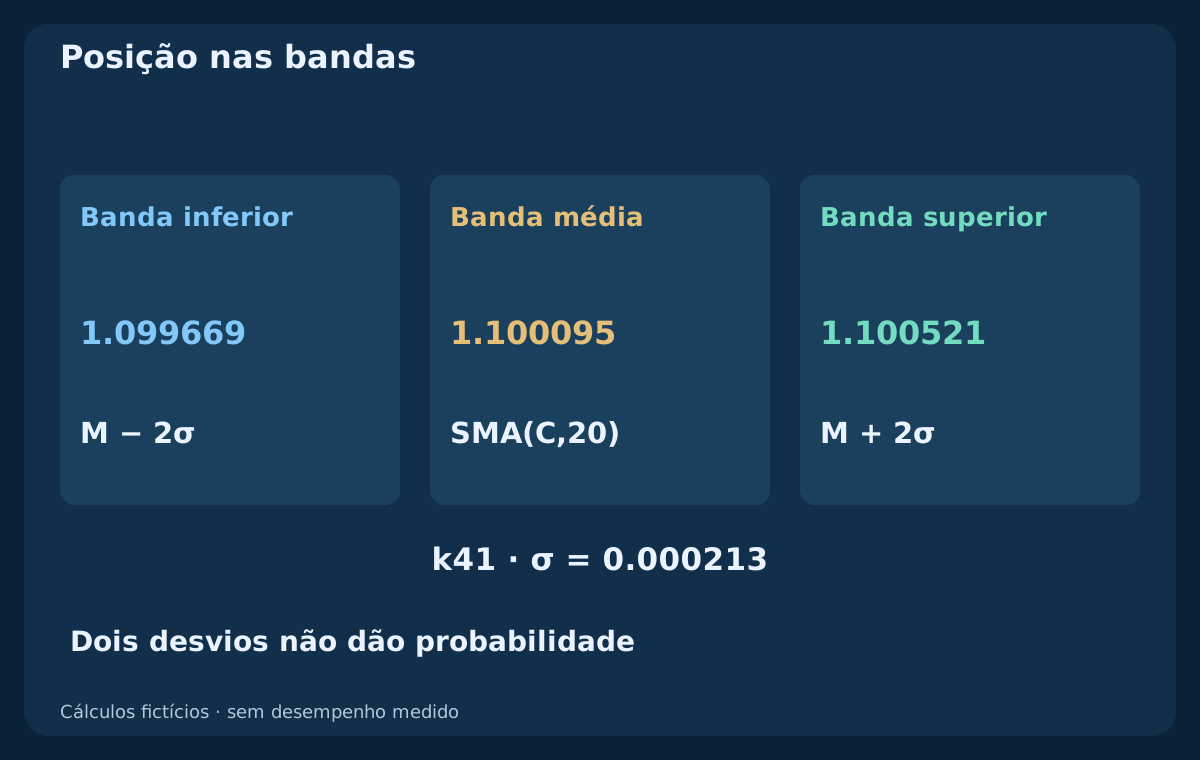
Para cada barra concluída, usamos M(k) = SMA(C,20) e σ(k) = sqrt[Σ(C(i) − M(k))² / 20] com seu fechamento e os 19 anteriores. A banda superior é U(k) = M(k) + 2σ(k) e a inferior L(k) = M(k) − 2σ(k). O divisor da janela é 20, como na variância populacional, e não o divisor amostral 19. As primeiras bandas aparecem em k19. Calculamos preços, sem substituí-los por retornos.
O fechamento atual participa tanto da média quanto da dispersão. Entram valores novos e saem antigos: a própria fronteira muda. Chamar todo fechamento externo de rompimento de nível fixo esconderia isso. Dois desvios padrão não estabelecem probabilidade de 95% de conter preços de mercado ou a próxima vela. São transformações móveis dos preços, sem distribuição normal verificada.
4. Leia posição e largura sem convertê-las em probabilidades
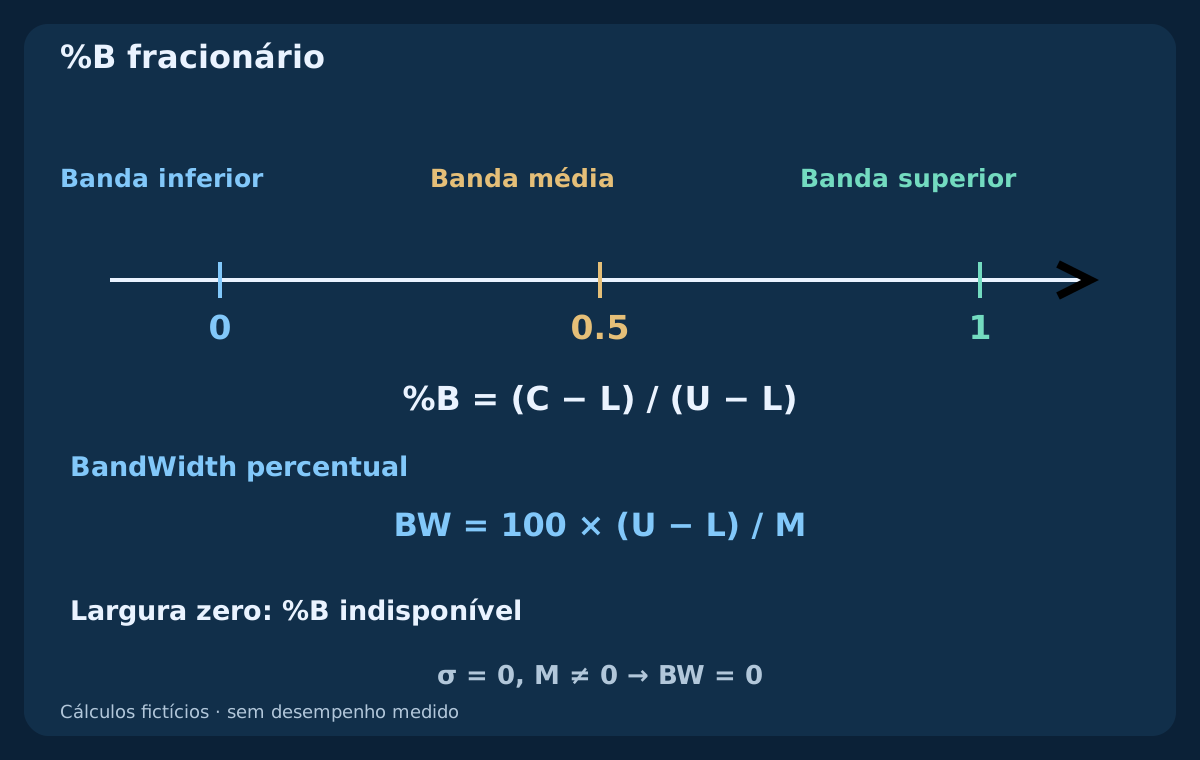
Definimos %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. A escala é fracionária: zero na banda inferior, 0.5 na média e um na superior. Pode superar um ou ficar abaixo de zero. Algumas interfaces multiplicam por 100; não misture escalas. Uma leitura próxima de um descreve posição relativa, não alta probabilidade de reversão.
A largura percentual é BW(k) = 100 × [U(k) − L(k)] / M(k). Com fechamentos iguais, as bandas coincidem e %B fica indefinido por denominador zero. BandWidth ainda pode valer zero se M não for zero; com M zero, também fica indefinido. Não transforme um %B indisponível em sinal artificial de banda inferior. Posição e largura respondem a perguntas diferentes.
5. Defina a referência RSI e seus limites
A referência usa R = 100 − 100/(1 + G/D), com G como ganho suavizado e D como magnitude suavizada das perdas. Inicialize ambos com as primeiras 14 variações de fechamento e depois aplique W(k) = [13 × W(k−1) + x(k)]/14. O RSI existe a partir de k14. Perda média zero e ganhos positivos levam ao limite 100; ganhos zero com perdas positivas levam a zero. Se ambos forem zero, esta referência é indefinida.
Os níveis 30, 50 e 70 tratam de questões diferentes. Estado em relação ao meio, extremo e cruzamento novo não são equivalentes. RSI e bandas compartilham histórico de preços, portanto concordância não é evidência independente. Um RSI alto pode acompanhar vários fechamentos externos. Rejeitar tudo acima de 70 seria uma regra adicional que precisa de definição e teste.
6. Escreva dois eventos com condições próprias
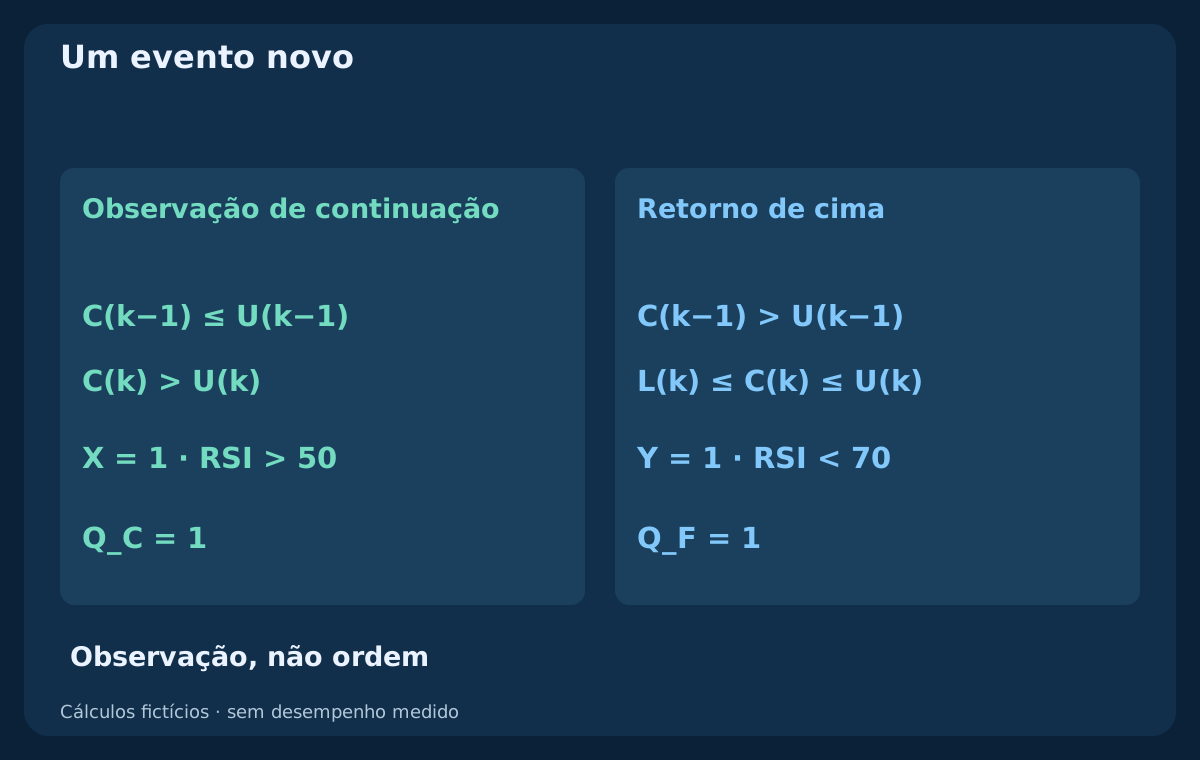
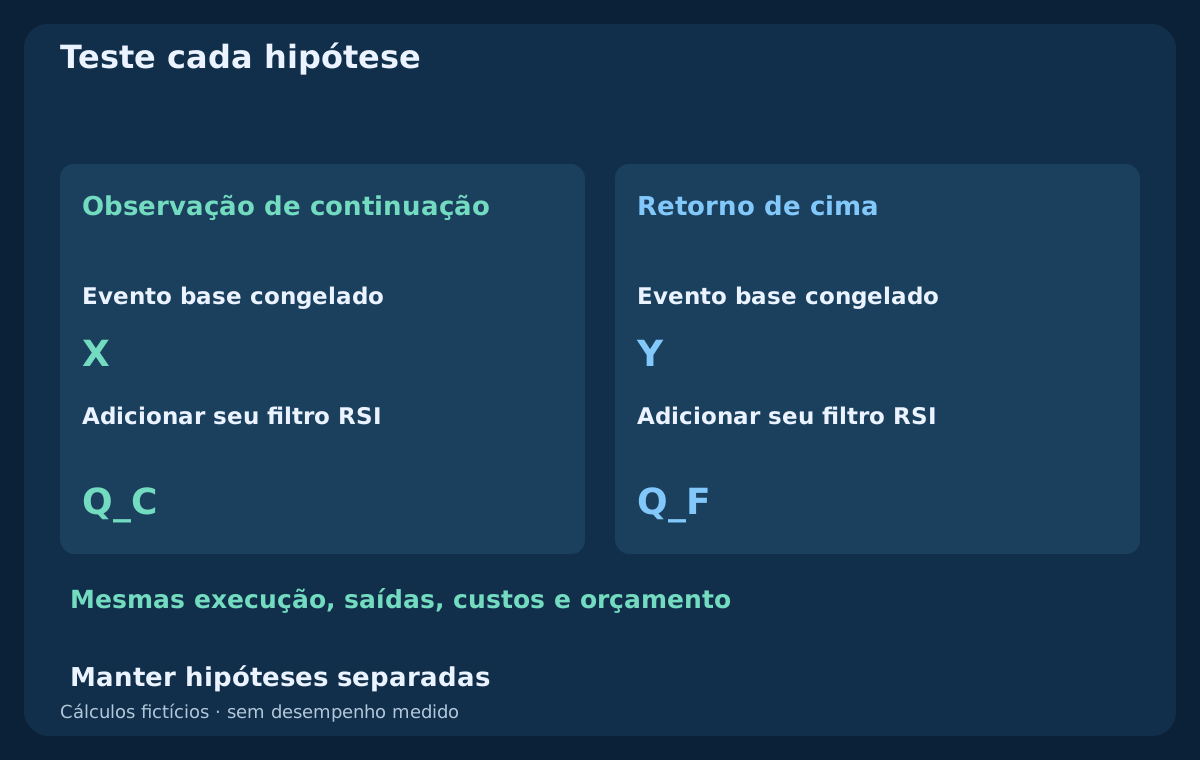
O rompimento superior novo é X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. Para observar continuação, usamos Q_C(k) = X(k) AND [R(k) > 50]. Separadamente, o retorno de cima é Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)], com condição ilustrativa de movimento contrário Q_F(k) = Y(k) AND [R(k) < 70]. São duas especificações de pesquisa, não ordens simultâneas de compra e venda.
Y exige o novo fechamento dentro de ambas as bandas: saltar de cima da superior para baixo da inferior não conta. Igualdade em 50 falha na condição de continuação; igualdade em 70 falha na condição contrária. Nenhuma exige cruzamento novo do RSI. Sem leitura necessária, não há decisão qualificada válida. Regras na direção oposta precisam de definições e testes próprios, sem presumir simetria.
7. Use barras concluídas e comparações sem arredondamento
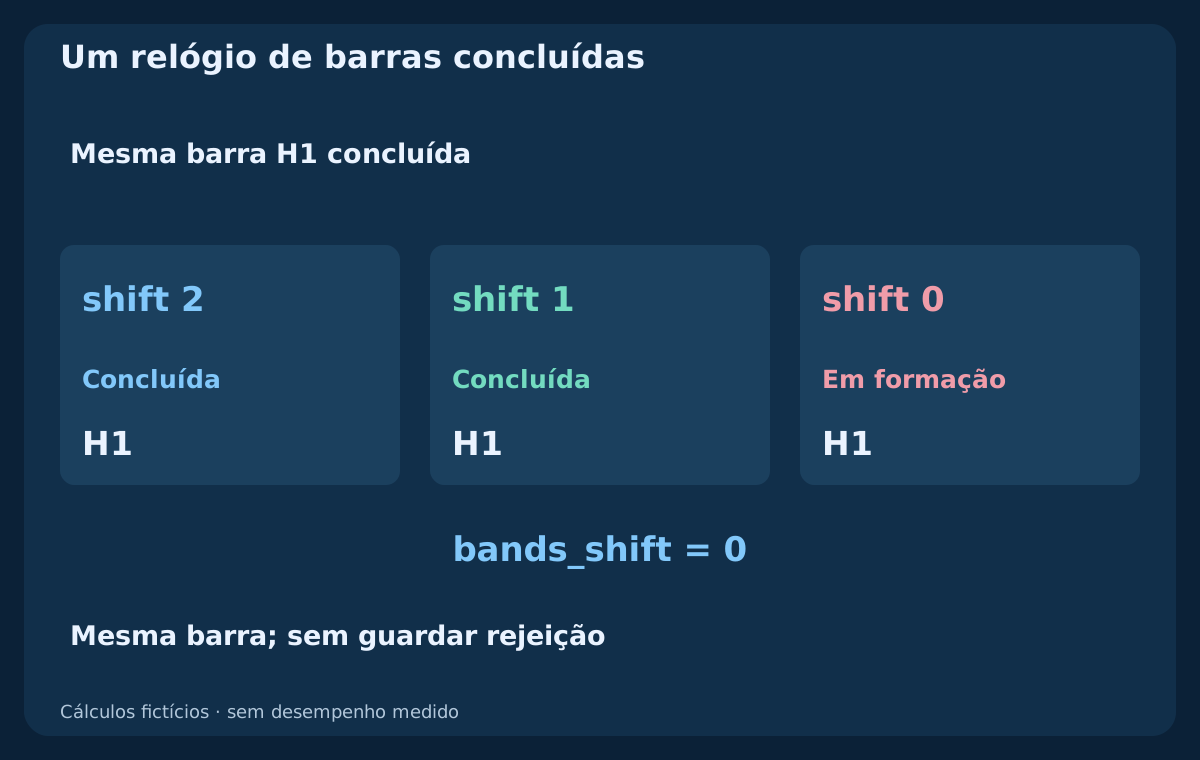
Avalie após o fechamento H1, quando a próxima barra e o histórico necessário estiverem disponíveis. Na série H1 atual do MT4, shift 1 é a última barra concluída, shift 2 a anterior e shift 0 a barra em formação. Com deslocamento visual zero, compare os dois pares concluídos de preço e banda. Pavio ou cruzamento intrabar que depois desaparece não cumpre o evento especificado.
Mantenha bandas e RSI no mesmo horário. Em outro período, relacione intervalos realmente concluídos e disponibilidade dos dados, não índices iguais. Decida com precisão completa e arredonde só a apresentação. As seis casas decimais das bandas na tabela são valores calculados, não incrementos executáveis declarados. Preserve entradas e versão da regra para evitar reescrita silenciosa posterior.
8. Reconstrua o histórico fictício completo
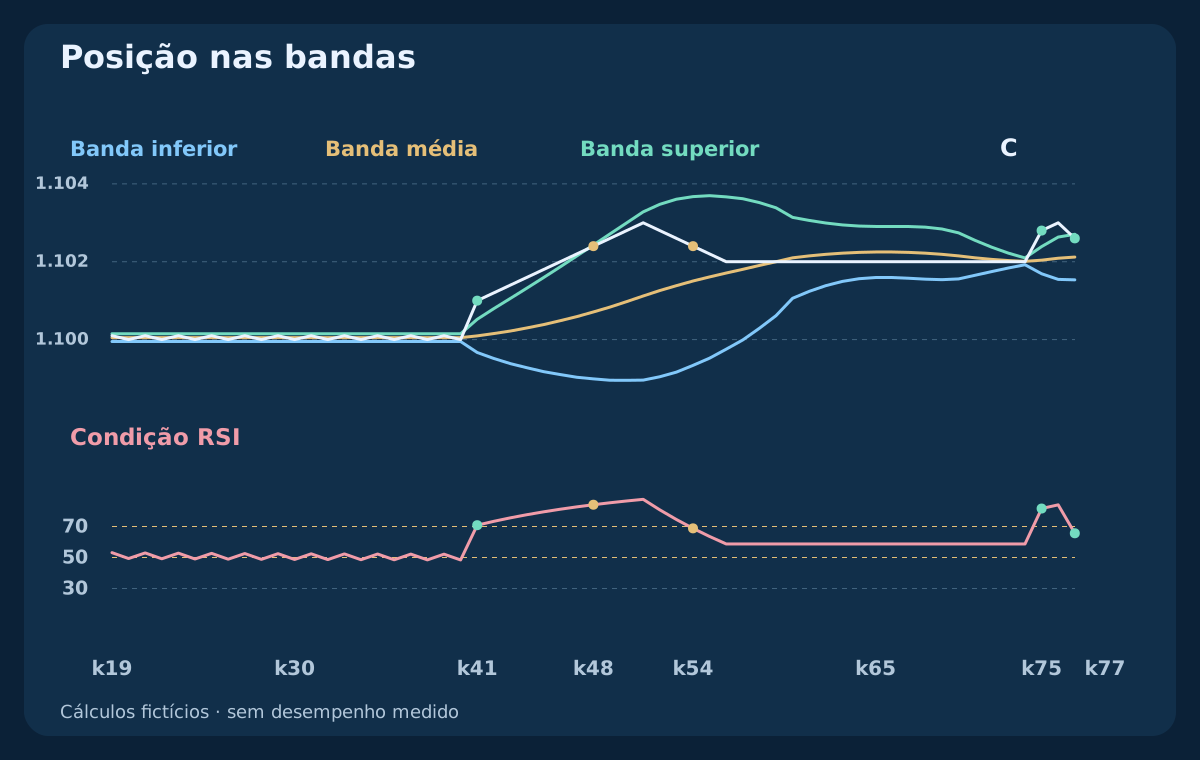
O CSV contém 78 fechamentos Bid H1 inventados de EURUSD, com horário de conclusão a partir de 2026-07-06 00:00 UTC. Começamos em 1.10000, com 1 pip = 0.00010. As variações em pips são (+1,−1) × 20, depois +10 × 1, +2 × 10, −2 × 5, 0 × 18 e finalmente +8, +2, −4. Não são dados de corretora, previsões ou operações realizadas.
Cada linha inclui fechamento, média, variância, desvio padrão, bandas, %B, BandWidth, médias RSI e marcas. Campo vazio significa indisponível, não zero. Janela móvel e inicialização com histórico finito são explícitas. Histórico anterior diferente pode mudar o RSI do terminal. Refaça a aritmética e compare saídas reais antes de afirmar equivalência entre implementações.
9. Examine os rompimentos novos e seus estados RSI
Em k40 o fechamento 1.10000 está abaixo da banda superior 1.100150. Em k41 passam a 1.10100 e 1.100521. X vale um, RSI vale 70.8448 e Q_C vale um. Essa continuação não tem veto por RSI alto. Em k42 o preço segue fora, mas X volta a zero: persistência não cria outro rompimento novo.
A tabela mostra também k75 e o retorno k77. Em k75 RSI vale 81.5841 e Q_C passa. Em k77 vale 65.6325, Y é um e Q_F passa pela sua regra separada. Não há stop, execução ou resultado futuro incluído. O registro fictício curto não demonstra rentabilidade de continuação nem de reversão.
| Barra | Fechamento Bid | Banda superior | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Entenda um retorno enquanto o preço ainda sobe
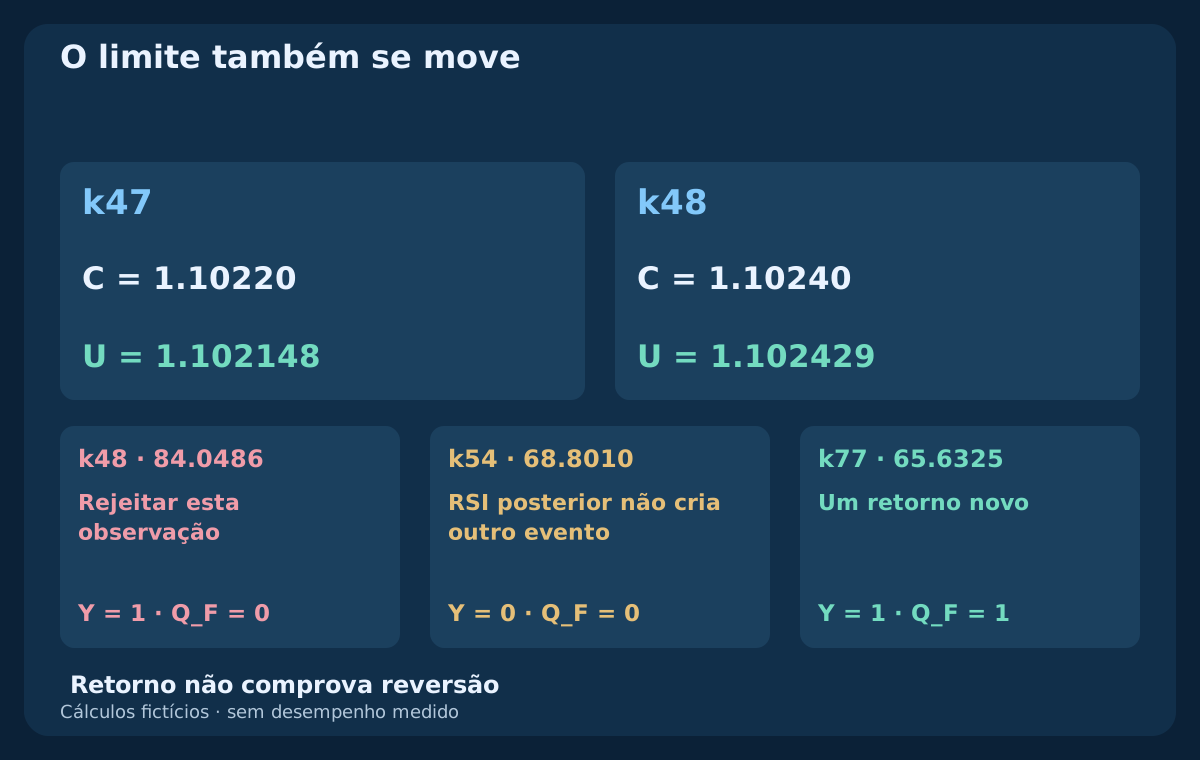
De k47 para k48 o fechamento sobe de 1.10220 para 1.10240. A banda superior sobe de 1.102148 para 1.102429, ultrapassando o novo fechamento. O preço retorna às bandas atualizadas apesar da alta, e ainda fica acima do limite anterior. Congelar essa fronteira produziria uma observação diferente. Retorno sozinho não comprova reversão de baixa.
Em k48 RSI é 84.0486 e a condição contrária rejeita Y. Em k54 cai para 68.8010, mas Y já é zero e Q_F continua zero. O evento rejeitado não é reativado. O retorno válido em k77 é novo. Uma versão que espere precisa de prazo, cancelamentos e horário efetivo próprios; seus resultados não devem ser agrupados com a versão imediata.
11. Interprete contração e caminhada pela banda no contexto
BandWidth em contração descreve menor dispersão histórica, sem definir direção ou momento do próximo rompimento. Um filtro exige janela, limite, disponibilidade e tratamento de empates definidos antes. Use somente informação conhecida naquela barra. Escolher depois o trecho mais estreito antes de um movimento favorável, ou calcular o limite com dados futuros, introduz viés retrospectivo.
Em movimento persistente, o preço pode acompanhar a banda com RSI extremo. Excursões em lateralização podem se comportar de outra forma, mas o regime precisa de regra prévia. Discordância comum não confirma divergência de momentum: pivôs e horários de confirmação são especificações extras. A combinação não identifica barreiras estruturais próximas nem espaço restante para uma operação executável.
12. Complete o modelo antes de usar as marcas
Uma estratégia escolhe os eventos estudados e define entrada, expiração, proteção inicial e saídas. Continuação e movimento contrário exigem hipóteses próprias; dentro do teste de um filtro, as demais escolhas ficam fixas. Declare idade da cotação, spread, distâncias, restrições da corretora e controle de solicitações antes de avaliar desempenho. Mudanças posteriores da banda não autorizam reescrever o gatilho original.
Fixe referência do stop e política de alvo antes dos resultados. A média se move: alvo congelado na decisão e alvo atualizado depois são modelos diferentes. O volume usa perda planejada efetiva, valor contratual, moeda, custos e passo permitido. Margem, exposição agregada, swaps e restrições em notícias continuam sendo decisões separadas; a combinação não as fornece automaticamente.
13. Compare duas vendas com saídas Ask fixas
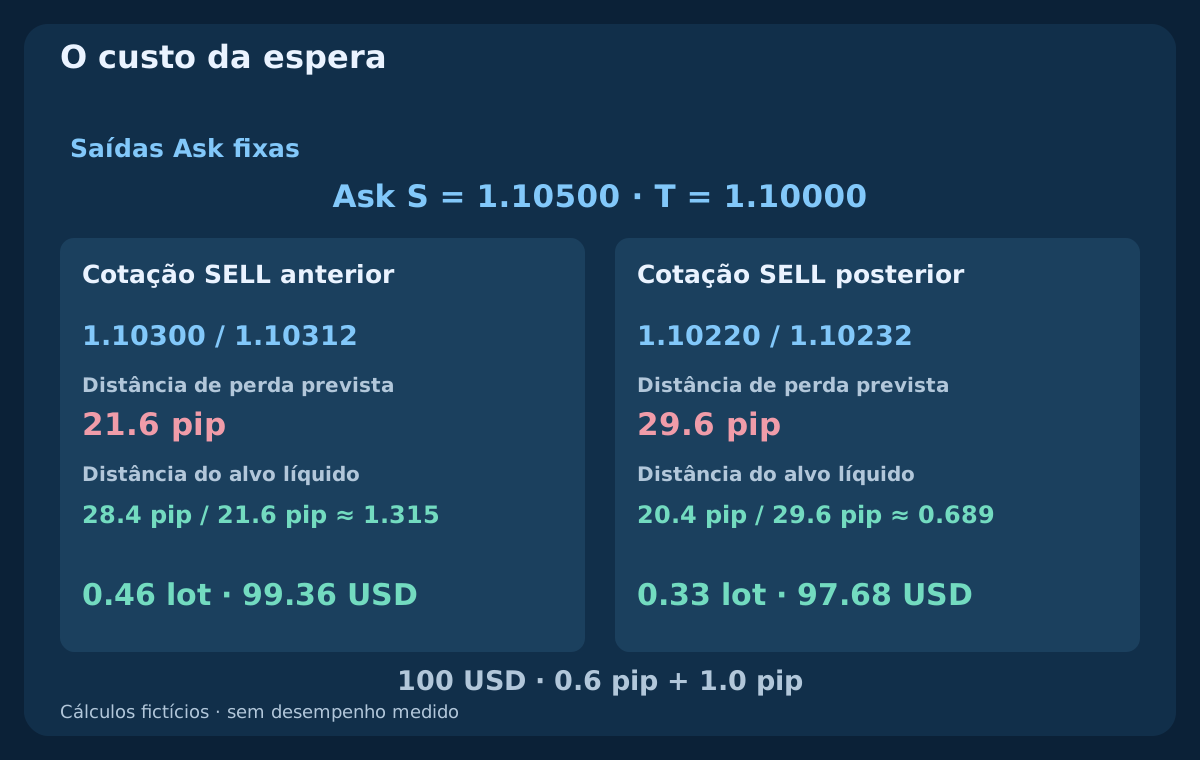
Este exemplo independente planeja entradas SELL no Bid e saídas no Ask. Stop Ask em 1.10500 e alvo em 1.10000 ficam fixos. Bid/Ask anterior: 1.10300 / 1.10312; posterior: 1.10220 / 1.10232. Distâncias ao stop são 20 e 28 pips; alvos brutos, 30 e 22. Acrescente comissão completa 0.6 pip e reserva total de execução adversa 1.0 pip. Perdas previstas: 21.6 e 29.6 pips; alvos líquidos: 28.4 e 20.4 pips, relações próximas de 1.315 e 0.689.
Supomos conta USD, contrato padrão 100000 EUR, valor do pip 10 USD por lote padrão, orçamento 100 USD e passo 0.01. Arredondar para baixo resulta em 0.46 lots e risco previsto 99.36 USD primeiro; depois 0.33 lots e 97.68 USD. Entrada Bid e saída Ask já representam o spread: não o some novamente. As reservas não limitam slippage nem perda reais. Nenhuma cotação é uma execução comprovada.
| Cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Relação | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| Anterior | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Posterior | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Confira lado do preço, cancelamento e execução incerta
Em uma venda, o Bid tocar o alvo no gráfico não significa que o Ask o atingiu. Com Bid 1.10000 e Ask 1.10012, o Ask ainda supera o alvo 1.10000. Confira lado real de disparo, grade de preços, atualidade e distâncias mínimas. Não substitua uma primeira cotação executável rejeitada por um fechamento histórico.
Defina se a rejeição consome a oportunidade ou permite outra solicitação dentro de janela explícita. Registre motivo, expiração e identidade da posição. Depois de interrupção ou timeout, concilie ordens e execuções da corretora antes de repetir. Uma observação válida não comprova execução ou proteção anexada. Separe rejeições, expirações, casos incertos e executados na avaliação.
15. Teste o RSI adicional sem misturar hipóteses
Congele uma referência de rompimento e compare o mesmo modelo com sua condição RSI. Faça isso separadamente para o retorno. Em cada comparação mantenha dados, execução, saídas, custos e orçamento iguais. Registre oportunidades removidas, mudanças de horário, vencedoras perdidas e casos adversos. Misturar continuação e movimento contrário esconderia a pergunta de cada regra.
Reserve dados posteriores, retenha todas as variantes testadas e examine sensibilidade de períodos, desvios e limiares sem escolher novo vencedor a cada intervalo. Observe expectativa líquida, drawdown, incerteza amostral e falhas de execução, além das contagens. Taxa de acerto maior pode produzir resultado líquido pior. As marcas sintéticas verificam definições e cronologia; não fornecem resultados de operações.
16. Revise a especificação antes da estratégia
Declare símbolo, relógio H1, entrada Bid, média e divisor de variância, multiplicador, inicialização RSI, deslocamento visual e buffers concluídos. Diferencie estado, novo rompimento e retorno; fixe igualdades e dados ausentes. Acrescente preços executáveis, expiração, stop, alvo, volume, custos e conciliação. Outro leitor deve reproduzir a observação com seu horário sem escolher depois um gráfico conveniente.
Isso completa a base de três guias do grupo. A próxima etapa aborda estratégias definidas separadamente, sem negociar todas as marcas. Mantenha distintas linha zero MACD, rompimento EMA–ADX–ATR e retorno à banda média de Bollinger. Papéis claros e regras reproduzíveis permitem comparar, mas não eliminam risco de mercado ou execução.
Perguntas frequentes
Tocar a banda superior com RSI acima de 70 significa vender automaticamente?
Não. Preço e RSI podem permanecer elevados em uma alta persistente. Toque, fechamento externo concluído e retorno são observações distintas. Um modelo de reversão exige evento definido, contexto e regras completas; essas leituras sozinhas não os fornecem.
Qual é a diferença entre rompimento e retorno às bandas?
Um rompimento superior novo passa de um fechamento na sua banda ou abaixo dela para outro acima da própria banda atualizada. O retorno de cima exige fechamento anterior externo e novo fechamento dentro das duas bandas atualizadas. Limites móveis importam; os eventos pertencem a regras de pesquisa distintas.
%B pode superar 1 ou ficar abaixo de 0?
Sim. Na escala fracionária, esses valores indicam preço fora das bandas, não probabilidade. Quando elas coincidem, %B fica indefinido, não gera leitura de banda inferior. BandWidth percentual ainda pode ser zero se a média não for zero.
Bollinger 20/2 e RSI 14 são os melhores parâmetros?
São referências conhecidas, sem ótimo demonstrado aqui. Preço aplicado, janela, inicialização RSI, período e custos também importam. Congele um candidato e avalie alternativas próximas e dados posteriores sem selecionar apenas o melhor resultado passado.
Como o preço retorna às bandas enquanto sobe?
As bandas mudam com a janela de dados. Em k48 a superior ultrapassa o novo fechamento, apesar de ele ter aumentado. O retorno é válido pela regra, mas não prova reversão de baixa. Congelar o limite anterior constitui outro experimento.
Bollinger e RSI comprovam uma estratégia Forex lucrativa?
Não. Fornecem leituras e filtros possíveis. É preciso definir entradas, saídas, custos, risco e avaliação em dados não usados para escolher o modelo. Os cálculos fictícios verificam aritmética e tempo sem retornos medidos ou garantias.
Fontes e notas educativas
A MetaQuotes documenta os indicadores e as interfaces MQL4; John Bollinger explica os limites de interpretação das bandas. Inicialização, preços fictícios, eventos e cotações são especificações didáticas originais. Não representam réplica verificada do MT4, descrição de EA comercial ou resultados medidos. O CSV fornece todos os fechamentos e cálculos intermediários. O cenário SELL é independente.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Conteúdo educativo. Preços, cálculos e cotações SELL fictícios. Forex envolve risco. Concordância dos indicadores, reservas e stops planejados não garantem lucro ou perda máxima.