

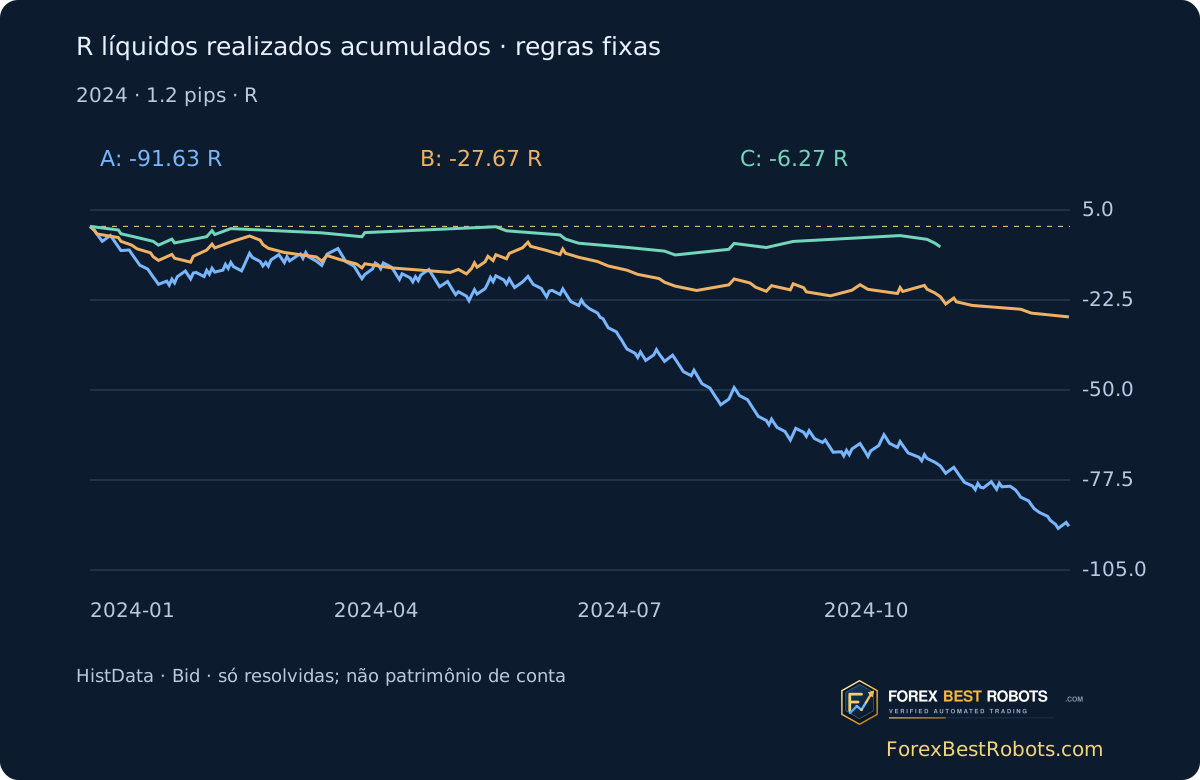
O modelo C, com os dois filtros, abre 30 operações em 2024. Seu +1.00 pip bruto vira −35.00 pips e −6.27 R somados com um custo hipotético de 1.2 pip por ciclo completo. A primeira operação aceita perde. O teste revela o que os filtros aceitam ou rejeitam; não comprova rentabilidade.
1. Definir três versões antes de olhar os resultados
Use EUR/USD M5 e a faixa congelada das 08:00–08:30 de Nova York. A toma o primeiro fechamento completo estritamente acima da máxima ou abaixo da mínima. B exige ADX14 ≥ 25 nesse evento. C também pede fechamento acima da banda superior para comprar ou abaixo da inferior para vender. Igualdade com os limites de preço não basta.
O calendário dos primeiros rompimentos é o mesmo. Uma rejeição encerra a data para aquele modelo, mesmo que outro movimento posterior pareça atraente. A/B/C mantêm 252/87/30 operações. S identifica o primeiro sinal; B também é nome de modelo, não outro sinal.
2. Montar a faixa pelo horário histórico de Nova York
08:00 America/New_York é a referência de sessão Forex escolhida neste estudo, não um leilão de abertura de bolsa. A faixa exige seis candles M5 completos consecutivos com cinco registros M1 cada. Congele às 08:30 e procure fechamentos posteriores até as 10:00 locais, inclusive. Uma lacuna anterior ao primeiro rompimento impede identificá-lo.
O início corresponde a 13:00 UTC no inverno e 12:00 no verão. HistData usa EST fixo sem horário de verão: some cinco horas para UTC e depois converta Nova York pela data. De 262 dias úteis cobertos, 259 têm faixa completa; sete buscas completas não encontram rompimento. Os 252 restantes geram operações com resultado determinado.
3. Ler força do ADX e posição nas bandas no mesmo sinal
ADX mede força, não direção. B usa ADX14 ≥ 25 em S, sem exigir ADX crescente ou cruzamento +DI/−DI. Wilder começa com médias de TR e movimentos direcionais das variações 1–14. O primeiro ADX é a média de DX nos índices 14–27; depois atualiza com 1/14. Empates direcionais contribuem zero.
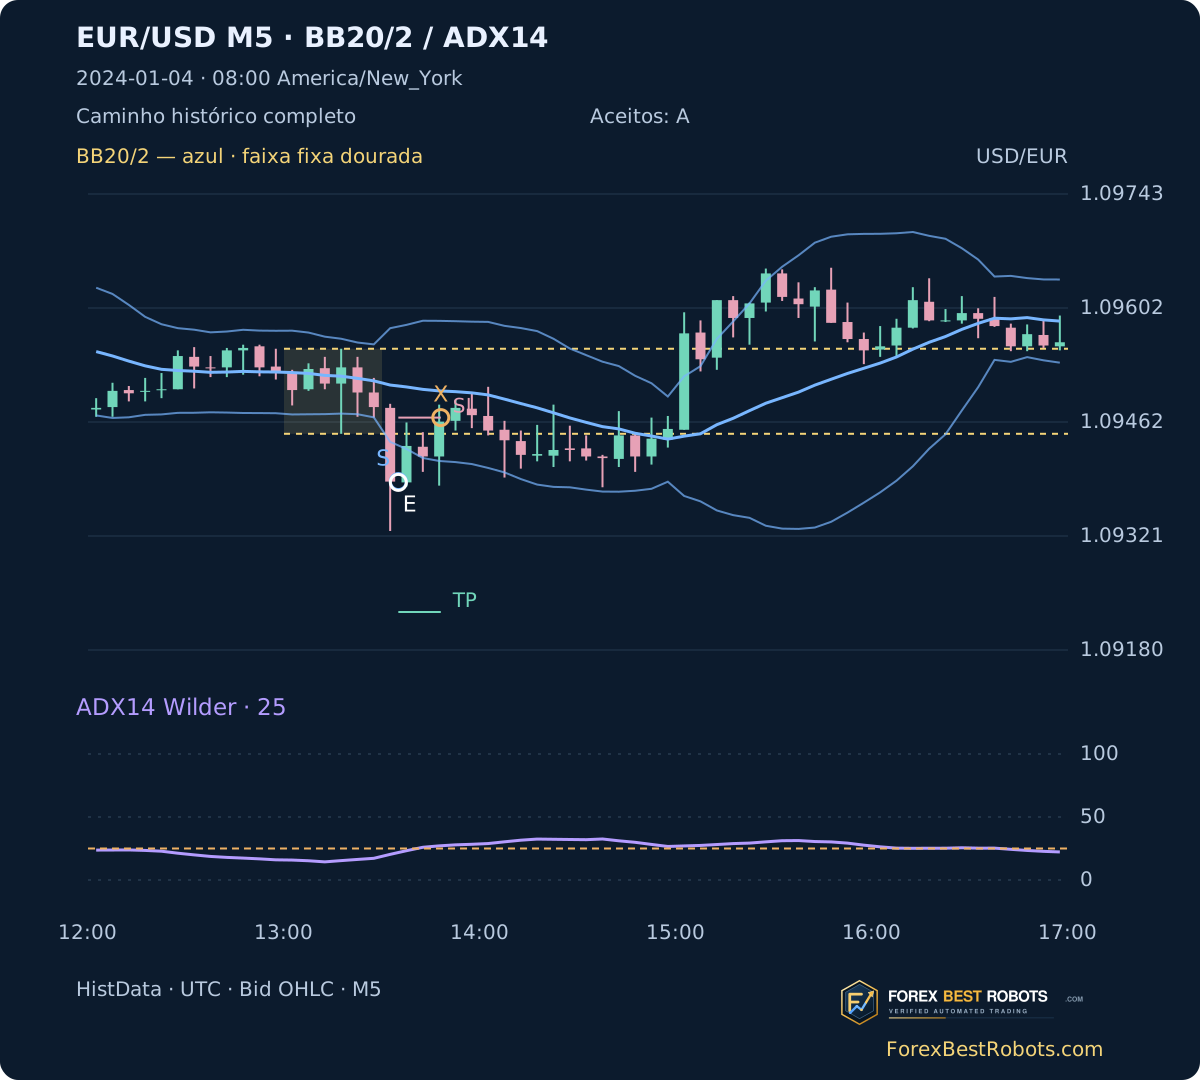
Bollinger20/2 usa os últimos 20 fechamentos observados, incluindo S, sua média simples e desvio padrão populacional, dividindo a variância por 20. C exige fechamento estritamente além da banda correspondente, sem compressão prévia obrigatória. O aquecimento de dezembro segue sem reinício diário. Em 4 de janeiro, ADX 20.35 faz B/C rejeitarem a queda apesar do fechamento abaixo da banda inferior.
BB middle = SMA20(Close)
SD = sqrt(sum((Close - middle)^2) / 20)
Upper / Lower = middle +/- 2*SD
ADX14 = Wilder smoothing of DX; ADX at S >= 25
Long: Close[S] > Upper[S]; Short: Close[S] < Lower[S]
Risk = ceil(1.5*ATR14[S] / 0.1pip) * 0.1pip
4. Entrar no Open exato do próximo minuto
A referência é o Open M1 no instante em que o candle sinal M5 termina. Se esse registro faltar, a entrada fica indisponível; não se usa uma cotação posterior. Risco inicial: 1.5 × ATR14 em S, arredondado para cima a 0.1 pip. Um pip de EUR/USD é 0.0001. Stop a 1R e alvo a 2R permanecem fixos.
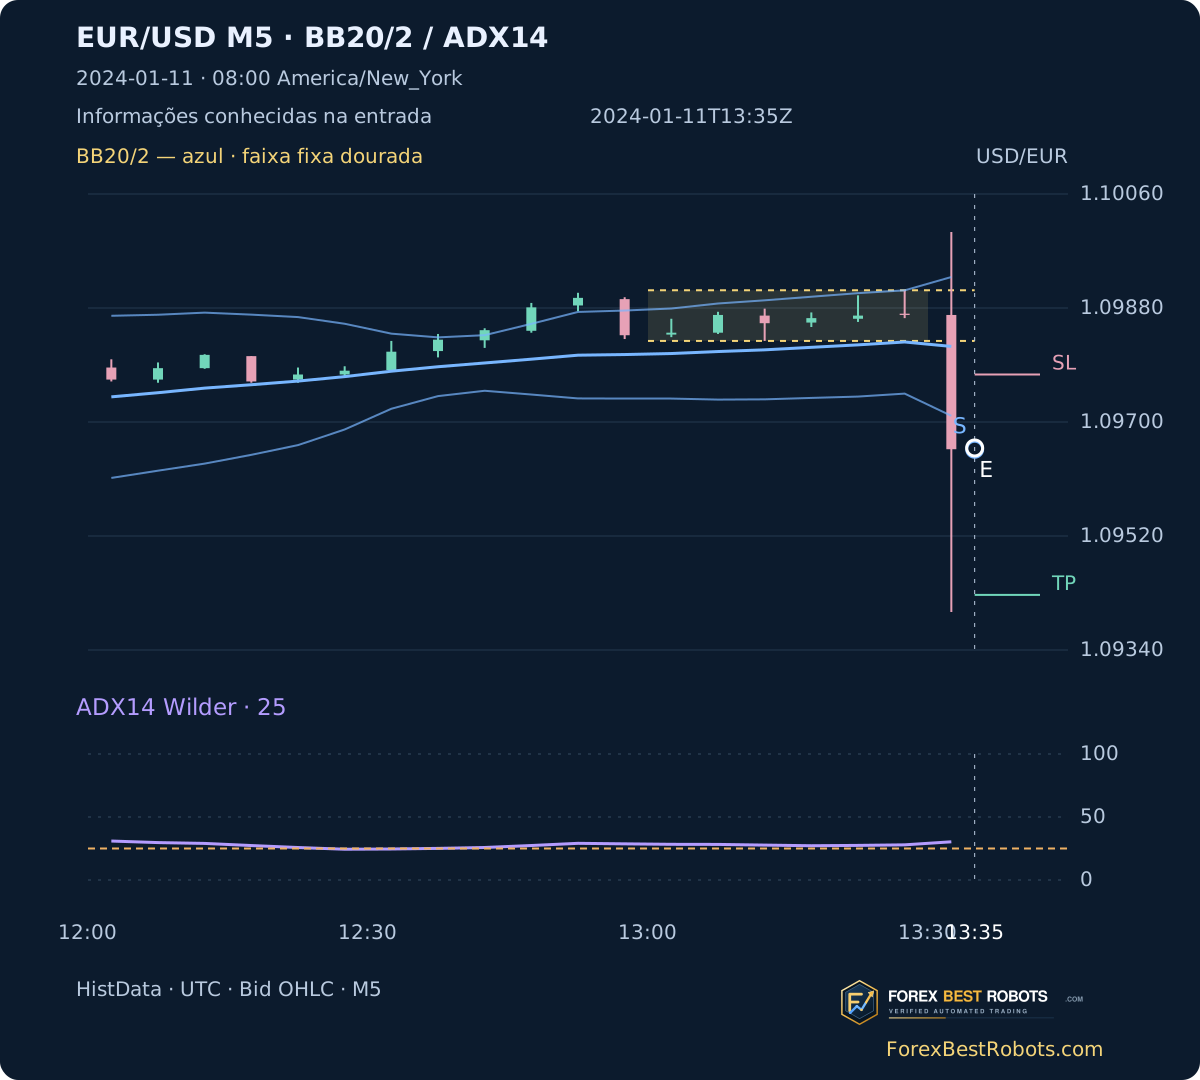
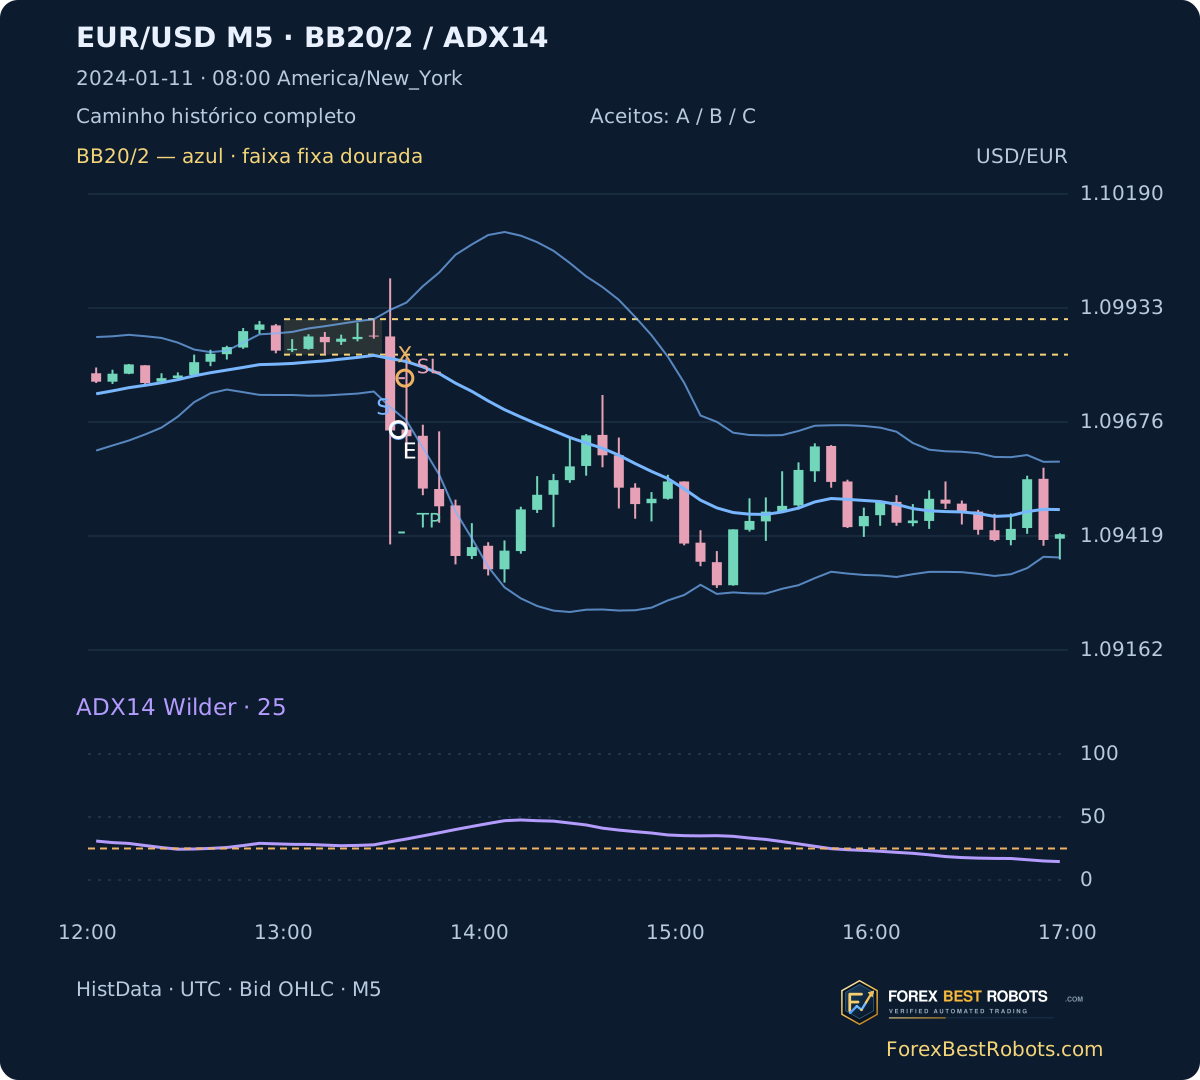
A primeira C é vendida em 11 de janeiro às 13:35 UTC: fechamento S 1.09657, ADX 30.32, banda inferior 1.09710. Entrada 1.09659, risco 11.6 pips, stop 1.09775 e alvo 1.09427. O primeiro gráfico foi ajustado ao instante conhecido, sem candles futuros ou saída. A vencedora de 31 de janeiro aparece separadamente.
5. Resolver stop, alvo e prazo sem usar o futuro
Percorra os M1 desde a entrada. Um Open adverso além do stop sai no Open; um Open favorável além do alvo sai no alvo. Em seguida aplique o limite de 90 minutos no Open; caso contrário, examine High/Low. Se os dois níveis forem tocados no mesmo minuto, considere o stop primeiro. Um minuto ausente antes da resolução deixa o resultado desconhecido.
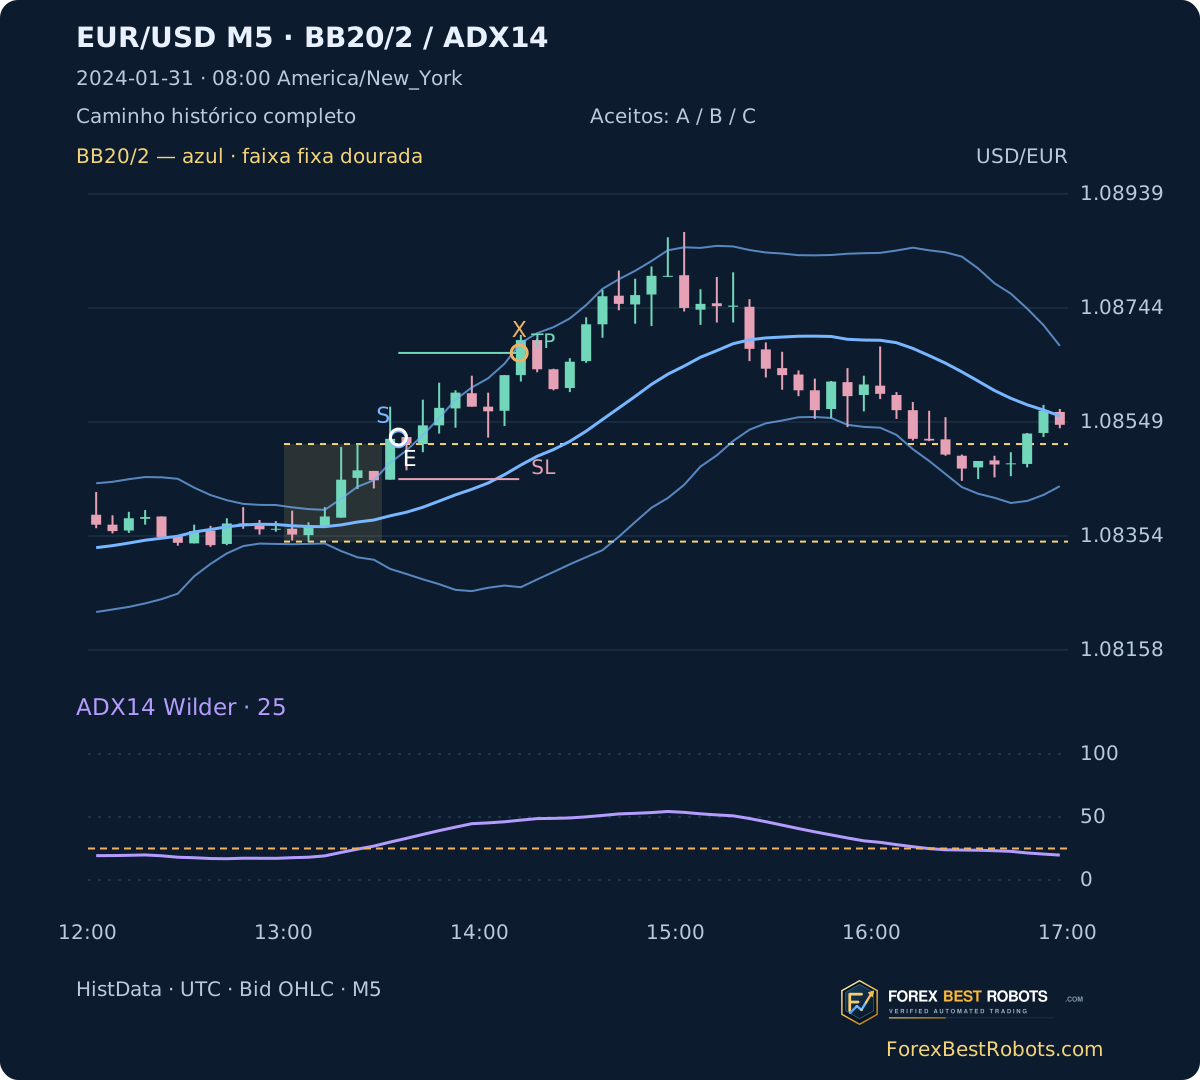
Em 11 de janeiro, o stop é tocado em [13:36,13:37) UTC: −11.60 pips brutos, −12.80 após 1.2 pip. Em 31 de janeiro, a compra das 13:35 a 1.08523 atinge 1.08667 em [14:11,14:12): +14.40 brutos, +13.20 líquidos. São intervalos observados, não segundos exatos de execução. Não há trailing stop nem deslocamento ao ponto de equilíbrio.
6. Distinguir perda menor de vantagem comprovada
Com 1.2 pip hipotético por ciclo, A tem 252 operações, −501.30 pips e −91.63R; B, 87, −167.30 e −27.67R; C, 30, −35.00 e −6.27R. O fator de lucro de C em R líquidos é 0.7376 e sua maior queda realizada, 8.74R. Menos operações e menor perda total não comprovam vantagem dos filtros.
C apresenta −0.54R sem custos e −11.99R a 2.4 pips. Seu +1.00 pip bruto convive com R brutos negativos porque os riscos iniciais são diferentes. Pips pressupõem unidades de posição iguais; R divide cada resultado pelo próprio risco inicial. Nenhuma soma é retorno composto da conta. A dedução única inclui spread, comissão e slippage, sem outra taxa adicional.
| Modelo | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos | Fator de lucro · R líquido | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 252 | -501.30 | -91.63 | 0.5715 | 92.29 |
| B | 87 | -167.30 | -27.67 | 0.6251 | 27.67 |
| C | 30 | -35.00 | -6.27 | 0.7376 | 8.74 |
| Custo combinado por ciclo · pips | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| 0.0 | 30 | 1.00 | -0.54 |
| 1.2 | 30 | -35.00 | -6.27 |
| 2.4 | 30 | -71.00 | -11.99 |
7. Inspecionar uma operação e mudar somente o custo
Escolha modelo, período e operação. Digite 0–5 pips em passos de 0.1 ou use um valor rápido. Apenas o líquido muda. Os exemplos restauram ano inteiro e 1.2 pip.
Carregando exemplos históricos…
Uma dedução inclui spread, comissão e slippage. Nenhuma outra taxa; entradas, stops e saídas não mudam.
Modelo e período selecionados
- Operações resolvidas
- —
- Abertas com resultado desconhecido
- —
- Entrada indisponível
- —
- Total líquido · pips
- —
- Total líquido · R aditivos
- —
- Fator de lucro · R líquido
- —
- Drawdown realizado máximo · R
- —
- Operações vencedoras líquidas · %
- —
Operação histórica selecionada
Bruto − custo combinado = líquido; líquido / risco inicial = R
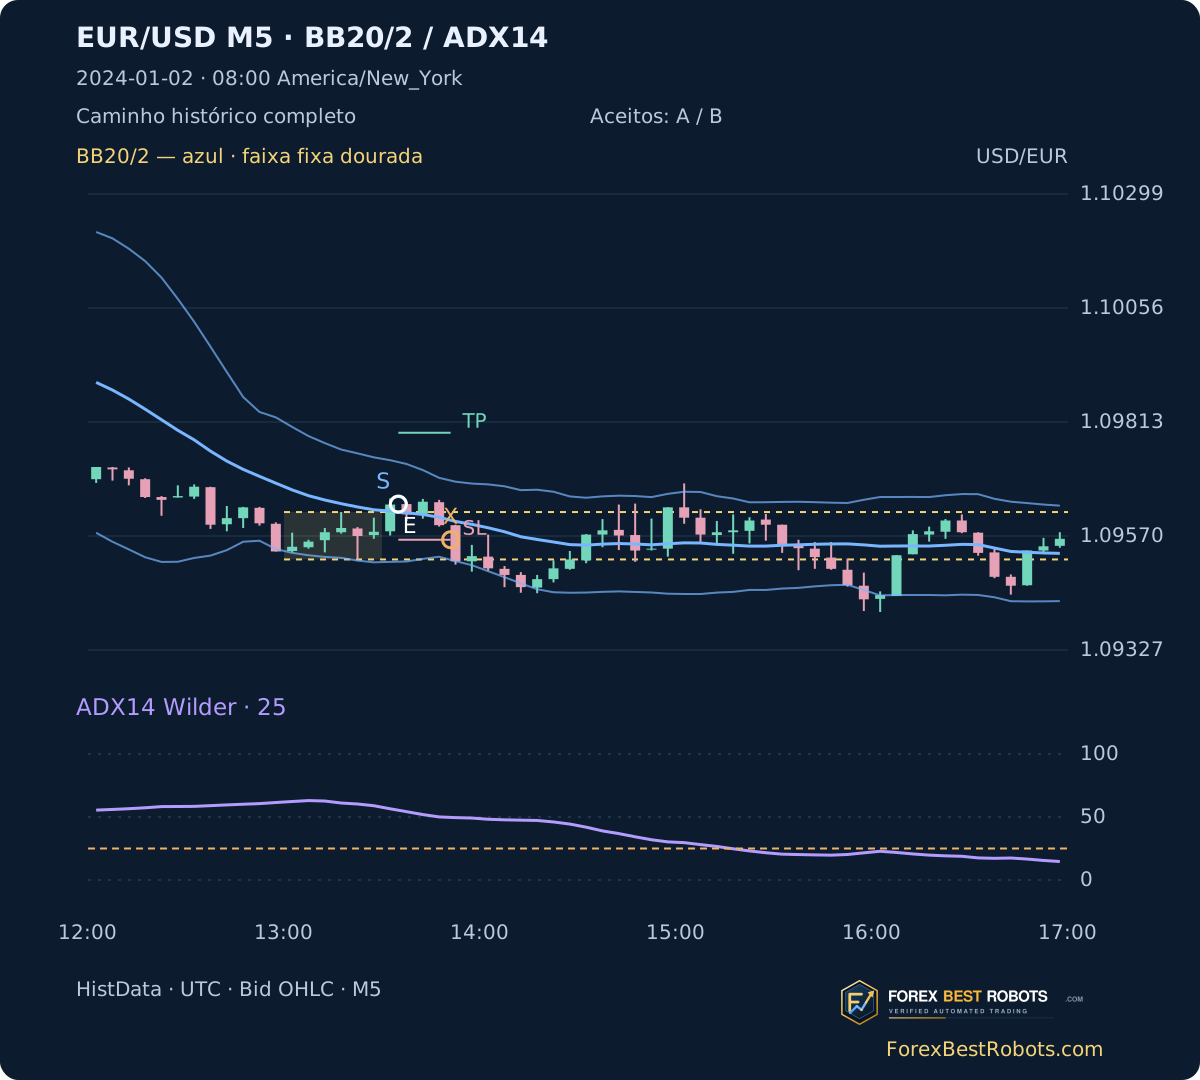
S: primeiro rompimento completo. E: entrada de referência Bid. X: momento conhecido da saída, em intervalo quando intraminuto. SL/TP: níveis fixos. Azul: Bollinger20/2; roxo: ADX14; laranja tracejado: 25. O gráfico interativo inclui candles após a entrada. Candles claros contêm menos de cinco M1 registrados.
As figuras estáticas cabem na largura do artigo e podem ser abertas em tamanho completo. Gráficos interativos e tabelas largos rolam horizontalmente em telas pequenas.
- Direção
- —
- Referência de entrada · UTC
- —
- Observação de saída · UTC
- —
- Referência Bid de entrada
- —
- Referência Bid de saída
- —
- Risco inicial · pips
- —
- Stop fixo
- —
- Alvo fixo
- —
- Motivo da saída ou incerteza
- —
- Resultado bruto · pips
- —
- Resultado líquido · pips
- —
- Resultado líquido · R
- —
- ADX14 no sinal S
- —
- Banda superior em S
- —
- Banda inferior em S
- —
Abrir tabela completa da seleção
| Data | Direção | Referência de entrada · UTC | Observação de saída · UTC | Motivo da saída ou incerteza | Resultado líquido · pips | Resultado líquido · R |
|---|
8. Examinar rejeições e as duas metades cronológicas
Em 2 de janeiro, o primeiro rompimento de alta tem ADX 56.51, mas o fechamento 1.09637 fica abaixo da banda superior 1.09732. B aceita e C rejeita. A perda posterior exibida pertence a B; ela não decidiu o filtro. ADX alto não significa fechamento fora das bandas.
A 1.2 pip, C soma 18 operações e −3.90R em janeiro–junho, depois 12 e −2.36R em julho–dezembro. As duas amostras pequenas são negativas. São descrições do mesmo ano histórico, não validação com dados intocados. Limiar 25, bandas20/2 e saídas foram fixados antes dos resultados de Nova York, sem busca de parâmetros.
| Período | Operações resolvidas | Total líquido · pips | Total líquido · R aditivos |
|---|---|---|---|
| Janeiro–junho | 18 | -16.00 | -3.90 |
| Julho–dezembro | 12 | -19.00 | -2.36 |
9. Manter visíveis os limites da simulação
Os gráficos reconstroem Bid OHLC reais de HistData com a marca ForexBestRobots; não são capturas de terminal. Os indicadores incluem candles parciais observados sem interpolação; faixa e sinal exigem candles completos. Aqui todas as 252 entradas têm resultado determinado, mas o método mantém o estado desconhecido para lacunas. Faixas incompletas: 1º de janeiro, 1º de abril e 25 de dezembro.
É um estudo de referências Bid, sem execução baseada em Ask. Deduzir custo não reconstrói spreads históricos, stops de vendas acionados por Ask, sequência de ticks ou execuções da corretora. Notícias e feriados não são filtrados; a janela de 08:30 pode coincidir com a busca. Um par, um ano e 30 operações C não comprovam vantagem duradoura.
Perguntas frequentes
ADX acima de 25 significa comprar?
Não. ADX fornece força; o primeiro rompimento fornece direção. C verifica separadamente a banda correspondente. Não há exigência de cruzamento DI.
Podemos esperar ADX após o primeiro rompimento?
Não nestas regras. Rejeitar o primeiro evento encerra a data daquele modelo. Esperar outro limiar definiria outra estratégia, que precisa de teste próprio.
Fechamento fora da banda prevê reversão?
Não garante reversão nem continuação. Este protocolo testa continuação na direção do rompimento com a banda do mesmo candle sinal completo.
Por que pips brutos positivos e R brutos negativos?
Pips ponderam unidades iguais; R divide cada operação por sua distância inicial ao stop. Riscos diferentes podem gerar sinais diferentes. Nenhuma medida é retorno da conta.
O que o campo de custos altera?
Uma dedução hipotética total por ciclo resolvido. Entrada, risco, stop, alvo, saída e participação no modelo permanecem fixos. Não é spread histórico medido.
Os preços são reais e o teste é reproduzível?
Eles vêm de arquivos reais EUR/USD M1 Bid. Downloads incluem M1, M5, calendário, operações, método fixo e script autônomo. As figuras são reconstruções editoriais com a marca ForexBestRobots.
Dados, horários e reprodução
Período retido: 2023-12-01 00:00 UTC até 2024-12-31 21:58 UTC; 401,310 M1 únicos e 80,721 M5 observados, incluindo aquecimento de dezembro. No arquivo 2023 foram removidas 60 marcas temporais duplicadas idênticas após conferência; no de 2024 não há duplicatas. Os hashes das fontes acompanham os dados.
TR é o maior entre High−Low e as distâncias absolutas de High/Low ao fechamento anterior; o primeiro TR é High−Low. ATR14 começa com a média de 14 TR no índice 13, depois (13 × ATR anterior + TR)/14. ADX usa a inicialização direcional separada descrita acima. Preços inteiros em unidades 0.000001; risco arredondado para cima a 0.1 pip. A chave B dos dados guarda o sinal público S.
Exemplos cronológicos de todo 2024: primeira C resolvida, primeira perda C, primeira vencedora C, primeira A rejeitada por ADX e primeira B rejeitada pela banda. Primeira C e primeira perda são a mesma data; a visão na entrada e o trajeto completo são figuras separadas. Todos os eventos ficam no calendário para download.
- Dados M5 reconstruídos (ZIP)
- Todas as operações por modelo (CSV)
- M1, método fixo e recálculo independente (ZIP)