

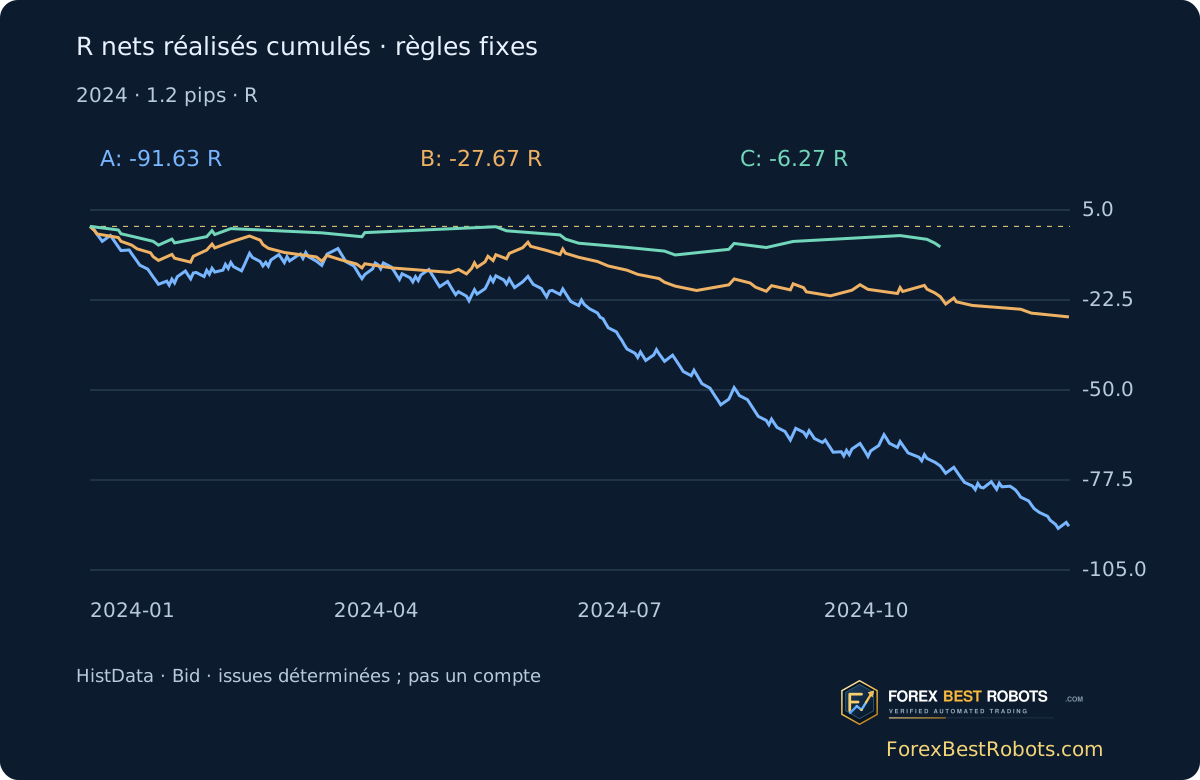
Le modèle C, avec les deux filtres, prend 30 positions en 2024. Son +1.00 pip brut devient −35.00 pips et −6.27 R cumulés avec un coût hypothétique de 1.2 pip aller-retour. La première position acceptée est perdante. Ce test expose les sélections et les rejets ; il ne démontre pas la rentabilité.
1. Définir trois variantes avant de lire les résultats
Sur EUR/USD M5, figer le range de 08:00–08:30 à New York. A prend la première clôture complète strictement au-dessus du plus haut ou sous le plus bas. B exige ADX14 ≥ 25 à cet instant. C demande aussi une clôture au-dessus de la bande supérieure pour acheter, ou sous l’inférieure pour vendre. Une égalité de prix ne suffit pas.
Conserver le même calendrier de premières cassures. Un rejet signifie aucune position ce jour-là pour ce modèle, même si un signal séduisant arrive ensuite. A/B/C conservent 252/87/30 positions. S marque le premier signal ; B est aussi le nom d’un modèle, pas celui d’un second signal.
2. Construire le range avec l’heure historique de New York
08:00 America/New_York est la référence Forex choisie ici, pas une enchère d’ouverture boursière. Six bougies M5 complètes consécutives, chacune avec cinq minutes M1, forment le range figé à 08:30. Rechercher ensuite les clôtures complètes jusqu’à 10:00 locale incluse. Une lacune avant la première cassure empêche de l’identifier.
Le début est à 13:00 UTC en hiver, 12:00 en été. HistData utilise EST fixe sans heure d’été : ajouter cinq heures pour UTC, puis convertir New York selon la date. Sur 262 jours ouvrés couverts, 259 ont un range complet ; sept recherches complètes ne trouvent aucune cassure. Les 252 autres donnent des positions au résultat déterminé.
3. Lire la force ADX et la position Bollinger au même signal
ADX mesure la force, pas le sens. B exige ADX14 ≥ 25 en S, sans hausse obligatoire ni croisement +DI/−DI. Le lissage de Wilder commence avec les moyennes de TR et des mouvements directionnels des variations 1–14. Le premier ADX est la moyenne de DX aux indices 14–27, puis évolue au coefficient 1/14. Les égalités directionnelles valent zéro.
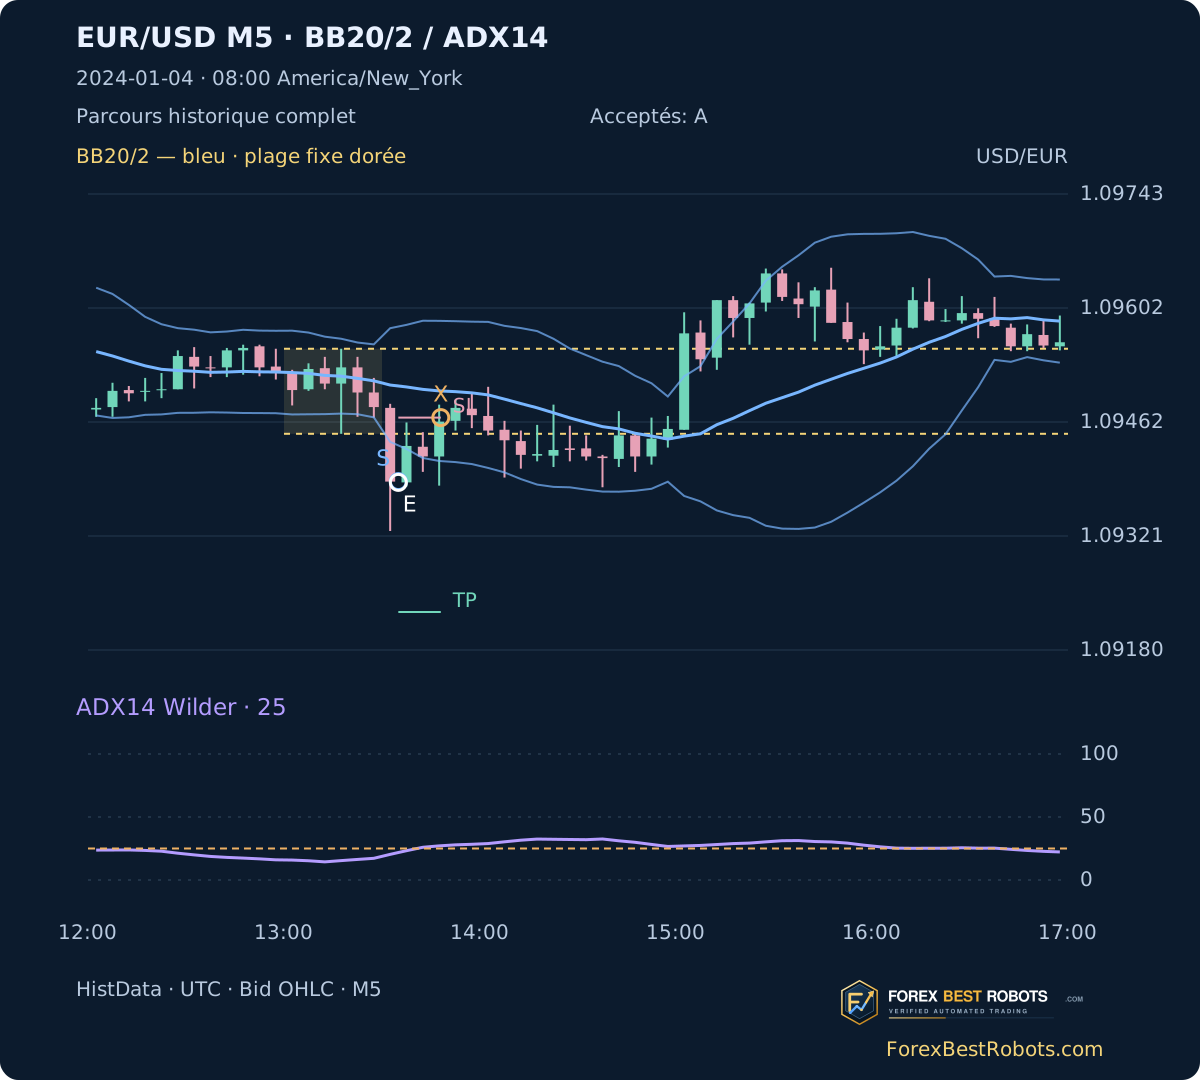
Bollinger20/2 utilise les 20 dernières clôtures observées, S comprise, leur moyenne simple et l’écart-type de population, avec variance divisée par 20. C exige une clôture strictement hors de la bande correspondante, sans compression préalable obligatoire. Le préchauffage de décembre se poursuit sans remise à zéro quotidienne. Le 4 janvier, ADX 20.35 fait rejeter B/C malgré une clôture sous la bande inférieure.
BB middle = SMA20(Close)
SD = sqrt(sum((Close - middle)^2) / 20)
Upper / Lower = middle +/- 2*SD
ADX14 = Wilder smoothing of DX; ADX at S >= 25
Long: Close[S] > Upper[S]; Short: Close[S] < Lower[S]
Risk = ceil(1.5*ATR14[S] / 0.1pip) * 0.1pip
4. Entrer sur l’Open exact de la minute suivante
L’entrée de référence est l’Open M1 à l’instant où la bougie signal M5 est terminée. S’il manque, l’entrée reste indisponible ; aucune cotation ultérieure ne le remplace. Le risque vaut 1.5 × ATR14 en S, arrondi vers le haut à 0.1 pip. Un pip EUR/USD vaut 0.0001. Stop à 1R et objectif à 2R restent fixes.
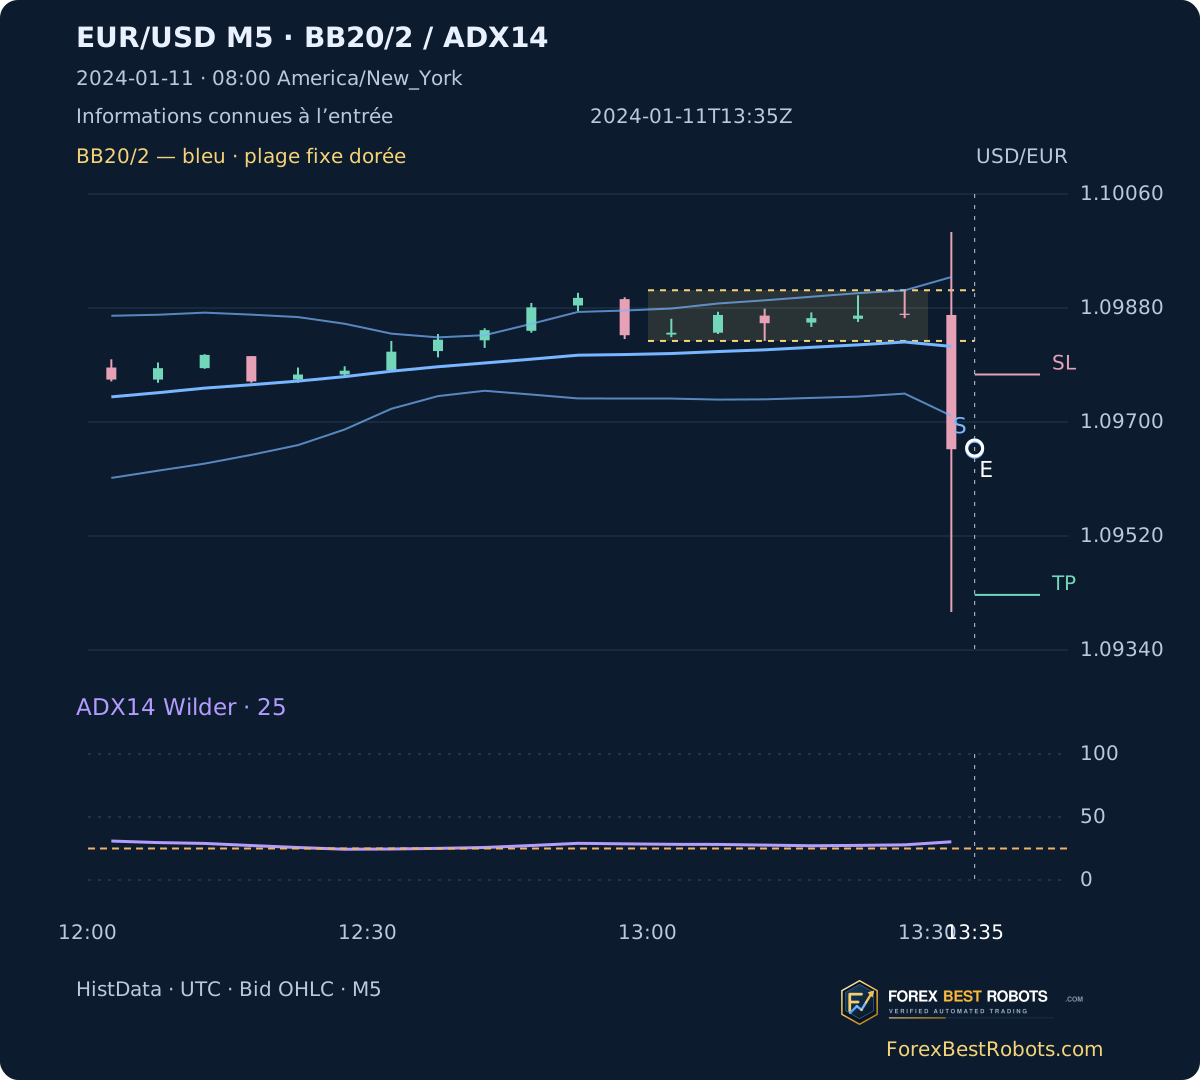
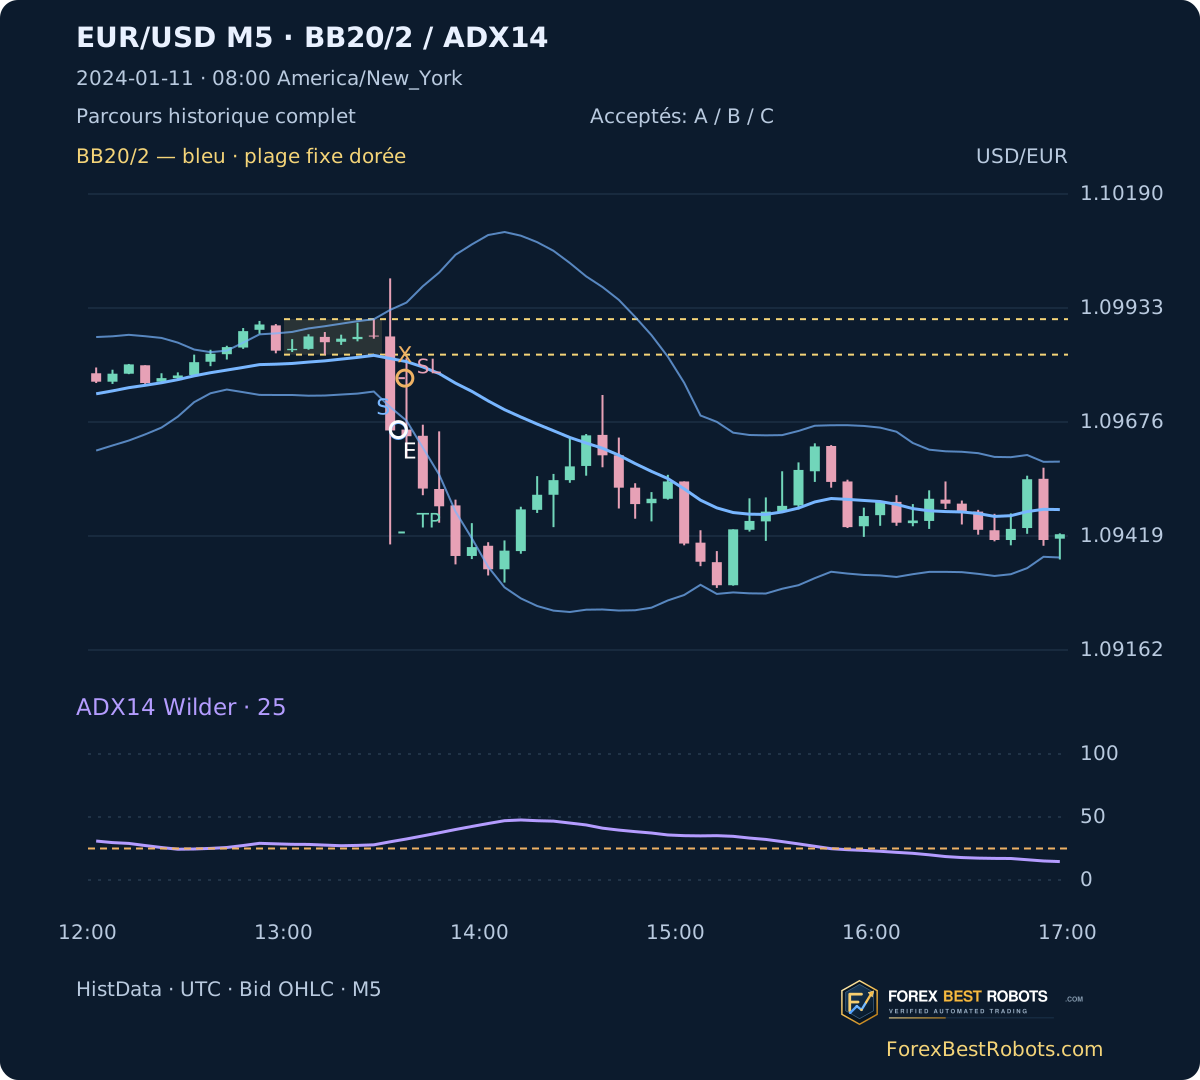
La première C est vendeuse le 11 janvier à 13:35 UTC : clôture S 1.09657, ADX 30.32, bande inférieure 1.09710. Entrée 1.09659, risque 11.6 pips, stop 1.09775 et objectif 1.09427. Le premier graphique est cadré sur cet instant connu, sans bougies futures ni sortie. La gagnante du 31 janvier est présentée séparément.
5. Résoudre stop, objectif et délai sans regard rétrospectif
Parcourir les M1 depuis l’entrée. Un Open défavorable au-delà du stop sort à l’Open ; un Open favorable au-delà de l’objectif sort à l’objectif. Appliquer ensuite la limite de 90 minutes à l’Open, sinon examiner High/Low. Si les deux seuils sont touchés dans une minute, le stop passe d’abord. Une minute absente avant résolution rend le résultat inconnu.
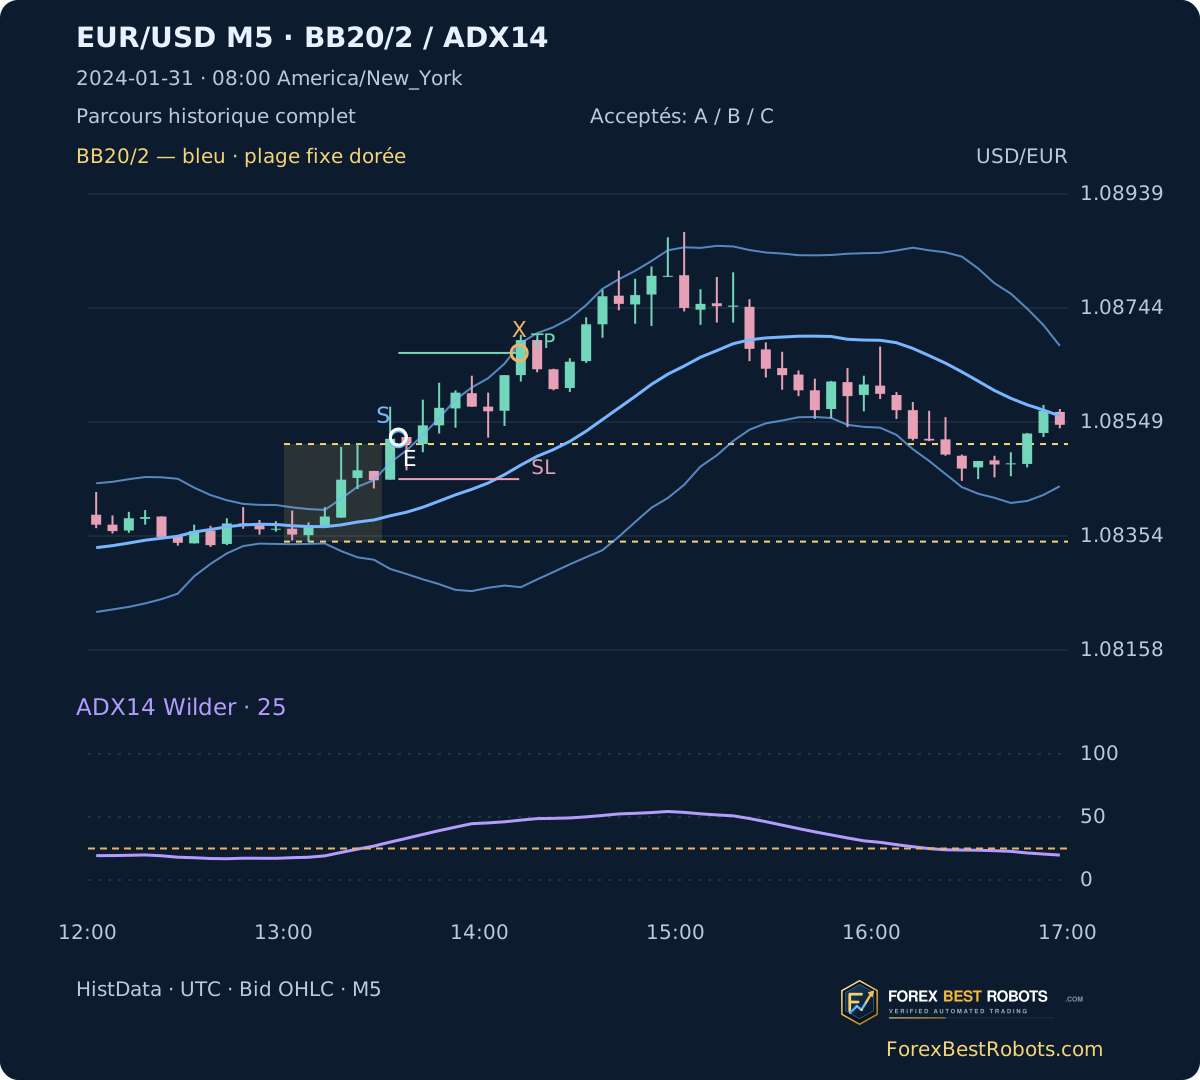
Le 11 janvier, le stop est touché dans [13:36,13:37) UTC : −11.60 pips bruts, −12.80 après 1.2 pip. Le 31 janvier, l’achat de 13:35 à 1.08523 atteint 1.08667 dans [14:11,14:12) : +14.40 bruts, +13.20 nets. Ces intervalles décrivent les observations, pas des secondes exactes d’exécution. Ni stop suiveur ni passage au seuil de rentabilité.
6. Distinguer perte réduite et avantage démontré
Avec 1.2 pip hypothétique par aller-retour, A compte 252 positions, −501.30 pips et −91.63R ; B, 87, −167.30 et −27.67R ; C, 30, −35.00 et −6.27R. Le facteur de profit de C en R nets est 0.7376 ; son recul réalisé maximal est 8.74R. Moins de positions et moins de perte totale ne prouvent pas un avantage des filtres.
C donne −0.54R sans coût, −11.99R à 2.4 pips. Son +1.00 pip brut peut coexister avec des R bruts négatifs car les risques initiaux diffèrent. Les pips supposent des unités de position égales ; R divise chaque résultat par son risque initial propre. Ce ne sont pas des rendements composés de compte. L’unique déduction inclut spread, commission et glissement, sans autre frais ajouté.
| Modèle | Opérations résolues | Total net · pips | Total net · R additifs | Facteur de profit · R net | Repli réalisé maximal · R |
|---|---|---|---|---|---|
| A | 252 | -501.30 | -91.63 | 0.5715 | 92.29 |
| B | 87 | -167.30 | -27.67 | 0.6251 | 27.67 |
| C | 30 | -35.00 | -6.27 | 0.7376 | 8.74 |
| Coût combiné par aller-retour · pips | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| 0.0 | 30 | 1.00 | -0.54 |
| 1.2 | 30 | -35.00 | -6.27 |
| 2.4 | 30 | -71.00 | -11.99 |
7. Inspecter une position et modifier seulement son coût
Choisissez modèle, période et position. Saisissez 0–5 pips par pas de 0.1, ou un préréglage. Seul le net change. Les exemples rétablissent l’année complète et 1.2 pip.
Chargement des exemples historiques…
Un seul abattement inclut spread, commission et glissement. Aucun autre frais ; entrées, stops et sorties ne changent pas.
Modèle et période choisis
- Opérations résolues
- —
- Ouvertes, issue indéterminée
- —
- Entrée indisponible
- —
- Total net · pips
- —
- Total net · R additifs
- —
- Facteur de profit · R net
- —
- Repli réalisé maximal · R
- —
- Opérations gagnantes nettes · %
- —
Opération historique choisie
Brut − coût combiné = net ; net / risque initial = R
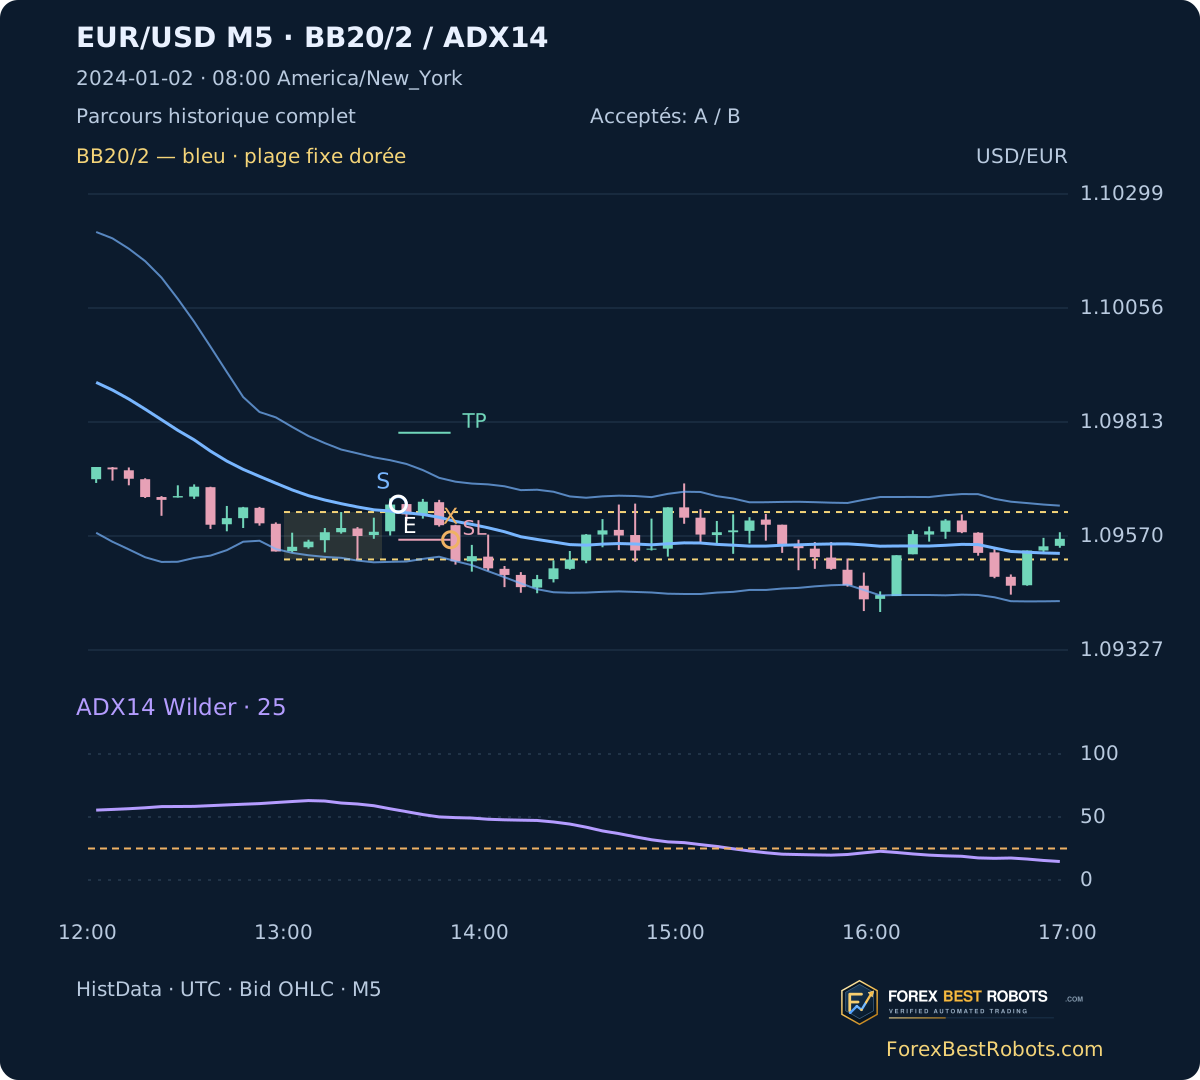
S : première cassure terminée. E : entrée de référence Bid. X : instant où la sortie est connue, par intervalle pour une sortie intraminute. SL/TP : niveaux fixes. Bleu : Bollinger20/2 ; violet : ADX14 ; orange pointillé : 25. Le graphique interactif comprend les bougies après entrée. Les bougies pâles ont moins de cinq M1 enregistrées.
Les figures statiques s’ajustent à la largeur et peuvent s’ouvrir en taille réelle. Les grands graphiques interactifs et tableaux défilent horizontalement sur petit écran.
- Direction
- —
- Référence d’entrée · UTC
- —
- Observation de sortie · UTC
- —
- Bid de référence à l’entrée
- —
- Bid de référence à la sortie
- —
- Risque initial · pips
- —
- Stop fixe
- —
- Objectif fixe
- —
- Motif de sortie ou d’incertitude
- —
- Résultat brut · pips
- —
- Résultat net · pips
- —
- Résultat net · R
- —
- ADX14 au signal S
- —
- Bande supérieure en S
- —
- Bande inférieure en S
- —
Ouvrir le tableau complet de la sélection
| Date | Direction | Référence d’entrée · UTC | Observation de sortie · UTC | Motif de sortie ou d’incertitude | Résultat net · pips | Résultat net · R |
|---|
8. Examiner les rejets et les deux moitiés chronologiques
Le 2 janvier, la première cassure haussière présente ADX 56.51, mais la clôture 1.09637 reste sous la bande supérieure 1.09732. B accepte, C rejette. La perte ultérieure affichée appartient à B ; elle ne décide pas le filtre. Un ADX élevé n’implique pas une clôture hors des bandes.
À 1.2 pip, C compte 18 positions et −3.90R en janvier–juin, puis 12 et −2.36R en juillet–décembre. Ces deux petits sous-ensembles sont négatifs. Ils décrivent la même année historique, pas une validation sur données intactes. Le seuil 25, Bollinger20/2 et les sorties étaient fixés avant les résultats de New York, sans recherche de paramètres.
| Période | Opérations résolues | Total net · pips | Total net · R additifs |
|---|---|---|---|
| Janvier–juin | 18 | -16.00 | -3.90 |
| Juillet–décembre | 12 | -19.00 | -2.36 |
9. Garder visibles les limites de la simulation
Les figures sont des reconstructions de vrais Bid OHLC HistData avec la marque ForexBestRobots, pas des captures de terminal. Les indicateurs intègrent les bougies partielles observées, sans interpolation ; range et signal exigent des bougies complètes. Ici les 252 entrées sont résolues ; le protocole conserve toutefois un état inconnu en cas de manque. Ranges incomplets : 1er janvier, 1er avril, 25 décembre.
Cette étude de références Bid ne simule pas une exécution avec Ask. Déduire un coût ne reconstitue ni spreads historiques, ni stops vendeurs sur Ask, ni ordre des ticks ou exécutions du courtier. Actualités et jours fériés ne sont pas filtrés ; les annonces de 08:30 peuvent coïncider avec la recherche. Une paire, un an et 30 positions C ne prouvent pas un avantage durable.
Questions fréquentes
ADX supérieur à 25 signifie-t-il acheter ?
Non. ADX donne la force ; la première cassure donne le sens. C vérifie séparément la bande correspondante. Aucun croisement DI n’est requis.
Peut-on attendre ADX après la première cassure ?
Pas selon ces règles. Un premier événement rejeté termine la journée du modèle. Attendre un seuil ultérieur créerait une autre stratégie à tester séparément.
Une clôture hors bande annonce-t-elle un retournement ?
Elle ne garantit ni retournement ni continuation. Ici on teste la continuation dans le sens de la cassure avec la bande de la même bougie signal terminée.
Pourquoi des pips bruts positifs et des R bruts négatifs ?
Les pips pondèrent des unités égales. R divise chaque opération par sa propre distance initiale au stop. Des risques différents peuvent produire des signes différents ; ce ne sont pas des rendements de compte.
Que change le champ de coûts ?
Une déduction hypothétique globale par position résolue. Entrée, risque, stop, objectif, sortie et appartenance au modèle restent fixes. Le spread historique n’est pas mesuré.
Les cours sont-ils réels et le test reproductible ?
Ils viennent d’archives EUR/USD M1 Bid réelles. Les téléchargements contiennent M1, M5, calendrier, positions, méthode fixe et script autonome. Les figures sont des reconstructions éditoriales signées ForexBestRobots.
Données, horaires et reproductibilité
Période retenue : 2023-12-01 00:00 UTC à 2024-12-31 21:58 UTC ; 401,310 minutes M1 uniques et 80,721 bougies M5 observées avec préchauffage de décembre. L’archive 2023 contient 60 doublons temporels identiques, retirés après vérification ; celle de 2024 n’en contient aucun. Les empreintes des sources accompagnent les données.
TR est le maximum de High−Low et des distances absolues de High/Low à la clôture précédente ; premier TR égal à High−Low. ATR14 commence par la moyenne de 14 TR à l’indice 13, puis (13 × ATR précédent + TR)/14. ADX possède sa propre initialisation directionnelle. Prix entiers en unités de 0.000001 ; risque arrondi vers le haut à 0.1 pip. La clé de données B conserve le signal public S.
Exemples pris chronologiquement sur tout 2024 : première C résolue, première perte C, premier gain C, première A rejetée par ADX et première B rejetée par Bollinger. Première C et première perte sont la même date ; on sépare la vue à l’entrée du parcours complet. Tous les événements restent dans le calendrier téléchargeable.
- Données M5 reconstruites (ZIP)
- Toutes les opérations par modèle (CSV)
- M1, méthode fixe et recalcul autonome (ZIP)