

Il modello C con entrambi i filtri apre 30 operazioni nel 2024. Il suo +1.00 pip lordo diventa −35.00 pip e −6.27 R sommate con un costo ipotetico di 1.2 pip per ciclo completo. La prima operazione accettata perde. Il test rende visibili selezioni e rifiuti; non dimostra la redditività.
1. Definire tre versioni prima di leggere i risultati
Su EUR/USD M5 si fissa il range 08:00–08:30 di New York. A prende la prima chiusura completa strettamente sopra il massimo o sotto il minimo. B richiede ADX14 ≥ 25 in quel momento. C richiede inoltre una chiusura sopra la banda superiore per un acquisto, o sotto quella inferiore per una vendita. L’uguaglianza con i limiti di prezzo non basta.
Il calendario dei primi breakout è identico. Un rifiuto esclude il modello per quella data, anche se un movimento successivo sembra migliore. A/B/C mantengono 252/87/30 operazioni. S indica il primo segnale; B è anche il nome di un modello, non un secondo segnale.
2. Costruire il range con l’ora storica di New York
Le 08:00 America/New_York sono il riferimento Forex scelto per questo studio, non un’asta di apertura azionaria. Servono sei candele M5 consecutive complete con cinque minuti M1 ciascuna. Il range si congela alle 08:30; si cercano chiusure successive fino alle 10:00 locali incluse. Un buco prima del primo breakout impedisce di identificarlo.
L’inizio è alle 13:00 UTC in inverno e alle 12:00 in estate. HistData usa EST fisso senza ora legale: si aggiungono prima cinque ore per UTC, poi si converte New York secondo la data. Su 262 giorni feriali coperti, 259 hanno range completo; sette ricerche complete non trovano breakout. Gli altri 252 generano operazioni con esito determinato.
3. Leggere forza ADX e posizione Bollinger sullo stesso segnale
ADX misura la forza, non la direzione. B usa ADX14 ≥ 25 su S, senza richiedere ADX crescente o incroci +DI/−DI. Wilder parte dalle medie di TR e movimenti direzionali delle variazioni 1–14. Il primo ADX è la media dei DX agli indici 14–27; poi si aggiorna con 1/14. Movimenti direzionali uguali valgono zero.
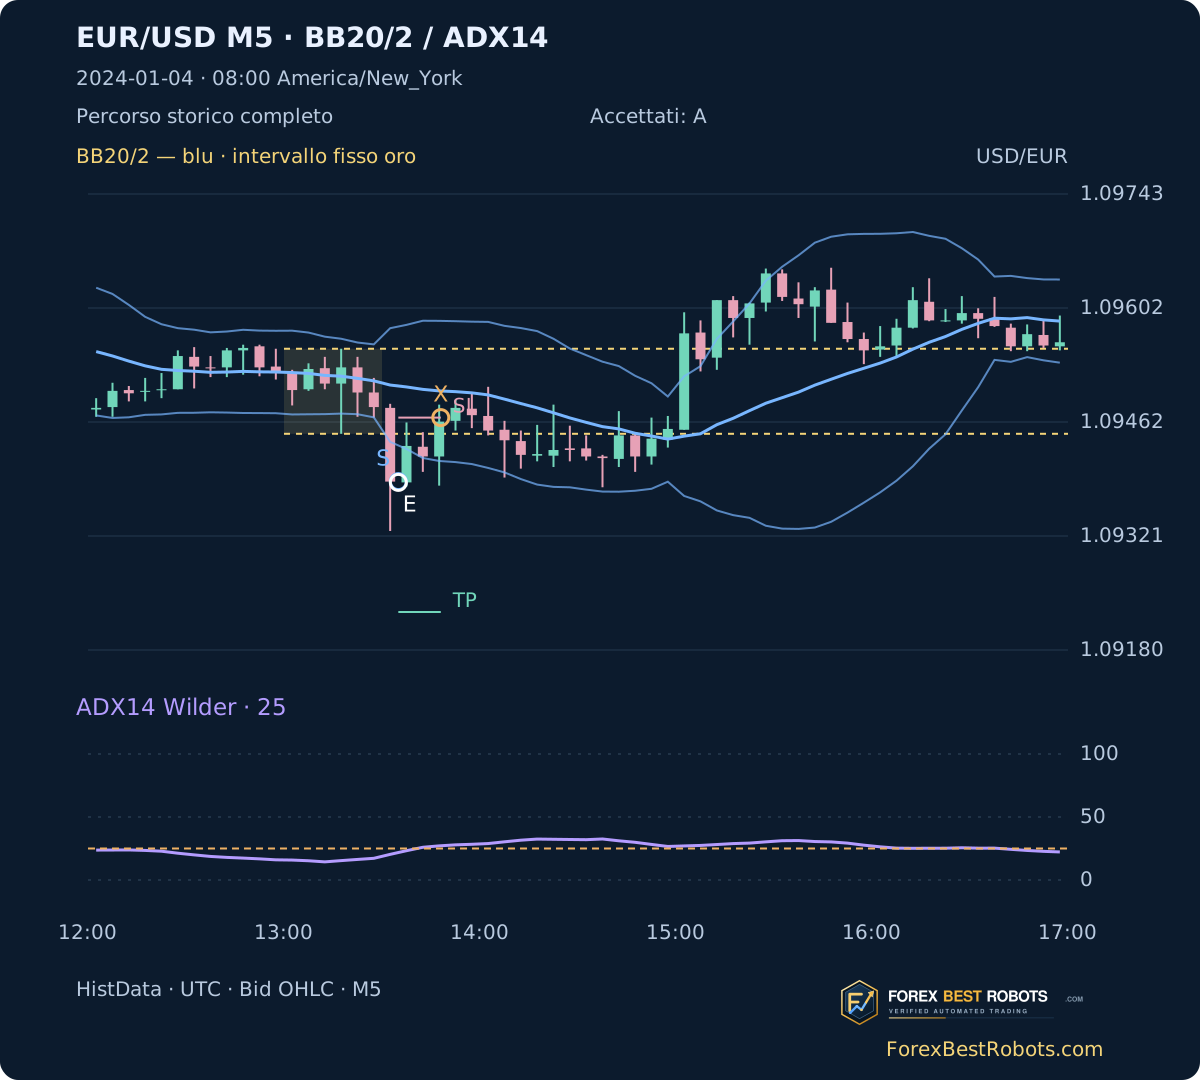
Bollinger20/2 usa le ultime 20 chiusure osservate, inclusa S, la media semplice e la deviazione standard della popolazione, dividendo la varianza per 20. C richiede una chiusura strettamente oltre la banda pertinente, senza obbligo di compressione precedente. Il riscaldamento di dicembre continua senza azzeramenti giornalieri. Il 4 gennaio ADX 20.35 fa rifiutare B/C nonostante la chiusura sotto la banda inferiore.
BB middle = SMA20(Close)
SD = sqrt(sum((Close - middle)^2) / 20)
Upper / Lower = middle +/- 2*SD
ADX14 = Wilder smoothing of DX; ADX at S >= 25
Long: Close[S] > Upper[S]; Short: Close[S] < Lower[S]
Risk = ceil(1.5*ATR14[S] / 0.1pip) * 0.1pip
4. Entrare sull’Open esatto del minuto successivo
Il riferimento è l’Open M1 nell’istante in cui termina la candela segnale M5. Se manca, l’ingresso resta indisponibile; nessuna quotazione successiva lo sostituisce. Rischio iniziale: 1.5 × ATR14 su S, arrotondato verso l’alto a 0.1 pip. Un pip EUR/USD è 0.0001. Stop a 1R e obiettivo a 2R rimangono fissi.
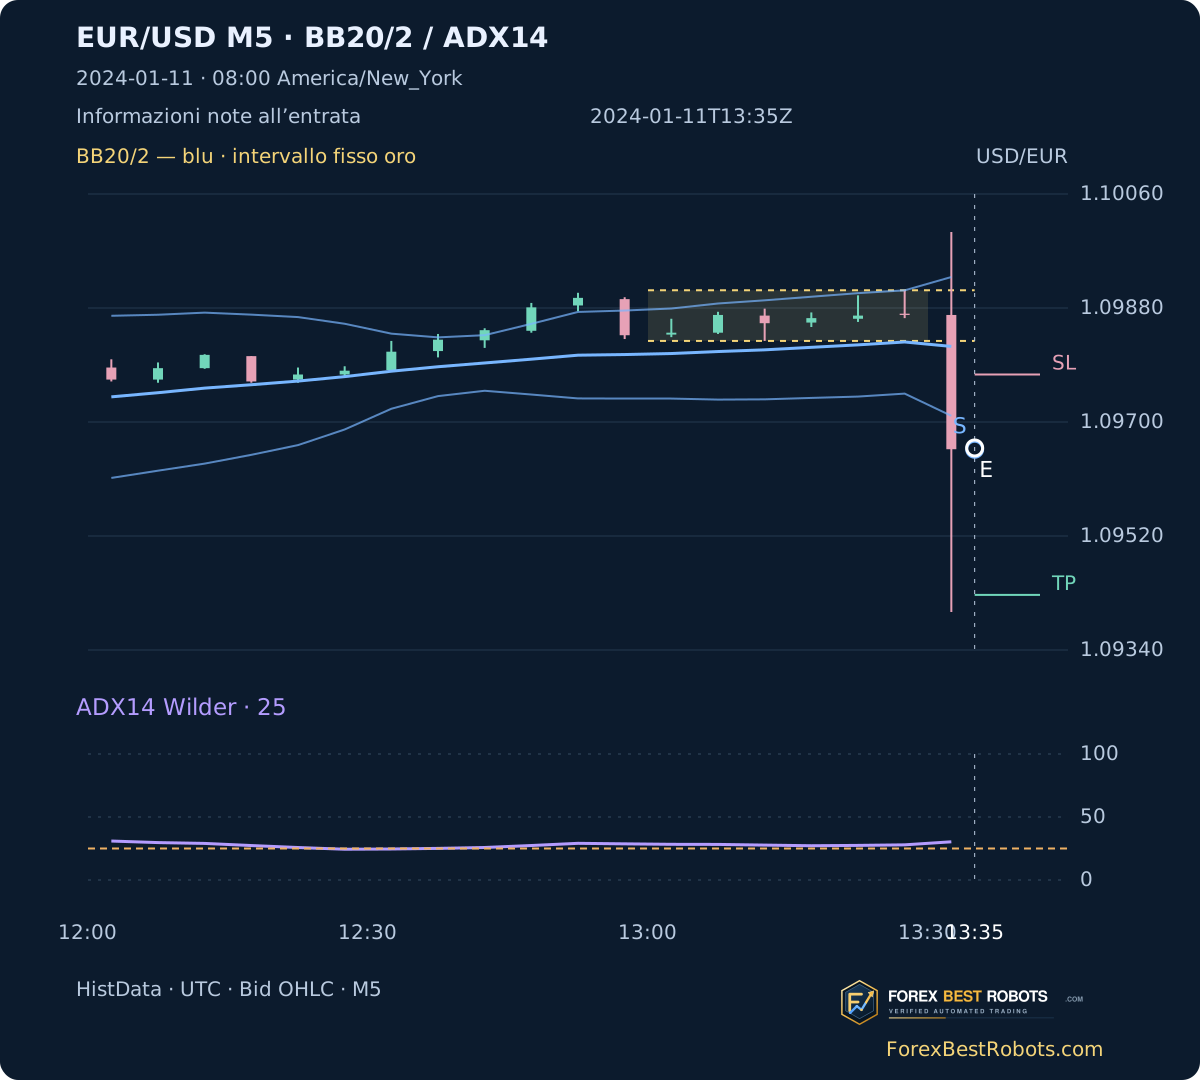
La prima C è una vendita dell’11 gennaio alle 13:35 UTC: chiusura S 1.09657, ADX 30.32, banda inferiore 1.09710. Ingresso 1.09659, rischio 11.6 pip, stop 1.09775, obiettivo 1.09427. Il primo grafico è adattato a quell’istante noto, senza candele future o uscita. La vincente del 31 gennaio è mostrata separatamente.
5. Risolvere stop, obiettivo e scadenza senza usare il futuro
Si percorrono gli M1 dall’ingresso. Un Open sfavorevole oltre lo stop esce all’Open; uno favorevole oltre il target esce al target. Poi si applica il limite di 90 minuti all’Open; altrimenti si controllano High/Low. Se entrambi i livelli sono toccati nello stesso minuto, lo stop viene prima. Un minuto mancante prima della risoluzione rende l’esito sconosciuto.
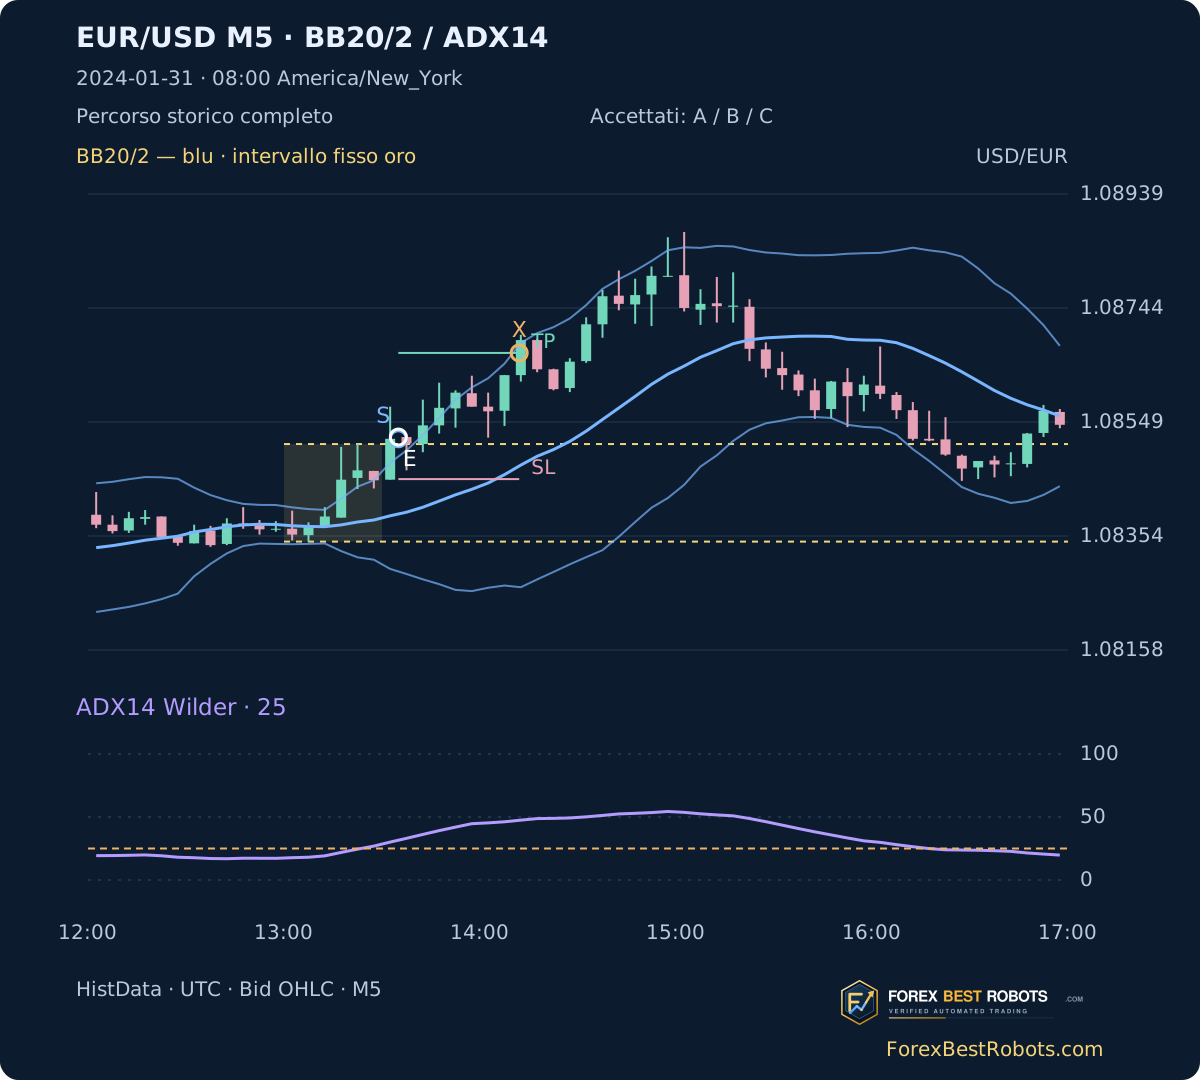
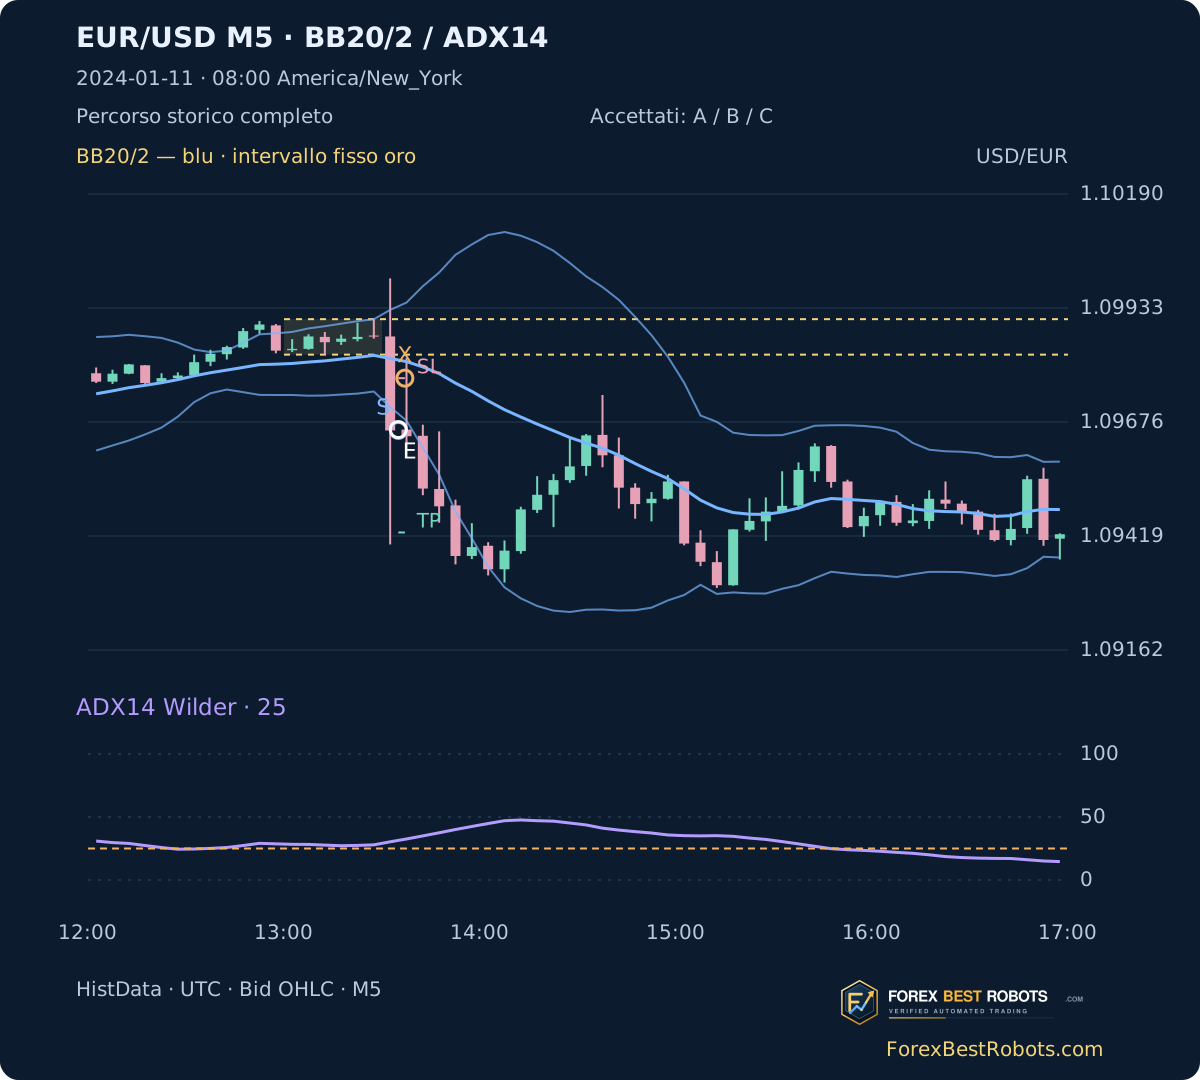
L’11 gennaio lo stop viene toccato in [13:36,13:37) UTC: −11.60 pip lordi, −12.80 dopo 1.2. Il 31 gennaio l’acquisto delle 13:35 a 1.08523 raggiunge 1.08667 in [14:11,14:12): +14.40 lordi e +13.20 netti. Gli intervalli descrivono osservazioni, non secondi esatti di esecuzione. Nessun trailing stop o spostamento a pareggio.
6. Distinguere perdita ridotta e vantaggio dimostrato
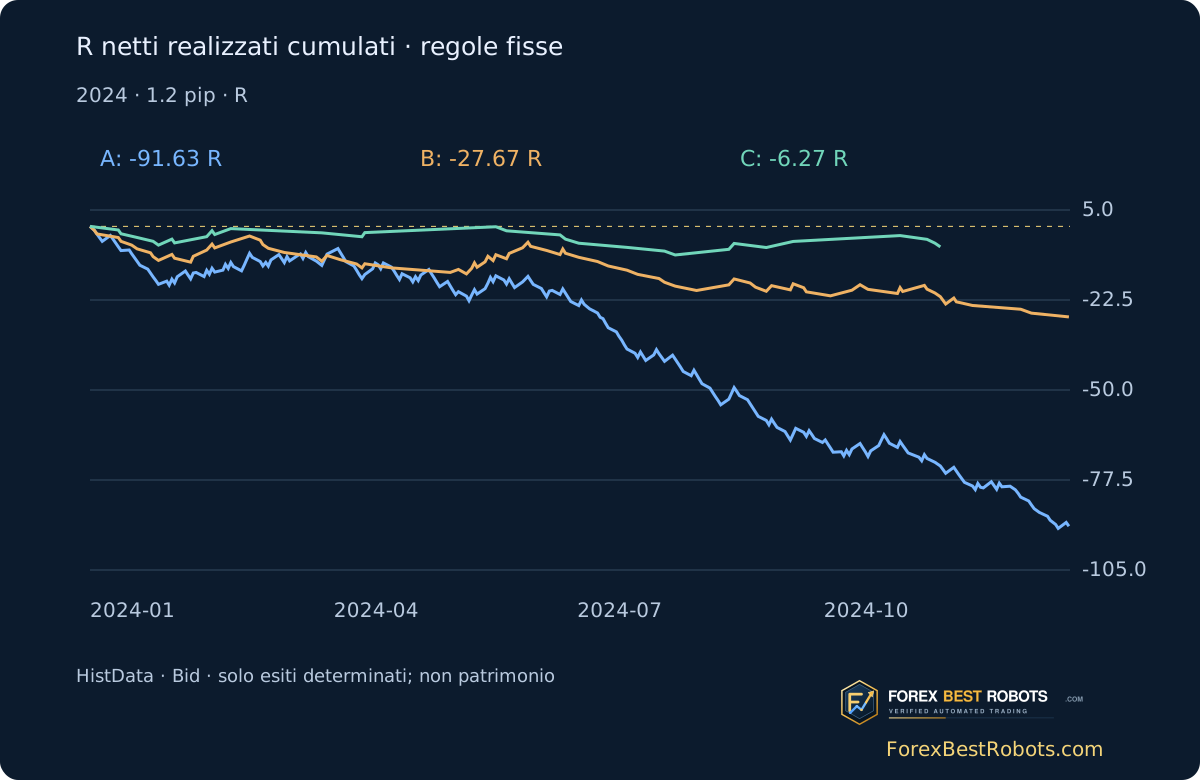
Con 1.2 pip ipotetici per ciclo, A registra 252 operazioni, −501.30 pip e −91.63R; B, 87, −167.30 e −27.67R; C, 30, −35.00 e −6.27R. Il profit factor di C sulle R nette è 0.7376, il massimo calo realizzato 8.74R. Meno operazioni e una perdita totale inferiore non dimostrano un vantaggio dei filtri.
C produce −0.54R senza costi e −11.99R con 2.4 pip. +1.00 pip lordo può coesistere con R lorde negative perché i rischi iniziali variano. I pip assumono unità di posizione uguali; R divide ogni esito per il suo rischio iniziale. Non sono rendimenti composti del conto. L’unica deduzione comprende spread, commissioni e slippage, senza altre spese aggiunte.
| Modello | Operazioni risolte | Totale netto · pip | Totale netto · R additivi | Profit factor · R netto | Drawdown realizzato massimo · R |
|---|---|---|---|---|---|
| A | 252 | -501.30 | -91.63 | 0.5715 | 92.29 |
| B | 87 | -167.30 | -27.67 | 0.6251 | 27.67 |
| C | 30 | -35.00 | -6.27 | 0.7376 | 8.74 |
| Costo combinato per ciclo · pip | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| 0.0 | 30 | 1.00 | -0.54 |
| 1.2 | 30 | -35.00 | -6.27 |
| 2.4 | 30 | -71.00 | -11.99 |
7. Esaminare un’operazione e modificarne solo il costo
Scegli modello, periodo e operazione. Inserisci 0–5 pip a passi di 0.1 o usa un valore rapido. Cambia solo il netto. Gli esempi ripristinano anno intero e 1.2 pip.
Caricamento degli esempi storici…
Un’unica deduzione comprende spread, commissione e slippage. Nessun costo aggiunto; entrate, stop e uscite non cambiano.
Modello e periodo scelti
- Operazioni risolte
- —
- Aperte con esito irrisolto
- —
- Entrata indisponibile
- —
- Totale netto · pip
- —
- Totale netto · R additivi
- —
- Profit factor · R netto
- —
- Drawdown realizzato massimo · R
- —
- Operazioni nette vincenti · %
- —
Operazione storica selezionata
Lordo − costo combinato = netto; netto / rischio iniziale = R
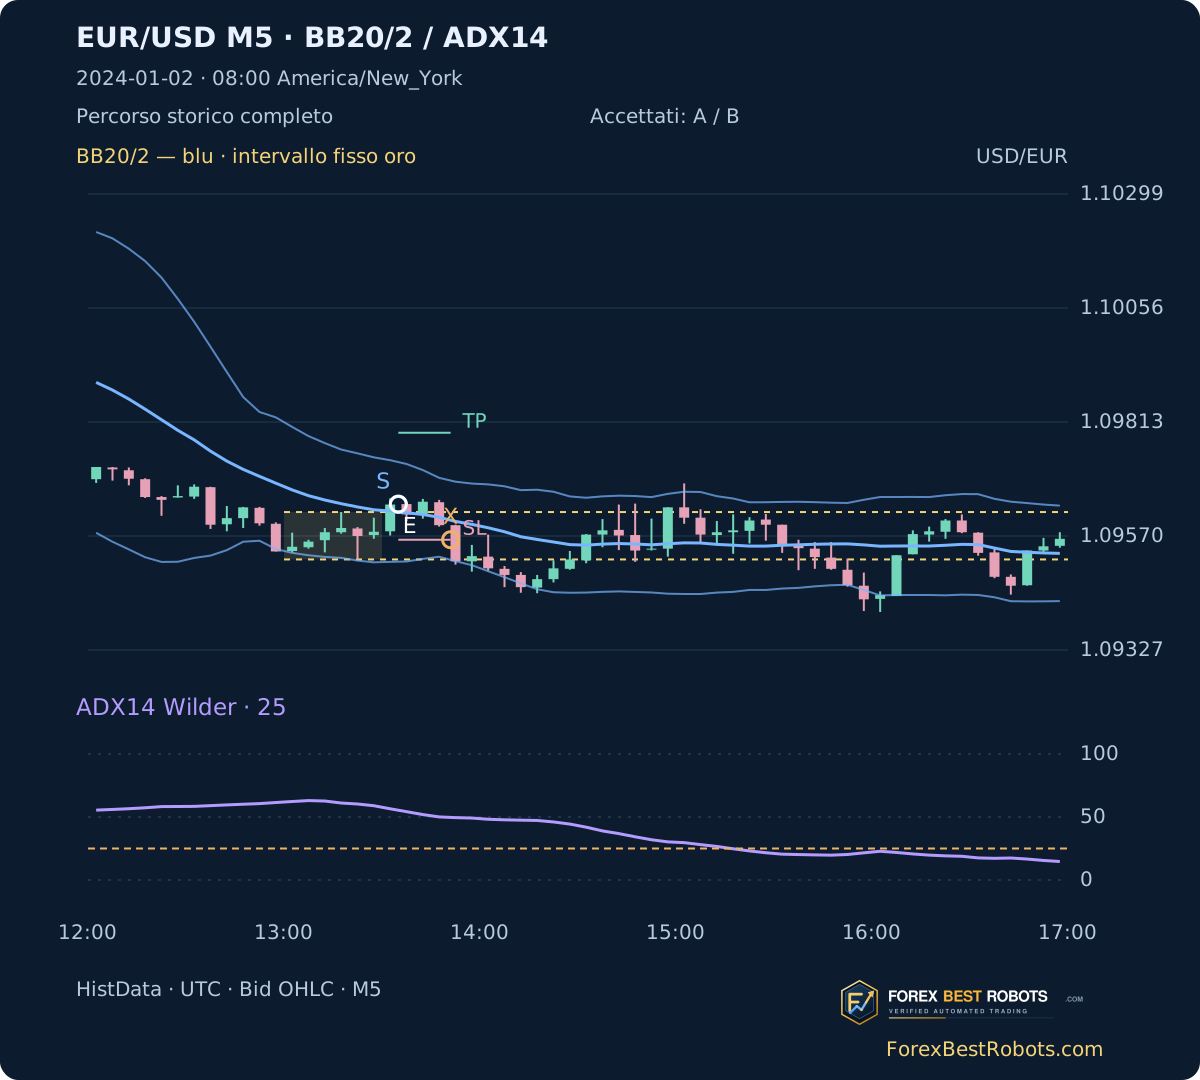
S: primo breakout completo. E: riferimento Bid d’ingresso. X: momento noto dell’uscita, come intervallo se intraminuto. SL/TP: livelli fissi. Blu: Bollinger20/2; viola: ADX14; arancione tratteggiato: 25. Il grafico interattivo comprende candele successive all’ingresso. Quelle sbiadite contengono meno di cinque M1 registrati.
Le figure statiche si adattano alla larghezza e si possono aprire a dimensione intera. Grafici interattivi e tabelle larghi scorrono orizzontalmente sui piccoli schermi.
- Direzione
- —
- Riferimento d’entrata · UTC
- —
- Osservazione d’uscita · UTC
- —
- Riferimento Bid d’entrata
- —
- Riferimento Bid d’uscita
- —
- Rischio iniziale · pip
- —
- Stop fisso
- —
- Target fisso
- —
- Motivo d’uscita o incertezza
- —
- Risultato lordo · pip
- —
- Risultato netto · pip
- —
- Risultato netto · R
- —
- ADX14 al segnale S
- —
- Banda superiore in S
- —
- Banda inferiore in S
- —
Apri tabella completa della selezione
| Data | Direzione | Riferimento d’entrata · UTC | Osservazione d’uscita · UTC | Motivo d’uscita o incertezza | Risultato netto · pip | Risultato netto · R |
|---|
8. Esaminare i rifiuti e le due metà dell’anno
Il 2 gennaio il primo breakout rialzista ha ADX 56.51, ma la chiusura 1.09637 resta sotto la banda superiore 1.09732. B accetta, C rifiuta. La perdita successiva mostrata appartiene a B e non ha deciso il filtro. Un ADX alto non implica una chiusura oltre le bande.
A 1.2 pip, C conta 18 operazioni e −3.90R in gennaio–giugno, poi 12 e −2.36R in luglio–dicembre. Entrambi i piccoli gruppi sono negativi. Descrivono lo stesso anno storico, non dati di validazione intatti. Soglia 25, bande20/2 e uscite erano fissate prima dei risultati di New York, senza ricerca dei parametri.
| Periodo | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| Gennaio–giugno | 18 | -16.00 | -3.90 |
| Luglio–dicembre | 12 | -19.00 | -2.36 |
9. Esporre i limiti della simulazione
I grafici ricostruiscono Bid OHLC reali di HistData con marchio ForexBestRobots; non sono screenshot di terminale. Gli indicatori includono candele parziali osservate senza interpolazione; range e segnale richiedono candele complete. Qui tutti i 252 ingressi sono risolti, ma il metodo mantiene lo stato sconosciuto quando mancano dati. Range incompleti: 1 gennaio, 1 aprile, 25 dicembre.
È uno studio su riferimenti Bid, senza esecuzione basata su Ask. Dedurre un costo non ricostruisce spread storici, stop delle vendite attivati su Ask, ordine dei tick o esecuzioni del broker. Nessun filtro su notizie o festività; la finestra delle 08:30 può coincidere con la ricerca. Una coppia, un anno e 30 operazioni C non provano un vantaggio duraturo.
Domande frequenti
ADX sopra 25 significa acquistare?
No. ADX fornisce la forza; il primo breakout fornisce la direzione. C verifica separatamente la banda pertinente. Non serve un incrocio DI.
Possiamo aspettare ADX dopo il primo breakout?
Non con queste regole. Il rifiuto del primo evento chiude la data per quel modello. Aspettare una soglia successiva crea un’altra strategia da testare.
Una chiusura oltre la banda anticipa un’inversione?
Non garantisce inversione o continuazione. Qui si prova la continuazione nel senso del breakout usando la banda della stessa candela segnale completa.
Perché pip lordi positivi e R lorde negative?
I pip pesano unità uguali. R divide ogni operazione per la propria distanza iniziale dello stop. Rischi diversi possono produrre segni diversi; non sono rendimenti di conto.
Che cosa cambia il campo dei costi?
Una deduzione ipotetica complessiva per ogni operazione risolta. Ingresso, rischio, livelli, uscita e appartenenza al modello restano fissi. Non è lo spread storico misurato.
I prezzi sono reali e la prova riproducibile?
Provengono da archivi reali EUR/USD M1 Bid. I download includono M1, M5, calendario, operazioni, metodo fisso e script autonomo. Le figure sono ricostruzioni editoriali con marchio ForexBestRobots.
Dati, orari e riproducibilità
Intervallo conservato: 2023-12-01 00:00 UTC–2024-12-31 21:58 UTC; 401,310 M1 unici e 80,721 M5 osservati, incluso il riscaldamento di dicembre. Nell’archivio 2023 sono stati rimossi 60 duplicati temporali identici dopo verifica; nel 2024 non ve ne sono. Sono inclusi gli hash delle fonti.
TR è il massimo di High−Low e delle distanze assolute di High/Low dalla chiusura precedente; il primo TR è High−Low. ATR14 parte dalla media di 14 TR all’indice 13, poi (13 × ATR precedente + TR)/14. ADX usa l’inizializzazione direzionale separata descritta sopra. Prezzi interi in unità 0.000001; rischio arrotondato in alto a 0.1 pip. La chiave dati B conserva il segnale pubblico S.
Esempi cronologici sull’intero 2024: prima C risolta, prima perdita C, prima vincente C, prima A rifiutata da ADX e prima B rifiutata dalla banda. Prima C e prima perdita coincidono; vista all’ingresso e percorso completo sono separati. Il calendario conserva tutti gli eventi.
- Input M5 ricostruiti (ZIP)
- Tutte le operazioni per modello (CSV)
- M1, metodo fisso e ricalcolo autonomo (ZIP)