

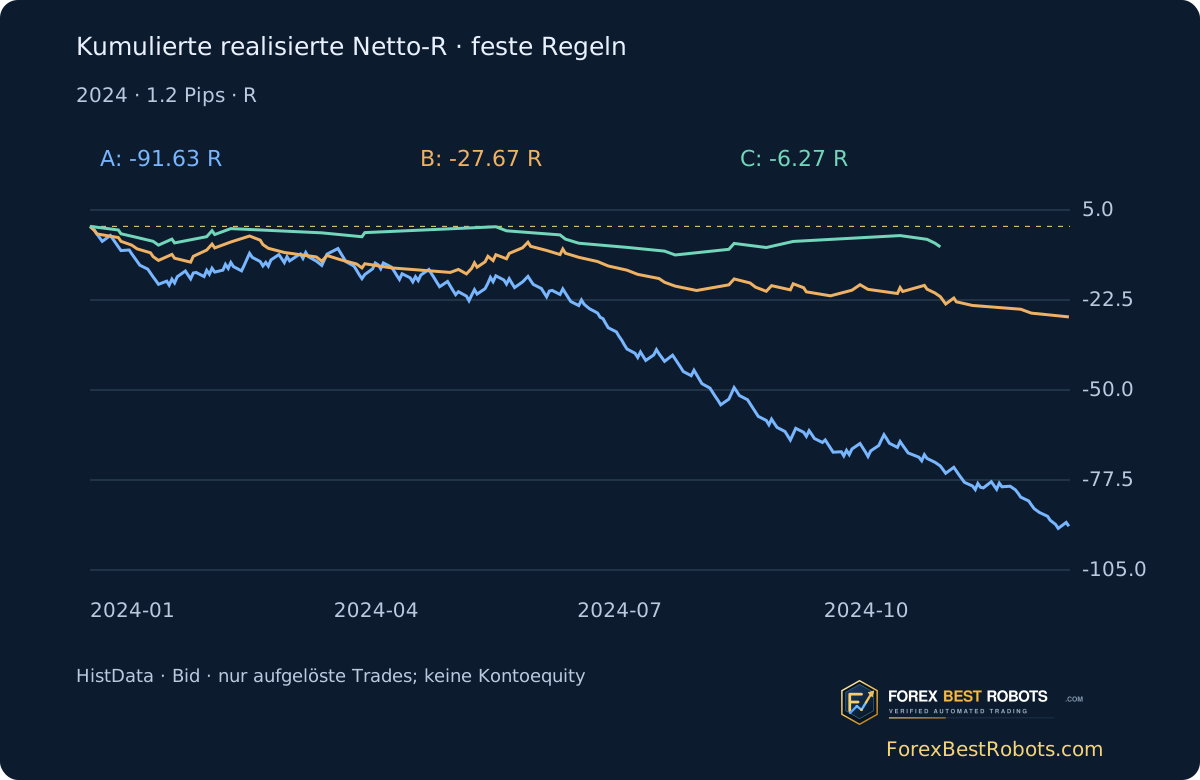
Modell C mit beiden Filtern eröffnet 2024 nur 30 Trades. Aus +1.00 Brutto-Pips werden bei hypothetischen 1.2 Pips Gesamtkosten je vollständigem Trade −35.00 Pips und −6.27 addierte R. Schon der erste akzeptierte C-Trade verliert. Der Test macht Annahmen und Ausschlüsse sichtbar; Profitabilität weist er nicht nach.
1. Drei Varianten vor der Ergebnisbetrachtung festlegen
Grundlage ist EUR/USD M5 mit festem New-York-Bereich von 08:00 bis 08:30. A handelt den ersten abgeschlossenen Schluss strikt über dem Hoch oder unter dem Tief. B verlangt dabei ADX14 ≥ 25. C benötigt zusätzlich einen Schluss über dem oberen Band für Long beziehungsweise unter dem unteren für Short. Gleichheit mit Preisgrenzen reicht nicht.
Alle Modelle verwenden denselben Kalender erster Ausbrüche. Nach Ablehnung gibt es an diesem Tag für das Modell keinen Trade, auch wenn später ein überzeugender Ausbruch erscheint. A/B/C behalten 252/87/30 Trades. S bezeichnet das erste Signal; Modell B ist kein zweites Signal.
2. Den Bereich nach historischer New-York-Zeit bilden
08:00 America/New_York ist die hier gewählte Forex-Sitzungsreferenz, keine Börsen-Eröffnungsauktion. Sechs aufeinanderfolgende vollständige M5-Kerzen mit je fünf M1-Datensätzen bilden den um 08:30 eingefrorenen Bereich. Danach zählen abgeschlossene Schlusskurse bis einschließlich 10:00 Ortszeit. Eine vorherige Lücke verhindert die Feststellung des ersten Ausbruchs.
Im Winter beginnt der Bereich um 13:00 UTC, im Sommer um 12:00 UTC. HistData nutzt festes EST ohne Sommerzeit: erst fünf Stunden zu UTC addieren, dann New York datumsgerecht umrechnen. Von 262 Werktagen mit Daten haben 259 vollständige Bereiche; sieben vollständige Suchfenster bleiben ohne Ausbruch. 252 führen zu Trades mit bestimmtem Ergebnis.
3. ADX-Stärke und Bollinger-Lage am selben Signal lesen
ADX misst Stärke, nicht Handelsrichtung. B prüft ADX14 ≥ 25 an S; steigender ADX und +DI/−DI-Kreuzung sind keine Bedingungen. Die Wilder-Glättung startet mit mittlerem TR und Richtungsbewegungen aus Änderungen 1–14. Der erste ADX mittelt DX an Indizes 14–27, danach folgt Glättung mit 1/14. Gleich große Richtungsbewegungen zählen als null.
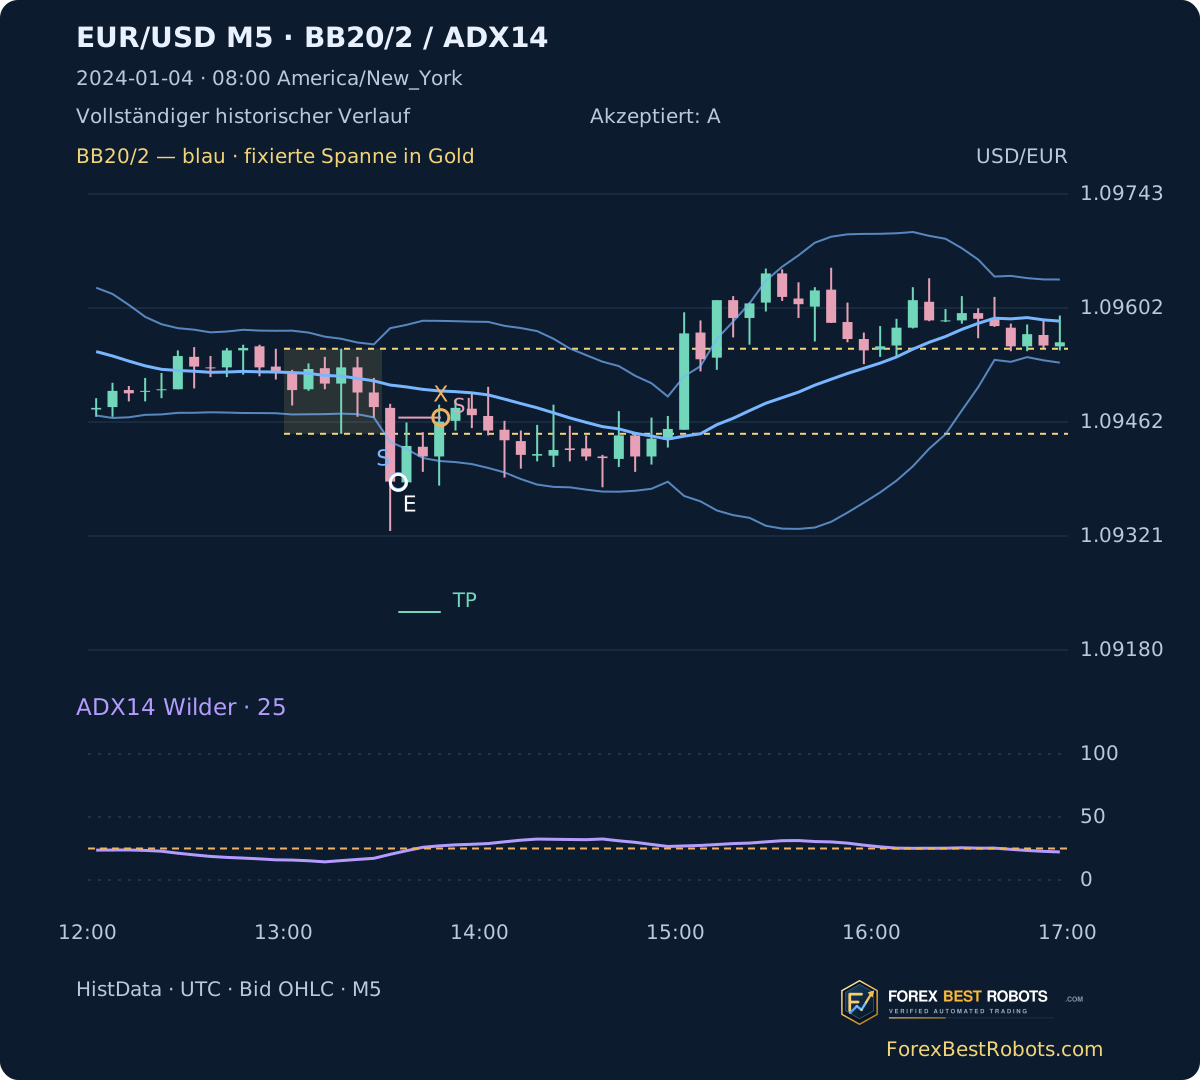
Bollinger20/2 verwendet 20 beobachtete Schlusskurse einschließlich S, deren einfachen Mittelwert und Populationsstandardabweichung mit Varianzdivisor 20. C verlangt einen strikten Schluss außerhalb des entsprechenden Bandes, aber keinen vorherigen Squeeze. Dezember dient als durchgehender Vorlauf. Am 4. Januar liegt ADX bei 20.35: B/C lehnen trotz Schluss unter dem unteren Band ab.
BB middle = SMA20(Close)
SD = sqrt(sum((Close - middle)^2) / 20)
Upper / Lower = middle +/- 2*SD
ADX14 = Wilder smoothing of DX; ADX at S >= 25
Long: Close[S] > Upper[S]; Short: Close[S] < Lower[S]
Risk = ceil(1.5*ATR14[S] / 0.1pip) * 0.1pip
4. Den nächsten erfassten Minuten-Open als Einstieg nutzen
Einstiegsreferenz ist genau der M1-Open beim Abschluss der M5-Signalkerze. Fehlt dieser Datensatz, bleibt der Einstieg nicht verfügbar; ein späterer Kurs ersetzt ihn nicht. Der anfängliche Abstand beträgt 1.5 × ATR14 an S, auf 0.1 Pip aufgerundet. Ein EUR/USD-Pip ist 0.0001. Stop und Ziel liegen fest bei 1R und 2R.
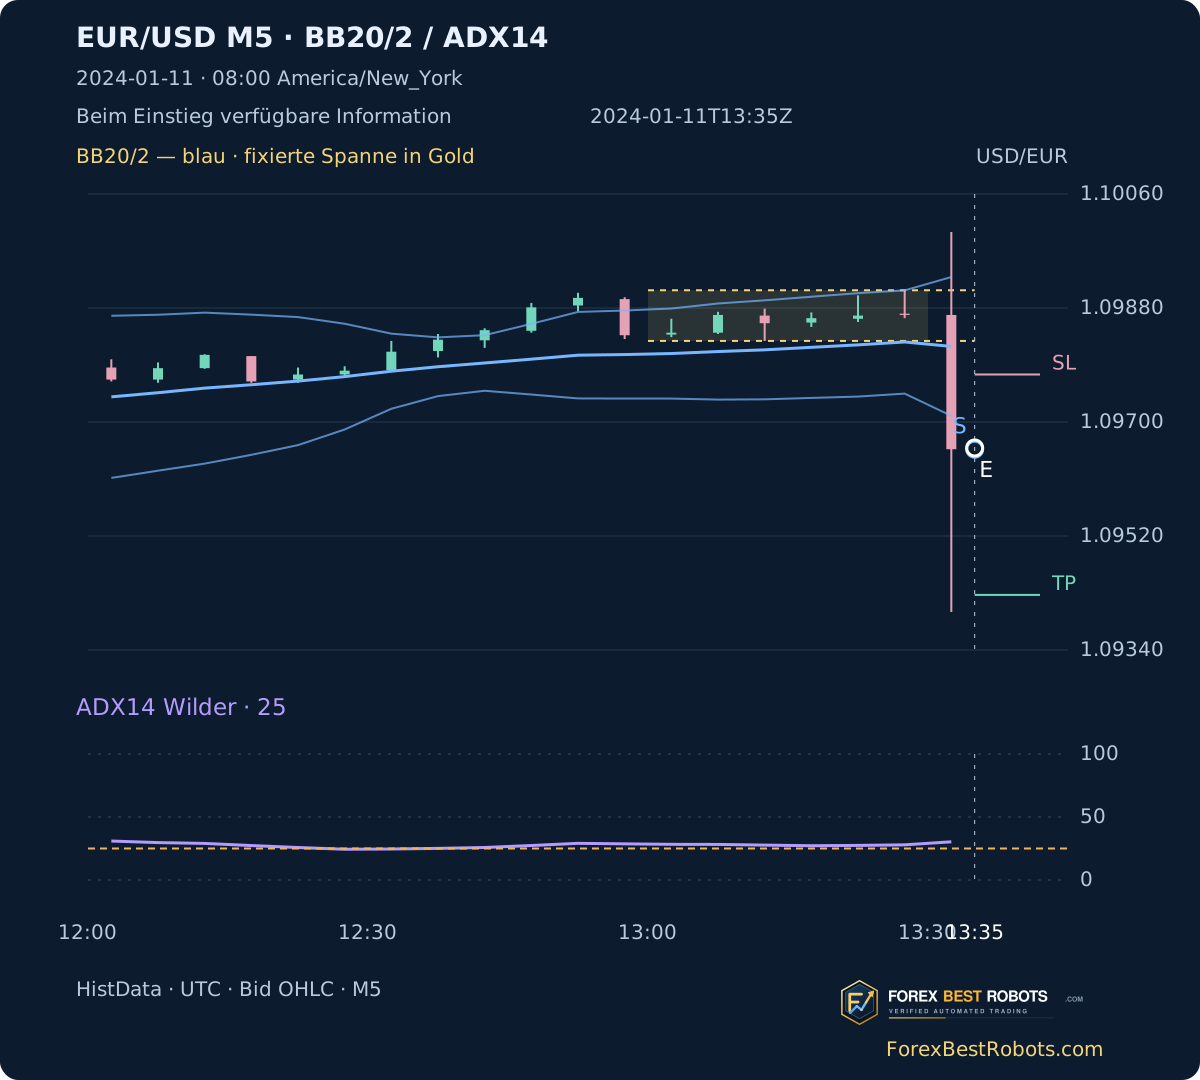
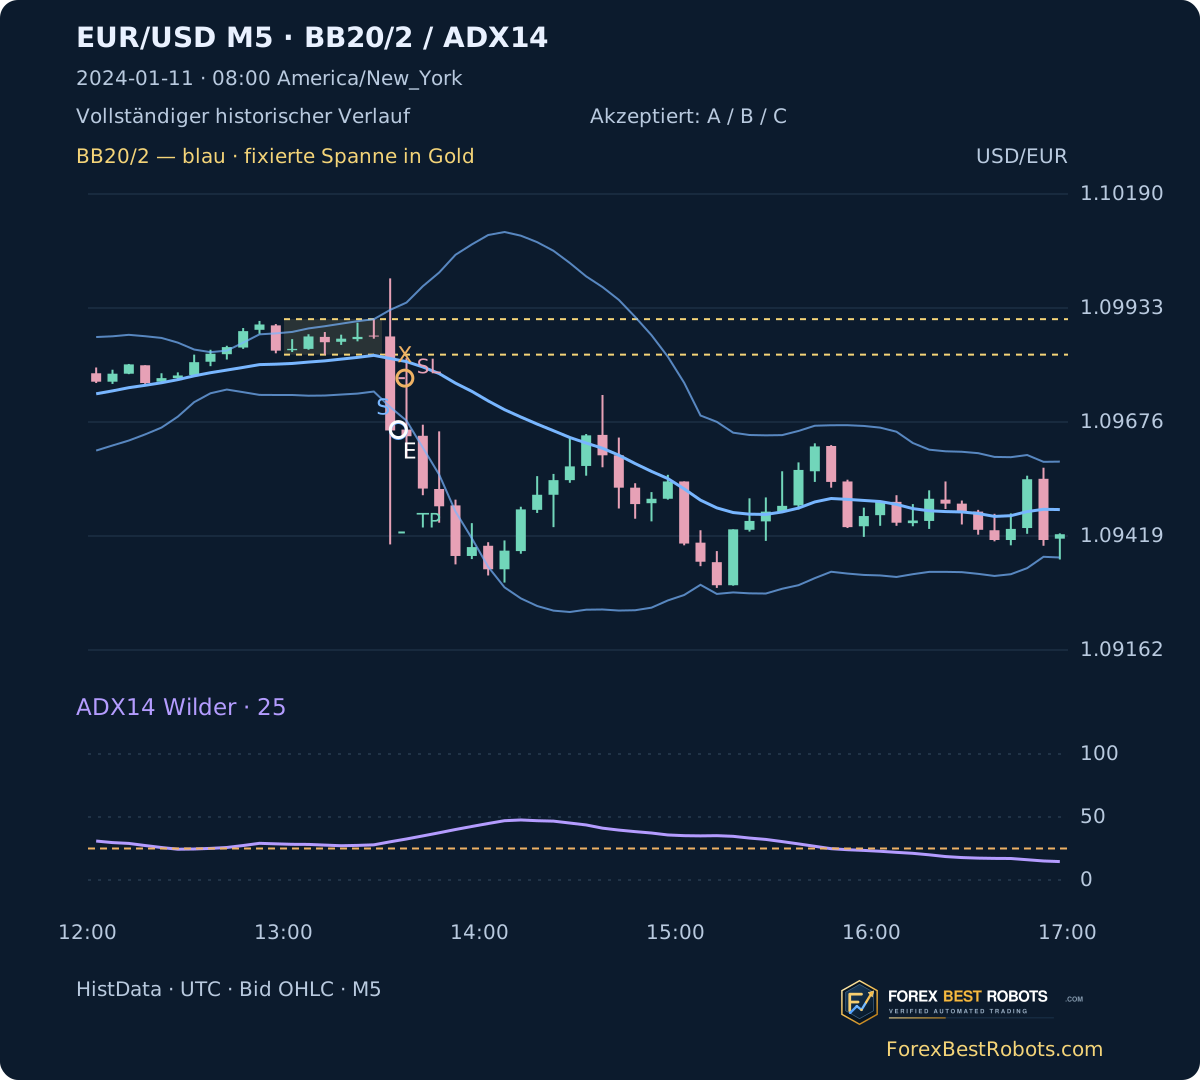
Der erste C-Trade ist am 11. Januar um 13:35 UTC Short: S schließt bei 1.09657, ADX 30.32, unteres Band 1.09710. Einstieg 1.09659, Risiko 11.6 Pips, Stop 1.09775, Ziel 1.09427. Der erste Chart ist auf den bekannten Einstiegszeitpunkt skaliert, ohne spätere Kerzen oder Ausstieg. Der Gewinner vom 31. Januar wird gesondert gezeigt.
5. Stop, Ziel und Haltelimit ohne Rückschau auflösen
Ab Einstieg werden M1-Datensätze geprüft. Ein ungünstiger Open jenseits des Stops führt zum Open-Ausstieg; ein günstiger Open jenseits des Ziels zum Zielpreis. Danach gilt das 90-Minuten-Limit am Open, sonst High/Low. Bei Berührung beider Grenzen in einer Minute gilt Stop zuerst. Eine fehlende Minute vor Auflösung macht das Ergebnis unbekannt.
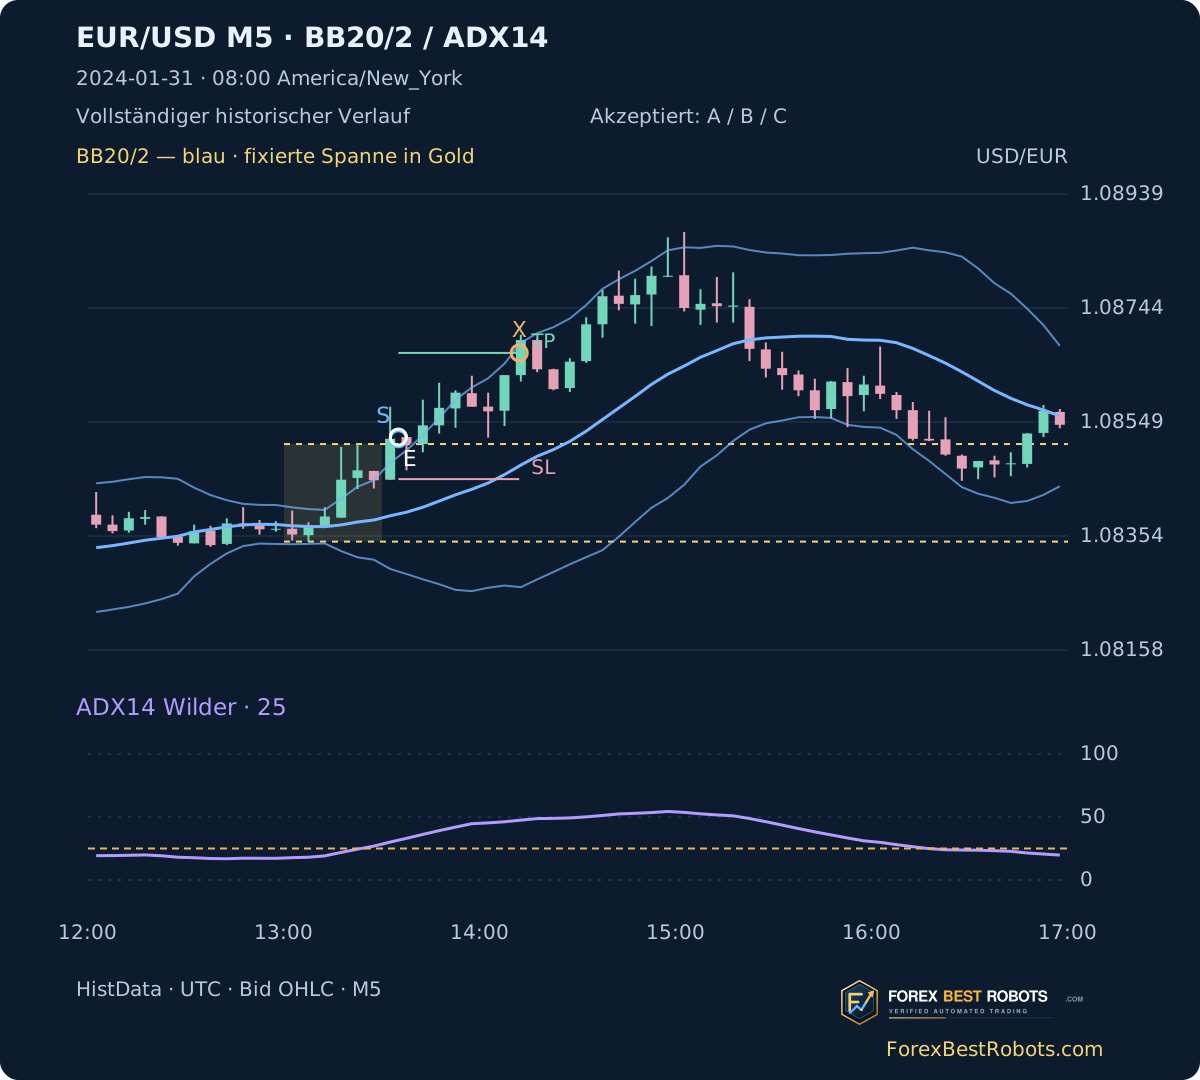
Am 11. Januar wird Stop 1.09775 in [13:36,13:37) UTC berührt: −11.60 Brutto-Pips, nach 1.2 Pips −12.80 netto. Der Long vom 31. Januar startet um 13:35 bei 1.08523 und erreicht 1.08667 in [14:11,14:12): +14.40 brutto, +13.20 netto. Minutenintervalle sind Beobachtungen, keine exakten Ausführungssekunden. Kein Trailing oder Break-even-Verschieben.
6. Einen kleineren Verlust von einem Vorteil unterscheiden
Bei hypothetischen 1.2 Pips je vollständigem Trade liefert A 252 Trades, −501.30 Pips und −91.63R; B 87, −167.30 und −27.67R; C 30, −35.00 und −6.27R. C erreicht einen Netto-R-Profit-Faktor von 0.7376 und maximalen realisierten Rückgang von 8.74R. Weniger Trades und ein kleinerer Gesamtverlust beweisen keinen Vorteil.
C ergibt ohne Kosten −0.54R, mit 2.4 Pips −11.99R. +1.00 Brutto-Pips und negative Brutto-R sind wegen unterschiedlicher anfänglicher Stopabstände möglich. Pips setzen gleiche Positionseinheiten voraus; R normiert jeden Trade auf sein eigenes Anfangsrisiko. Beides ist keine verzinste Kontorendite. Ein einziger Kostenabzug umfasst Spread, Provision und Slippage; zusätzliche Gebühren werden nicht addiert.
| Modell | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R | Profitfaktor · Netto-R | Maximaler realisierter Rückgang · R |
|---|---|---|---|---|---|
| A | 252 | -501.30 | -91.63 | 0.5715 | 92.29 |
| B | 87 | -167.30 | -27.67 | 0.6251 | 27.67 |
| C | 30 | -35.00 | -6.27 | 0.7376 | 8.74 |
| Gesamtkosten je vollständigem Trade · Pips | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| 0.0 | 30 | 1.00 | -0.54 |
| 1.2 | 30 | -35.00 | -6.27 |
| 2.4 | 30 | -71.00 | -11.99 |
7. Einen Trade und seinen Kostenabzug untersuchen
Modell, Zeitraum und Trade wählen. 0–5 Pips in 0.1-Schritten eingeben oder Vorgabe nutzen. Nur Nettoergebnisse ändern sich. Beispiele setzen volles Jahr und 1.2 Pips zurück.
Historische Beispiele werden geladen…
Ein Abschlag umfasst Spread, Provision und Slippage. Keine weitere Gebühr; Einstiege, Stops und Ausstiege bleiben unverändert.
Ausgewähltes Modell und Zeitraum
- Trades mit bestimmtem Ergebnis
- —
- Eröffnet, aber ungeklärt
- —
- Einstieg nicht verfügbar
- —
- Nettosumme · Pips
- —
- Nettosumme · additive R
- —
- Profitfaktor · Netto-R
- —
- Maximaler realisierter Rückgang · R
- —
- Netto-Gewinntrades · %
- —
Ausgewählter historischer Trade
Brutto − Gesamtkosten = Netto; Netto / Anfangsrisiko = R
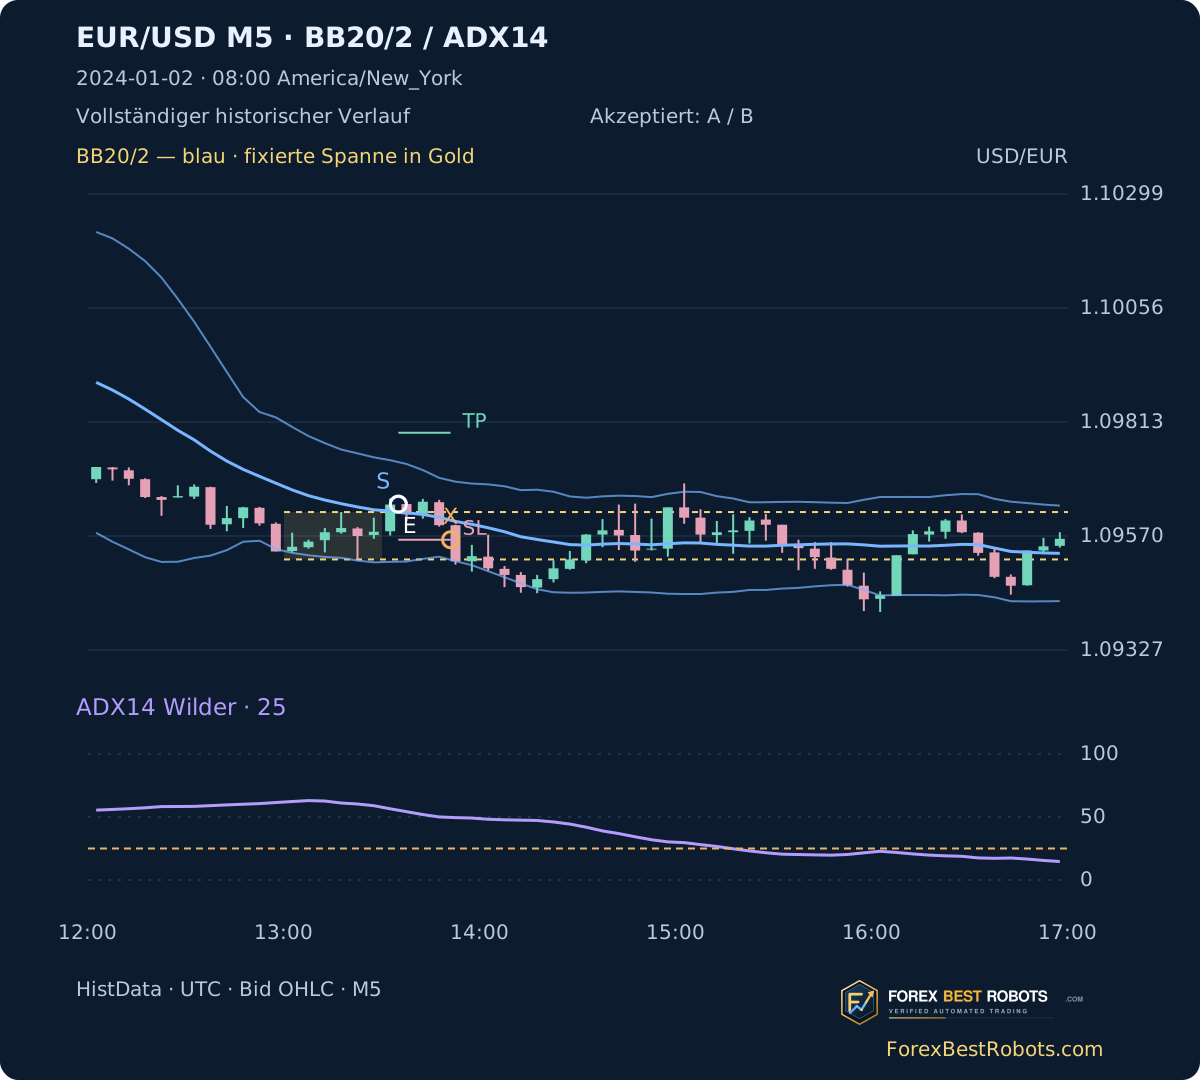
S: abgeschlossener erster Ausbruch. E: Bid-Einstiegsreferenz. X: bekannter Ausstiegszeitpunkt, innerhalb einer Minute als Intervall. SL/TP: feste Grenzen. Blau: Bollinger20/2; violett: ADX14; orange gestrichelt: 25. Der interaktive Verlauf zeigt auch spätere Kerzen. Blasse Kerzen enthalten weniger als fünf M1-Datensätze.
Statische Bilder passen in die Artikelbreite und lassen sich für Details öffnen. Breite interaktive Charts und Tabellen können auf kleinen Bildschirmen horizontal verschoben werden.
- Richtung
- —
- Einstiegsreferenz · UTC
- —
- Ausstiegsbeobachtung · UTC
- —
- Bid-Einstiegsreferenz
- —
- Bid-Ausstiegsreferenz
- —
- Anfangsrisiko · Pips
- —
- Fester Stop
- —
- Festes Ziel
- —
- Ausstiegs- oder Unklarheitsgrund
- —
- Bruttoergebnis · Pips
- —
- Nettoergebnis · Pips
- —
- Nettoergebnis · R
- —
- ADX14 an Signal S
- —
- Oberes Band an S
- —
- Unteres Band an S
- —
Vollständige ausgewählte Tradetabelle öffnen
| Datum | Richtung | Einstiegsreferenz · UTC | Ausstiegsbeobachtung · UTC | Ausstiegs- oder Unklarheitsgrund | Nettoergebnis · Pips | Nettoergebnis · R |
|---|
8. Ablehnungen und beide Jahreshälften untersuchen
Am 2. Januar hat der erste Aufwärtsausbruch ADX 56.51. Schluss 1.09637 liegt jedoch unter oberem Band 1.09732. B akzeptiert, C lehnt ab. Der gezeigte spätere Verlust gehört zu B; er bestimmt den Filter nicht. Hoher ADX bedeutet nicht automatisch einen Schluss außerhalb der Bänder.
Bei 1.2 Pips hat C im Januar–Juni 18 Trades und −3.90R, im Juli–Dezember 12 und −2.36R. Beide kleinen Teilmengen sind negativ. Sie beschreiben dasselbe historische Jahr, keine unangetasteten Validierungsdaten. Schwelle 25, Bänder20/2 und Ausstiegsregeln wurden vor den New-York-Ergebnissen festgelegt, ohne Parametersuche.
| Zeitraum | Trades mit bestimmtem Ergebnis | Nettosumme · Pips | Nettosumme · additive R |
|---|---|---|---|
| Januar–Juni | 18 | -16.00 | -3.90 |
| Juli–Dezember | 12 | -19.00 | -2.36 |
9. Die Grenzen der Simulation sichtbar lassen
Die Charts rekonstruieren reale HistData-Bid-OHLC mit ForexBestRobots-Marke; es sind keine Terminal-Screenshots. Beobachtete Teilkerzen fließen ohne Interpolation in Indikatoren ein; Bereich und Signal benötigen vollständige Kerzen. Alle 252 Einstiege werden hier aufgelöst, das Verfahren kennt aber weiterhin unbekannte Ergebnisse. Unvollständige Bereiche: 1. Januar, 1. April, 25. Dezember.
Dies ist eine Bid-Referenzsimulation ohne Ask-Ausführung. Kostenabzug rekonstruiert keine historischen Spreads, Ask-Stopauslösung bei Shorts, Tickreihenfolge oder Brokerfüllungen. Nachrichten und Feiertage sind ungefiltert; die Nachrichtenszeit um 08:30 New York kann in die Suche fallen. Ein Paar, ein Jahr und nur 30 C-Trades belegen keinen dauerhaften Vorteil.
Häufige Fragen
Bedeutet ADX über 25 kaufen?
Nein. ADX liefert die Stärke; der erste Bereichsausbruch die Richtung. C prüft zusätzlich das entsprechende Band. Eine DI-Kreuzung ist nicht verlangt.
Darf ADX erst nach dem ersten Ausbruch passen?
Nach diesen Regeln nicht. Ablehnung beendet den Tag für das Modell. Warten auf einen späteren Wert wäre eine andere Strategie mit eigener Prüfung.
Kündigt ein Schluss außerhalb des Bandes eine Umkehr an?
Er garantiert weder Umkehr noch Fortsetzung. Hier wird Fortsetzung in Ausbruchsrichtung mit dem Band derselben abgeschlossenen Signalkerze geprüft.
Warum positive Brutto-Pips und negative Brutto-R?
Pips gewichten gleiche Positionseinheiten; R teilt jeden Trade durch seinen anfänglichen Stopabstand. Unterschiedliche Risiken können unterschiedliche Vorzeichen ergeben. Keine Zahl ist Kontorendite.
Was verändert das Kostenfeld?
Einen hypothetischen Gesamtabzug je vollständig aufgelöstem Trade. Einstieg, Risiko, Stop, Ziel, Ausstieg und Modellzuordnung bleiben fest. Es ist kein gemessener historischer Spread.
Sind die Kurse real und die Ergebnisse reproduzierbar?
Die Kurse stammen aus realen EUR/USD-M1-Bid-Archiven. Downloads enthalten M1, M5, Kalender, Trades, feste Methode und ein eigenständiges Neuberechnungsskript. Die Charts sind redaktionelle Rekonstruktionen mit ForexBestRobots-Marke.
Daten, Zeitangaben und Reproduzierbarkeit
Erhaltener Zeitraum: 2023-12-01 00:00 UTC bis 2024-12-31 21:58 UTC; 401,310 eindeutige M1-Datensätze und 80,721 beobachtete M5-Kerzen einschließlich Dezember-Vorlauf. Im Archiv 2023 wurden 60 identische Zeitduplikate nach Gleichheitsprüfung entfernt; 2024 enthält keine. Quell-Hashes liegen bei.
TR ist das Maximum aus High−Low und den absoluten Abständen von High/Low zum vorherigen Close; erster TR gleich High−Low. ATR14 startet im Index 13 mit dem Mittel aus 14 TR, danach (13 × vorheriger ATR + TR)/14. ADX besitzt den beschriebenen separaten Richtungsstart. Ganzzahlpreise in Einheiten 0.000001; Risiko auf 0.1 Pip aufgerundet. Datenfeld B speichert das öffentliche Signal S.
Beispiele sind über das gesamte Jahr 2024 chronologisch gewählt: erster aufgelöster C, erster C-Verlust, erster C-Gewinn, erster A mit ADX-Ablehnung und erster B mit Band-Ablehnung. Erster C und erster Verlust fallen zusammen; Einstiegssicht und vollständiger Verlauf sind getrennte Abbildungen. Alle Ereignisse bleiben im Download-Kalender.
- Rekonstruierte M5-Eingaben (ZIP)
- Alle Modelltrades (CSV)
- M1, feste Methode und eigenständige Nachrechnung (ZIP)