

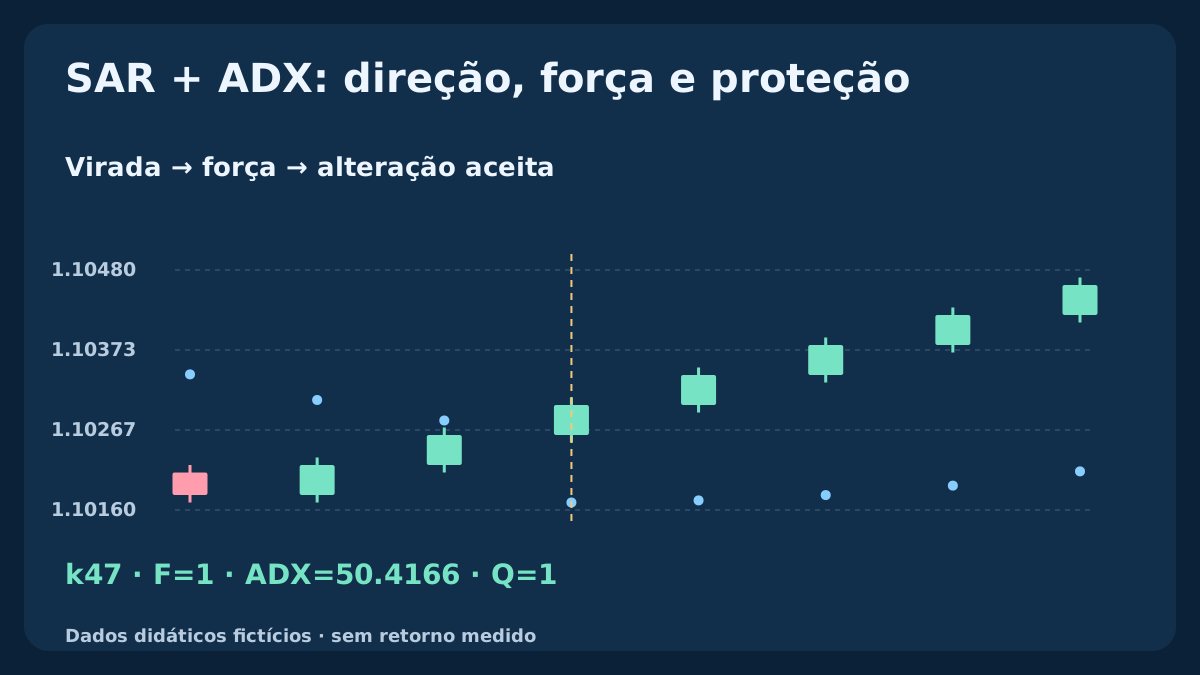
Um ponto SAR mudando de lado, ADX acima de um limiar e uma alteração de stop aceita são eventos distintos. Confundi-los pode transformar uma virada rejeitada em entrada tardia ou mostrar uma proteção que ainda não existia. Definimos uma referência didática reproduzível, acompanhamos três históricos H1 fictícios e separamos observação de gestão executável do stop.
1. Dê funções distintas a SAR, ADX e ao stop real
Parabolic SAR fornece um estado e um nível derivados do preço. ADX resume o desequilíbrio do movimento direcional após suavização, sem indicar alta ou baixa. +DI e −DI são linhas separadas. Um ponto ou candidato desenhado não comprova que a corretora aceitou proteção.
Nossa observação BUY combina uma nova virada de alta do SAR com um limiar ADX na mesma barra. Não exige direção DI nem ADX crescente. O trailing é estudado à parte, supondo uma posição existente. É um componente de pesquisa, não uma estratégia completa ou prova de vantagem.
2. Declare a implementação antes de comparar números
Usamos OHLC H1 Bid EURUSD fictício, 1 pip=0.00010, SAR step=0.02, maximum=0.20 e a referência Wilder ADX14 definida abaixo. k identifica uma barra fechada; a data corresponde ao fechamento, não à abertura. As sementes finitas são explícitas; histórico anterior do terminal pode alterar valores posteriores.
No MT4, registre símbolo, fonte, período, início do histórico e implementação. iSAR recebe passo, máximo e deslocamento; iADX oferece MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI e argumento de preço aplicado. iADX nativo, indicador Wilder personalizado e outras plataformas podem divergir mesmo mostrando 14. Exporte e compare valores fechados antes de substituir esta referência.
| Medida | Referência declarada | Função ou limite |
|---|---|---|
| SAR | Passo 0.02 / máximo 0.20; semente de baixa | Estado e virada, não stop aceito |
| ADX14 | R14 Wilder; semente ADX em k27 | Força não direcional; sem equivalência nativa |
| Q | Nova virada de alta E ADX≥25 | Sem filtro DI ou ADX crescente |
| Trailing | Referência fechada; alterações aceitas | Proteção só aperta; sem reversão automática |
3. Torne reproduzíveis a semente SAR, os limites e os toques
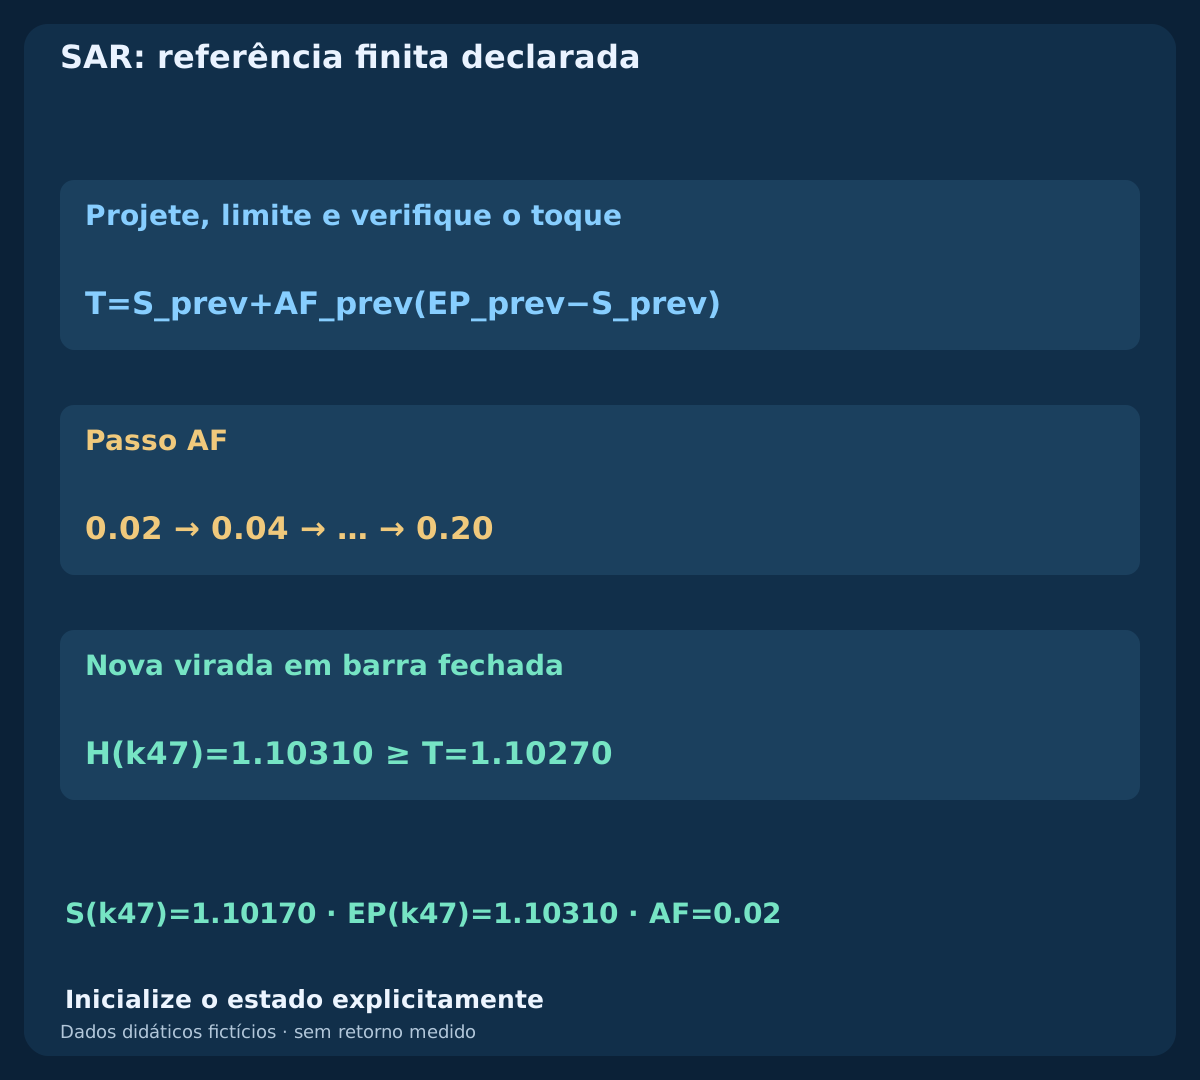
Em k1 inicialize estado de baixa d=−1, S=max(H0,H1), EP=min(L0,L1) e AF=0.02; k0 não tem SAR. Para k≥2, projete T=S_prev+AF_prev(EP_prev−S_prev). Na alta limite T ao mínimo entre T e as duas mínimas anteriores; na baixa, ao máximo entre T e as duas máximas anteriores. Use apenas informações concluídas.
Na alta, L(k)≤T vira para baixa: S=max(EP_prev,H(k)), EP=L(k), AF=0.02. Na baixa, H(k)≥T vira para alta: S=min(EP_prev,L(k)), EP=H(k), AF=0.02. Igualdade por toque também vira. Caso contrário, S=T; atualize EP apenas num extremo estritamente novo e aumente então AF em 0.02, até 0.20. Processe uma transição a partir do estado inicial da barra; uma barra externa não revela a ordem intrabar.
4. Defina movimento direcional e casos de zero
Para k≥1, use U=H(k)−H(k−1) e V=L(k−1)−L(k). +DM=U apenas se U>V e U>0; −DM=V apenas se V>U e V>0. Nos demais casos, o valor correspondente é zero; empate positivo U=V zera ambos. Defina TR=max(H−L,|H−C_prev|,|L−C_prev|). São usadas máximas e mínimas, não cruzamentos de fechamentos.
Para cada série bruta x, inicialize R14(x,k14)=mean(x1…x14) e depois aplique R14(x,k)=[13R14(x,k−1)+x(k)]/14. Defina +DI=100R14(+DM)/R14(TR) e −DI=100R14(−DM)/R14(TR). Se TR suavizado for zero, ambos os DI serão zero. Dados necessários ausentes permanecem indisponíveis e impedem qualificação; não são um caso de amplitude nula.
5. Separe força ADX de direção e inclinação
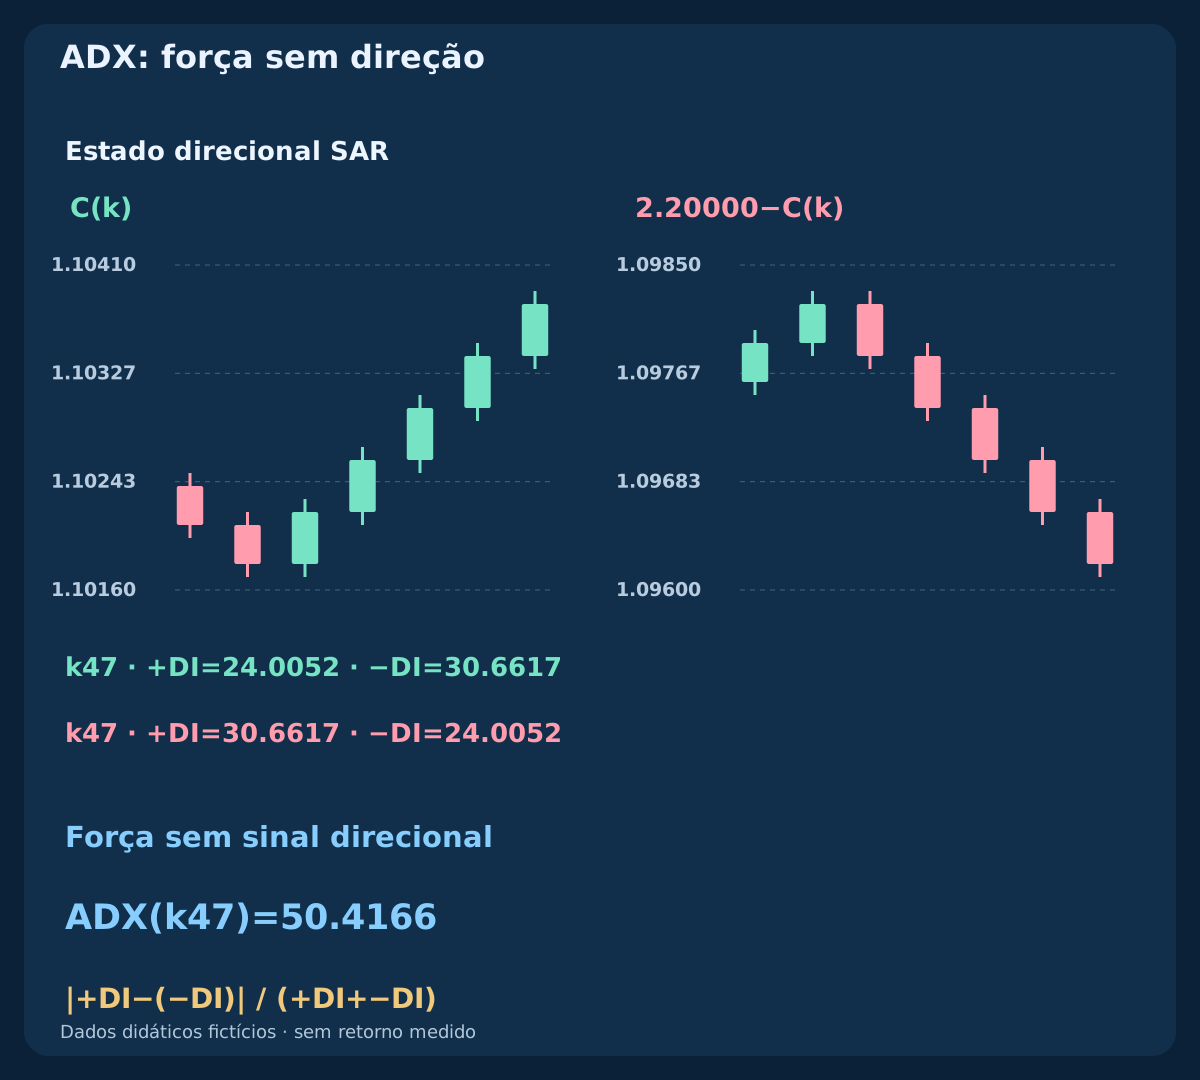
Defina DX=100|+DI−(−DI)|/(+DI+−DI), com DX=0 se o denominador for zero. A semente é ADX(k27)=mean(DX14…DX27), seguida de ADX(k)=[13ADX(k−1)+DX(k)]/14. DI e DX começam em k14, ADX em k27. Esta referência Wilder divide movimento suavizado por TR suavizado; suavizar primeiro percentuais DI de cada barra é outro cálculo.
O valor absoluto elimina a direção: espelhar máximas e mínimas troca as linhas DI sem mudar ADX. ADX pode subir com preços caindo; um ADX alto e decrescente pode passar um filtro de nível. Exigir crescimento, +DI>−DI ou outra suavização cria outro modelo. Não acrescente tais regras após ver um exemplo atraente.
6. Diferencie nova virada fechada de estado persistente
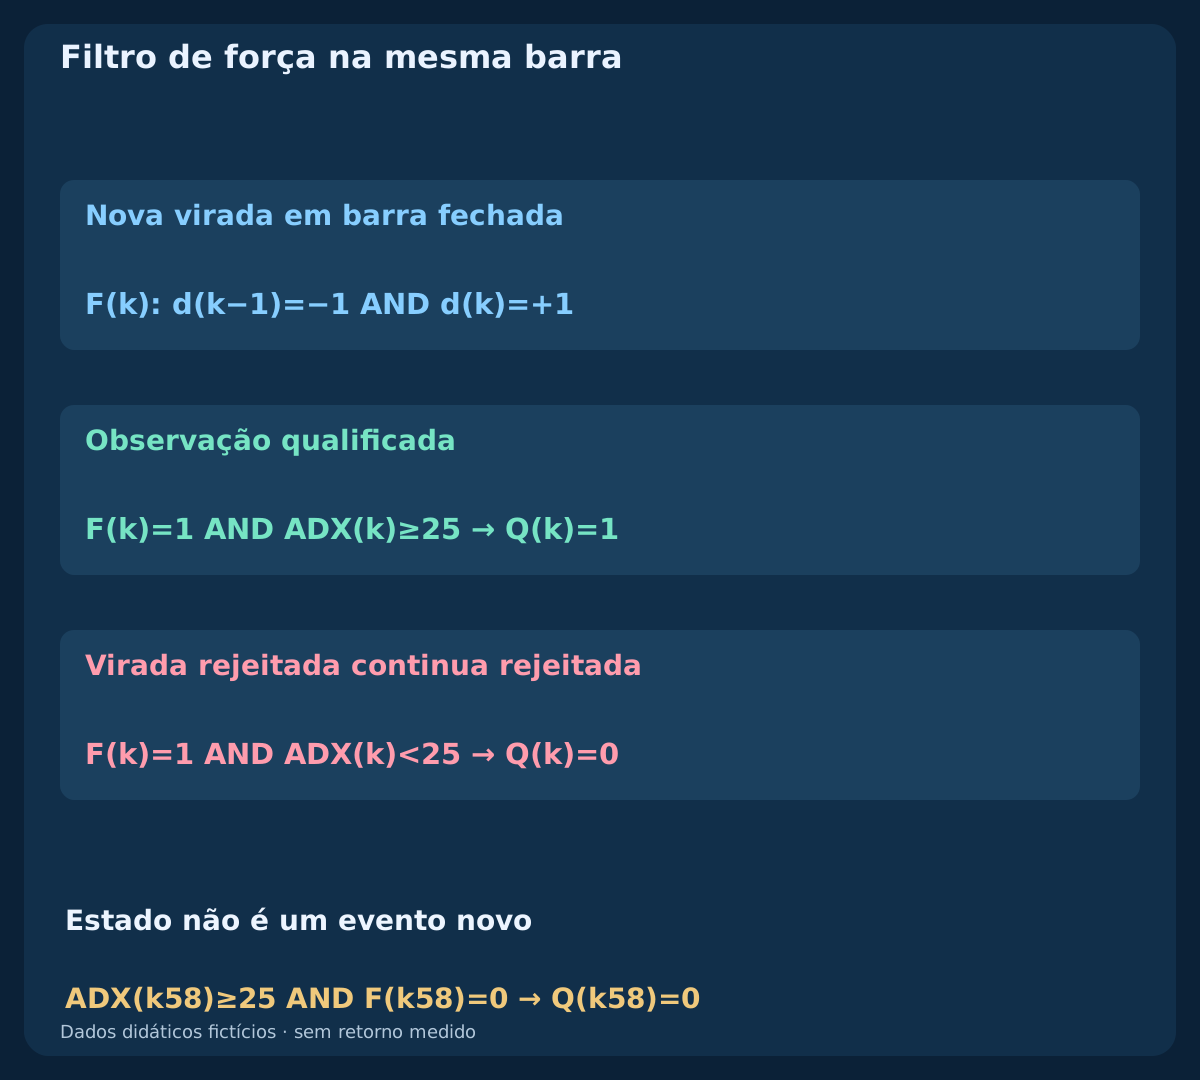
O evento de alta é F(k)=[d(k−1)=−1 AND d(k)=+1]. A observação é Q(k)=F(k) AND [ADX(k)≥25], disponível desde k27 com entradas válidas. Exatamente 25 passa. O limiar é ilustrativo, não otimizado. SAR continuar em alta não produz novas viradas em todas as barras seguintes.
Na série atual do MT4, leia a última barra fechada em shift=1 e a anterior em shift=2; shift=0 ainda está formando. Avalie cada fechamento uma vez. O estado interno define evento e igualdades, não a aparência de pontos arredondados junto ao preço. Se dados ou estado após reinício forem incertos, reconstrua a cronologia.
7. Rejeite viradas fracas sem atribuir uma entrada posterior
O filtro vale na própria barra da virada. Se F=1 e ADX<25, registre rejeição e consuma o evento. ADX ultrapassar 25 depois com F=0 não muda o Q antigo nem cria outra virada. Uma aplicação atrasada não deve chamar um estado já de alta de transição nova.
Aqui não há janela de espera para ADX nem ordem de reversão automática. Uma confirmação dentro de prazo finito seria outra hipótese. Separe rejeição do indicador, rejeição da ordem e estado desconhecido da solicitação: pertencem a etapas diferentes e exigem evidências diferentes.
8. Reconstrua três históricos H1 fictícios separados
Todos começam em 2026-08-03 00:00 UTC com fechamento 1.10000. Mudanças seguintes em pips: tendência +2×30,−3×14,+4×15; lateral (+3,+3,−3,−3)×15; fraco (+3,+3,−3,−3)×11,−2×3,+3×18. Abertura igual ao fechamento anterior, salvo k0 onde coincidem; máxima um pip acima de max(abertura,fechamento), mínima um pip abaixo de min(abertura,fechamento).
São 60,61,66 linhas, 187 no total. Casos fictícios separados, com início comum entre lateral e fraco, não amostras estatísticas independentes de operações. CSV inclui OHLC, estado SAR, EP, AF, movimento direcional, entradas suavizadas, DI, DX, ADX, F e Q. Comparações racionais exatas definem a referência, não números arredondados para exibição.
9. Leia uma virada válida sem inventar concordância DI
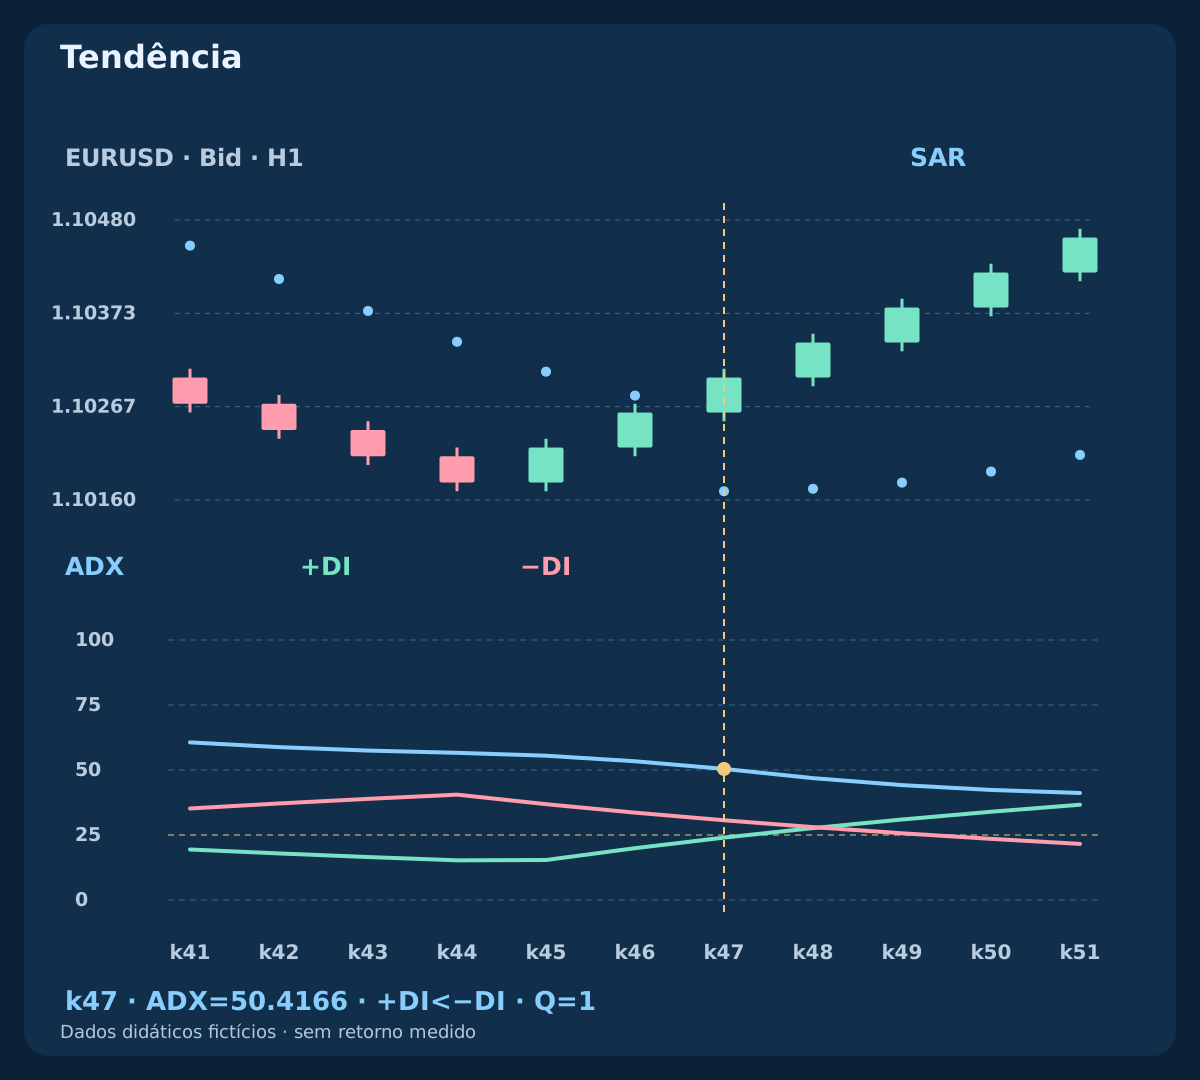
Na tendência, a virada de alta ocorre em k47, 2026-08-04 23:00 UTC. SAR reinicia em 1.10170 e ADX vale 50.4166: Q=1. ADX caiu de 53.3582 em k46; exige-se nível, não crescimento. Não se associa execução nem lucro a essa observação.
Em k47, +DI é 24.0052 e −DI 30.6617. O caso passa porque direção DI não pertence a Q. A divergência mostra que transição SAR e movimento suavizado não precisam virar juntos. Um filtro +DI>−DI rejeitaria o caso e deve ser avaliado como regra adicional explícita.
| Caso / barra | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| Tendência · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
| Lateral · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| Lateral · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
| Virada fraca · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| Virada fraca · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. Mostre os vaivéns laterais além da tendência limpa
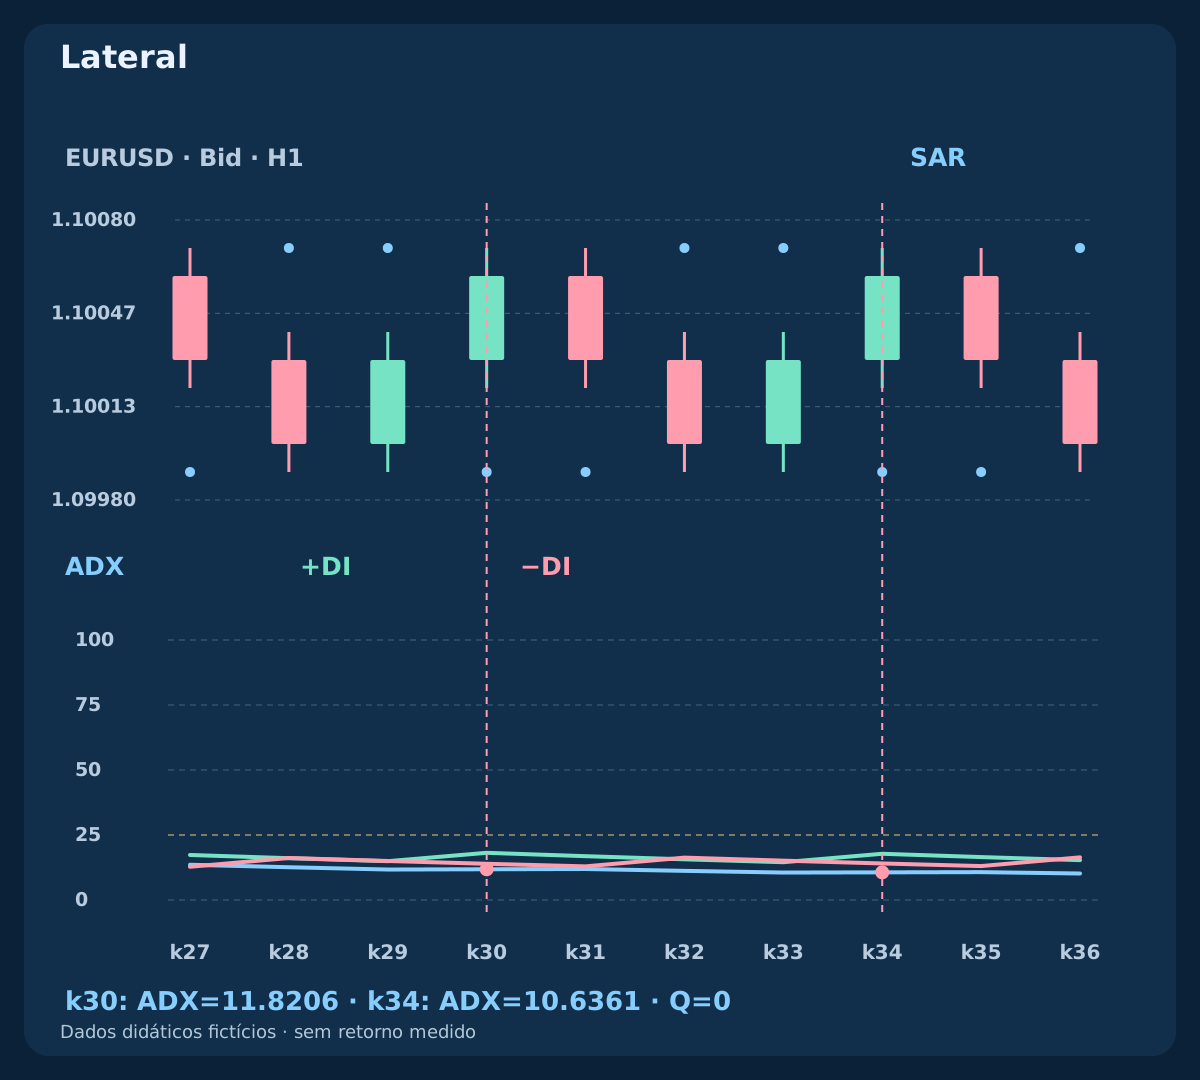
No lateral, viradas de alta em k30 e k34 têm ADX 11.8206 e 10.6361; ambas são rejeitadas. Viradas de baixa k28, k32 e k36 interrompem as altas. Preço e ADX compartilham o eixo de barras e mostram toda a sequência, inclusive barras intermediárias menos atraentes.
O limiar elimina estes casos sintéticos específicos. Isso não prova que ADX sempre detecte lateralização, evite falsos sinais ou melhore o resultado líquido. A suavização pode manter força antiga após mudança de regime e remover vencedores posteriores. Mostre todo o calendário de candidatos, não só exemplos favoráveis.
11. Não reative uma virada rejeitada quando ADX subir depois
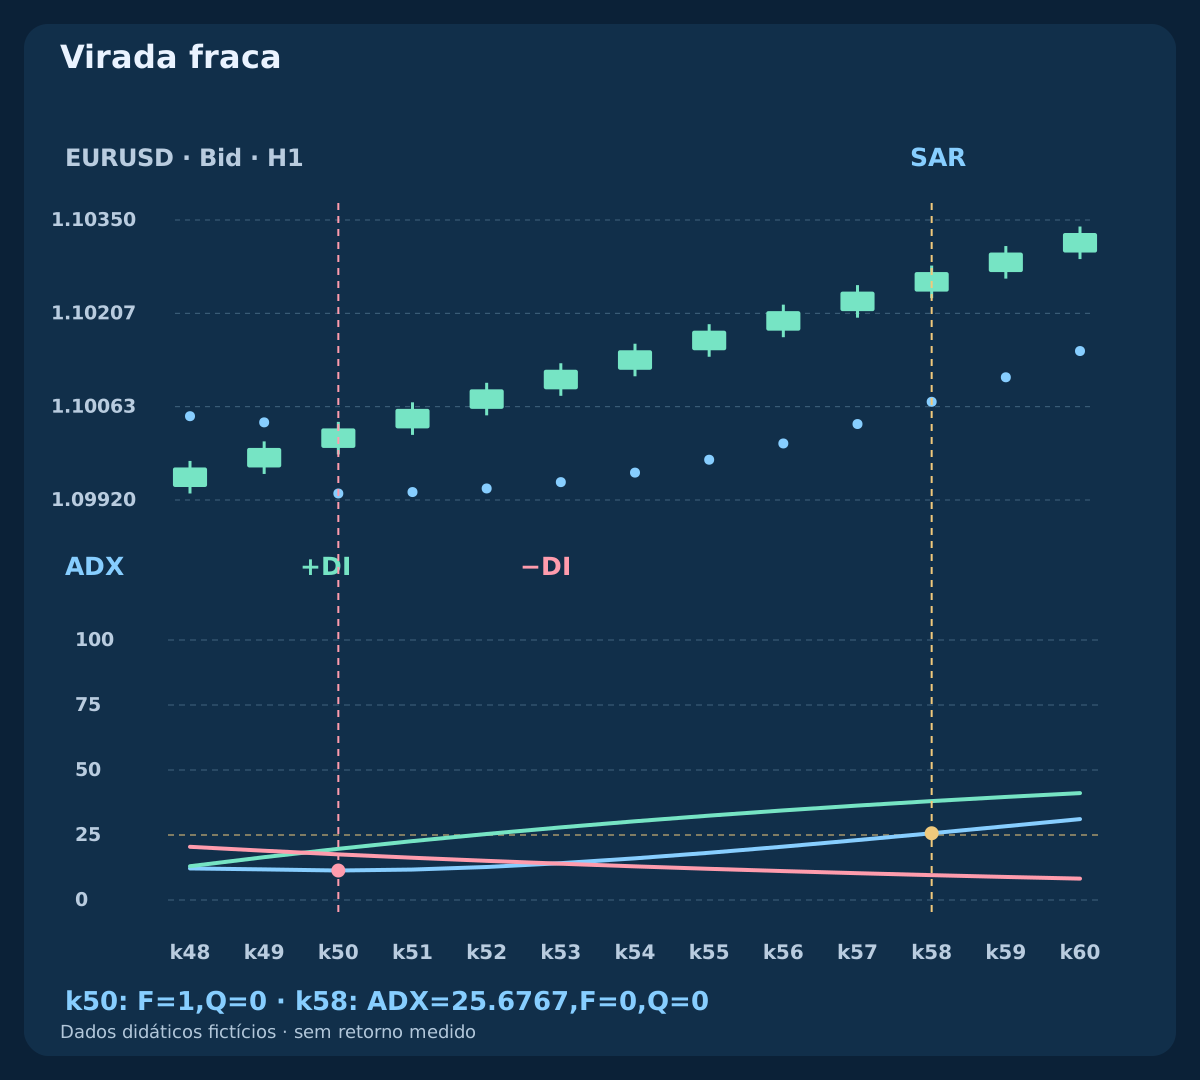
No caso fraco, a virada de alta em k50, 2026-08-05 02:00 UTC, tem ADX 11.3413: Q=0. SAR continua em alta. Em k58, 2026-08-05 10:00 UTC, ADX chega a 25.6767, mas F=0 e Q segue zero. Oito barras posteriores não transformam o evento rejeitado em entrada.
O gráfico marca separadamente virada fraca e força posterior. O fechamento tardio é 1.10270, contra 1.10030 na virada; nenhum é aqui preço de entrada. Uma regra de estado poderia estudar a barra posterior, mas precisa de nome, decisão, cotação e validação próprios.
12. Ative o trailing apenas após alteração aceita
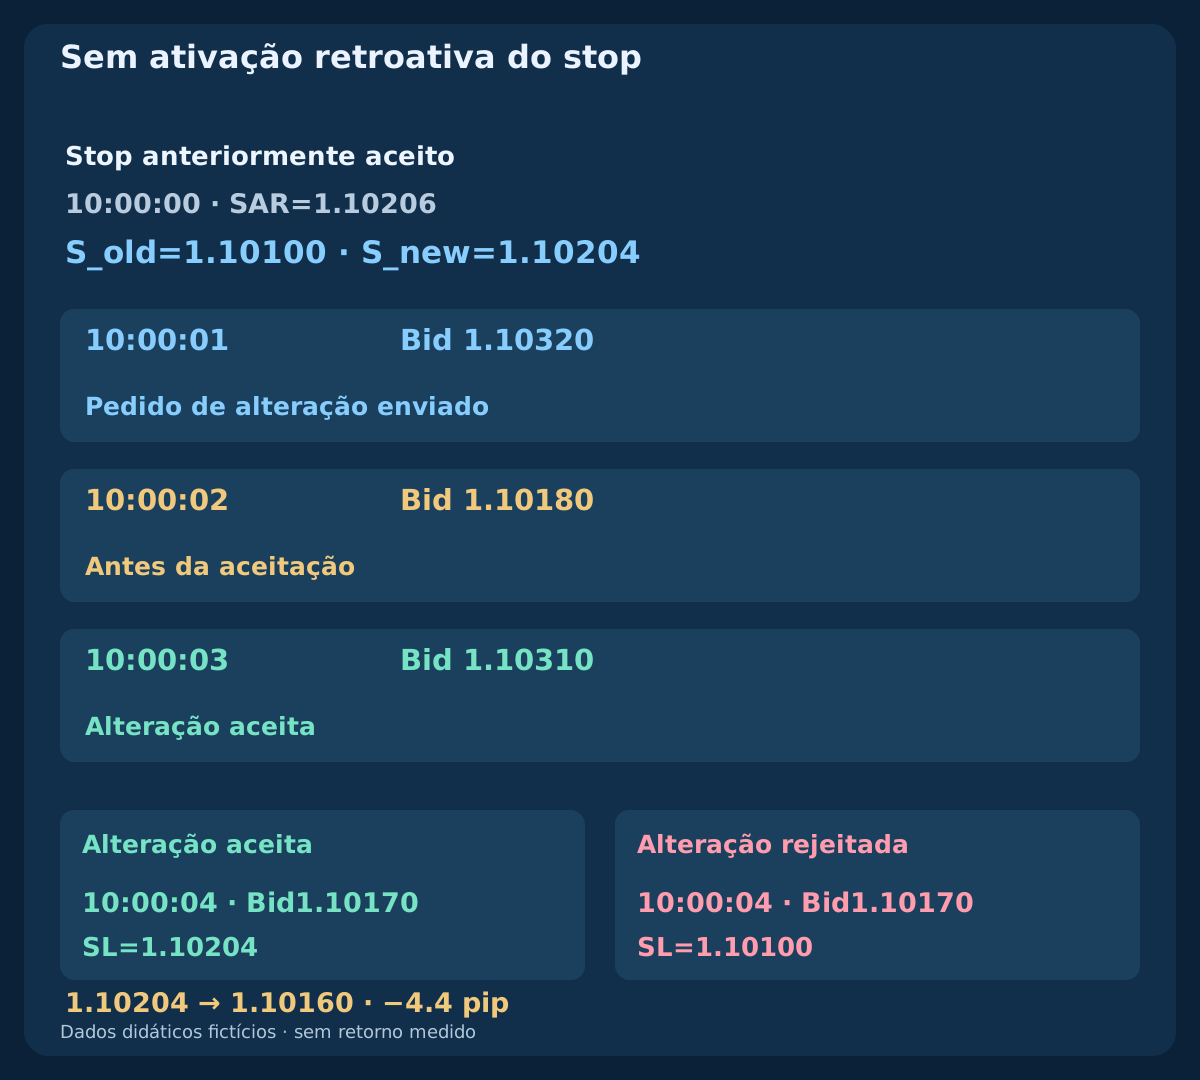
Considere uma BUY fictícia separada já protegida em S_old=1.10100. Às 10:00:00 UTC, a referência da barra fechada dá SAR=1.10206. Um buffer ilustrativo de dois pontos com tick 0.00001 resulta em S_new=1.10204. A solicitação sai às 10:00:01. Às 10:00:02, Bid vale 1.10180; ainda vigora o stop anterior.
Às 10:00:03, Bid recupera para 1.10310 e a aceitação da alteração é confirmada. Só cotações elegíveis posteriores usam o novo stop. Bid 1.10170 às 10:00:04 o cruza; execução hipotética em 1.10160 é pior em 4.4 pips. No ramo separado de alteração rejeitada, 1.10100 continua ativo e o mesmo 1.10170 ainda não o atingiu. Nunca aplique o novo stop retroativamente ao Bid anterior 1.10180.
13. Aperte stops sem afastá-los e reconcilie solicitações incertas
Para BUY, envie somente candidato acima do stop aceito, abaixo do Bid atual e válido na grade de preços e nas restrições stop/freeze da corretora. Arredonde o stop BUY para baixo ao tick permitido antes da verificação. Candidato inferior não afrouxa a proteção. Se SAR virar acima do preço, não copie esse nível para stop BUY; saída por virada contrária exige regra separada.
Uma alteração malsucedida deixa o stop anterior aceito em vigor. Timeout pode ser incerto: verifique o estado real antes de declarar sucesso, reenviar ou calcular saídas. Registre cálculo, envio, aceitação e nível ativo. Após reconexão, reconstrua indicadores e reconcilie a posição. Uma linha não comprova alteração; stop não garante preço num gap.
14. Dimensione por lados executáveis e custos completos
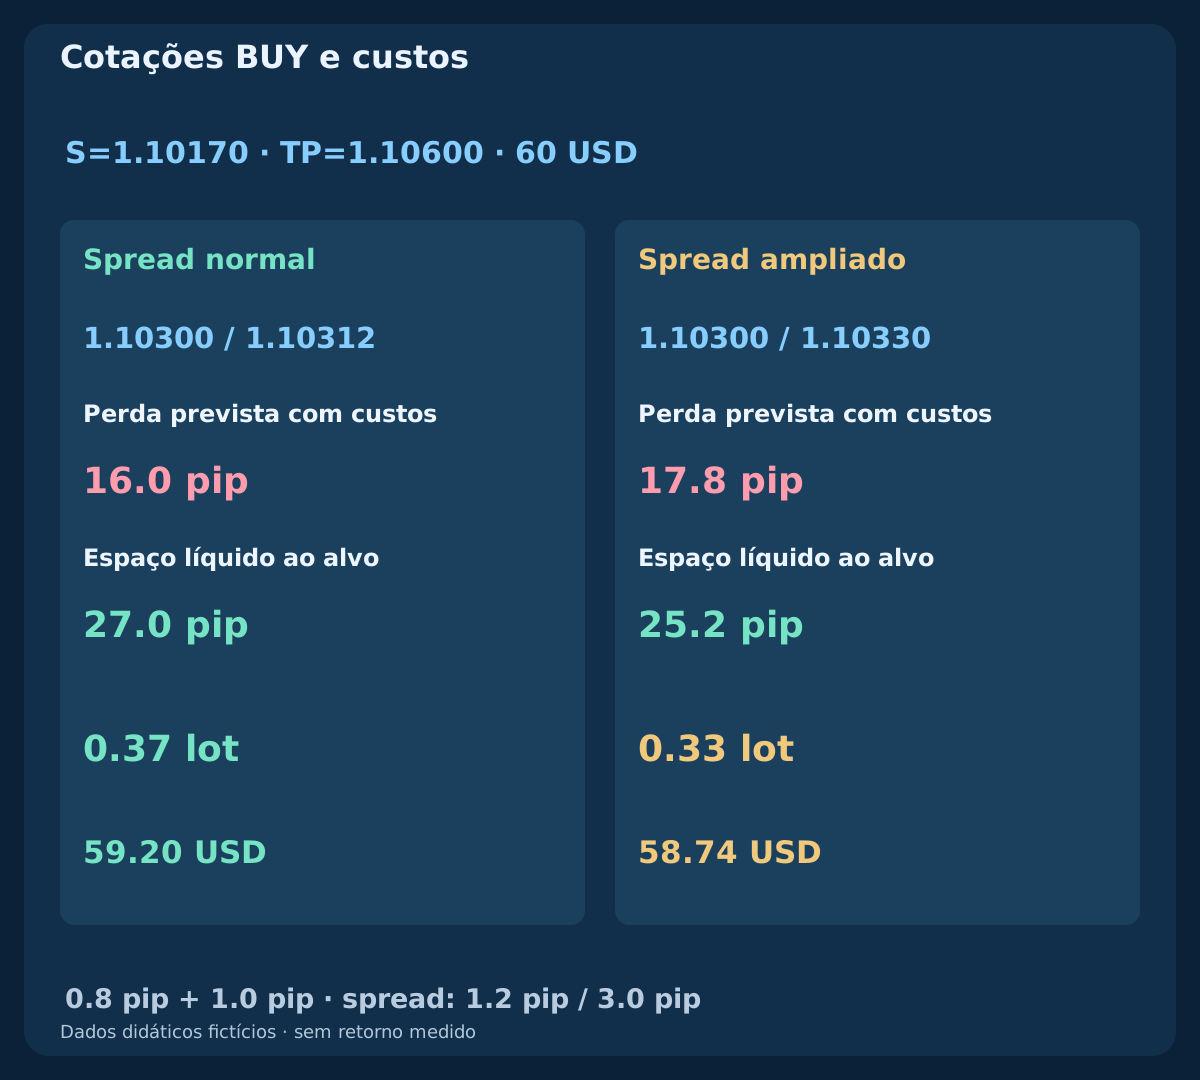
Num exemplo BUY separado, fixe stop Bid 1.10170 e alvo Bid 1.10600. Bid/Ask normal é 1.10300 / 1.10312, ampliado 1.10300 / 1.10330. Distâncias brutas desde Ask: 14.2 e 16.0 pips. Some comissão 0.8 pip e reserva total de execução adversa 1.0 pip: perdas previstas 16.0 e 17.8 pips; espaço líquido ao alvo 27.0 e 25.2 pips.
Suponha patrimônio USD 10000, orçamento 0.6%=60 USD, contrato padrão 100000 EUR, valor do pip 10 USD/lot e passo de volume 0.01. Arredondar para baixo dá 0.37 lots e risco previsto 59.20 USD, contra 0.33 lots e 58.74 USD. Entrada Ask e saídas Bid já incluem spread; não some duas vezes. Confira tick value, conversão para moeda da conta, margem, swaps e limites reais. A reserva não é limite da perda possível.
| Cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Lotes | Risco USD |
|---|---|---|---|---|---|---|
| Normal | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| Ampliado | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. Compare filtro de entrada e trailing separadamente
Compare primeiro cada F novo com Q no mesmo calendário, mantendo iguais as regras completas de execução, saída, custos e risco. Depois, nas mesmas entradas aceitas, compare stop fixo com trailing SAR que só aperta. Mudar entrada e saída juntas esconde a causa da diferença nos resultados.
Preserve cronologia real, spreads, alterações falhas, solicitações incertas e gaps. Saídas BUY usam Bid; stops e saídas SELL exigem convenção Ask explícita, não simples cópia de uma linha Bid. Reserve dados posteriores, mantenha todos os parâmetros testados e avalie expectativa líquida, drawdown e incerteza. Três caminhos fictícios não demonstram rentabilidade.
16. Complete a especificação antes de criar a estratégia
Documente dados e relógio de fechamento, semente SAR finita, EP/AF, limite de duas barras, igualdades, suavização ADX e zeros. Defina evento novo, filtro da mesma barra e consumo na rejeição. Para operar, acrescente expiração, proteção inicial, custos, volume, limites de posições, alterações aceitas e saídas completas. Outro leitor deve reproduzir decisões sem escolher velas convenientes.
Este é o terceiro guia dos três pares; depois vêm três estratégias separadas. A estratégia SAR existente usa EMA100, buffer ATR, contrafase limitada e saídas fixas: é outro modelo. Aqui estudamos SAR, ADX e ativação do stop. Regras claras melhoram a reprodução; concordância dos indicadores não prova vantagem de mercado.
Perguntas frequentes
ADX subindo significa preços em alta?
Não. ADX mede desequilíbrio direcional suavizado sem sinal e pode subir num mercado em queda. +DI e −DI são linhas separadas.
A etiqueta ADX14 garante valores iguais no MT4?
Não. Suavização, sementes, histórico e implementação podem variar. Declaramos referência Wilder finita; compare valores nativos exportados antes da troca.
ADX acima de 25 depois reativa uma virada SAR fraca?
Não. ADX é avaliado na barra fechada da virada. Sem outra virada nova, a força posterior não altera a rejeição.
ADX precisa subir e +DI ficar acima de −DI aqui?
Não. Q exige nova virada de alta SAR e ADX de pelo menos 25. Filtro de inclinação ou direção DI definiria outro modelo.
Um trailing stop SAR recém-calculado já está ativo?
Não. O stop anteriormente aceito vigora até a confirmação da alteração. Não aplique um nível aceito depois a cotações anteriores.
Stop SAR ou filtro ADX garante perda limitada?
Não. Qualificação não comprova rentabilidade, e gaps ou slippage podem piorar a execução. Custos e reservas são hipóteses, não garantias.
Fontes e notas educativas
As referências oficiais MetaQuotes documentam iSAR, iADX e OrderModify; a referência ADX Wilder explica movimento direcional suavizado. Sementes finitas, empates, recorrência SAR, três históricos fictícios, filtro e cronologias de cotações são especificações didáticas declaradas aqui. Não afirmam equivalência com MT4 nativo nem descrevem um EA comercial. Refaça valores sem arredondamento a partir do OHLC; os decimais CSV são aproximações de exibição.
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
Conteúdo educativo. Históricos, cotações e execuções são fictícios. Forex envolve risco. Filtros e stops não garantem lucro nem limitam a perda real.