

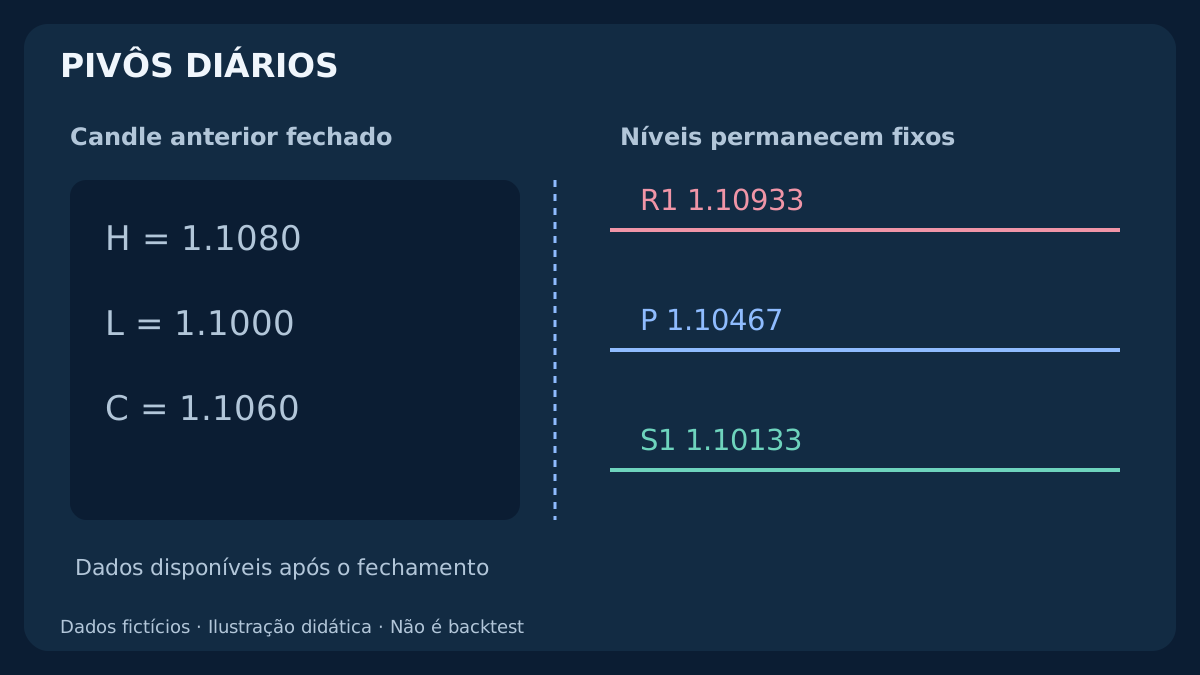
Dois traders podem selecionar pivôs diários no EUR/USD e obter preços diferentes. A fórmula, o fechamento diário ou o candle de origem podem explicar a diferença. Antes de interpretar uma reação, torne o cálculo reproduzível. Vamos partir de um candle fechado e chegar às fórmulas, aos horários e aos preços executáveis de BUY/SELL. Todos os exemplos são fictícios; não demonstram vantagem operacional nem desempenho histórico.
1. O que um ponto de pivô representa
Um pivô é uma referência calculada de preço. No método Traditional, P é a média da máxima H, mínima L e fechamento C do período anterior. Desses dados derivam S1, S2, S3 e R1, R2, R3. Os nomes descrevem fórmulas; não garantem reversão nem chegada à linha seguinte.
O pivô diário usa um período diário concluído. Exibi-lo em M5, M15 ou H1 não muda seu período de cálculo. Pivôs semanais e mensais usam a semana e o mês anteriores completos. O tempo gráfico e o período de referência são escolhas distintas. Uma configuração Auto pode mudar a referência quando o gráfico muda.
Ao contrário dos níveis de swing escolhidos manualmente, pivôs são reproduzíveis quando fórmula, dados e limites temporais coincidem. Isso não comprova poder preditivo. Compare-os com estrutura, custos e uma regra previamente definida. Várias linhas próximas não são necessariamente confirmações independentes.
Para grades fixas e reações com horários verificáveis, consulte o guia de níveis psicológicos e falsos rompimentos no Forex.
2. Defina primeiro o candle de referência
Registre símbolo exato, corretora ou feed, lado da cotação, período, fórmula e limite da sessão. EURUSD e um símbolo com sufixo podem ter históricos diferentes. Um gráfico Forex comum do MT4 usa Bid. A linha Ask atual não reconstrói máximas, mínimas ou fechamentos Ask históricos; outro feed pode adotar convenções distintas.
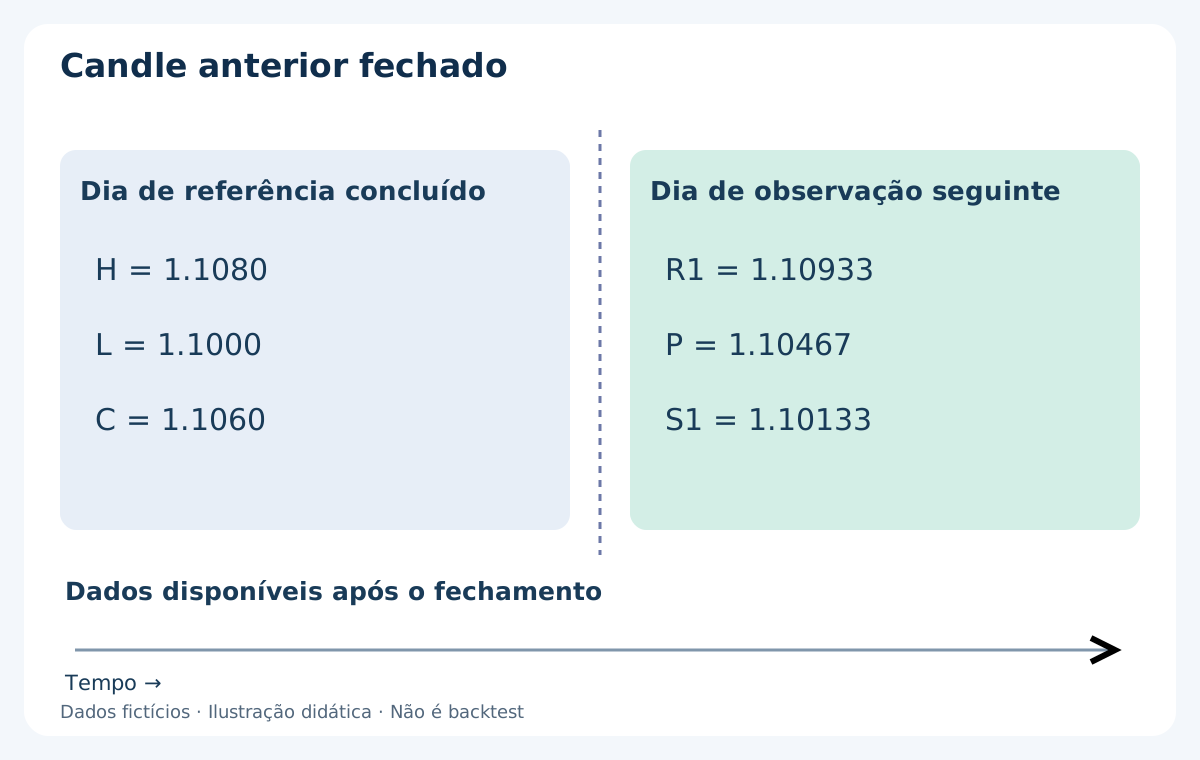
Aqui usamos o último candle D1 Bid fechado de um feed declarado. Dados fictícios: H = 1.1080, L = 1.1000, C = 1.1060. A amplitude H − L é 0.0080, ou 80 pips de EUR/USD. Os dados pertencem ao dia anterior concluído; os níveis só são utilizados no período seguinte.
Verifique L ≤ C ≤ H, H ≥ L e a disponibilidade de histórico utilizável. Não substitua um candle ausente por zeros. Um candle curto de domingo, feriado ou símbolo novo exige uma política explícita. O guia de sessões e fusos horários explica por que a data sozinha não identifica a janela de negociação.
3. Fórmulas Traditional: mantenha uma definição consistente
Com D = H − L, calcule P = (H + L + C) / 3, depois R1 = 2P − L e S1 = 2P − H. Os segundos níveis são R2 = P + D e S2 = P − D. Preserve a precisão intermediária. Não reutilize P arredondado, a menos que essa convenção faça parte da implementação que você está reproduzindo.
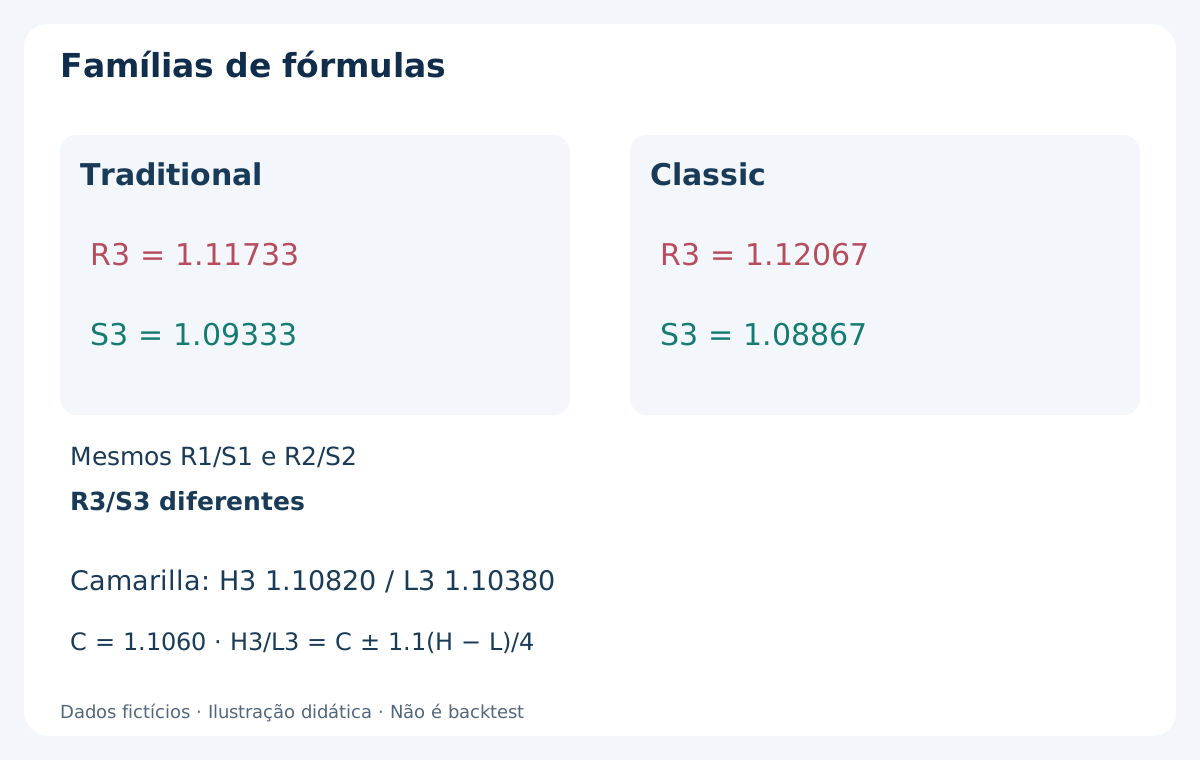
Nossa definição Traditional usa R3 = H + 2(P − L) e S3 = L − 2(H − P). Algumas plataformas chamam de Classic as alternativas R3 = P + 2D e S3 = P − 2D. Elas coincidem até R2/S2, mas podem divergir em R3/S3. Compare equações, não apenas o nome do indicador.
P geralmente não é o meio entre H e L, pois C também influencia. R1 pode ficar acima da máxima anterior e S1 dentro da amplitude anterior. O novo período pode abrir além de R1 ou S1. Isso não implica erro; a ordem de contato depende da abertura e do caminho posterior.
4. Cálculo completo no EUR/USD
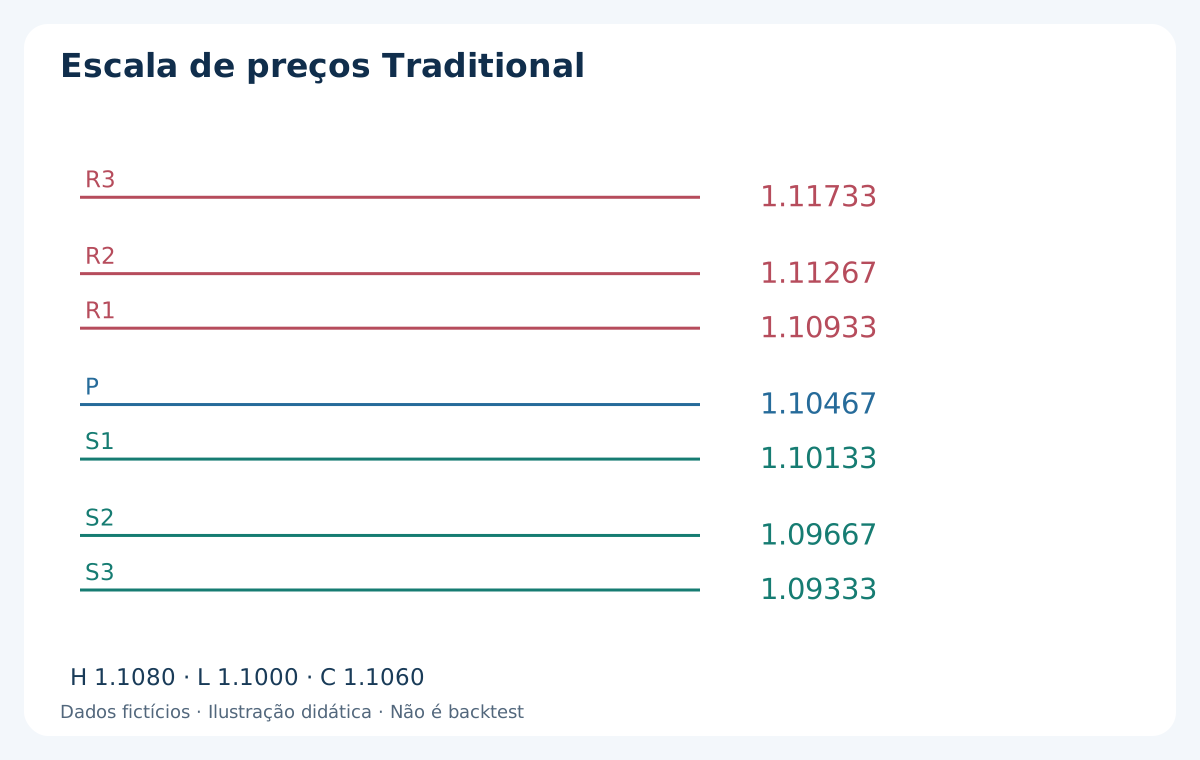
H = 1.1080, L = 1.1000 e C = 1.1060 dão P = 3.3140 / 3 = 1.104666… , exibido como 1.10467 em cinco casas. R1 usa P sem arredondar: 2 × 1.104666… − 1.1000 = 1.109333… → 1.10933. S1 = 1.101333… → 1.10133.
R2 = 1.112666… → 1.11267 e S2 = 1.096666… → 1.09667. Traditional resulta em R3 = 1.117333… → 1.11733 e S3 = 1.093333… → 1.09333. As equações Classic do terceiro nível dão R3 = 1.120666… → 1.12067 e S3 = 1.088666… → 1.08867. Misturar definições gera discrepâncias aparentes.
A escada do diagrama é uma escala de preços, não um percurso temporal nem uma previsão. Só a exibição é arredondada. Salve os dados do indicador e declare a tolerância de comparação. Uma diferença de um point deve ser investigada primeiro como questão de precisão, antes de ser tratada como outro sinal.
5. Fibonacci, Camarilla, Woodie e DM são cálculos distintos
Fibonacci mantém P = (H + L + C) / 3 e usa P ± 0.382D, P ± 0.618D e P ± D. Neste exemplo, R1/S1 = 1.10772 / 1.10161 e R2/S2 = 1.10961 / 1.09972 após arredondamento. Os fatores multiplicam uma amplitude passada; não são probabilidades.
Camarilla costuma usar H3/L3 = C ± 1.1D / 4 e H4/L4 = C ± 1.1D / 2. Temos H3 = 1.10820, L3 = 1.10380, H4 = 1.11040 e L4 = 1.10160. H3 indica resistência, muitas vezes R3; L3 indica suporte, muitas vezes S3. As letras dessas etiquetas não são novas máximas e mínimas de entrada. As bandas se concentram em C, não em P.
O Woodie do TradingView usa a abertura atual: P = (H + L + 2 × abertura atual) / 4. DM, também chamado DeMark em algumas interfaces, exige a abertura anterior e sua comparação com o fechamento anterior. Nossos H/L/C não bastam. Não substitua a abertura ausente por C; documente a definição e quando os dados adicionais ficam disponíveis.
| Método | Dados ou centro | Diferença a verificar |
|---|---|---|
| Traditional | H, L, C anteriores | R3 = H + 2(P − L) |
| Classic | H, L, C anteriores | R3 = P + 2(H − L) |
| Fibonacci | P e amplitude anterior | 0.382 / 0.618 / 1.000 |
| Camarilla | C e amplitude anteriores | H3/L3: C ± 1.1D / 4 |
| Woodie / DM | Abertura também necessária | Verificar a implementação |
6. Por que o horário de fechamento muda os níveis
Máxima, mínima e fechamento medem uma janela específica. Alterá-la pode modificar os três. A meia-noite da corretora pode não coincidir com 00:00 UTC. Um feed diário também pode diferir da agregação dos candles intradiários carregados. Compare primeiro os limites UTC exatos e depois OHLC.
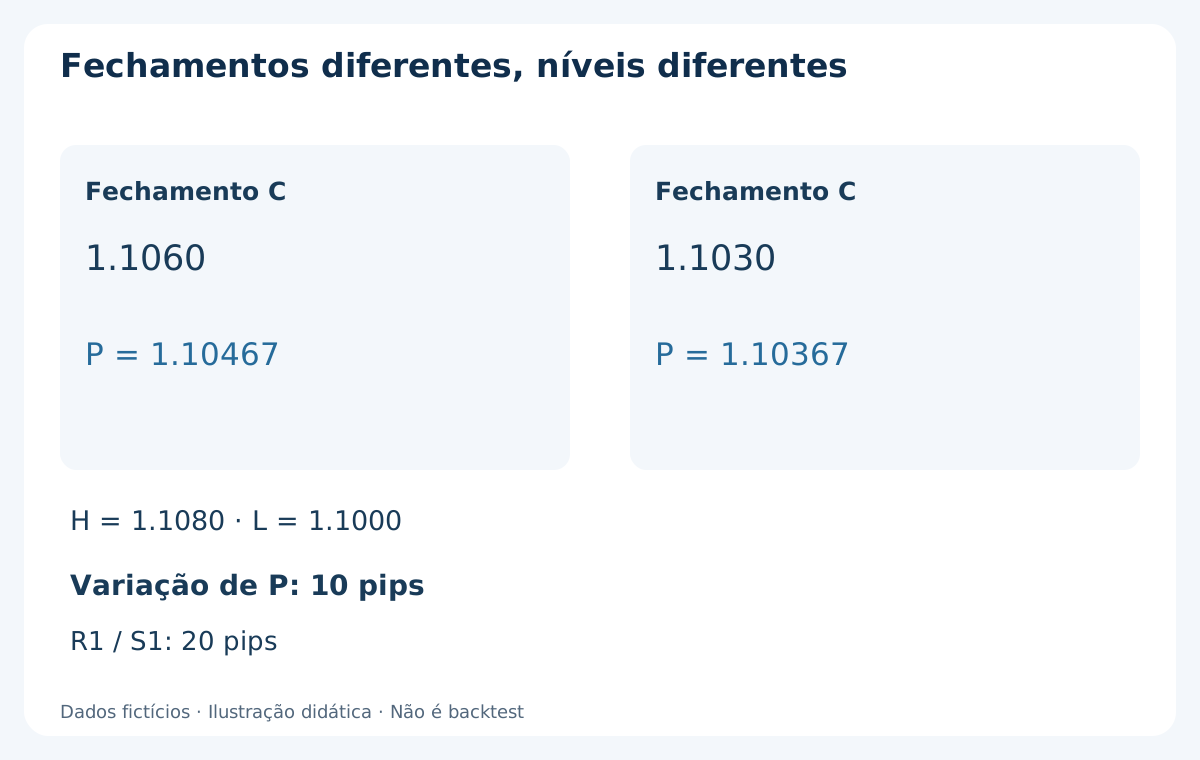
Para isolar um efeito, mantemos H = 1.1080 e L = 1.1000, mas mudamos C fictício de 1.1060 para 1.1030. P vira 1.103666… → 1.10367: queda de 10 pips. R1 e S1 caem 20 pips cada, pois contêm 2P. É uma ilustração aritmética inventada, não dois candles reais de corretoras. Em janelas reais, H e L também podem mudar.
Uma divergência não prova defeito no indicador. Confira símbolo/feed, período, corte e offset histórico, candle fechado ou atual, fonte diária ou intradiária, fórmula e arredondamento. Escolher o horário depois de ver quais níveis funcionaram introduz viés de seleção.
7. Horário da corretora, fechamento de Nova York e horário de verão
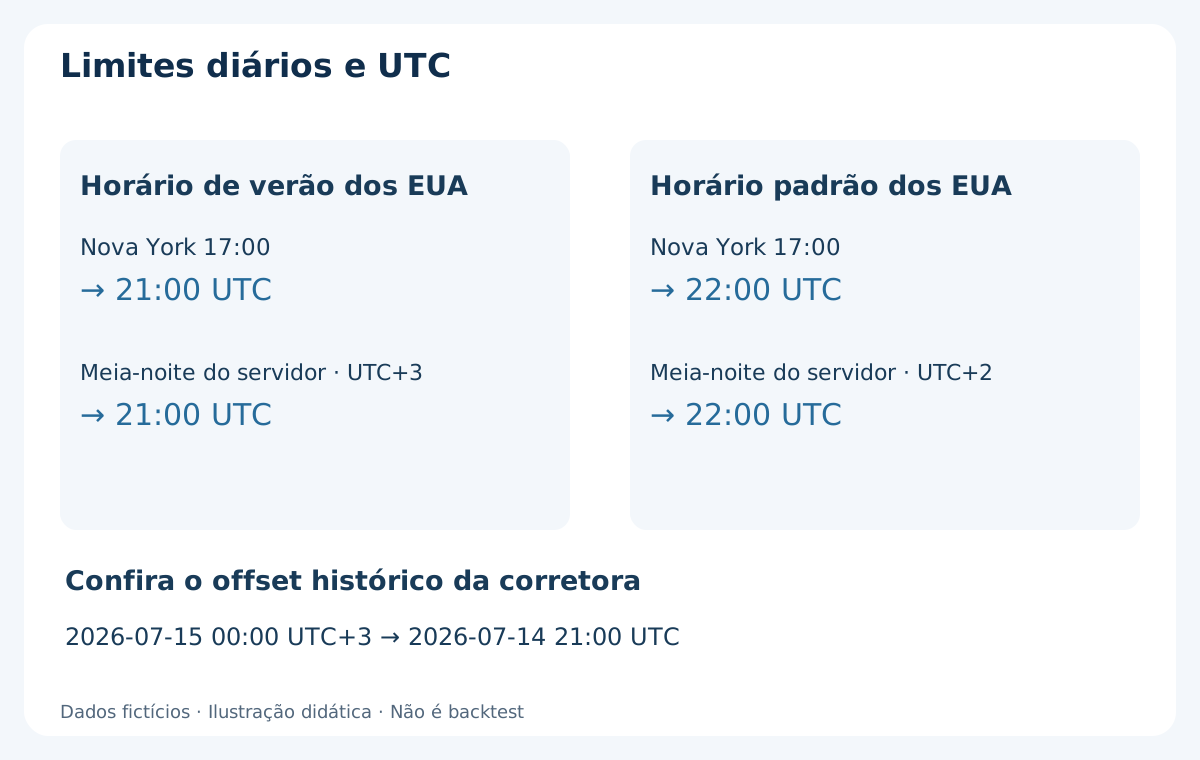
Com servidor UTC+3, meia-noite corresponde a 21:00 UTC da data UTC anterior; com UTC+2, a 22:00 UTC do dia anterior. Separadamente, 17:00 America/New_York corresponde a 21:00 UTC no horário de verão dos EUA e a 22:00 UTC no horário padrão. Essas conversões não determinam o calendário real da corretora.
Não fixe “fechamento de Nova York = 22:00 UTC” para todo o histórico. Faça a conversão por data e compare os offsets históricos documentados do servidor. A corretora pode adotar offset constante ou outra política. Verifique semanas em que mudanças regionais não coincidem. O relógio local do computador não documenta o calendário histórico do servidor.
Salve início e fim UTC além do rótulo do servidor. Decida previamente se aceita o candle curto de domingo ou o une segundo um calendário definido. As últimas cinco sessões completas não são necessariamente os cinco dias corridos anteriores. Nunca exclua nem una candles silenciosamente para melhorar resultados passados.
8. Verificação no MT4 sem dados futuros
No MT4 desktop padrão, pode ser necessário um indicador personalizado instalado ou linhas horizontais manuais. Não presuma um menu nativo Pivot Points. Confira método, período, ajuste de sessão e fonte. Salve valores e captura antes de avaliar reações; templates podem preservar configurações antigas pouco evidentes.
Nas séries MQL4, shift 0 é o candle atual incompleto e shift 1 o anterior. Para nosso Traditional diário, leia H, L e C D1 do mesmo candle shift 1, após validar o histórico. iHigh pode retornar zero quando faltam dados. Confira dados e estado de erro antes do cálculo.
Fixe os níveis quando o candle anterior estiver concluído e disponível. A primeira cotação executável pode chegar após a fronteira nominal. Um backtest não pode atribuir execução à meia-noite só porque depois enxerga o candle completo. A abertura atual de Woodie também tem disponibilidade própria. Nunca use o fechamento final de hoje para operar antes dele.
9. Arredondamento, points, ticks e lado da cotação
No EUR/USD com cinco casas, point = 0.00001 e pip convencional = 0.0001. As casas exibidas não garantem a grade válida para ordens. Verifique o incremento mínimo. No MarketInfo MQL4, MODE_TICKSIZE está em points; MODE_TICKSIZE × MODE_POINT fornece distância em preço. Não transfira unidades de outras APIs sem conferir.
R1 exato é 1.109333… ; o valor mostrado 1.10933 é inferior. Com grade 0.00001, o primeiro preço válido acima é 1.10934. “Maior ou igual à linha exibida” pode diferir da comparação com o nível bruto. Registre operador e precisão. Distância mínima, freeze level e restrições de ordens são verificações separadas.
Declare Bid, Ask ou outra fonte. Um Buy Stop normalmente dispara por Ask e pode ativar com Bid ainda abaixo do pivô. Um fechamento Bid acima de R1 é outra condição. Um toque no gráfico não comprova execução possível ali. Veja ordens a mercado, limit e stop.
10. Exemplo BUY: contexto não é preço de execução
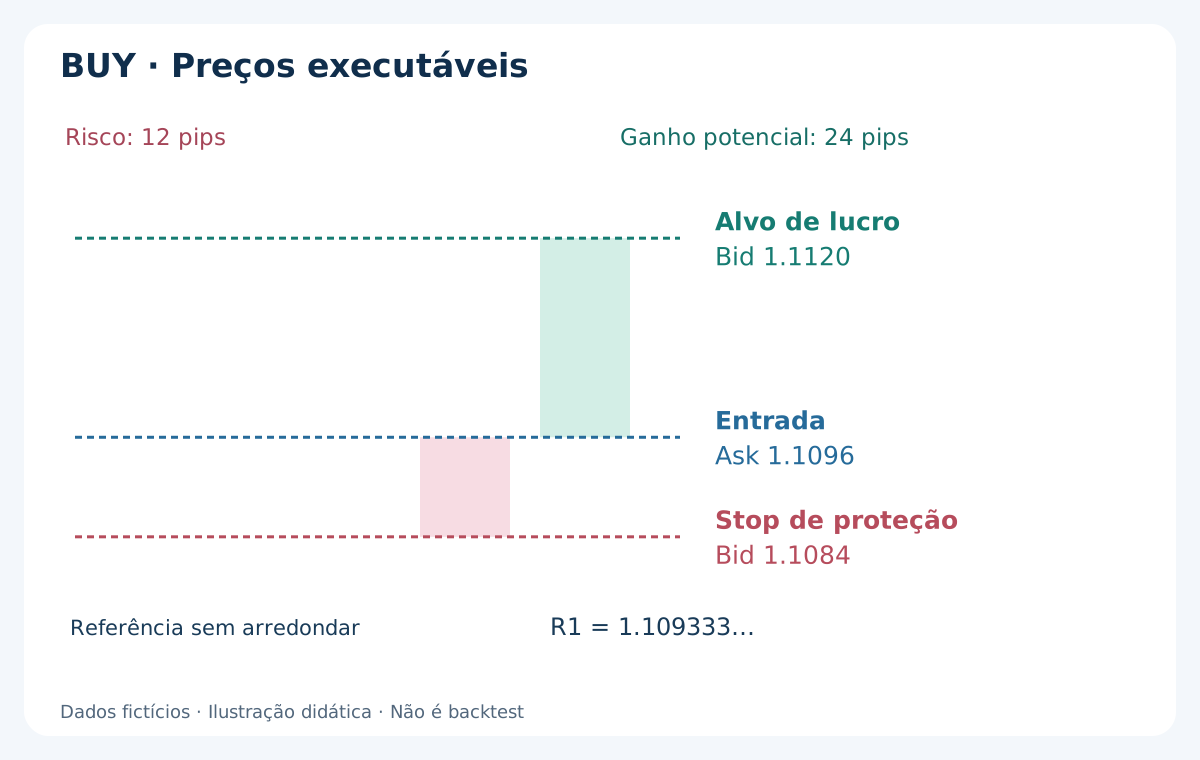
Suponha uma regra esperando um candle Bid fechado estritamente acima de R1 bruto = 1.109333… . Depois aparece Bid 1.1094 / Ask 1.1096. O BUY hipotético entra em Ask 1.1096. Essa execução é assumida; a real pode diferir. O fechamento anterior não é a cotação de entrada nem permite retroagir a ordem.
Escolhemos stop em Bid 1.1084 e objetivo em Bid 1.1120, abaixo de R2 = 1.112666… . As distâncias executáveis são 12 pips de perda e 24 pips de ganho bruto. As duas saídas de compra usam Bid. São preços didáticos definidos separadamente, não distâncias impostas pela fórmula. Não há garantia de alcançar R2.
O objetivo fica acima da entrada e o stop abaixo. O desenho não representa uma operação vencedora ou um sistema validado. Um spread maior pode alterar Ask de entrada e a relação restante. Se a cotação real deixar espaço insuficiente segundo os limites prévios, registre ausência de operação.
11. Exemplo SELL: não leia saídas Ask em candles Bid
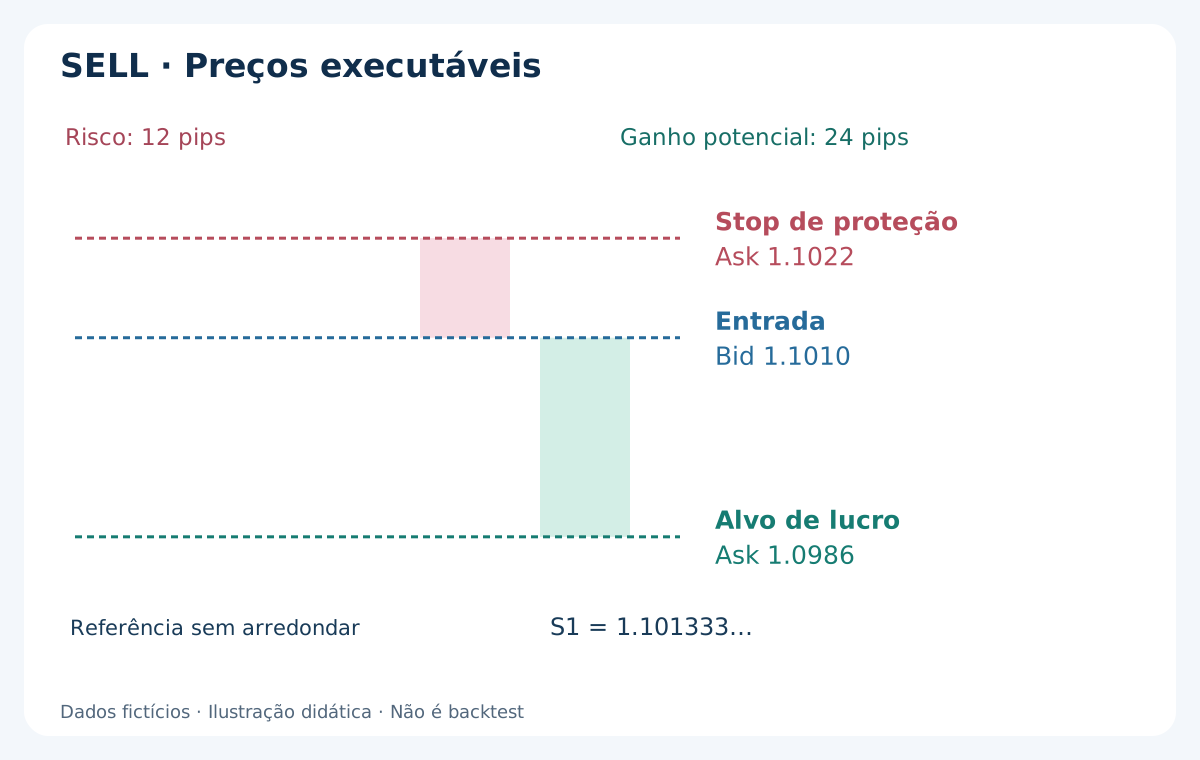
Em exemplo independente, um candle Bid fecha estritamente abaixo de S1 = 1.101333… . A cotação seguinte é Bid 1.1010 / Ask 1.1012; o SELL assumido entra em Bid 1.1010. Stop em Ask 1.1022 e objetivo em Ask 1.0986, acima de S2 = 1.096666… . Novamente são 12 pips de perda e 24 de ganho bruto.
Na venda, stop acima e objetivo abaixo da entrada; ambas as saídas usam Ask. Com spread ilustrativo constante de 2 pips, correspondem a Bid 1.1020 e Bid 1.0984. A relação varia quando o spread muda. Uma mínima Bid em 1.0986 não prova que Ask permitiu sair naquele preço.
Rejeição de S1 e fechamento abaixo de S1 são observações distintas; mantenha registros separados. Não transforme retrospectivamente um rompimento frustrado em operação de repique, nem atribua entrada anterior à confirmação. Para limites swing reproduzíveis, consulte o guia de desenho de suportes e resistências.
12. Custos e volume pertencem à operação
Assuma EUR/USD, conta USD, lote padrão 100,000 EUR e posição 0.10 lote. Um pip vale então aproximadamente USD 1. Comissão de ida e volta de USD 0.70 transforma USD 12 de perda bruta em USD 12.70 e USD 24 de ganho bruto em USD 23.30, antes de swap e outras diferenças de execução. A relação líquida fica perto de 1.83, não 2.
O spread já está refletido nos preços executáveis escolhidos. Não o desconte novamente. Um estudo com preços do gráfico precisa modelar coerentemente o lado ausente. Conversão para a moeda da conta, contrato e swap alteram o valor monetário. Cotação em USD não implica conta em USD.
Dimensione pela distância protetiva e orçamento monetário, incluindo custos e slippage. Arredonde o volume para baixo ao passo permitido; descarte se o lote mínimo exceder o orçamento. Um pivô não define volume seguro, e um stop não garante perda máxima em gaps. Use o guia de stop-loss e relação retorno/risco.
13. Valide sem selecionar apenas os ajustes vencedores
Defina antes dos resultados: fórmula, calendário, candle de toque ou fechamento, envio da ordem, saídas e expiração. Estabeleça regras para lacunas, fins de semana e spread. Um pivô diário não é estratégia completa; fechar acima de R1 não comprova vantagem.
Separe desenvolvimento, teste cronológico fora da amostra e observação forward. Inclua comissão, spreads variáveis realistas, slippage e Bid/Ask corretos. Guarde falhas e setups ignorados. Compare hipóteses razoáveis de calendário e custos estabelecidas previamente; publicar apenas o melhor entre dezenas de horários esconde a busca realizada.
Retenha OHLC, limites UTC, versão da fórmula, níveis exatos e exibidos, horário do sinal e cotação posterior. Recalcule uma amostra e teste uma mudança de horário e um fim de semana. O guia de backtest MT4 explica por que um relatório limpo não basta sem dados e cronologia reproduzíveis.
14. Preparação diária em poucos passos
Antes da sessão, confirme candle completo e válido, feed, limites UTC, fórmula e período. Recalcule P e um par resistência/suporte. Anote zonas swing próximas sem mover o pivô para ajustá-lo. Defina como tratar sobreposição em vez de contar cada linha como mais um voto.
Durante a observação, mantenha os níveis salvos fixos. Registre comportamento e lado da cotação antes de confirmar condições. Confira spread, espaço, risco monetário e restrições no momento da decisão. Se faltar um requisito, anote a desistência. Não redesenhe o passado com o próximo conjunto diário.
Depois, compare dados e níveis com diário e ordens. Separe erros de cálculo, horário e execução das perdas normais. Aritmética correta torna o experimento interpretável, mas não obriga o mercado a respeitar linhas. Comece por uma referência diária reproduzível antes de adicionar semanas, fórmulas ou automação.
Perguntas sobre suporte e resistência
Qual é a fórmula do pivô diário?
Aqui Traditional usa P = (H + L + C) / 3 do candle diário anterior fechado, R1 = 2P − L e S1 = 2P − H. Outras famílias e terceiros níveis diferem. Registre equações e limite da sessão.
Por que plataformas mostram pivôs diferentes?
Compare símbolo, feed, período, fechamento, offset histórico, candle e fórmula. Dados diários podem diferir da agregação intradiária; arredondamento pode explicar pequenas diferenças. Isso não torna uma plataforma automaticamente errada.
Os pivôs diários mudam durante o dia?
Traditional calculado da mesma referência anterior completa permanece fixo, salvo correção do histórico. Candle atual ou período automático pode mover as linhas. Identifique isso antes do teste.
Classic e Traditional são iguais?
Não necessariamente. Aqui coincidem P, R1/S1 e R2/S2, mas Traditional usa R3 = H + 2(P − L), e Classic R3 = P + 2(H − L). S3 também difere. Confira a implementação; os nomes não são universais.
Posso usar pivôs no MT4?
Exiba os níveis com objetos horizontais ou indicador instalado adequado e defina uma regra de execução separada. Não presuma um preset nativo. Confira dados, método, período e Bid/Ask: uma linha não é ordem nem estratégia validada.
Qual método é mais lucrativo?
O guia não demonstra lucratividade. São necessárias regras completas, mesmos dados elegíveis, custos realistas e testes cronológicos fora da amostra e forward. Escolher fórmula ou fechamento após o melhor resultado exagera a evidência.
Fontes e notas de cálculo
Fórmulas e comportamento conferidos na documentação primária. Números, comparações e diagramas são construções didáticas originais, não operações observadas nem backtests.
Todos os preços e caminhos são exemplos didáticos fictícios. Não são backtests, sinais ou provas de retornos futuros.