

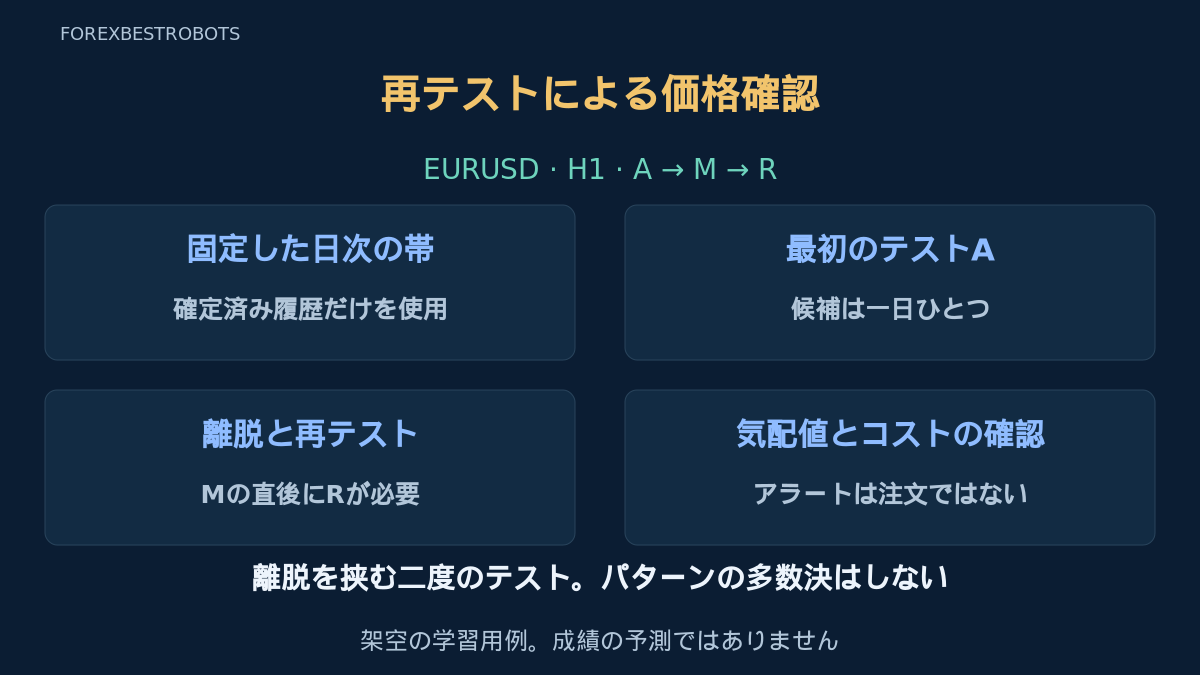
価格水準は最初の訪問には耐えても、次には崩れることがあります。本戦略は、最初の反発と確定した離脱の後、直後の再テストが元の極値の手前で止まり、離脱足を越えて終わるかを検証します。手順を再現可能にしても、買い手や売り手が支配を続ける証明にはなりません。
独自に定義した研究用の基準であり、収益性が実証された手法ではありません。ピンバーのようなヒゲと実体の比率は不要で、ブレイクアウトと再テストのような外側終値も不要です。一般的な支持・抵抗戦略で背景を確認できます。戦略1は、これとは異なるトレンドとRSIの仮説を検証します。
1. 市場と一日ひとつの候補を固定する
EURUSD H1のBid足、pipは0.0001、例示tickは0.00001とし、実際の銘柄仕様を確認します。現地の午前零時でなくブローカーのD1暦を使います。新しいD1開始Dの時刻で正確に終了する、連続した24本の確定H1区間が必要です。履歴不足、週末の欠落、暦の不整合があれば当日は無効。オシレーター、上位足トレンド、時間帯、ニュースのフィルターは追加しません。
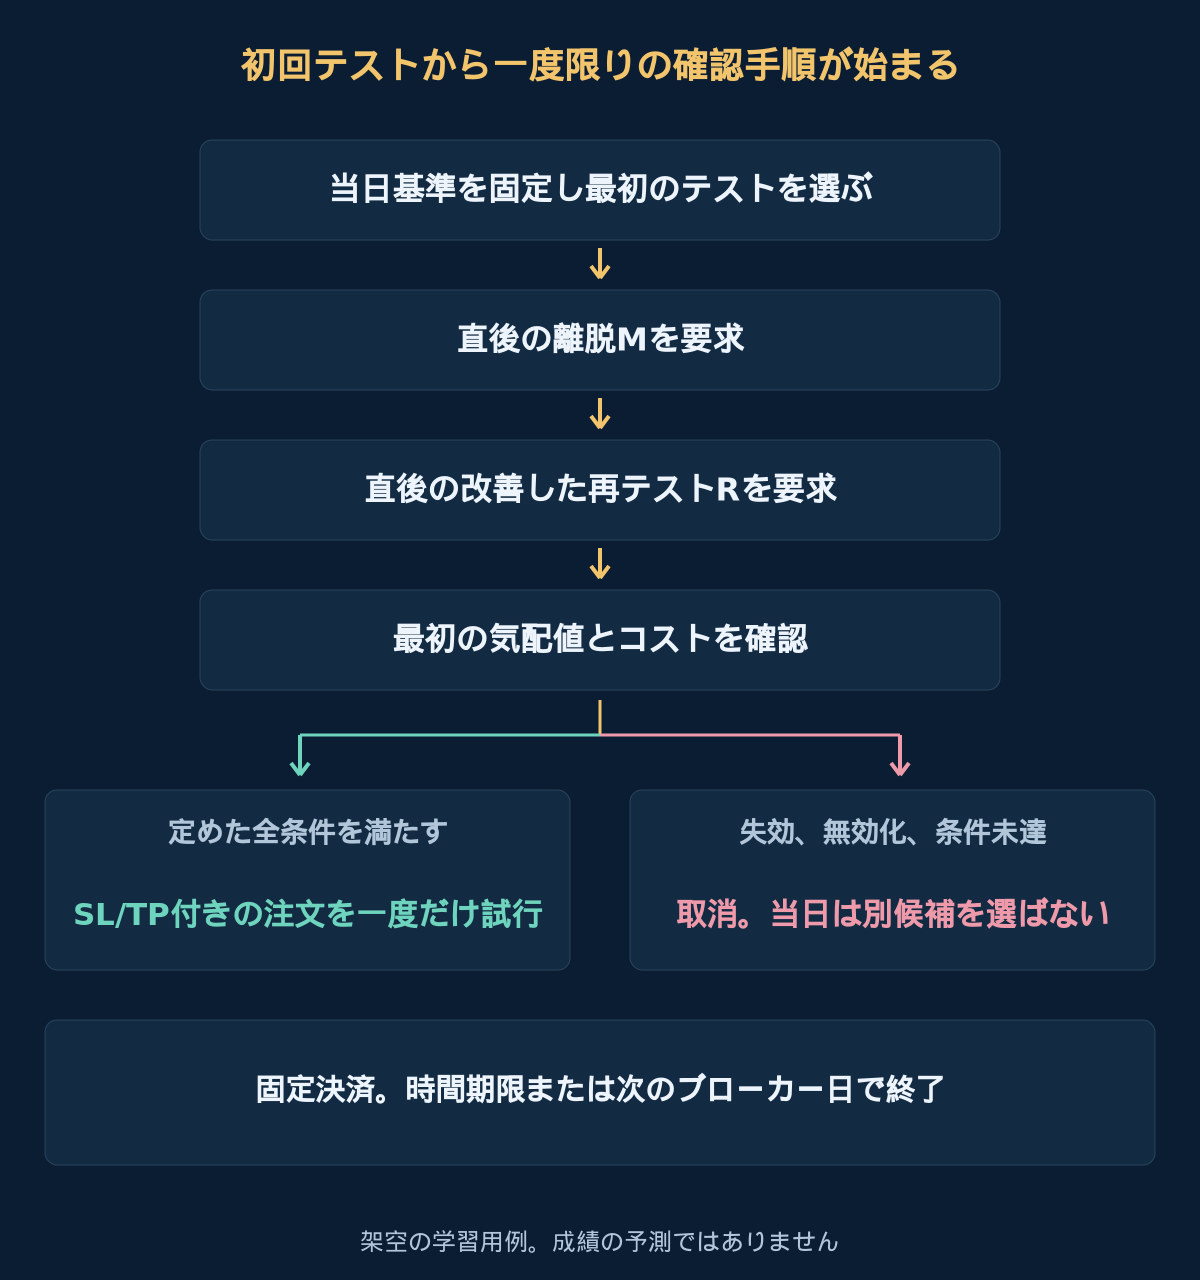
新しいD1足の開始を確認できる銘柄自身の最初の気配値で、後述の基準を固定します。Aと発注時には、口座全体にEURUSDの建玉も待機注文もない状態が必要です。当日のH1足で、安値が支持帯上端に達するか高値が抵抗帯下端に達した最初の足がAです。不成立でも最初の訪問で当日唯一の候補を消費します。後から都合のよい訪問を選ばず、未完の手順を翌ブローカー日に持ち越しません。
2. 最初の訪問前に水準と帯を固定する
確定した24本のH1足からL = min(Low)、U = max(High)、W = U − Lを計算します。Wは40〜120 pipsで両端を含み、最後の参照終値は両端を含む[L + 0.25 × W, U − 0.25 × W]内が必要です。支持帯は[L − 0.00020, L + 0.00020]、抵抗帯は[U − 0.00020, U + 0.00020]。当日は固定し、後の高安値で引き直しません。
同じ足が両方の帯に達したら当日は不採用。訪問した帯の外端を越えても同じです。外端との一致は訪問として許可しますが、超過は許可しません。BUYではA、M、Rのどれかの高値が反対側の近い端U − 0.00020に達したら不採用。SELLはL + 0.00020で逆に適用します。確認条件より先に拒否条件を調べます。
3. 支持帯への最初の訪問Aを定義する
BUYではAの安値が支持帯内で、始値と終値の両方がL + 0.00020より厳密に上である必要があります。Aに陽線実体やピンバー形状は不要です。最初の訪問と反対側の端の条件をすべて満たします。A自体では発注せず、その後の指定された二本で手順を完成させます。
A確定時にBidストップS = Low(A) − 0.00020とBid目標Tp = U − 0.00020を、有効tickへ切り下げて固定します。ストップは最初のテストに依存し、後の改善した安値は使いません。目標は反対側の近い端であり、値動きの予測値ではありません。後のコスト比率を改善するためにSを狭めたりTpを移したりしません。
4. 直後の離脱Mと、その直後の再テストRを要求する
MはA直後の、連続した次の確定H1足そのものです。Low(M) > L + 0.00020とHigh(M) < Tpが必要です。RはM直後の足です。その安値は支持帯内かつLow(A)より厳密に上、Rは陽線でClose(R) > High(M)、さらにHigh(R) < Tpが必要です。改善する安値や終値基準での一致は不成立。追加の待機足はありません。
MとRでは、まずBid安値がS以下、または高値がTp以上なら取り消し、その後に手順の条件を確認します。区間欠落、訪問形状不成立、直後の足の不成立、新しいブローカー日のどれでも候補は永久に消費済みです。RはAと同じD1足内で確定する必要があります。後の終値で救済しません。確定Rで確認し、その終値で過去に遡って約定したと扱いません。
5. SELLを反転し、決済側を明示して換算する
SELLではAの高値が抵抗帯内で、始値と終値はU − 0.00020より厳密に下。Bid上限V = High(A) + 0.00020と想定Bid目標P = L + 0.00020を固定します。直後のMではHigh(M) < U − 0.00020とLow(M) > Pが必要です。直後のRでは、高値が抵抗帯内かつHigh(A)より厳密に下、陰線実体、Close(R) < Low(M)とLow(R) > Pが必要です。
MとRではBid高値がV以上、または安値がP以下なら先に拒否します。SELLはBidで入りAskで決済するため、Ask SL = V + 0.00020とAsk TP = P + 0.00020を有効tickへ切り上げます。2 pipsの換算はこのモデルの仮定であり、観測されたAsk履歴でもスプレッド予測でもありません。執行検証には実際の該当Bid/Askを使います。候補ひとつの制限は売買両方向を合算します。
6. 最初の気配値を調べ、保護付き発注は一度だけ
R確定後に最初に受信した当該銘柄の気配値で確認・送信し、確定から15秒以内、発注時の受信経過は検証済み時計で最大2秒とします。取引可能なBidがAsk未満、スプレッド最大2 pips、abs(Bid − Close(R)) ≤ 0.00020を要求します。R後、発注前に固定Bid無効水準や想定目標への接触を観測したら取消します。証拠の欠落や矛盾は新規を止め、よりよい気配値を待ちません。 気配値も同じブローカー日付の日足に属している必要があります。
固定価格の順序、tick、ブローカーの距離制限、権限、証拠金、総エクスポージャーを確認します。初回注文とともに有効SL/TPを設定できなければ新規を出しません。拒否や応答不明を含め、一度の送信でAは消費済みです。再行動前に注文状態を照合します。約定確認後は実際の建値でコストと損失を再計算し、制約違反や保護欠落なら決済要求、コスト記録、Aの再試行禁止を行います。
7. 架空のBUY手順を追う
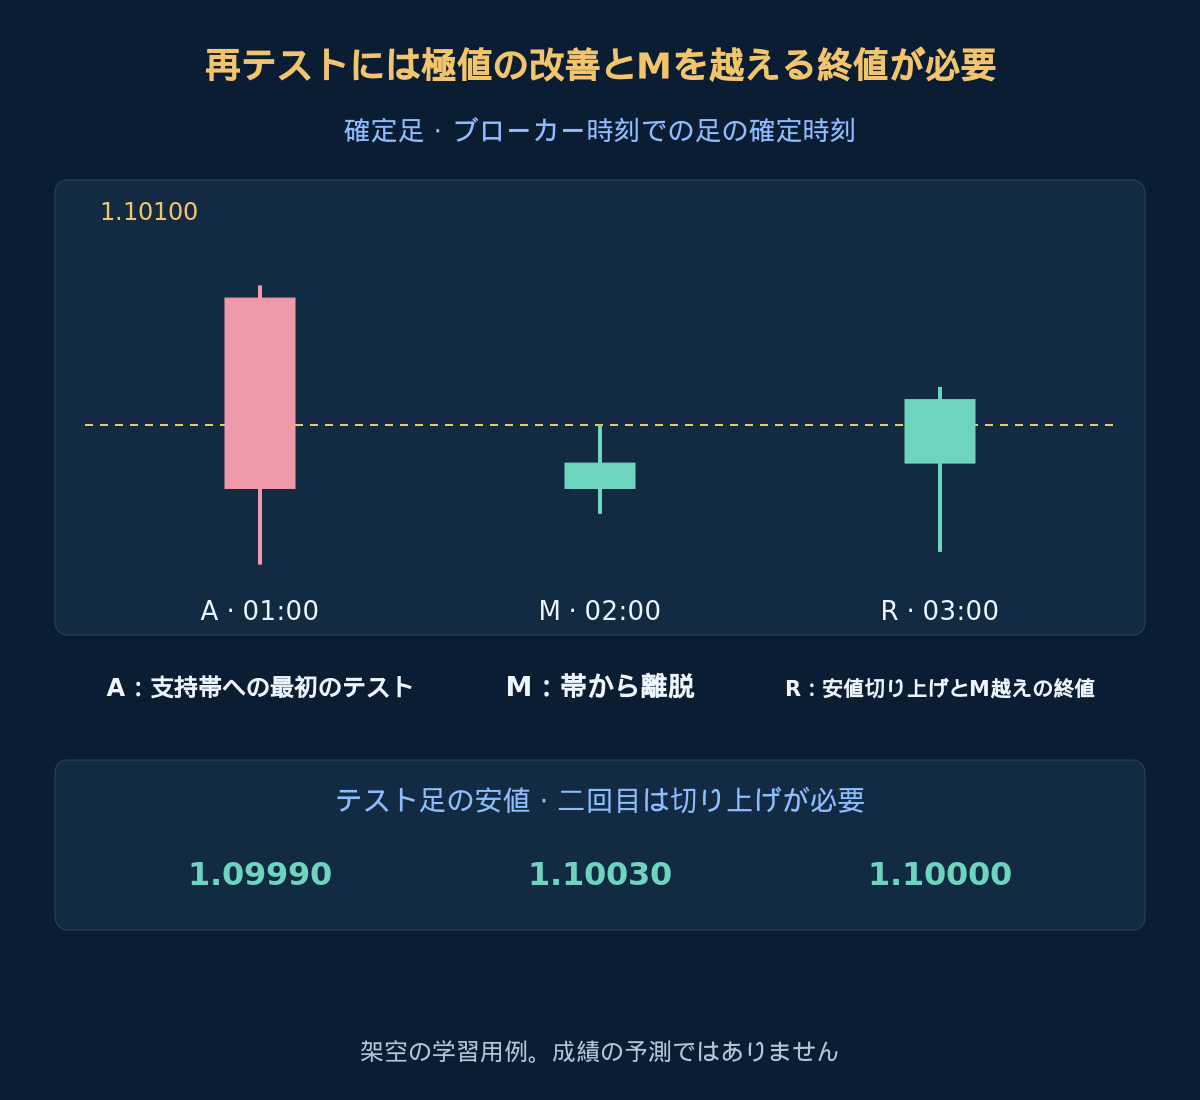
架空の24本の参照足からLは1.10000、Uは1.10400に固定され、Wは40 pipsです。最後の終値1.10200は中央半分にあります。支持帯は[1.09980, 1.10020]、抵抗帯は[1.10380, 1.10420]。表は当日最初の3本のH1足を、ブローカー時計の確定時刻で示します。任意の再現手順で参照データを作れます。
| 足 · 終了時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
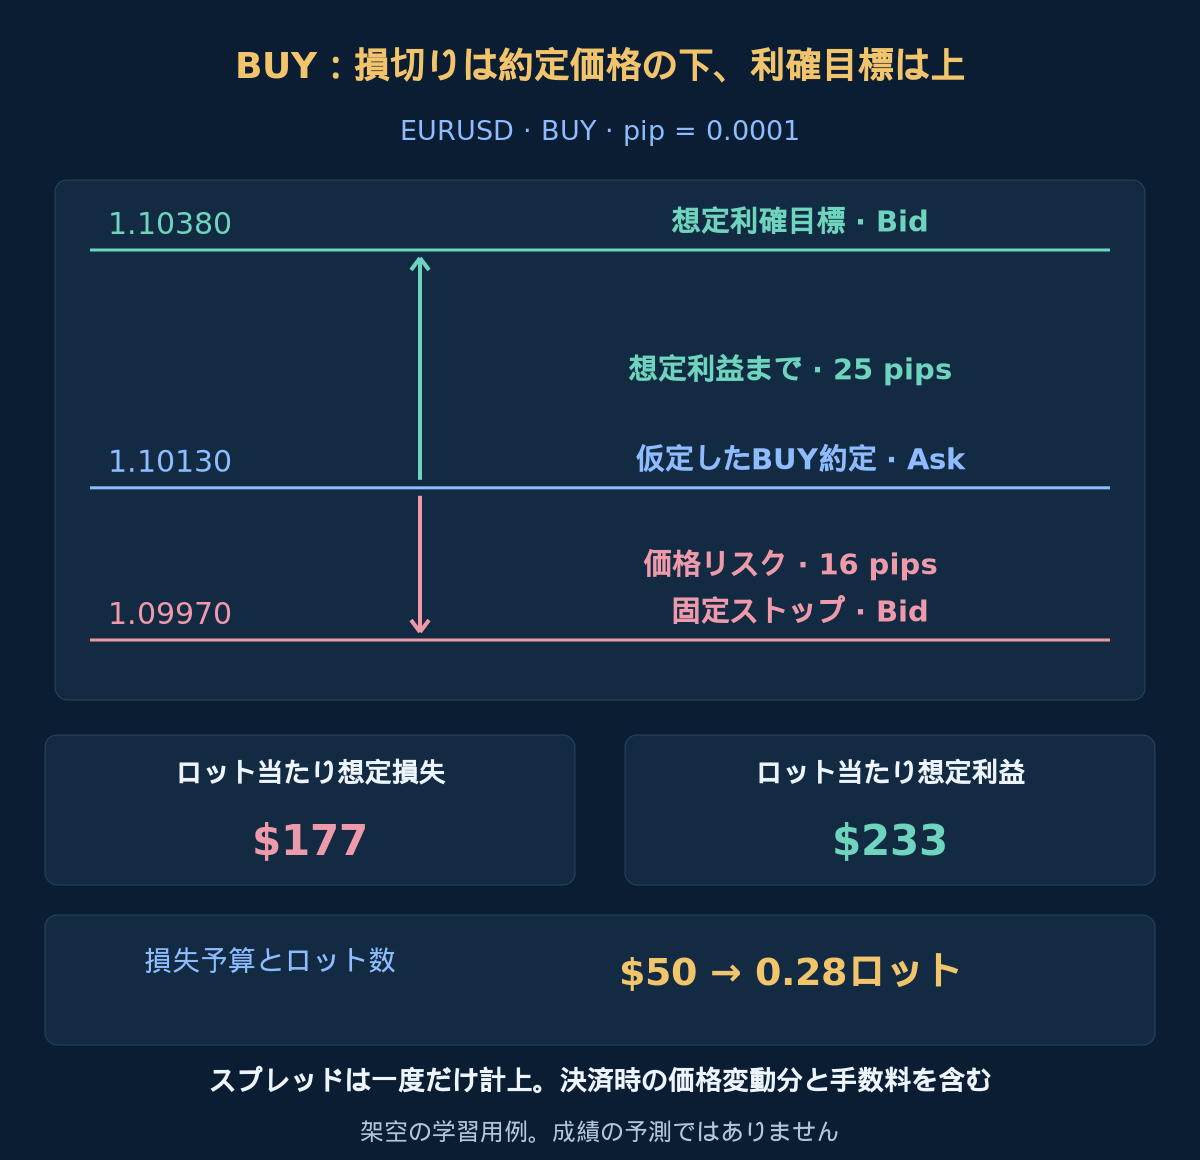
Aの安値1.09990は条件内、Mの安値1.10030は支持帯から離れています。Rの安値1.10000はAより厳密に高く、終値1.10120はMの高値1.10100を上回ります。他の条件も満たし、03:00:01の最初の気配値がBid 1.10120 / Ask 1.10130、BUYがAskで約定したと仮定します。Sは1.09970、Tpは1.10380で、価格リスク16 pips、潜在利益幅25 pipsです。その後の取引結果は提示しません。
8. 数量計算の前にコストを含める
新規ごとの予定損失を現在の有効証拠金の0.5%、口座全体の保有・待機注文の予定損失を1.0%までとします。USDでBudget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss))を使います。既存リスクが不明なら新規不可です。既存リスクがない架空の有効証拠金$10,000なら予算は$50です。ロット当たりpip価値$10、往復手数料$7、不利な決済余裕1 pip、資金調達費用準備額$0を仮定します。執行可能な正の距離dSL、dTPをpipsで取り、Loss1 = (dSL + 1) × 10 + 7、Reward1 = (dTP − 1) × 10 − 7を定義します。両見積もりが正で、丸め前のReward1 / Loss1 ≥ 1.25を要求します。これは計画用仮定で、推奨リスクや保証された損失上限ではありません。実際の費用と換算を確認し、取引コストを参照してください。
この例はLoss1が$177、Reward1が$233で比率約1.32です。最小数量・刻み0.01ロットなら0.28ロットへ切り下げ、想定損失$49.56、利益候補$65.24です。次の0.29では損失見積もり$51.33となり予算超過です。最初の気配値がBid 1.10140 / Ask 1.10150なら、スプレッドと変位は条件内でもLoss1は$197、Reward1は$213、比率約1.08で不合格です。見送り、最小ロットでも予算を超える場合も見送ります。スプレッドは執行価格間の距離に含まれ、二重計上しません。実約定後の価格差は再計算距離に入り、1 pipの余裕は残る決済のためです。口座リスクルールに従ってください。
任意:固定レンジとコスト計算を再現する
各参照足をタプル(Open, High, Low, Close)で表します。次の4本の組を、Dで終わる連続した24区間のH1足として正確に6回繰り返します:[(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]。最後の終値はAの始値につながります。合成OHLCであり、過去の執行記録ではありません。小数は英語表記を維持します。
BUY計算:(1.10130 − 1.09970) / 0.0001 = 16、(1.10380 − 1.10130) / 0.0001 = 25、(16 + 1) × 10 + 7 = 177、(25 − 1) × 10 − 7 = 233、floor((50 / 177) / 0.01) × 0.01 = 0.28、0.28 × 177 = 49.56、0.28 × 233 = 65.24。別々の想定結果であり、実現成績ではありません。
9. 固定決済と日付境界を守る
初期SL/TPを維持し、トレーリング、建値移動、部分決済、ナンピン、自動反転、追加の足終値決済は行いません。それ以前の実際の保護注文約定が優先です。それ以外はR確定から8時間経過、または次のブローカーD1開始の早い方で全決済を要求し、最初の取引可能な気配値を使います。BUY決済はBid、SELLはAsk。例の時計が変わらなければ時間期限は11:00です。
宣言したブローカー暦と観測したD1時刻で日替わりを判定し、パソコンの日付で代用しません。気配値の停止で候補や期限は更新されず、約定だけが遅れる場合があります。必要データや時計の対応が不確かなら、受理済み保護を残し、可能になり次第決済を要求します。不明な決済は照合してから次の注文へ進みます。要求は約定ではなく、窓やコストで想定損失を超え得ます。
10. 後知恵で勝ち例を選ばず両訪問を検証する
ブローカー日、固定参照、最初の訪問、指定MとR、最初の気配値、応答、決済を時系列順に再生します。MT4のshift 0は未確定。未完成データに日次ラベルを付けず、実際の開始時刻と確定済みデータの利用可能時刻を確認します。欠落、幅、最初の訪問、コスト、注文制約で除外した日も残します。OHLCでストップと目標の順序が分からなければ細かいデータを使うか、宣言した扱いに従い未解決とします。バックテストの方法も参照してください。
最初の訪問で取引する別記録の手法と、同じ期間・コスト・リスクで比較します。再訪の待機と機会損失後にも追加効果があるかを調べ、帯幅・期限の全試行を記録します。後続期間の時系列評価とフォワードデモを確保します。トレンドは両訪問を突破し、レンジは消え、安値切り上げも失敗します。バックテスト結果、勝率、期待値は提示していません。
- ブローカー日、24の確定区間、固定レンジが有効。
- Aは両帯を通じた最初の訪問で、候補を消費する。
- Mが直後に離脱し、Rが直後に厳密に改善した極値で再訪。
- RはMを越えて終わる。無効化と反対端の拒否を優先。
- 最初の気配値、保護、コスト、数量、合計リスクが条件内。
- 全失敗、要求、保護決済、時間・日替わり決済を記録。
11. 再テストの疑問
二度目の安値切り上げは支持が続く証明か?
いいえ。確定した順序を示すだけで、隠れた需要や将来の結果ではありません。コストと不採用日をすべて含め、同条件の初回訪問手法と比較する必要があります。
後の再テストで不成立のRを置き換えられるか?
できません。MはAの直後、RはMの直後に必要です。不成立でも最初の訪問で当日の候補を消費します。新しいブローカー日には、新たに固定した有効な参照が必要です。
足のパターンが合格しても注文を見送るのはなぜですか。
観測したパターンと執行できる取引は別です。最初の気配値の悪化、高コスト、無効な保護、過大な口座リスクにより、適格シグナルでも見送ります。
目標があるので、この例は利益になったのですか。
違います。固定した決済候補です。図は確認で終わり、以後の約定や成績は示しません。損失、約定できないケース、時間決済があり得ます。
12. 参考資料と適用範囲
公式資料:iTimeと足の時刻、TimeCurrentと気配値時刻の範囲、OrderSendの価格側と注文制約。確認日は2026-10-19です。資料はプラットフォームの仕組みを説明するもので、独自の帯、順序、リスク上限や収益性を裏付けません。これは戦略仕様で、認証済みEAではありません。
Forexおよびレバレッジ取引には重大なリスクがあります。本資料は教育目的で、投資助言ではありません。例の価格と金額はすべて架空です。過去やシミュレーションの結果は将来の成績を保証しません。