

Ein Niveau kann beim ersten Besuch halten und beim nächsten versagen. Diese Strategie fragt genauer: Bleibt ein unmittelbarer Retest nach der ersten Zurückweisung und einer abgeschlossenen Entfernung vor dem ersten Extrem und schließt jenseits der Entfernungskerze? Die Folge macht die Hypothese reproduzierbar; sie beweist keine fortdauernde Kontrolle durch Käufer oder Verkäufer.
Dies ist eine eigene Forschungsgrundlage ohne nachgewiesene Profitabilität. Anders als beim Pin-Bar-Muster ist kein Docht-Körper-Verhältnis nötig; anders als beim Ausbruch mit Retest kein Außenschluss. Die allgemeine Unterstützungs-/Widerstandsstrategie liefert Kontext, während Strategie 1 eine andere Trend-RSI-Hypothese prüft.
1. Markt und einen Kandidaten pro Tag festlegen
Nutze EURUSD-H1-Bid-Kerzen, Pip 0.0001 und beispielhaften Tick 0.00001; prüfe die tatsächlichen Symbolspezifikationen. Maßgeblich ist der D1-Kalender des Brokers, keine lokale Mitternacht. Verlange 24 aufeinanderfolgende abgeschlossene H1-Intervalle, die genau an der neuen D1-Eröffnung D enden. Fehlende Historie, Wochenendlücke oder unklare Kalenderzuordnung sperrt den ganzen Tag. Kein Oszillator, übergeordneter Trend-, Sitzungs- oder Nachrichtenfilter kommt hinzu.
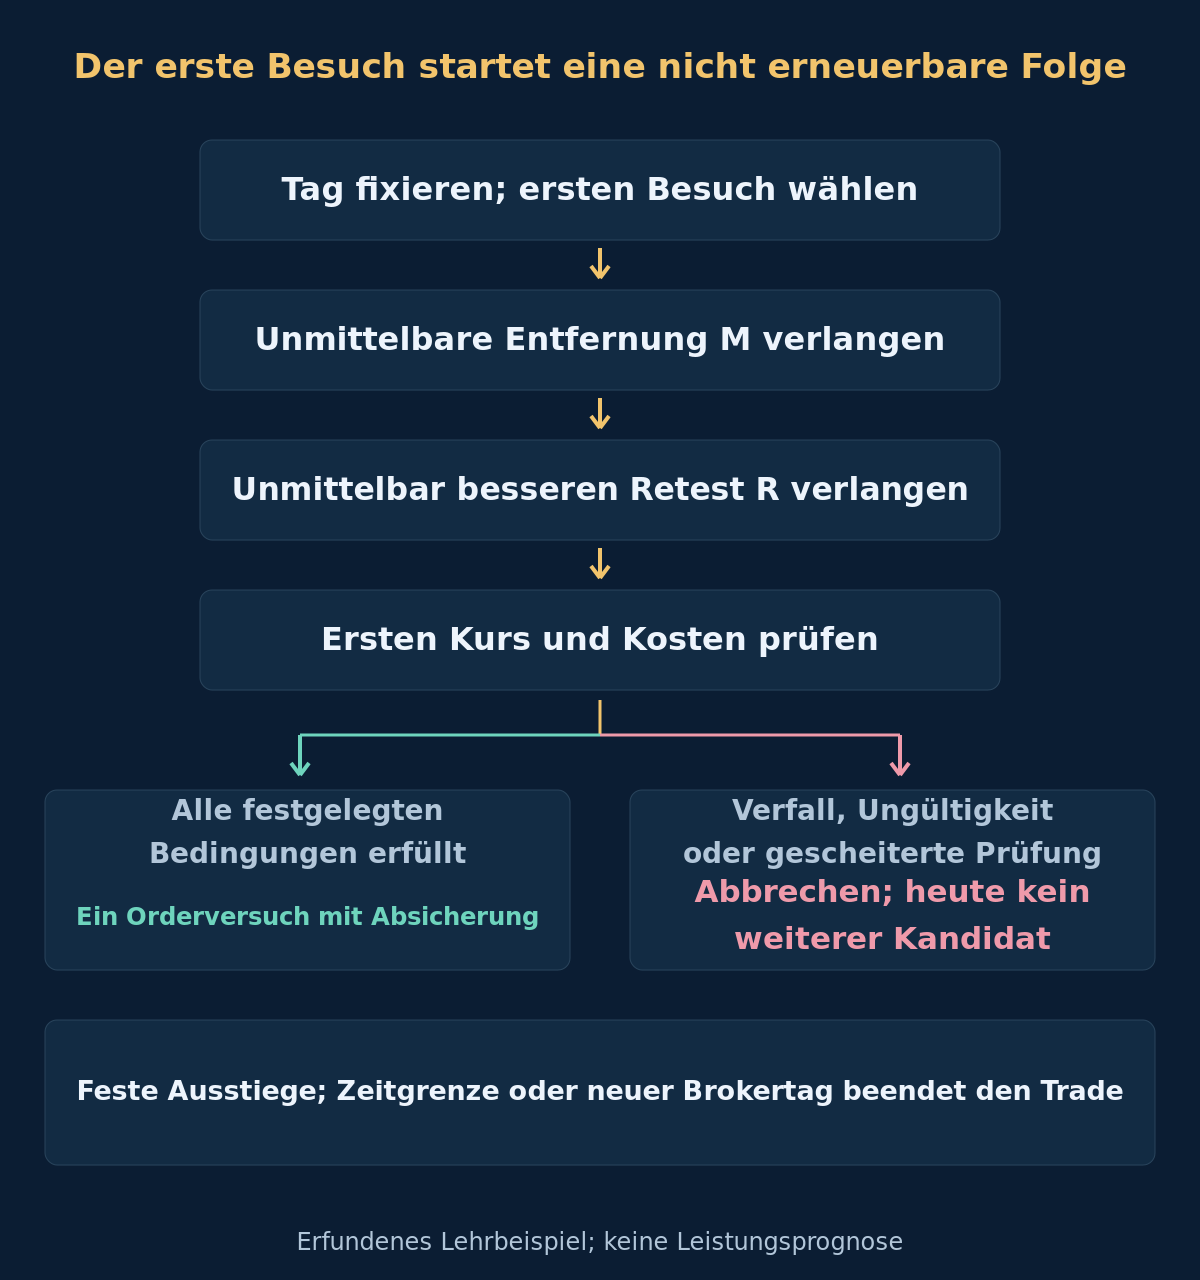
Beim ersten Symbolkurs, der die neue D1-Kerze feststellt, die folgende Referenz fixieren. Bei A und beim Senden dürfen kontoweit weder EURUSD-Positionen noch ausstehende EURUSD-Aufträge bestehen. A ist die erste H1-Kerze des Tages, deren Tief die obere Unterstützungskante oder deren Hoch die untere Widerstandskante erreicht. Dieser erste Besuch verbraucht auch bei Fehlschlag den einzigen Tageskandidaten. Keinen schöneren späteren Besuch auswählen und keine unfertige Folge in den nächsten Brokertag übernehmen.
2. Niveaus und Bänder vor dem ersten Besuch fixieren
Aus den 24 abgeschlossenen H1-Kerzen L = min(Low), U = max(High) und W = U − L bestimmen. W muss einschließlich der Grenzen 40 bis 120 Pips betragen; der letzte Referenzschluss liegt einschließlich Endpunkten in [L + 0.25 × W, U − 0.25 × W]. Unterstützung ist [L − 0.00020, L + 0.00020], Widerstand [U − 0.00020, U + 0.00020]. Beide bleiben den Tag über fest; spätere Hochs und Tiefs zeichnen sie nicht neu.
Erreicht eine Kerze beide Bänder, ist der Tag verworfen; ebenso bei Überschreiten der äußeren Kante des besuchten Bandes. Gleichheit an der Außenkante ist erlaubt, ein Überschreiten nicht. Im BUY-Fall verwirft jedes Hoch von A, M oder R an der gegenüberliegenden nahen Kante U − 0.00020 die Folge. SELL spiegelt dies bei L + 0.00020. Diese Vetos kommen vor jeder Bestätigung.
3. Den ersten Unterstützungsbesuch A definieren
Für BUY liegt das Tief von A im Unterstützungsband, während Eröffnung und Schluss strikt über L + 0.00020 liegen. A braucht weder bullischen Körper noch Pin-Bar-Form. Alle Erstbesuchs- und Gegenkantenprüfungen müssen bestehen. A ist noch kein Auftrag: Erst die beiden genau festgelegten Folgekerzen vervollständigen die Folge.
Beim Schluss von A Bid-Stop S = Low(A) − 0.00020 und Bid-Ziel Tp = U − 0.00020 fixieren, beide auf gültige Ticks abrunden. Der Stop hängt vom ersten Test ab, nicht vom späteren höheren Tief. Das Ziel ist die nahe Gegenkante, keine Bewegungsprojektion. S nicht enger setzen und Tp nicht verschieben, um das spätere Kostenverhältnis zu verbessern.
4. Entfernung M und unmittelbaren zweiten Test R verlangen
M ist genau die nächste aufeinanderfolgende abgeschlossene H1-Kerze nach A. Verlange Low(M) > L + 0.00020 und High(M) < Tp. R ist genau die nächste nach M. Ihr Tief liegt im Unterstützungsband und strikt über Low(A); R muss bullisch sein und Close(R) > High(M) bei High(R) < Tp erfüllen. Gleichheit am besseren Tief oder an der Schlussschwelle reicht nicht. Zusätzliche Wartekerzen sind ausgeschlossen.
Bei M und R zuerst abbrechen, wenn Bid-Tief S erreicht/unterschreitet oder Bid-Hoch Tp erreicht/überschreitet; danach die Folgenregeln anwenden. Fehlendes Intervall, falsche Besuchsgeometrie, unpassende unmittelbare Kerze oder neuer Brokertag verbraucht den Kandidaten endgültig. R muss innerhalb derselben D1-Kerze wie A schließen. Kein späterer Schluss rettet ihn. Nur abgeschlossenes R bestätigt; ein rückwirkender Fill zu dessen Schluss ist unzulässig.
5. SELL spiegeln und die Ausstiegsseite ausdrücklich umrechnen
Für SELL liegt das Hoch von A im Widerstandsband; Eröffnung und Schluss sind strikt unter U − 0.00020. Bid-Obergrenze V = High(A) + 0.00020 und projiziertes Bid-Ziel P = L + 0.00020 fixieren. Das unmittelbar nächste M verlangt High(M) < U − 0.00020 und Low(M) > P. Das unmittelbar nächste R braucht ein Hoch im Widerstandsband strikt unter High(A), einen bärischen Körper, Close(R) < Low(M) und Low(R) > P.
Bei M und R hat Bid-Hoch an/über V oder Bid-Tief an/unter P Vorrang als Veto. SELL steigt zu Bid ein und zu Ask aus: Ask SL = V + 0.00020 und Ask TP = P + 0.00020 setzen und auf gültige Ticks aufrunden. Die Umrechnung um 2 Pips ist eine eigene Annahme, keine beobachtete Ask-Historie oder Spread-Prognose. Zur Ausführungsprüfung die tatsächlichen relevanten Bid-/Ask-Kurse verwenden. Der einzige Kandidat gilt für beide Richtungen zusammen.
6. Ersten Kurs prüfen; ein abgesicherter Versuch
Prüfe und sende beim ersten nach R-Schluss empfangenen Symbolkurs, spätestens 15 Sekunden nach diesem Schluss, mit einem Empfangsalter höchstens 2 Sekunden beim Senden auf verifizierten Uhren. Verlange handelbaren Bid unter Ask, Spread höchstens 2 Pips und abs(Bid − Close(R)) ≤ 0.00020. Jede nach R beobachtete Berührung der festen Bid-Invalidierung oder des projizierten Ziels vor dem Senden verwirft den Einstieg. Fehlende oder widersprüchliche Belege blockieren; warte nicht auf einen besseren Kurs. Der Kurs muss noch zum selben Brokertag gehören.
Prüfe Reihenfolge der festen Preise, Tickgröße, Brokerabstände, Rechte, Margin und gesamte Exposition. Gültige SL/TP müssen mit der ersten Order bestehen, sonst nicht eröffnen. Ein Versand verbraucht A, auch bei Ablehnung oder unklarer Antwort; gleiche den Brokerstatus vor weiteren Schritten ab. Nach bestätigtem Fill Kosten und Verlustschätzung mit dem tatsächlichen Einstieg neu berechnen. Verletzte Grenze oder fehlende Absicherung verlangt eine Schließanfrage, Kostenerfassung und Sperre weiterer Versuche für A.
7. Die erfundene BUY-Folge nachvollziehen
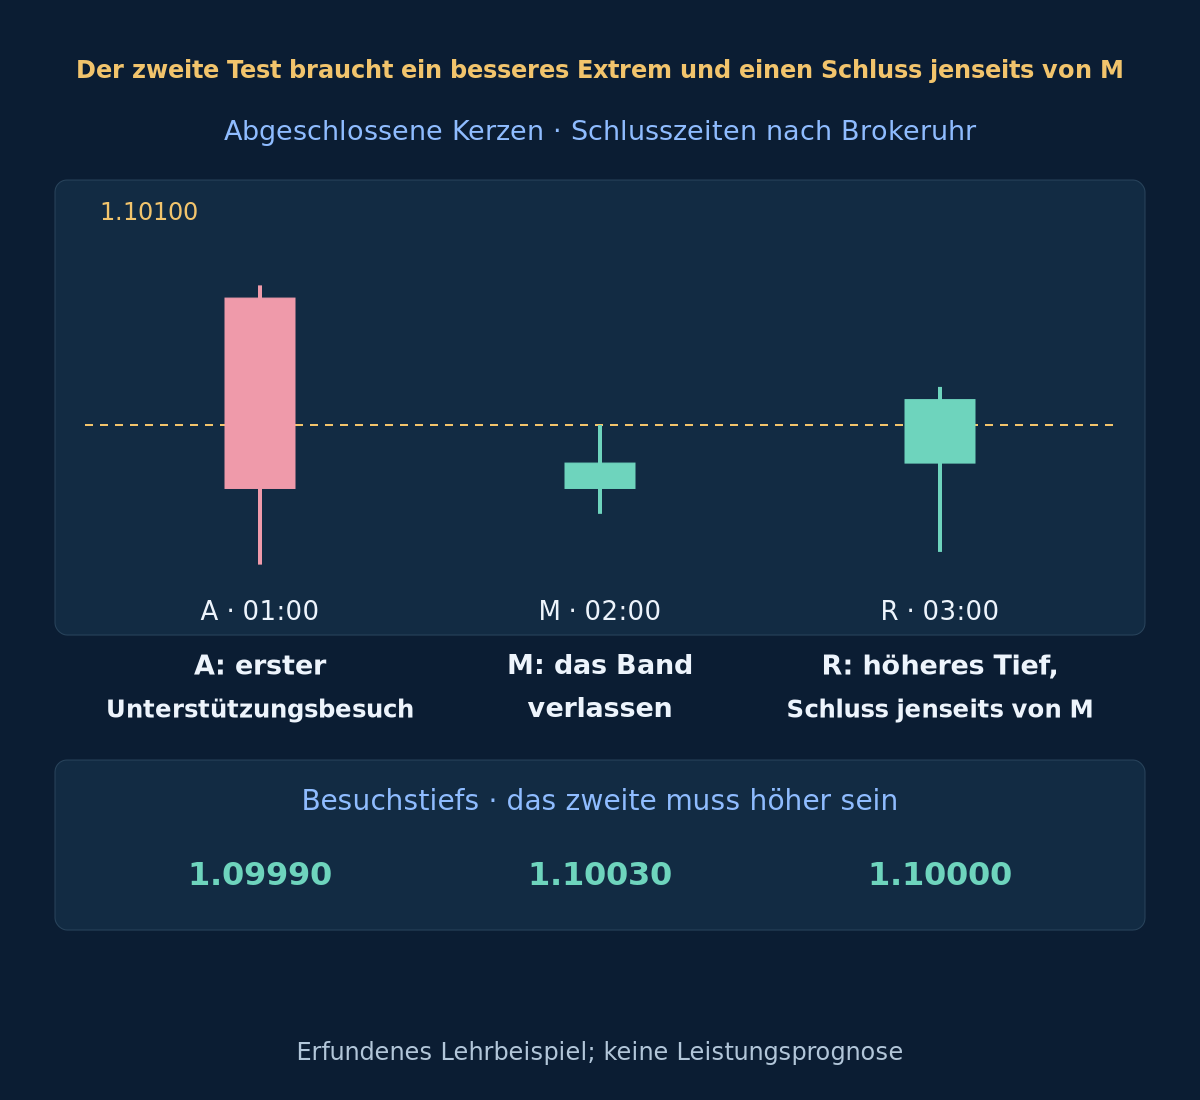
Eine erfundene Referenz mit 24 Kerzen fixiert L bei 1.10000 und U bei 1.10400: W beträgt 40 Pips. Ihr letzter Schluss 1.10200 liegt in der mittleren Hälfte. Unterstützung ist [1.09980, 1.10020], Widerstand [1.10380, 1.10420]. Die Tabelle zeigt die ersten 3 H1-Kerzen des Tages mit Broker-Schlusszeiten. Die optionale Anleitung reproduziert die Referenz.
| Kerze · Schlusszeit | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
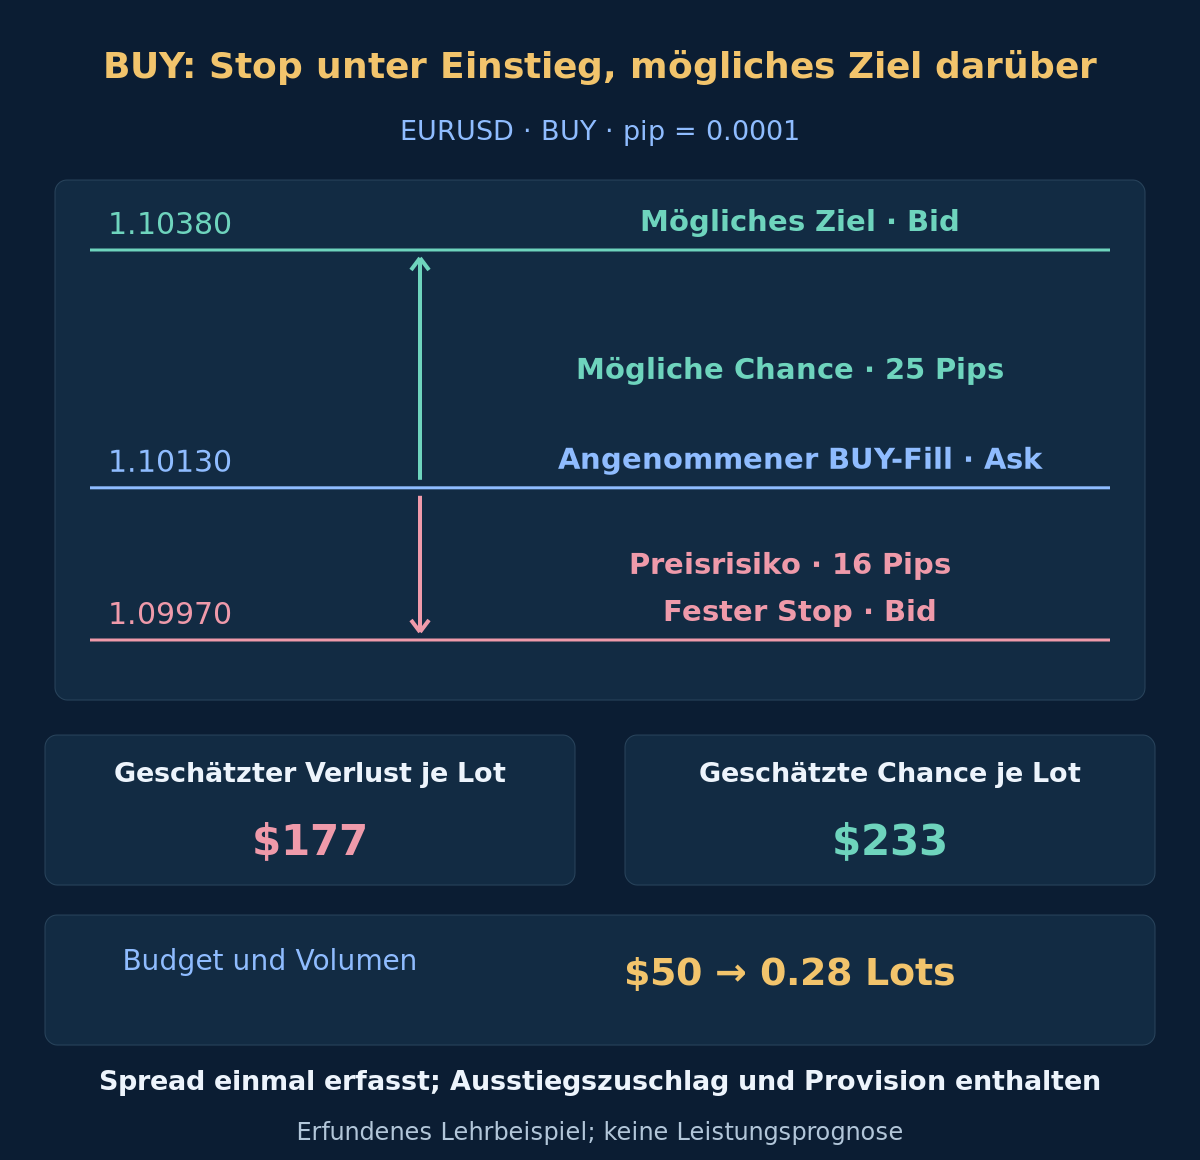
A erfüllt den Test mit Tief 1.09990; M entfernt sich mit Tief 1.10030. R hat bei 1.10000 ein strikt besseres Tief als A und schließt bei 1.10120 über M-Hoch 1.10100. Angenommen, alle übrigen Prüfungen bestehen und der erste Kurs um 03:00:01 ist Bid 1.10120 / Ask 1.10130 mit BUY-Fill zu Ask. S liegt bei 1.09970, Tp bei 1.10380: Kursrisiko 16 Pips und mögliche Chance 25 Pips. Ein späteres Handelsergebnis fehlt.
8. Kosten vor der Positionsgröße berücksichtigen
Begrenze den geplanten Einstiegsverlust auf 0.5% der aktuellen Kontoequity und den gesamten geplanten Verlust offener und ausstehender Orders auf 1.0%. In USD gilt Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Unbekanntes bestehendes Risiko blockiert den Einstieg. Erfundene Equity von $10,000 ohne bestehendes Risiko ergibt $50 Budget. Angenommen sind $10 Pipwert je Lot, $7 Provision für Hin- und Rückweg je Lot, 1 Pip nachteiliger Ausstiegszuschlag und $0 Finanzierungsreserve. Für positive ausführbare Pipabstände dSL und dTP definiere Loss1 = (dSL + 1) × 10 + 7 und Reward1 = (dTP − 1) × 10 − 7. Verlange positive Schätzungen und ungerundet Reward1 / Loss1 ≥ 1.25. Das sind Planungsannahmen, keine Risikoempfehlung oder garantierte Verlustgrenze. Prüfe echte Gebühren und Umrechnung; siehe Handelskosten.
Hier sind Loss1 $177 und Reward1 $233, Verhältnis etwa 1.32. Bei Mindestlot und Schritt 0.01 auf 0.28 Lots abrunden: geschätzter Verlust $49.56, Chance $65.24. Der nächste Schritt 0.29 schätzt $51.33 Verlust und überschreitet das Budget. Wäre der erste Kurs Bid 1.10140 / Ask 1.10150, bestünden Spread und Abweichung weiterhin, aber Loss1 wäre $197 und Reward1 $213: Verhältnis etwa 1.08 fällt durch. Überspringe den Trade, ebenso wenn das Mindestlot das Budget überschreitet. Der Spread ist bereits in ausführbaren Abständen enthalten; zähle ihn nie doppelt. Nach dem Fill steckt dessen Preisabweichung in den neu berechneten Abständen; die Reserve von 1 Pip gilt dem verbleibenden Ausstieg. Beachte die Kontorisikoregeln.
Optional: Festen Bereich und Kostenrechnung rekonstruieren
Für jede Referenzkerze Tupel (Open, High, Low, Close) verwenden. Diesen Block aus 4 Kerzen genau 6-mal über 24 aufeinanderfolgende H1-Intervalle bis D wiederholen: [(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]. Der letzte Schluss schließt an die Eröffnung von A an. Dies sind synthetische OHLC, keine historischen Ausführungen. Englische Dezimalschreibweise bleibt erhalten.
BUY-Rechnung: (1.10130 − 1.09970) / 0.0001 = 16; (1.10380 − 1.10130) / 0.0001 = 25; (16 + 1) × 10 + 7 = 177; (25 − 1) × 10 − 7 = 233; floor((50 / 177) / 0.01) × 0.01 = 0.28; 0.28 × 177 = 49.56; 0.28 × 233 = 65.24. Dies sind alternative geschätzte Ausgänge, keine realisierten Ergebnisse.
9. Feste Ausstiege und Tageswechsel beachten
Ursprüngliche SL/TP beibehalten; kein Trailing, Break-even-Verschieben, Teilausstieg, Aufstocken im Verlust, automatisches Umdrehen oder zusätzlicher Kerzenschlussausstieg. Frühere tatsächliche Schutz-Fills haben Vorrang. Sonst zum früheren Zeitpunkt aus 8 verstrichenen Stunden nach R-Schluss und nächster Broker-D1-Eröffnung vollständige Schließung zum ersten handelbaren Kurs anfordern: Bid für BUY, Ask für SELL. Unter der unveränderten Beispieluhr ist die Zeitgrenze 11:00.
Den deklarierten Brokerkalender und beobachtete D1-Zeitstempel zum Tageswechsel verwenden, keine Computer-Datumsangabe. Ein Kursausfall erneuert keinen Kandidaten und verlängert keine Frist, auch wenn sich die Ausführung verzögert. Bei unzuverlässigen erforderlichen Daten oder Zeitzuordnungen angenommenen Schutz beibehalten und möglichst bald Schließung anfordern. Unklare Schließung vor einem weiteren Auftrag abgleichen. Anfragen sind keine Fills; Lücken und Kosten können den geplanten Verlust überschreiten.
10. Beide Besuche ohne nachträgliche Gewinnerauswahl testen
Brokertag, fixierte Referenz, ersten Randbesuch, genaues M und R, ersten Kurs, Antworten und Ausstiege chronologisch abspielen. MT4-Shift 0 bildet sich noch; tatsächliche Eröffnungen und Verfügbarkeit abgeschlossener Daten prüfen, statt unfertigen Daten ein Tagesetikett zu geben. Wegen Lücken, Breite, Erstbesuch, Kosten oder Brokergrenzen verworfene Tage behalten. Lässt OHLC die Stop-/Zielreihenfolge offen, feinere Daten nutzen oder den Ausgang unter deklarierter Konvention ungeklärt lassen. Siehe Backtesting-Praxis.
Mit einem getrennt protokollierten Erstbesuchssystem bei gleichen Daten, Kosten und Risiken vergleichen. Prüfen, ob der zweite Besuch nach Verzögerung und entgangenen Chancen Zusatznutzen hat. Alle Bandbreiten- und Zeitvarianten dokumentieren. Spätere chronologische Prüfung und Forward-Demo vorsehen. Trends können beide Tests durchlaufen, Bereiche verschwinden und höhere Tiefs scheitern. Kein Backtest, keine Trefferquote oder Erwartungsrendite wird geliefert.
- Brokertag, 24 abgeschlossene Intervalle und fester Bereich passen.
- A ist der erste Besuch beider Bänder zusammen; ein Kandidat ist verbraucht.
- M entfernt sich sofort; R testet sofort mit strikt besserem Extrem.
- R schließt jenseits von M; Ungültigkeit und Gegenkante haben Vorrang.
- Erster Kurs, fester Schutz, Kosten, Volumen und Gesamtrisiko bestehen.
- Alle Fehler, Anfragen, Schutz-, Zeit- und Tagesausstiege sind protokolliert.
11. Fragen zum zweiten Test
Beweist ein höheres zweites Tief, dass Unterstützung hält?
Nein. Es beschreibt die abgeschlossene Folge, keine verborgene Nachfrage oder Zukunft. Die Hypothese muss nach allen Kosten und verworfenen Tagen mit einem vergleichbaren Erstbesuchssystem verglichen werden.
Darf ein späterer Retest ein fehlgeschlagenes R ersetzen?
Nein. M muss unmittelbar auf A und R unmittelbar auf M folgen. Der erste Besuch verbraucht auch bei Fehlschlag den einzigen Tageskandidaten. Ein neuer Brokertag braucht eine neu fixierte gültige Referenz.
Warum kann das Kerzenmuster bestehen und die Order scheitern?
Beobachtetes Muster und ausführbarer Trade sind getrennt. Ein schlechterer erster Kurs, höhere Kosten, ungültige Absicherung oder zu hohes Kontorisiko können ein ansonsten gültiges Signal verwerfen.
Bedeutet das Ziel, dass das Beispiel Gewinn erzielt hat?
Nein. Es ist ein fester möglicher Ausstieg. Die Grafik endet bei Bestätigung; spätere Ausführung und Ergebnis fehlen. Verluste, ausgebliebene Fills und Zeitausstiege bleiben möglich.
12. Referenzen und Geltungsbereich
Primäre Plattformquellen: iTime und Kerzenzeitstempel, TimeCurrent und Kurszeitbezug sowie OrderSend, Kursseiten und Auftragsgrenzen. Quellen geprüft am 2026-10-19. Sie belegen Plattformmechanik, keine Profitabilität dieser selbst definierten Bänder, Folge oder Risikogrenzen. Dies ist eine Strategiebeschreibung, kein zertifizierter EA.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieses Material dient der Bildung, nicht der Anlageberatung. Alle Beispielkurse und Geldbeträge sind erfunden. Vergangene oder simulierte Ergebnisse garantieren keine künftige Performance.