

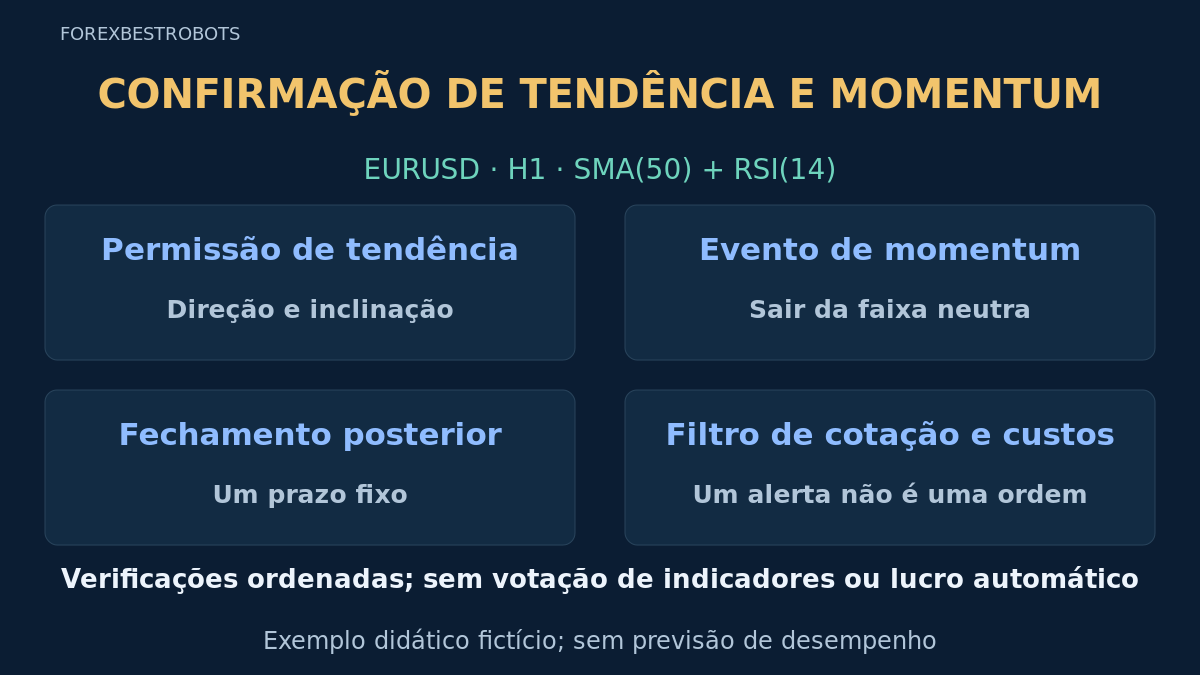
O momentum pode melhorar sem que o preço dê continuidade. Esta estratégia testa uma hipótese específica: uma média direcional permite a operação, RSI sai de uma faixa neutra e um fechamento posterior precisa superar o candle do evento antes de expirar. Mais verificações também podem atrasar a entrada ou descartar boas operações.
É uma especificação completa de pesquisa, não um sistema de rentabilidade comprovada. Difere da estratégia de pullback nas médias e da estratégia de reinício ROC pelo evento RSI ordenado, filtro de preço posterior e expiração. SMA e RSI derivam do preço; concordância não representa evidência independente nem contagem de votos.
1. Fixe mercado, tempo gráfico e episódio
Use candles Bid EURUSD H1, pip de 0.0001 e tick ilustrativo de 0.00001. Os parâmetros valem somente para esta versão; confira as especificações reais do contrato. Não há tempo gráfico superior, filtro de sessão ou exclusão de notícias. Qualquer acréscimo cria outra versão para testar.
Sem posição aberta, considere apenas um episódio ativo. Antes de preparar e enviar, exija ausência de posição e ordem pendente EURUSD em toda a conta. Um episódio cancelado, expirado ou consumido não pode reiniciar no mesmo candle. O próximo precisa de novo evento válido; nunca estenda o prazo antigo. Dados H1 necessários ausentes ou não consecutivos cancelam o candidato.
2. Defina os dados de tendência e momentum
Use SMA(50) dos fechamentos, sem deslocamento da linha, e RSI(14) com suavização Wilder. SMA é a média aritmética dos fechamentos completos. BUY exige Close(t) > SMA50(t) e SMA50(t) − SMA50(t−5) ≥ 0.00020; SELL inverte a comparação do fechamento e exige diferença não maior que −0.00020. Igualdade no limite da inclinação é aceita; igualdade com a média reprova. O guia de tendência explica atraso e falsos sinais em mercados laterais.
Para RSI, calcule médias de mudanças positivas e negativas nas primeiras 14 variações e atualize cada média com avg(t) = (13 × avg(t−1) + change(t)) / 14, usando o ganho ou perda não negativa correspondente. Use RSI = 100 − 100 / (1 + avgGain / avgLoss); perda zero com ganho positivo dá 100, ganho zero com perda positiva dá 0 e ambos zero dão 50 nesta versão. Fixe origem histórica e valores iniciais. Compare precisão completa e confira os valores da plataforma antes de substituí-los. Veja as definições de momentum.
3. Prepare um novo evento BUY A
As 3 leituras RSI completas imediatamente anteriores devem estar em [45, 55], incluindo extremos. O candle completo atual A deve ter RSI(A) > 55, corpo de alta e amplitude entre 8 e 30 pips inclusive. A permissão BUY precisa valer em A. Um evento reprovado é descartado; permanecer acima do limiar não cria eventos repetidos.
No fechamento de A, congele stop Bid S = Low(A) − 0.00020 e alvo Bid Tp = High(A) + 2 × (High(A) − S), arredondados para baixo ao tick válido. High(A) é o nível de confirmação. As saídas ficam fixas antes da confirmação posterior e da cotação. Não mova o alvo nem aproxime o stop para admitir uma cotação tardia.
4. Permita apenas os dois fechamentos seguintes
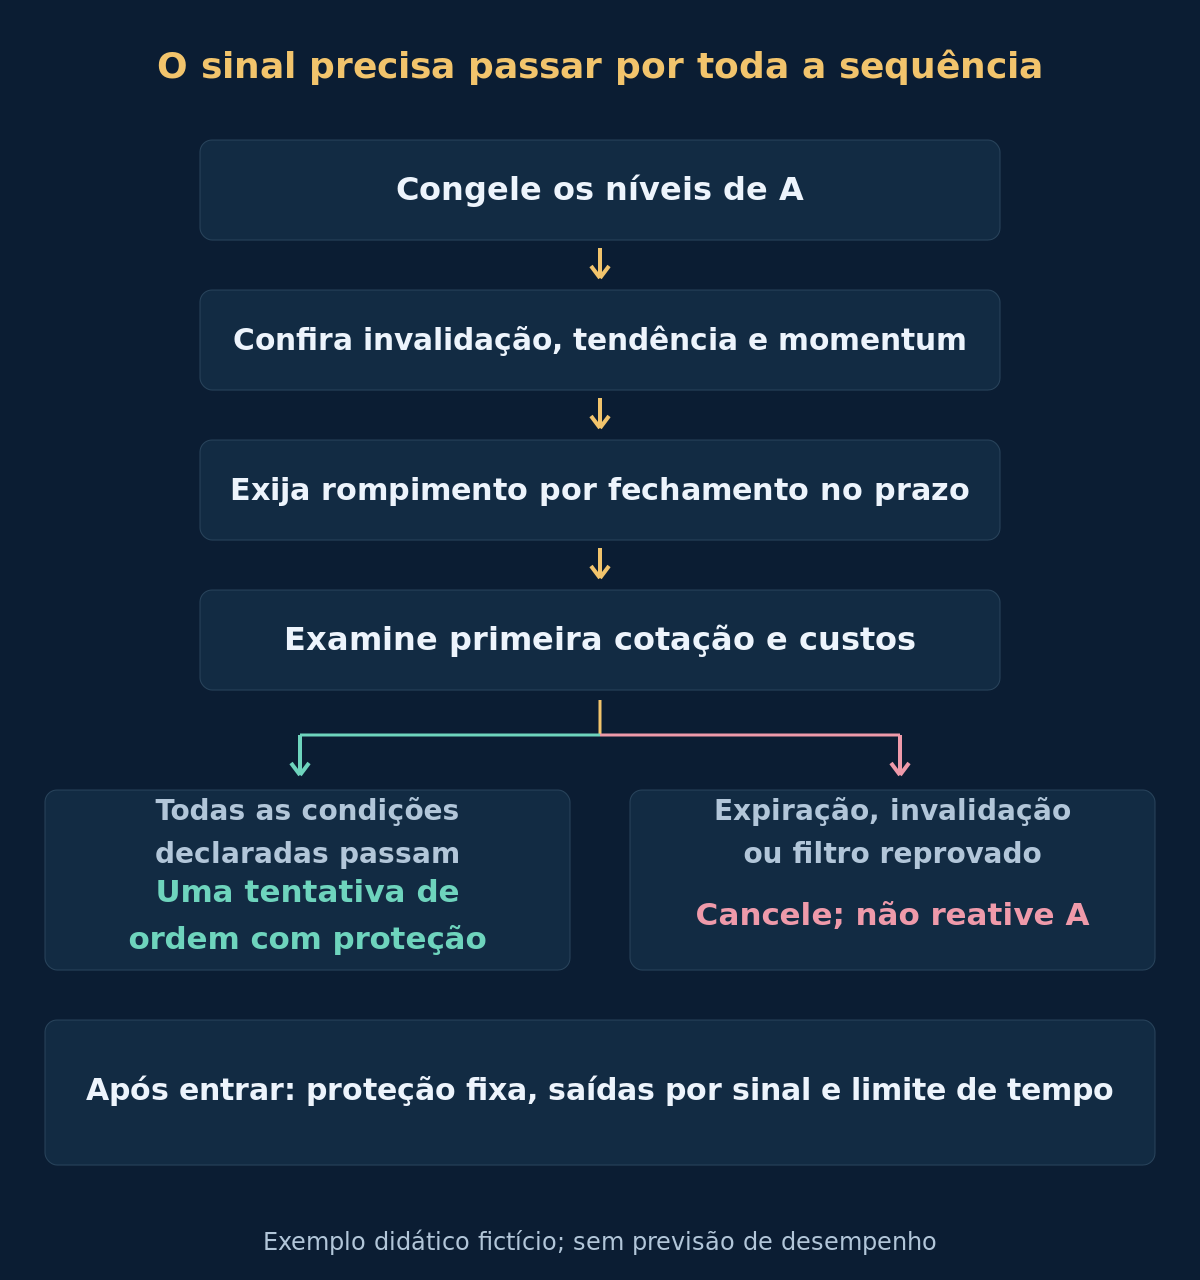
Examine os próximos 2 candles H1 completos consecutivos, incluindo o segundo. Em cada um, cancele primeiro se a mínima Bid atingir S ou a máxima Bid atingir Tp. Depois exija permissão BUY ainda válida e RSI estritamente acima de 55. Intervalo ausente, condição reprovada ou prazo vencido cancela definitivamente. Sem rompimento por fechamento no segundo candle, o episódio expira.
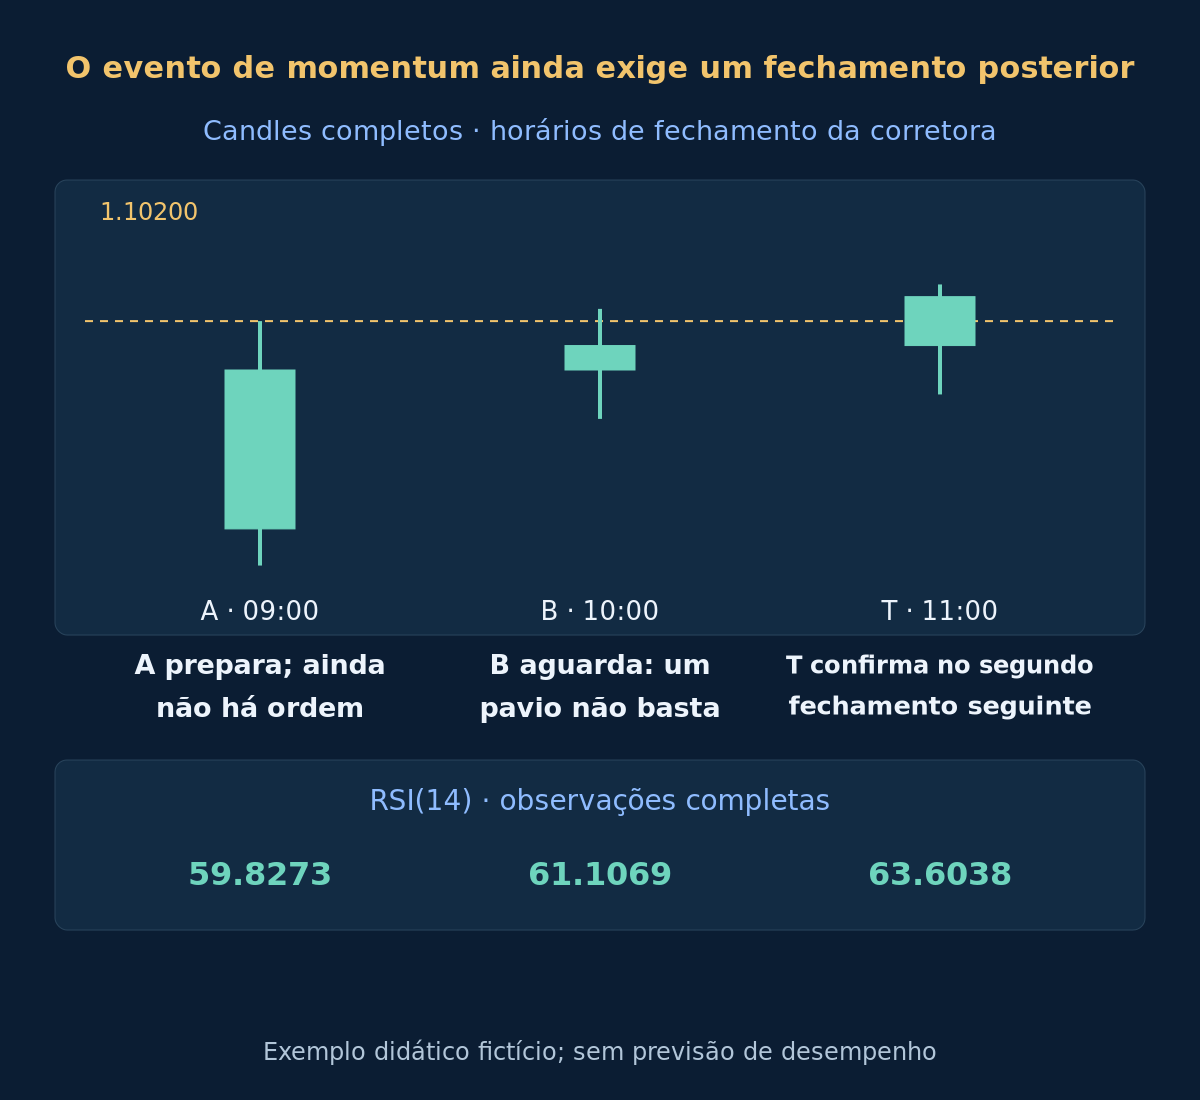
O primeiro fechamento posterior estritamente acima de High(A) é o único candidato de preço. Também precisa ser de alta; caso contrário, cancele. O candle válido é T. Pavio ou fechamento igual não basta. T vem depois de A; candle em formação não confirma. Envie com cotação posterior, nunca com execução retroativa no fechamento de T. A invalidação tem prioridade mesmo se o mesmo candle fechar acima do nível.
5. Defina SELL sem misturar Bid e Ask
Para SELL, as 3 leituras RSI anteriores também ficam em [45, 55]. A deve ser de baixa, ter a mesma amplitude de 8–30 pips e permissão SELL, com RSI(A) < 45. Congele teto Bid U = High(A) + 0.00020 e alvo Bid projetado P = Low(A) − 2 × (U − Low(A)). Nos próximos 2 candles, cancele primeiro se a máxima Bid atingir ou ultrapassar U ou a mínima Bid atingir ou cair abaixo de P; mantenha permissão SELL e RSI estritamente abaixo de 45.
O primeiro fechamento posterior estritamente abaixo de Low(A) precisa ser de baixa e no prazo. SELL entra no Bid, mas sai no Ask. Defina SL Ask em U + 0.00020 e TP Ask em P + 0.00020, arredondados para cima ao tick válido. A conversão de 2 pips é uma hipótese do modelo, não histórico Ask reconstruído nem previsão do spread. O teste histórico precisa do fluxo Bid/Ask realmente pertinente.
6. Teste a primeira cotação e consuma a tentativa
Examine e envie na primeira cotação do símbolo recebida após fechar T, até 15 segundos depois desse fechamento, com idade de recebimento máxima de 2 segundos no envio em relógios verificados. Exija Bid negociável abaixo de Ask, spread máximo 2 pips e abs(Bid − Close(T)) ≤ 0.00020. Qualquer toque Bid observado após T na invalidação ou alvo projetado antes do envio cancela. Evidência ausente ou inconsistente bloqueia; não aguarde cotação melhor.
Confira ordem dos preços fixos, tick, distâncias da corretora, permissões, margem e exposição combinada. Estabeleça SL/TP válidos na ordem inicial ou não abra. Um envio consome A, inclusive com rejeição ou resposta incerta; concilie o estado da corretora antes de agir novamente. Após execução confirmada, recalcule custos e perda com a entrada real. Limite violado ou proteção ausente exige solicitação de fechamento, registro dos custos e bloqueio de nova tentativa para A.
7. Acompanhe um BUY fictício reproduzível
A tabela indica horários de fechamento da corretora, não de abertura. As três leituras RSI anteriores são 50.1464, 53.6733 e 49.8736. Em A, SMA50 vale 1.100518 e sobe 4.18 pips em cinco candles. Em B e T vale 1.100548 e 1.100578, com altas de 3.38 e 2.70 pips. RSI aparece arredondado; todas as verificações usam valores sem arredondamento.
| Candle · hora de fechamento | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid | RSI(14) |
|---|---|---|---|---|---|
| A · 09:00 | 1.10030 | 1.10200 | 1.10000 | 1.10160 | 59.8273 |
| B · 10:00 | 1.10160 | 1.10210 | 1.10120 | 1.10180 | 61.1069 |
| T · 11:00 | 1.10180 | 1.10230 | 1.10140 | 1.10220 | 63.6038 |
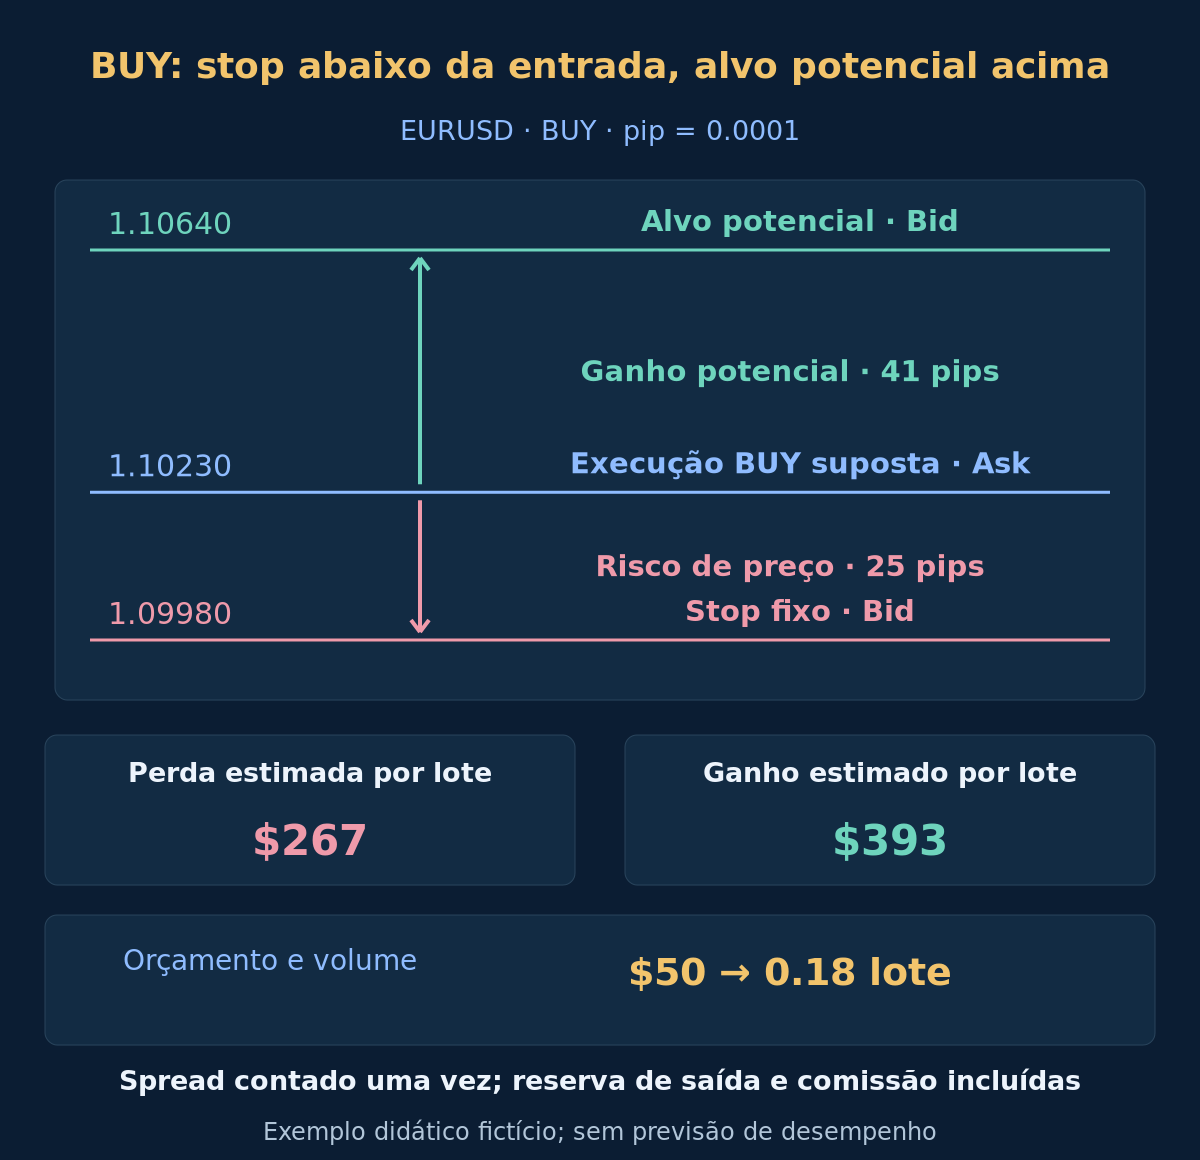
A tem amplitude de 20 pips. B não confirma apesar do pavio acima de High(A); T confirma no segundo fechamento permitido. Suponha os demais controles aprovados e primeira cotação às 11:00:01 Bid 1.10220 / Ask 1.10230, com BUY executado nesse Ask. S fixo é 1.09980 e Tp 1.10640: risco de preço 25 pips e ganho potencial 41 pips. Nenhum resultado posterior é fornecido.
8. Inclua custos antes de dimensionar
Limite a perda planejada por entrada a 0.5% da equity atual e a perda planejada total de posições e ordens pendentes a 1.0%. Em USD, use Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada. Equity fictícia de $10,000 sem risco existente dá orçamento $50. Suponha pip de $10 por lote, comissão de ida e volta $7 por lote, reserva adversa de saída 1 pip e reserva de financiamento $0. Com distâncias executáveis positivas dSL e dTP em pips, defina Loss1 = (dSL + 1) × 10 + 7 e Reward1 = (dTP − 1) × 10 − 7. Exija estimativas positivas e Reward1 / Loss1 ≥ 1.25 sem arredondamento. São premissas de planejamento, não risco recomendado nem limite garantido. Confira tarifas e conversão reais; veja os custos de trading.
Aqui Loss1 é $267 e Reward1 $393, razão aproximada 1.47. Com mínimo e passo 0.01 lote, arredonde para baixo a 0.18 lote: perda estimada $48.06 e ganho $70.74. O passo seguinte 0.19 estima $50.73 de perda, acima do orçamento. Se a primeira cotação fosse Bid 1.10240 / Ask 1.10260, spread e deslocamento ainda passariam, mas Loss1 seria $297 e Reward1 $363: razão cerca de 1.22 reprova. Descarte, inclusive quando o lote mínimo exceder o orçamento. Spread já está nas distâncias executáveis; não o conte duas vezes. Após execução real, a diferença de preço entra nas distâncias recalculadas; a reserva de 1 pip cobre a saída restante. Siga as regras de risco da conta.
Opcional: reproduza os indicadores e os cálculos de custos
Use fechamentos cronológicos, não shifts MT4: C(i) = 1.09000 + 0.00020 × i; i = 0..29; depois repita 1.10070, 1.10030 exatamente 25 vezes para índices 30..79. Acrescente C(80) = 1.10160; C(81) = 1.10180; C(82) = 1.10220. São A, B e T. Inicialize RSI com as primeiras 14 variações de fechamento e aplique a recorrência anterior. A receita reproduz os indicadores; a tabela só fornece o OHLC final. São dados sintéticos, não registro histórico de execução. A notação decimal inglesa é mantida.
Cálculos BUY: (1.10230 − 1.09980) / 0.0001 = 25; (1.10640 − 1.10230) / 0.0001 = 41; (25 + 1) × 10 + 7 = 267; (41 − 1) × 10 − 7 = 393; floor((50 / 267) / 0.01) × 0.01 = 0.18; 0.18 × 267 = 48.06; 0.18 × 393 = 70.74. São resultados estimados alternativos, não resultados realizados.
9. Defina saídas quando a confirmação se perde
Mantenha SL e TP fixos; sem trailing, ajuste a breakeven, saída parcial, aumento em perda ou reversão automática. Após cada fechamento H1 posterior, solicite saída total BUY se o fechamento estiver na SMA50 ou abaixo, ou RSI em 50 ou abaixo; SELL inverte as desigualdades. O ponto médio de saída 50 difere deliberadamente dos limiares de entrada. Execuções SL/TP reais anteriores têm prioridade.
Caso contrário, solicite fechamento 8 horas decorridas após o timestamp de fechamento de T, na primeira cotação negociável: Bid para BUY, Ask para SELL. No exemplo o prazo é 19:00, com o relógio ilustrativo sem mudanças. Interrupções não prorrogam o prazo, embora a execução possa atrasar. Se dados ou correspondência de horários ficarem pouco confiáveis, mantenha a proteção aceita e solicite fechamento quando possível. Pedido não é execução; gaps e custos piores podem superar a estimativa.
10. Teste a sequência antes de alterá-la
Reproduza dados completos, inicialização, A, fechamentos elegíveis, cotações, respostas e saídas em ordem temporal. O índice temporal MT4 0 está em formação; use observações completas e confira timestamps reais. Preserve eventos cancelados, expirados, rejeições por custos e solicitações incertas. Se OHLC não resolver a sequência intrabar stop/alvo, use dados mais finos ou marque o resultado inconclusivo conforme convenção declarada. Veja backtesting responsável.
Compare com as mesmas regras de preço e risco sem RSI e com outros prazos, como variantes registradas separadamente nas mesmas datas e custos. Reserve avaliação cronológica posterior e testes forward demo; relate todas as escolhas testadas. Transições de tendência, médias lentas, lateralidade e entrada atrasada podem frustrar a hipótese. Não se fornece backtest, taxa de acerto ou expectativa matemática. O guia de combinação de indicadores explica a redundância.
- Símbolo, histórico H1, definições SMA/RSI e valores iniciais estão fixos.
- A é nova saída da faixa neutra com direção, corpo e amplitude válidos.
- Níveis fixos permanecem intactos e a confirmação precede a expiração.
- Primeira cotação, proteção fixa e razão de custos sem arredondar passam.
- Volume, margem e exposição combinada respeitam o orçamento prévio.
- Ordens reais, saídas por sinal e tempo e eventos rejeitados são registrados.
11. Perguntas sobre confirmação com prazo
SMA e RSI oferecem confirmação independente?
Não. Ambos usam preço. Descrevem horizontes e condições distintos, mas concordância não prova informação independente nem rentabilidade. Teste o filtro adicional contra uma base comparável.
Um terceiro candle posterior pode resgatar um cenário expirado?
Não. Esta versão admite apenas os dois fechamentos após A. Um rompimento atraente posterior não pertence a episódio ativo. Um novo episódio exige seu próprio evento válido.
Por que o padrão pode passar e a ordem ser rejeitada?
Padrão observado e operação executável são distintos. Primeira cotação pior, custos maiores, proteção inválida ou risco excessivo podem excluir um sinal válido.
O alvo significa que o exemplo lucrou?
Não. É uma saída potencial fixa. O gráfico termina na confirmação; não há execução nem resultado posterior. Perdas, execuções não obtidas e saídas por tempo continuam possíveis.
12. Referências e escopo
Referências primárias da plataforma: configurações de média móvel MQL4, configurações RSI MQL4 e lados de preço e restrições OrderSend. Fontes verificadas em 2026-10-19. Sustentam a mecânica da plataforma, não esses limiares, prazos ou rentabilidade. O artigo fornece uma especificação de estratégia, não um EA certificado.
Forex e trading alavancado envolvem riscos relevantes. Este material é educativo, não aconselhamento de investimento. Todos os preços e valores do exemplo são fictícios. Resultados passados ou simulados não garantem desempenho futuro.