
Fair value gap คือความสัมพันธ์ระหว่างแท่งเทียนที่ปิดแล้ว ไม่ใช่คำรับรองว่าราคาต้องกลับมา คู่มือนี้ใช้แท่ง M15 Bid สมมติแปดแท่ง ติดตามตั้งแต่การระบุโซน การกลับเข้าบางส่วน การถึงขอบฝั่งไกล ไปจนถึงกฎที่ทำให้สมมติฐานใช้ไม่ได้สองแบบ นอกจากนี้ยังบันทึกโซนซ้อนที่เกิดภายหลังแยกต่างหาก โดยไม่ทำให้โซนแรกกลับมาใช้ได้ ตัวอย่างราคาเสนอซื้อขายคู่กันและการคำนวณที่สมมติว่าดำเนินคำสั่งแล้ว แยกช่วงราคาที่ระบายสี คำสั่งที่ยังมีผล และการดำเนินคำสั่งจริงออกจากกัน
1. กำหนดความสัมพันธ์ของแท่งก่อนอธิบายเรื่องราวของตลาด
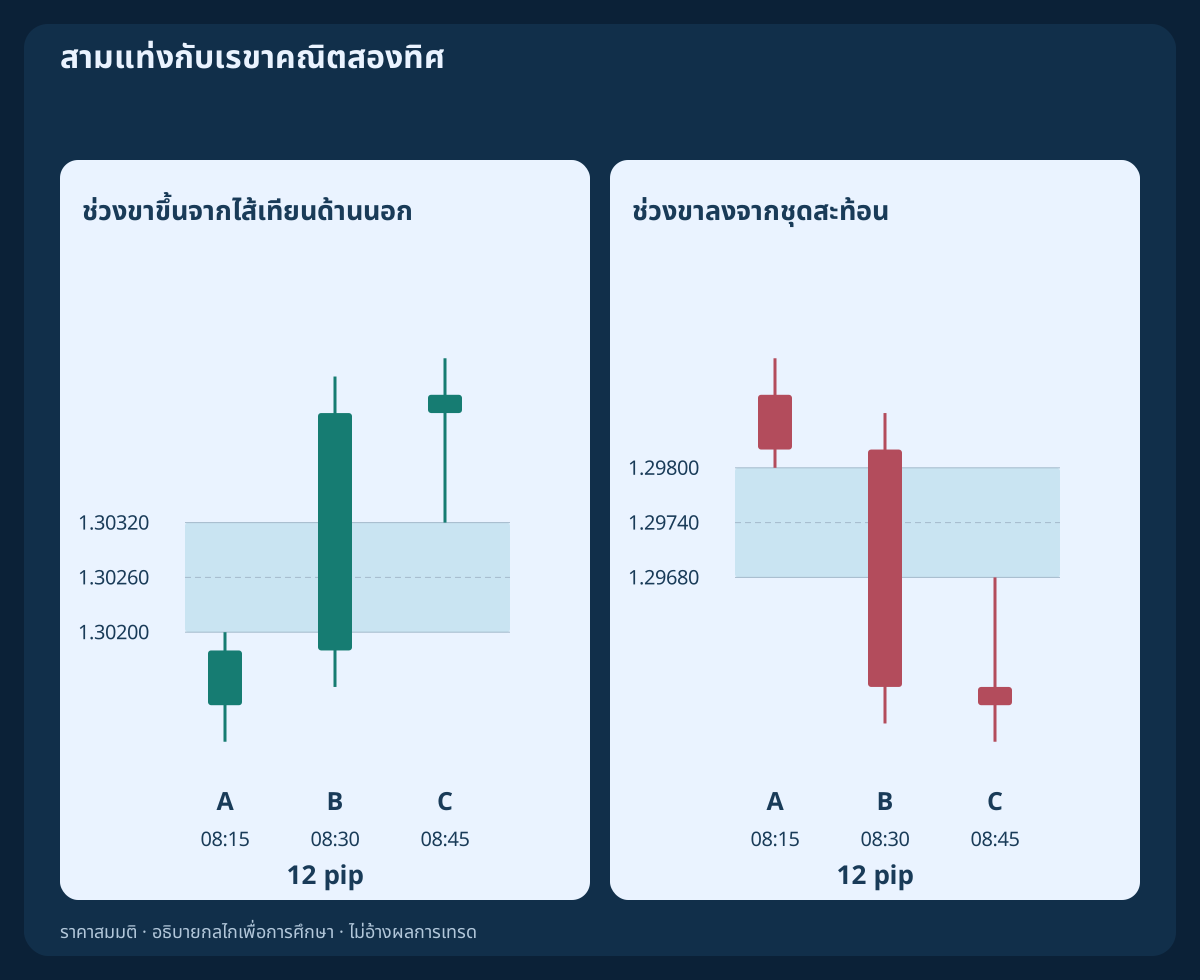
โดยทั่วไป FVG คือช่วงระหว่างไส้เทียนด้านนอกของชุดสามแท่งที่ไม่ทับซ้อนกัน แท่งกลางอาจมีราคาเคลื่อนผ่านช่วงนั้นได้ จึงไม่ใช่หลักฐานว่าสมุดคำสั่งว่างหรือไม่มีธุรกรรมที่ราคาเหล่านั้น ข้อมูลที่ให้เป็นราคา Bid ไม่ใช่ประวัติธุรกรรมครบทุกครั้งหรือบันทึกสถานะของสถาบัน
นิยามพื้นฐานในคู่มือนี้ใช้เรขาคณิตที่ประกาศไว้อย่างชัดเจนเท่านั้น การเพิ่มขนาดตัวแท่งกลางขั้นต่ำ การทะลุโครงสร้างก่อนหน้า หรือตัวกรองแนวโน้ม คือการเพิ่มกฎคัดเลือกและเปลี่ยนกลุ่มตัวอย่าง ต้องกำหนดก่อนดูผลการกลับมา กลยุทธ์ Fair Value Gap บน H1 ที่มีอยู่ยังมีกฎเข้าและออกของตนเอง ข้อสังเกตที่นี่ไม่ได้สร้างคำแนะนำเข้าซื้อขายชุดใหม่
2. ใช้อสมการแบบเคร่งครัดกับไส้เทียนด้านนอกทั้งสองทิศ
สำหรับแท่ง A, B และ C ที่ต่อเนื่องกัน ช่วงขาขึ้นมีอยู่เมื่อ Low(C)>High(A) และมีขอบเป็น [High(A),Low(C)] ส่วนช่วงขาลงต้องเป็น High(C)<Low(A) โดยมีขอบ [High(C),Low(A)] ตามนิยามนี้ การเท่ากันทำให้ความกว้างเป็นศูนย์ ไม่ใช่ FVG ที่มีความกว้างเป็นบวก
ทั้งสามแท่งต้องใช้ด้านราคา กรอบเวลา และความละเอียดเดียวกัน การไม่ทับซ้อนของตัวแท่งเป็นอีกนิยามหนึ่ง จะแทนกฎไส้เทียนโดยไม่บอกไม่ได้ แท่งกลางขนาดใหญ่หรือสี่เหลี่ยมที่ดูสวยเพียงอย่างเดียวไม่พิสูจน์อสมการเหล่านี้ ชุดสะท้อนที่ดาวน์โหลดได้แสดงเรขาคณิตขาลง แต่ไม่ถือว่าข้อมูลที่แปลงแล้วเป็นหลักฐานอิสระ
3. ระบุช่วงราคาได้เมื่อแท่งที่สามปิดแล้วเท่านั้น
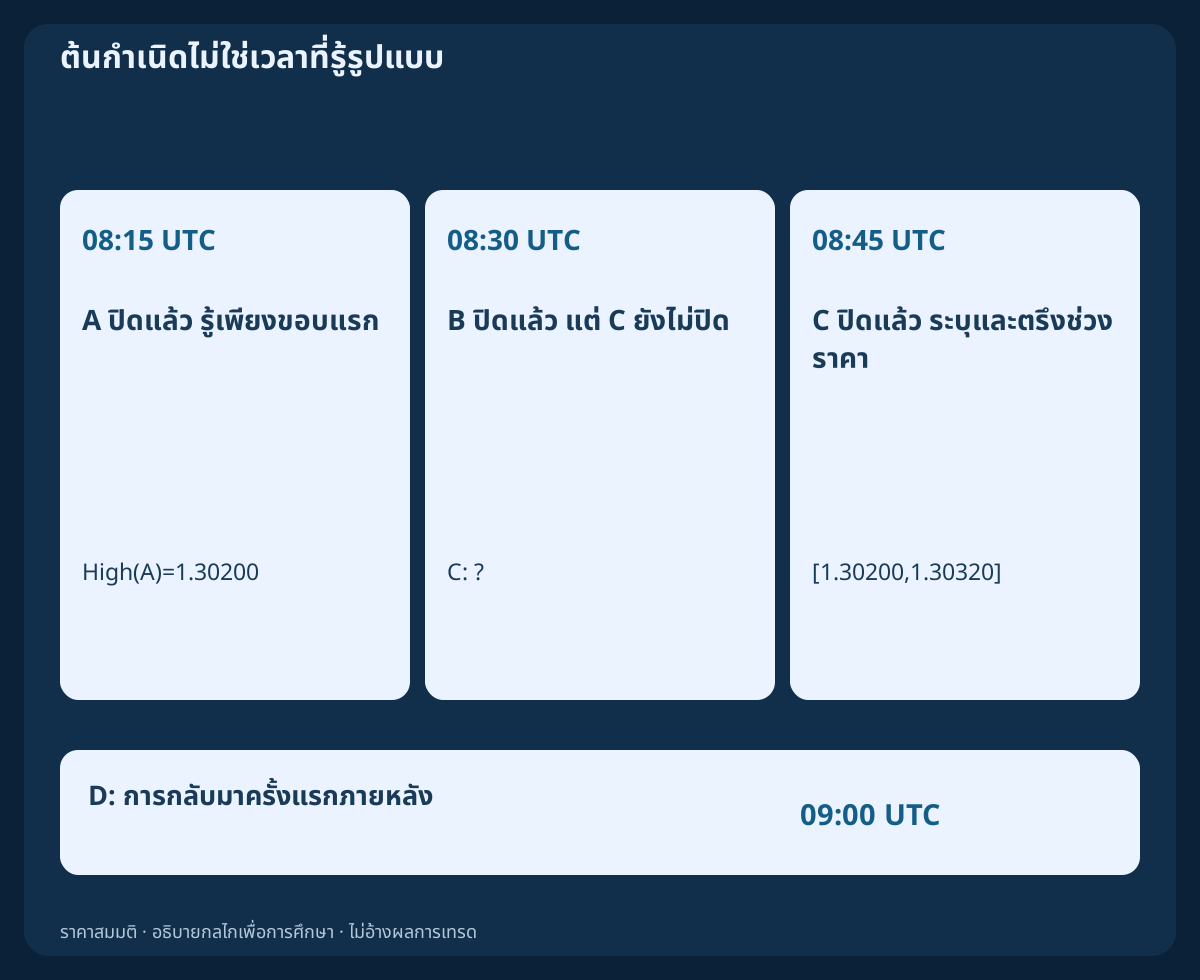
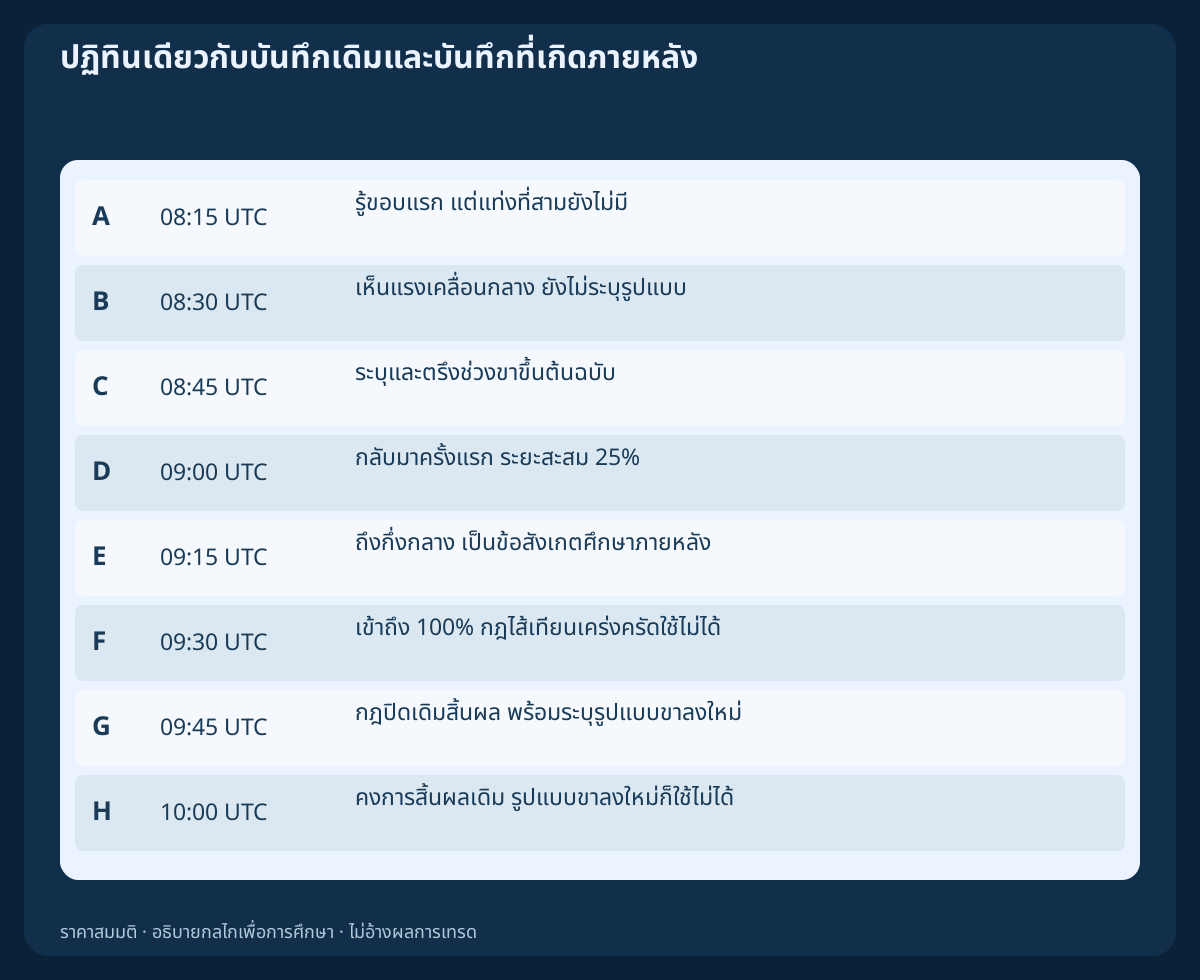
ในลำดับต้นฉบับ A ปิดที่ 08:15 UTC B ที่ 08:30 UTC และ C ที่ 08:45 UTC เมื่อ A จบจึงรู้จุดสูงของ A แต่ขณะ C ยังสร้างตัว ยังไม่รู้จุดต่ำสุดท้ายของ C ดังนั้นเวลาที่ระบุช่วง A-B-C นี้ได้คือเมื่อ C ปิดครบ ไม่ใช่ตอน A ทำจุดสูงหรือตอน B เคลื่อนแรง
การลากสี่เหลี่ยมย้อนกลับไปคร่อม B อาจช่วยอธิบายตำแหน่งต้นกำเนิด แต่บันทึกต้องคง recognised=08:45 UTC ไว้ การสัมผัสระหว่างการก่อตัวไม่ใช่การทดสอบภายหลังของช่วงราคาที่รู้แล้ว หากแท่งหาย C ยังไม่ปิด หรือเปลี่ยนกรอบเวลาย้อนหลังหลังเห็นผล จะใช้ตัวตรวจจับแท่งต่อเนื่องที่ปิดแล้วตามนิยามนี้โดยตรงไม่ได้
4. ตรึงช่วงสิบสอง pip และจุดกึ่งกลาง
ราคาด้านนอกที่ให้คือ High(A)=1.30200; Low(C)=1.30320 กำหนด L=1.30200; U=1.30320 ให้คงที่ จึงได้ U−L=0.00120=12 pip สำหรับตัวอย่าง EURUSD ห้าตำแหน่งทศนิยมที่ประกาศไว้ pip=0.0001; point=tick=0.00001 ดังนั้นความกว้างเดียวกันเท่ากับ 120 ticks
จุดกึ่งกลางคือ M=(L+U)/2=1.30260 เป็นเพียงค่าอ้างอิงทางคณิตศาสตร์ ไม่ใช่จุดเข้าที่ได้รับการยืนยันหรือค่าประเมินมูลค่าที่เหมาะสมทางเศรษฐกิจ ช่วงสูงต่ำของราคา B คร่อมช่วงนี้ จึงอ้างความสัมพันธ์ของแท่งนอกเป็นหลักฐานว่าไม่มีราคาเสนอหรือธุรกรรมไม่ได้ เก็บ L และ U เดิมไว้ แม้การศึกษาต่อมาจะติดตามช่วงย่อยที่เหลือด้วยก็ตาม
5. ลงเวลาการกลับมาครั้งแรกหลังระบุโซนโดยไม่แต่งเส้นทางราคา
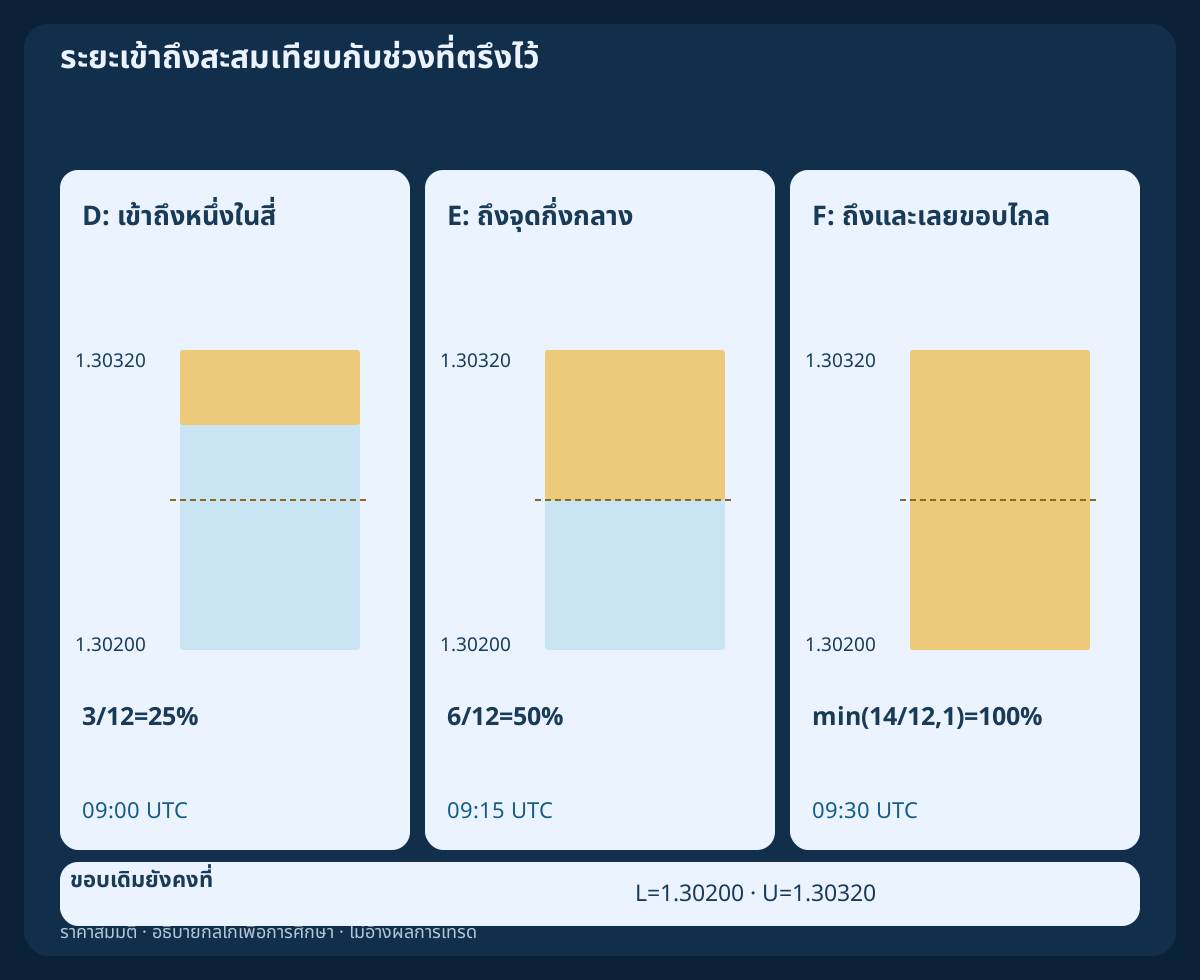
D เป็นแท่งแรกที่ให้หลังระบุโซน ปิดที่ 09:00 UTC โดยมี Low(D)=1.30290 และช่วงราคาของมันทับซ้อนช่วงเดิม ภายใต้กฎที่ประกาศ การแตะขอบก็นับเป็นการกลับมา D จึงเป็นการกลับมาครั้งแรกภายหลัง ส่วนจุดต่ำของ C ใช้สร้างขอบ จัดประเภทใหม่เป็นการกลับมานี้ไม่ได้
D เข้าถึงต่ำกว่า U อยู่ 3 pip หรือ 3/12=25% ของความกว้างเดิม ส่วนที่เหลือทางเรขาคณิตด้านล่างกว้าง 9 pip คำอธิบายนี้ใช้ค่าสุดขั้วของราคาเสนอ ไม่ได้ยืนยันว่ามี tick ต่อเนื่อง ปริมาณธุรกรรมในแต่ละราคา หรือจำนวนคำสั่งรอของผู้อื่น แท่ง M15 ที่ปิดแล้วก็ไม่บอกเวลาภายในแท่งที่แตะถึงอย่างแม่นยำ
6. วัดการเข้าถึงบางส่วนสะสมเทียบกับความกว้างเดิม
E ปิดที่ 09:15 UTC หลังแตะ Low(E)=1.30260 ระดับที่เข้าถึงลึกสุดสะสมคือ 6/12=50% ตรงจุดกึ่งกลางเดิม สำหรับตัวชี้วัดช่วงราคาขาขึ้นนี้ m คือจุดต่ำสุดของแท่งภายหลังที่ช่วงราคาเสนอทับซ้อนกับโซนเดิม และนิยาม P=min(1,max(0,(U−m)/(U−L))) ก่อนพบการทับซ้อนให้บันทึกว่าโซนยังไม่ถูกแตะ
ต่อมา F แตะ Low(F)=1.30180 ระยะดิบจาก U เท่ากับ 14 pip แต่ช่วงเดิมกว้างเพียง 12 pip ตัวชี้วัดที่จำกัดขอบเขตจึงเป็น P=100% อย่าขยายสี่เหลี่ยมเดิม ตีความเปอร์เซ็นต์ที่สูงกว่าเป็นคำสั่งสถาบันที่ดำเนินเพิ่ม หรือเปลี่ยนตัวหารไปใช้ส่วนที่เหลือซึ่งหดลง การสังเกตซ้ำอธิบายเส้นทางภายหลังของรูปแบบเดียว ไม่ใช่รูปแบบใหม่ที่เป็นอิสระ
7. แยกการถึงขอบไกล ไส้เทียนทะลุ และการสิ้นผลจากราคาปิด
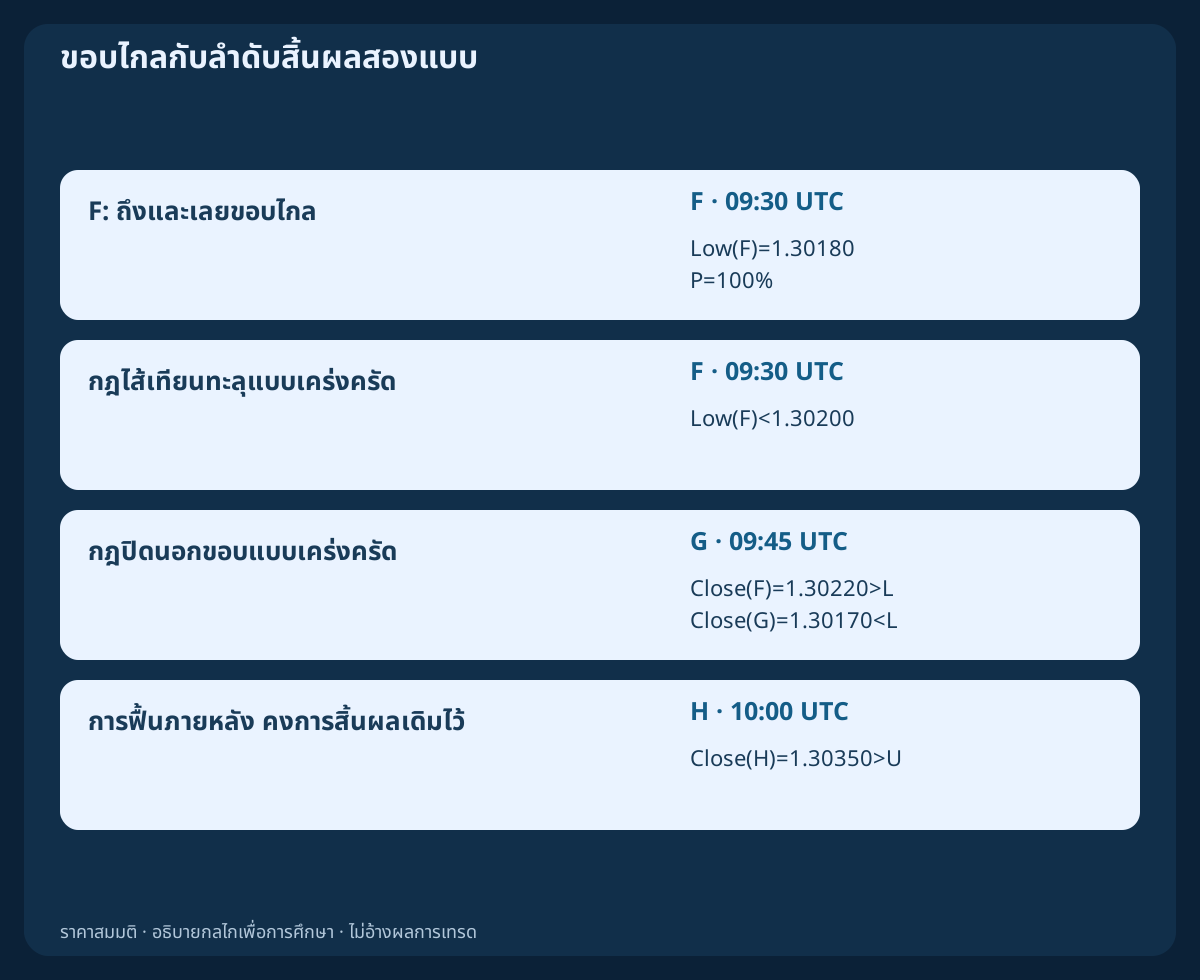
F ปิดที่ 09:30 UTC ด้วย Close(F)=1.30220 จุดต่ำอยู่ใต้ L ดังนั้นกฎที่ใช้ไส้เทียนทะลุอย่างเคร่งครัดย่อมถูกละเมิดแล้วไม่เกินเวลาปิดนั้น แต่กฎที่ต้องปิดต่ำกว่าขอบอย่างเคร่งครัดยังไม่ถูกละเมิด เพราะ F จบภายในช่วงเดิม การถึงขอบไกลกำหนดเพียงค่าทางเรขาคณิตตามนิยาม ไม่ได้เลือกกฎสิ้นผลหรือพิสูจน์ว่าคำสั่งป้องกันถูกดำเนินจริง
G ปิดที่ 09:45 UTC ด้วย Close(G)=1.30170<L จึงทำให้สมมติฐานขาขึ้นแบบราคาปิดใช้ไม่ได้ หากเท่ากับ L จะไม่ทำให้การเปรียบเทียบแบบเคร่งครัดทั้งสองล้มเหลว ต่อมา H ปิดที่ 10:00 UTC ด้วย Close(H)=1.30350>U การฟื้นนี้ไม่ทำให้สมมติฐานเดิมที่ถูกปฏิเสธตามกฎกลับมาใช้ได้ รูปแบบใหม่หรือกลยุทธ์โซนกลับด้านต้องมีเงื่อนไขแยกและบันทึกใหม่
8. แยกสิทธิใช้การกลับมาครั้งแรกจากบันทึกเพื่อการศึกษา
กลยุทธ์ครบชุดอาจอนุญาตเฉพาะการกลับมาครั้งแรกหลังระบุโซน หรือระบุชัดว่าสังเกตหลายครั้งก่อนเข้าได้ ชื่อ FVG ไม่ได้เลือกนโยบายนี้ หากแบบจำลองที่รับเฉพาะครั้งแรกปฏิเสธ D ที่ 09:00 UTC การกลับมาลึกขึ้นของ E ก็เริ่มโอกาสเดิมใหม่ไม่ได้ การเก็บ E, F, G และ H ไว้ช่วยเปรียบเทียบการวัดกับกฎสิ้นผล ไม่ใช่ต่ออายุสิทธิเข้าซื้อขาย
เวลาหมดอายุเป็นอีกเงื่อนไขอิสระ ในตัวอย่างแยก หากกำหนดเส้นตายแบบรวม 09:15 UTC ด้วย อาจรับราคาปิดของ E แต่ไม่รับ F ที่ 09:30 UTC เส้นตายสมมตินี้ไม่ได้ใช้กับบันทึกการสิ้นผลหลักของแปดแท่ง คำสั่งรอที่จุดกึ่งกลางก็ต้องมีกฎวางคำสั่ง หมดอายุ ถอนคำสั่ง และตรวจสอบสถานะแยกต่างหาก การแตะขอบบนไม่ได้กำหนดกฎเหล่านี้ให้เอง
9. ให้รูปแบบซ้อนและรูปแบบสวนทางมีรหัสของตนเอง
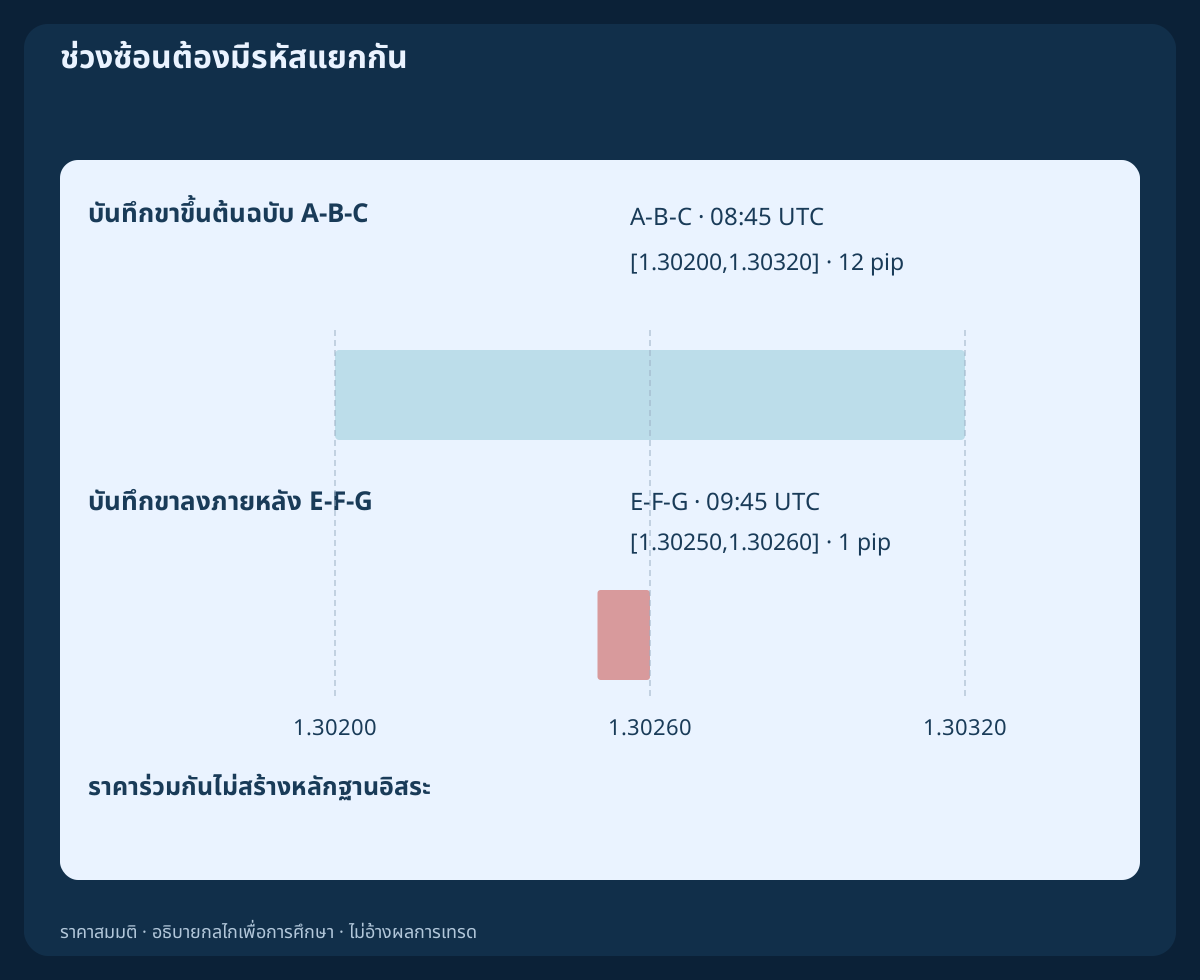
ลำดับที่ให้ไม่ได้มีเพียงชุดสามแท่งที่เป็นไปได้ชุดเดียว E, F และ G ยังเข้าเงื่อนไขเรขาคณิตขาลงที่เกิดภายหลัง คือ High(G)=1.30250<Low(E)=1.30260 ช่วงของมันเป็น [1.30250,1.30260] กว้างเพียง 1 pip และจะรู้ได้ที่ 09:45 UTC จึงยืนยันการกลับมาของ D ที่เกิดก่อนหน้า หรือแก้ตัวตรวจจับขาขึ้นเดิมย้อนหลังไม่ได้
ช่วงเล็กอยู่ภายในสี่เหลี่ยมเดิมกว้างสิบสอง pip ส่วนร่วมเชิงเรขาคณิตเท่ากับ 1 pip และผลรวมแบบยูเนียนเท่ากับ 12 pip ไม่ใช่บวกความกว้างทั้งคู่เข้าด้วยกัน ทั้งสองมีทิศและเวลาที่รู้ต่างกัน แต่ใช้แท่งและราคาร่วมกัน จึงไม่นับเป็นการยืนยันอิสระ H ทับซ้อนช่วงใหม่และปิดเหนือขอบบน ทำให้สมมติฐานขาลงแบบราคาปิดที่แยกนี้ใช้ไม่ได้ที่ 10:00 UTC ไม่ได้อนุมานจุดเข้าจากบันทึกใดเลย
10. สะท้อนเรขาคณิตโดยไม่สมมติว่าการดำเนินคำสั่งสมมาตร
CSV แรกมีชุดสะท้อนจากสูตรตายตัว p'=2.60000−p ด้วย โดยสลับจุดสูงกับจุดต่ำอย่างถูกต้อง ช่วง A-B-C ขาลงที่สะท้อนคือ [1.29680,1.29800] ยังคงกว้าง 12 pip และมีจุดกึ่งกลาง 1.29740 จุดสูงของ D และ E ในชุดสะท้อนเข้าถึงหนึ่งในสี่และครึ่งหนึ่งของช่วงเดิมจากด้านล่าง
จุดสูงของ F สะท้อนทะลุขอบฝั่งไกล แต่ F ปิดภายใน จากนั้นราคาปิดของ G สะท้อนจึงผิดกฎปิดเหนือขอบ ความสมมาตรนี้ตรวจสอบเรขาคณิตราคาที่ประกาศ ไม่ได้เปลี่ยนจุดสูง Bid เป็นจุดสูง Ask ในอดีต หรือพิสูจน์การปิดป้องกันของ SELL ชุดสะท้อนตามสูตรตายตัวเป็นการแปลงเพื่อสอนที่ยังพึ่งข้อมูลเดิม ไม่ใช่อีกแปดข้อสังเกตอิสระหรือการทดสอบเชิงประจักษ์ครั้งที่สอง
11. แยกการกลับมาของ Bid จากเงื่อนไขซื้อทาง Ask
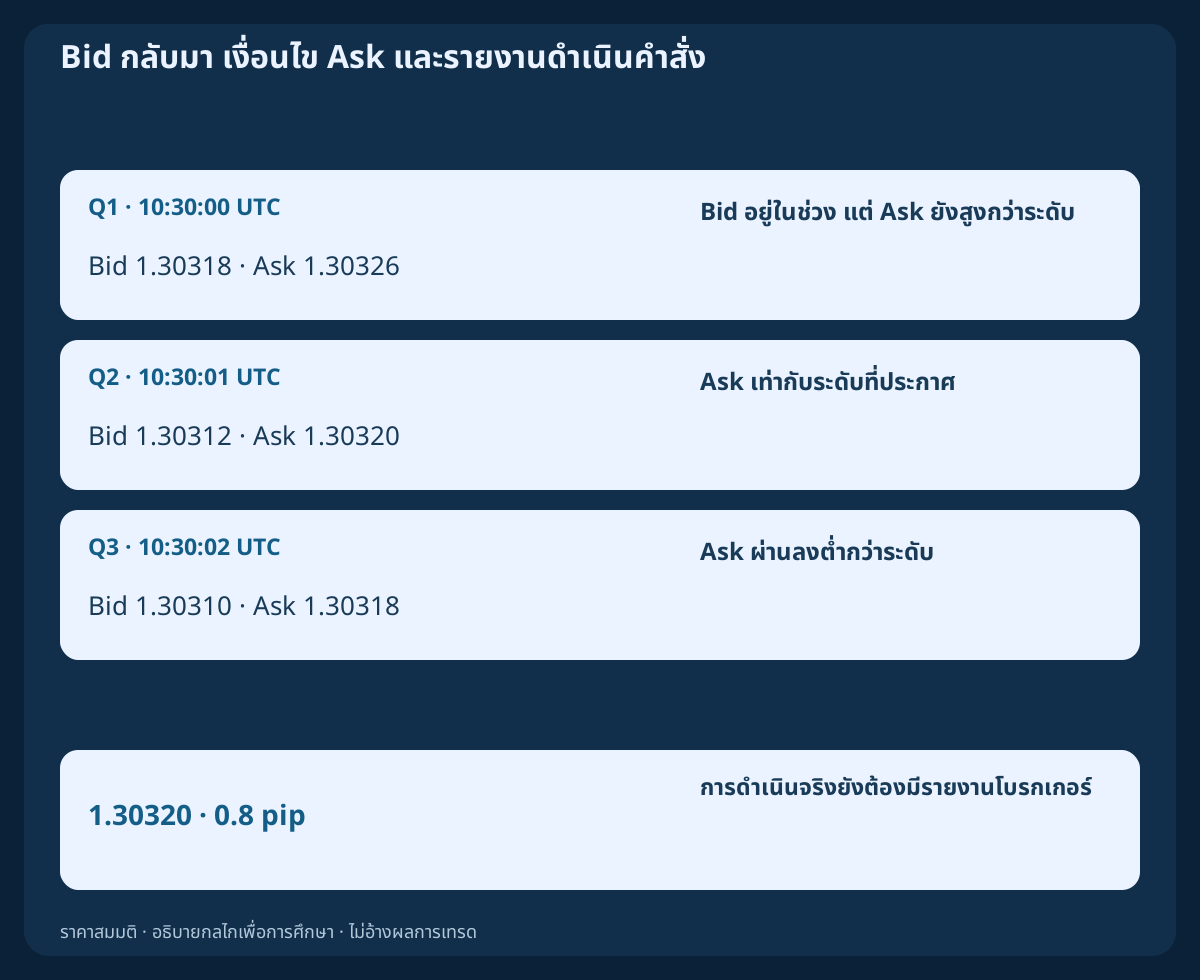
ตัวอย่างราคาเสนอคู่กันที่แยกออกมาเริ่มที่ 10:30:00 UTC ด้วย Bid=1.30318; Ask=1.30326 มีสเปรด 0.8 pip Bid อยู่ต่ำกว่าขอบบนเดิมที่ 1.30320 แต่ Ask ยังสูงกว่า การสังเกตกราฟ Bid เพียงอย่างเดียวจึงไม่แสดงว่าเข้าเงื่อนไขราคาของ Buy Limit ที่ระดับนั้นแล้ว
ราคาเสนออิสระถัดไปคือ Bid=1.30312; Ask=1.30320 แล้วตามด้วย Bid=1.30310; Ask=1.30318 การที่ Ask เท่ากับหรือต่ำกว่าระดับอาจทำให้เงื่อนไขราคาที่ประกาศเป็นจริงได้ หากมีคำสั่งที่ยังมีผลและวางรออยู่แล้ว แต่การดำเนินจริงยังต้องมีหลักฐานจากโบรกเกอร์ ราคาเหล่านี้แยกจากบันทึก M15 ที่ใช้ไม่ได้ไปแล้ว แท่งประวัติ MT4 ใช้ Bid โดย BUY เปิดสถานะที่ Ask และปิดที่ Bid ส่วน SELL เปิดที่ Bid และปิดที่ Ask
12. เปรียบเทียบขอบกับจุดกึ่งกลางเป็นการคำนวณอิสระ
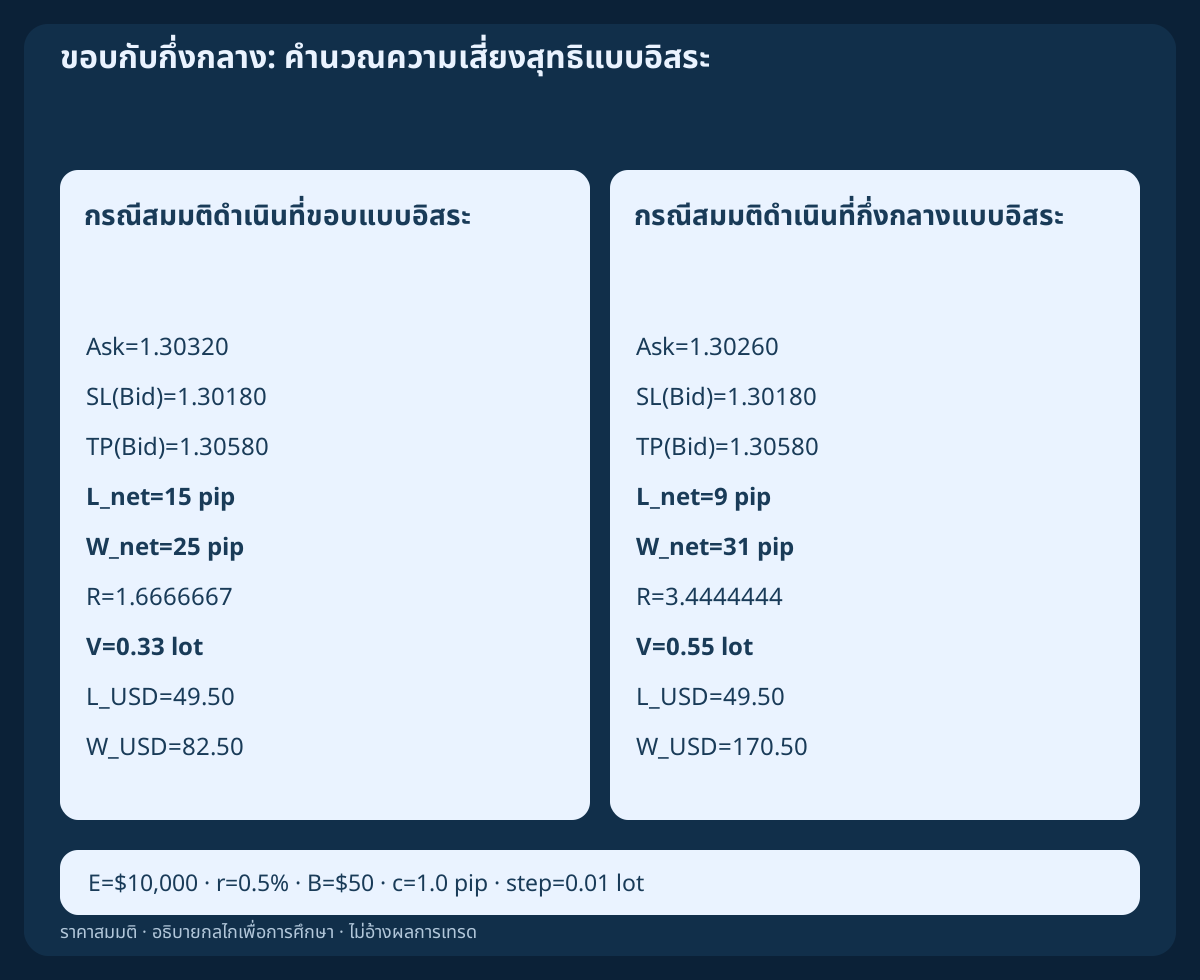
สมมติกรณีคำนวณเข้า Long สองกรณีแยกกัน ไม่ใช่คำสั่งที่เกิดจากแท่งที่ให้ คือ entry_edge Ask=1.30320; entry_mid Ask=1.30260 ทั้งสองใช้ stop Bid=1.30180; target Bid=1.30580 ระยะขาดทุนก่อนต้นทุนคือ 14 pip และ 8 pip ส่วนระยะถึงเป้าก่อนต้นทุนคือ 26 pip และ 32 pip ไม่ได้กล่าวว่าการดำเนินคำสั่งสมมติใดเกิดขึ้นจริง
บวก 0.3 pip เป็นค่าเผื่อราคาที่แย่ลงตอนปิดสถานะ และ 0.7 pip เป็นค่าคอมมิชชันไปกลับแบบเชิงเส้น จึงได้ c=1.0 pip คู่ขาดทุนและกำไรสุทธิเป็น L_edge=15; W_edge=25 และ L_mid=9; W_mid=31 อัตรากำไรต่อความเสี่ยงตามแผนคือ 25/15=1.6666667 เทียบกับ 31/9=3.4444444 เมื่อใช้ด้านราคาเปิดและปิดที่ถูกต้องแล้ว ผลของสเปรดรวมอยู่ในระยะ จึงไม่บวกซ้ำ ค่าเผื่อสมมตินี้ไม่ได้จำกัดช่องว่างราคาหรือสลิปเพจที่เกิดจริง
13. คำนวณขนาดจากความเสี่ยงบัญชีที่ประกาศ และเก็บกรณีไม่ถูกดำเนินคำสั่ง
สำหรับสัญญา EURUSD ในตัวอย่าง contract=EUR100,000/lot; account=USD; pip_value=$10/pip/lot กำหนด equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot กรณีเข้าที่ขอบให้ floor_step(50/(15×10),0.01)=0.33 lot มีขาดทุนสุทธิตามแผน $49.50 และกำไรสุทธิที่เป้าตามแผน $82.50
กรณีจุดกึ่งกลางให้ floor_step(50/(9×10),0.01)=0.55 lot ขาดทุนสุทธิตามแผน $49.50 และกำไรสุทธิตามแผน $170.50 ทั้งสองสมมติว่าข้อจำกัดปริมาณเข้ากันได้ มีมาร์จินเพียงพอ ระดับป้องกันได้รับการยอมรับ และใช้ต้นทุนเชิงเส้นตามที่ประกาศ อัตราส่วนสมมติที่ดูดีกว่าไม่พิสูจน์ว่าค่าคาดหวังสูงกว่า จุดกึ่งกลางอาจไม่ถูกแตะและการดำเนินจริงอาจต่างออกไป เก็บกรณีที่พลาด ถูกปฏิเสธ และหมดอายุไว้ในตัวหาร ไม่ใช่เลือกเปรียบเทียบเฉพาะกรณีที่ดำเนินได้สะดวก
14. แยกการรวมกรอบเวลา ข้อมูลขาด และช่องว่างเปิดตลาดทั่วไป
FVG เปรียบเทียบไส้เทียนด้านนอกของสามแท่งต่อเนื่อง ส่วนช่องว่างเปิดตลาดทั่วไปอธิบายความไม่ต่อเนื่องระหว่างช่วงเสนอราคาที่ติดกัน อย่าใช้ข้อสังเกตหนึ่งแทนอีกอย่าง แท่งที่หาย การเปลี่ยนส่วนต่างเวลาเซิร์ฟเวอร์ หรือการรวมแท่งเป็นอีกกรอบเวลา อาจเปลี่ยนความสัมพันธ์ของแท่งด้านนอก บันทึกแหล่งราคา ด้านราคา ขอบเขตเวลา และวิธีจัดการแต่ละช่วงตลาดก่อนเปรียบเทียบตัวตรวจจับ
แท่งภายหลังที่อยู่ใต้ช่วงขาขึ้นทั้งหมดไม่ได้พิสูจน์ว่าราคาเดินผ่านช่วงนั้นอย่างต่อเนื่อง ราคาปิดของมันอาจทำให้สมมติฐานแบบราคาปิดสิ้นผล แม้ข้อมูลที่ให้จะสร้างเส้นทางการข้ามของราคาเสนอหรือธุรกรรมกลับคืนมาไม่ได้ ระบุว่าเส้นทางไม่ทราบ แทนการแต่ง tick หรือการกลับมาครั้งแรกก่อนหน้า ความกว้างขั้นต่ำ ขีดจำกัดสเปรดเทียบกับความกว้าง และตัวกรองแรงเคลื่อนต้องมีเกณฑ์กับกฎความละเอียดที่ประกาศเช่นกัน สี่เหลี่ยมซ้อนหนึ่ง pip ที่ดูเรียบร้อยไม่ได้แปลว่าสามารถดำเนินคำสั่งได้อัตโนมัติ
15. ทำซ้ำการจัดประเภทและรักษาบันทึกต้นฉบับแต่ละชุด
CSV แรกมีแท่ง M15 Bid ต้นฉบับ A ถึง H แปดแท่ง พร้อมชุดขาลงสะท้อนจากสูตรตายตัวอีกแปดแท่ง โดยให้เวลาเปิดและปิด UTC ตารางด้านล่างแสดงเฉพาะกรณีต้นฉบับ CSV ที่สองมีข้อสังเกตราคา Bid/Ask อิสระสามคู่ ทั้งหมดเป็นข้อมูลสมมติเพื่อการเรียน ไม่ใช่ตัวอย่างตลาดในอดีต รายงานคำสั่ง หรือผลการดำเนินงาน
แยกเก็บรหัสแท่ง L และ U เดิม เวลาที่ระบุได้ รหัสการกลับมาครั้งแรก ระยะเชิงเรขาคณิตสะสม และกฎสิ้นผลที่เลือกของแต่ละรูปแบบ บันทึก E-F-G ที่เกิดภายหลังแยกต่างหาก อย่าลบความล้มเหลวขาขึ้นเดิมเมื่อมีสี่เหลี่ยมใหม่ เพิ่มคำขอจริง การดำเนินคำสั่ง และการปิดป้องกันเฉพาะเมื่อมีหลักฐาน กรณียังไม่ถูกแตะหรือข้อมูลขาดต้องมีสถานะของตัวเอง ไม่ใช่สมมติว่าได้กำไร
ดาวน์โหลดแท่ง M15 Bid สมมติต้นฉบับแปดแท่งและชุดสะท้อนแปดแท่ง (CSV)
ดาวน์โหลดข้อสังเกตราคาเสนอคู่กันอิสระสามรายการ (CSV)
| แท่ง | เปิด UTC | ปิด UTC | ราคาเปิด | สูงสุด | ต่ำสุด | ราคาปิด |
|---|---|---|---|---|---|---|
| A | 08:00 | 08:15 | 1.30120 | 1.30200 | 1.30080 | 1.30180 |
| B | 08:15 | 08:30 | 1.30180 | 1.30480 | 1.30140 | 1.30440 |
| C | 08:30 | 08:45 | 1.30440 | 1.30500 | 1.30320 | 1.30460 |
| D | 08:45 | 09:00 | 1.30460 | 1.30480 | 1.30290 | 1.30360 |
| E | 09:00 | 09:15 | 1.30360 | 1.30380 | 1.30260 | 1.30300 |
| F | 09:15 | 09:30 | 1.30300 | 1.30310 | 1.30180 | 1.30220 |
| G | 09:30 | 09:45 | 1.30220 | 1.30250 | 1.30140 | 1.30170 |
| H | 09:45 | 10:00 | 1.30170 | 1.30400 | 1.30150 | 1.30350 |
16. ทดสอบนิยามด้วยวันเริ่มต้นร่วมกันและลำดับเวลาคงที่
หากเปรียบเทียบกฎไส้เทียนกับกฎราคาปิด ให้ใช้วันตรวจพบต้นฉบับเดียวกัน และเก็บทั้งการปฏิเสธแต่เนิ่น ๆ กับข้อสังเกตภายหลัง หากเปรียบเทียบการดำเนินที่ขอบกับจุดกึ่งกลาง ต้องบันทึกเวลาวางคำสั่ง ช่วงรอที่ยังใช้ได้ เงื่อนไขด้านราคา คำขอที่ถูกปฏิเสธ และการไม่เกิดการดำเนินด้วย มิฉะนั้นรายการที่เหลือมีตัวหารต่างกัน อัตราส่วนสวยกว่าจากการดำเนินสมมติจึงอธิบายวิธีทั้งหมดได้น้อย
ตรึงนิยามก่อนดูผล กันข้อมูลตามลำดับเวลาที่มาทีหลังไว้ และตรวจการเปลี่ยนความกว้าง ต้นทุน และเวลาเล็กน้อย รูปแบบซ้อน ตัวอย่างสะท้อน และสัญญาณต่างกรอบเวลาอาจใช้การเคลื่อนราคาเดียวกัน ต้องจัดการความพึ่งพานี้อย่างชัดเจน กลยุทธ์ครบชุดยังต้องมีสิทธิเข้า วิธีออก ขีดจำกัดความเสี่ยงรวม และวิธีรับมือผลการดำเนินที่ไม่แน่นอน คู่มือนี้ให้ภาษาการจัดประเภทที่ทำซ้ำได้ ไม่ใช่หลักฐานของความได้เปรียบที่ทำกำไร
คำถามที่พบบ่อย
FVG เหมือนช่องว่างเปิดตลาดหลังสุดสัปดาห์หรือไม่?
ไม่เหมือน นิยามนี้เปรียบเทียบไส้เทียนด้านนอกของสามแท่งต่อเนื่อง แท่งกลางอาจเสนอราคาผ่านช่วงนั้น ช่องว่างตอนเปิดตลาดเป็นข้อสังเกตอีกชนิด และทั้งสองชื่อไม่ได้รับประกันว่าราคาจะกลับมา
FVG ในตัวอย่างนี้รู้ได้เมื่อใด?
เมื่อ C ปิดครบที่ 08:45 UTC จุดสูงของ A และการเคลื่อนของ B ไม่บอกจุดต่ำสุดท้ายของ C ล่วงหน้า สี่เหลี่ยมอาจแสดงตำแหน่งต้นกำเนิดที่เกิดก่อน แต่ย้อนหลังเวลาที่รู้รูปแบบไม่ได้
การกลับเข้าบางส่วนหมายถึงคำสั่งธนาคารถูกดำเนินแล้วหรือไม่?
ไม่ใช่ เปอร์เซ็นต์ที่นิยามวัดระยะสะสมของค่าสุดขั้วราคาเสนอเทียบกับความกว้างเดิม ไม่ได้วัดสถานะสถาบัน ปริมาณธุรกรรม เส้นทาง tick ต่อเนื่อง หรือการดำเนินคำสั่ง
การถึงขอบไกลทำให้ช่วงนั้นใช้ไม่ได้เลยหรือไม่?
เฉพาะเมื่อกฎที่เลือกกำหนดเช่นนั้น F มีจุดต่ำเลยขอบไกลแต่ปิดภายใน กฎไส้เทียนกับกฎราคาปิดแบบเคร่งครัดจึงสิ้นผลต่างเวลากัน การเท่ากันไม่เข้าเงื่อนไขเปรียบเทียบแบบเคร่งครัดทั้งสอง
จุดกึ่งกลางเป็นจุดเข้าที่ดีกว่าโดยอัตโนมัติหรือไม่?
ไม่ใช่ เป็นเพียงค่าอ้างอิงทางคณิตศาสตร์ การสมมติว่าดำเนินที่จุดกึ่งกลางอาจทำให้อัตราส่วนดูดีขึ้น ทั้งที่เงื่อนไขราคาไม่เคยเกิดหรือคำสั่งหมดอายุ ต้องเปรียบเทียบทุกกรณีที่เข้าเกณฑ์ ต้นทุน และหลักฐานการดำเนิน ไม่ใช่เฉพาะกรณีที่เลือกมา
Bid แตะระดับพิสูจน์ว่า Buy Limit ถูกดำเนินแล้วหรือไม่?
ไม่พิสูจน์ เงื่อนไขราคาของ Buy Limit ใช้ Ask การดำเนินจริงต้องมีคำสั่งรอที่ยังใช้ได้และหลักฐานโบรกเกอร์ ราคาเสนออิสระที่ตามมาภายหลังไม่ทำให้โซนที่สิ้นผลตามกฎกลับมาใช้ได้
แหล่งข้อมูลและหมายเหตุการศึกษา
ภาพ ข้อมูลสมมติ นิยามระยะสะสม และการเปรียบเทียบการสิ้นผลเป็นตัวอย่างเพื่อการศึกษาที่สร้างขึ้นใหม่พร้อมกฎประกาศชัด แหล่งอ้างอิงอธิบายคำศัพท์ FVG ทั่วไปและกลไกด้านราคา ไม่ได้ยืนยันกำไรของตัวอย่างเหล่านี้
คู่มือ FVG เพื่อการศึกษา ใช้แท่ง Bid สมมติ ชุดสะท้อนตามสูตรตายตัว และการคำนวณอิสระที่สมมติการดำเนินคำสั่ง ไม่มีคำสั่งจริง การทดสอบย้อนหลังตลาดจริง หรือการวัดความสามารถทำกำไร