

Ein Fair Value Gap beschreibt eine Beziehung zwischen abgeschlossenen Kerzen und verspricht keine spätere Rückkehr des Preises. Dieser Leitfaden verfolgt acht frei erfundene M15-Bid-Kerzen von der Erkennung über Teilrückläufe bis zum Erreichen der gegenüberliegenden Grenze und zu zwei Ausfallregeln. Ein späterer verschachtelter Bereich erhält einen eigenen Datensatz, ohne den ersten wiederzubeleben. Separate Kursbeobachtungen und Rechnungen mit angenommenen Ausführungen unterscheiden eingezeichnetes Intervall, gültige Order und tatsächliche Ausführung.
1. Definieren Sie zuerst die Kerzenbeziehung, dann die Markterklärung
Ein FVG bezeichnet üblicherweise das Intervall zwischen den nicht überlappenden äußeren Kerzenschatten einer Folge von drei Kerzen. Die mittlere Kerze kann dieses Intervall durchlaufen. Das Muster belegt weder ein leeres Orderbuch noch Preise ohne Transaktionen. Die vorliegenden Daten sind Bid-Notierungen, kein vollständiges Transaktionsprotokoll und kein Nachweis institutioneller Bestände.
Die ausdrücklich festgelegte Ausgangsdefinition dieses Leitfadens verwendet nur die Geometrie. Eine Mindestgröße des mittleren Körpers, ein vorheriger Strukturbruch oder ein Trendfilter wäre eine zusätzliche Auswahlregel und würde die Stichprobe ändern. Legen Sie solche Regeln vor der Betrachtung der Rückläufe fest. Die bestehende H1-Fair-Value-Gap-Strategie behält ihre eigenen Ein- und Ausstiegsregeln; diese Beobachtungen liefern keine neue Handelsanweisung.
2. Verwenden Sie in beiden Richtungen strenge Ungleichungen
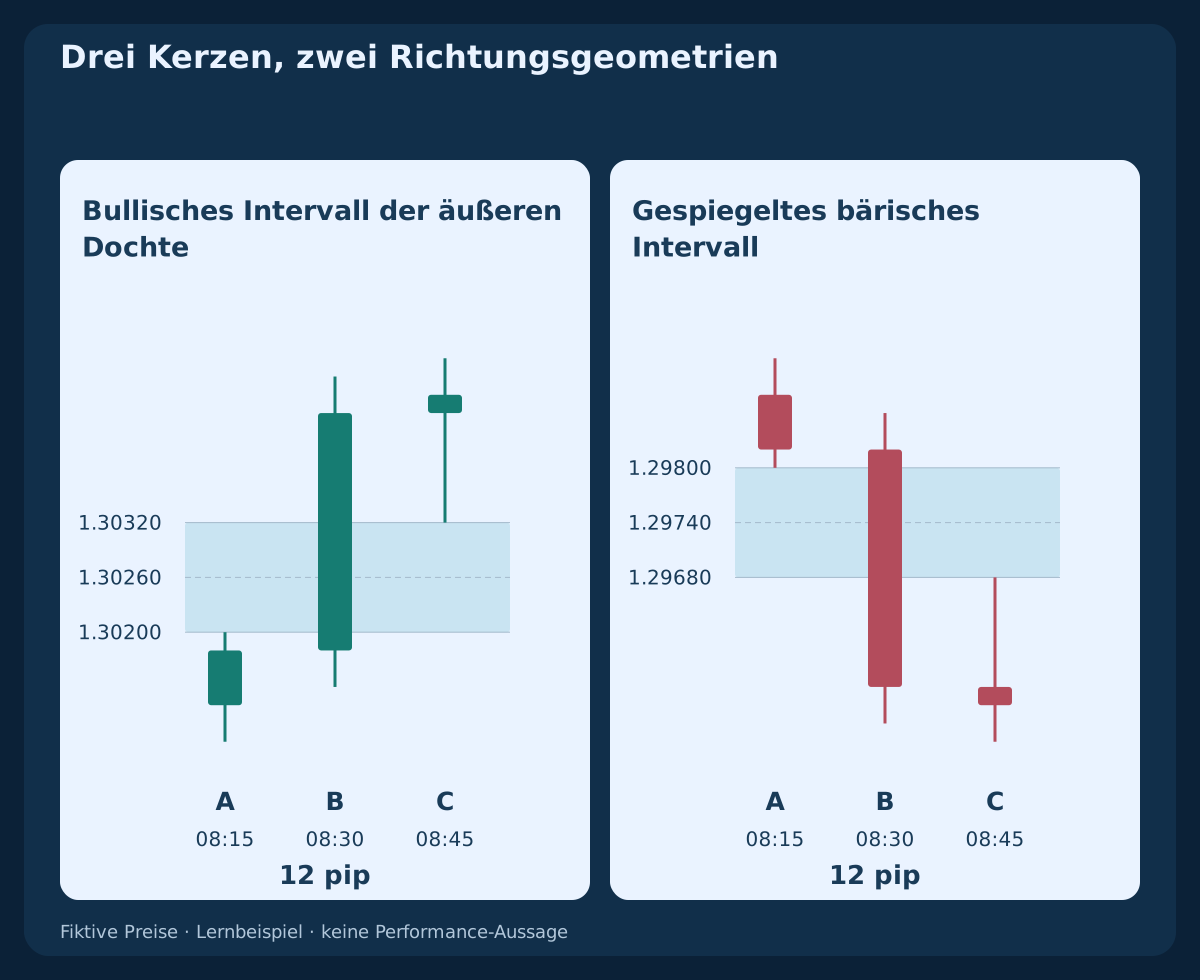
Bei drei aufeinanderfolgenden Kerzen A, B und C entsteht ein bullisches Intervall, wenn Low(C)>High(A); seine Grenzen sind [High(A),Low(C)]. Ein bärisches Intervall verlangt dagegen High(C)<Low(A) und besitzt die Grenzen [High(C),Low(A)]. Gleichheit ergibt nach dieser Definition eine Breite von null und kein FVG mit positiver Breite.
Alle drei Kerzen müssen dieselbe Kursseite, denselben Zeitrahmen und dieselbe Genauigkeit verwenden. Nicht überlappende Körper sind eine andere Konvention und dürfen die Dochtregel nicht stillschweigend ersetzen. Eine große mittlere Kerze oder ein überzeugendes Rechteck allein beweist die Ungleichungen nicht. Die herunterladbare Spiegelung zeigt die bärische Geometrie, ohne gespiegelte Beobachtungen als unabhängige Evidenz darzustellen.
3. Erkennen Sie den Bereich erst nach dem dritten Kerzenschluss
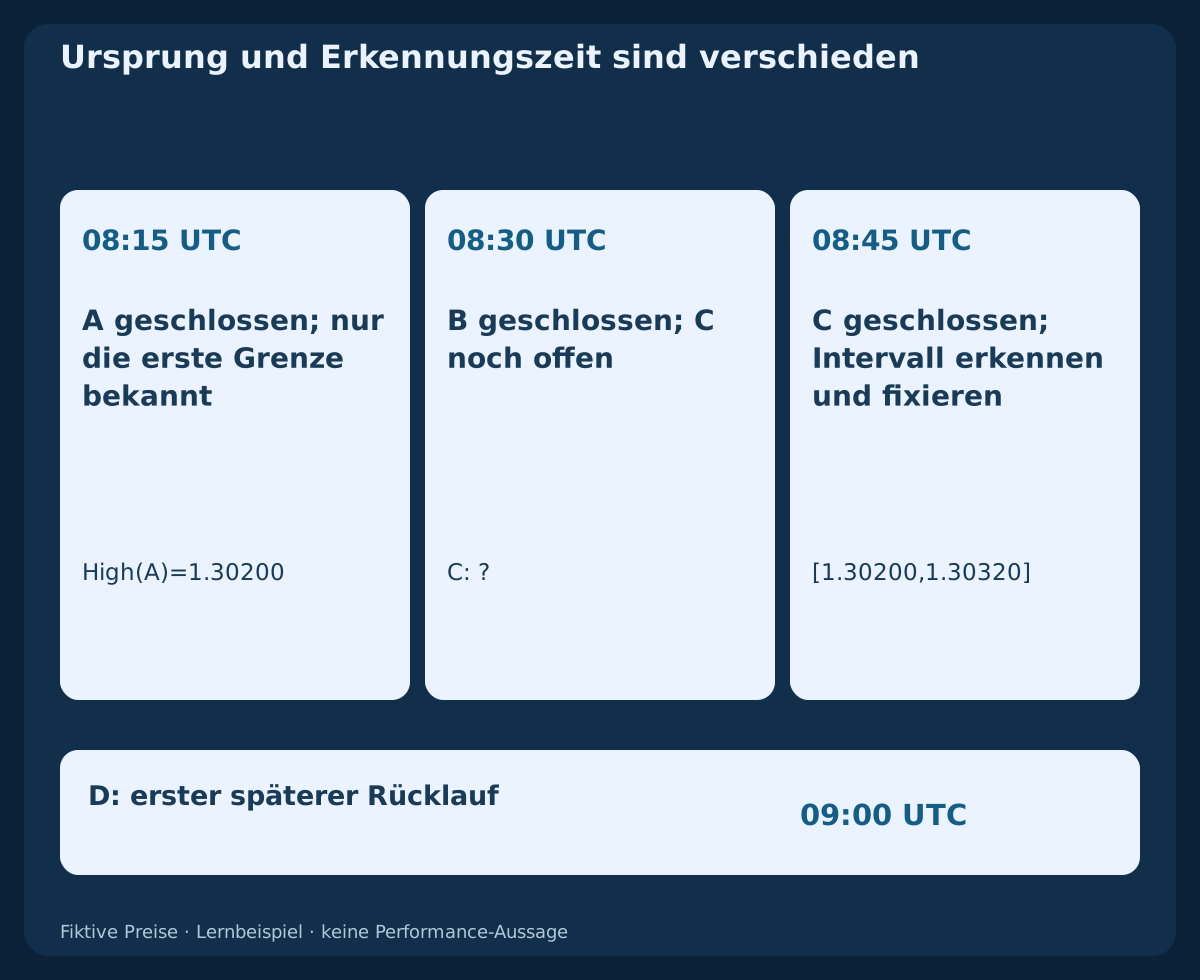
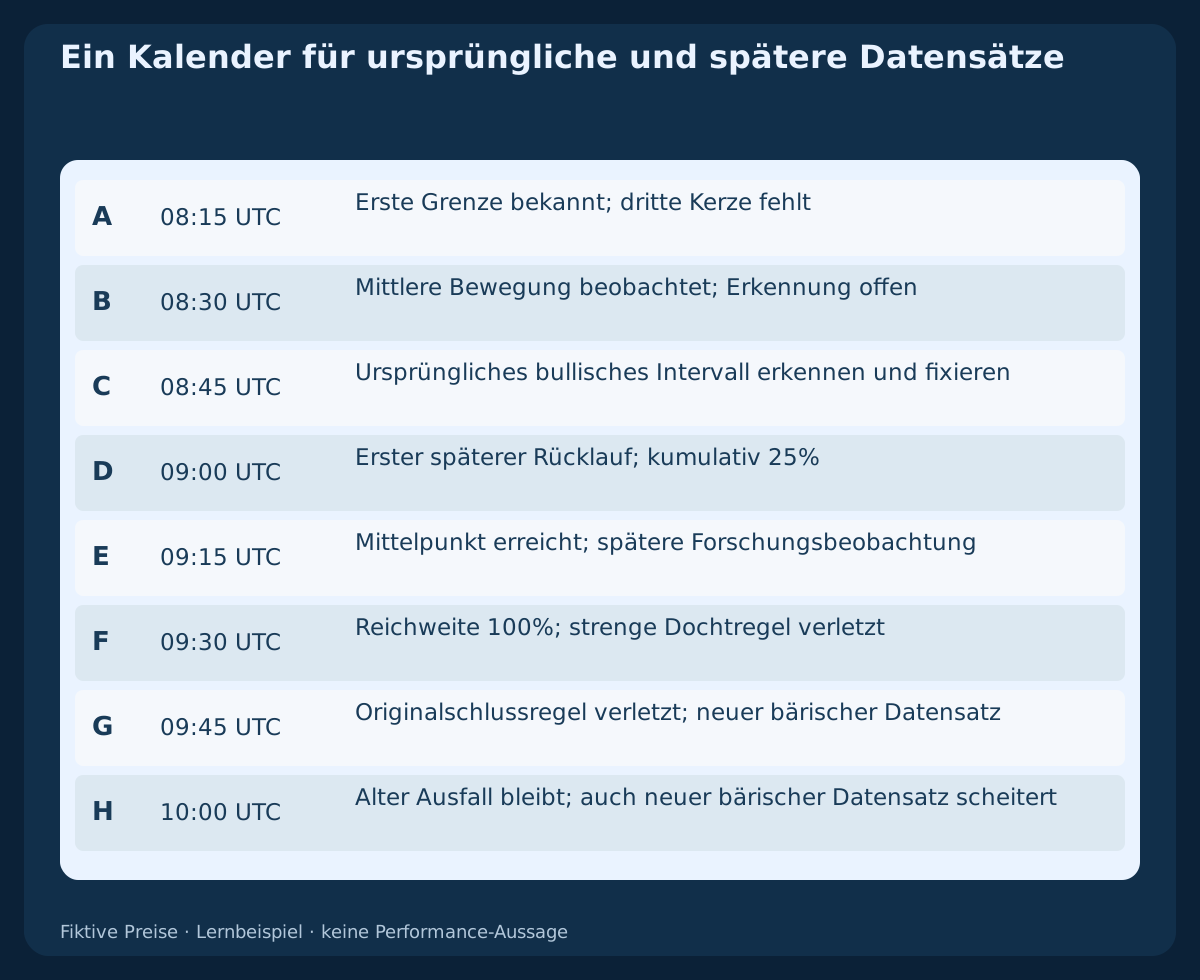
In der ursprünglichen Folge schließt A um 08:15 UTC, B um 08:30 UTC und C um 08:45 UTC. Das Hoch von A ist nach ihrem Abschluss bekannt, das endgültige Tief von C während ihrer Bildung aber noch nicht. Der Erkennungszeitpunkt des gelieferten A-B-C-Intervalls ist deshalb der abgeschlossene Schluss von C, nicht das Hoch von A oder der Impuls von B.
Ein rückwärts über B gezeichnetes Rechteck kann die Lage des Musters verdeutlichen. Im Beobachtungsprotokoll muss trotzdem recognised=08:45 UTC stehen. Interaktionen während der Entstehung sind keine späteren Tests eines bereits bekannten Bereichs. Eine fehlende Kerze, eine noch offene C oder ein rückblickender Zeitrahmenwechsel verhindert die Anwendung des beschriebenen Detektors aus aufeinanderfolgenden abgeschlossenen Kerzen.
4. Fixieren Sie das zwölf Pip breite Intervall und seinen Mittelpunkt
Die vorgegebenen äußeren Preise lauten High(A)=1.30200; Low(C)=1.30320. Fixieren Sie L=1.30200; U=1.30320, sodass U−L=0.00120=12 pip. Im erklärten EURUSD-Beispiel mit fünf Nachkommastellen gilt pip=0.0001; point=tick=0.00001; dieselbe Breite entspricht damit 120 ticks.
Der Mittelpunkt ist M=(L+U)/2=1.30260. Er ist eine Rechengröße, kein bestätigter Einstieg und kein geschätzter ökonomischer Fair Value. Die notierte Hoch-Tief-Spanne von B reicht über das Intervall hinweg. Die Beziehung der äußeren Kerzen beweist somit keine fehlenden Notierungen oder Transaktionen. Bewahren Sie L und U unverändert auf, auch wenn eine spätere Untersuchung zusätzlich ein Restintervall verfolgt.
5. Datieren Sie den ersten späteren Rücklauf, ohne einen Kursweg zu erfinden
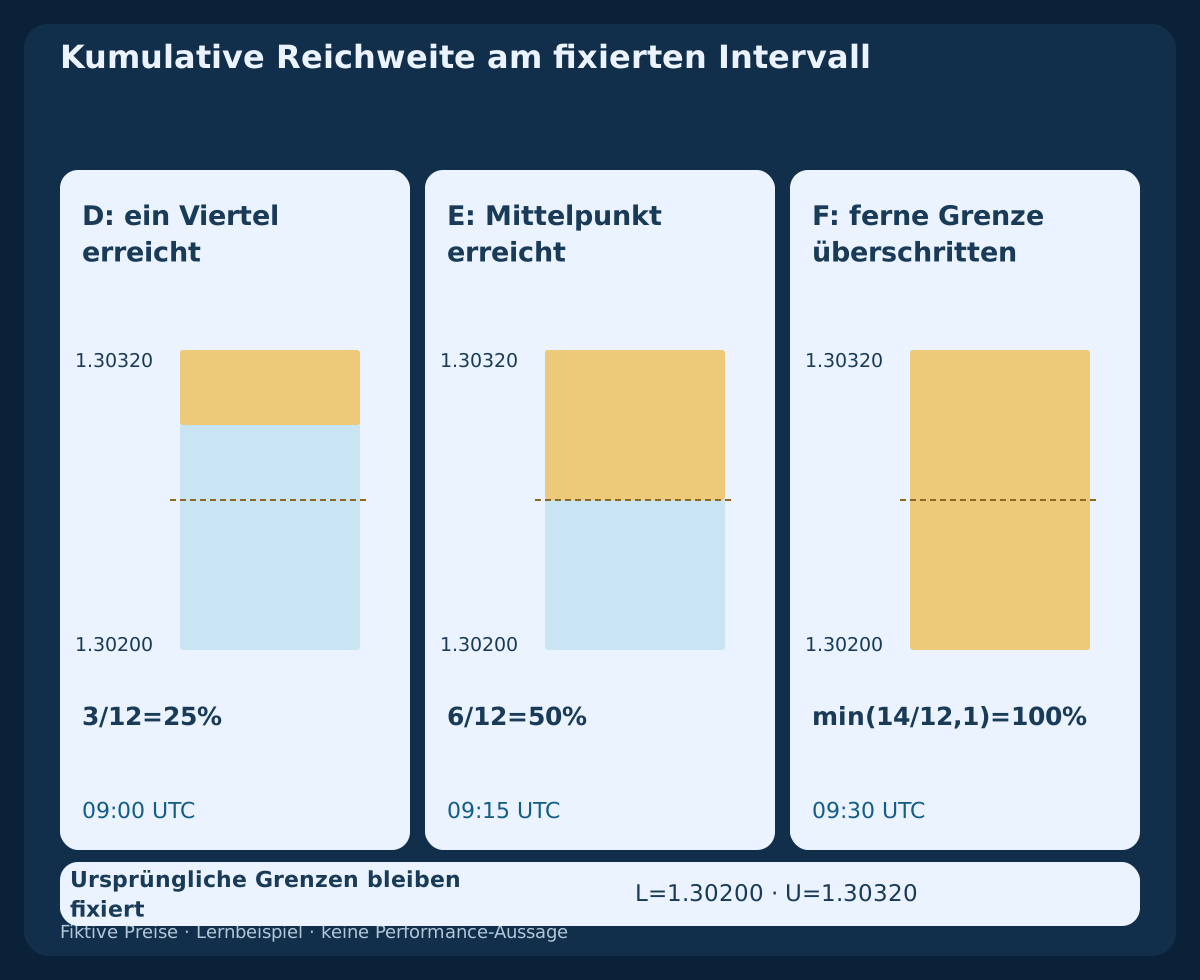
D ist die erste vorgegebene Kerze nach der Erkennung. Sie schließt um 09:00 UTC mit Low(D)=1.30290, und ihre notierte Spanne überlappt das ursprüngliche Intervall. Nach der erklärten Regel zählt auch die Berührung einer Grenze. D ist der erste spätere Rücklauf; das Tief von C half, die Grenze zu bilden, und kann nicht nachträglich als dieser Rücklauf gelten.
D erreicht 3 pip unterhalb von U, also 3/12=25% der ursprünglichen Breite. Der untere geometrische Rest misst 9 pip. Diese Beschreibungen beruhen auf notierten Extremen. Sie belegen weder eine lückenlose Tickfolge noch das Volumen an jedem Preis oder die Menge fremder ruhender Orders. Eine abgeschlossene M15-Kerze liefert auch nicht den genauen Zeitpunkt des Erreichens innerhalb der Kerze.
6. Messen Sie die kumulative Teilreichweite an der ursprünglichen Breite
E schließt um 09:15 UTC, nachdem sie Low(E)=1.30260 erreicht hat. Die tiefste kumulative Reichweite beträgt 6/12=50% und liegt am ursprünglichen Mittelpunkt. Für dieses bullische Spannenmaß bezeichnet m das niedrigste Tief späterer Kerzen, deren notierte Spannen den ursprünglichen Bereich überlappen; es gilt P=min(1,max(0,(U−m)/(U−L))). Vor einer beobachteten Überlappung wird der Bereich als unberührt protokolliert.
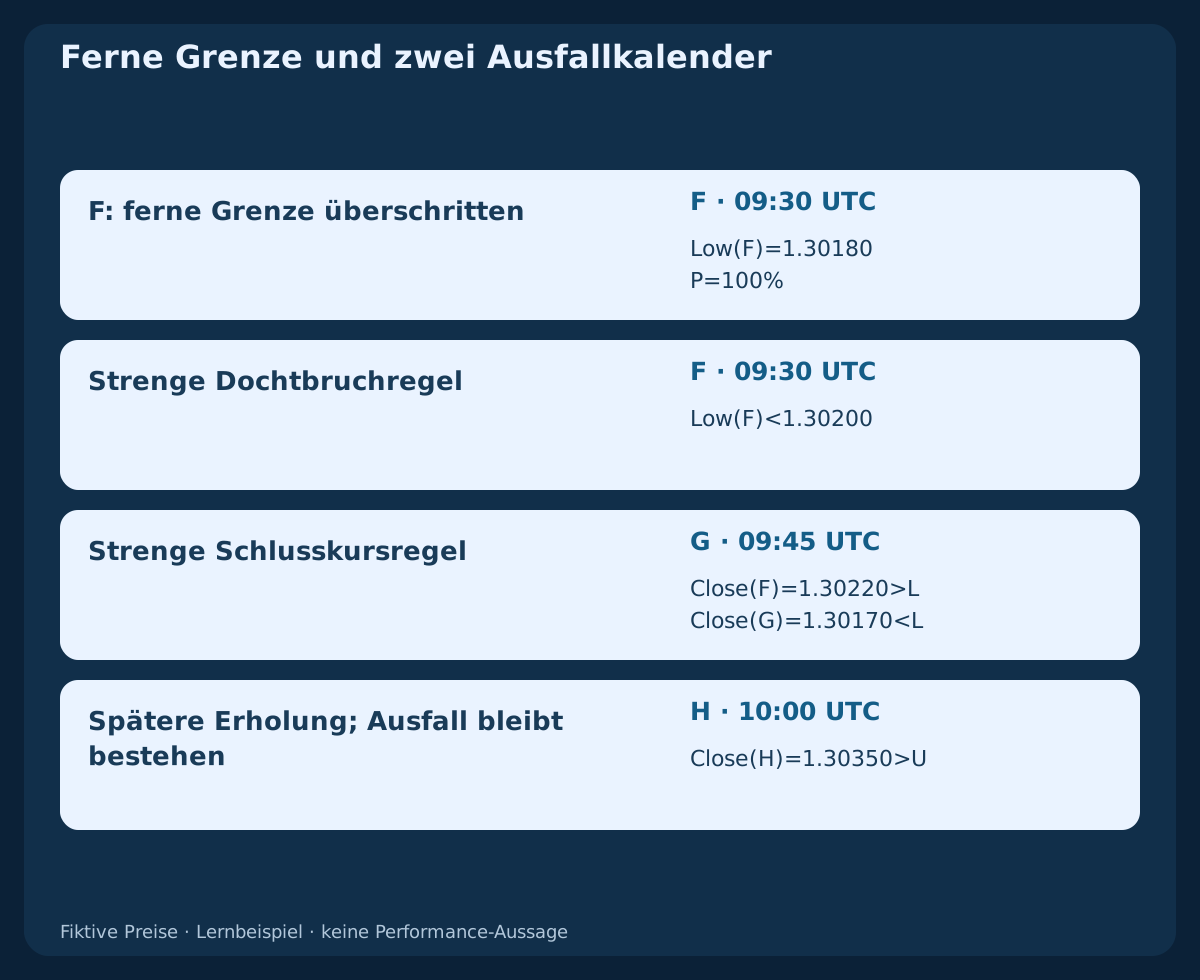
F erreicht später Low(F)=1.30180. Der Bruttoabstand von U beträgt 14 pip, doch das ursprüngliche Intervall ist nur 12 pip breit: Die begrenzte Reichweite wird P=100%. Vergrößern Sie deshalb weder das ursprüngliche Rechteck noch interpretieren Sie einen höheren Prozentsatz als zusätzliche institutionelle Ausführungen. Ersetzen Sie auch nicht den Nenner durch den schrumpfenden Rest. Wiederholte Beobachtungen beschreiben den späteren Verlauf einer Formation, keine unabhängigen neuen Formationen.
7. Trennen Sie ferne Grenze, Dochtbruch und Schlusskursversagen
F schließt um 09:30 UTC mit Close(F)=1.30220. Ihr Tief liegt unter L, sodass eine Regel mit strengem Dochtbruch spätestens zu diesem Schluss verletzt ist. Eine Regel mit strengem Schluss unter der Grenze ist noch nicht verletzt: F endet im ursprünglichen Intervall. Das Erreichen der fernen Grenze bestimmt das erklärte geometrische Maß, aber weder die Invalidierungsregel noch die tatsächliche Ausführung einer Schutzorder.
G schließt um 09:45 UTC mit Close(G)=1.30170<L und verwirft damit die schlusskursbasierte bullische Hypothese. Gleichheit an L würde für keinen der beiden strengen Vergleiche genügen. H schließt später um 10:00 UTC mit Close(H)=1.30350>U. Diese Erholung stellt die nach der jeweiligen Regel verworfene ursprüngliche Hypothese nicht wieder her. Eine neue Formation oder eine Strategie mit inverser Zone benötigt gesonderte Bedingungen und einen neuen Datensatz.
8. Unterscheiden Sie erste Einstiegschance und spätere Forschungsbeobachtung
Eine vollständige Strategie kann nur den ersten späteren Rücklauf zulassen oder ausdrücklich mehrere Beobachtungen vor einem Einstieg gestatten. Das FVG-Etikett legt diese Politik nicht fest. Verwirft ein Modell mit nur einem ersten Rücklauf D um 09:00 UTC, kann die tiefere Bewegung in E dieselbe Gelegenheit nicht neu starten. E, F, G und H bleiben hier erhalten, um Mess- und Ausfallregeln zu vergleichen, nicht um eine Einstiegserlaubnis zu erneuern.
Auch der Ablauf ist eine unabhängige Bedingung. In einem gesonderten Beispiel kann eine einschließlich geltende Frist bis 09:15 UTC den Schluss von E zulassen, F um 09:30 UTC jedoch ausschließen. Diese hypothetische Frist gilt nicht für das Hauptprotokoll der acht Kerzen. Eine ruhende Mittelpunktorder bräuchte eigene Regeln für Platzierung, Ablauf, Rücknahme und Bestandsabgleich; die Berührung der oberen Grenze legt diese Regeln nicht fest.
9. Geben Sie verschachtelten und gegenläufigen Formationen eigene Kennungen
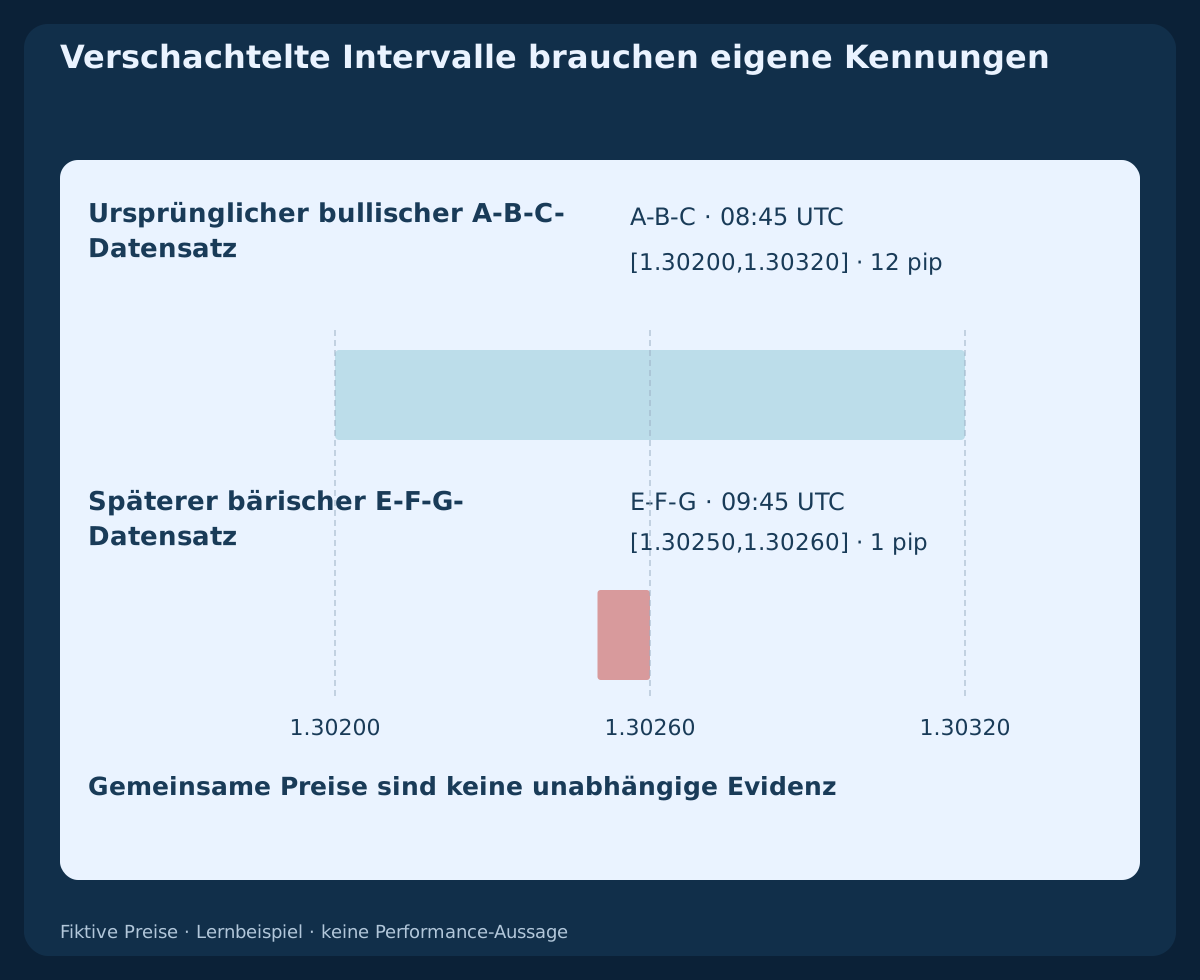
Die vorgegebene Folge kann mehr als eine gültige Dreiergruppe enthalten. Auch E, F und G erfüllen eine spätere bärische Geometrie: High(G)=1.30250<Low(E)=1.30260. Ihr Intervall ist [1.30250,1.30260], nur 1 pip breit, und wird um 09:45 UTC bekannt. Es kann weder den früheren Rücklauf von D bestätigen noch rückwirkend den ursprünglichen bullischen Detektor ändern.
Das kleinere Intervall liegt im ursprünglichen zwölf Pip breiten Rechteck. Ihre geometrische Schnittmenge ist 1 pip, ihre Vereinigung 12 pip, nicht die Summe beider Breiten. Richtung und Erkennungszeit unterscheiden sich, Kerzen und Preise werden aber geteilt. Zählen Sie diese Formationen nicht als unabhängige Bestätigungen. H überlappt das neuere Intervall und schließt über dessen oberer Grenze; die gesonderte bärische schlusskursbasierte Hypothese scheitert somit um 10:00 UTC. Für keinen Datensatz wird ein Einstieg abgeleitet.
10. Spiegeln Sie die Geometrie, nicht die Ausführungsannahmen
Die erste CSV enthält auch eine deterministische Spiegelung mit p'=2.60000−p, wobei Hoch und Tief korrekt vertauscht werden. Ihr bärisches A-B-C-Intervall ist [1.29680,1.29800], erneut 12 pip breit, mit Mittelpunkt 1.29740. Die gespiegelten Hochs von D und E erreichen von unten ein Viertel beziehungsweise die Hälfte dieses ursprünglichen Intervalls.
Das gespiegelte Hoch von F überschreitet die ferne Grenze, während F innerhalb schließt. Erst der gespiegelte Schluss von G verletzt dann die Regel für einen Schluss oberhalb. Diese Symmetrie prüft die erklärte Preisgeometrie. Sie verwandelt Bid-Hochs nicht in historische Ask-Hochs und weist keinen schützenden SELL-Ausstieg nach. Die Spiegelung ist eine abhängige Lehrtransformation, keine acht weiteren unabhängigen Beobachtungen und kein zweiter empirischer Test.
11. Unterscheiden Sie Bid-Rücklauf und Ask-Kaufbedingung
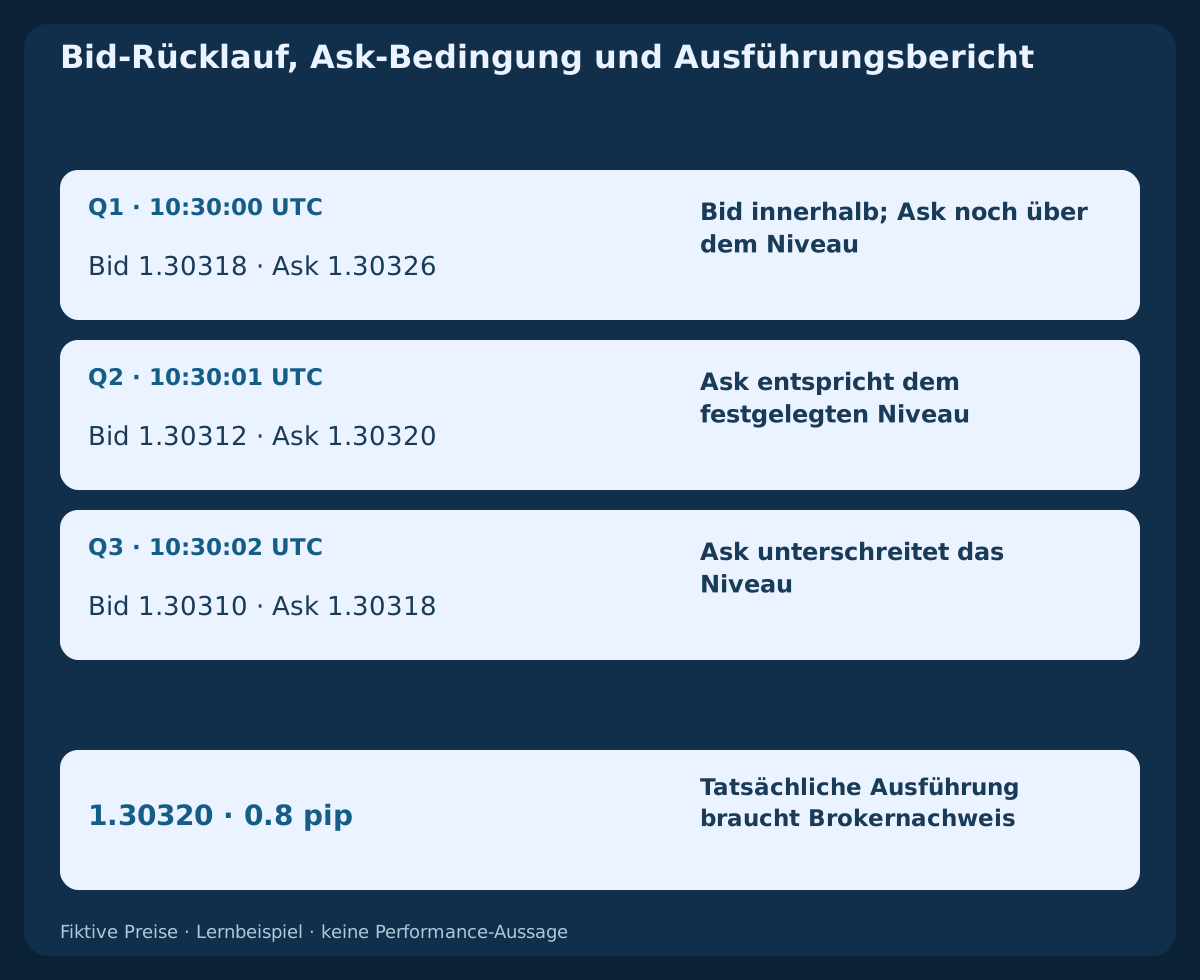
Ein gesondertes Beispiel mit gepaarten Kursen beginnt um 10:30:00 UTC mit Bid=1.30318; Ask=1.30326, also einem Spread von 0.8 pip. Bid liegt unter der ursprünglichen oberen Grenze bei 1.30320, Ask dagegen noch darüber. Die Beobachtung im Bid-Chart allein belegt nicht die Preisbedingung für eine Buy Limit auf diesem Niveau.
Die nächste unabhängige Notierung ist Bid=1.30312; Ask=1.30320, danach folgt Bid=1.30310; Ask=1.30318. Gleichheit oder Unterschreiten durch Ask kann eine erklärte Preisbedingung erfüllen, wenn bereits eine gültige ruhende Order besteht. Eine tatsächliche Ausführung braucht weiterhin einen Brokernachweis. Diese Notierungen gehören nicht zum verworfenen M15-Protokoll. Historische MT4-Kerzen verwenden Bid: BUY eröffnet zu Ask und schließt zu Bid, SELL eröffnet zu Bid und schließt zu Ask.
12. Vergleichen Sie Grenze und Mittelpunkt mit unabhängigen Rechnungen
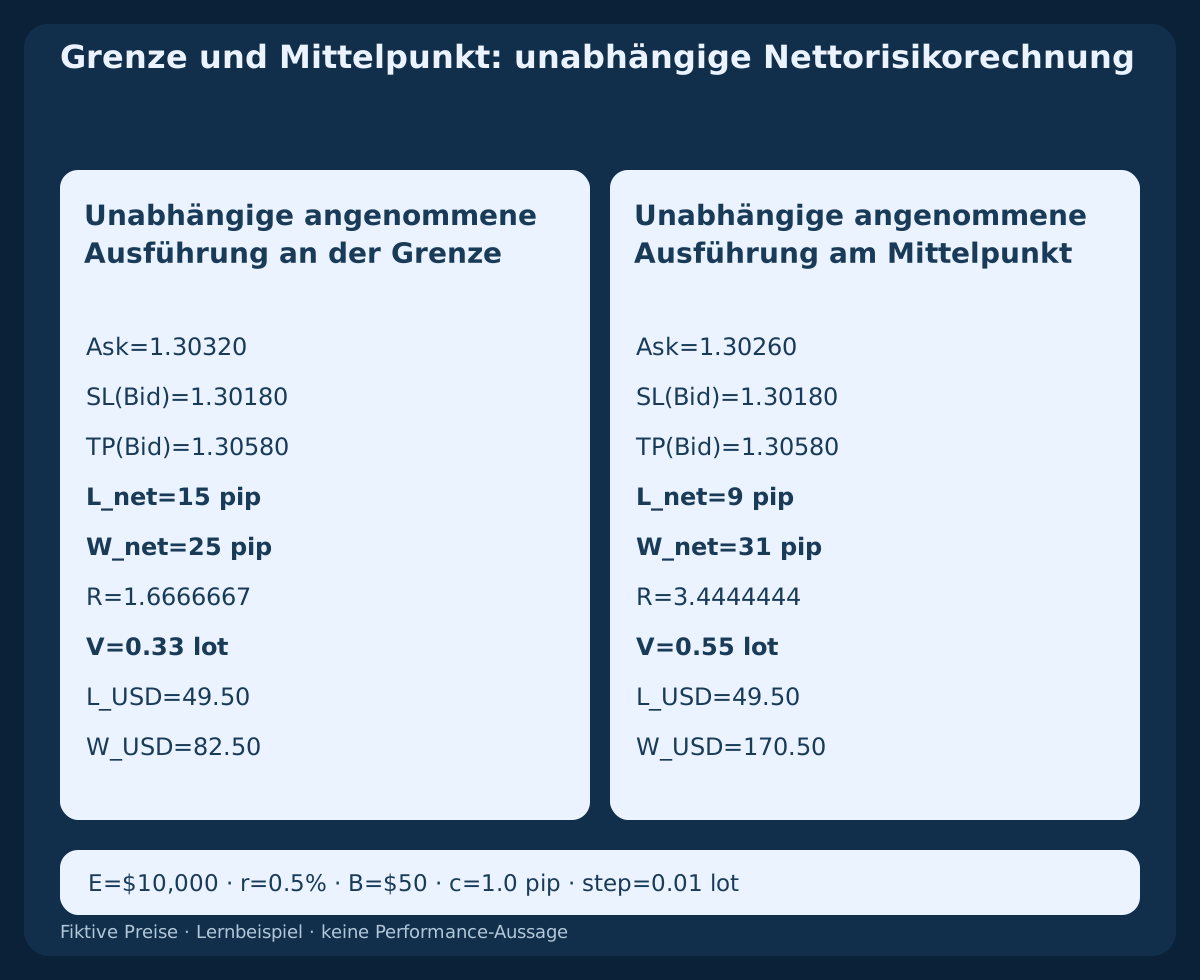
Nehmen Sie zwei getrennte Rechenfälle für einen Long-Einstieg an, keine durch die vorgegebenen Kerzen erzeugten Trades: entry_edge Ask=1.30320; entry_mid Ask=1.30260. Beide verwenden stop Bid=1.30180; target Bid=1.30580. Ihre Bruttoverlustabstände sind 14 pip und 8 pip, die Bruttozielabstände dagegen 26 pip und 32 pip. Keine dieser angenommenen Ausführungen wird als tatsächlich erfolgt dargestellt.
Rechnen Sie 0.3 pip als Zuschlag für eine schlechtere Ausführung beim Ausstieg und 0.7 pip als lineare Kommission für Hin- und Rückweg hinzu, sodass c=1.0 pip. Die Nettoverlust- und Nettoertragspaare werden L_edge=15; W_edge=25 und L_mid=9; W_mid=31. Das geplante Ertrag-Risiko-Verhältnis ist 25/15=1.6666667 gegenüber 31/9=3.4444444. Die richtigen Ein- und Ausstiegskursseiten enthalten den Spread bereits; addieren Sie ihn nicht erneut. Der Zuschlag begrenzt tatsächliche Kurslücken oder Slippage nicht.
13. Bemessen Sie das erklärte Kontorisiko und erfassen Sie Nichtausführungen
Für den beispielhaften EURUSD-Kontrakt gilt contract=EUR100,000/lot; account=USD; pip_value=$10/pip/lot. Festgelegt werden equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot. Der Fall mit Einstieg an der Grenze ergibt floor_step(50/(15×10),0.01)=0.33 lot, einen geplanten Nettoverlust von $49.50 und einen geplanten Nettoertrag am Ziel von $82.50.
Der Mittelpunktfall ergibt floor_step(50/(9×10),0.01)=0.55 lot, einen geplanten Nettoverlust von $49.50 und einen geplanten Nettoertrag von $170.50. Beide setzen passende Volumengrenzen, ausreichende Margin, akzeptierte Schutzkurse und die erklärten linearen Kosten voraus. Das attraktivere angenommene Verhältnis beweist keinen höheren Erwartungswert: Der Mittelpunkt kann unerreicht bleiben und die wirkliche Ausführung abweichen. Behalten Sie verpasste, verworfene und abgelaufene Fälle im Nenner, statt nur günstige Ausführungen zu vergleichen.
14. Trennen Sie Aggregation, Datenlücken und gewöhnliche Eröffnungslücken
Ein FVG vergleicht die äußeren Schatten dreier aufeinanderfolgender Kerzen. Eine gewöhnliche Eröffnungslücke beschreibt dagegen eine Diskontinuität zwischen benachbarten notierten Perioden. Ersetzen Sie die eine Beobachtung nicht durch die andere. Fehlende Kerzen, eine geänderte Serverzeitverschiebung oder die Zusammenfassung zu einem anderen Zeitrahmen können die äußere Kerzenbeziehung ändern. Halten Sie Feed, Kursseite, Zeitgrenzen und Sitzungsbehandlung vor dem Detektorvergleich fest.
Eine spätere Kerze vollständig unter einem bullischen Intervall beweist keinen lückenlosen Weg hindurch. Ihr Schluss kann eine schlusskursbasierte Hypothese verwerfen, obwohl sich ein gehandeltes oder notiertes Durchqueren nicht rekonstruieren lässt. Kennzeichnen Sie den Weg als unbekannt, statt Ticks oder einen früheren ersten Rücklauf zu erfinden. Auch Mindestbreite, Spread-Breiten-Verhältnis und Impulsfilter benötigen erklärte Schwellen und Präzisionsregeln. Ein sauberes verschachteltes Ein-Pip-Rechteck ist nicht automatisch handelbar.
15. Reproduzieren Sie die Klassifikation und bewahren Sie die Originalprotokolle
Die erste CSV enthält die acht ursprünglichen M15-Bid-Kerzen A bis H und ihre deterministische bärische Spiegelung mit acht Kerzen, jeweils mit UTC-Eröffnung und -Schluss. Die folgende Tabelle zeigt nur den ursprünglichen Fall. Die zweite CSV enthält die drei unabhängigen Bid/Ask-Beobachtungen. Es sind erfundene Lehrdaten, keine historischen Marktstichproben, Orderberichte oder Performance-Ergebnisse.
Bewahren Sie Kerzenkennungen, ursprüngliche L und U, Erkennungszeit, erste Rückkehr, kumulative geometrische Reichweite und gewählte Ausfallregel jeder Formation in getrennten Feldern auf. Protokollieren Sie den späteren E-F-G-Datensatz eigenständig. Löschen Sie den ursprünglichen bullischen Ausfall nicht, wenn ein neues Rechteck erscheint. Tatsächliche Anfragen, Ausführungen und Schutzausstiege kommen erst mit Ausführungsnachweisen hinzu. Unberührte Bereiche oder Datenlücken brauchen einen eigenen Zustand, keinen angenommenen Gewinn.
Acht ursprüngliche und acht gespiegelte erfundene M15-Bid-Kerzen herunterladen (CSV)
Drei unabhängige gepaarte Kursbeobachtungen herunterladen (CSV)
| Kerze | Eröffnung UTC | Schluss UTC | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|---|
| A | 08:00 | 08:15 | 1.30120 | 1.30200 | 1.30080 | 1.30180 |
| B | 08:15 | 08:30 | 1.30180 | 1.30480 | 1.30140 | 1.30440 |
| C | 08:30 | 08:45 | 1.30440 | 1.30500 | 1.30320 | 1.30460 |
| D | 08:45 | 09:00 | 1.30460 | 1.30480 | 1.30290 | 1.30360 |
| E | 09:00 | 09:15 | 1.30360 | 1.30380 | 1.30260 | 1.30300 |
| F | 09:15 | 09:30 | 1.30300 | 1.30310 | 1.30180 | 1.30220 |
| G | 09:30 | 09:45 | 1.30220 | 1.30250 | 1.30140 | 1.30170 |
| H | 09:45 | 10:00 | 1.30170 | 1.30400 | 1.30150 | 1.30350 |
16. Prüfen Sie Definitionen an gemeinsamen Daten und einem festen Kalender
Für den Vergleich von Docht- und Schlussregeln verwenden Sie dieselben ursprünglichen Detektortermine und behalten sowohl frühe Ablehnung als auch spätere Beobachtungen. Für den Vergleich von Grenz- und Mittelpunktorders protokollieren Sie außerdem Platzierungszeit, zulässige Wartefenster, Kursseitenbedingungen, abgewiesene Anfragen und Nichtausführungen. Sonst haben die verbleibenden Trades unterschiedliche Nenner, und ein schöneres Verhältnis angenommener Ausführungen sagt wenig über die gesamte Methode aus.
Fixieren Sie Definitionen vor der Ergebnisauswertung, reservieren Sie spätere chronologische Daten und prüfen Sie maßvolle Änderungen von Breiten, Kosten und Zeitregeln. Überlappende Formationen, Spiegelungen und Signale verschiedener Zeitrahmen können denselben Kursimpuls teilen. Berücksichtigen Sie diese Abhängigkeit ausdrücklich. Eine vollständige Strategie benötigt weiterhin Einstiegserlaubnis, Ausstiege, Positionsrisikogrenzen und Regeln für unsichere Ausführung. Dieser Leitfaden liefert eine nachvollziehbare Klassifikationssprache, keinen Nachweis eines profitablen Vorteils.
Häufige Fragen
Ist ein FVG dasselbe wie eine Wochenend-Eröffnungslücke?
Nein. Diese Definition vergleicht die äußeren Schatten dreier aufeinanderfolgender Kerzen. Die mittlere Kerze kann Notierungen im Intervall aufweisen. Eine Eröffnungsdiskontinuität ist eine andere Beobachtung; keine der beiden Bezeichnungen verspricht eine spätere Rückkehr.
Wann wird das gezeigte FVG bekannt?
Mit dem abgeschlossenen Schluss von C um 08:45 UTC. Das Hoch von A und die Bewegung von B liefern das endgültige Tief von C nicht vorab. Das Rechteck darf einen früheren Ursprung zeigen, der Erkennungszeitpunkt darf aber nicht zurückdatiert werden.
Bedeutet ein Teilrücklauf, dass Bankorders ausgeführt wurden?
Nein. Der Prozentsatz misst die kumulative Reichweite notierter Extreme gegenüber der ursprünglichen Breite. Er misst weder institutionelle Bestände noch Handelsvolumen, einen lückenlosen Tickweg oder Orderausführungen.
Macht das Erreichen der fernen Grenze den Bereich ungültig?
Nur wenn die gewählte Regel das vorsieht. F überschreitet die ferne Grenze mit dem Tief, schließt aber innerhalb. Deshalb scheitern strenge Docht- und Schlussregeln zu unterschiedlichen Zeiten. Gleichheit erfüllt keinen der strengen Vergleiche.
Ist der Mittelpunkt automatisch der bessere Einstieg?
Nein. Er ist eine Rechengröße. Ein angenommener Einstieg dort kann das angezeigte Ertrag-Risiko-Verhältnis verbessern, während die Preisbedingung unerreicht bleibt oder die Order abläuft. Vergleichen Sie vollständige zulässige Stichproben, Kosten und echte Ausführungsdaten.
Beweist eine Bid-Berührung die Ausführung einer Buy Limit?
Nein. Die Preisbedingung einer Buy Limit verwendet Ask. Eine gültige ruhende Order allein beweist keine Ausführung; dafür ist der Ausführungsbericht des Brokers nötig. Eine spätere unabhängige Notierung kann einen bereits verworfenen Bereich nicht wiederherstellen.
Quellen und Untersuchungshinweise
Abbildungen, Lehrdaten, das kumulative Reichweitenmaß und die Ausfallvergleiche sind eigenständige Bildungsbeispiele mit ausdrücklich erklärten Regeln. Die Quellen erläutern verbreitete FVG-Begriffe und Kursseitenmechanik, nicht die Rentabilität dieser Beispiele.
- FxPro: FVG-Geometrie aus drei Kerzen und ihre Grenzen
- MetaTrader 4: Orderarten, Bid/Ask und Schutzbedingungen
FVG-Leitfaden zu Bildungszwecken. Erfundene Bid-Kerzen, deterministische Spiegelung und unabhängige Rechnungen mit angenommenen Ausführungen; keine echten Orders, historischen Backtests oder gemessene Rentabilität.