

Un fair value gap décrit une relation entre bougies clôturées, sans promettre un retour du prix. Ce guide suit huit bougies M15 Bid fictives, de la reconnaissance aux retours partiels, puis à l’atteinte de la borne opposée et à deux règles d’invalidation. Une formation imbriquée ultérieure reçoit son propre enregistrement sans réactiver la première. Des cotations simultanées séparées et des calculs à exécution supposée distinguent l’intervalle coloré, un ordre valide et une exécution réelle.
1. Définir une relation entre bougies avant d’en raconter le mécanisme
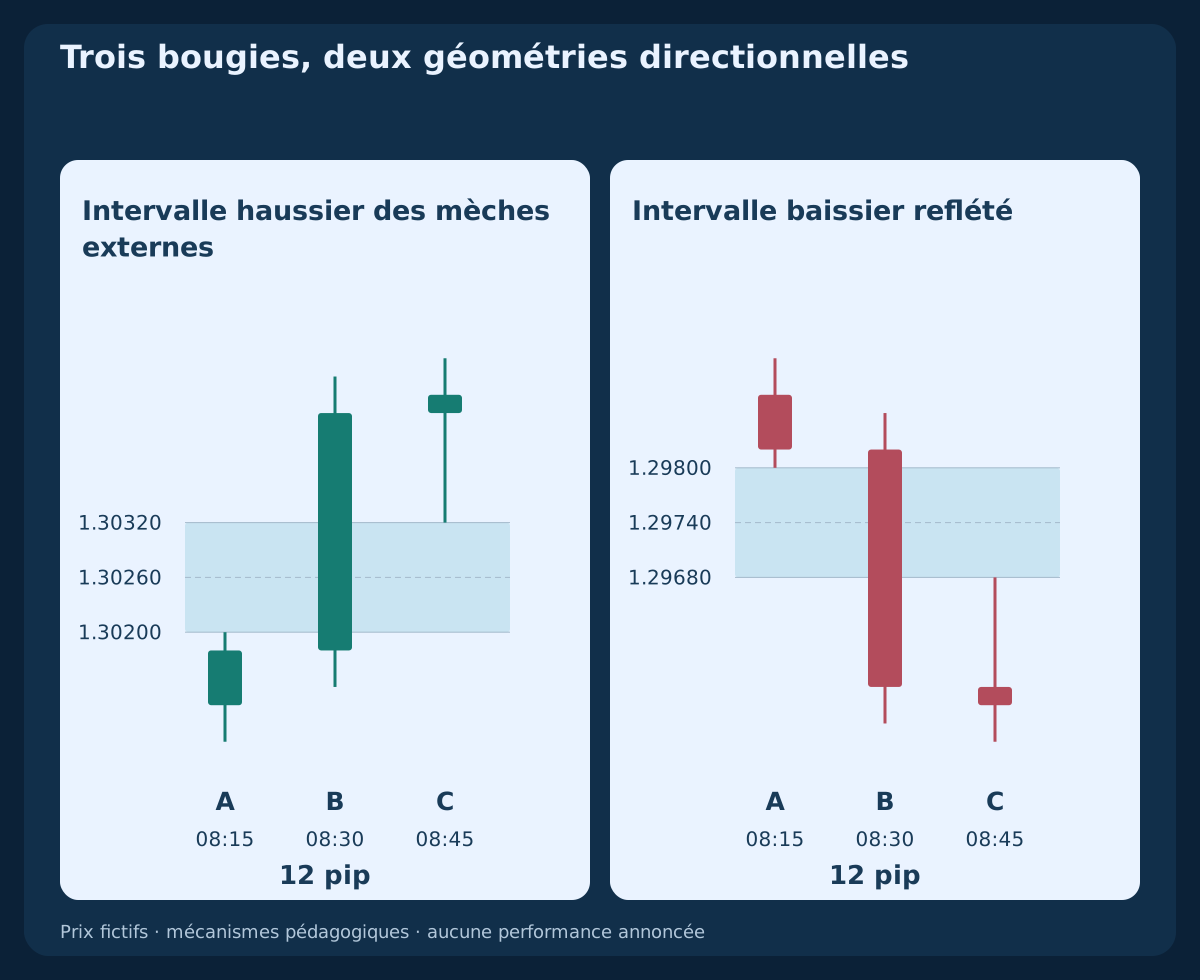
Un FVG désigne habituellement l’intervalle entre les mèches externes sans recouvrement d’une séquence de trois bougies. La bougie centrale peut traverser cet intervalle. Le motif ne démontre donc ni un carnet d’ordres vide ni l’absence de transactions à ces prix. Les données fournies sont des cotations Bid, pas un relevé exhaustif des transactions ou des positions institutionnelles.
La définition de référence de ce guide repose explicitement sur la seule géométrie. Une taille minimale du corps central, une rupture structurelle préalable ou un filtre de tendance ajouterait une règle de sélection et modifierait l’échantillon. Il faut fixer ces règles avant d’examiner les retours. La stratégie H1 Fair Value Gap existante garde ses propres conditions d’entrée et de sortie ; ces observations ne constituent pas une nouvelle consigne de trading.
2. Appliquer des inégalités strictes aux mèches externes
Pour trois bougies consécutives A, B et C, un intervalle haussier existe si Low(C)>High(A) ; ses bornes sont [High(A),Low(C)]. Un intervalle baissier exige au contraire High(C)<Low(A), avec les bornes [High(C),Low(A)]. L’égalité produit une largeur nulle selon cette définition et ne constitue pas un FVG de largeur positive.
Les trois bougies doivent utiliser le même côté de cotation, la même unité de temps et la même précision. Le non-recouvrement des corps est une autre convention qui ne peut remplacer discrètement la règle des mèches. Une grande bougie centrale ou un joli rectangle ne suffit pas non plus à prouver les inégalités. Le miroir téléchargeable illustre la géométrie baissière sans présenter ces observations transformées comme une preuve indépendante.
3. Reconnaître l’intervalle après la clôture de la troisième bougie
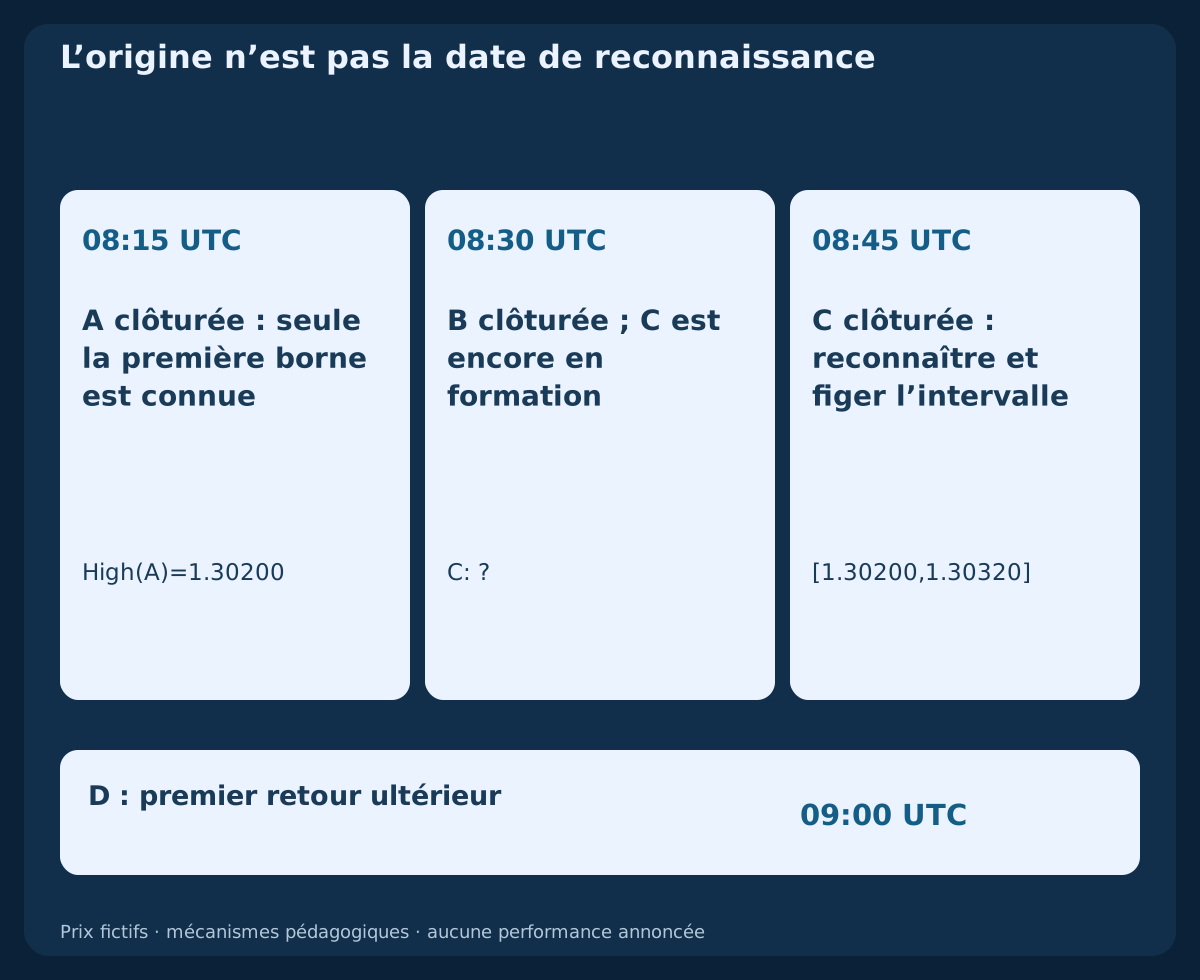
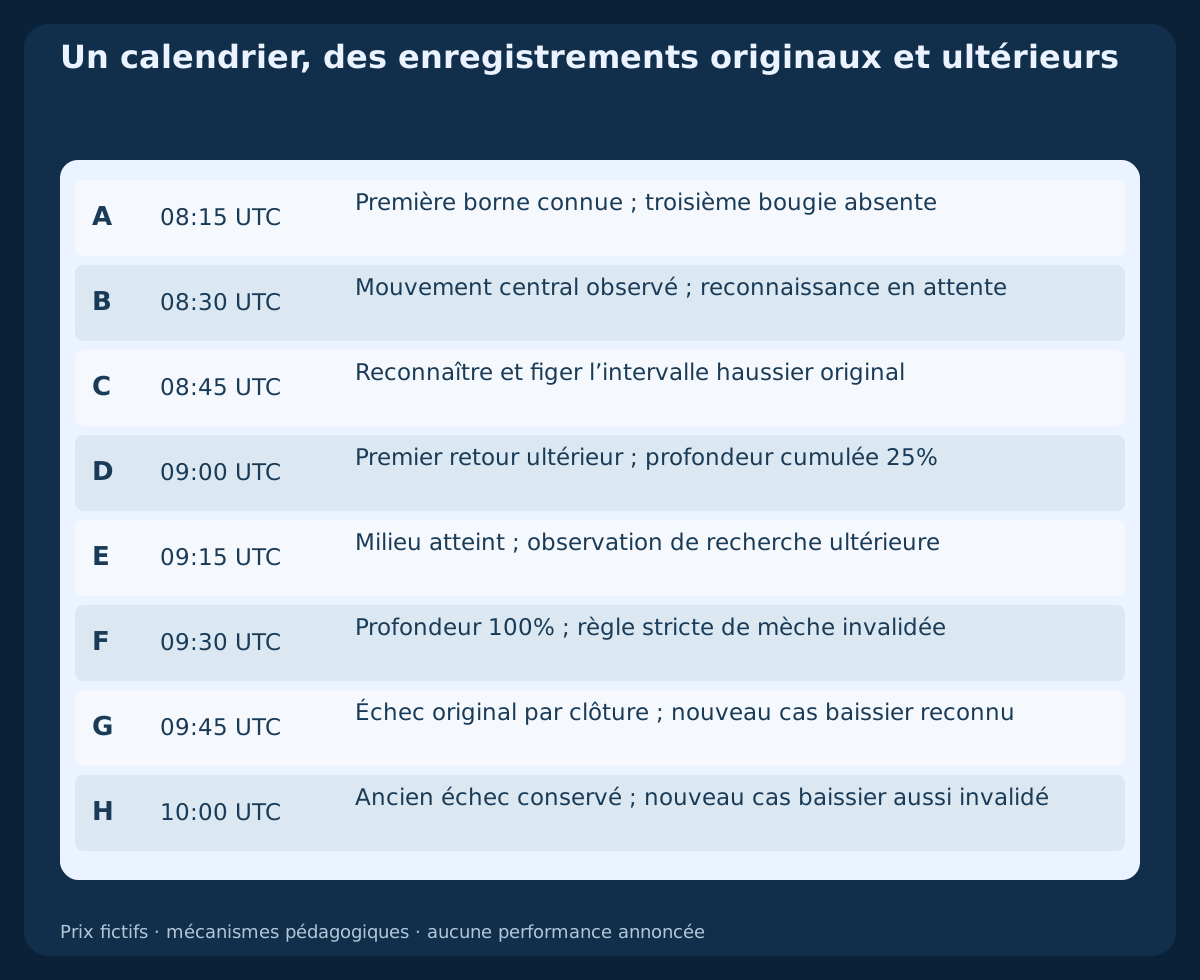
Dans la séquence originale, A clôture à 08:15 UTC, B à 08:30 UTC et C à 08:45 UTC. Le plus haut de A est déjà connu une fois A terminée, mais le plus bas définitif de C reste inconnu pendant sa formation. La reconnaissance de l’intervalle A-B-C fourni appartient donc à la clôture complète de C, pas au plus haut de A ni à l’impulsion de B.
Un rectangle prolongé vers le passé sur B peut expliquer l’emplacement du motif. Le journal d’observation doit néanmoins conserver recognised=08:45 UTC. Les interactions pendant la formation ne sont pas des retests ultérieurs d’un intervalle déjà connu. Une bougie manquante, une C encore ouverte ou un changement rétrospectif d’unité de temps empêche d’appliquer tel quel ce détecteur de bougies consécutives clôturées.
4. Figer l’intervalle de douze pips et son milieu
Les prix externes fournis sont High(A)=1.30200; Low(C)=1.30320. Fixer L=1.30200; U=1.30320 donne U−L=0.00120=12 pip. Pour l’exemple EURUSD déclaré à cinq décimales, pip=0.0001; point=tick=0.00001, et cette même largeur représente 120 ticks.
Le milieu est M=(L+U)/2=1.30260. C’est un repère arithmétique, pas une entrée confirmée ni une estimation de juste valeur économique. La plage de cotations de B s’étend à travers l’intervalle : la relation des bougies externes ne prouve pas une absence de cotations ou de transactions. Garder L et U d’origine même si l’étude suit aussi un sous-intervalle résiduel par la suite.
5. Dater le premier retour ultérieur sans inventer le parcours
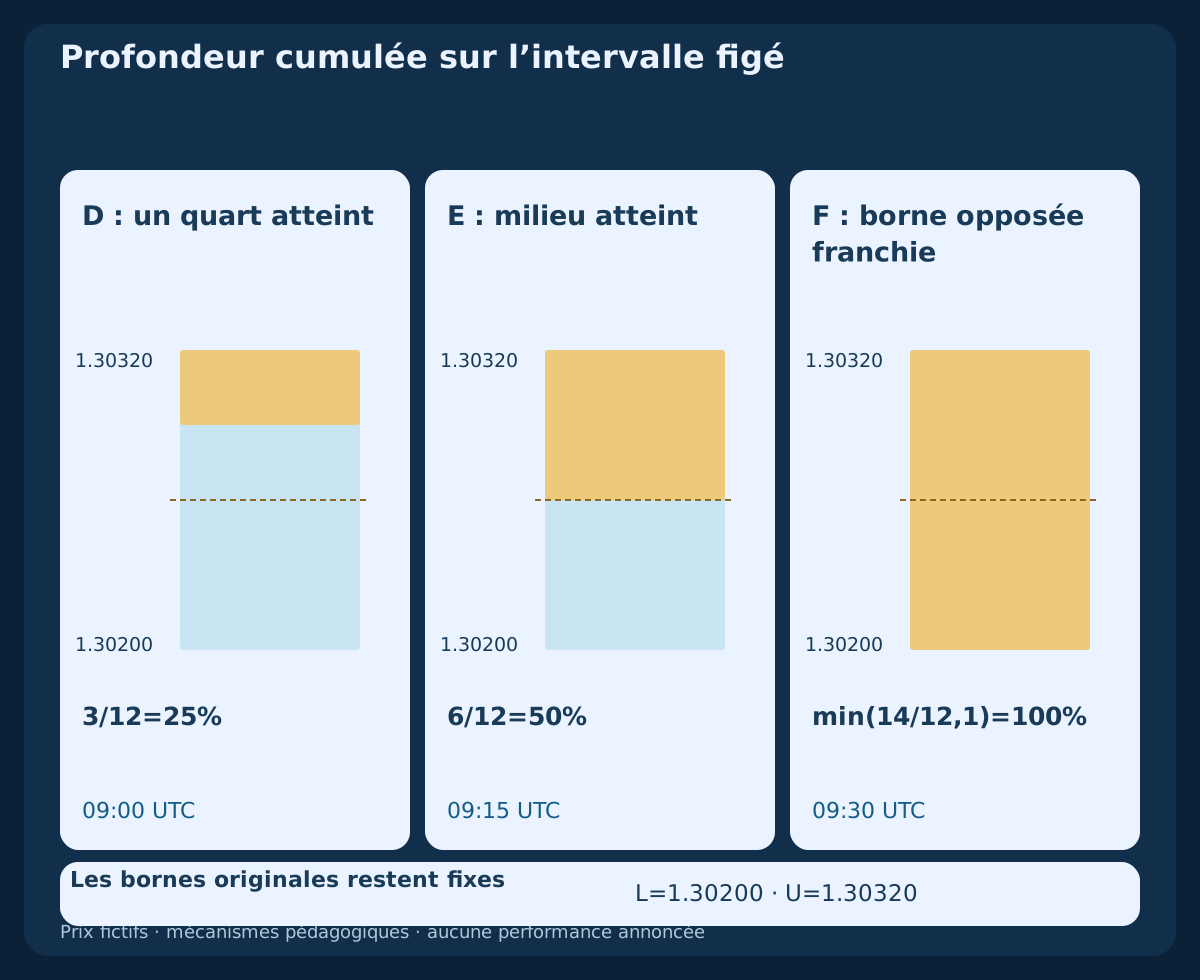
D est la première bougie fournie après la reconnaissance. Elle clôture à 09:00 UTC avec Low(D)=1.30290, et sa plage de cotations recouvre l’intervalle original. Selon la règle déclarée, toucher une borne compte comme un retour. D est la première visite ultérieure ; le plus bas de C a servi à construire la borne et ne peut être requalifié en premier retour.
D atteint 3 pip sous U, soit 3/12=25% de la largeur originale. Le résiduel géométrique inférieur mesure 9 pip. Ces descriptions reposent sur des extrêmes cotés ; elles ne certifient ni une suite continue de ticks, ni le volume traité à chaque prix, ni la quantité d’ordres en attente d’autres intervenants. Une bougie M15 clôturée ne révèle pas non plus l’instant intrabougie exact de cette atteinte.
6. Mesurer la profondeur partielle cumulée sur la largeur originale
E clôture à 09:15 UTC après avoir atteint Low(E)=1.30260. La profondeur cumulée maximale est 6/12=50%, au milieu original. Pour cette mesure haussière fondée sur les plages, m est le plus bas des bougies ultérieures dont les plages cotées recouvrent la zone initiale ; on définit P=min(1,max(0,(U−m)/(U−L))). Avant tout recouvrement observé, l’état reste « non visitée ».
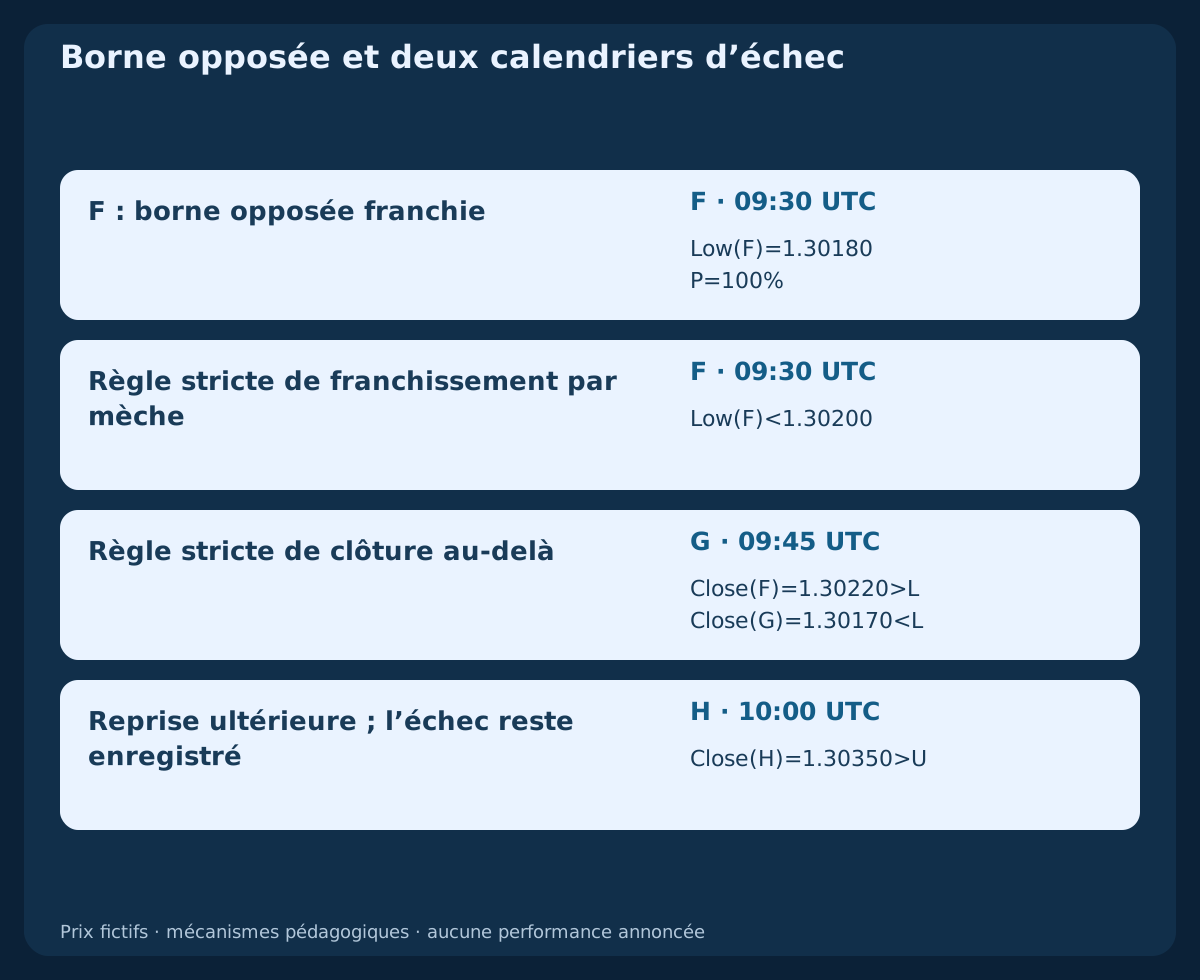
F atteint ensuite Low(F)=1.30180. La distance brute depuis U est 14 pip, mais la largeur originale n’est que de 12 pip : la mesure bornée devient P=100%. Ne pas agrandir le rectangle original, interpréter un pourcentage supérieur comme davantage d’ordres institutionnels exécutés, ni remplacer le dénominateur par le résiduel qui rétrécit. Les observations répétées décrivent le parcours ultérieur d’une formation, pas de nouvelles formations indépendantes.
7. Distinguer borne opposée, franchissement par mèche et échec par clôture
F clôture à 09:30 UTC avec Close(F)=1.30220. Son plus bas est inférieur à L : une règle de franchissement strict par mèche a donc échoué au plus tard à cette clôture. La règle de clôture strictement inférieure n’a pas encore échoué, puisque F finit à l’intérieur. Atteindre la borne opposée établit la mesure géométrique déclarée, sans choisir la politique d’invalidation ni prouver l’exécution d’un ordre de protection.
G clôture à 09:45 UTC avec Close(G)=1.30170<L, invalidant l’hypothèse haussière fondée sur la clôture. Une égalité à L ne ferait échouer aucun des deux comparateurs stricts. H clôture plus tard à 10:00 UTC avec Close(H)=1.30350>U. Cette remontée ne rétablit aucune hypothèse originale déjà rejetée selon sa règle. Une nouvelle formation ou une stratégie de zone inverse exige des conditions distinctes et un nouvel enregistrement.
8. Séparer l’admissibilité du premier retour des observations de recherche
Une stratégie complète peut n’autoriser que le premier retour ultérieur, ou permettre explicitement plusieurs observations avant une entrée. L’étiquette FVG ne choisit pas cette politique. Si un modèle limité au premier retour rejette D à 09:00 UTC, la visite plus profonde de E ne renouvelle pas la même occasion. Conserver E, F, G et H dans ce journal sert à comparer mesures et invalidations, sans rétablir une permission d’entrée.
L’expiration est une condition indépendante supplémentaire. Dans une illustration séparée, une échéance inclusive à 09:15 UTC peut admettre la clôture de E tout en excluant F à 09:30 UTC. Cette échéance hypothétique ne s’applique pas au journal principal des huit bougies. Un ordre en attente au milieu aurait également besoin de règles propres de placement, d’expiration, de retrait et de rapprochement ; le contact avec la borne supérieure ne les définit pas.
9. Attribuer une identité propre aux formations imbriquées et opposées
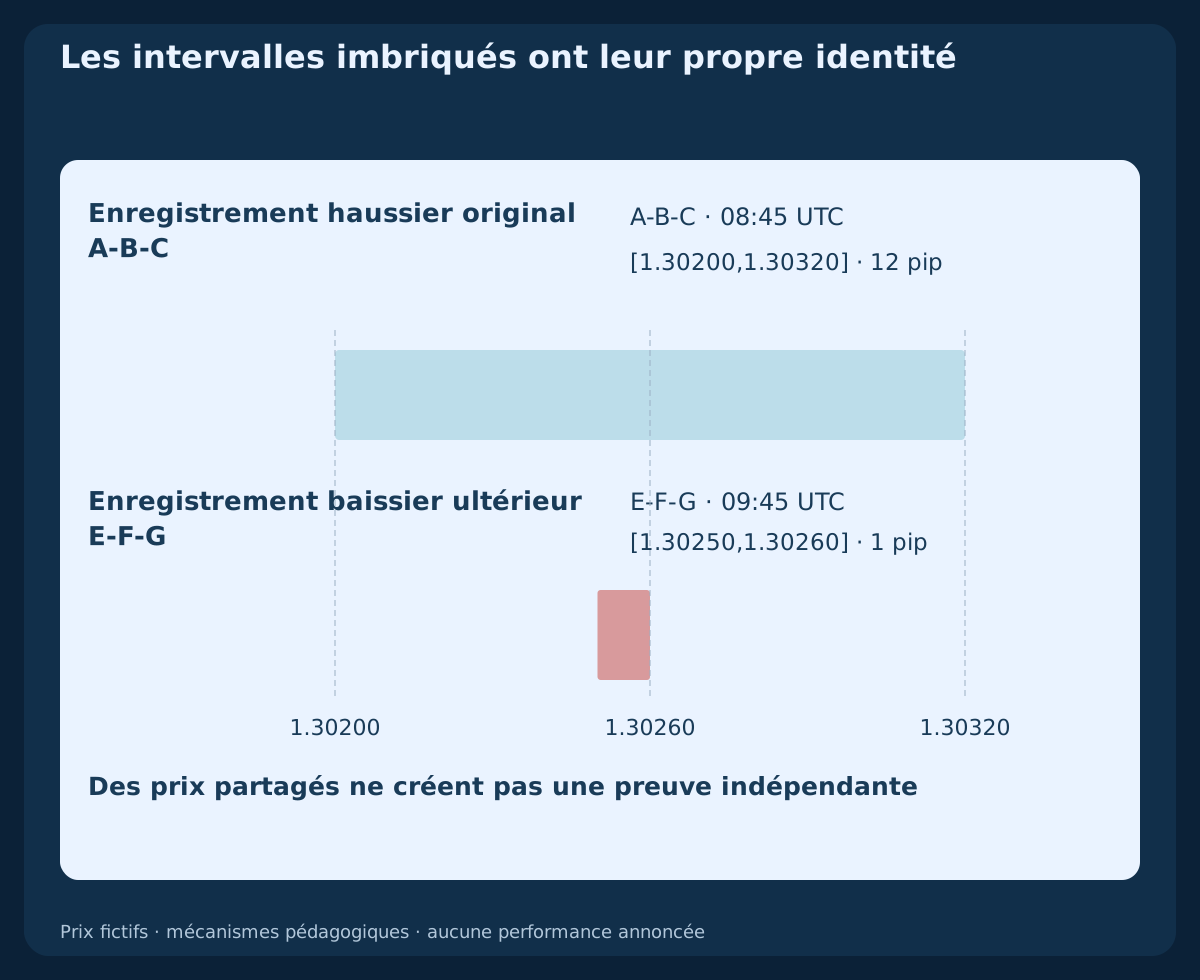
La séquence fournie peut contenir plusieurs triplets admissibles. E, F et G satisfont aussi une géométrie baissière ultérieure : High(G)=1.30250<Low(E)=1.30260. Son intervalle est [1.30250,1.30260], large de seulement 1 pip, et devient connu à 09:45 UTC. Il ne peut confirmer le retour antérieur de D ni modifier rétrospectivement le détecteur haussier original.
Le petit intervalle se trouve à l’intérieur du rectangle original de douze pips : leur intersection géométrique vaut 1 pip et leur union 12 pip, pas la somme des deux largeurs. Leurs directions et dates de reconnaissance diffèrent, mais ils partagent bougies et prix. Ce ne sont pas des confirmations indépendantes. H recouvre le nouvel intervalle et clôture au-dessus de sa borne supérieure, invalidant cette hypothèse baissière distincte à 10:00 UTC. Aucune entrée n’est déduite pour l’un ou l’autre enregistrement.
10. Refléter la géométrie sans refléter les hypothèses d’exécution
Le premier CSV fournit aussi un miroir déterministe par p'=2.60000−p, en échangeant correctement plus haut et plus bas. Son intervalle baissier A-B-C est [1.29680,1.29800], de nouveau large de 12 pip, avec un milieu à 1.29740. Les plus hauts de D et E reflétées atteignent, depuis le bas, un quart puis la moitié de cet intervalle original.
Le plus haut de F reflétée franchit la borne opposée, mais F clôture dedans ; la clôture de G reflétée fait ensuite échouer la règle de clôture supérieure. Cette symétrie vérifie la géométrie de prix déclarée. Elle ne transforme pas des plus hauts Bid en plus hauts Ask historiques et ne prouve pas une sortie protectrice SELL. Le miroir est une transformation pédagogique dépendante, pas huit observations indépendantes supplémentaires ni un second test empirique.
11. Distinguer retour Bid et condition d’achat côté Ask
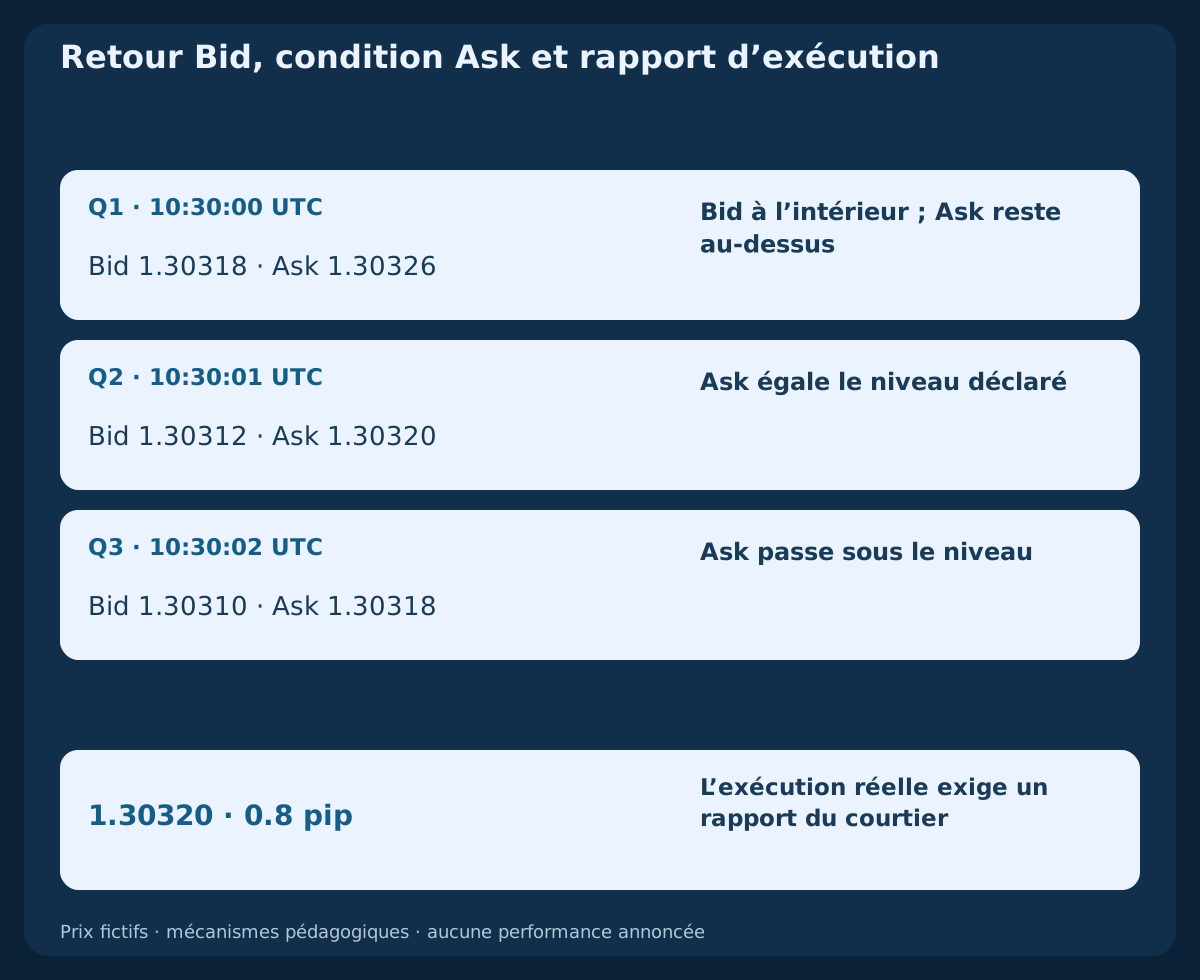
Une illustration séparée de cotations simultanées commence à 10:30:00 UTC avec Bid=1.30318; Ask=1.30326, soit un spread de 0.8 pip. Bid est sous la borne supérieure originale à 1.30320, tandis qu’Ask reste au-dessus. Cette observation sur le graphique Bid ne suffit pas à établir la condition de prix d’un Buy Limit placé à ce niveau.
La cotation indépendante suivante est Bid=1.30312; Ask=1.30320, puis Bid=1.30310; Ask=1.30318. L’égalité ou le passage sous le niveau par Ask peut satisfaire une condition déclarée si un ordre en attente valide existe déjà ; une exécution réelle exige toujours une preuve du courtier. Ces cotations sont distinctes du journal M15 invalidé. Les bougies historiques MT4 utilisent Bid : BUY ouvre sur Ask et ferme sur Bid, tandis que SELL ouvre sur Bid et ferme sur Ask.
12. Comparer borne et milieu par des calculs indépendants
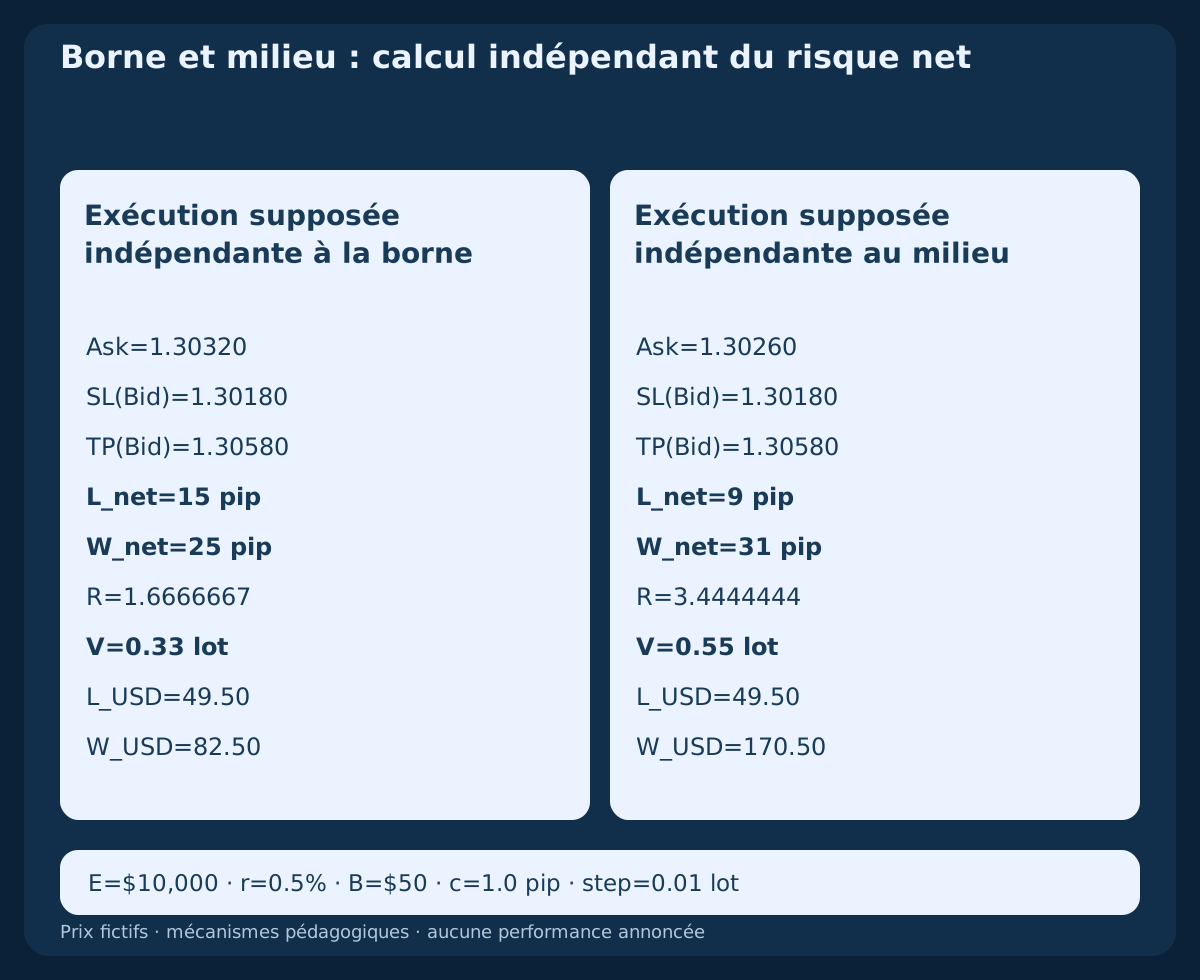
Supposer deux cas de calcul séparés d’entrée longue, et non des opérations générées par les bougies fournies : entry_edge Ask=1.30320; entry_mid Ask=1.30260. Tous deux utilisent stop Bid=1.30180; target Bid=1.30580. Leurs distances brutes de perte sont 14 pip et 8 pip, tandis que leurs distances brutes à l’objectif sont 26 pip et 32 pip. Aucune de ces exécutions supposées n’est présentée comme ayant eu lieu.
Ajouter 0.3 pip de marge pour une moins bonne exécution à la sortie et 0.7 pip de commission linéaire aller-retour donne c=1.0 pip. Les couples perte/gain nets deviennent L_edge=15; W_edge=25 et L_mid=9; W_mid=31. Les rapports gain/risque prévus sont 25/15=1.6666667 contre 31/9=3.4444444. Les bons côtés de cotation d’entrée et de sortie incorporent déjà le spread : ne pas l’ajouter une seconde fois. La marge supposée ne plafonne ni gaps ni slippage réels.
13. Dimensionner le risque déclaré et conserver les non-exécutions
Pour le contrat EURUSD illustratif, contract=EUR100,000/lot; account=USD; pip_value=$10/pip/lot. Fixer equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot. Le cas d’entrée à la borne donne floor_step(50/(15×10),0.01)=0.33 lot, une perte nette prévue de $49.50 et un gain net prévu à l’objectif de $82.50.
Le cas du milieu donne floor_step(50/(9×10),0.01)=0.55 lot, avec une perte nette prévue de $49.50 et un gain net prévu de $170.50. Les deux supposent des limites de volume compatibles, une marge suffisante, des niveaux protecteurs acceptés et les coûts linéaires déclarés. Le rapport supposé plus séduisant ne démontre pas une meilleure espérance : le milieu peut ne jamais être atteint et l’exécution réelle différer. Garder les cas manqués, rejetés et expirés au dénominateur plutôt que comparer seulement des exécutions commodes.
14. Distinguer agrégation, données absentes et gaps d’ouverture ordinaires
Un FVG compare les mèches externes de trois bougies consécutives ; un gap d’ouverture ordinaire décrit une discontinuité entre périodes cotées adjacentes. Ne pas substituer l’une de ces observations à l’autre. Des bougies absentes, un changement du décalage horaire du serveur ou l’agrégation dans une autre unité de temps peuvent changer la relation des bougies externes. Documenter le flux, le côté de prix, les limites temporelles et le traitement des séances avant de comparer des détecteurs.
Une bougie ultérieure entièrement sous un intervalle haussier ne prouve pas un parcours continu à travers celui-ci. Sa clôture peut invalider l’hypothèse alors qu’aucun franchissement coté ou négocié ne peut être reconstitué avec les données fournies. Signaler ce parcours inconnu plutôt qu’inventer des ticks ou un premier retour antérieur. Toute largeur minimale, limite de spread rapportée à la largeur ou filtre d’impulsion nécessite aussi un seuil et une règle de précision déclarés. Un joli rectangle imbriqué d’un pip n’est pas automatiquement exécutable.
15. Reproduire les classifications et préserver les enregistrements originaux
Le premier CSV contient les huit bougies M15 Bid originales A à H ainsi que leur miroir baissier déterministe de huit bougies, avec ouvertures et clôtures UTC. Le tableau ci-dessous présente uniquement le cas original. Le second CSV contient les trois observations Bid/Ask indépendantes. Il s’agit de jeux de données pédagogiques fictifs, pas d’échantillons historiques, de rapports d’ordres ou de performances mesurées.
Conserver dans des champs distincts les identifiants des bougies, L et U originaux, la reconnaissance, l’identité du premier retour, la profondeur géométrique cumulée et la politique d’échec choisie. Enregistrer E-F-G séparément et ne jamais supprimer l’échec haussier original quand un autre rectangle apparaît. Ajouter demandes réelles, exécutions et sorties protectrices seulement si leurs preuves existent. Un cas non visité ou incomplet nécessite son propre état, pas un gain supposé.
Télécharger les huit bougies M15 Bid fictives originales et leurs huit miroirs (CSV)
Télécharger les trois observations indépendantes de cotations Bid/Ask simultanées (CSV)
| Bougie | Ouverture UTC | Clôture UTC | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|---|
| A | 08:00 | 08:15 | 1.30120 | 1.30200 | 1.30080 | 1.30180 |
| B | 08:15 | 08:30 | 1.30180 | 1.30480 | 1.30140 | 1.30440 |
| C | 08:30 | 08:45 | 1.30440 | 1.30500 | 1.30320 | 1.30460 |
| D | 08:45 | 09:00 | 1.30460 | 1.30480 | 1.30290 | 1.30360 |
| E | 09:00 | 09:15 | 1.30360 | 1.30380 | 1.30260 | 1.30300 |
| F | 09:15 | 09:30 | 1.30300 | 1.30310 | 1.30180 | 1.30220 |
| G | 09:30 | 09:45 | 1.30220 | 1.30250 | 1.30140 | 1.30170 |
| H | 09:45 | 10:00 | 1.30170 | 1.30400 | 1.30150 | 1.30350 |
16. Comparer les définitions sur des dates et un calendrier communs
Pour comparer règles de mèche et de clôture, partir des mêmes dates du détecteur original et conserver le rejet précoce comme les observations ultérieures. Pour comparer exécution à la borne et au milieu, enregistrer aussi placement, fenêtres d’attente valides, conditions du côté de cotation, demandes rejetées et non-exécutions. Sinon, les opérations restantes ont des dénominateurs différents et un meilleur rapport parmi les exécutions supposées renseigne peu sur la méthode complète.
Figer les définitions avant d’examiner les résultats, réserver des données chronologiques ultérieures et étudier de modestes variations de largeur, de coûts et de calendrier. Les formations superposées, les exemples reflétés et les signaux de plusieurs unités de temps peuvent partager le même mouvement de prix. Traiter explicitement cette dépendance. Une stratégie complète doit encore définir autorisation d’entrée, sorties, limites d’exposition et traitement des exécutions incertaines. Ce guide fournit un vocabulaire de classification reproductible, pas la preuve d’un avantage rentable.
Questions fréquentes
Un FVG est-il identique à un gap d’ouverture du week-end ?
Non. Cette définition compare les mèches externes de trois bougies consécutives. La bougie centrale peut coter à travers l’intervalle. Une discontinuité d’ouverture est une observation distincte et aucun des deux concepts ne promet un retour.
Quand le FVG illustré devient-il connu ?
À la clôture achevée de C, à 08:45 UTC. Le plus haut de A et le mouvement de B ne donnent pas à l’avance le plus bas définitif de C. Le rectangle peut montrer une origine antérieure, mais pas une reconnaissance antidatée.
Un retour partiel signifie-t-il que des ordres bancaires sont exécutés ?
Non. Le pourcentage déclaré mesure la profondeur cumulée d’extrêmes cotés rapportée à la largeur originale. Il ne mesure ni stocks institutionnels, ni volumes négociés, ni parcours continu de ticks, ni exécution d’ordres.
Atteindre la borne opposée invalide-t-il l’intervalle ?
Seulement si la règle choisie le prévoit. Le plus bas de F franchit la borne, mais F clôture à l’intérieur. Les règles strictes de mèche et de clôture ont donc des dates d’échec différentes ; l’égalité ne satisfait aucun des comparateurs stricts.
Le milieu est-il automatiquement une meilleure entrée ?
Non. C’est un repère arithmétique. Une exécution supposée au milieu peut améliorer le rapport affiché alors que la condition n’est jamais atteinte ou que l’ordre expire. Comparer tous les cas admissibles, les coûts et les preuves d’exécution, pas des exécutions choisies.
Un contact Bid prouve-t-il l’exécution d’un Buy Limit ?
Non. La condition de prix du Buy Limit utilise Ask. L’exécution réelle nécessite un ordre en attente valide et une preuve du courtier. Une cotation indépendante ultérieure ne rétablit pas une zone déjà invalidée selon sa politique.
Sources et notes de recherche
Les figures, jeux fictifs, la convention de profondeur cumulée et les comparaisons d’invalidation sont des exemples pédagogiques originaux aux règles déclarées. Les références expliquent les termes FVG courants et la mécanique des côtés de cotation, pas la rentabilité de ces exemples.
- FxPro : géométrie FVG à trois bougies et limites du concept
- MetaTrader 4 : types d’ordres, Bid/Ask et protections
Guide pédagogique sur les FVG. Bougies Bid fictives, miroir déterministe et calculs indépendants à exécution supposée ; aucun ordre réel, backtest historique ou résultat de rentabilité mesuré.