
ไส้เทียนที่เลยขอบราคาคุ้นเคยเป็นเพียงจุดเริ่มต้นของสมมติฐานกลับตัวนี้ แบบจำลองต้นฉบับแยกการกวาดระดับราคาบน H1 ที่ปิดแล้ว ออกจากการทะลุ M15 ภายหลังผ่านระดับที่ตรึงไว้ก่อนการกวาด แล้วจึงกำหนดให้ใช้รีเทสต์ครั้งแรกถัดมา แต่ละขั้นมีเส้นตายและเหตุปฏิเสธของตนเอง ตัวอย่างเช้าสมมติและภาพกลับทิศขาลงที่พึ่งพาข้อมูลเดียวกันอธิบายกลไก ไม่ใช่ผลงานย้อนหลังหรือหลักฐานความได้เปรียบในการทำกำไร
1. กำหนดสมมติฐานโดยไม่อนุมานคำสั่งที่มองไม่เห็น
การกวาดในที่นี้หมายถึงการเลยขอบที่วัดได้แล้วปิดกลับภายในกรอบ แท่ง Bid ไม่บอกว่า stop ของใครถูกจับคู่ ปริมาณคงค้างของสถาบัน หรือสาเหตุของราคา การทะลุโครงสร้างและรีเทสต์ที่ตามมาเป็นเกณฑ์คัดเลือกเพิ่ม ไม่ใช่หลักฐานอิสระว่าราคาจะกลับตัวสำเร็จ แนวโน้มต่อเนื่องหรือการกวาดซ้ำอาจทำให้ลำดับทั้งหมดล้มเหลว
ใช้แท่ง EURUSD Bid ปกติจากแหล่งเดียว จัดช่วงเวลาให้ตรง UTC ที่ระบุ สมมติหน่วยเป็น pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD และตรวจสัญญาจริง แบบวิจัยนี้ไม่เลือกเข้าด้วยกึ่งกลาง D1, FVG, Order Block, อินดิเคเตอร์ ข่าว หรือตัวกรองเซสชันตามดุลยพินิจ เวลา UTC คงที่เป็นข้อกำหนดการทดลอง ไม่ใช่คำกล่าวว่าเป็นเวลาซื้อขายที่ดีที่สุด
2. ตรึงหกแท่ง H1 และระดับภายในก่อนกวาด
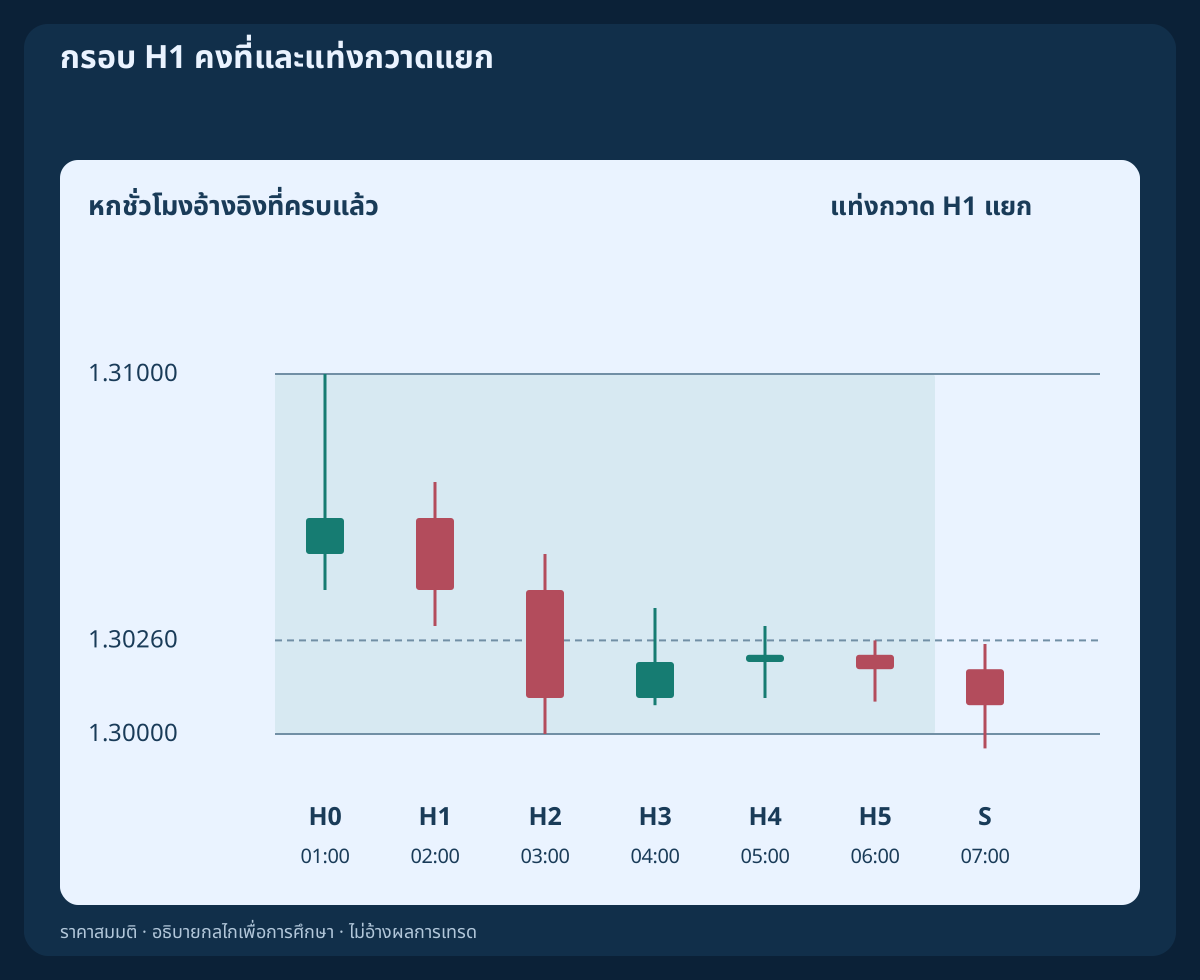
ในวันจันทร์ถึงศุกร์ตามวันที่ UTC ให้ตรึงหกช่วงเต็ม 00:00–06:00 UTC หลังสิ้นสุดตามกำหนด คำนวณ L=min(Low); U=max(High); W=U−L จากหกแท่งและกำหนด 60≤W/pip≤160 เก็บขอบเดิมทั้งวัน หากช่วงขาดหรือจับคู่เวลา UTC ไม่ได้อย่างน่าเชื่อถือ ให้ปิดใช้วันนั้น ไม่แทนด้วยแท่งใกล้เคียงหรือเซสชันย่อ
BUY ใช้ K=High(05:00–06:00 H1) และต้องผ่าน 0.25≤(K−L)/W≤0.50 ส่วน SELL ใช้ราคาต่ำสุดของแท่งเดียวกันกับ 0.50≤(K−L)/W≤0.75 นี่คือระดับภายในที่ตรึงล่วงหน้า ไม่ใช่จุดสวิงที่ยืนยันย้อนหลัง ตัวอย่างต้นฉบับมี L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260 เวลาโบรกเกอร์ต้องจับคู่ UTC ตรงจริง ให้สร้างแท่งที่จัดแนวจากข้อมูลพอเพียง หรือปิดใช้แบบจำลอง
3. ประเมินแท่งกวาด H1 ตามเวลาที่กำหนดเท่านั้น
ผู้สมัคร S เพียงแท่งเดียวคือ 06:00–07:00 UTC การประเมิน S ใช้โอกาสประจำวันแล้ว แม้ปฏิเสธหรือข้อมูลหาย BUY ต้องมี 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K คือกลับเหนือขอบล่างที่ถูกกวาด โดย S ยังไม่เลยยอดภายใน S ไม่จำเป็นต้องเป็นแท่งขาขึ้น แท่ง H1 อื่นในวันนั้นแทนไม่ได้
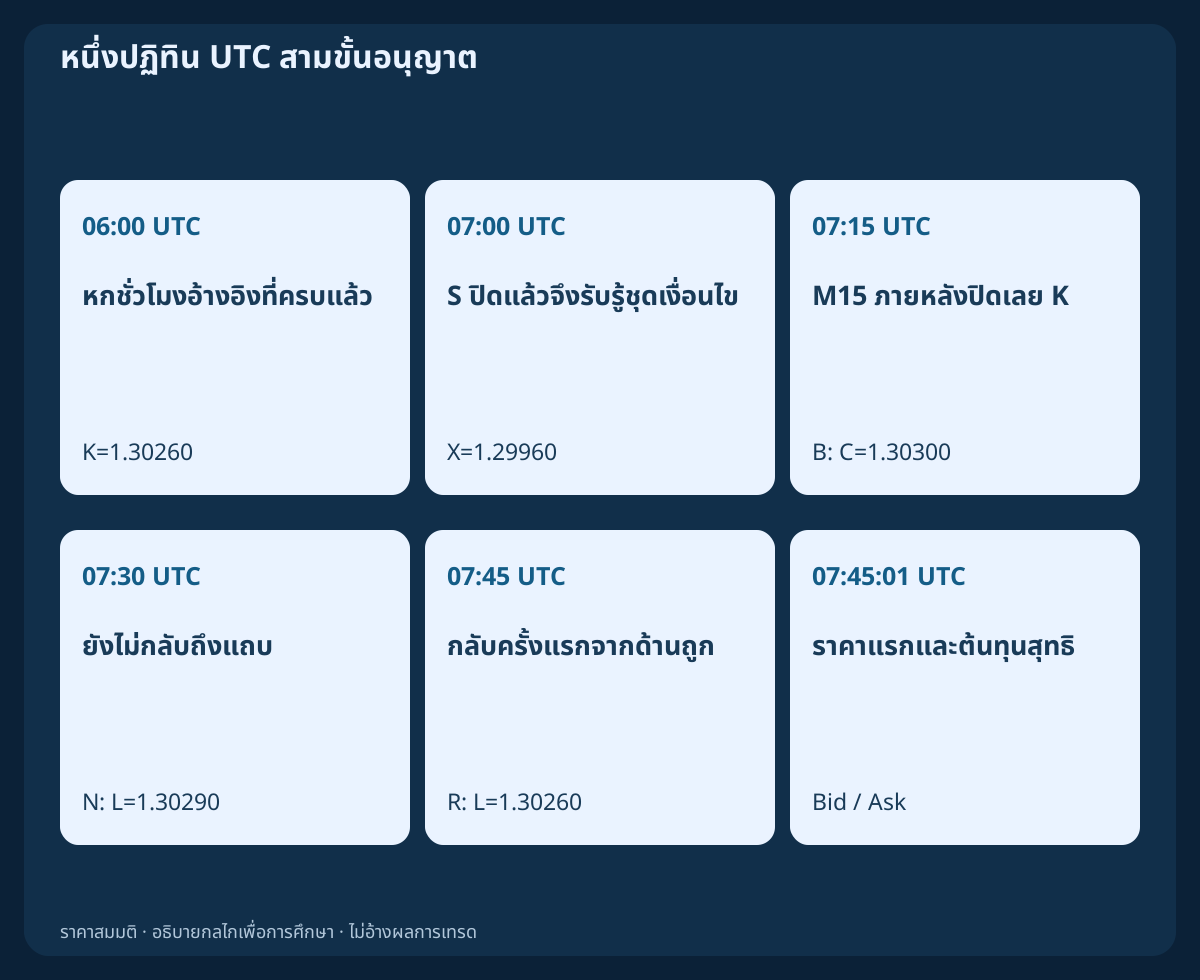
BUY ตรึง X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip ข้อมูลสมมติให้ Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080 เป็นการกวาดลึกสี่ pip ดังนั้น X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990 จะรับรู้ชุดเงื่อนไขได้หลัง S ปิดที่ 07:00 UTC เท่านั้น ก่อนรับรู้ต้องไม่มีสถานะหรือคำสั่งรอ EURUSD ใดในทั้งบัญชี หากมีให้ถือว่าใช้โอกาสวันนั้นไปแล้ว
4. รอการทะลุจากแท่ง M15 ที่ปิดแยกภายหลัง
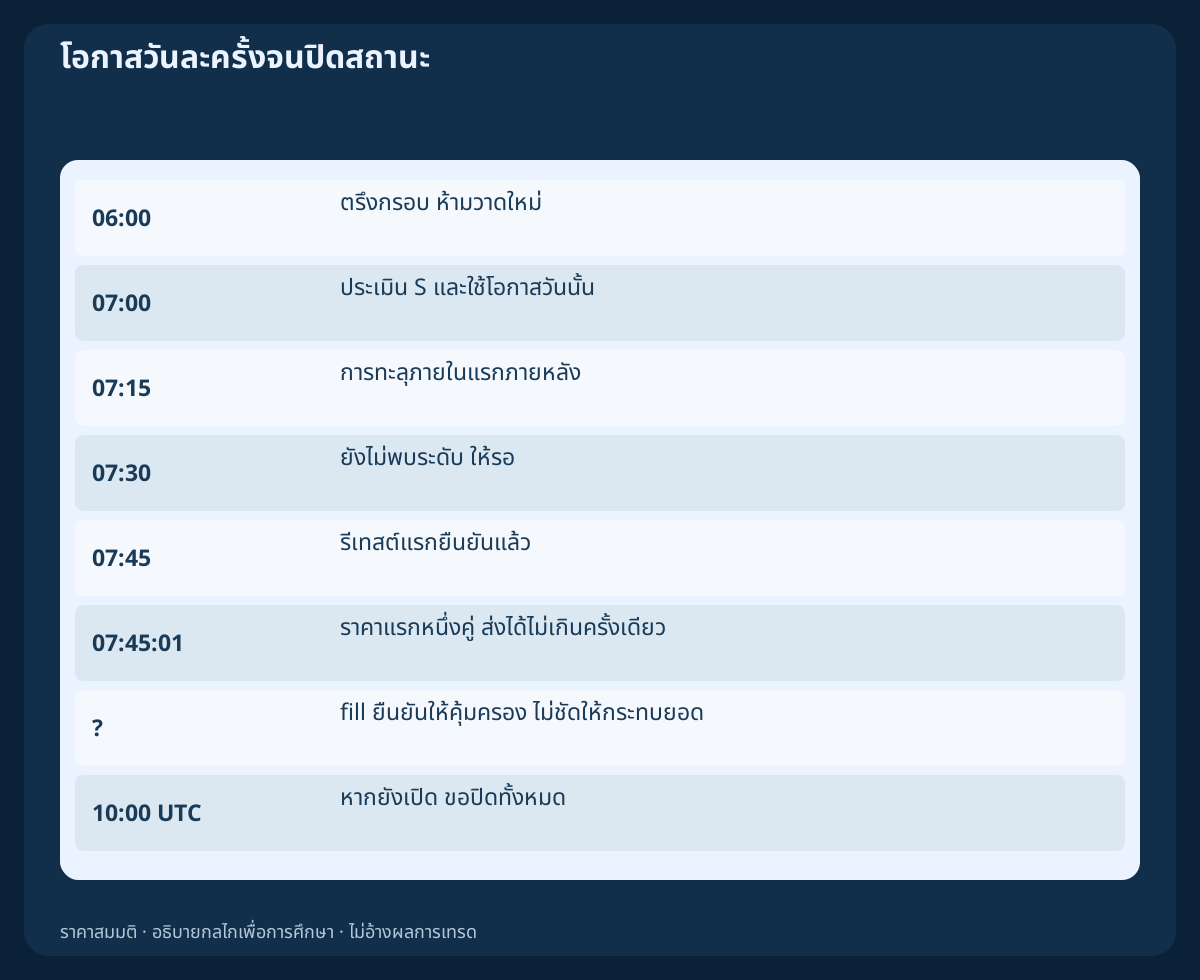
เวลาปิดที่ใช้ยืนยันมีเพียง 07:15,07:30,07:45 UTC BUY เลือกราคาปิดสมบูรณ์แรกที่ผ่าน Close(B)>K+1 pip การทะลุแรกต้องเป็นขาขึ้นด้วย Close(B)>Open(B) และผ่าน Close(B)−K≤8 pip เท่ากับเกณฑ์หนึ่ง pip ยังไม่ยืนยัน แต่เท่ากับเพดานแปด pip ยอมรับ หากการทะลุแรกไม่ผ่านเงื่อนไขเสริมให้ปฏิเสธถาวร ไม่เลือกแท่งปิดทีหลังแทน
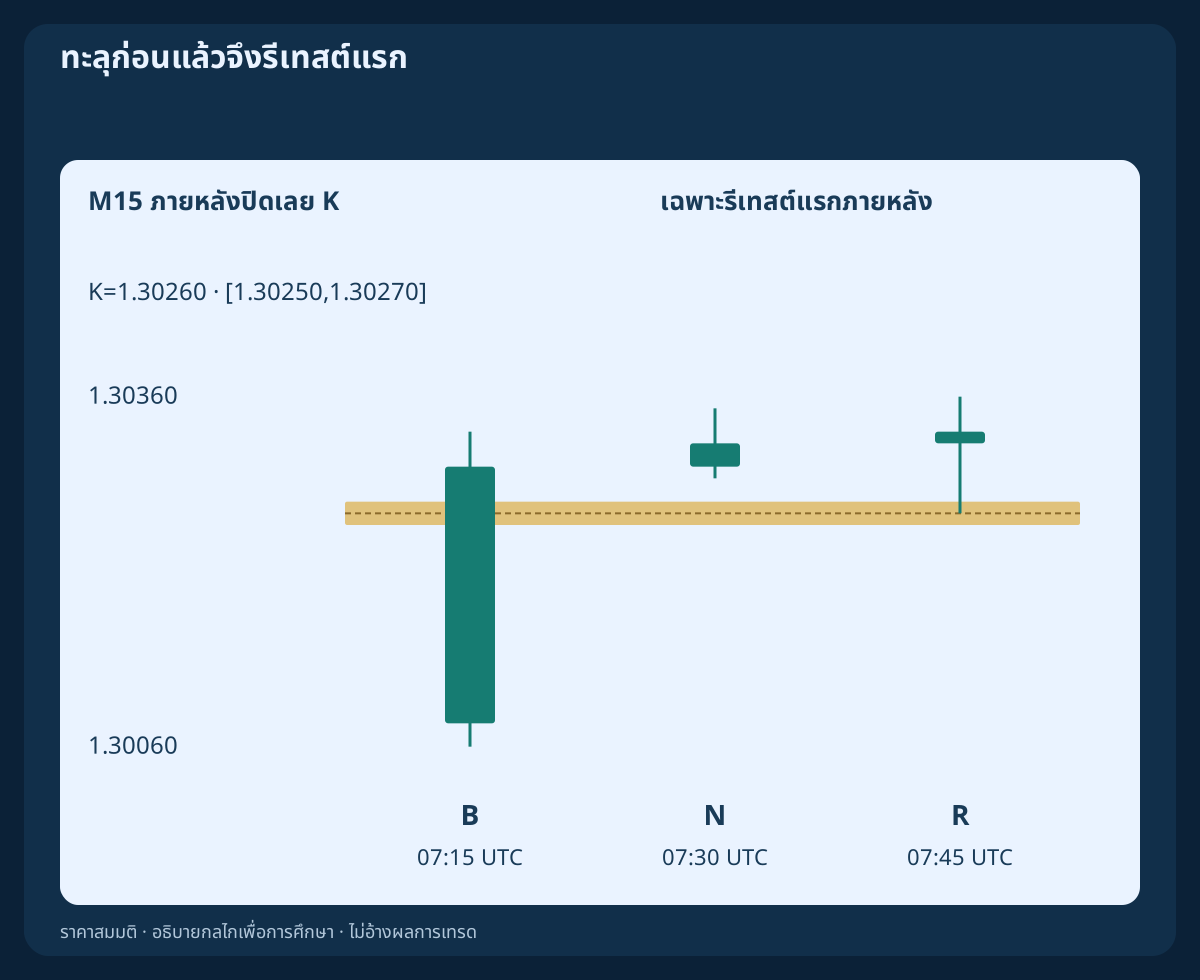
ตรวจเงื่อนไขห้ามก่อนเข้ากับทุกการสังเกตหลัง S จนถึง B ก่อนตรวจราคาปิด ถ้าไม่มีการทะลุในสามเวลาปิดให้หมดอายุ ตัวอย่าง B ปิดที่ 07:15 UTC ด้วย Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300 สูงกว่า K สี่ pip การข้ามของ B สร้างการทะลุเอง จึงไม่ใช่รีเทสต์ภายหลังและยังไม่อนุญาตให้เข้าทันที
5. ใช้เฉพาะรีเทสต์แรกที่ตามมา
หลัง B ตรวจเพียงสามแท่ง M15 ต่อเนื่องถัดไป แถบ BUY คงที่คือ [K−1 pip,K+1 pip]=[1.30250,1.30270] แท่งแรกที่มี Open≤K+1 pip or Low≤K+1 pip คือการพบระดับครั้งแรก รวมกรณีเปิดกระโดดใต้แถบ ต้องผ่าน Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip มีตัวแท่งขาขึ้น และ Close(R)−K≤8 pip การแทงลึกเกินหรือเปิดจากด้านผิดใช้โอกาสหมด แม้ราคาปิดดูดี
N ปิดที่ 07:30 UTC โดย Low(N)=1.30290 จึงยังไม่กลับถึงแถบ R ปิดที่ 07:45 UTC ด้วย Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330 เป็นการพบครั้งแรกจากด้านถูกและผ่านราคาปิด ถ้า B อยู่เวลายืนยันสุดท้าย รีเทสต์จะปิดช้าที่สุดที่ 08:30 UTC รวมแท่งปิดลำดับสามที่อนุญาต แต่ถ้าไม่มีการพบแรกที่ผ่านให้หมดอายุ
6. ให้การยกเลิกมาก่อนสัญญาณทั้งสอง
หลัง S ปิดจนถึงส่งคำสั่ง BUY ยกเลิกหาก Bid ที่สังเกตภายหลังถึง Bid≤X or Bid≥TP_Bid ใช้ขอบเดียวกันกับสูงสุดต่ำสุด M15 ที่ปิดหลัง S รวม B ระหว่างรอ และ R รวมถึงราคาในแท่งกำลังก่อตัวที่สังเกตแล้ว ณ ส่งคำสั่ง เท่ากันก็ยกเลิก แท่งที่แตะ X และปิดเหนือเกณฑ์ยืนยันถูกปฏิเสธโดยไม่เดาลำดับภายในแท่งให้เป็นประโยชน์
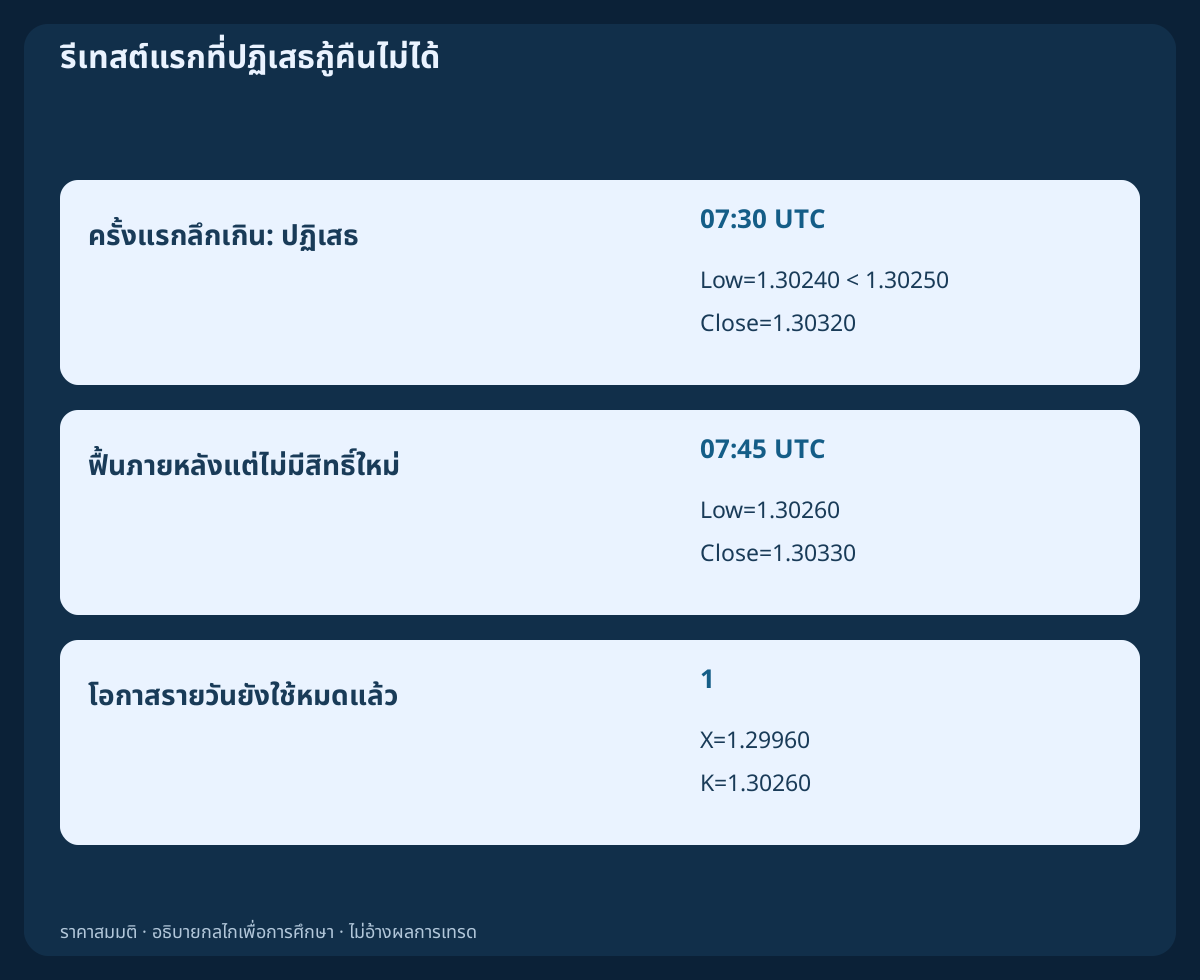
การยกเลิก การทะลุแรกหรือรีเทสต์แรกไม่ผ่าน ราคาเสนอแรกไม่เหมาะ หมดอายุ หรือข้อมูลจำเป็นขาด เป็นสถานะสิ้นสุดของวันที่ UTC นั้น การฟื้นทีหลังไม่คืนชุดเดิม ห้ามวาด X, K, แถบ หรือเป้าหมายใหม่ วันใหม่ต้องมีหกชั่วโมงอ้างอิงเต็มชุดใหม่และ S ตามเวลาของวันนั้น ห้ามย้ายผู้สมัครเดิมไป และต้องกระทบยอดสถานะเก่าหรือผลไม่แน่นอนก่อนเริ่มวันถัดไป
7. กำหนด SELL และการออกฝั่ง Ask ให้ชัด
SELL ต้องมี 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K โดย K เป็นต่ำสุด H1 ก่อน S ตรึง X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip เลือกราคาปิดภายหลังแรก Close(B)<K−1 pip ต้องมีตัวแท่งขาลงและ K−Close(B)≤8 pip การพบระดับแรกหลังจากนั้นคือ Open≥K−1 pip or High≥K−1 pip ต้องเปิดจากใต้แถบ ยอดอยู่ในแถบ ปิดขาลงใต้แถบ และผ่านเพดานแปด pip เดียวกัน
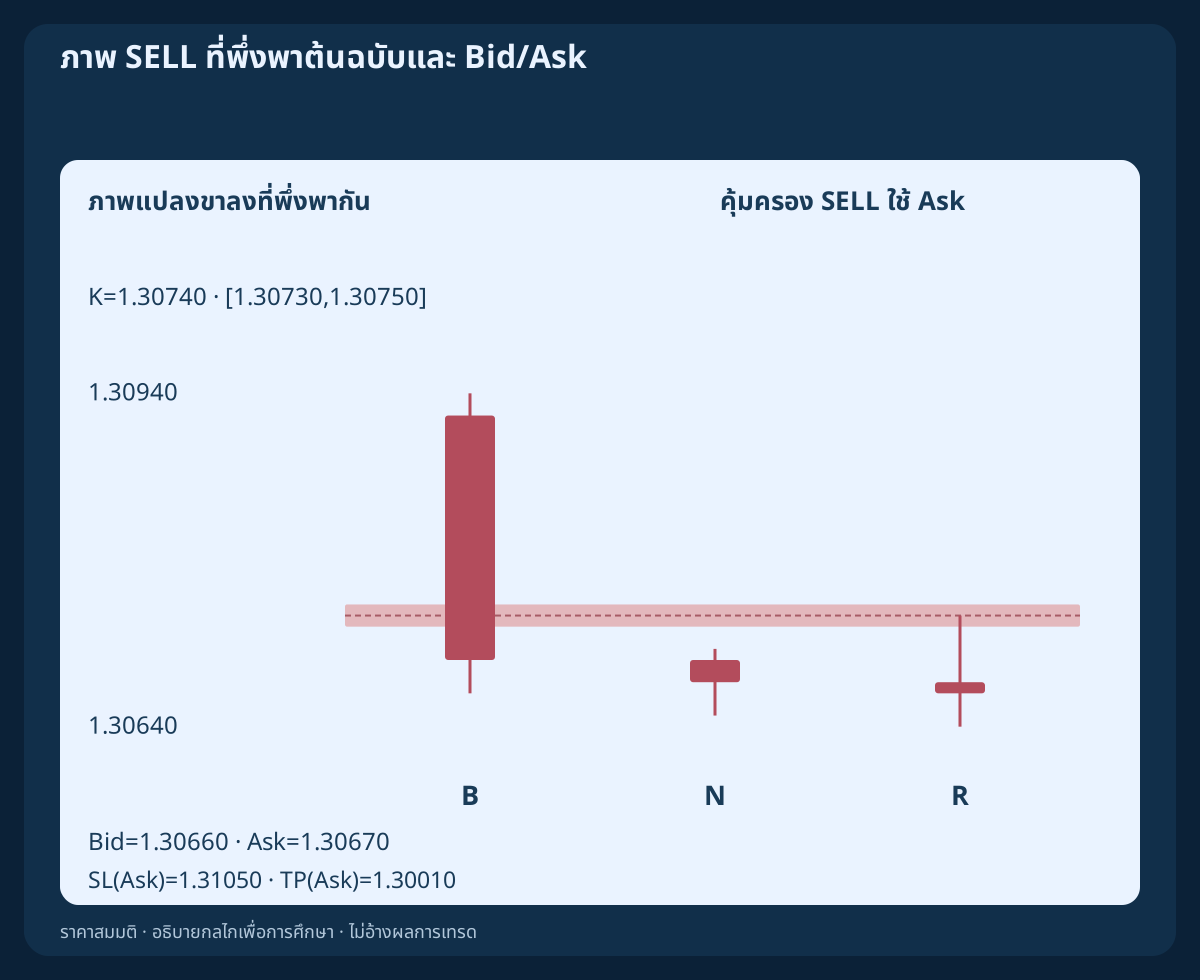
ก่อนเข้า Bid≥X or Bid≤L+1 pip ยกเลิก SELL แถบยังเป็น [K−1 pip,K+1 pip] SELL เปิดที่ Bid ปิดที่ Ask ระดับคุ้มครองตัวเลขคงที่ไม่ได้สร้างสูงต่ำ Ask ย้อนหลัง การแปลงที่พึ่งพาต้นฉบับ p′=2.61000−p สลับสูงต่ำ Bid ได้ K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010 ราคาเสนอคู่ต้องแปลงแยกโดยสลับ Bid กับ Ask ภาพกลับทิศไม่ใช่ตัวอย่างตลาดอิสระเพิ่มอีกชุด
8. ตรวจราคาเสนอแรกหลังรับรู้รีเทสต์เพียงครั้งเดียว
ใช้คู่ Bid/Ask แรกของสัญลักษณ์ที่รับหลังข้อมูล R ครบพร้อมใช้ และต้องหลังเวลาปิดตามกำหนดอย่างเคร่งครัด ณ ส่งคำสั่งต้องมี R_close<t_quote≤t_submit<R_close+15 seconds กับ 0≤t_submit−t_quote≤2 seconds บนนาฬิกาที่ตรวจแล้ว พลาดคู่แรก ลำดับยืนยันไม่ได้ หรือข้อมูลพร้อมช้าเกินไปให้ยกเลิก ไม่รอราคาดีกว่า ต้องเป็น Bid บวกซื้อขายได้ต่ำกว่า Ask ผ่าน spread≤1.5 pip; abs(Bid−Close(R))≤1 pip และไม่มีข้อห้ามก่อนเข้า
BUY ใช้ Ask ที่เสนอ SELL ใช้ Bid คู่แรกต้นฉบับคือ 07:45:01 UTC; Bid=1.30330; Ask=1.30340 ตรวจสิทธิ์ กริด tick ระยะ stop ขั้นต่ำ ปริมาณ มาร์จิน และความเสี่ยงที่เหลือ ค่า stop ขั้นต่ำรายงานศูนย์ไม่รับรองการยอมรับ อนุญาตเฉพาะคำขอตลาดที่แนบการคุ้มครองคงที่ทั้งสองและรองรับตั้งแต่เปิด หากต้องเปิดไร้คุ้มครองแล้วแก้ภายหลังให้ข้าม
9. รวมค่าเผื่อการเข้าและออกก่อนคำนวณอัตราส่วน
ตัวอย่างบัญชี USD สมมติ pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0 ตรวจค่าธรรมเนียมและค่าถือจริงแล้วเปลี่ยนข้อมูลก่อนทดสอบ dSL และ dTP คือระยะ pip บวกจากราคาเสนอเข้าไป stop และเป้าคงที่ ใช้ฝั่งราคาที่ทำรายการได้ กำหนด Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 และต้องประมาณการเป็นบวกพร้อม Reward1/Loss1≥1.50 โดยเทียบค่าความละเอียดเต็ม
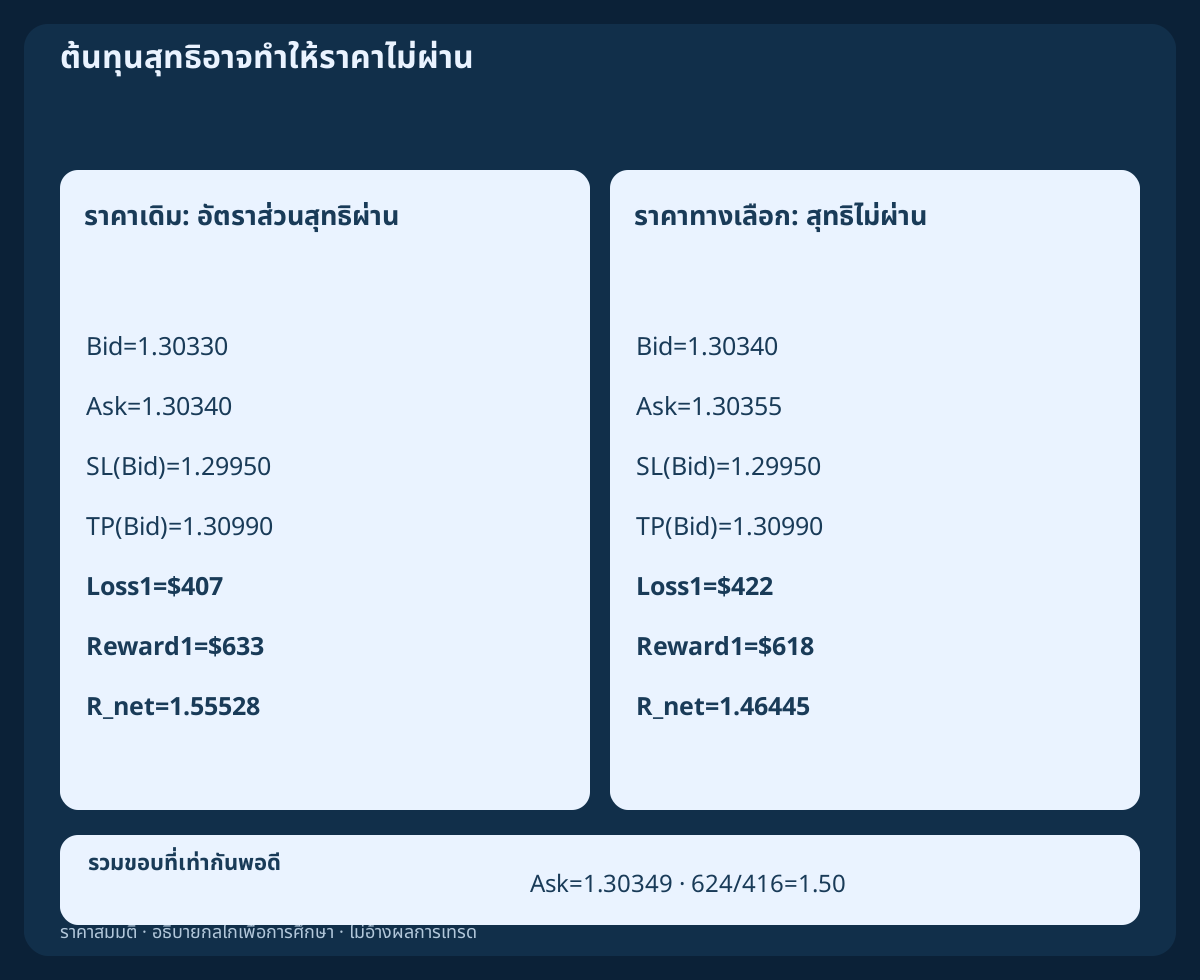
ราคา BUY ที่ผ่านให้ dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528 ระยะจาก Ask เข้าไป Bid ออกมีผลสเปรดอยู่แล้ว ห้ามบวกซ้ำ ค่าเผื่อเป็นสมมติฐานวางแผน ไม่ใช่เพดาน slippage อัตราส่วนก่อนต้นทุนดี สเปรดแคบ หรือรีเทสต์ยืนยันแล้ว ไม่ลบล้างการไม่ผ่านอัตราส่วนสุทธิ
10. ปัดความเสี่ยงลงและปฏิเสธราคาที่แย่ลง
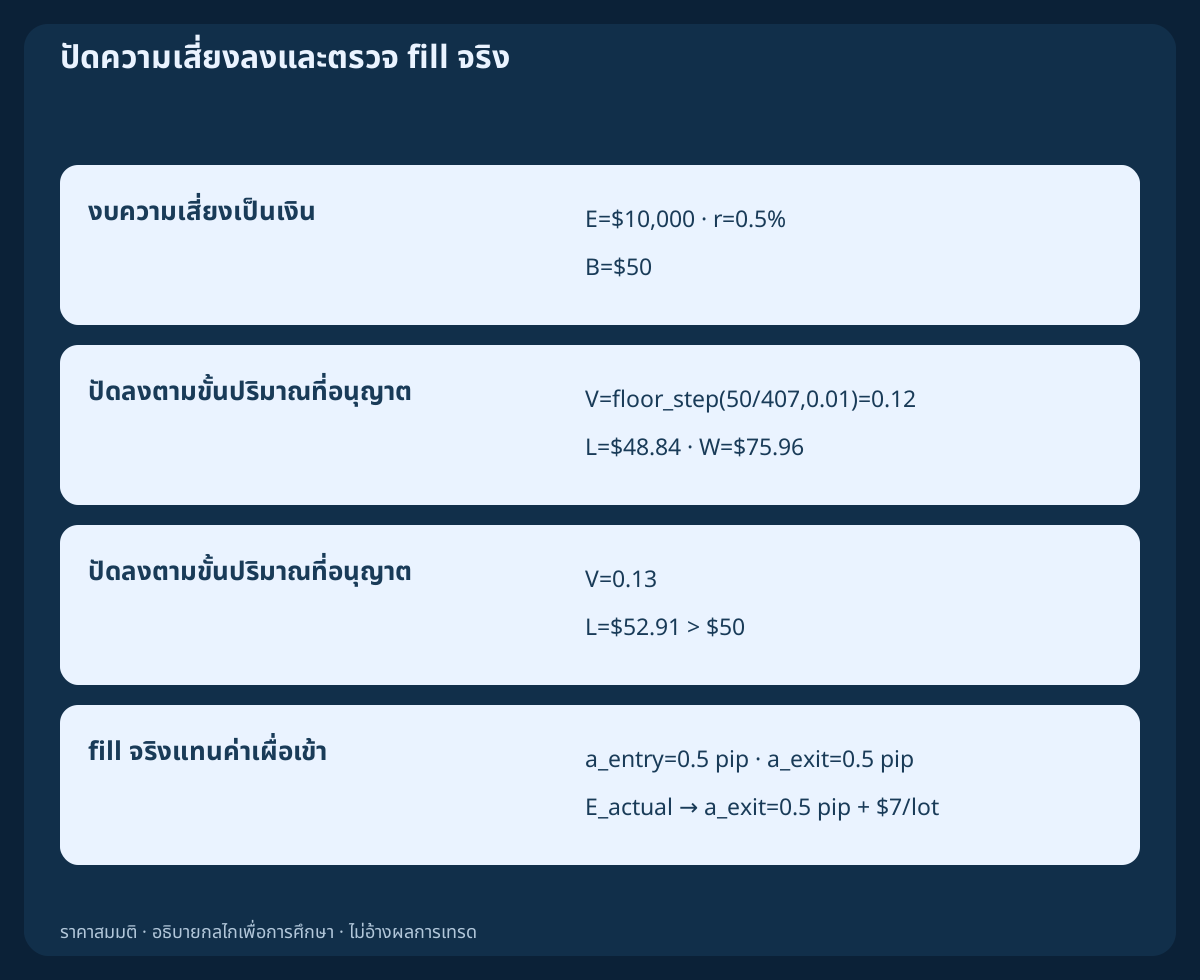
ใช้ Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)) หากความเสี่ยงเดิมของบัญชีไม่ทราบให้ห้ามเข้า และต้องไม่มีสถานะหรือคำสั่งรอ EURUSD เมื่อ equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot ให้ปัดลง V=floor_step(Budget/Loss1,0.01)=0.12 lot ขาดทุนตามแผนคือ 0.12×407=$48.84 และกำไรเป้าตามแผน 0.12×633=$75.96 ขั้นถัดไป 0.13×407=$52.91 เกินงบ ถ้าปริมาณต่ำกว่าขั้นต่ำให้ข้าม
ราคาเสนอแรกทางเลือก Bid=1.30340; Ask=1.30355 ผ่านสเปรดและการเบี่ยง Bid แต่ให้ Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50 ปฏิเสธวันนั้นโดยไม่ย้าย stop หรือเป้า ด้วยราคาและต้นทุนเดิม Ask=1.30349 ให้เท่ากับ 624/416=1.50 พอดี ส่วน tick ถัดไป Ask=1.30350 ไม่ผ่าน นี่คือกรณีคำนวณทางเลือก ไม่ใช่ราคาทีหลังที่เลือกใช้ได้
11. ส่งครั้งเดียวแล้วกระทบยอดผลจริง
บันทึกตัวตนผู้สมัครตามวันที่ UTC ระดับคงที่ และสิทธิ์ส่งที่ใช้แล้วอย่างถาวรก่อนส่งคำขอเข้าพร้อมคุ้มครองครั้งเดียว การปฏิเสธชัดเจนก็ใช้โอกาสหมด ผลตอบกลับไม่แน่นอนไม่พิสูจน์ว่าล้มเหลวและไม่ให้สิทธิ์ส่งซ้ำ ให้ระงับความเสี่ยงใหม่ ตรวจคำสั่ง การจับคู่ และบัญชีจากโบรกเกอร์ แล้วแก้คำขอเดิมก่อน รีสตาร์ตคืนสถานะกับเส้นตาย ไม่สร้างโอกาสใหม่
หลังยืนยัน fill ตรวจการคุ้มครองทั้งสองและปริมาณจริง คำนวณขาดทุนกำไรใหม่จากราคาได้จริงโดยเหลือเพียง exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0 ราคา fill แทนค่าเผื่อเข้าจึงไม่คิดซ้ำ หากราคาเข้าเสียเปรียบเกิน 0.5 pip ความเสี่ยงใหม่เกินงบที่บันทึก อัตราส่วนสุทธิต่ำกว่า 1.50 หรือการคุ้มครองหายหรือไม่ถูกต้อง ให้ขอปิดทั้งหมดที่ราคาเสนอซื้อขายได้แรก เก็บการคุ้มครองที่รับแล้วจนยืนยันปิด บันทึกการยุติและต้นทุนทั้งหมด ผลปิดที่ไม่แน่นอนก็ต้องกระทบยอด
12. คงจุดออกเดิมและเส้นตาย UTC
กรณีอื่นคง SL/TP เดิม ไม่เลื่อนตามราคา ไม่ย้ายเท่าทุน ไม่ปิดบางส่วน ไม่ถัวหรือกลับฝั่งอัตโนมัติ การจับคู่คุ้มครองก่อนหน้าที่มีหลักฐานมีลำดับก่อน หากยังเปิดอยู่ ขอปิดทั้งสถานะด้วยราคาเสนอซื้อขายได้แรกตั้งแต่ 10:00 UTC ของวันตั้งเงื่อนไข BUY ใช้ Bid และ SELL ใช้ Ask ไม่มีทางออกเพิ่มจากโครงสร้างหรือราคาปิดแท่งหลังเข้า ข้อห้าม X ก่อนเข้าไม่กลายเป็นจุดออกเพิ่มหลัง fill
การขาดการเชื่อมต่อไม่ขยายเส้นตาย เมื่อราคากลับมาให้กระทบยอดก่อน แล้วปิดสถานะคงเหลือทันทีที่ทำได้ หากการเฝ้าตรวจจำเป็นหรือการจับคู่เวลาขาดความเชื่อถือก่อนหน้านั้น ให้คงคุ้มครองและขอปิดเมื่อทำได้ คำสั่งคุ้มครองปกติ การออกตามเวลา ค่าเผื่อ และงบ ไม่รับประกันขาดทุนจริงสูงสุด
13. ไล่ตัวอย่างเช้าเดิมและภาพกลับทิศที่พึ่งพากัน
ตารางรวม H1 อ้างอิงสมมติหกแท่ง S และ M15 B–N–R หลังจากนั้น CSV แรกเพิ่มส่วนประกอบ M15 สี่แท่งของชั่วโมงอ้างอิงสุดท้ายและชั่วโมงกวาด พร้อมภาพแปลงขาลงแบบกำหนดแน่นอน CSV ที่สองมีคู่ราคาที่รับ ทางเลือกปฏิเสธ และคู่กลับทิศที่พึ่งพาต้นฉบับ ไม่ใช่ tick ย้อนหลังหรือรายงาน fill ของโบรกเกอร์
สมมติ BUY ได้ราคา Ask=1.30340; V=0.12 lot พอดีเพื่ออธิบายบัญชีเท่านั้น ถ้า stop จับคู่ตรง Bid=1.29950 ขาดทุนจากราคา $46.80 บวกคอมมิชชัน $0.84 รวม $47.64 ก่อน slippage หรือค่าอื่น ถ้าออกตรงเป้า Bid=1.30990 แทน จะได้ $78.00−$0.84=$77.16 เป็นผลสมมติที่เกิดร่วมกันไม่ได้ ไม่ใช่ค่าประมาณรวมเผื่อหรือผลงานจริง ไม่มีเส้นทางออกในอนาคตให้มา
ดาวน์โหลดแท่ง H1/M15 สมมติและภาพกลับขาลงที่พึ่งพากัน (CSV)
ดาวน์โหลดสามกรณีคำนวณราคาเสนอคู่ (CSV)
| แท่ง | กรอบเวลา | เปิด UTC | ปิด UTC | ราคาเปิด | สูงสุด | ต่ำสุด | ราคาปิด |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. เก็บการปฏิเสธแรกและแยกหลักฐานฝั่งราคา
ในตัวอย่างหักล้างแยกต่างหาก แทน N ด้วยการพบแรกที่เปิด 1.30300 ลงถึง Low=1.30240 แล้วปิดขาขึ้นที่ 1.30320 ต่ำสุดเลยขอบล่างคงที่ 1.30250 จึงปฏิเสธ แม้ X ไม่ถูกแตะ R ภายหลังที่ดูถูกต้องใช้สังเกตเพื่อวิจัยเท่านั้น ไม่เป็นรีเทสต์แรกใหม่ ทางเลือกนี้ไม่ได้เพิ่มเหตุการณ์เข้า CSV เดิม
คู่ราคาสำหรับภาพกลับทิศที่ให้แยกคือ Bid=1.30660; Ask=1.30670 ความเสี่ยงราคา SELL ถึง stop Ask คงที่คือ 39 pip และระยะกำไรถึงเป้า Ask คือ 65 pip กราฟ Bid ไม่ยืนยันว่า Ask คุ้มครองใดทำงานก่อน ช่องว่างที่กระโดดข้ามทั้งแถบไม่พิสูจน์รีเทสต์จากด้านถูก ต้องคงเครื่องหมายลำดับไม่ชัดหรือข้อมูลฝั่งราคาจำเป็นขาดไว้
15. จำลองทุกนาฬิกาและเก็บฐานทั้งหมด
บันทึกวันที่ UTC แท่งอ้างอิง ตัวตน K เวลาที่ S พร้อมใช้ X/SL/TP คงที่ หน้าต่างยืนยัน การทะลุแรก หน้าต่างรีเทสต์ การพบแรก เหตุห้าม ราคาเสนอแรก และเวลารับส่ง เพิ่ม ID คำขอ fill จริง คุ้มครอง ค่าธรรมเนียม และยืนยันออกเมื่อมีหลักฐาน เก็บกรณีไม่ผ่าน หมดอายุ พลาด ปฏิเสธ และยุติ รวมกับที่รับ ไม่เลือกเฉพาะรีเทสต์สวย
ระบบย้อนหลังต้องระบุว่าแท่งใดครบแล้วในแต่ละการตัดสินใจ MT4 shift 0 ยังก่อตัวและเวลาประจำแท่งคือเวลาเปิด การหาแท่งใกล้เคียงข้ามข้อมูลขาดไม่ใช่การซ่อมข้อมูล สร้างช่วง UTC ที่ตรวจแล้วและใช้ Bid/Ask ย้อนหลังที่เกี่ยวข้องเรียงเหตุการณ์ในแท่ง OHLC อย่างเดียวแยก stop กับเป้าในแท่งเดียวไม่ได้ ให้ระบุความกำกวมและทดสอบความไวแบบระมัดระวังแยกชื่อ ไม่เลือกทางที่ให้ผลดี
16. ทดสอบกติกาที่ประกาศก่อนเพิ่มตัวกรอง
ตรึงเวลา กรอบหกชั่วโมง ความกว้างและสัดส่วน K ความลึกการกวาด หน้าต่างสามบวกสาม แถบ ต้นทุน และสิทธิ์รายวันก่อนดูผล เปรียบเทียบรุ่นต่างบนวันเดียวกันและกันช่วงเวลาถัดไปตามลำดับไว้ประเมิน ทดสอบค่าความกว้าง buffer เวลา และต้นทุนข้างเคียง ไม่เลือกแต่ค่าดีที่สุด ภาพกลับทิศและเงื่อนไขราคาซ้อนทับพึ่งพากัน ไม่ใช่ตัวอย่างเพิ่มหรือเสียงยืนยันอิสระ
ตรวจระบบด้วยบัญชีทดลองไปข้างหน้า รวม gap คุ้มครองถูกปฏิเสธ กู้สถานะหลังรีสตาร์ต และผลตอบกลับไม่แน่นอน รายงานค่าคาดหวังสุทธิ drawdown แพ้ต่อเนื่อง จำนวนไม่เข้า และข้อผิดพลาดส่งคำสั่งก่อนพิจารณาใช้จริง กราฟและคำนวณทำให้ทำซ้ำได้ แต่ไม่มี backtest อัตราชนะ ค่าคาดหวังที่วัด หรือคำแนะนำเทรดจริง เพิ่ม FVG แนวโน้ม หรือข่าวคือรุ่นใหม่ที่ต้องประเมินใหม่บนข้อมูลยังไม่เคยใช้
คำถามที่พบบ่อย
การกวาดพิสูจน์ว่าธนาคารเก็บ stop หรือไม่
ไม่ นิยามใช้ราคาเสนอและการปิดกลับที่ครบแล้ว ไม่ระบุผู้ร่วมตลาด ปริมาณจับคู่ หรือสาเหตุ
แท่งกวาด H1 เป็นการยืนยัน M15 ด้วยได้ไหม
ไม่ได้ ชุดเงื่อนไขรู้ได้หลัง 07:00 UTC การยืนยันต้องเป็นอีกแท่ง M15 ที่ปิดภายหลังเทียบ K ก่อนกวาด
รีเทสต์ที่สองดีกว่าช่วยกู้ครั้งแรกได้ไหม
ไม่ได้ การพบแรกใช้โอกาสวันนั้นแม้ความลึก ด้านเปิด ราคาปิด หรือการส่งคำสั่งไม่ผ่าน การฟื้นไม่รีเซ็ต
ทำไมการออก SELL ต้องมีข้อมูล Ask
SELL เปิดที่ Bid และปิดที่ Ask ข้อมูล OHLC Bid กับสเปรดปัจจุบันไม่สร้างการกระตุ้น Ask ย้อนหลังหรือพิสูจน์ fill
ขาดทุนตามแผน $48.84 เป็นเพดานรับรองหรือไม่
ไม่ รวมค่าเผื่อและต้นทุนเชิงเส้นที่ระบุ แต่ gap slippage เพิ่ม คุ้มครองล้มเหลว หรือปิดช้าอาจเกินงบ
ทำอย่างไรเมื่อผลเข้าไม่แน่นอน
ระงับการเข้าอีกครั้งและกระทบยอดคำขอเดิมกับบันทึกโบรกเกอร์และบัญชี ไม่ส่งซ้ำเพราะไม่มีคำตอบ
แหล่งข้อมูลและหมายเหตุการศึกษา
กฎ หน้าต่าง UTC เกณฑ์ แท่งสมมติ และแผนภาพเป็นข้อกำหนดวิจัยต้นฉบับ แหล่งทางการตรวจกลไกราคาและคำสั่ง ไม่ได้รับรองกลยุทธ์หรือพิสูจน์กำไร
ข้อกำหนดกลยุทธ์เพื่อการศึกษา แท่งสมมติ ภาพกลับทิศที่พึ่งพากัน และบัญชีสมมติ ไม่ใช่ EA พร้อมใช้ backtest ย้อนหลัง หรือกำไรที่วัดแล้ว