
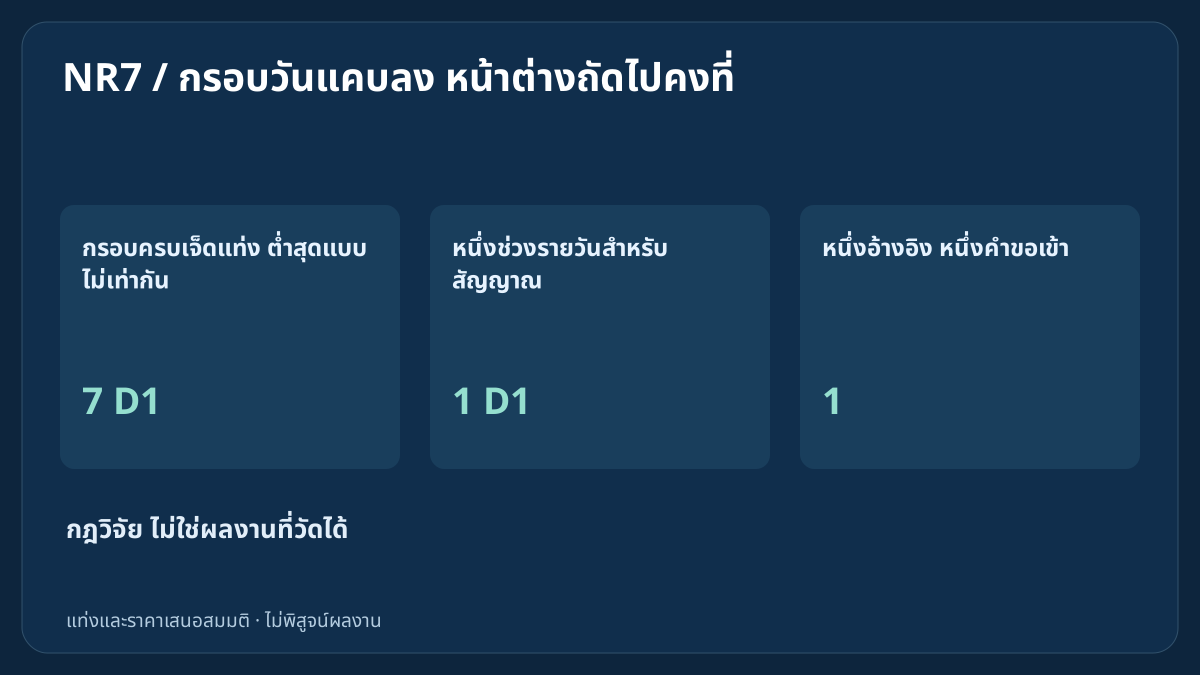
แท่งรายวันที่แคบบอกช่วงราคาที่จบแล้ว ไม่ได้บอกทิศทางครั้งถัดไป แบบจำลองวิจัยนี้แยกการเลือกจากเจ็ดวัน หน้าต่างสัญญาณรายวันถัดไปหนึ่งช่วง และระยะถือสถานะที่ได้ราคาจริง ตัวอย่างมีทั้งกรณีปฏิเสธ ราคาเสนอภายหลัง การคำนวณล็อตรวมต้นทุน และการกระทบยอดการส่งคำสั่ง
1. แยกการสังเกตวันแคบออกจากกฎซื้อขาย
NR7 เปรียบเทียบราคาสูงลบต่ำของวันซึ่งปิดแล้วกับหกวันก่อนหน้า ไม่ทำนายทิศทางหรือรับประกันว่าจะขยายต่อ บทความกำหนดส่วนขยายสวิง Forex ที่ทดสอบได้ โดยรอ H4 ปิดภายหลังและมีทางออกแยกหลังหลายช่วงซื้อขาย เกณฑ์เป็นสมมติฐานการสอนคงที่ ไม่ใช่คำแนะนำที่ปรับเหมาะกับบัญชีจริง
Inside Bar ทดสอบการอยู่ภายในแท่งอ้างอิง ส่วนBollinger squeeze วัดแถบราคาที่บีบแคบ ที่นี่ไม่บังคับทั้งสองอย่าง NR7 ไม่ใช่การจัดอันดับ ATR เช่นกัน แท่งแคบยังอาจเกิดการทะลุหลอก ขาดทุน หรือไม่มีการเข้าที่ผ่านเกณฑ์ ไม่อ้างความได้เปรียบในอดีต
2. ตรึงสัญลักษณ์ ปฏิทิน และสมมติฐานบัญชี
สมมติ EUR/USD สัญญา EUR 100000 บัญชี USD ขนาด point และ tick 0.00001 และ 1 pip = 0.0001 จึงมีค่า USD 10 ต่อ pip ต่อล็อต ปฏิทินฤดูร้อนสมมติให้ D1 จาก 21:00 ถึง 21:00 UTC และ H4 เริ่ม 21:00, 01:00, 05:00, 09:00, 13:00, 17:00 เป็นข้อตกลงข้อมูลที่ประกาศ ไม่ใช่การตั้งค่า MT4 สากล
ใช้ขั้นตอนตรวจแท่งรายวันยืนยันส่วนต่างเวลาในอดีตและช่วงซื้อขาย ต้องมีเจ็ดช่วงซื้อขายครบ 24 ชั่วโมง การปิดสุดสัปดาห์ไม่ใช่ช่วงซื้อขายที่หายไป ปฏิเสธชุดเลือกที่มีช่วงซึ่งควรมีแต่ขาดหรือสั้นลง ไม่สร้างแท่งวันอาทิตย์ขนาดเล็กหรือเติมช่องว่างด้วยข้อมูลอนาคต ต้องรู้ตารางช่วงถัดไปล่วงหน้า โดยเริ่มทันทีที่อ้างอิงจบและยาว 24 ชั่วโมง หากตรงกับการปิดสุดสัปดาห์หรือปิดก่อนเวลา ให้ปฏิเสธอ้างอิง ไม่เลื่อนไปวันอื่น
| กลุ่ม | สมมติฐานคงที่ | ความหมาย |
|---|---|---|
| ตราสารและบัญชี | EUR/USD · USD | สัญลักษณ์และสกุลบัญชีที่กำหนด |
| สัญญาและหน่วย | 100000 EUR · 0.00001 · 0.0001 · USD 10 | สัญญา point/tick, pip และมูลค่าต่อล็อต |
| ปฏิทินที่ประกาศ | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | ช่วงครบและส่วนต่างเวลาในอดีตที่ตรวจแล้ว |
| การเลือก | 7 D1 · 6 D1 · 20–80 pip | เทียบสูงต่ำเคร่งครัด ไม่รับค่าต่ำสุดเท่ากัน |
| เกณฑ์ราคาเปิด | [L, H] · 10.0 pip · 60 s | เปิดในกรอบ ช่องว่างสูงสุด เส้นตายเปิดใช้งาน |
| หน้าต่างสัญญาณ | 1 D1 · 5 H4 | เฉพาะช่วงถัดไป ไม่รวมปิดตอนสิ้นสุด |
| ยืนยันการทะลุ | 2.0 pip · 20.0 pip | ระยะเผื่อเคร่งครัดและระยะเลยขอบสูงสุด |
| ตัวกรองราคาเสนอ | 60 s · 0–2 s · 1.5 pip · 3.0 pip | เส้นตาย เวลาหลังราคาเสนอ สเปรด ส่วนต่าง |
| การป้องกันและผลตอบแทน | 2.0 pip · 20–120 pip · 2.0R · 1.5 | ระยะเผื่อฝั่งตรงข้าม เสี่ยงราคา เป้า อัตราสุทธิขั้นต่ำ |
| ความเสี่ยงและขั้นล็อต | 0.5% · 0.01 lot | งบจากทุนสุทธิและปัดล็อตลง |
| ต้นทุนตามแผน | 0.6 + 1.0 + 2.0 pip | คอมมิชชัน ราคาด้อยกว่ารวม เงินเผื่อถือ |
| ขีดจำกัดการถือ | 2 D1 · 20:45 UTC | ขอบเขต D1 ถัดไปหรือศุกร์ที่ถึงก่อน |
| ขีดจำกัดโอกาส | 1 · 1 · 1 | โอกาสต่ออ้างอิง สถานะแบบจำลอง คำขอเข้า |
3. เลือกกรอบแคบที่สุดจากเจ็ดแท่งที่ปิดแล้ว
คำนวณ W = H − L เป็นจำนวน tick เต็มในแต่ละช่วง D0 ผ่านเฉพาะเมื่อแคบกว่า D−1 ถึง D−6 ทุกแท่งอย่างเคร่งครัด ค่าต่ำสุดที่เท่ากันไม่ผ่านแบบจำลอง ดัชนี MT4 หมายเลข 0 ยังก่อตัว จึงใช้ข้อมูลที่จบแล้ว ไม่ใช้สูงต่ำชั่วคราวของวัน กำหนดความกว้าง D0 ที่ 20–80 pips รวมขอบ
ช่วงราคานี้ไม่รวมช่องว่างจากราคาปิดก่อนหน้า แต่ True Range อาจรวมไว้ การแทนด้วย ATR จึงเปลี่ยนการทดสอบ คู่มือ ATRอธิบายความต่าง เก็บข้อมูลที่ใช้ได้ทั้งเจ็ดพร้อมเวลาเดิม NR7 ไม่บังคับแท่งด้านในและไม่ได้อนุญาตเข้าโดยตัวมันเอง
4. ตรึงอ้างอิงและปฏิเสธราคาเปิดที่ไม่เหมาะ
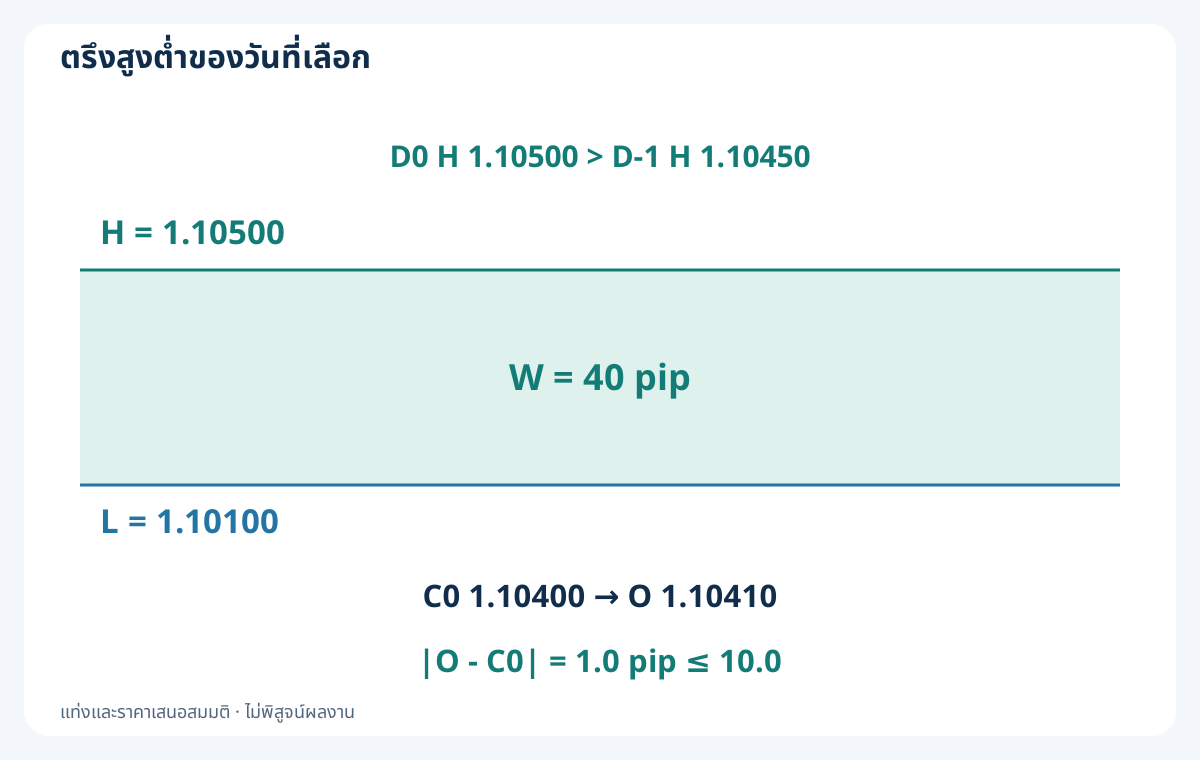
เมื่อ D0 จบที่ 2026-08-11 21:00 UTC ตรึง H = 1.10500, L = 1.10100 และความกว้าง 40 pips ราคาปิด 1.10400 ส่วน Bid เปิด D1 ถัดไป 1.10410 อยู่ใน [L, H] ต่างสัมบูรณ์ 1.0 pip ต้องมีราคาเปิดที่บันทึกอยู่ในกรอบรวมขอบ และต่างจากราคาปิดอ้างอิงไม่เกิน 10.0 pips
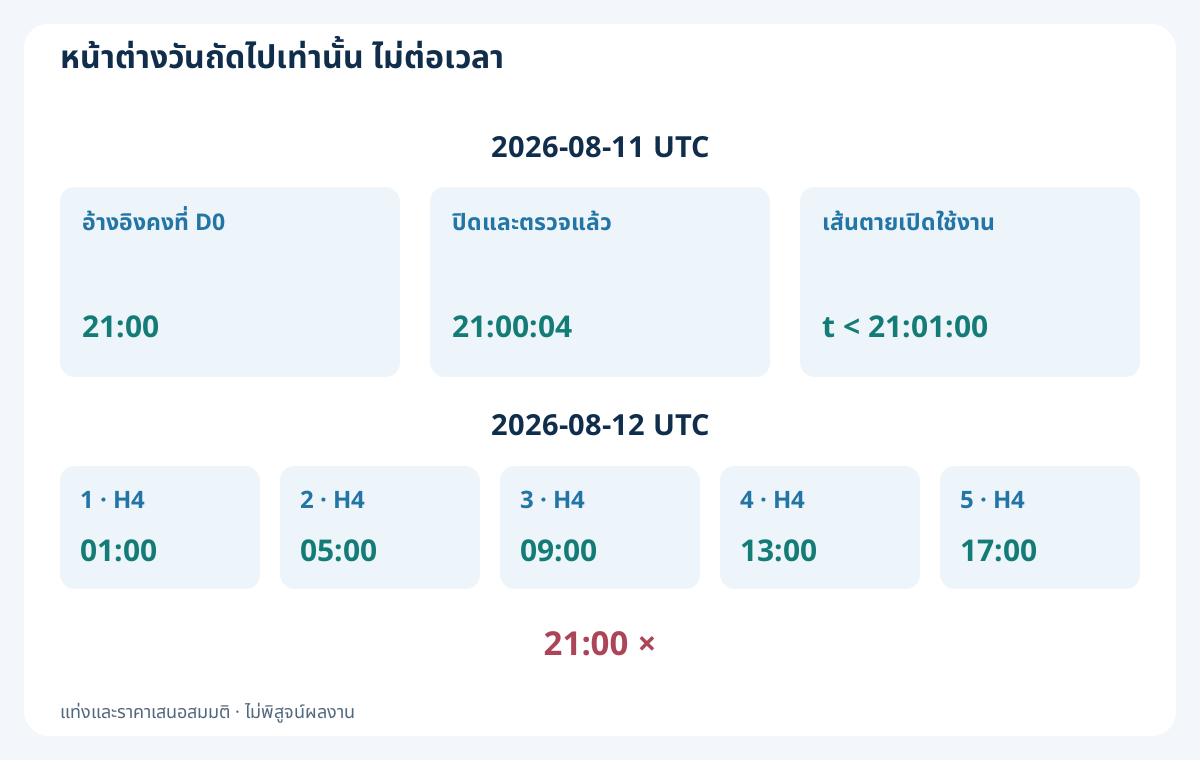
สมมติข้อมูลอ้างอิงและเปิดครบใช้ได้เวลา 21:00:04 เปิดใช้งานก่อน 21:01:00 อย่างเคร่งครัด ข้อมูลสายหรือตรวจไม่ได้ให้ปฏิเสธ หากเปิดนอกกรอบก็ไม่ผ่านแม้กลับมาทีหลัง แท่งอ้างอิงและระดับราคาคงเดิม วันแคบถัดไปไม่เปลี่ยนอ้างอิงที่ใช้อยู่หรือคืนโอกาสที่ถูกปฏิเสธ
5. ตรวจลำดับรายวันสมมติให้ครบ
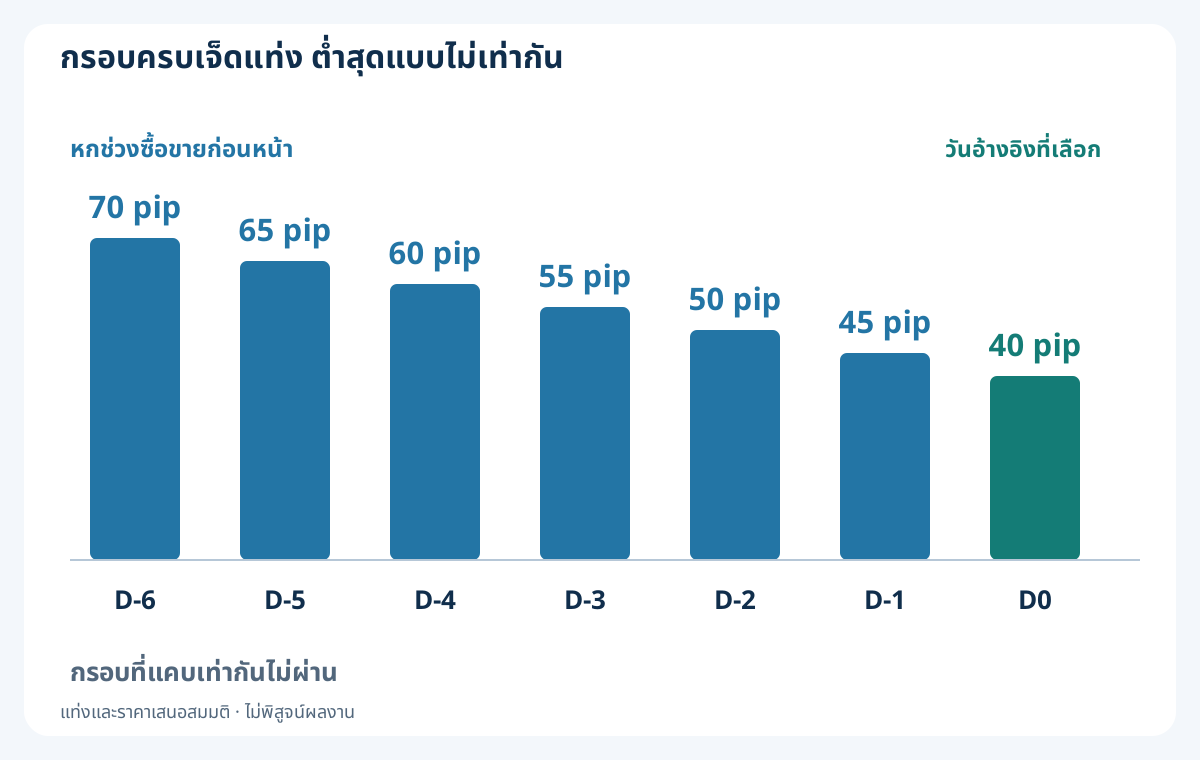
ตารางเป็น Bid OHLC ที่สร้างขึ้น ไม่ใช่หลักฐานประวัติที่ดาวน์โหลด ความกว้างทั้งเจ็ดคือ 70, 65, 60, 55, 50, 45, 40 pips โดย D0 เล็กที่สุดอย่างเคร่งครัด สูง 1.10500 ของมันเกินสูง D−1 ที่ 1.10450 จึงตั้งใจให้ NR7 นี้ไม่ใช่ Inside Bar ราคาปิดก่อนหน้ารวมวันศุกร์และจันทร์ถัดมา โดยไม่แทรกแท่งสุดสัปดาห์
D−6 ถึง D0 เป็นป้ายช่วงตามเวลา ไม่ใช่ดัชนี shift MT4 แต่ละเวลาจบมีช่วงครบ 24 ชั่วโมงเริ่มตามตารางที่ประกาศ หากข้อมูลจำเป็นหาย ยังไม่จบ หรือใช้ไม่ได้ ห้ามหาค่าต่ำสุดที่สะดวกจากแท่งน้อยลง การแก้ข้อมูลภายหลังไม่สร้างการเข้าย้อนหลังในบันทึกตรวจสอบ
| ช่วงซื้อขาย | จบ D1 UTC | เปิด | สูง | ต่ำ | ปิด | กว้าง, pips | ความหมาย |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | ช่วงก่อนหน้าที่ครบ |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | ช่วงก่อนหน้าที่ครบ |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | ช่วงก่อนหน้าที่ครบ |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | ช่วงก่อนหน้าที่ครบ |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | ช่วงก่อนหน้าที่ครบ |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | ช่วงก่อนหน้าที่ครบ |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | NR7 เคร่งครัดที่เลือก ไม่ใช่ Inside Bar |
6. กำหนดหน้าต่างรายวันถัดไปและโอกาสเดียว
หน้าต่างสัญญาณคือ 2026-08-11 21:00 ถึง 2026-08-12 21:00 UTC ราคาปิด H4 ที่ครบและใช้ได้คือ 2026-08-12 01:00, 05:00, 09:00, 13:00, 17:00 รวมห้าครั้งก่อนสิ้นวันอย่างเคร่งครัด ราคาปิด H4 เวลา 21:00 อยู่นอกหน้าต่าง ถ้าไม่มีเหตุการณ์ที่ใช้ได้ให้หมดอายุ ไม่ต่อไปวันอื่น
หนึ่งโอกาสและไม่เกินหนึ่งคำขอเข้าต่ออ้างอิง พร้อมสถานะแบบจำลองไม่เกินหนึ่ง หากมีสถานะแบบจำลองค้างหรือคำสั่งไม่ชัดเจนตอนตรวจอ้างอิง ให้ไม่เปิดใช้งานอ้างอิงนั้น ไม่รอให้ว่างกลางหน้าต่าง บันทึกว่าใช้เหตุการณ์ปิดทะลุครั้งแรกแล้วก่อนตรวจตัวกรองราคา/บัญชีภายหลัง NR7 ต่อเนื่องจะประเมินได้หลังหน้าต่างก่อนจบและจัดการความเสี่ยงค้างแล้ว คู่มือสวิงอธิบายนาฬิกาถือที่แยกกัน
7. ยกเลิกการเคลื่อนสองฝั่งโดยไม่เดาลำดับ
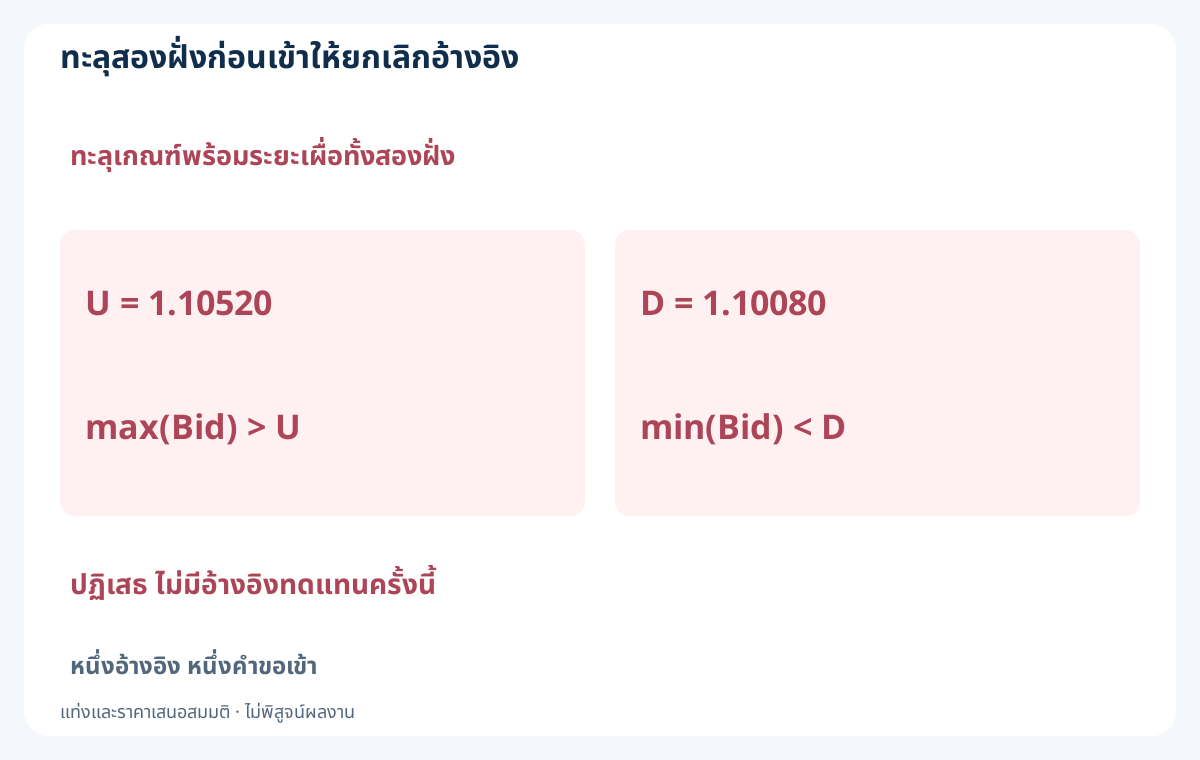
ตั้ง U = H + 2.0 pips = 1.10520 และ D = L − 2.0 pips = 1.10080 ตั้งแต่เปิดหน้าต่างจนถึงเข้า ติดตาม Bid ที่สูงกว่า U และต่ำกว่า D อย่างเคร่งครัด รวมไส้เทียน หากเกิดทั้งสองก่อนเข้า ให้ปฏิเสธอ้างอิง H4 แท่งเดียวข้ามทั้งสองเกณฑ์ก็ไม่ผ่าน แม้ปิดดูดี OHLC ไม่พิสูจน์ลำดับภายในแท่งที่เป็นประโยชน์
ตรวจทุกแท่งที่ปิดแล้ว หลังราคาปิดล่าสุด ต้องมี tick Bid ที่สังเกตหรือข้อมูลสูงต่ำที่ยังก่อตัวซึ่งครอบคลุมถึงราคาเสนอเข้าแรกอย่างถูกต้อง หากไม่ทราบความครอบคลุมให้ปฏิเสธ ข้อมูลที่ยังก่อตัวยกเลิกได้ แต่ยืนยันการเข้าจากราคาปิดไม่ได้ หลังได้สถานะจริงต้องเก็บสถานะและใช้การป้องกันกับวงจรออก ไม่ลบธุรกรรมย้อนหลัง
8. ใช้ราคาปิดทะลุครั้งแรกแบบไม่รวมเท่ากันพร้อมจำกัดระยะ
BUY ต้องราคาปิด Bid ที่ครบ C > 1.10520 ส่วน SELL C < 1.10080 H4 แรกมีสูง 1.10520 ต่ำ 1.10350 ปิด 1.10520 การเท่ากันไม่กระตุ้น แท่งสองมีสูง 1.10560 ต่ำ 1.10480 ปิด 1.10540 ที่ 2026-08-12 05:00 UTC เป็นการทะลุครั้งแรกที่ไม่รวมเท่ากัน เลย H 4 pips ราคาต่ำทั้งสองอยู่เหนือ D ไส้เทียนฝั่งเดียวก่อนหน้านี้ไม่ใช่การเข้า แต่ยังนับตรวจสองฝั่ง
ปฏิเสธการปิดทะลุครั้งแรกที่เลยขอบคงที่มากกว่า 20.0 pips ไม่เลือกปิดครั้งหลัง สัญญาณอนุญาตเฉพาะจันทร์ถึงพฤหัสบดีตาม UTC การทะลุครั้งแรกนอกวันเหล่านี้ใช้โอกาสไปแล้ว และห้ามสลับทิศหลังถูกปฏิเสธ แต่ละราคาปิดที่ผ่านมีเวลาเสนอราคา 60 วินาที และต้องเข้าก่อนจบหน้าต่างรายวันด้วย
9. ประเมินราคาเสนอถัดไปครั้งแรกเพียงครั้งเดียว
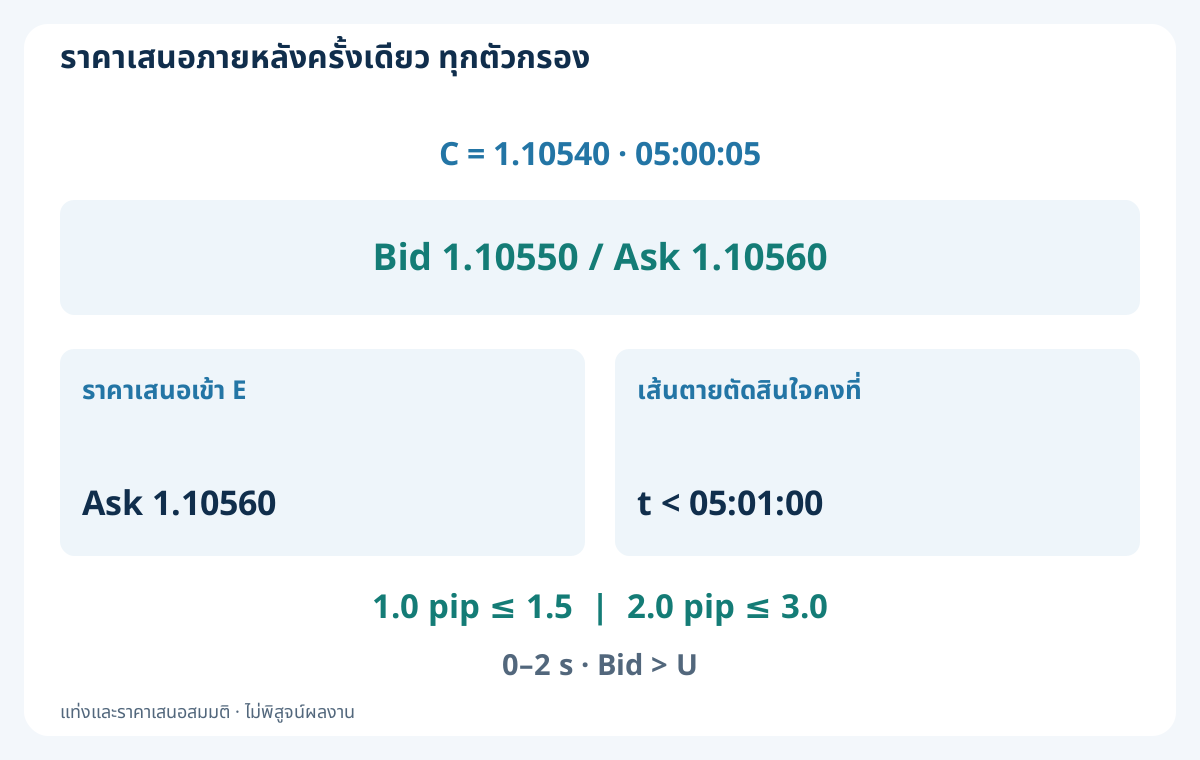
สมมติประวัติใช้ได้ 05:00:04 และราคาเสนอถัดไปครั้งแรกที่ 05:00:05 เป็น Bid 1.10550 / Ask 1.10560 BUY ใช้ Ask สเปรด 1.0 pip ส่วนต่างสัมบูรณ์จาก C 2.0 pips ต้องสเปรด ≤ 1.5 pips ส่วนต่าง ≤ 3.0 pips เวลานับจากราคาเสนอ 0–2 วินาทีตามนาฬิกาที่ตรวจแล้ว และ t < 05:01:00 เท่ากับกำหนดไม่ผ่าน Bid ต้องยังเหนือ U สำหรับ BUY และใต้ D สำหรับ SELL
สมมติ Bid ต่ำระหว่างก่อตัว 1.10540 และสูง 1.10550 ใช้ได้จนถึงราคาเสนอนี้ ใช้ทุกตัวกรองโดยไม่เลือกครั้งใหม่ ตรวจประวัติยกเลิก การปัด tick ขั้นต่ำ/ขั้นล็อต มาร์จิน สิทธิ์ ระยะหยุด และงบเสี่ยงที่เหลือ MODE_STOPLEVEL เป็นศูนย์ไม่รับประกันยอมรับ คำขอไม่ผ่านไม่ให้เข้าอีก เก็บอ้างอิงและคำสั่งข้ามการเริ่มระบบใหม่ ตรวจเทียบบัญชีเมื่อคำตอบไม่ชัดก่อนทำต่อ ไม่ส่งซ้ำโดยไม่ตรวจ
10. คำนวณล็อตจากขอบตรงข้ามและต้นทุนตามแผนทั้งหมด
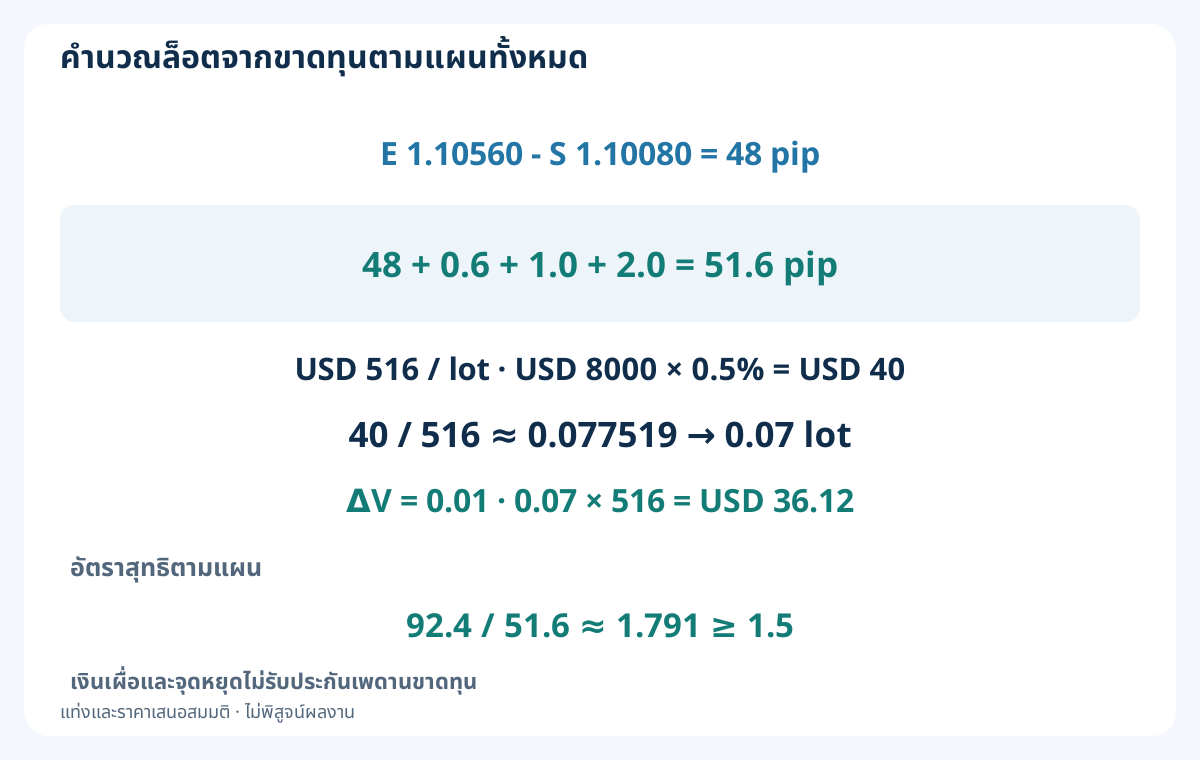
สำหรับ BUY ตรึง E = 1.10560 และ S = L − 2.0 pips = 1.10080 เสี่ยงราคา 48 pips ภายใน 20–120 บวกคอมมิชชันไปกลับ 0.6 pip เงินเผื่อได้ราคาด้อยกว่ารวม 1.0 pip แบ่งเข้า 0.5 ออก 0.5 และต้นทุนถือ 2.0 pips รวม 48 + 0.6 + 1.0 + 2.0 = 51.6 pips หรือ USD 516 ต่อล็อต ไม่บวกสเปรดซ้ำ
ทุนสุทธิ USD 8000 งบ 0.5% ให้ USD 40 ขนาดดิบ 40 / 516 ≈ 0.077519 ล็อต ขั้นต่ำ/ขั้น 0.01 ปัดลงได้ 0.07 ล็อต วางแผนขาดทุน USD 36.12 ข้ามหากขั้นต่ำ มาร์จิน หรือสถานะที่มีอยู่ทำให้แผนใช้ไม่ได้ ประเมินค่าถือตามสัญญา หาก 2.0 pips ไม่พออย่างสมเหตุสมผลตลอดเวลาที่กำหนด ให้ข้าม ช่องว่างราคา อัตราที่เปลี่ยน และปิดล้มเหลวอาจเกินเงินเผื่อ จึงไม่รับประกันเพดานขาดทุน
11. ตรึงเป้าและตรวจการเข้าจริง
ก่อนขอเข้า ตั้ง T = E + 2 × 48 pips = 1.11520 S/T คงที่ ไม่เลื่อนตามราคา ไม่ย้าย stop มาเท่าทุน ไม่ปิดบางส่วน ไม่เพิ่มเพื่อเปลี่ยนราคาเฉลี่ย และไม่ป้องกันฝั่งตรงข้าม เป้ารวม 96 pips หัก 0.6 + 1.0 + 2.0 pips ได้สุทธิตามแผน 92.4 pips อัตรา 92.4 / 51.6 ≈ 1.791 สูงกว่าขั้นต่ำ 1.5 เป้าราคา 2.0R ไม่ใช่สุทธิ 2.0R
หลังได้สถานะ หาก slippage เข้าด้านเสียเปรียบเกิน 0.5 pip ถือว่าผิดแบบจำลอง ตรวจระยะ งบ และอัตราสุทธิใหม่ด้วยราคาเข้าจริง เงินเผื่อออกที่เหลือเพียง 0.5 pip คอมมิชชัน และค่าถือ โดยไม่ย้าย S/T การได้ราคาผิดเงื่อนไขหรือการป้องกันไม่ยืนยันต้องเข้าสถานะปิดฉุกเฉินจริง ไม่ลบผลหรือให้เข้าครั้งที่สอง กลยุทธ์กลับตัว 1-2-3เป็นแบบจำลองจุดกลับตัวแยก ไม่ใช่ตัวกรองเสริม
12. กระทบยอด BUY สมมติที่ปิดแล้วโดยไม่หักซ้ำ
สมมติ 0.07 ล็อตได้ราคาจริง Ask 1.10560 และออก Bid 1.11520 วันที่ 2026-08-13 เวลา 10:00 UTC กำไรราคา 96 pips เป็น USD 67.20 คอมมิชชันจริงครบ −USD 0.42 และสวอปสะสมลงบัญชี −USD 0.84 ให้ 67.20 − 0.42 − 0.84 = USD 65.94 ราคาและค่าใช้จ่ายสมมติไม่ใช่หลักฐานผลงาน
สเปรดรวมในราคาเข้าฝั่ง Ask และออกฝั่ง Bid แล้ว เงินเผื่อ slippage กับค่าถือที่ไม่ใช้ไม่ใช่ค่าใช้จ่ายลงบัญชีเพิ่ม OrderProfit ไม่รวมสวอปและคอมมิชชัน จึงกระทบยอดองค์ประกอบจริงพร้อมเครื่องหมายครั้งเดียว คู่มือสวอปและโรลโอเวอร์อธิบายว่าปฏิทิน อัตรา และวันเรียกเก็บจริงตามสัญญากำหนดบันทึก ไม่ใช่ตัวคูณรายวันหรือวันพุธสากล
| รายการลงบัญชี | USD | การคำนวณ |
|---|---|---|
| กำไรราคาจากการได้ราคาจริง | +67.20 | 96 pips ที่ 0.07 ล็อต |
| คอมมิชชันไปกลับ | −0.42 | ค่าจริงพร้อมเครื่องหมาย |
| สวอปลงบัญชี | −0.84 | ต้นทุนถือจริงสะสม นับครั้งเดียว |
| สุทธิที่รับรู้แล้ว | +65.94 | 67.20 − 0.42 − 0.84 |
| เงินเผื่อที่ไม่ได้ใช้ | 0.00 | ไม่มีค่าหักเพิ่ม |
13. แยกนาฬิกาสัญญาณกับนาฬิกาออก
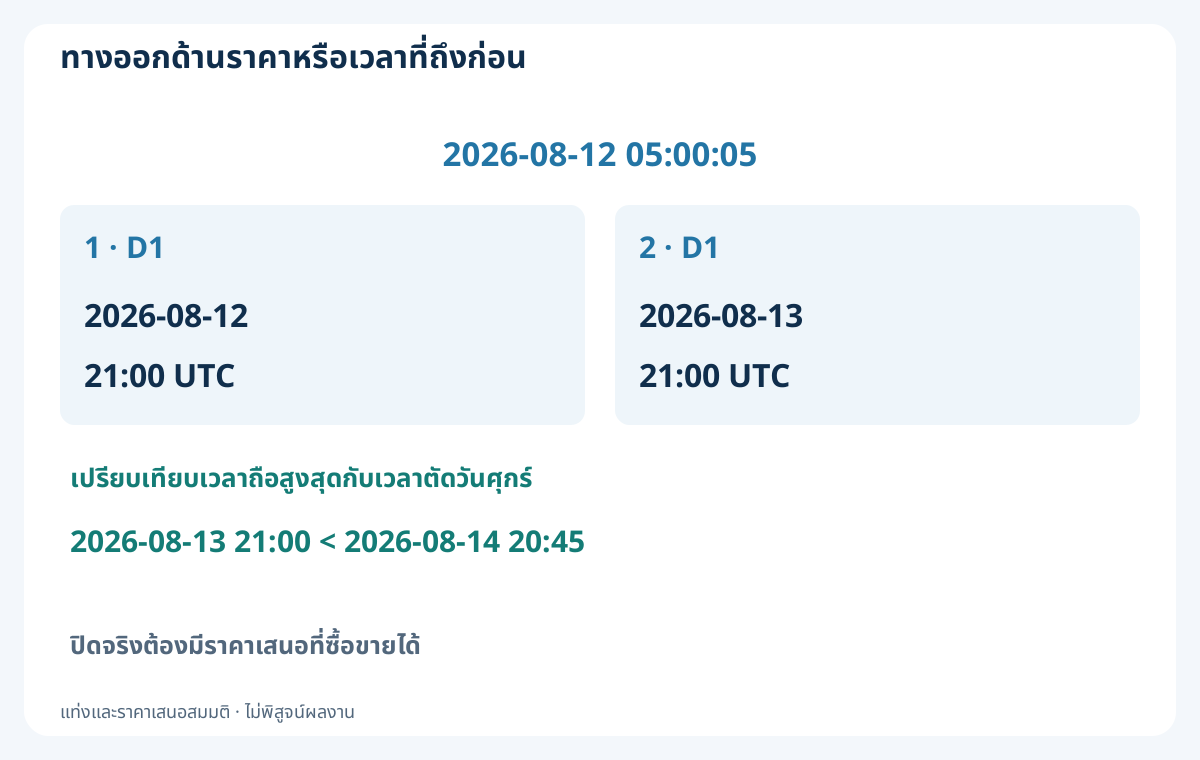
หลังได้สถานะ ให้ออกเมื่อถึง stop เป้า ขอบเขต D1 ครั้งที่สองหลังเข้าจริง หรือเวลาตัดศุกร์ที่ถึงก่อน เข้า 2026-08-12 05:00:05 ได้ขอบเขต 2026-08-12 21:00 และ 2026-08-13 21:00 UTC ครั้งที่สองถึงก่อนศุกร์ 2026-08-14 20:45 UTC หากขีดถือไปตกศุกร์ 21:00 ให้ 20:45 มาก่อน หากประกาศปิดสัปดาห์เร็ว ให้เลื่อนตัดเป็น 15 นาทีก่อนนั้น
จบหน้าต่างสัญญาณไม่ปิดสถานะที่ได้ราคาจริงโดยอัตโนมัติ กฎระยะถือที่แยกไว้เป็นตัวตัดสิน เงื่อนไขเวลาขอราคาเสนอที่ซื้อขายได้ครั้งแรก ณ กำหนดหรือหลังจากนั้น ไม่รับประกันได้ราคาตรงวินาที หากยังไม่ยืนยัน ให้คงสถานะรอปิดและดำเนินการควบคุมพร้อมตรวจเทียบบัญชีจนยืนยันว่าไม่มีสถานะ ห้ามเข้าใหม่ เริ่มระบบหรือวันใหม่ไม่ลบเวลาที่ถือ ความเสี่ยงจริง หรือปิดก่อนสุดสัปดาห์ที่ล้มเหลว
14. กลับด้าน SELL โดยใช้ฝั่งราคาให้ถูก
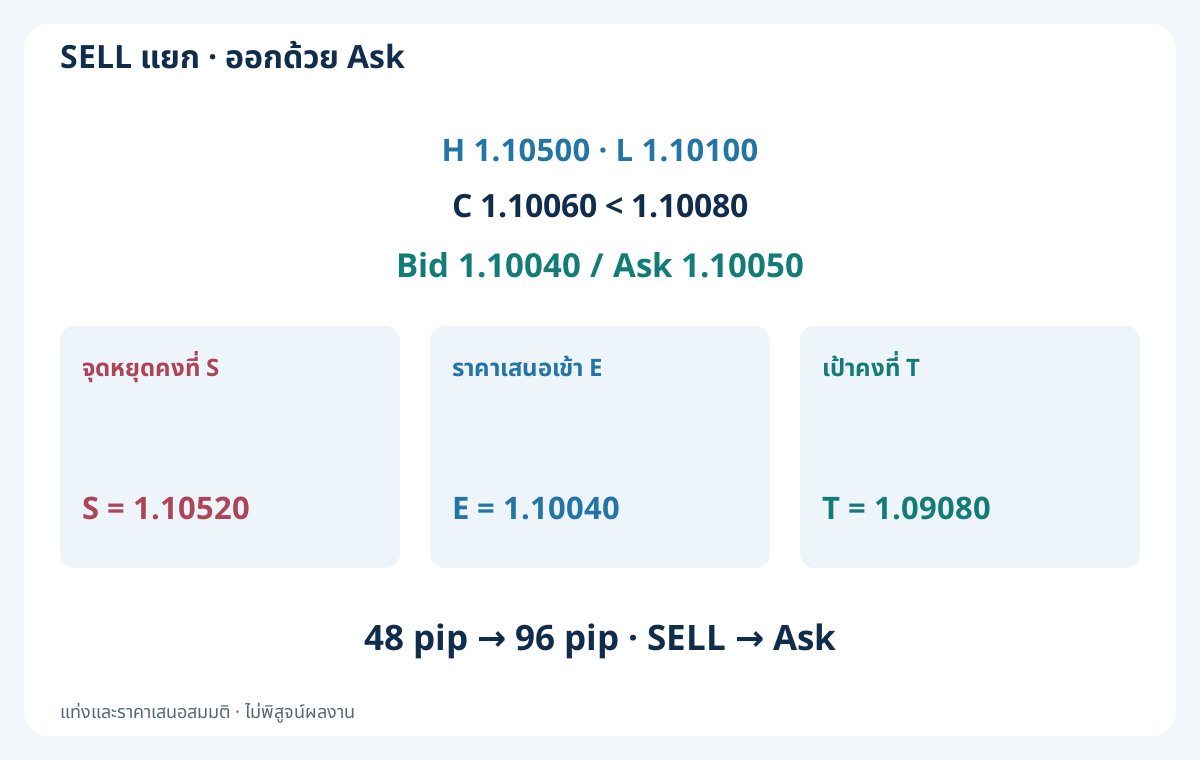
ในทางเลือกอิสระ ใช้ H = 1.10500 และ L = 1.10100 เดิม แต่ C = 1.10060 < 1.10080 ราคาเสนอแรก Bid 1.10040 / Ask 1.10050 มีสเปรด 1.0 pip และส่วนต่าง 2.0 pips SELL เข้าที่ Bid 1.10040 นี่คือประวัติสมมติอีกแบบ ไม่ใช่อนุญาตเข้าสองทิศจากอ้างอิงเดียว
ตรึง S = H + 2.0 pips = 1.10520 และ T = 1.10040 − 2 × 48 pips = 1.09080 เสี่ยงราคา 48 pips เป้าห่าง 96 ใช้ปฏิทิน การตรวจสองฝั่ง ต้นทุน ล็อต และกฎถือเหมือนกัน การเลือกและการเลยขอบก่อนเข้าใช้ Bid แต่การออก SELL กับได้ราคา stop/เป้าใช้ Ask บันทึกบัญชีให้ตรงฝั่งราคาจริงเหล่านี้
15. ทดสอบอ้างอิงที่ปฏิเสธด้วย
สร้างเจ็ดช่วงรายวันที่ใช้ได้ กฎเท่ากันแบบเคร่งครัด ความกว้างเป็น tick ช่องว่างเปิดที่บันทึก และหน้าต่างถัดไปให้ตรงตามเวลา ทดสอบช่วงขาด/สั้น เปิดใช้งานสาย ราคาปิดเท่ากัน แท่งสองฝั่ง การทะลุแรกเกินขีด ราคาเสนอสาย คำสั่งล้มเหลว และสถานะรอปิด ห้ามให้ราคาเข้าที่ราคาปิดย้อนหลังซึ่งเพิ่งใช้ตัดสินใจได้หลังข้อมูลพร้อม
หากแท่งระหว่างถือแตะ stop และเป้าทั้งคู่ ใช้ประวัติราคาเสนอเพียงพอหรือประกาศกฎระมัดระวังสำหรับลำดับไม่ชัด ไม่เลือกลำดับกำไร รวมค่าถือจริงหรือที่ประกาศ คอมมิชชัน ราคาด้อยกว่า การเปลี่ยนเวลา และเริ่มระบบใหม่ คู่มือทดสอบย้อนหลัง MT4ให้ข้อเช็กทั่วไป แยกพัฒนา ทดสอบช่วงถัดมาที่ยังไม่ใช้ และติดตามผลไปข้างหน้า ตัวอย่างกำไรเล็กน้อยไม่พิสูจน์ความใช้ได้
16. ใช้รายการตรวจเลือก เข้า และออกที่ทำซ้ำได้
ตรวจข้อมูลรายวันครบ NR7 ไม่รวมเท่ากัน ขีดกว้าง H/L เดิม ช่องว่าง ความพร้อมข้อมูล และบัญชี จากนั้นตรวจห้าราคาปิด ประวัติสองฝั่งสะสม การทะลุครั้งแรกที่เคร่งครัด ระยะเลย วัน ราคาเสนอภายหลังครั้งแรก เส้นตาย ล็อต และการป้องกัน ระหว่างถือ ติดตามต้นทุนจริงและทางออกแรก แยกจากรูปที่ทำเครื่องหมายภายหลัง
บันทึกทุกอ้างอิงที่ข้ามและการได้ราคาจริง การเปลี่ยนกฎเท่ากัน เวลา ยืนยัน หรือต้นทุนเป็นรุ่นใหม่ที่ต้องตรวจใหม่ เป้าหมายคือแบบจำลองตรวจย้อนกลับได้ ไม่กล่าวว่าวันแคบปลอดภัยหรือทำกำไร ไม่แต่งสถิติ และไม่พิสูจน์ว่า EA เชิงพาณิชย์ใดในเว็บไซต์ใช้แบบจำลองหรือจะได้ผลตามตัวอย่าง
คำถามที่พบบ่อย
ช่วงแคบที่สุดเท่ากันนับ NR7 ที่นี่หรือไม่?
ไม่นับ D0 ต้องแคบกว่าทั้งหกช่วงซื้อขายที่ครบก่อนหน้าอย่างเคร่งครัด แม้นิยาม NR7 อื่นจะรับการเท่ากัน แบบจำลองนี้ไม่รับ ข้อมูลทั้งเจ็ดต้องใช้ได้
NR7 จำเป็นต้องเป็น Inside Bar หรือไม่?
ไม่จำเป็น D0 สูง 1.10500 มากกว่าสูง D−1 1.10450 แต่กรอบ 40 pips ยังแคบที่สุด การอยู่ภายใน การจัดอันดับ ATR และการบีบแถบเป็นคนละการทดสอบ
ราคาปิดเท่ากับเกณฑ์ทะลุพอดีกระตุ้นหรือไม่?
ไม่ BUY ต้อง C > 1.10520 ครั้งแรกที่เท่ากันไม่กระตุ้น 1.10540 คือการทะลุเคร่งครัดครั้งแรก หากเหตุการณ์แรกตกตัวกรองภายหลัง ห้ามใช้อื่นแทนในหน้าต่าง
หากสองฝั่งถูกทะลุก่อนเข้าล่ะ?
ปฏิเสธอ้างอิง รวมถึงแท่งเดียวที่ข้ามเกณฑ์พร้อมระยะเผื่อทั้งสองฝั่ง ราคาปิดดีไม่พิสูจน์ลำดับภายในแท่ง หลังได้สถานะจริงให้จัดการของจริง ไม่ยกเลิกจากบันทึกย้อนหลัง
ทำไมตัวอย่างใช้ 0.07 ล็อต?
USD 40 หารขาดทุนตามแผน USD 516 ต่อล็อตได้ประมาณ 0.077519 ล็อต ปัดลงตามขั้น 0.01 เป็น 0.07 ล็อต ขาดทุนตามแผน USD 36.12 เป็นสมมติฐานงบ ไม่รับประกันขาดทุนสูงสุด
หน้าต่างสัญญาณหนึ่งวันหมายถึงต้องปิดเมื่อวันนั้นจบหรือไม่?
ไม่ใช่ จำกัดสัญญาณใหม่ สถานะที่เปิดจริงใช้ stop เป้า ขอบเขต D1 ครั้งที่สองถัดไป และกฎศุกร์แยกกัน ขอบเขตตัวอย่าง 2026-08-12 21:00 และ 2026-08-13 21:00 UTC การปิดที่ไม่ยืนยันยังเป็นความเสี่ยงจริง
แหล่งข้อมูลและหมายเหตุเพื่อการศึกษา
StockCharts อธิบายแนวคิดกรอบแคบทั่วไปที่เชื่อมโยงกับ Toby Crabel ส่วน MetaQuotes อธิบายข้อกำหนดราคาและการป้องกันของคำสั่งตลาด กฎเมื่อเท่ากัน ปฏิทิน Forex การยืนยัน H4 ตัวกรองราคา และวงจรถือหลายวันต่อไปนี้เป็นส่วนขยายเพื่อการศึกษาที่เขียนขึ้นใหม่ ไม่ใช่การทำซ้ำผลของ Crabel วันที่ แท่ง ราคาเสนอ ต้นทุน และผลลัพธ์ทั้งหมดสมมติ ไม่ได้พิสูจน์กำไรในอดีต ผลทดสอบย้อนหลัง การได้ราคาที่รับประกัน หรือการใช้ใน EA เชิงพาณิชย์
แบบจำลองวิจัยเพื่อการศึกษา ราคา แท่ง ปฏิทิน การตั้งค่า และผลเป็นสมมติ Forex มีความเสี่ยง ไม่ได้พิสูจน์ผลทดสอบย้อนหลัง การได้ราคาที่รับประกัน ขาดทุนสูงสุด หรือผลงานในอนาคต