

Una vela diaria estrecha describe un rango terminado, no la dirección del siguiente movimiento. Este modelo separa la selección de siete días, una única ventana diaria posterior y el reloj de mantenimiento de la posición. El ejemplo incluye rechazos, una cotización posterior, dimensionamiento con costes y un registro de ejecuciones.
1. Separa la observación de un día estrecho de la regla operativa
NR7 compara el rango máximo-mínimo de un día completo con los seis anteriores. No predice dirección ni asegura una expansión posterior. Este artículo define una extensión swing Forex comprobable con cierre H4 posterior y salida tras varias sesiones. Sus umbrales son supuestos didácticos fijos, no recomendaciones optimizadas para una cuenta real.
Una Inside Bar comprueba contención; una compresión de Bollinger, estrechamiento de bandas. Aquí no se exigen. NR7 tampoco es clasificar ATR. Una vela estrecha puede acabar en ruptura falsa, ejecución perdedora o ninguna operación válida; no se afirma ventaja histórica.
2. Fija símbolo, calendario y supuestos de cuenta
Supón EUR/USD, contrato EUR 100000, cuenta USD, point y tick 0.00001 y 1 pip = 0.0001: USD 10 por pip y lote. En este calendario estival ficticio, D1 va de 21:00 a 21:00 UTC; H4 empieza a 21:00, 01:00, 05:00, 09:00, 13:00 y 17:00. Son convenciones declaradas del conjunto de datos, no ajustes universales de MT4.
Usa el protocolo de velas diarias para verificar offsets históricos e identidad de sesiones. Exige siete sesiones completas de 24 horas; el cierre de fin de semana no es una sesión perdida. Rechaza una selección con sesión prevista ausente o abreviada. No fabriques una minivela dominical ni rellenes huecos con datos futuros. El calendario siguiente debe conocerse antes: el intervalo debe empezar justo al terminar la referencia y durar 24 horas; un cierre semanal o anticipado lo descarta, sin trasladarlo.
| Grupo | Supuesto fijo | Interpretación |
|---|---|---|
| Instrumento y cuenta | EUR/USD · USD | Símbolo y moneda configurados |
| Contrato y unidades | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrato, point/tick, pip y valor por lote |
| Calendario declarado | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | Sesiones completas, offsets históricos verificados |
| Selección | 7 D1 · 6 D1 · 20–80 pip | Comparación estricta máximo-mínimo sin empate |
| Apertura elegible | [L, H] · 10.0 pip · 60 s | Apertura dentro, salto máximo, plazo de activación |
| Ventana señal | 1 D1 · 5 H4 | Solo intervalo siguiente; cierre final excluido |
| Confirmación ruptura | 2.0 pip · 20.0 pip | Margen estricto y extensión máxima |
| Filtros cotización | 60 s · 0–2 s · 1.5 pip · 3.0 pip | Vencimiento, antigüedad, spread y desviación |
| Protección y recompensa | 2.0 pip · 20–120 pip · 2.0R · 1.5 | Margen opuesto, riesgo precio, objetivo, mínimo neto |
| Riesgo y paso | 0.5% · 0.01 lot | Presupuesto de patrimonio, redondeo abajo |
| Costes previstos | 0.6 + 1.0 + 2.0 pip | Comisión, ejecuciones adversas combinadas, mantenimiento |
| Límites de mantenimiento | 2 D1 · 20:45 UTC | Límites D1 posteriores o viernes, el primero |
| Límites de oportunidad | 1 · 1 · 1 | Oportunidad por referencia, posición, solicitud |
3. Selecciona el menor de siete rangos completos
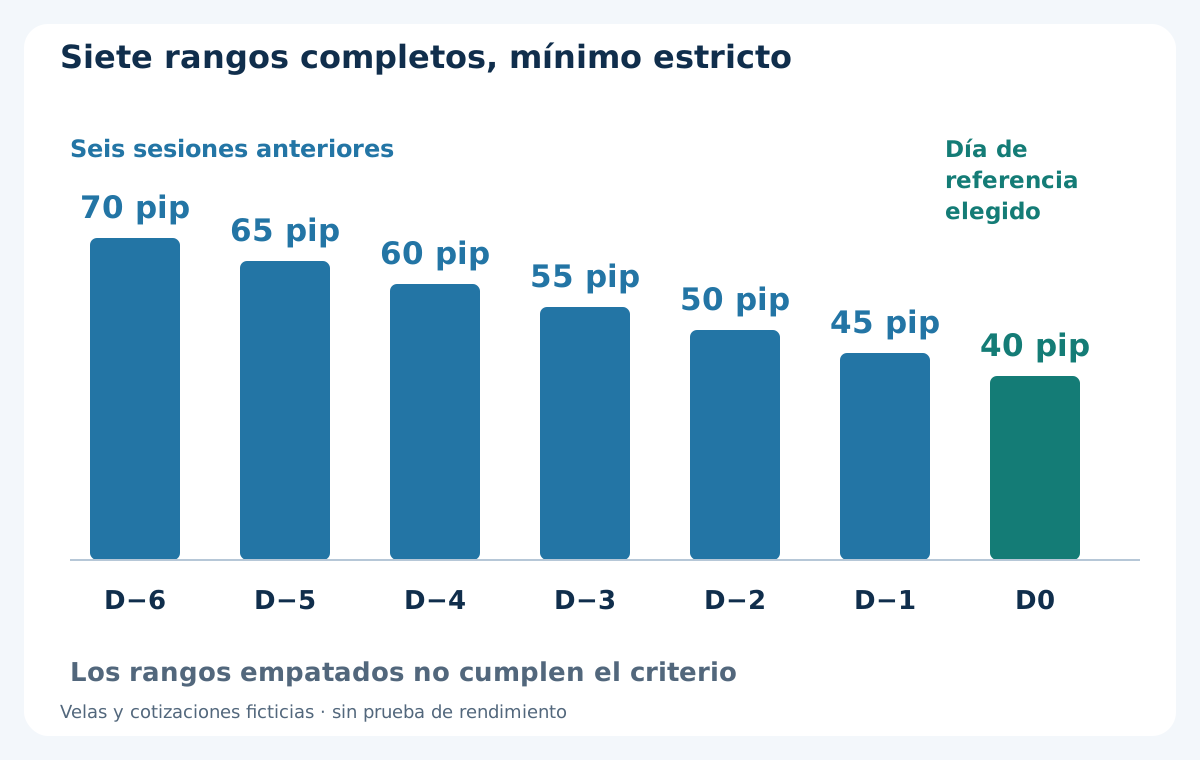
Calcula W = H − L en ticks enteros para cada sesión. D0 solo pasa si es estrictamente más estrecho que cada D−1 a D−6. Un mínimo empatado no pasa este modelo. El índice 0 MT4 está formándose; usa datos completos, no sus extremos provisionales. Exige anchura D0 de 20–80 pips, límites incluidos.
El rango excluye el salto desde el cierre anterior. True Range puede incluirlo, por lo que sustituirlo por ATR cambia la prueba; la guía de ATR explica la diferencia. Conserva las siete observaciones válidas y sus horas originales. NR7 no exige vela interior ni autoriza por sí solo una entrada.
4. Fija la referencia y rechaza una apertura inadecuada
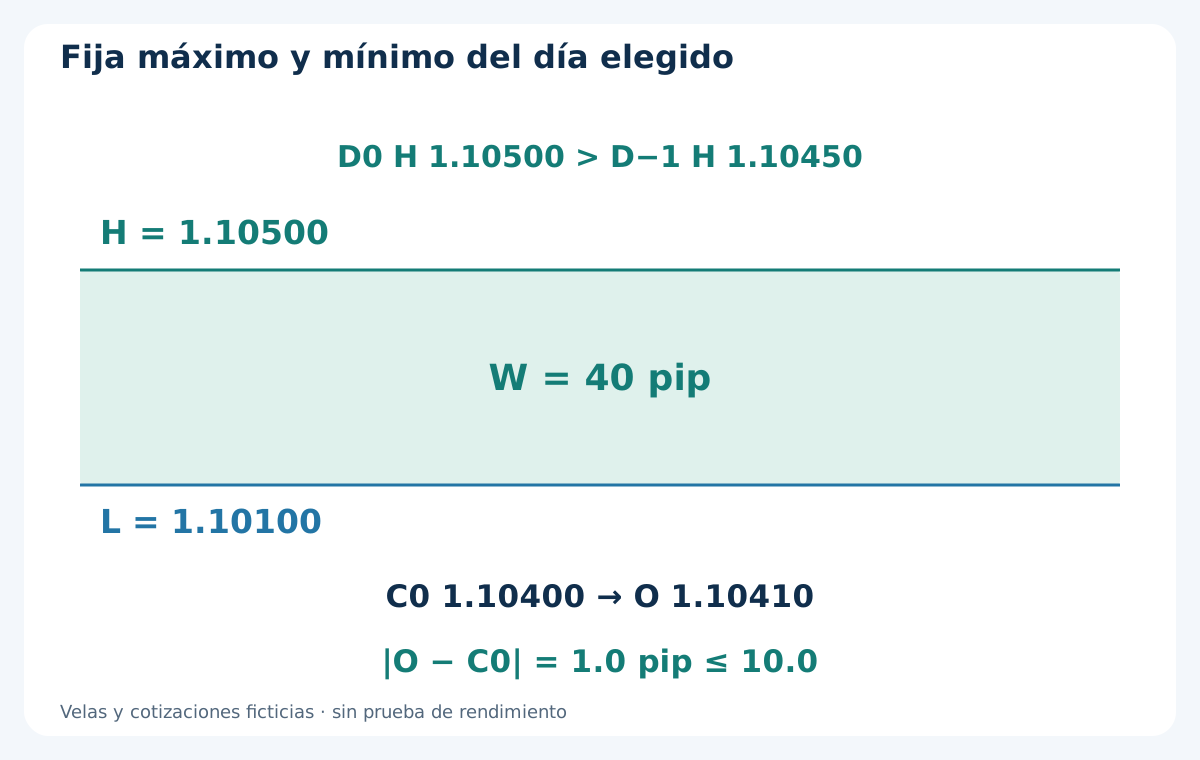
Cuando D0 termina en 2026-08-11 21:00 UTC, fija H = 1.10500, L = 1.10100 y anchura 40 pips. Su cierre es 1.10400. La apertura Bid siguiente 1.10410 está dentro de [L, H], con salto absoluto 1.0 pip. Exige apertura registrada dentro de ese rango inclusivo y salto absoluto desde el cierre de referencia ≤ 10.0 pips.
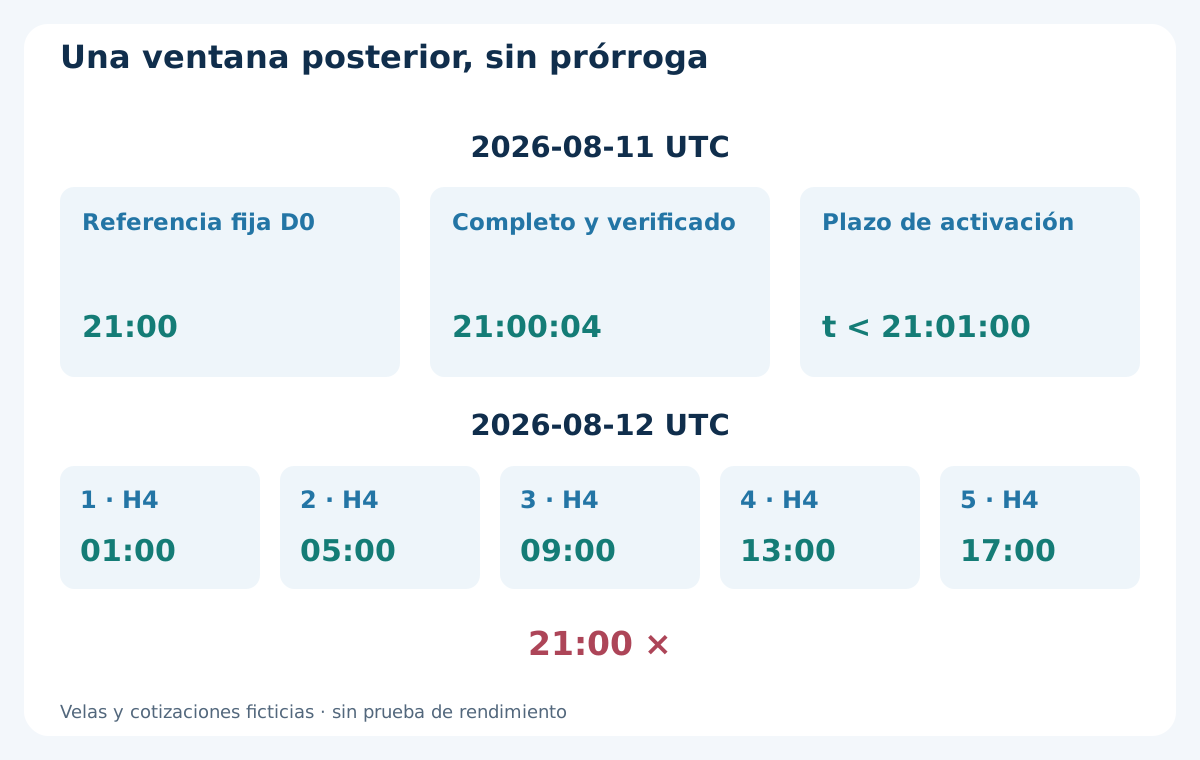
Supón datos completos de referencia y apertura válidos a 21:00:04. Activa estrictamente antes de 21:01:00; datos tardíos o no verificables descartan la referencia. Apertura fuera del rango se rechaza aunque vuelva después. Identidades y niveles siguen fijos. Otro día estrecho no reemplaza la referencia activa ni rescata una rechazada.
5. Comprueba la secuencia diaria ficticia completa
La tabla contiene Bid OHLC inventados, no evidencia histórica descargada. Sus siete anchuras son 70, 65, 60, 55, 50, 45 y 40 pips. D0 es estrictamente menor. Su máximo 1.10500 supera el de D−1 1.10450: deliberadamente este NR7 no es Inside Bar. Los cierres anteriores incluyen viernes y lunes siguiente, sin añadir vela de fin de semana.
D−6 a D0 son etiquetas cronológicas de sesión, no índices shift MT4. Cada hora final corresponde a una sesión completa de 24 horas iniciada la tarde previa declarada. Si falta un dato, no es definitivo o es inválido, no obtengas un mínimo conveniente con menos velas. Una corrección posterior no crea una entrada anterior en el registro.
| Sesión | Final D1 UTC | Apertura | Máximo | Mínimo | Cierre | Anchura, pips | Significado |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | Sesión anterior completa |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | Sesión anterior completa |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | Sesión anterior completa |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | Sesión anterior completa |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | Sesión anterior completa |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | Sesión anterior completa |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | NR7 estricto seleccionado; no es Inside Bar |
6. Define una ventana diaria posterior y una oportunidad
La ventana va de 2026-08-11 21:00 a 2026-08-12 21:00 UTC. Los cierres H4 completos elegibles son 2026-08-12 01:00, 05:00, 09:00, 13:00 y 17:00: cinco cierres estrictamente antes del final diario. El H4 de 21:00 queda fuera. Sin evento elegible, vence; no se prorroga a otro día.
Una oportunidad y como máximo una solicitud por referencia, con una posición del modelo como máximo. Si al validar hay posición del modelo abierta u orden incierta, no actives esa referencia ni esperes a quedar libre a mitad de ventana. Consume el primer cierre estricto antes de rechazos posteriores de cotización/cuenta. Días NR7 consecutivos solo se evalúan tras terminar la ventana anterior y resolver exposición. La guía de swing explica el reloj de mantenimiento separado.
7. Cancela el movimiento bilateral sin adivinar el orden
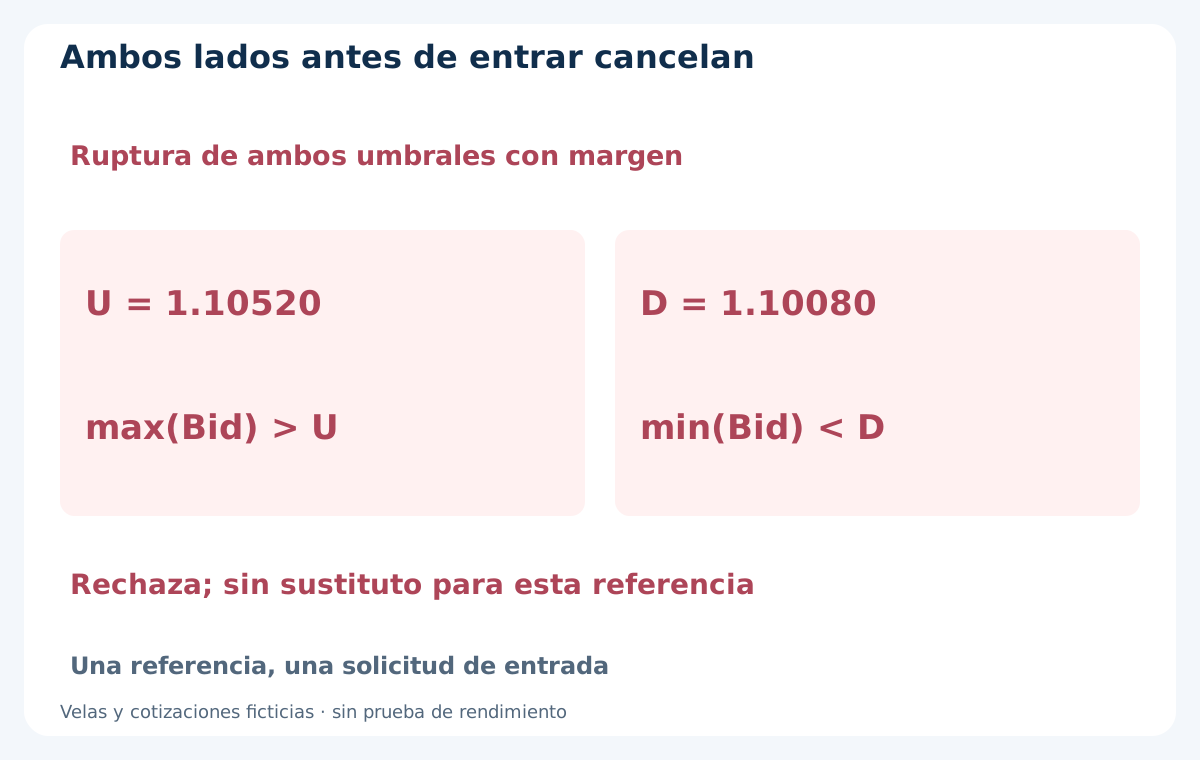
Define U = H + 2.0 pips = 1.10520 y D = L − 2.0 pips = 1.10080. Desde la apertura de ventana hasta entrar, registra excursiones Bid estrictas sobre U y bajo D, también mechas. Si ambas ocurren antes de entrar, rechaza la referencia. Una H4 que cruza ambos umbrales se descarta aunque cierre favorablemente; OHLC no determina un orden intravela beneficioso.
Comprueba todas las velas completas. Desde el último cierre exige ticks Bid observados o cobertura válida de máximo/mínimo en formación hasta la primera cotización de entrada; cobertura incierta implica rechazo. Datos en formación pueden cancelar, pero no confirmar una entrada por cierre. Tras ejecución real, conserva la posición y aplica protección y ciclo de salida, sin borrar retrospectivamente la operación.
8. Usa el primer cierre estricto con límite de extensión
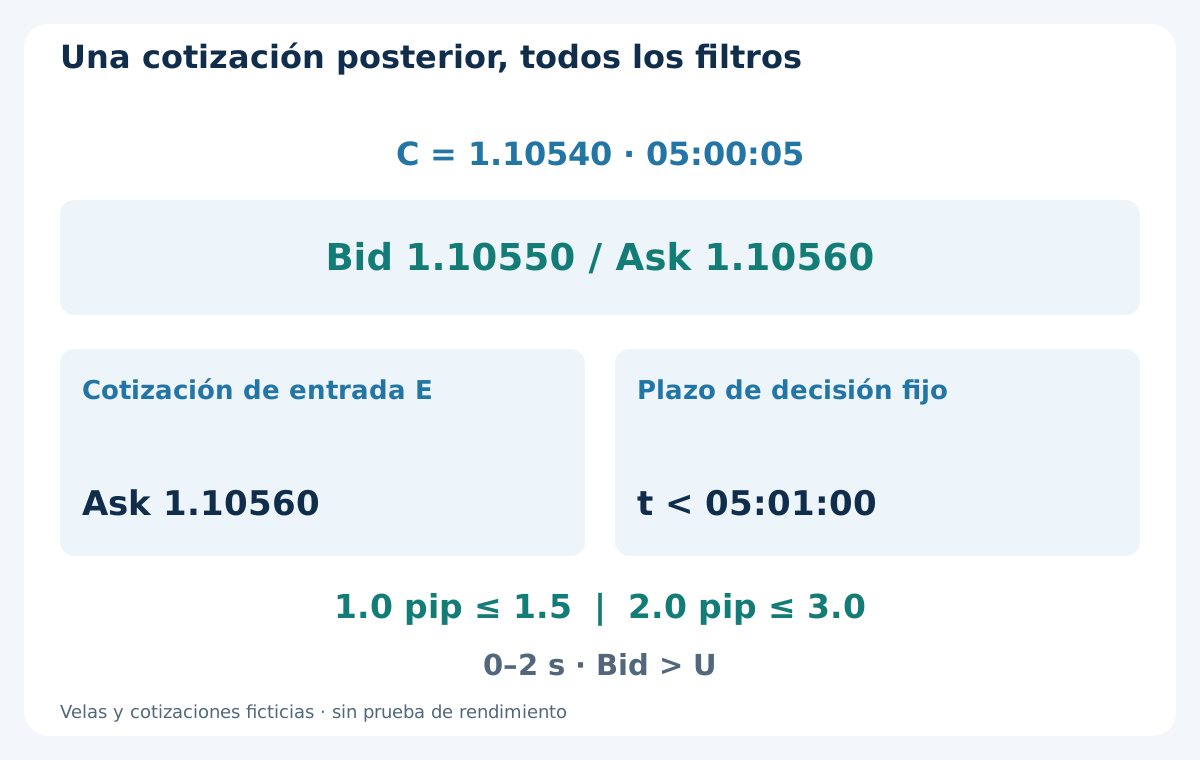
BUY exige cierre Bid completo C > 1.10520; SELL C < 1.10080. La primera H4 tiene máximo 1.10520, mínimo 1.10350 y cierre 1.10520: igualdad no dispara. La segunda tiene máximo 1.10560, mínimo 1.10480 y cierre 1.10540 en 2026-08-12 05:00 UTC: primera ruptura estricta, 4 pips sobre H. Ambos mínimos quedan sobre D. Mechas previas de un lado no son entradas, pero cuentan para la cancelación bilateral.
Rechaza la primera ruptura por cierre más de 20.0 pips fuera del extremo fijado, sin elegir otro cierre. Solo señales de lunes a jueves por hora UTC. Primera ruptura fuera de esos días consume la oportunidad. No puede cambiar de dirección tras rechazo. Cada cierre elegible tiene plazo de cotización 60 segundos y la entrada debe seguir antes del final de ventana diaria.
9. Evalúa una vez la primera cotización posterior
Supón historial válido a 05:00:04 y primera cotización siguiente a 05:00:05: Bid 1.10550 / Ask 1.10560. BUY usa Ask. Spread 1.0 pip y desviación absoluta de C 2.0 pips. Exige spread ≤ 1.5 pips, desviación ≤ 3.0 pips, antigüedad de cotización 0–2 segundos con reloj verificado y t < 05:01:00. Igualdad al vencimiento falla. Bid debe seguir sobre U para BUY y bajo D para SELL.
Supón mínimo Bid en formación 1.10540 y máximo 1.10550 válidos hasta esa cotización. Aplica todos los filtros sin elegir otra. Revisa historial de cancelación, redondeo tick, mínimo/paso, margen, permisos, distancias de stop y riesgo disponible. MODE_STOPLEVEL cero no garantiza aceptación. Solicitud rechazada no da otra entrada. Persiste referencia y orden tras reinicios; concilia una respuesta incierta antes de actuar, nunca reenvíes a ciegas.
10. Dimensiona desde el extremo opuesto y todos los costes
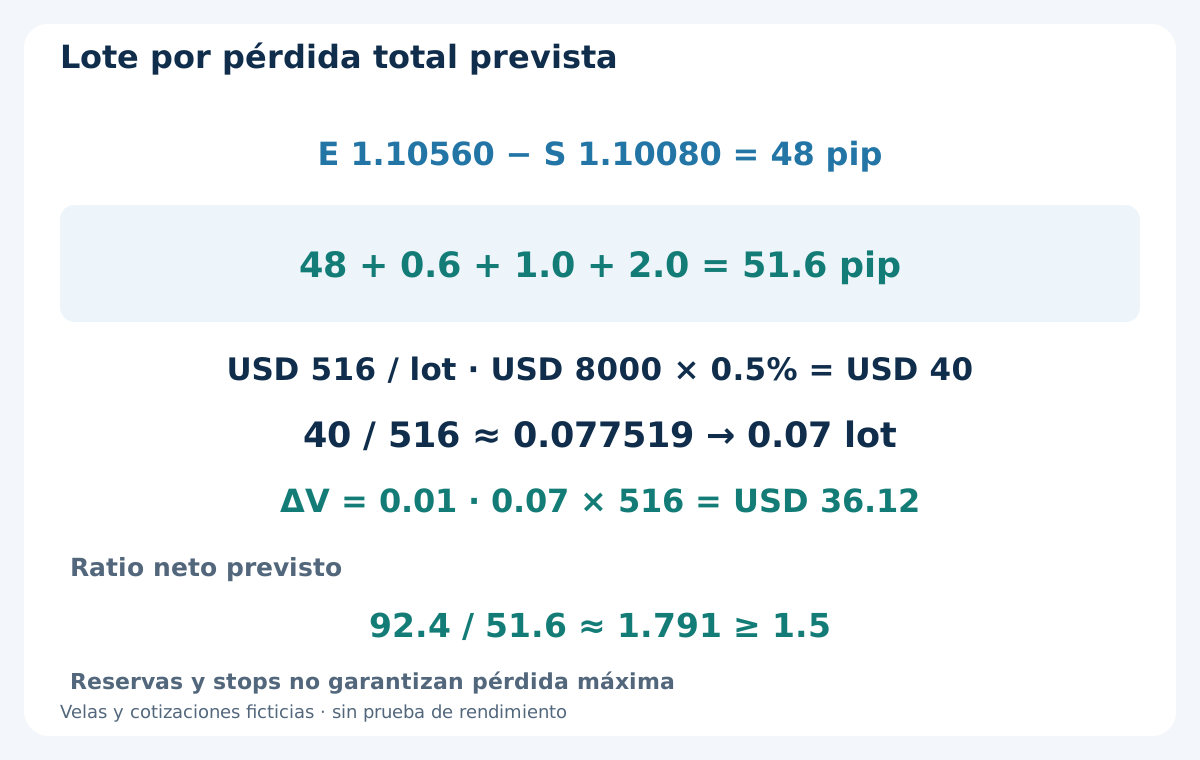
Para BUY fija E = 1.10560 y S = L − 2.0 pips = 1.10080: riesgo precio 48 pips, dentro de 20–120. Añade comisión de ida y vuelta 0.6 pip, reserva adversa combinada 1.0 pip (0.5 entrada y 0.5 salida) y mantenimiento 2.0 pips. Total 48 + 0.6 + 1.0 + 2.0 = 51.6 pips, USD 516 por lote. No añadas spread de nuevo.
Patrimonio USD 8000 y presupuesto 0.5% dan USD 40. Volumen bruto 40 / 516 ≈ 0.077519 lote; mínimo y paso 0.01 dan 0.07 lote al redondear abajo, pérdida prevista USD 36.12. Omite si mínimo, margen u otras posiciones impiden el plan. Estima financiación según contrato; si la reserva 2.0 pips no cubre razonablemente la permanencia prevista, omite. Gaps, cambios de tarifas y fallos de salida pueden superar reservas; no son un límite de pérdidas garantizado.
11. Fija el objetivo y verifica la ejecución real
Antes de solicitar entrada, T = E + 2 × 48 pips = 1.11520. S/T fijos: sin trailing, mover stop a equilibrio, parciales, añadir para promediar ni cobertura opuesta. Distancia bruta 96 pips; recompensa neta tras 0.6 + 1.0 + 2.0 pips es 92.4 pips. 92.4 / 51.6 ≈ 1.791 supera mínimo 1.5; objetivo de precio 2.0R no equivale a neto 2.0R.
Tras ejecutar, deslizamiento adverso de entrada mayor que 0.5 pip viola el modelo. Revisa distancia, presupuesto y ratio con precio real y solo 0.5 pip restante para salida, comisión y financiación, sin mover S/T. Ejecución infractora o protección sin confirmar exige cierre de emergencia real, no borrar resultado ni otra entrada. La estrategia de reversión 1-2-3 es otro modelo de pivotes, no filtro adicional.
12. Concilia un BUY ficticio sin cobros duplicados
Supón 0.07 lote ejecutado en Ask 1.10560 y salida Bid 1.11520 en 2026-08-13 a 10:00 UTC. Los 96 pips dan USD 67.20. Comisión real completa −USD 0.42 y swap total registrado −USD 0.84 dejan 67.20 − 0.42 − 0.84 = USD 65.94. Ejecuciones y cargos hipotéticos no son prueba de rendimiento.
El spread ya está en Ask-a-Bid. Reservas de deslizamiento y mantenimiento no utilizadas no son cargos contables adicionales. OrderProfit excluye swap y comisión; concilia componentes reales con signo una vez. La guía de swap y rollover explica que mandan calendario, tarifas y días cobrados reales, no un multiplicador diario o de miércoles universal.
| Partida registrada | USD | Tratamiento |
|---|---|---|
| Ganancia entre ejecuciones reales | +67.20 | 96 pips a 0.07 lote |
| Comisión de ida y vuelta | −0.42 | Cargo real con signo |
| Swap registrado | −0.84 | Financiación acumulada real, una vez |
| Resultado neto realizado | +65.94 | 67.20 − 0.42 − 0.84 |
| Reservas no usadas | 0.00 | Sin cargo adicional |
13. Separa el reloj de señal del reloj de salida
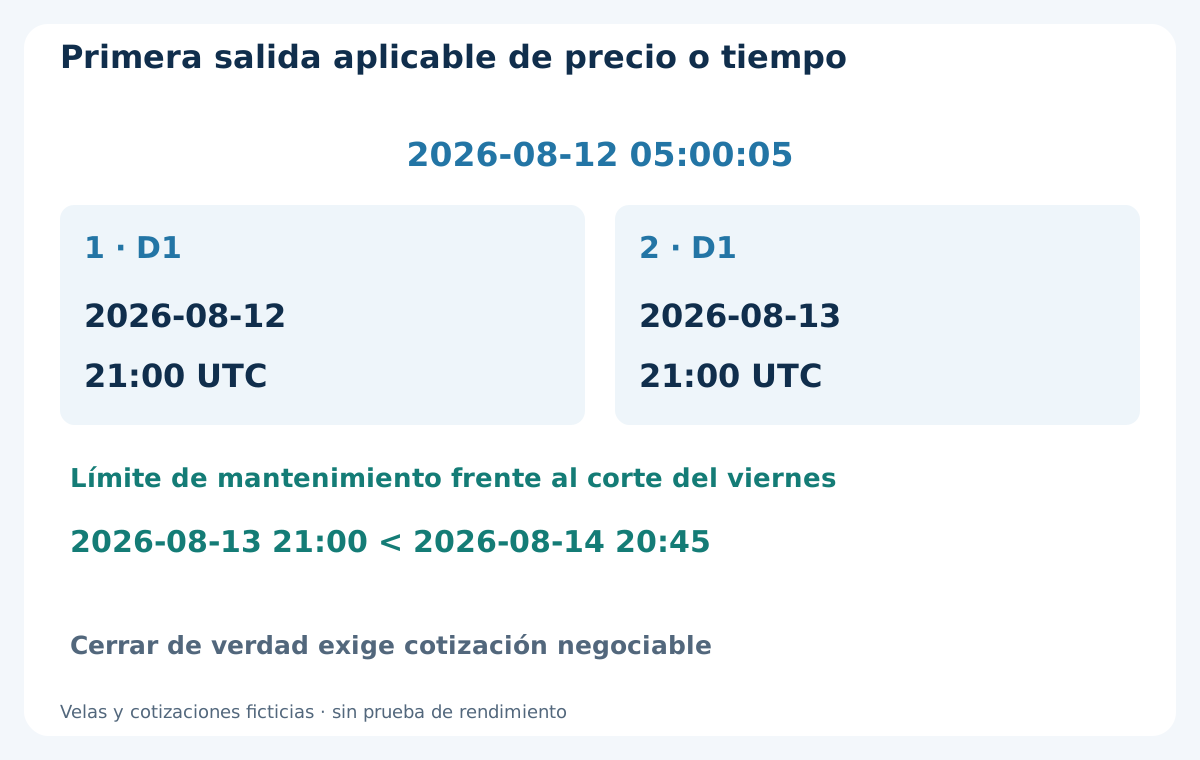
Tras ejecutar, sal por el primero de stop, objetivo, segundo límite D1 posterior a entrada real o corte de viernes. Entrada 2026-08-12 05:00:05 da límites 2026-08-12 21:00 y 2026-08-13 21:00 UTC. El segundo precede al viernes 2026-08-14 20:45 UTC. Si el límite cayera el viernes a 21:00, manda 20:45. Cierre semanal anticipado anunciado mueve el corte a 15 minutos antes.
Terminar la ventana de señal no cierra automáticamente una posición ejecutada: rigen sus reglas de permanencia. La condición temporal pide cierre en la primera cotización negociable en el plazo o después, sin garantizar ejecución puntual. Sin confirmación conserva cierre pendiente y gestiona de forma controlada, conciliando hasta verificar ausencia de posición. Bloquea nuevas entradas. Reinicio o nuevo día no borran tiempo mantenido, exposición ni salida fallida antes del fin de semana.
14. Refleja SELL con el lado de precio correcto
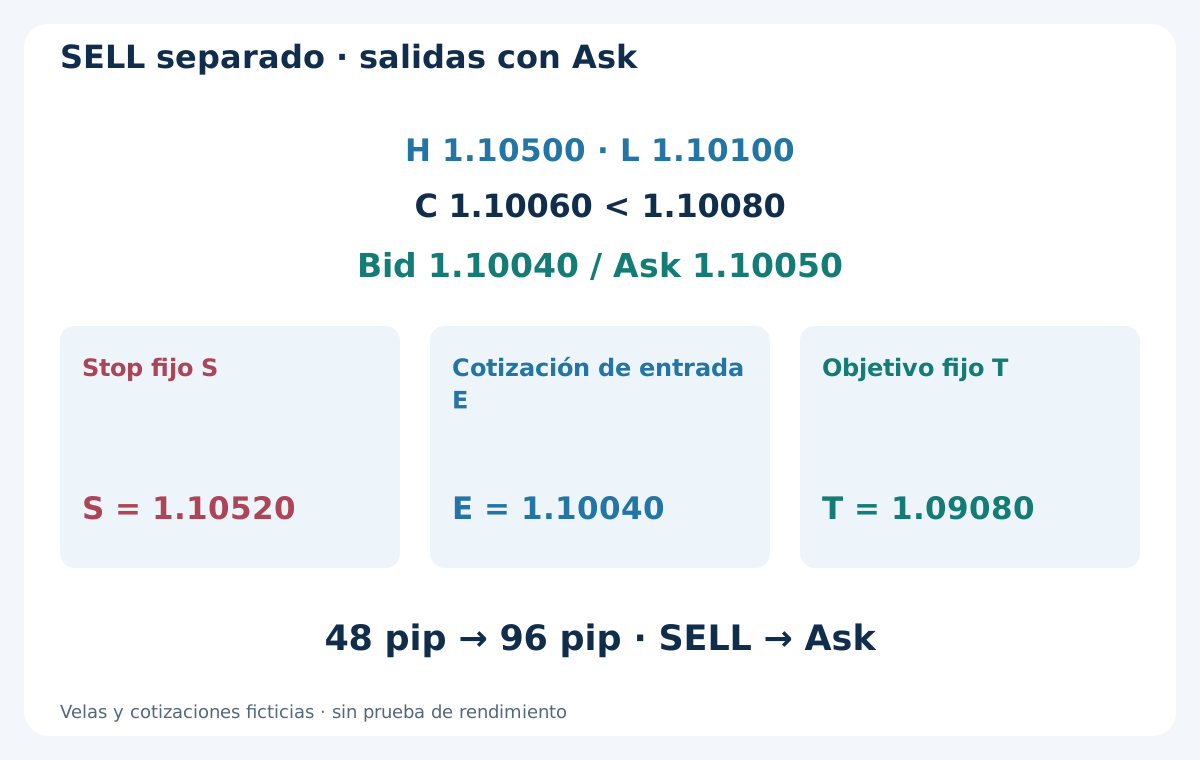
En alternativa independiente, conserva H = 1.10500 y L = 1.10100, pero C = 1.10060 < 1.10080. Primera cotización Bid 1.10040 / Ask 1.10050: spread 1.0 pip y desviación 2.0 pips. SELL entra en Bid 1.10040. Es otra historia posible, no permiso para ambas direcciones con la misma referencia.
Fija S = H + 2.0 pips = 1.10520 y T = 1.10040 − 2 × 48 pips = 1.09080. Riesgo precio 48 pips, objetivo a 96. Mismos filtros de calendario, cancelación bilateral, costes, tamaño y permanencia. Selección y excursiones previas usan Bid; salidas SELL y ejecuciones stop/objetivo usan Ask. Mantén el registro coherente con esos lados reales.
15. Prueba referencias rechazadas además de operaciones
Reconstruye en orden siete sesiones válidas, empates estrictos, anchuras en ticks, salto de apertura registrado y ventana siguiente exacta. Prueba sesiones ausentes/cortas, activación tardía, igualdad, velas bilaterales, primeras rupturas excesivas, cotizaciones tardías, órdenes fallidas y posiciones pendientes de cierre. No ejecutes al cierre histórico que solo generó una decisión al estar disponible.
Si una vela con posición toca stop y objetivo, usa suficientes cotizaciones o declara regla conservadora para el camino incierto, sin escoger el orden rentable. Incluye financiación real o explícita, comisión, ejecuciones adversas, cambios horarios y reinicios. La guía de backtesting MT4 aporta verificaciones generales. Separa desarrollo, pruebas posteriores intactas y observación forward; una muestra pequeña positiva no demuestra viabilidad.
16. Usa un checklist reproducible de selección, entrada y salida
Verifica datos diarios completos, NR7 estricto, anchura, H/L originales, salto, disponibilidad y cuenta. Luego los cinco cierres, historial bilateral acumulado, primera ruptura estricta, extensión, día, primera cotización posterior, plazo fijo, lote y protección. Durante la posición sigue costes reales y salida más temprana, independientemente de anotaciones posteriores.
Registra cada referencia omitida y ejecución real. Cambiar empate, reloj, confirmación o costes crea otra versión que exige validar de nuevo. El objetivo es un modelo trazable, no afirmar que un día estrecho sea seguro o rentable. No se inventan estadísticas ni se demuestra que un EA comercial del sitio lo implemente u obtenga el resultado ilustrado.
Preguntas frecuentes
¿Cuenta aquí un mínimo de rango empatado?
No. D0 debe ser estrictamente menor que las seis sesiones completas anteriores. Un empate falla este modelo aunque otra convención NR7 lo acepte. Las siete observaciones deben ser válidas.
¿Una vela NR7 debe ser Inside Bar?
No. El máximo D0 1.10500 supera al de D−1 1.10450, pero sus 40 pips son el menor rango. Contención, clasificación ATR y compresión de bandas son pruebas distintas.
¿Dispara un cierre exactamente en el umbral?
No. BUY exige C > 1.10520. La igualdad inicial no dispara; 1.10540 es la primera ruptura estricta. Si el primer evento falla un filtro posterior, no se reemplaza dentro de la ventana.
¿Qué ocurre si se rompen ambos lados antes de entrar?
Rechaza la referencia, también si una vela cruza ambos umbrales con margen. Cierre favorable no demuestra orden intravela. Tras ejecución real gestiona la posición; no la borres retrospectivamente.
¿Por qué el volumen es 0.07 lote?
USD 40 entre USD 516 de pérdida prevista por lote son unos 0.077519 lotes. Redondear abajo al paso 0.01 da 0.07 lote y USD 36.12 de pérdida prevista. Es un supuesto presupuestario, no pérdida máxima garantizada.
¿La ventana de un día obliga a cerrar al terminar ese día?
No. Limita señales nuevas. La posición ejecutada sigue stop, objetivo, segundo límite D1 posterior y regla del viernes. Los límites del ejemplo son 2026-08-12 21:00 y 2026-08-13 21:00 UTC. Un cierre no confirmado sigue siendo exposición real.
Fuentes y notas educativas
StockCharts documenta el concepto general de rango estrecho asociado con Toby Crabel; MetaQuotes, las condiciones de precio y protección de las órdenes de mercado. La regla de empates, el reloj Forex, la confirmación H4, los filtros de cotización y el mantenimiento de varios días son una extensión educativa original, no una reproducción de los resultados de Crabel. Todas las fechas, velas, cotizaciones, costes y resultados son ficticios. No se demuestra rentabilidad histórica, backtest, ejecución garantizada ni implementación en un EA comercial.
Modelo educativo. Precios, velas, calendarios, ajustes y resultados ficticios. Forex implica riesgo. No se demuestra backtest, ejecución garantizada, pérdida máxima ni rendimiento futuro.