

Uma vela diária estreita descreve uma amplitude encerrada, não a direção do próximo movimento. Este modelo separa a seleção de sete dias, uma única janela diária seguinte e o prazo de manutenção da posição executada. O exemplo inclui rejeições, cotação posterior, lote com custos e conciliação das execuções.
1. Separe a observação de um dia estreito da regra operacional
NR7 compara a amplitude máxima-mínima de um dia completo às seis anteriores. Não prevê direção nem garante expansão posterior. Este artigo define uma extensão swing Forex verificável, com fechamento H4 posterior e saída separada após várias sessões. Os limites são hipóteses didáticas fixas, não recomendações otimizadas para conta real.
Uma Inside Bar testa contenção; uma compressão de Bollinger, estreitamento das bandas. Nenhuma é exigida aqui. NR7 também não classifica ATR. Uma vela estreita pode resultar em falso rompimento, prejuízo ou nenhuma operação elegível; não se afirma vantagem histórica.
2. Fixe símbolo, calendário e hipóteses da conta
Suponha EUR/USD, contrato EUR 100000, conta USD, point e tick 0.00001 e 1 pip = 0.0001: USD 10 por pip por lote. Neste calendário de verão fictício, D1 vai de 21:00 a 21:00 UTC; H4 começa às 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00. São convenções declaradas do conjunto de dados, não configurações universais do MT4.
Use o protocolo de velas diárias para verificar offsets históricos e identidade das sessões. Exija sete sessões completas de 24 horas; fechamento de fim de semana não é sessão perdida. Rejeite janela de seleção com sessão esperada ausente ou encurtada. Não crie minivela de domingo nem preencha lacuna com dados futuros. Conheça previamente a sessão seguinte: início imediato no limite da referência e duração de 24 horas; fim de semana ou fechamento antecipado ali rejeita a referência, sem adiá-la.
| Grupo | Hipótese fixa | Interpretação |
|---|---|---|
| Instrumento e conta | EUR/USD · USD | Símbolo e moeda de conta definidos |
| Contrato e unidades | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrato, point/tick, pip e valor por lote |
| Calendário declarado | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | Sessões completas com offsets históricos verificados |
| Seleção | 7 D1 · 6 D1 · 20–80 pip | Comparação máxima-mínima estrita, sem empate |
| Abertura elegível | [L, H] · 10.0 pip · 60 s | Abertura dentro, gap máximo, prazo de ativação |
| Janela de sinal | 1 D1 · 5 H4 | Só intervalo seguinte; fechamento final excluído |
| Confirmação de rompimento | 2.0 pip · 20.0 pip | Margem estrita e extensão máxima |
| Filtros de cotação | 60 s · 0–2 s · 1.5 pip · 3.0 pip | Prazo, tempo da cotação, spread e desvio |
| Proteção e ganho | 2.0 pip · 20–120 pip · 2.0R · 1.5 | Margem oposta, risco preço, alvo, relação líquida mínima |
| Risco e passo do lote | 0.5% · 0.01 lot | Orçamento do patrimônio e arredondamento abaixo |
| Custos planejados | 0.6 + 1.0 + 2.0 pip | Comissão, execução adversa combinada, reserva de manutenção |
| Limites de manutenção | 2 D1 · 20:45 UTC | Limites D1 seguintes ou sexta, o primeiro |
| Limites de oportunidade | 1 · 1 · 1 | Oportunidade por referência, posição, solicitação |
3. Selecione a menor de sete amplitudes completas
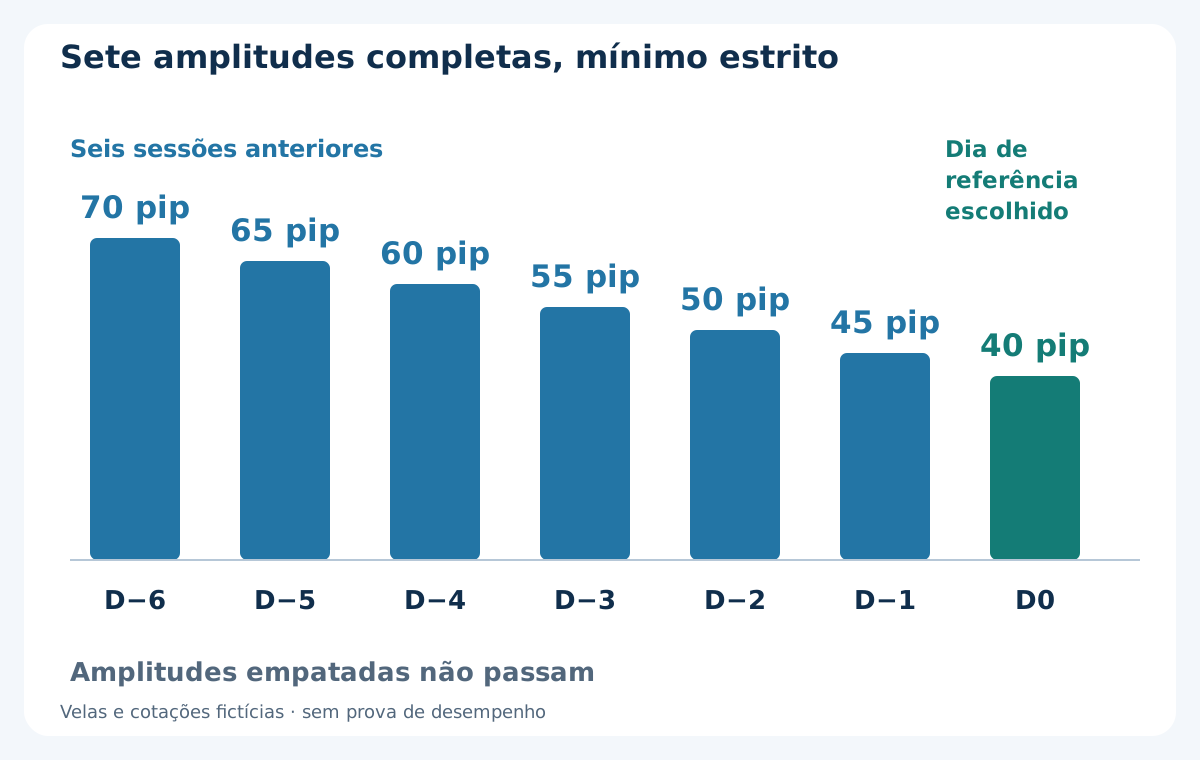
Calcule W = H − L em ticks inteiros para cada sessão. D0 só passa se for estritamente menor que cada D−1 até D−6. Mínimo empatado não vale neste modelo. O índice 0 MT4 ainda se forma; use dados completos, não extremos diários provisórios. Exija amplitude D0 de 20–80 pips, incluindo os limites.
A amplitude exclui o gap desde o fechamento anterior. True Range pode incluí-lo, portanto substituir por ATR muda o teste; o guia de ATR explica a diferença. Preserve as sete observações válidas e horários originais. NR7 não exige vela interna nem autoriza entrada sozinho.
4. Fixe a referência e rejeite abertura inadequada
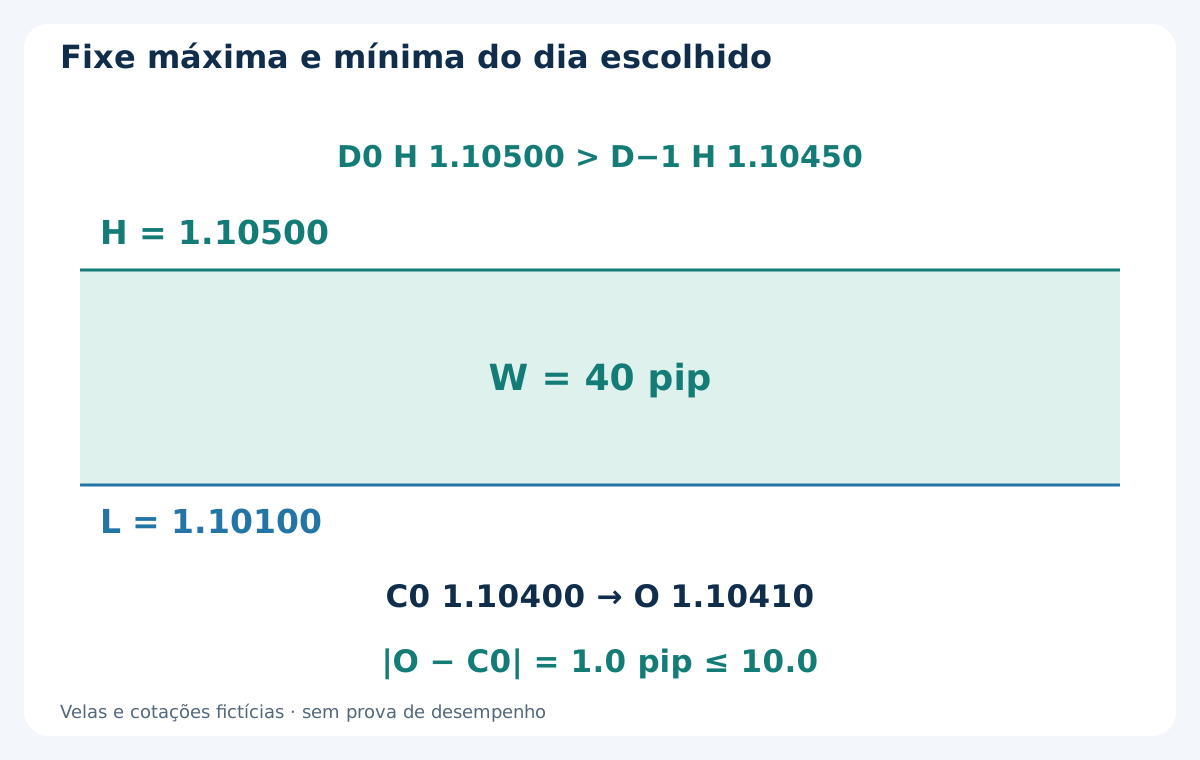
Quando D0 termina em 2026-08-11 21:00 UTC, fixe H = 1.10500, L = 1.10100 e amplitude 40 pips. O fechamento é 1.10400. A abertura Bid seguinte 1.10410 está em [L, H], com gap absoluto 1.0 pip. Exija abertura registrada dentro dessa faixa inclusiva e distância absoluta do fechamento de referência ≤ 10.0 pips.
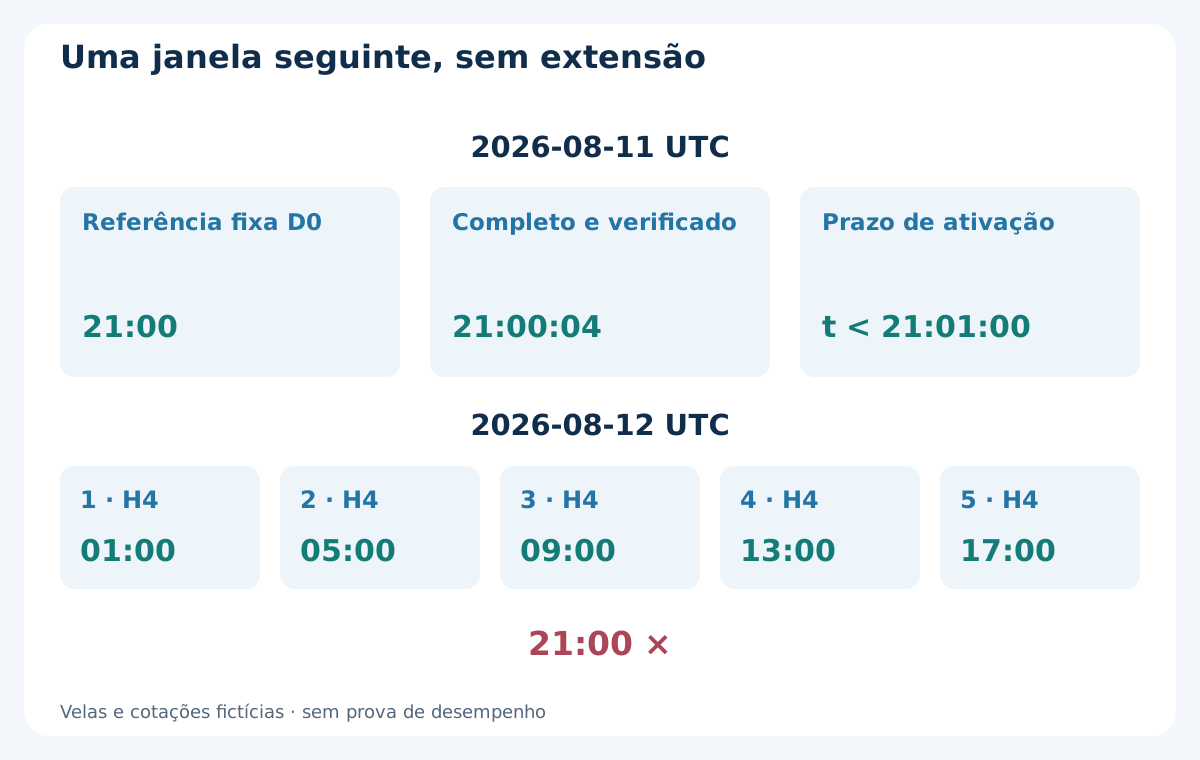
Suponha referência e abertura completas válidas às 21:00:04. Ative estritamente antes de 21:01:00; dados tardios ou não verificáveis rejeitam a referência. Abertura fora da faixa é rejeitada mesmo que volte depois. Identidade e níveis continuam fixos. Dia estreito posterior não substitui referência ativa nem recupera uma rejeitada.
5. Confira toda a sequência diária fictícia
A tabela contém Bid OHLC inventados, não evidência histórica baixada. As sete amplitudes são 70, 65, 60, 55, 50, 45 e 40 pips. D0 é estritamente a menor. Sua máxima 1.10500 supera a máxima D−1 1.10450: este NR7 deliberadamente não é Inside Bar. Os fechamentos anteriores incluem sexta e segunda seguinte, sem vela de fim de semana.
D−6 até D0 são rótulos cronológicos de sessões, não índices shift MT4. Cada término corresponde a sessão completa de 24 horas iniciada na noite de negociação anterior declarada. Se um dado faltar, não for definitivo ou for inválido, não calcule mínimo conveniente com menos velas. Correção posterior não cria entrada passada no registro.
| Sessão | Fim D1 UTC | Abertura | Máxima | Mínima | Fechamento | Amplitude, pips | Significado |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | Sessão anterior completa |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | Sessão anterior completa |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | Sessão anterior completa |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | Sessão anterior completa |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | Sessão anterior completa |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | Sessão anterior completa |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | NR7 estrito selecionado; não é Inside Bar |
6. Defina uma janela diária seguinte e uma oportunidade
A janela vai de 2026-08-11 21:00 a 2026-08-12 21:00 UTC. Fechamentos H4 completos elegíveis: 2026-08-12 01:00, 05:00, 09:00, 13:00 e 17:00, cinco fechamentos estritamente antes do fim diário. O H4 das 21:00 fica fora. Sem evento elegível, vence; não se estende a outro dia.
Uma oportunidade e no máximo uma solicitação por referência, com uma posição do modelo no máximo. Posição modelo aberta ou ordem incerta na validação impede ativação; não espere resolver no meio da janela. Consuma o primeiro evento estrito por fechamento antes dos filtros posteriores de cotação/conta. NR7 consecutivos só se avaliam após fim da janela anterior e resolução da exposição. O guia de swing explica o relógio separado de manutenção.
7. Cancele movimento dos dois lados sem adivinhar a ordem
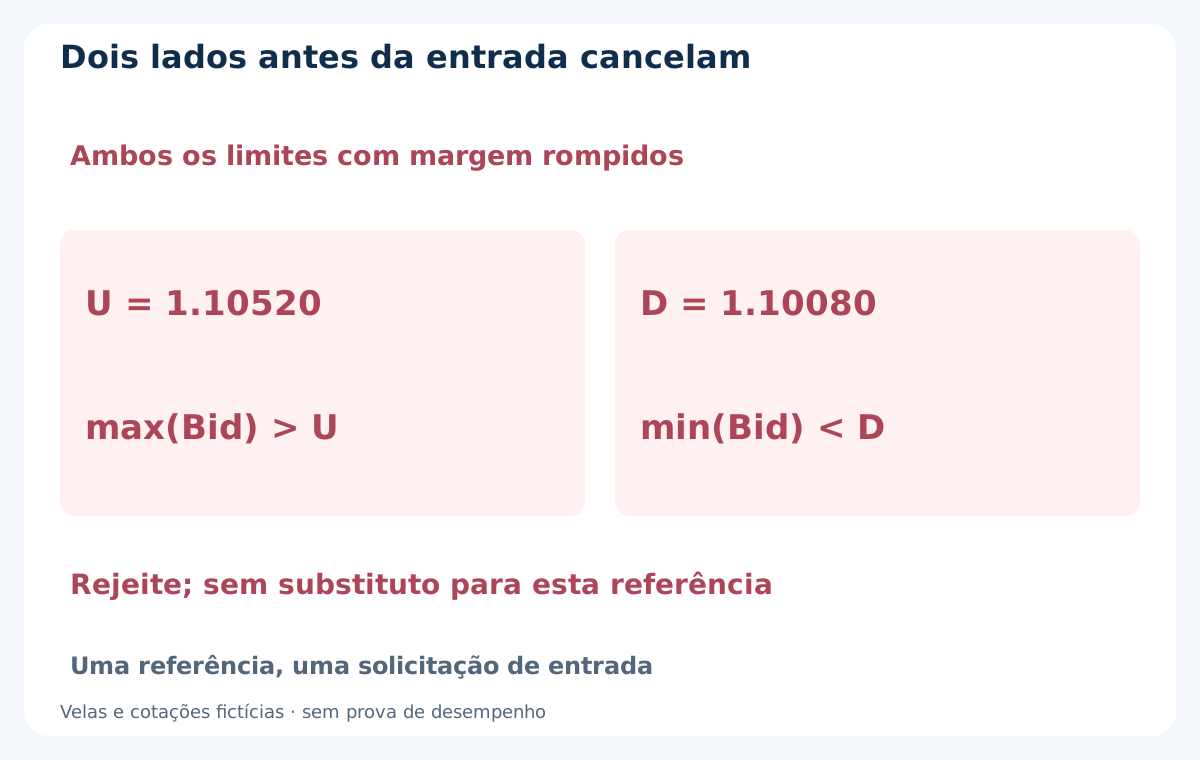
Defina U = H + 2.0 pips = 1.10520 e D = L − 2.0 pips = 1.10080. Da abertura da janela até entrar, registre excursões Bid estritamente acima de U e abaixo de D, inclusive pavios. Se ambas ocorrerem antes, rejeite a referência. H4 que cruza ambos os limites é rejeitado mesmo com fechamento atraente; OHLC não prova ordem intravela favorável.
Verifique todas as velas completas. Depois do último fechamento, exija ticks Bid observados ou cobertura válida de máxima/mínima em formação até a primeira cotação de entrada; cobertura incerta significa rejeição. Dados em formação podem cancelar, mas não confirmar entrada por fechamento. Após execução real, mantenha a posição e aplique proteção e ciclo de saída, sem apagar retroativamente a operação.
8. Use o primeiro fechamento estrito com extensão limitada
BUY exige fechamento Bid completo C > 1.10520; SELL C < 1.10080. Primeiro H4: máxima 1.10520, mínima 1.10350, fechamento 1.10520; igualdade não dispara. Segundo: máxima 1.10560, mínima 1.10480, fechamento 1.10540 em 2026-08-12 05:00 UTC: primeiro rompimento estrito, 4 pips acima de H. As duas mínimas ficam acima de D. Pavios anteriores de um lado não são entradas, mas contam para cancelamento bilateral.
Rejeite primeiro rompimento por fechamento mais de 20.0 pips além do extremo fixo, sem trocar por fechamento posterior. Sinais apenas de segunda a quinta pelo horário UTC. Primeiro rompimento fora desses dias consome a oportunidade; não pode mudar de direção após rejeição. Cada fechamento elegível tem prazo de cotação 60 segundos e a entrada deve continuar antes do fim da janela diária.
9. Avalie uma vez a primeira cotação posterior
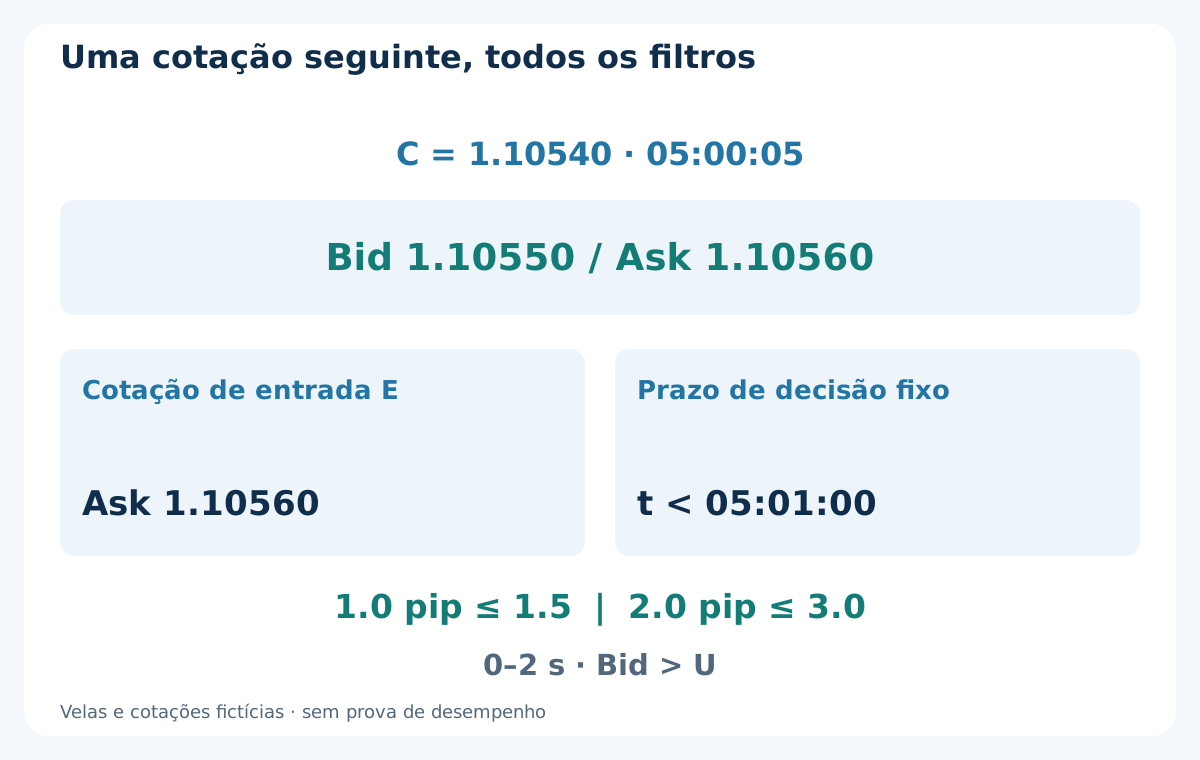
Suponha histórico válido às 05:00:04 e primeira cotação seguinte às 05:00:05: Bid 1.10550 / Ask 1.10560. BUY usa Ask. Spread 1.0 pip e desvio absoluto de C 2.0 pips. Exija spread ≤ 1.5 pips, desvio ≤ 3.0 pips, tempo desde a cotação 0–2 segundos por relógio verificado e t < 05:01:00. Igualdade no prazo falha. Bid deve continuar acima de U para BUY e abaixo de D para SELL.
Suponha mínima Bid em formação 1.10540 e máxima 1.10550 válidas até essa cotação. Aplique todos os filtros sem escolher outra. Confira histórico de cancelamento, arredondamento tick, mínimo/passo, margem, permissões, distâncias stop e risco disponível. MODE_STOPLEVEL zero não garante aceitação. Solicitação rejeitada não concede nova entrada. Preserve referência e ordem em reinícios; concilie resposta incerta com a conta antes de agir, nunca reenvie cegamente.
10. Dimensione pelo extremo oposto e pelos custos previstos
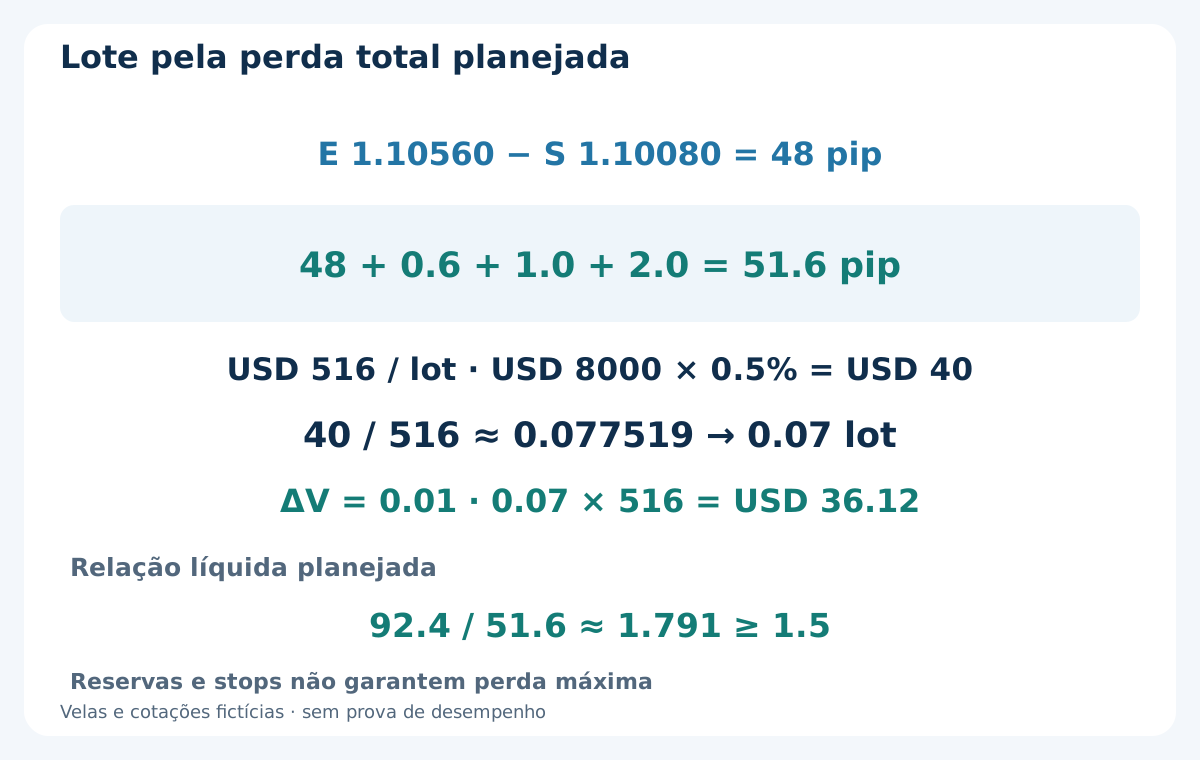
Para BUY fixe E = 1.10560 e S = L − 2.0 pips = 1.10080: risco preço 48 pips dentro de 20–120. Some comissão de ida e volta 0.6 pip, reserva adversa combinada 1.0 pip (0.5 entrada e 0.5 saída) e manutenção 2.0 pips. Total 48 + 0.6 + 1.0 + 2.0 = 51.6 pips, USD 516 por lote. Não some novamente o spread.
Patrimônio USD 8000 e orçamento 0.5% dão USD 40. Volume bruto 40 / 516 ≈ 0.077519 lote; mínimo e passo 0.01 dão 0.07 lote arredondado para baixo, perda planejada USD 36.12. Pule se mínimo, margem ou exposição existente impedirem o plano. Estime financiamento conforme contrato; se 2.0 pips não cobrirem razoavelmente a manutenção prevista, pule. Gaps, tarifas alteradas e saídas falhas podem exceder reservas; não há teto garantido.
11. Fixe o alvo e confira a entrada real
Antes da solicitação T = E + 2 × 48 pips = 1.11520. S/T permanecem fixos: sem trailing, mover stop ao equilíbrio, parcial, posições adicionais para alterar preço médio ou hedge oposto. Distância bruta 96 pips; ganho líquido previsto após 0.6 + 1.0 + 2.0 pips é 92.4 pips. 92.4 / 51.6 ≈ 1.791 supera mínimo 1.5; alvo de preço 2.0R não significa líquido 2.0R.
Depois de executar, slippage adverso de entrada acima de 0.5 pip viola o modelo. Reconfira distância, orçamento e relação líquida com preço real e só 0.5 pip restante para saída, comissão e financiamento, sem mover S/T. Execução fora dos limites ou proteção não verificada exige fechamento emergencial real, não apagar resultado ou permitir segunda entrada. A estratégia de reversão 1-2-3 é outro modelo de pivôs, não filtro extra.
12. Concilie um BUY fictício fechado sem cobranças duplicadas
Suponha 0.07 lote efetivamente executado em Ask 1.10560 e saída Bid 1.11520 em 2026-08-13 às 10:00 UTC. Os 96 pips dão USD 67.20. Comissão real completa −USD 0.42 e swap total lançado −USD 0.84 deixam 67.20 − 0.42 − 0.84 = USD 65.94. Execuções e cobranças hipotéticas não comprovam desempenho.
O spread já está nas execuções Ask-para-Bid. Reservas não usadas de slippage e manutenção não são taxas adicionais lançadas. OrderProfit exclui swap e comissão; concilie componentes reais com sinal uma vez. O guia de swap e rollover explica que calendário, tarifas e dias cobrados do contrato determinam o registro, não multiplicador diário ou de quarta universal.
| Item lançado | USD | Tratamento |
|---|---|---|
| Ganho entre execuções reais | +67.20 | 96 pips a 0.07 lote |
| Comissão de ida e volta | −0.42 | Cobrança real com sinal |
| Swap lançado | −0.84 | Financiamento real acumulado, uma vez |
| Resultado líquido realizado | +65.94 | 67.20 − 0.42 − 0.84 |
| Reservas não usadas | 0.00 | Sem cobrança adicional |
13. Separe o relógio dos sinais do relógio de saída
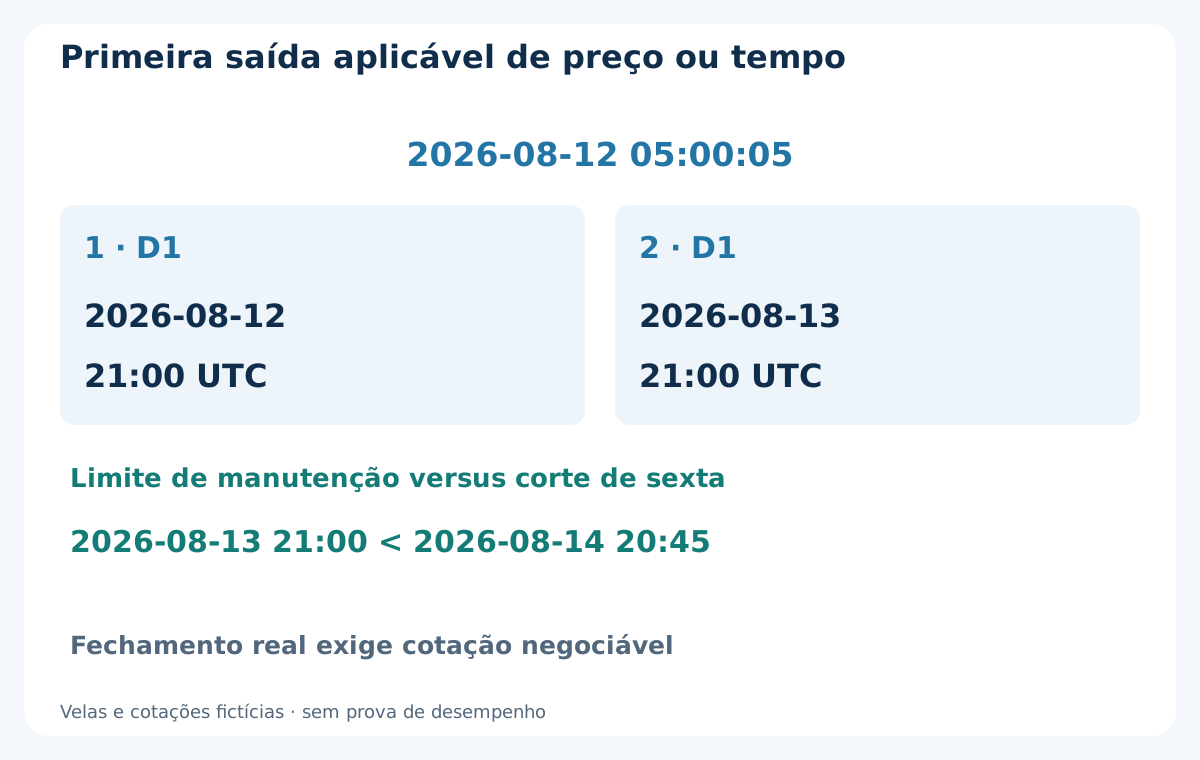
Depois de executar, saia no primeiro entre stop, alvo, segundo limite D1 após entrada real e corte de sexta. Entrada 2026-08-12 05:00:05 dá limites 2026-08-12 21:00 e 2026-08-13 21:00 UTC. O segundo precede sexta 2026-08-14 20:45 UTC. Se prazo de manutenção cair na sexta 21:00, o corte 20:45 vence. Fechamento semanal antecipado anunciado move esse corte para 15 minutos antes.
Fim da janela de sinal não fecha automaticamente posição executada: suas regras separadas de manutenção valem. Condição temporal pede primeira cotação negociável no prazo ou depois, sem garantir execução naquele instante. Se fechamento não confirmado, preserve estado de fechamento pendente e prossiga de forma controlada com conciliação até verificar posição zerada. Bloqueie entradas. Reinício ou novo dia não apagam duração, exposição real ou saída falha antes do fim de semana.
14. Espelhe SELL com o lado de preço correto
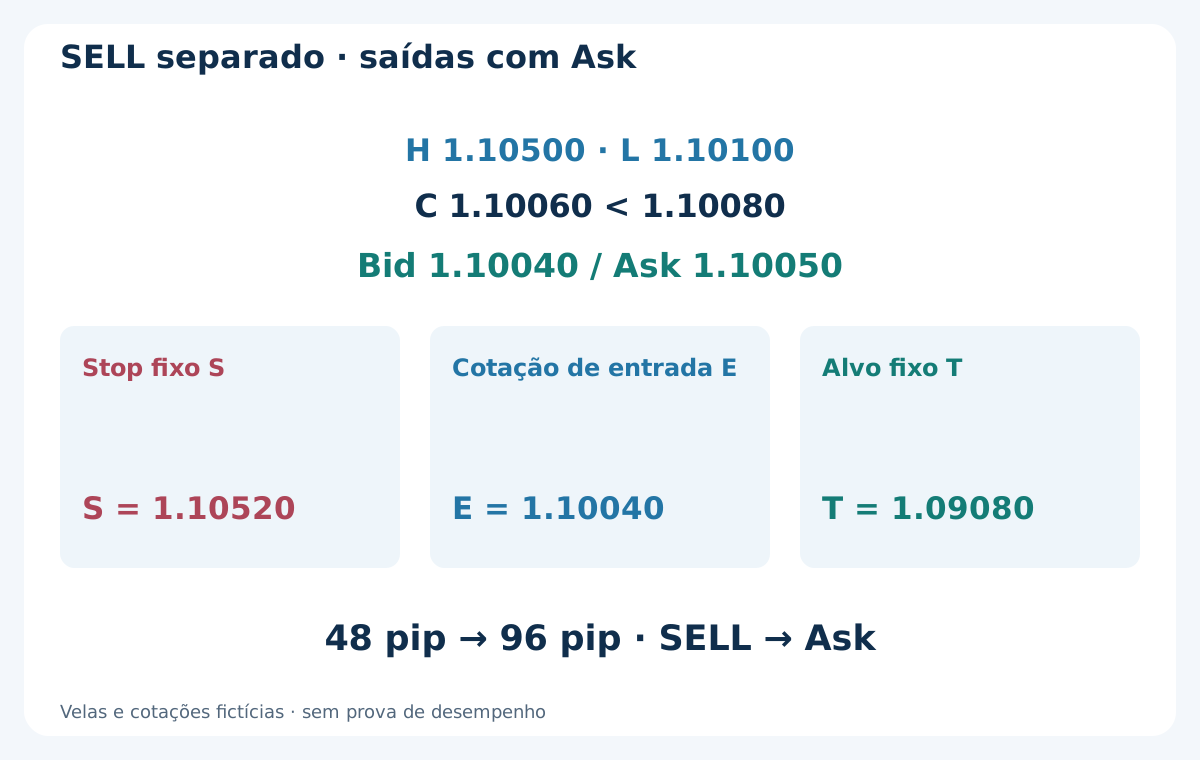
Em alternativa independente use os mesmos H = 1.10500 e L = 1.10100, mas C = 1.10060 < 1.10080. Primeira cotação Bid 1.10040 / Ask 1.10050: spread 1.0 pip e desvio 2.0 pips. SELL entra em Bid 1.10040. É outro histórico possível, não permissão de entrar nas duas direções pela mesma referência.
Fixe S = H + 2.0 pips = 1.10520 e T = 1.10040 − 2 × 48 pips = 1.09080. Risco preço 48 pips, alvo a 96. Mesmos filtros de calendário, dois lados, custos, lote e manutenção. Seleção e excursões prévias usam Bid; saídas SELL e execução stop/alvo usam Ask. Registro da conta deve corresponder a esses lados reais de preço.
15. Teste referências rejeitadas além de operações executadas
Reconstrua em ordem sete sessões válidas, empates estritos, amplitudes em ticks, gap de abertura registrado e janela seguinte exata. Teste sessões ausentes/curtas, ativação tardia, fechamentos iguais, velas bilaterais, primeiros rompimentos excessivos, cotações tardias, ordens falhas e posições a fechar. Não execute no fechamento histórico que só permitiu decidir após ficar disponível.
Se vela durante a posição toca stop e alvo, use cotações suficientes ou declare regra conservadora para caminho incerto; não escolha a ordem lucrativa. Inclua financiamento real ou declarado, comissão, execuções adversas, mudanças horárias e reinícios. O guia de backtesting MT4 fornece verificações gerais. Separe desenvolvimento, testes posteriores intocados e observação forward; pequena amostra positiva não comprova viabilidade.
16. Use uma lista reproduzível de seleção, entrada e saída
Confira dados diários completos, NR7 estrito, limites de amplitude, H/L originais, gap, disponibilidade e conta. Depois confira cinco fechamentos, histórico bilateral acumulado, primeiro rompimento estrito, extensão, dia, primeira cotação posterior, prazo, volume e proteção. Durante a posição acompanhe custos reais e primeira saída sem depender de anotações posteriores.
Registre cada referência pulada e execução real. Mudar empate, calendário, confirmação ou custos cria versão que exige nova validação. O objetivo é modelo rastreável, não afirmar que dia estreito seja seguro ou lucrativo. Sem estatísticas inventadas nem prova de que EA comercial do site implemente o modelo ou alcance resultado ilustrado.
Perguntas frequentes
Um mínimo empatado conta como NR7 aqui?
Não. D0 precisa ser estritamente menor que cada uma das seis sessões completas anteriores. Empate falha neste modelo mesmo que outra convenção NR7 o aceite. As sete observações precisam ser válidas.
Uma vela NR7 precisa ser Inside Bar?
Não. Máxima D0 1.10500 acima da máxima D−1 1.10450, mas amplitude 40 pips é a menor. Contenção, classificação ATR e compressão de bandas são testes separados.
Fechamento exatamente no limiar dispara entrada?
Não. BUY exige C > 1.10520. Primeiro fechamento igual não dispara; 1.10540 é primeiro rompimento estrito. Se falhar num filtro posterior, não pode ser substituído na janela.
E se os dois lados romperem antes de entrar?
Rejeite a referência, inclusive vela que cruza ambos os limites com margem. Fechamento favorável não comprova ordem intravela. Após execução real gerencie a posição, sem cancelá-la retroativamente do registro.
Por que o volume ilustrado é 0.07 lote?
USD 40 divididos por USD 516 de perda planejada por lote dão cerca de 0.077519 lote. Arredondar para baixo ao passo 0.01 dá 0.07 lote e USD 36.12 de perda prevista. É hipótese orçamentária, não perda máxima garantida.
A janela de um dia exige fechar no fim daquele dia?
Não. Limita novos sinais. Posição executada segue stop, alvo, segundo limite D1 posterior e regra de sexta. Limites do exemplo: 2026-08-12 21:00 e 2026-08-13 21:00 UTC. Fechamento não confirmado continua sendo exposição real.
Fontes e notas educativas
StockCharts documenta o conceito geral de amplitude estreita associado a Toby Crabel; MetaQuotes descreve condições de preço e proteção de ordens a mercado. Regra de empate, calendário Forex, confirmação H4, filtros de cotação e manutenção por vários dias são uma extensão educacional original, não reprodução dos resultados de Crabel. Datas, velas, cotações, custos e resultados são fictícios. Não se comprova rentabilidade histórica, backtest, execução garantida ou implementação em EA comercial.
Modelo educacional. Preços, velas, calendários, ajustes e resultados fictícios. Forex envolve risco. Não se comprova backtest, execução garantida, perda máxima ou desempenho futuro.