

Eine enge Tageskerze beschreibt eine abgeschlossene Spanne, nicht die Richtung der nächsten Bewegung. Dieses Forschungsmodell trennt die Auswahl aus sieben Tagen, ein einziges folgendes Tagesfenster und die Haltedauer einer tatsächlich eröffneten Position. Das Beispiel enthält verworfene Abläufe, einen späteren Kurs, kostenbezogene Größenberechnung und eine Ausführungsabrechnung.
1. Einen engen Tag von einer Handelsregel unterscheiden
NR7 vergleicht eine abgeschlossene tägliche Hoch-Tief-Spanne mit sechs vorherigen. Das sagt keine Richtung voraus und garantiert keine spätere Ausweitung. Dieser Artikel definiert eine prüfbare Forex-Swing-Erweiterung mit späterem H4-Schluss und einem getrennten Ausstieg über mehrere Sitzungen. Die Schwellen sind feste Lehrannahmen, keine optimierten Empfehlungen für ein reales Konto.
Ein Inside Bar prüft vollständige Einschließung; ein Bollinger-Squeeze die Verengung der Bänder. Beides ist hier nicht erforderlich. NR7 ist auch keine ATR-Rangfolge. Eine enge Kerze kann zu Fehlausbruch, Verlust oder gar keinem zulässigen Handel führen; ein historischer Vorteil wird nicht behauptet.
2. Symbol, Kalender und Kontobedingungen festlegen
Angenommen werden EUR/USD, Kontrakt EUR 100000, USD-Konto, Point und Tick 0.00001 sowie 1 Pip = 0.0001: USD 10 je Pip und Lot. Im fiktiven Sommerkalender reicht D1 von 21:00 bis 21:00 UTC; H4 beginnt um 21:00, 01:00, 05:00, 09:00, 13:00 und 17:00. Das sind erklärte Datenkonventionen, keine universellen MT4-Einstellungen.
Mit dem Tageskerzen-Protokoll historische Zeitversätze und Sitzungsidentitäten prüfen. Sieben vollständige Handelssitzungen von 24 Stunden sind nötig; die Wochenendpause ist keine fehlende Handelssitzung. Fehlende erwartete oder verkürzte Sitzung im Auswahlfenster: ablehnen. Keine Sonntags-Minikerze erfinden oder Lücke mit Zukunftsdaten füllen. Der nächste Sitzungsplan muss vorher bekannt sein: Beginn unmittelbar an der Referenzgrenze und Dauer 24 Stunden. Wochenende oder früherer Schluss dort verwirft die Referenz, statt sie weiterzuschieben.
| Gruppe | Feste Annahme | Bedeutung |
|---|---|---|
| Instrument und Konto | EUR/USD · USD | Konfiguriertes Symbol und Kontowährung |
| Kontrakt und Einheiten | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Kontrakt, Point/Tick, Pip und Wert je Lot |
| Erklärter Kalender | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | Vollständige Sitzungen, historische Zeitversätze geprüft |
| Auswahl | 7 D1 · 6 D1 · 20–80 pip | Strenger Hoch-Tief-Vergleich ohne Gleichstand |
| Eröffnungsbedingungen | [L, H] · 10.0 pip · 60 s | Eröffnung innerhalb, maximales Gap, Aktivierungsfrist |
| Signalfenster | 1 D1 · 5 H4 | Nur Folgeintervall, Endschluss ausgeschlossen |
| Ausbruchsbestätigung | 2.0 pip · 20.0 pip | Strenger Puffer und maximale Kantenausdehnung |
| Kursfilter | 60 s · 0–2 s · 1.5 pip · 3.0 pip | Frist, Zeit seit Kursstellung, Spread und Abstand |
| Schutz und Ertrag | 2.0 pip · 20–120 pip · 2.0R · 1.5 | Gegenkantenpuffer, Preisrisiko, Ziel, Mindestnettoverhältnis |
| Risiko und Lotschritt | 0.5% · 0.01 lot | Eigenkapitalbudget und Abrunden |
| Geplante Kosten | 0.6 + 1.0 + 2.0 pip | Provision, gemeinsame ungünstige Ausführung, Haltereserve |
| Haltegrenzen | 2 D1 · 20:45 UTC | Folgende D1-Grenzen oder Freitag, das frühere Ereignis |
| Gelegenheitsgrenzen | 1 · 1 · 1 | Gelegenheit je Referenz, Modellposition, Einstiegsanfrage |
3. Die engste von sieben abgeschlossenen Spannen auswählen
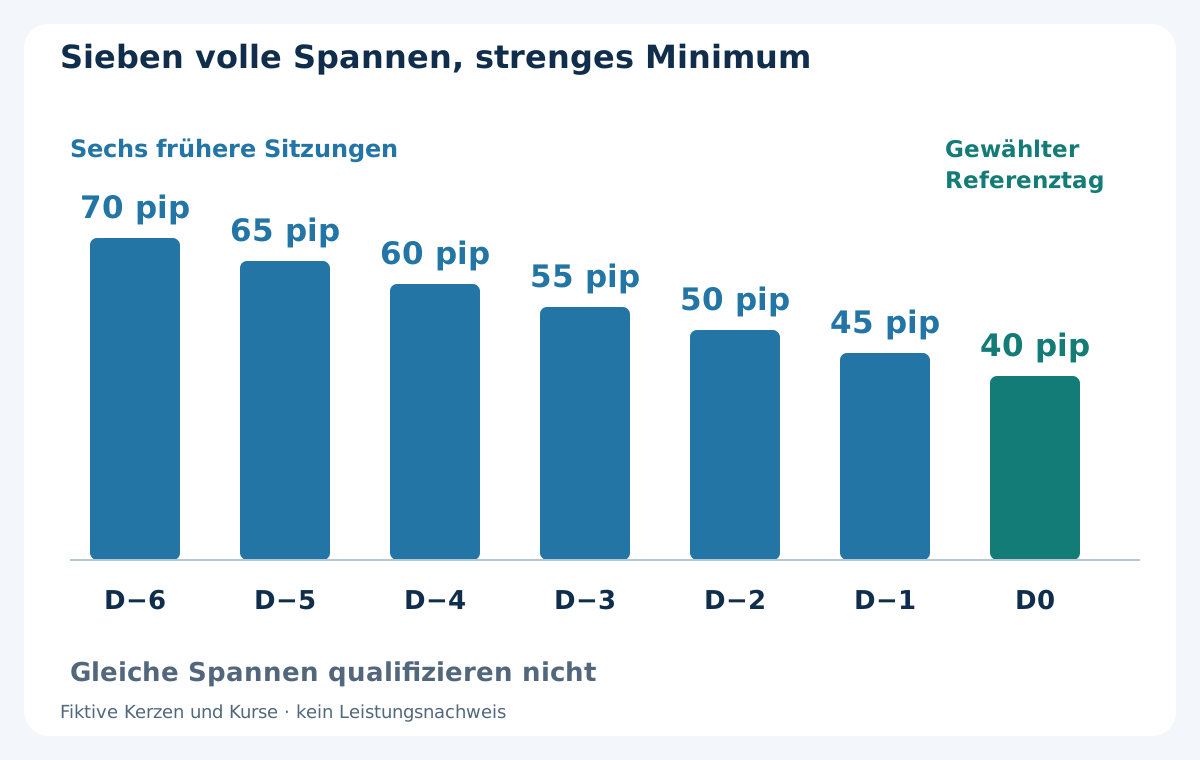
Für jede Sitzung W = H − L in ganzen Ticks berechnen. D0 gilt nur, wenn die Spanne strikt kleiner als jede von D−1 bis D−6 ist. Gleiche Mindestspannen zählen hier nicht. MT4-Index 0 entsteht noch; verwendet werden abgeschlossene Daten, keine vorläufigen Tagesextreme. D0 muss 20–80 Pips breit sein, einschließlich beider Grenzen.
Die Spanne enthält den Sprung zum vorherigen Schluss nicht. True Range kann ihn enthalten; ATR als Ersatz verändert deshalb den Test. Der ATR-Leitfaden erklärt den Unterschied. Alle sieben gültigen Beobachtungen mit ihren ursprünglichen Zeiten behalten. NR7 verlangt keinen Inside Day und erlaubt allein noch keinen Einstieg.
4. Referenz fixieren und ungeeignete Eröffnung ablehnen
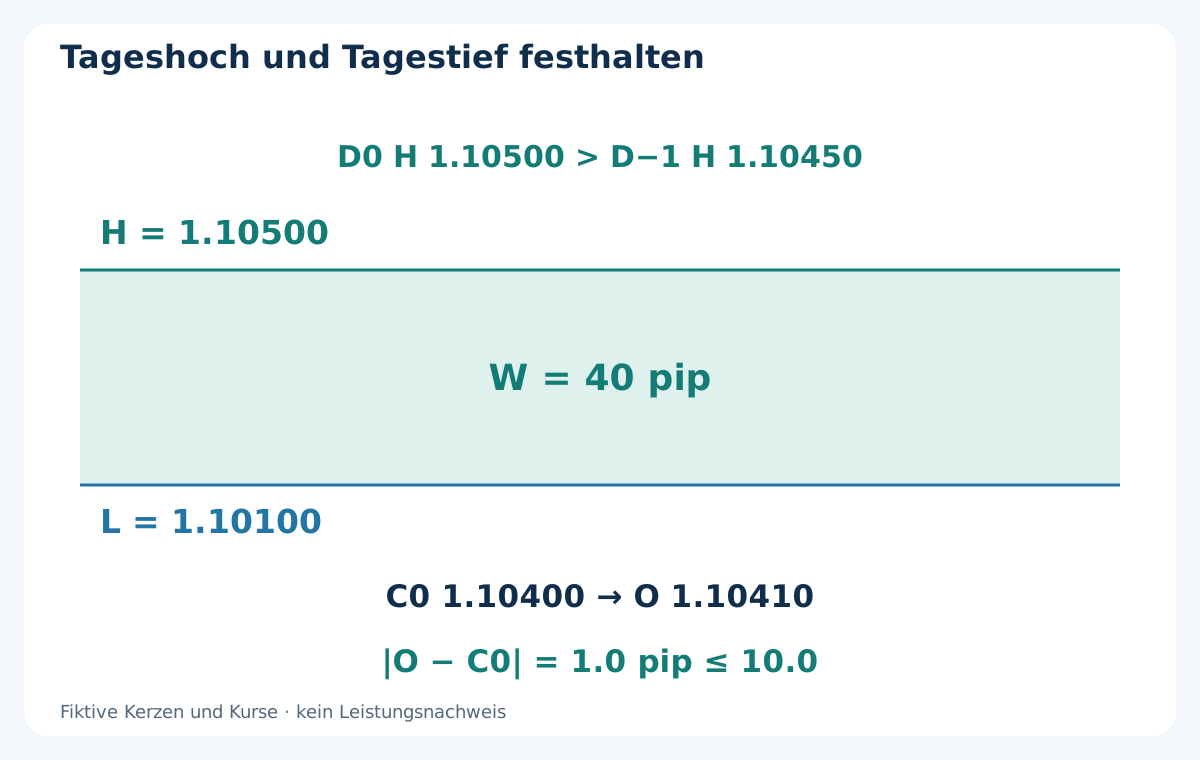
Mit D0-Ende 2026-08-11 21:00 UTC werden H = 1.10500, L = 1.10100 und Breite 40 Pips festgehalten. Schlusskurs ist 1.10400. Der nächste eröffnende Bid 1.10410 liegt in [L, H], mit absolutem Gap von 1.0 Pip. Der aufgezeichnete Eröffnungskurs muss innerhalb dieses inklusiven Bereichs liegen; sein absoluter Abstand vom Referenzschluss darf ≤ 10.0 Pips sein.
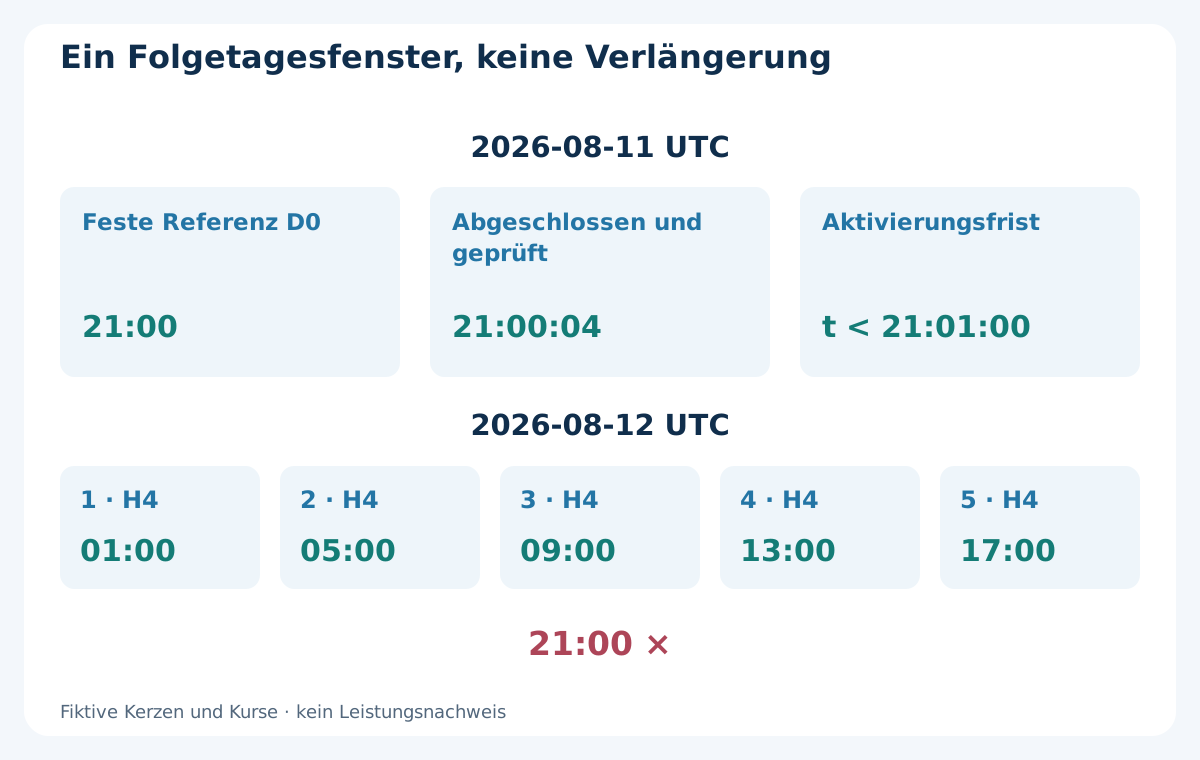
Vollständige Referenz- und Eröffnungsdaten seien um 21:00:04 gültig. Nur streng vor 21:01:00 aktivieren; verspätete oder nicht überprüfbare Daten verwerfen diese Referenz. Eröffnung außerhalb der Spanne wird auch bei späterer Rückkehr abgelehnt. Identitäten und Niveaus bleiben fest. Ein später enger Tag ersetzt keine aktive Referenz und rettet keine verworfene.
5. Die vollständige fiktive Tagesfolge prüfen
Die Tabelle enthält erfundene Bid-OHLC, keine heruntergeladenen historischen Belege. Ihre sieben Breiten sind 70, 65, 60, 55, 50, 45 und 40 Pips. D0 ist strikt am kleinsten. Sein Hoch 1.10500 liegt über D−1-Hoch 1.10450: Dieses NR7 ist absichtlich kein Inside Bar. Die früheren Schlüsse umfassen Freitag und folgenden Montag, ohne Wochenendkerze.
D−6 bis D0 sind chronologische Sitzungsbezeichnungen, keine MT4-Shift-Indizes. Jeder Endzeit gehört eine vollständige Sitzung von 24 Stunden zu, beginnend am angegebenen vorherigen Handelsabend. Fehlt ein notwendiger Wert, ist er noch nicht endgültig oder ungültig, kein bequemes Minimum aus weniger Kerzen bilden. Spätere Korrektur erzeugt im Prüfprotokoll keinen früheren Einstieg.
| Sitzung | D1-Ende UTC | Eröffnung | Hoch | Tief | Schluss | Breite, Pips | Bedeutung |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | Frühere vollständige Sitzung |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | Frühere vollständige Sitzung |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | Frühere vollständige Sitzung |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | Frühere vollständige Sitzung |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | Frühere vollständige Sitzung |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | Frühere vollständige Sitzung |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | Strenges NR7 gewählt; kein Inside Bar |
6. Ein folgendes Tagesfenster und eine Gelegenheit definieren
Das Signalfenster läuft von 2026-08-11 21:00 bis 2026-08-12 21:00 UTC. Zulässige vollständige H4-Schlüsse sind 2026-08-12 01:00, 05:00, 09:00, 13:00 und 17:00: fünf Schlüsse strikt vor dem Tagesende. Der H4-Schluss um 21:00 liegt außerhalb. Kein zulässiges Ereignis bedeutet Ablauf, keine Verlängerung in den nächsten Tag.
Eine Gelegenheit und höchstens eine Einstiegsanfrage je Referenz, höchstens eine Modellposition. Offene Modellposition oder ungeklärte Order bei Referenzprüfung blockiert deren Aktivierung; nicht bis zur Klärung mitten im Fenster warten. Das erste strenge Schlussereignis vor späteren Kurs-/Kontoprüfungen verbrauchen. Aufeinanderfolgende NR7-Tage erst nach Ende des vorherigen Fensters und Klärung der Exposition bewerten. Der Swing-Leitfaden erklärt die getrennte Haltedauer.
7. Beidseitige Bewegung ohne angenommene Reihenfolge stornieren
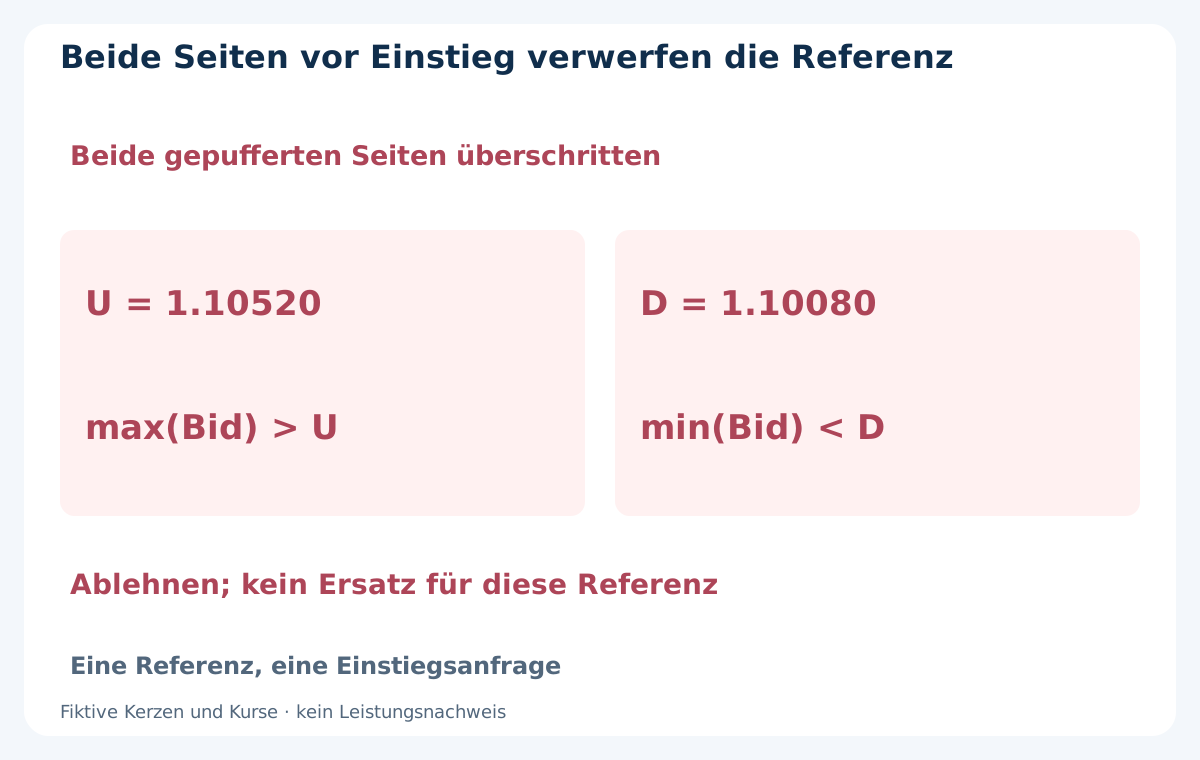
Obere Schwelle U = H + 2.0 Pips = 1.10520, untere D = L − 2.0 Pips = 1.10080. Vom Fensterbeginn bis zum Einstieg strenge Bid-Ausflüge über U und unter D erfassen, auch Dochte. Treten beide vorher auf, Referenz ablehnen. Eine H4 über beide Schwellen wird auch bei attraktivem Schluss verworfen; OHLC belegt keine günstige Intrabar-Reihenfolge.
Alle abgeschlossenen Fensterkerzen prüfen. Danach sind beobachtete Bid-Ticks oder gültige laufende Hoch-/Tiefdaten bis zum ersten Einstiegskurs nötig; unklare Abdeckung bedeutet Ablehnung. Laufende Daten dürfen stornieren, aber keinen Schlusskurseinstieg bestätigen. Nach realer Ausführung bleibt die tatsächliche Position bestehen; fester Schutz und Ausstiegszyklus gelten, statt den Handel rückwirkend zu löschen.
8. Ersten strengen Schlussausbruch mit Ausdehnungsgrenze verwenden
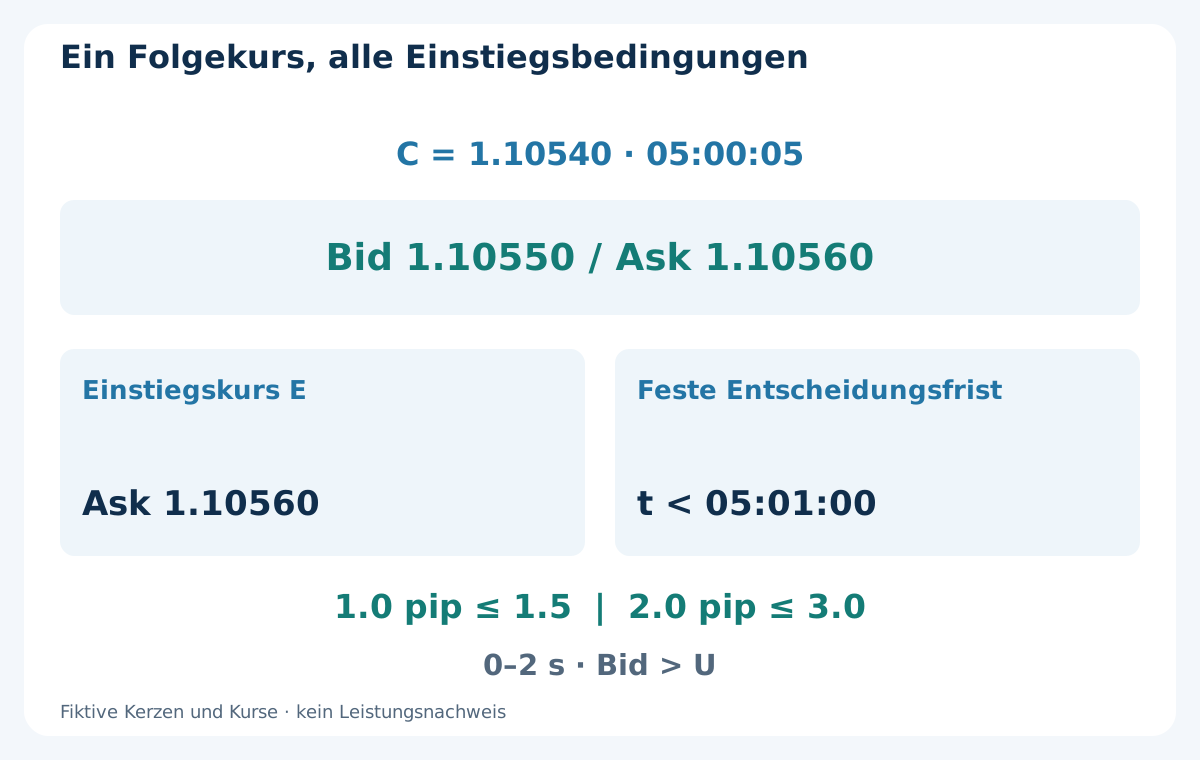
BUY verlangt abgeschlossenen Bid-Schluss C > 1.10520; SELL C < 1.10080. Die erste H4 hat Hoch 1.10520, Tief 1.10350 und Schluss 1.10520: Gleichheit löst nicht aus. Die zweite hat Hoch 1.10560, Tief 1.10480 und Schluss 1.10540 um 2026-08-12 05:00 UTC: erster strenger Ausbruch, 4 Pips über H. Beide Tiefs bleiben über D. Frühere einseitige Dochte sind keine Einstiege, zählen aber zur beidseitigen Stornierung.
Ersten Schlussausbruch mehr als 20.0 Pips jenseits der festen Kante ablehnen, keinen späteren Schluss einsetzen. Signalzeit nur Montag bis Donnerstag in UTC. Ein erster Ausbruch außerhalb dieser Tage verbraucht die Gelegenheit; nach Ablehnung kein Richtungswechsel. Jeder zulässige Schluss hat 60 Sekunden Kursfrist, und der Einstieg muss vor Ende des Tagesfensters bleiben.
9. Den ersten späteren Kurs einmal bewerten
Signalhistorie sei um 05:00:04 gültig, der erste Folgekurs um 05:00:05 Bid 1.10550 / Ask 1.10560. BUY verwendet Ask. Spread 1.0 Pip, absoluter Abstand von C 2.0 Pips. Erforderlich sind Spread ≤ 1.5 Pips, Abstand ≤ 3.0 Pips, Zeit seit Kursstellung 0–2 Sekunden nach geprüfter Uhr und t < 05:01:00. Gleichheit am Fristende scheitert. Bid muss für BUY weiter über U, für SELL unter D liegen.
Laufendes Bid-Tief 1.10540 und Hoch 1.10550 seien bis zu diesem Kurs gültig erfasst. Alle Filter auf genau diesen Kurs anwenden. Stornierungshistorie, Tickrundung, Minimum/Schritt, Margin, Rechte, Stopabstände und verfügbares Kontorisiko prüfen. MODE_STOPLEVEL null garantiert keine Annahme. Ablehnung erzeugt keine zweite Anfrage. Referenz und Orderzustand über Neustarts speichern; unklare Antwort zuerst mit dem Konto abgleichen, nicht blind wiederholen.
10. Volumen aus fester Gegenkante und vollständigen Kosten bestimmen
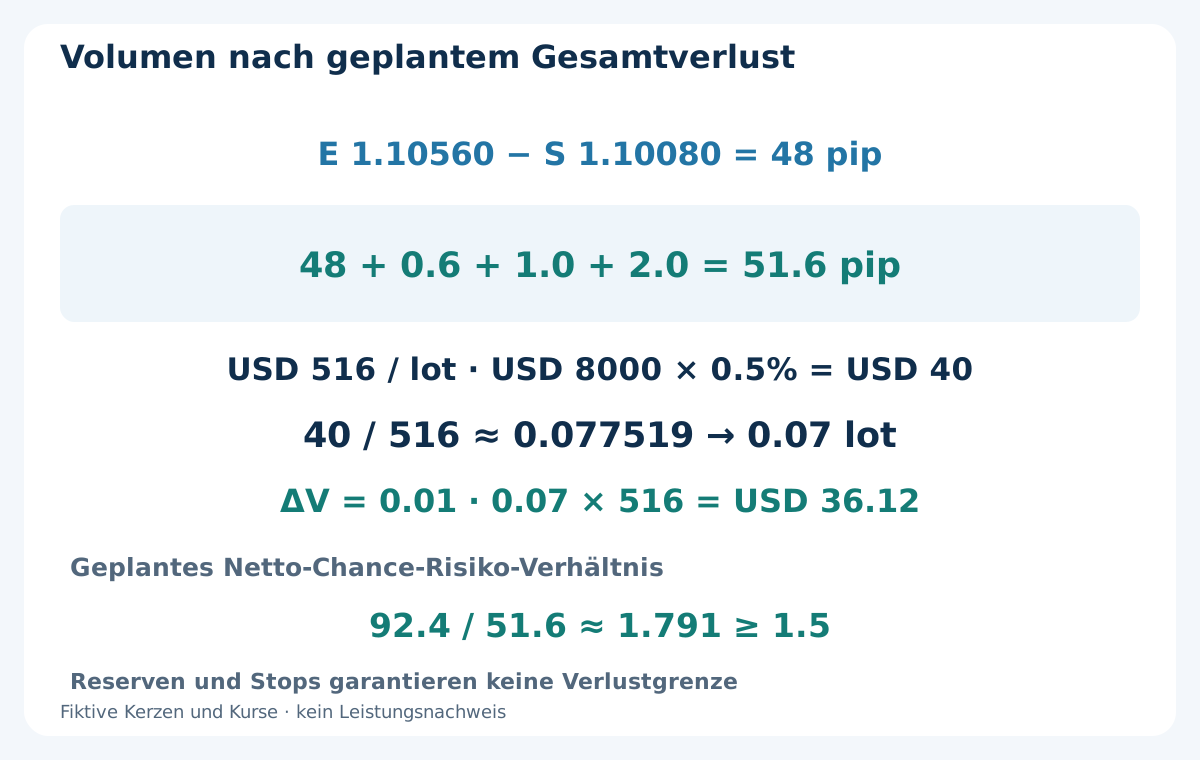
Für BUY E = 1.10560 und S = L − 2.0 Pips = 1.10080 fixieren: Preisrisiko 48 Pips innerhalb von 20–120. Hinzu kommen Hin-/Rückprovision 0.6 Pip, gemeinsame ungünstige Ausführungsreserve 1.0 Pip (0.5 Einstieg und 0.5 Ausstieg) sowie Haltekostenreserve 2.0 Pips. Summe 48 + 0.6 + 1.0 + 2.0 = 51.6 Pips, USD 516 je Lot. Spread nicht erneut addieren.
Eigenkapital USD 8000 und Budget 0.5% ergeben USD 40. Rohvolumen 40 / 516 ≈ 0.077519 Lot; Minimum und Schritt 0.01 ergeben abgerundet 0.07 Lot, Planverlust USD 36.12. Bei hinderlichem Minimum, Margin oder bestehender Exposition auslassen. Vertragsspezifische Finanzierung schätzen; reichen 2.0 Pips plausibel nicht für die vorgesehene Haltedauer, auslassen. Gaps, Tarifänderungen und gescheiterte Ausstiege können Reserven trotzdem übersteigen. Keine garantierte Verlustgrenze.
11. Ziel festlegen und realen Einstieg überprüfen
Vor Anfrage T = E + 2 × 48 Pips = 1.11520 setzen. S/T bleiben fest: kein Trailing, Stop auf Einstand, Teilschluss, Nachkauf zur Durchschnittsänderung oder Gegenhedge. Bruttoziel 96 Pips; nach 0.6 + 1.0 + 2.0 Pips bleiben 92.4 Pips geplant netto. 92.4 / 51.6 ≈ 1.791 übersteigt Minimum 1.5; Preisziel 2.0R bedeutet nicht netto 2.0R.
Ungünstige Einstiegsslippage über 0.5 Pip verletzt nach Ausführung das Modell. Mit realem Einstieg und nur verbleibender Ausstiegsreserve 0.5 Pip, Provision und Finanzierung Abstand, Budget und Nettoverhältnis erneut prüfen, ohne S/T zu bewegen. Regelverletzung oder ungeprüfter Schutz verlangt realen Notschluss, nicht Ergebnislöschung oder zweiten Einstieg. Die 1-2-3-Umkehrstrategie ist ein anderes Pivotmodell, kein Zusatzfilter.
12. Einen fiktiven geschlossenen BUY ohne Doppelbuchung abrechnen
Angenommen 0.07 Lot werden tatsächlich bei Ask 1.10560 eröffnet und am 2026-08-13 um 10:00 UTC bei Bid 1.11520 geschlossen. 96 Pips Kursgewinn sind USD 67.20. Reale Rundlaufprovision −USD 0.42 und insgesamt gebuchter Swap −USD 0.84 ergeben 67.20 − 0.42 − 0.84 = USD 65.94. Hypothetische Ausführungen und Gebühren belegen keine Leistung.
Spread steckt bereits in Ask-zu-Bid-Ausführungen. Ungenutzte Slippage- und Haltereserven sind keine weiteren gebuchten Gebühren. OrderProfit schließt Swap und Provision aus; tatsächliche vorzeichenbehaftete Posten einmal abgleichen. Der Swap-/Rollover-Leitfaden erklärt, warum Vertragskalender, Sätze und berechnete Tage maßgeblich sind, kein universeller Tages- oder Mittwochsmultiplikator.
| Gebuchter Posten | USD | Behandlung |
|---|---|---|
| Kursgewinn zwischen realen Ausführungen | +67.20 | 96 Pips bei 0.07 Lot |
| Hin-/Rückprovision | −0.42 | Tatsächliche Gebühr mit Vorzeichen |
| Gebuchter Swap | −0.84 | Reale kumulierte Finanzierung, einmal |
| Realisierter Nettoertrag | +65.94 | 67.20 − 0.42 − 0.84 |
| Ungenutzte Planreserven | 0.00 | Keine zusätzliche Buchung |
13. Signalzeit und Ausstiegszeit auseinanderhalten
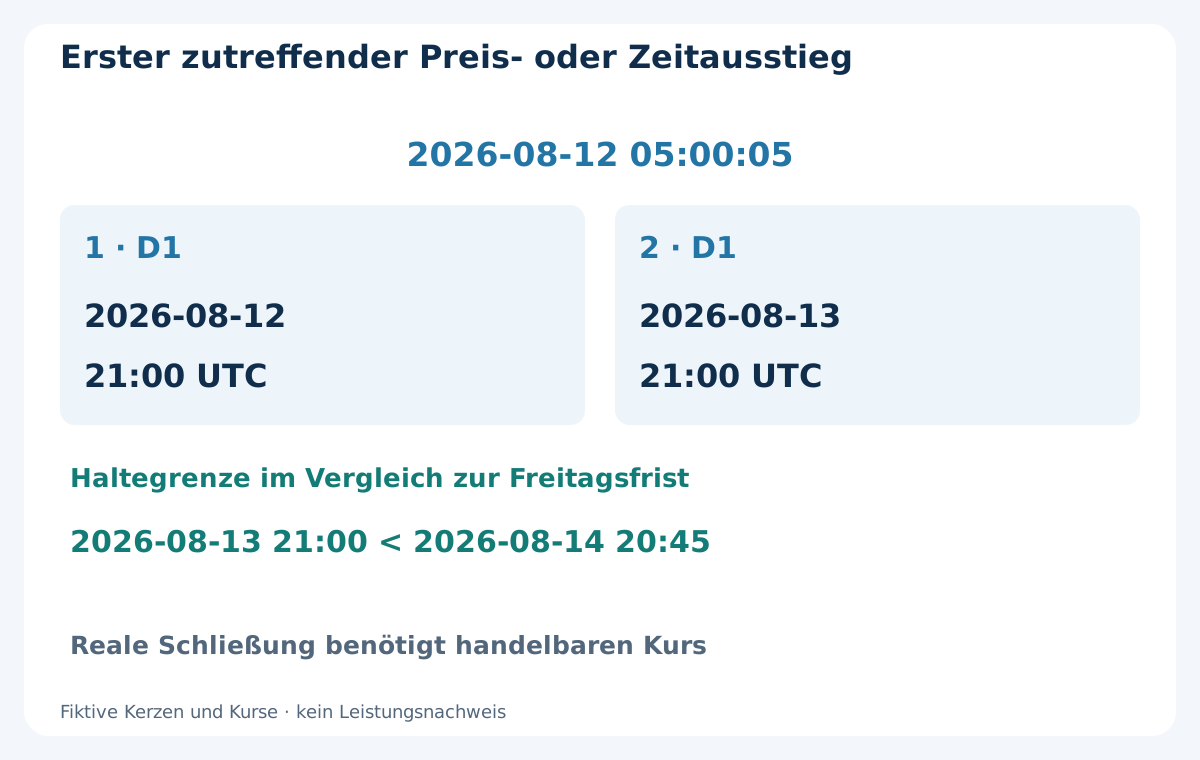
Nach Eröffnung gilt der erste Ausstieg aus Stop, Ziel, zweiter folgender D1-Grenze nach realem Einstieg und Freitagsfrist. Einstieg 2026-08-12 05:00:05 ergibt Grenzen 2026-08-12 21:00 und 2026-08-13 21:00 UTC. Die zweite liegt vor Freitag 2026-08-14 20:45 UTC. Fällt eine Haltedauergrenze stattdessen auf Freitag 21:00, gewinnt 20:45. Angekündigter früherer Wochenschluss verlegt die Frist auf 15 Minuten davor.
Das Ende des Signalfensters schließt eine eröffnete Position nicht automatisch; dafür gelten eigene feste Halteregeln. Zeitbedingung verlangt ersten handelbaren Kurs ab Fälligkeit, garantiert keine zeitgleiche Ausführung. Unbestätigte Schließung bleibt fällig; kontrolliert mit Kontoabgleich weiterbearbeiten, bis die Position nachweislich geschlossen ist. Neue Einstiege blockieren. Neustart oder neuer Tag löschen weder Haltedauer noch Exposition oder gescheiterten Wochenendausstieg.
14. SELL mit korrekter Kursseite spiegeln
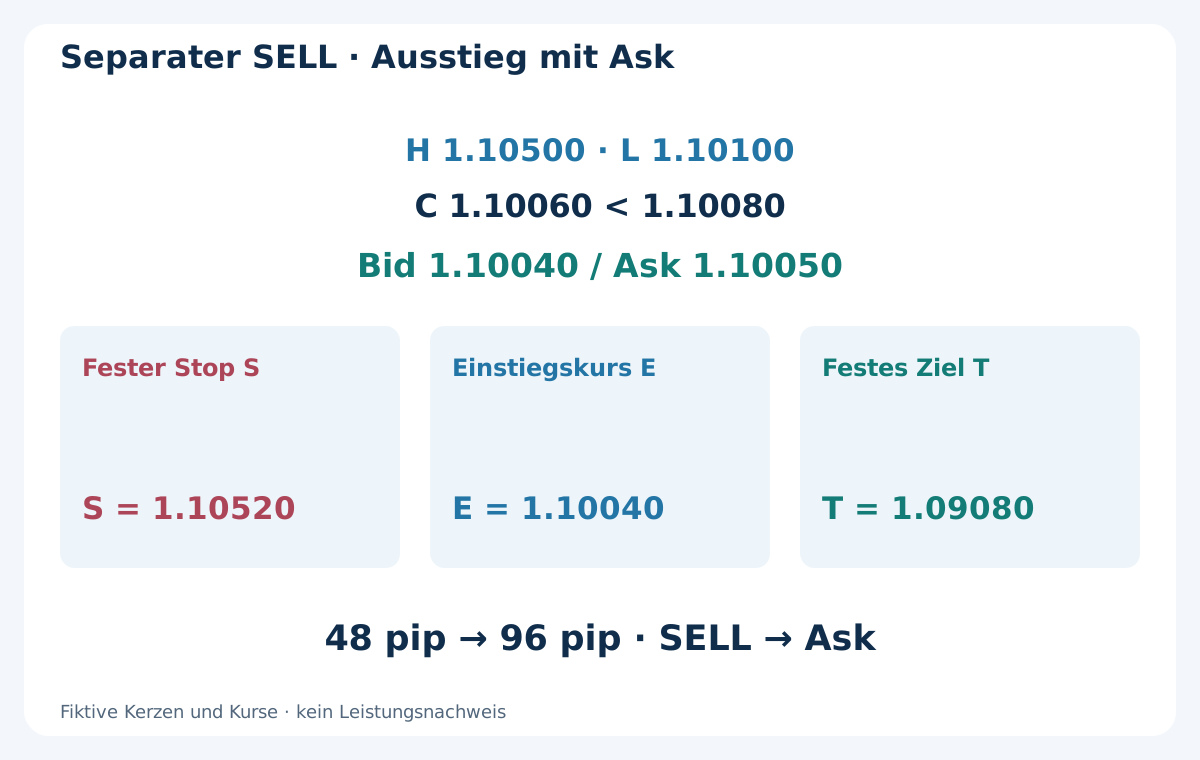
In einer unabhängigen Alternative dieselben H = 1.10500 und L = 1.10100, aber C = 1.10060 < 1.10080 verwenden. Erster Folgekurs Bid 1.10040 / Ask 1.10050: Spread 1.0 Pip, Abstand 2.0 Pips. SELL steigt bei Bid 1.10040 ein. Das ist ein anderer möglicher Verlauf, keine Erlaubnis für beide Richtungen aus derselben Referenz.
S = H + 2.0 Pips = 1.10520 und T = 1.10040 − 2 × 48 Pips = 1.09080 fixieren. Preisrisiko 48 Pips, Zielabstand 96. Gleiche Kalender-, Beidseiten-, Kosten-, Größen- und Halteregeln. Auswahl und Vorab-Ausflüge verwenden Bid; SELL-Ausstieg und Stop-/Zielausführung Ask. Kontobuchungen müssen zu diesen tatsächlichen Kursseiten passen.
15. Auch verworfene Referenzen testen
Sieben gültige Tagessitzungen, strenge Gleichstandsregel, Tickspannen, aufgezeichnetes Eröffnungsgap und exaktes Folgefenster chronologisch rekonstruieren. Fehlende/kurze Sitzungen, späte Aktivierung, gleiche Schlüsse, beidseitige Kerzen, überdehnte erste Ausbrüche, späte Kurse, Orderfehler und fällige Schließungen testen. Nicht zum historischen Schluss ausführen, der erst nach Verfügbarkeit eine Entscheidung ermöglichte.
Bei gleichzeitiger Stop-/Zielberührung genügend Kurshistorie oder ausdrücklich konservative Regel für den ungeklärten Ablauf nutzen; nicht die profitable Reihenfolge wählen. Reale oder erklärte Finanzierung, Provision, ungünstige Ausführung, Zeitumstellungen und Neustarts einbeziehen. Der MT4-Backtest-Leitfaden liefert allgemeine Prüfungen. Entwicklung, unberührte spätere Tests und Forward-Beobachtung trennen. Kleine positive Stichprobe beweist keine Tragfähigkeit.
16. Eine reproduzierbare Auswahl-, Einstiegs- und Ausstiegsprüfung nutzen
Vollständige Tagesdaten, strenges NR7, Breitenlimits, Original-H/L, Gap, Verfügbarkeit und Kontostatus prüfen. Dann fünf Schlüsse, kumulierte Beidseitenhistorie, ersten strengen Ausbruch, Ausdehnung, Wochentag, ersten Folgekurs, feste Frist, Volumen und Schutz. Während der Position reale Kosten und frühesten Ausstieg unabhängig von späteren Zeichnungen verfolgen.
Jede ausgelassene Referenz und reale Ausführung dokumentieren. Andere Gleichstandsregel, Uhrzeit, Bestätigung oder Kostenannahme schafft eine neu zu validierende Version. Ziel ist ein nachvollziehbares Modell, nicht die Behauptung, ein enger Tag sei sicher oder profitabel. Keine erfundenen Statistiken; nichts belegt Umsetzung durch einen kommerziellen EA dieser Website oder das Erreichen des illustrierten Ergebnisses.
Häufige Fragen
Zählt ein gleich kleines Minimum hier als NR7?
Nein. D0 muss strikt enger sein als jede der sechs früheren vollständigen Sitzungen. Gleichstand scheitert hier, auch wenn andere NR7-Konventionen ihn zulassen. Alle sieben Beobachtungen müssen gültig sein.
Muss eine NR7-Kerze ein Inside Bar sein?
Nein. D0-Hoch 1.10500 liegt über D−1-Hoch 1.10450, seine 40 Pips sind trotzdem am engsten. Einschließung, ATR-Rangfolge und Bandverengung sind andere Tests.
Löst ein Schluss genau an der Ausbruchsschwelle aus?
Nein. BUY braucht C > 1.10520. Der erste gleiche Schluss löst nicht aus; 1.10540 ist der erste strenge Ausbruch. Scheitert dieses Ereignis später an einem Filter, darf es im Fenster nicht ersetzt werden.
Was geschieht bei beiden Ausbruchsseiten vor Einstieg?
Referenz ablehnen, auch bei einer Kerze über beide gepufferten Schwellen. Ein günstiger Schluss beweist keine Intrabar-Reihenfolge. Nach realer Ausführung die echte Position verwalten, nicht rückwirkend aus dem Protokoll streichen.
Warum beträgt das Beispielvolumen 0.07 Lot?
USD 40 geteilt durch USD 516 Planverlust je Lot ergibt ungefähr 0.077519 Lot. Abrunden auf Schritt 0.01 ergibt 0.07 Lot und USD 36.12 Planverlust. Das ist eine Budgetannahme, keine garantierte Höchstverlustgrenze.
Muss man am Ende des eintägigen Signalfensters schließen?
Nein. Es begrenzt neue Signale. Eine eröffnete Position folgt eigenem Stop, Ziel, zweiter folgender D1-Grenze und Freitagsregel. Beispielgrenzen sind 2026-08-12 21:00 und 2026-08-13 21:00 UTC. Unbestätigte Schließung bleibt reales Risiko.
Quellen und Lernhinweise
StockCharts beschreibt das allgemeine, mit Toby Crabel verbundene Narrow-Range-Konzept; MetaQuotes dokumentiert Kurs- und Schutzbedingungen für Marktorders. Gleichstandsregel, Forex-Zeitplan, H4-Bestätigung, Kursfilter und mehrtägiger Positionszyklus sind eine eigene didaktische Forschungserweiterung, keine Wiedergabe von Crabels Ergebnissen. Alle Daten, Kerzen, Kurse, Kosten und Ergebnisse sind fiktiv. Historische Profitabilität, Backtest, garantierte Ausführung oder Umsetzung durch einen kommerziellen EA sind nicht belegt.
Didaktisches Forschungsmodell. Kurse, Kerzen, Kalender, Einstellungen und Ergebnisse sind fiktiv. Forex birgt Risiken. Kein Backtest, garantierte Ausführung, Höchstverlust oder künftige Leistung ist belegt.