

Una candela giornaliera stretta descrive un range concluso, non la direzione del movimento seguente. Questo modello distingue la selezione su sette giorni, un’unica finestra giornaliera successiva e la durata della posizione eseguita. L’esempio include scarti, quotazione successiva, volume con costi e riconciliazione delle esecuzioni.
1. Distingui un giorno stretto da una regola operativa
NR7 confronta il range massimo-minimo di un giorno completato con i sei precedenti. Non prevede direzione né garantisce espansione successiva. L’articolo definisce un’estensione swing Forex verificabile, con chiusura H4 successiva e uscita separata dopo più sessioni. Le soglie sono ipotesi didattiche fisse, non raccomandazioni ottimizzate per un conto reale.
Una Inside Bar verifica il contenimento; una compressione Bollinger, il restringimento delle bande. Nessuna delle due è richiesta. NR7 non è neppure una graduatoria ATR. Una candela stretta può produrre falso breakout, perdita o nessuna operazione valida; non si afferma un vantaggio storico.
2. Fissa simbolo, calendario e ipotesi del conto
Supponi EUR/USD, contratto EUR 100000, conto USD, point e tick 0.00001 e 1 pip = 0.0001: USD 10 per pip per lotto. Nel calendario estivo fittizio D1 va da 21:00 a 21:00 UTC; H4 inizia a 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00. Sono convenzioni dichiarate dei dati, non impostazioni MT4 universali.
Usa il protocollo delle candele giornaliere per verificare offset storici e identità delle sessioni. Servono sette sessioni complete di 24 ore; la chiusura del weekend non è una sessione mancante. Scarta selezioni con sessione prevista assente o abbreviata. Non creare mini-candele domenicali né colmare vuoti con dati futuri. Il calendario seguente dev’essere noto: inizio immediato al confine di riferimento e durata 24 ore; weekend o chiusura anticipata lì annullano il riferimento, senza rinviarlo.
| Gruppo | Ipotesi fissa | Interpretazione |
|---|---|---|
| Strumento e conto | EUR/USD · USD | Simbolo e valuta conto configurati |
| Contratto e unità | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contratto, point/tick, pip e valore per lotto |
| Calendario dichiarato | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | Sessioni complete, offset storici verificati |
| Selezione | 7 D1 · 6 D1 · 20–80 pip | Confronto massimo-minimo rigoroso senza pareggi |
| Apertura ammissibile | [L, H] · 10.0 pip · 60 s | Apertura interna, gap massimo, scadenza attivazione |
| Finestra segnale | 1 D1 · 5 H4 | Solo intervallo successivo; chiusura finale esclusa |
| Conferma breakout | 2.0 pip · 20.0 pip | Buffer rigoroso ed estensione massima |
| Filtri quotazione | 60 s · 0–2 s · 1.5 pip · 3.0 pip | Scadenza, tempo dalla quotazione, spread e scostamento |
| Protezione e guadagno | 2.0 pip · 20–120 pip · 2.0R · 1.5 | Buffer opposto, rischio prezzo, target e rapporto netto minimo |
| Rischio e passo lotto | 0.5% · 0.01 lot | Budget del patrimonio e arrotondamento in basso |
| Costi previsti | 0.6 + 1.0 + 2.0 pip | Commissione, esecuzioni avverse combinate, mantenimento |
| Limiti mantenimento | 2 D1 · 20:45 UTC | Confini D1 successivi o venerdì, il primo |
| Limiti opportunità | 1 · 1 · 1 | Opportunità per riferimento, posizione, richiesta |
3. Seleziona il minore di sette range completati
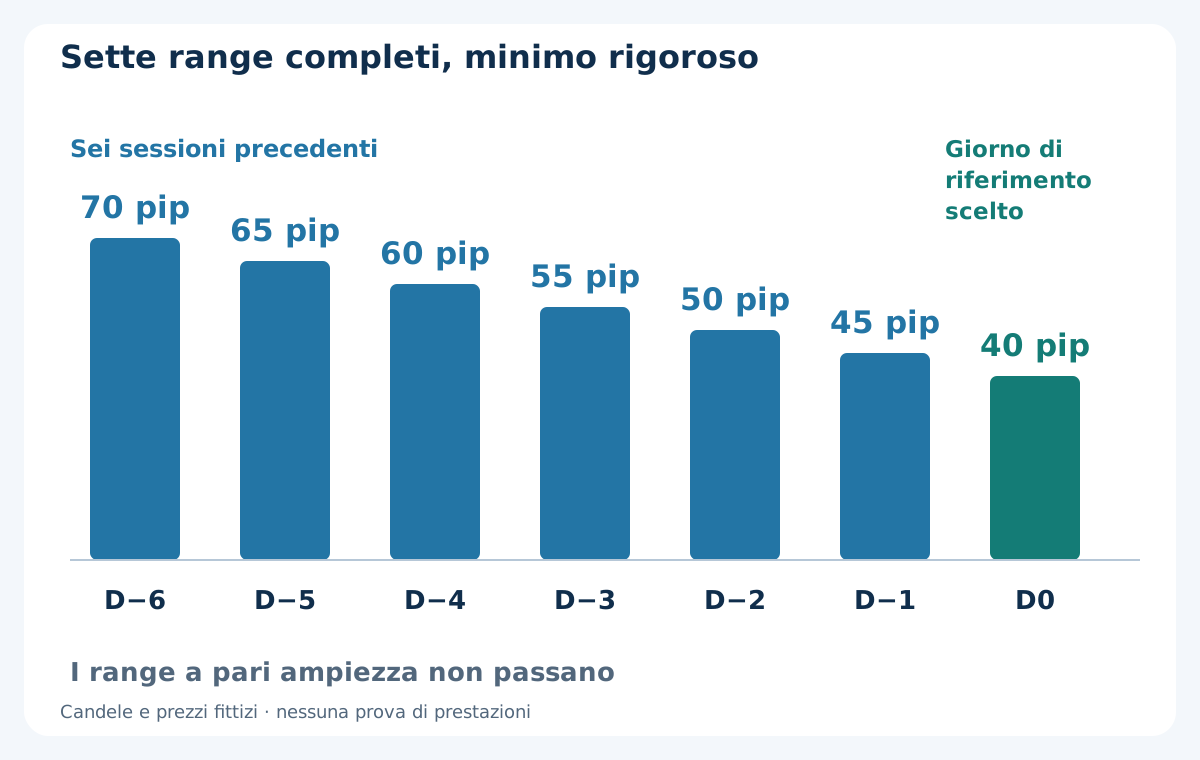
Calcola W = H − L in tick interi per ogni sessione. D0 passa solo se è strettamente più stretto di ogni D−1 fino a D−6. Un minimo a pari ampiezza non passa questo modello. L’indice 0 MT4 è in formazione; si usano dati completi, non estremi giornalieri provvisori. Richiedi ampiezza D0 di 20–80 pip, estremi inclusi.
Il range esclude il gap dalla chiusura precedente. True Range può includerlo, quindi sostituire con ATR cambia il test; la guida ATR spiega la differenza. Conserva tutte e sette le osservazioni valide con gli orari originali. NR7 non richiede una candela interna e non autorizza da solo un ingresso.
4. Fissa il riferimento e scarta un’apertura inadatta
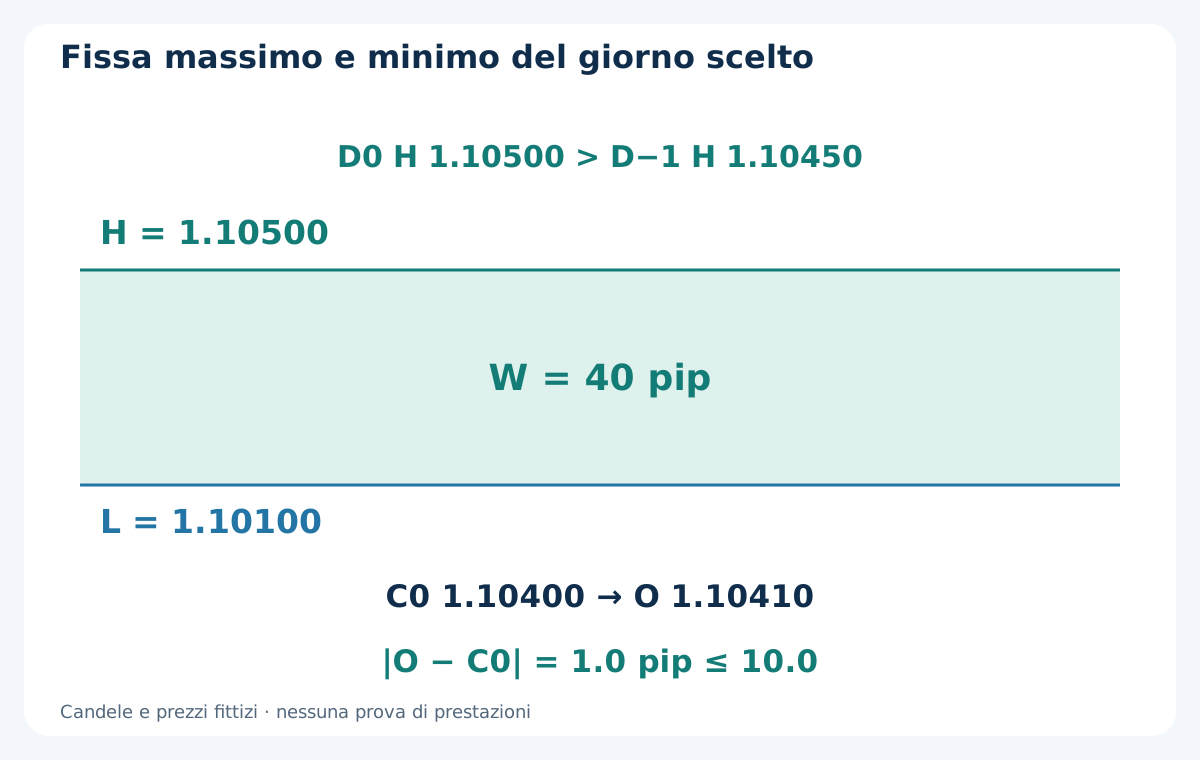
Quando D0 termina a 2026-08-11 21:00 UTC, fissa H = 1.10500, L = 1.10100 e ampiezza 40 pip. La chiusura è 1.10400. L’apertura Bid successiva 1.10410 è dentro [L, H], gap assoluto 1.0 pip. Richiedi apertura registrata nel range inclusivo e distanza assoluta dalla chiusura di riferimento ≤ 10.0 pip.
Supponi dati completi di riferimento e apertura validi a 21:00:04. Attiva strettamente prima di 21:01:00; dati tardivi o non verificabili scartano il riferimento. Apertura esterna si rifiuta anche se rientra dopo. Identità e livelli restano fissi. Un giorno stretto successivo non sostituisce il riferimento attivo né recupera quello scartato.
5. Controlla l’intera sequenza giornaliera fittizia
La tabella contiene Bid OHLC inventati, non evidenza storica scaricata. Le sette ampiezze sono 70, 65, 60, 55, 50, 45 e 40 pip. D0 è strettamente il minore. Il suo massimo 1.10500 supera il massimo D−1 1.10450: questo NR7 volutamente non è Inside Bar. Le chiusure precedenti comprendono venerdì e lunedì seguente, senza candela del weekend.
D−6 fino a D0 sono etichette cronologiche di sessione, non indici shift MT4. Ogni fine indicata corrisponde a sessione completa di 24 ore avviata la sera di negoziazione precedente dichiarata. Se un input manca, è provvisorio o invalido, non calcolare un minimo conveniente con meno barre. Una correzione successiva non genera nel registro un ingresso precedente.
| Sessione | Fine D1 UTC | Apertura | Massimo | Minimo | Chiusura | Ampiezza, pip | Significato |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | Sessione precedente completa |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | Sessione precedente completa |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | Sessione precedente completa |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | Sessione precedente completa |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | Sessione precedente completa |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | Sessione precedente completa |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | NR7 rigoroso selezionato; non Inside Bar |
6. Definisci una finestra giornaliera successiva e un’occasione
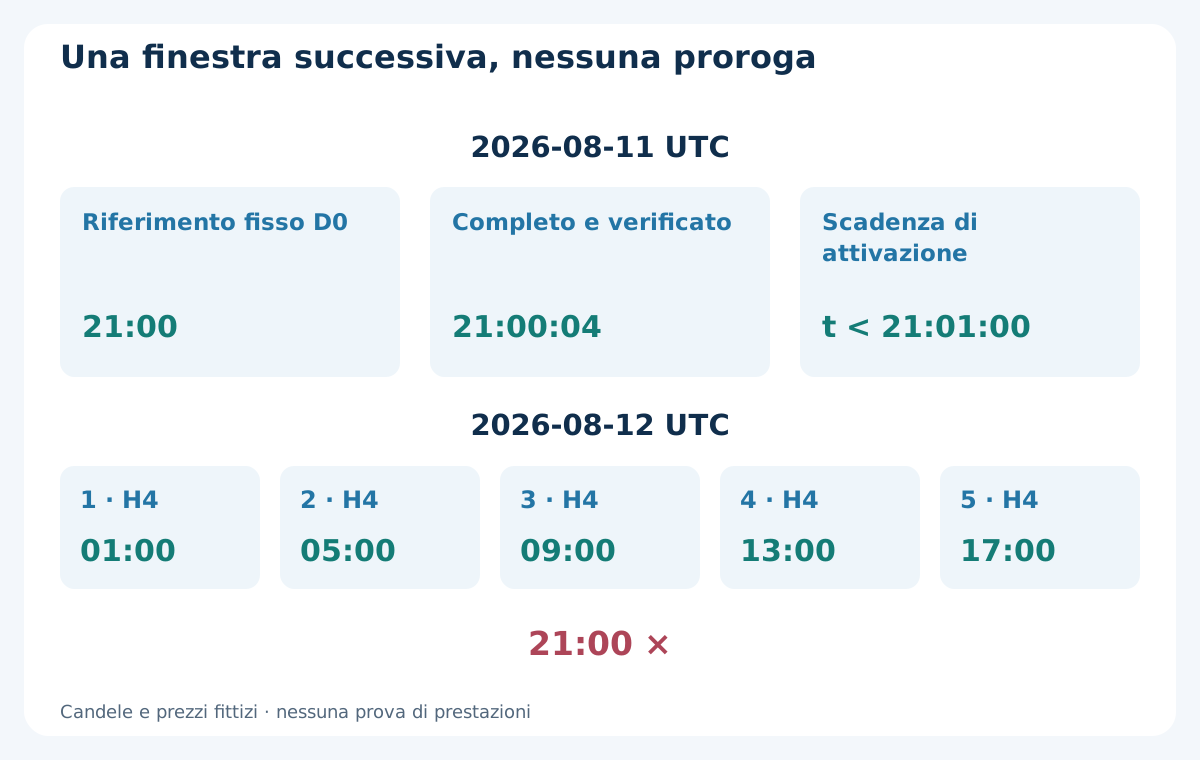
La finestra va da 2026-08-11 21:00 a 2026-08-12 21:00 UTC. Chiusure H4 complete ammesse: 2026-08-12 01:00, 05:00, 09:00, 13:00 e 17:00, cinque chiusure strettamente prima del termine giornaliero. La H4 delle 21:00 è esclusa. Nessun evento valido significa scadenza, non prolungamento al giorno dopo.
Un’occasione e al massimo una richiesta d’ingresso per riferimento, con una sola posizione del modello. Posizione modello aperta o ordine incerto alla validazione impedisce attivazione; non attendere che si risolva a finestra iniziata. Consuma il primo evento rigoroso su chiusura prima dei filtri successivi di quotazione/conto. NR7 consecutivi si valutano solo dopo fine della finestra precedente e risoluzione dell’esposizione. La guida swing chiarisce il tempo di mantenimento distinto.
7. Annulla un movimento bilaterale senza indovinarne l’ordine
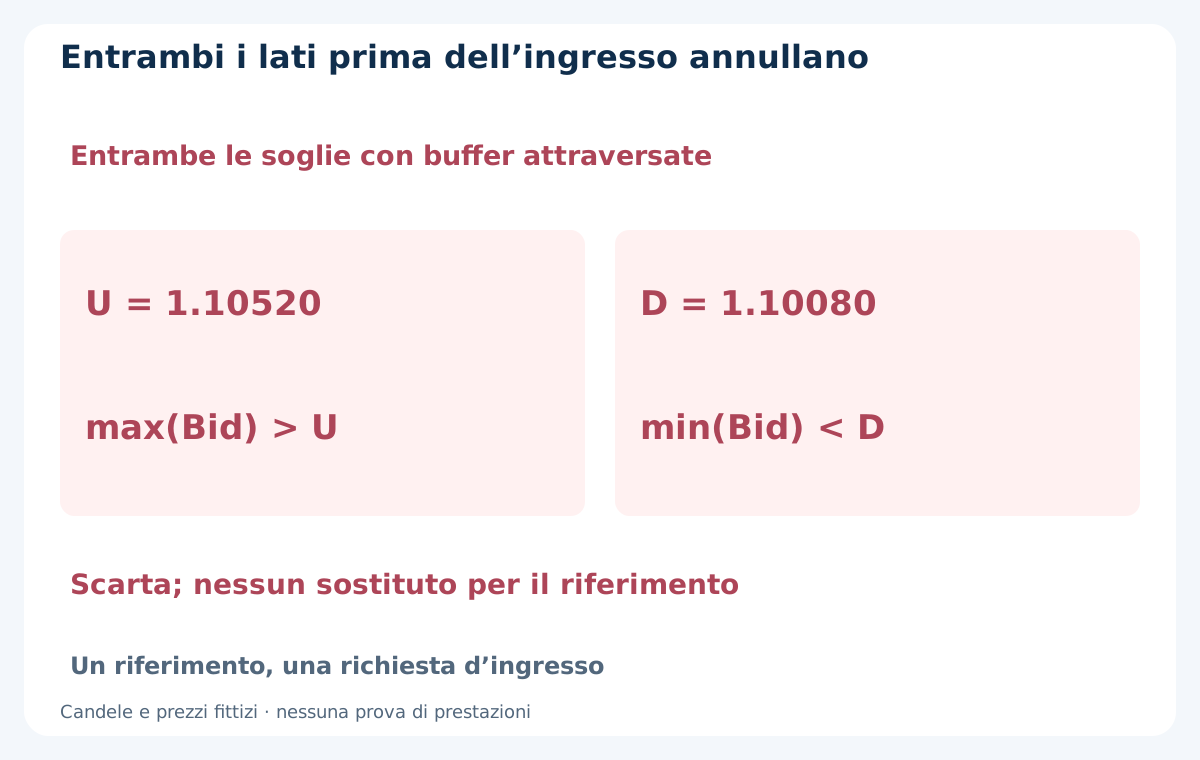
Imposta U = H + 2.0 pip = 1.10520 e D = L − 2.0 pip = 1.10080. Dall’apertura della finestra all’ingresso registra escursioni Bid strettamente sopra U e sotto D, ombre incluse. Se entrambe precedono l’ingresso, scarta il riferimento. Una H4 che attraversa entrambi i livelli va scartata anche se chiude bene: OHLC non stabilisce una sequenza intrabar favorevole.
Verifica ogni barra completa. Dopo l’ultima chiusura servono tick Bid osservati o copertura valida di massimo/minimo in formazione fino alla prima quotazione d’ingresso; copertura ignota significa rifiuto. Dati in formazione possono annullare, non confermare un ingresso su chiusura. Dopo esecuzione reale conserva la posizione e applica protezione e uscite, senza cancellare retroattivamente l’operazione.
8. Usa il primo breakout rigoroso con limite di estensione
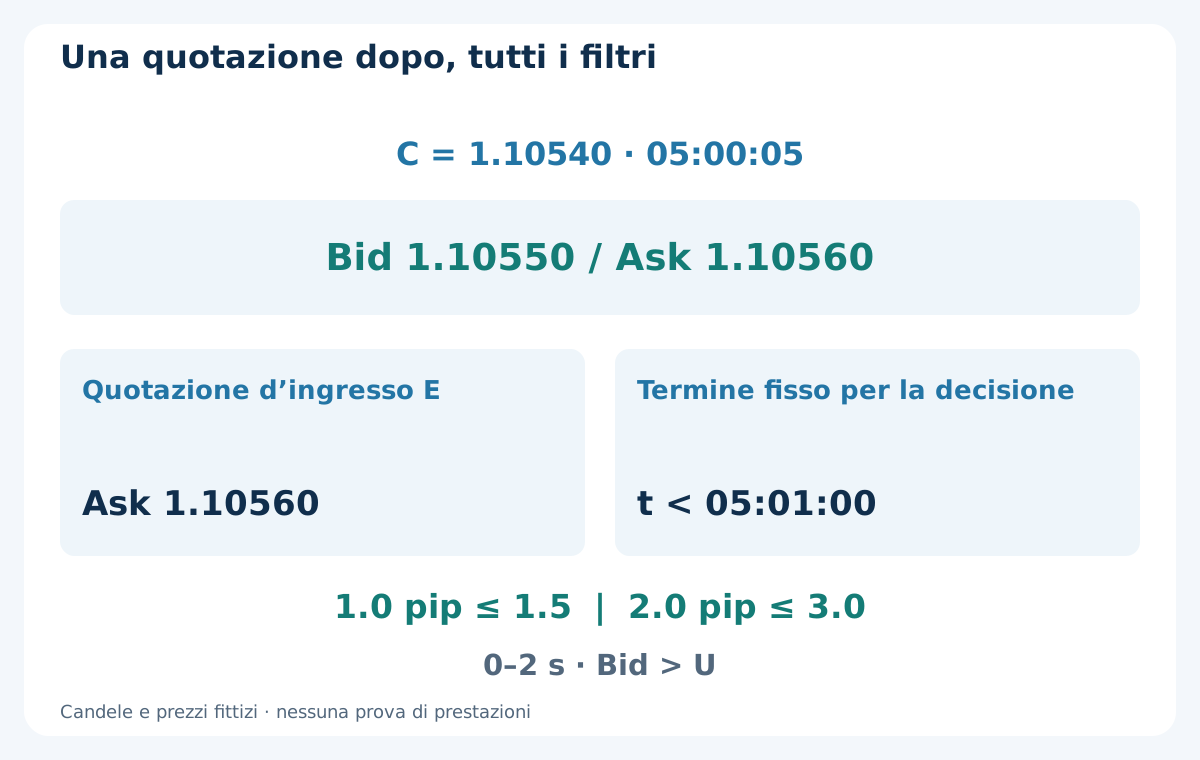
BUY richiede chiusura Bid completa C > 1.10520; SELL C < 1.10080. Prima H4: massimo 1.10520, minimo 1.10350, chiusura 1.10520; uguaglianza non attiva. Seconda: massimo 1.10560, minimo 1.10480, chiusura 1.10540 a 2026-08-12 05:00 UTC, primo breakout rigoroso, 4 pip sopra H. Entrambi i minimi restano sopra D. Le ombre precedenti da un lato non sono ingressi ma contano per l’annullamento bilaterale.
Scarta il primo breakout su chiusura oltre 20.0 pip dal bordo fisso; non scegliere una chiusura dopo. Segnali solo da lunedì a giovedì secondo l’orario UTC. Primo breakout fuori da quei giorni consuma l’occasione; nessun cambio direzione dopo rifiuto. Ogni chiusura valida ha termine di quotazione 60 secondi e l’ingresso deve ancora precedere la fine della finestra.
9. Valuta una volta la prima quotazione successiva
Supponi storico valido a 05:00:04 e prima quotazione dopo a 05:00:05: Bid 1.10550 / Ask 1.10560. BUY usa Ask. Spread 1.0 pip e scostamento assoluto da C 2.0 pip. Richiedi spread ≤ 1.5 pip, scostamento ≤ 3.0 pip, tempo dalla quotazione 0–2 secondi con orologio verificato e t < 05:01:00. L’uguaglianza alla scadenza non passa. Bid deve restare sopra U per BUY, sotto D per SELL.
Supponi minimo Bid corrente 1.10540 e massimo 1.10550 validi fino a questa quotazione. Applica tutti i filtri senza cercarne un’altra. Controlla storico degli annullamenti, arrotondamento tick, minimo/passo, margine, permessi, distanze stop e rischio residuo. MODE_STOPLEVEL zero non garantisce accettazione. Richiesta rifiutata non dà un’altra entrata. Salva riferimento e ordine tra riavvii; riconcilia risposta incerta con il conto prima di agire, mai reinvio cieco.
10. Dimensiona dal bordo opposto con tutti i costi previsti
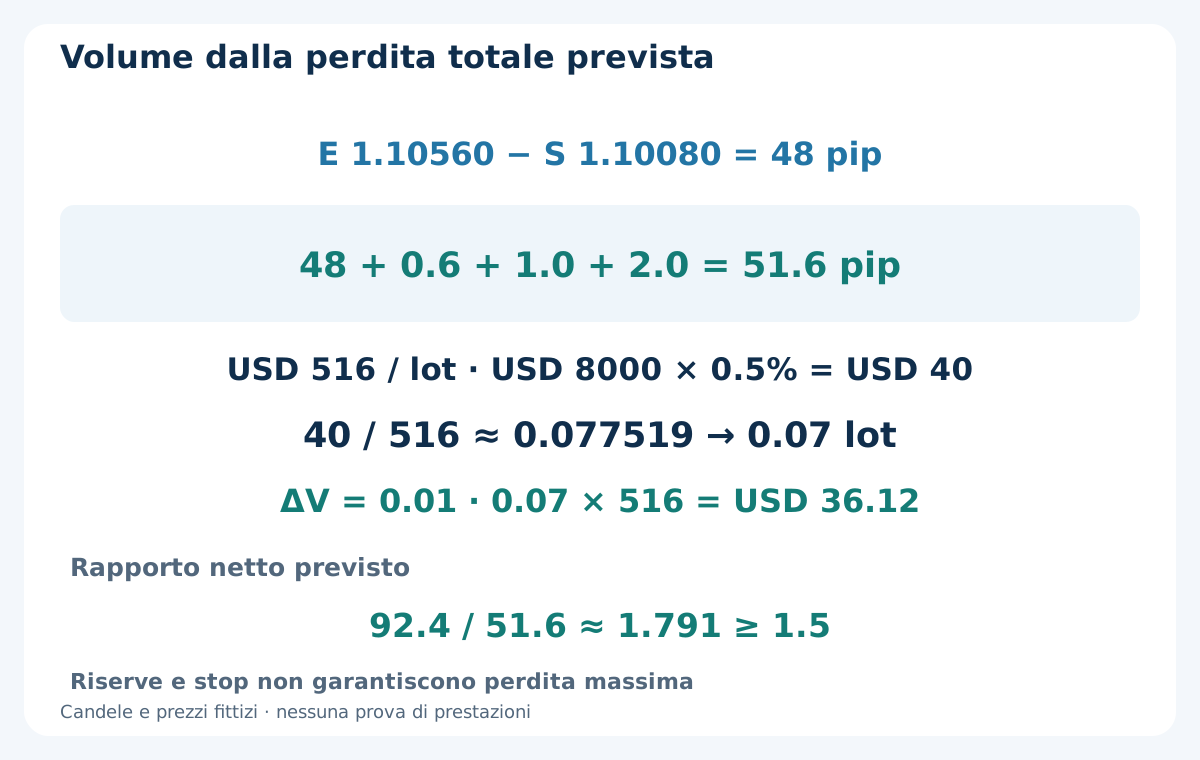
Per BUY fissa E = 1.10560 e S = L − 2.0 pip = 1.10080: rischio prezzo 48 pip, entro 20–120. Aggiungi commissione andata/ritorno 0.6 pip, riserva avversa combinata 1.0 pip (0.5 ingresso e 0.5 uscita), e mantenimento 2.0 pip. Totale 48 + 0.6 + 1.0 + 2.0 = 51.6 pip, USD 516 per lotto. Non sommare di nuovo lo spread.
Patrimonio USD 8000 e budget 0.5% danno USD 40. Volume grezzo 40 / 516 ≈ 0.077519 lotto; minimo e passo 0.01 danno 0.07 lotto arrotondato in basso, perdita prevista USD 36.12. Salta se minimo, margine o esposizione esistente impediscono il piano. Stima finanziamento secondo contratto; se 2.0 pip non coprono ragionevolmente la durata prevista, salta. Gap, tariffe modificate e uscite fallite possono superare le riserve. Non è un tetto di perdita garantito.
11. Fissa il target e verifica l’ingresso effettivo
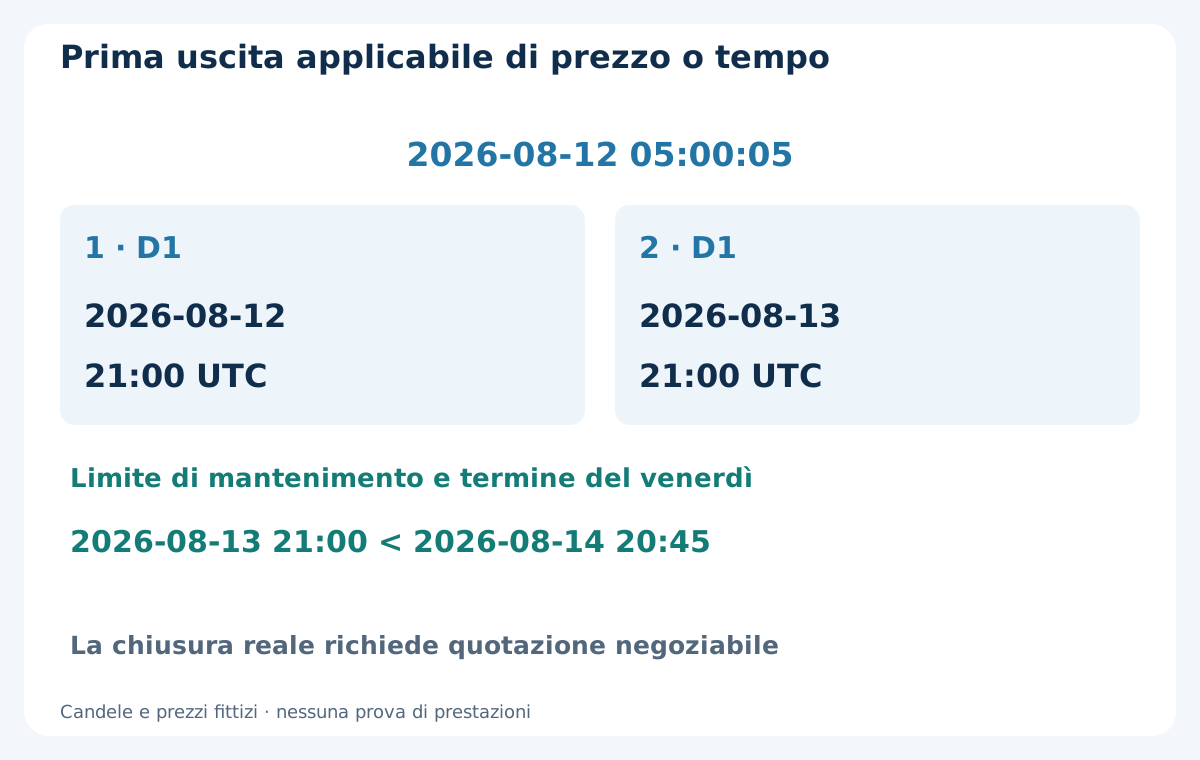
Prima della richiesta T = E + 2 × 48 pip = 1.11520. S/T fissi: niente trailing, stop al pareggio, parziale, aggiunte per cambiare il prezzo medio o hedge opposto. Target lordo a 96 pip; netto previsto dopo 0.6 + 1.0 + 2.0 pip: 92.4 pip. 92.4 / 51.6 ≈ 1.791 supera minimo 1.5; un target di prezzo 2.0R non è netto 2.0R.
Dopo l’esecuzione, slippage d’ingresso avverso oltre 0.5 pip viola il modello. Ricontrolla distanza, budget e rapporto netto con prezzo reale e solo 0.5 pip residui per uscita, commissione e finanziamento, senza muovere S/T. Esecuzione irregolare o protezione non verificata richiede chiusura d’emergenza reale, non cancellazione dei risultati o un secondo ingresso. La strategia di inversione 1-2-3 è un modello pivot separato, non filtro aggiuntivo.
12. Riconcilia un BUY fittizio chiuso senza duplicare addebiti
Supponi 0.07 lotto realmente eseguito su Ask 1.10560 e chiuso su Bid 1.11520 il 2026-08-13 alle 10:00 UTC. Guadagno prezzo 96 pip: USD 67.20. Commissione reale completa −USD 0.42 e swap totale registrato −USD 0.84 danno 67.20 − 0.42 − 0.84 = USD 65.94. Esecuzioni e addebiti ipotetici non provano prestazioni.
Lo spread è già nei prezzi Ask-verso-Bid. Riserve non utilizzate di slippage e mantenimento non sono commissioni extra registrate. OrderProfit esclude swap e commissione; riconcilia una volta le componenti reali con segno. La guida swap e rollover spiega perché contano calendario, tariffe e giorni effettivamente addebitati, non un moltiplicatore universale giornaliero o del mercoledì.
| Voce registrata | USD | Trattamento |
|---|---|---|
| Guadagno tra esecuzioni reali | +67.20 | 96 pip a 0.07 lotto |
| Commissione andata/ritorno | −0.42 | Addebito reale con segno |
| Swap registrato | −0.84 | Finanziamento reale cumulativo, una volta |
| Risultato netto realizzato | +65.94 | 67.20 − 0.42 − 0.84 |
| Riserve non usate | 0.00 | Nessun ulteriore addebito |
13. Separa il tempo dei segnali dal tempo delle uscite
Dopo esecuzione esci al primo tra stop, target, secondo confine D1 successivo all’ingresso reale e limite del venerdì. Entrata 2026-08-12 05:00:05 dà confini 2026-08-12 21:00 e 2026-08-13 21:00 UTC. Il secondo precede venerdì 2026-08-14 20:45 UTC. Se il termine di mantenimento cade venerdì 21:00, prevale 20:45. Chiusura settimanale anticipata annunciata sposta il limite a 15 minuti prima.
La fine della finestra segnali non chiude automaticamente la posizione eseguita: valgono regole separate di mantenimento. La condizione temporale richiede la prima quotazione negoziabile al termine o dopo, senza garantire esecuzione puntuale. Senza conferma conserva chiusura dovuta e gestione controllata con riconciliazione fino a posizione azzerata verificata. Blocca ingressi nuovi. Riavvio o giorno nuovo non cancellano durata, esposizione reale o uscita pre-weekend fallita.
14. Specchia SELL con il lato di prezzo corretto
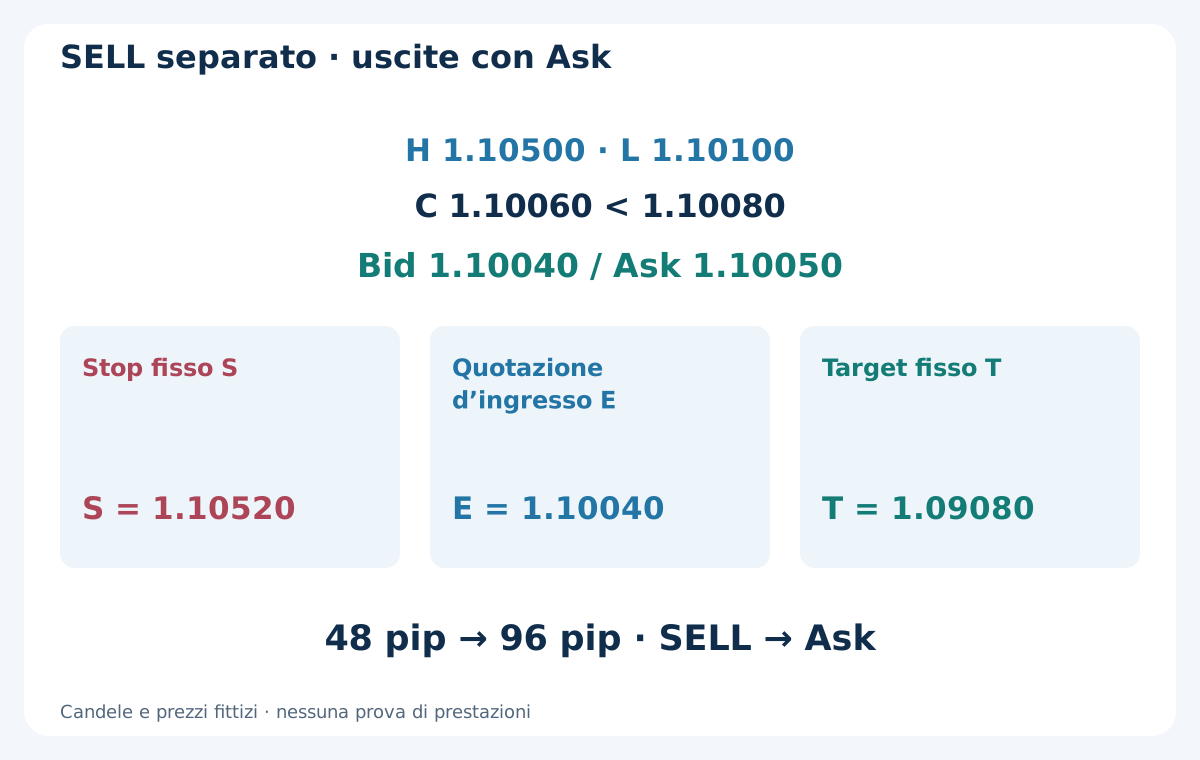
In alternativa indipendente usa gli stessi H = 1.10500 e L = 1.10100, ma C = 1.10060 < 1.10080. Prima quotazione Bid 1.10040 / Ask 1.10050: spread 1.0 pip, scostamento 2.0 pip. SELL entra a Bid 1.10040. È un’altra storia possibile, non permesso di aprire entrambi i versi dallo stesso riferimento.
Fissa S = H + 2.0 pip = 1.10520 e T = 1.10040 − 2 × 48 pip = 1.09080. Rischio prezzo 48 pip, target a 96. Stesse regole di calendario, annullamento bilaterale, costi, volume e mantenimento. Selezione ed escursioni precedenti usano Bid; uscite SELL ed esecuzioni stop/target Ask. Registro del conto coerente con quei prezzi realmente eseguiti.
15. Testa anche i riferimenti rifiutati
Ricostruisci cronologicamente sette sessioni valide, pareggi rigorosi, ampiezze in tick, gap registrato e finestra seguente esatta. Prova sessioni mancanti/corte, attivazione tardiva, chiusure uguali, barre bilaterali, primi breakout eccessivi, quotazioni tardive, ordini falliti e posizioni da chiudere. Non eseguire al prezzo di chiusura storico che ha consentito la decisione soltanto dopo la sua disponibilità.
Se una barra con posizione tocca stop e target, usa abbastanza quotazioni o dichiara regola conservativa per il percorso incerto; non scegliere l’ordine profittevole. Includi finanziamento reale o dichiarato, commissioni, esecuzioni avverse, cambi orari e riavvii. La guida backtesting MT4 offre controlli generali. Separa sviluppo, test successivi intatti e osservazione forward; un piccolo campione positivo non prova fattibilità.
16. Usa una lista di controllo riproducibile per selezione, ingresso e uscita
Verifica dati giornalieri completi, NR7 rigoroso, limiti d’ampiezza, H/L originali, gap, disponibilità e conto. Poi cinque chiusure previste, storico bilaterale cumulativo, prima rottura rigorosa, estensione, giorno, prima quotazione dopo, scadenza fissa, volume e protezione. Durante la posizione segui costi reali e prima uscita, separati dalle annotazioni successive.
Registra riferimenti scartati ed esecuzioni reali. Cambiare pareggio, orologio, conferma o costi crea una nuova versione da validare. Scopo: modello tracciabile, non affermare che il giorno stretto sia sicuro o redditizio. Nessuna statistica inventata; nulla dimostra che un EA commerciale del sito implementi il modello o raggiunga il risultato illustrato.
Domande frequenti
Un minimo a pari ampiezza vale come NR7 qui?
No. D0 deve essere strettamente più stretto di ciascuna delle sei sessioni complete precedenti. Il pareggio fallisce questo modello anche se altre convenzioni NR7 lo ammettono. Tutte e sette le osservazioni devono essere valide.
Una candela NR7 deve essere Inside Bar?
No. Il massimo D0 1.10500 supera il massimo D−1 1.10450, ma il range 40 pip è il più stretto. Contenimento, graduatoria ATR e compressione delle bande sono test distinti.
Una chiusura esattamente sulla soglia attiva l’ingresso?
No. BUY richiede C > 1.10520. La prima uguaglianza non attiva; 1.10540 è il primo breakout rigoroso. Se fallisce un filtro successivo non si sostituisce nella finestra.
Cosa succede se entrambi i lati sono rotti prima di entrare?
Scarta il riferimento, anche quando una barra attraversa entrambe le soglie con buffer. Chiusura favorevole non prova l’ordine intrabar. Dopo esecuzione reale gestisci la posizione effettiva; non cancellarla retroattivamente.
Perché il volume illustrato è 0.07 lotto?
USD 40 divisi per USD 516 di perdita prevista per lotto danno circa 0.077519 lotto. Arrotondare in basso al passo 0.01 dà 0.07 lotto e USD 36.12 di perdita prevista. È ipotesi di budget, non massima perdita garantita.
La finestra di un giorno impone uscita a fine giornata?
No. Limita i segnali nuovi. Una posizione eseguita segue stop, target, secondo confine D1 successivo e regola del venerdì. Confini dell’esempio: 2026-08-12 21:00 e 2026-08-13 21:00 UTC. Chiusura non confermata resta esposizione reale.
Fonti e note didattiche
StockCharts documenta il concetto generale di range stretto associato a Toby Crabel; MetaQuotes descrive vincoli di prezzo e protezione degli ordini a mercato. Regola dei pareggi, calendario Forex, conferma H4, filtri di quotazione e mantenimento multigiornaliero sono un’estensione didattica originale, non una riproduzione dei risultati di Crabel. Date, candele, quotazioni, costi e risultati sono fittizi. Non si dimostrano redditività storica, backtest, esecuzione garantita o implementazione in EA commerciali.
Modello didattico. Prezzi, candele, calendari, impostazioni e risultati fittizi. Il Forex comporta rischi. Non si dimostrano backtest, esecuzione garantita, perdita massima o risultati futuri.