

Une bougie quotidienne étroite décrit une amplitude terminée, pas le sens du mouvement suivant. Ce modèle distingue la sélection sur sept jours, une unique fenêtre quotidienne ultérieure et la durée de maintien d’une position exécutée. L’exemple comprend des rejets, une cotation suivante, un volume tenant compte des coûts et un relevé des exécutions.
1. Distinguer une journée étroite d’une règle de trading
NR7 compare l’amplitude haut-bas d’une journée terminée aux six précédentes. Il ne prédit pas une direction et ne garantit pas d’expansion ensuite. Cet article définit une extension swing Forex testable, avec clôture H4 ultérieure et sortie distincte après plusieurs séances. Les seuils sont des hypothèses pédagogiques fixes, pas des recommandations optimisées pour un compte réel.
Une Inside Bar teste l’inclusion ; une compression de Bollinger, le resserrement des bandes. Ni l’une ni l’autre n’est exigée ici. NR7 n’est pas non plus un classement ATR. Une petite amplitude peut mener à une fausse cassure, une perte ou aucune entrée admissible ; aucun avantage historique n’est affirmé.
2. Fixer symbole, calendrier et hypothèses du compte
Supposons EUR/USD, contrat EUR 100000, compte USD, point et tick 0.00001 et 1 pip = 0.0001 : USD 10 par pip et par lot. Dans ce calendrier estival fictif, D1 va de 21:00 à 21:00 UTC ; H4 commence à 21:00, 01:00, 05:00, 09:00, 13:00 et 17:00. Ce sont des conventions déclarées du jeu de données, pas des paramètres MT4 universels.
Utiliser le protocole des bougies quotidiennes pour vérifier décalages historiques et identité des séances. Exiger sept séances complètes de 24 heures ; la fermeture du week-end n’est pas une séance manquante. Rejeter une sélection contenant séance prévue absente ou écourtée. Ne pas fabriquer de mini-bougie dominicale ni combler un trou par des données futures. L’horaire suivant doit être connu : début immédiat à la fin de référence et durée 24 heures ; fermeture de week-end ou anticipée à cet endroit signifie rejet, pas report.
| Groupe | Hypothèse fixe | Interprétation |
|---|---|---|
| Instrument et compte | EUR/USD · USD | Symbole et devise du compte configurés |
| Contrat et unités | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrat, point/tick, pip et valeur par lot |
| Calendrier déclaré | D1: 21:00 UTC · H4: 21/01/05/09/13/17 | Séances complètes, décalages historiques vérifiés |
| Sélection | 7 D1 · 6 D1 · 20–80 pip | Comparaison haut-bas stricte, sans minimum ex æquo |
| Ouverture admissible | [L, H] · 10.0 pip · 60 s | Ouverture dedans, gap maximal, échéance d’activation |
| Fenêtre de signal | 1 D1 · 5 H4 | Intervalle suivant seulement, clôture finale exclue |
| Confirmation de cassure | 2.0 pip · 20.0 pip | Marge stricte et extension maximale |
| Filtres de cotation | 60 s · 0–2 s · 1.5 pip · 3.0 pip | Échéance, ancienneté, spread et écart |
| Protection et gain | 2.0 pip · 20–120 pip · 2.0R · 1.5 | Marge opposée, risque prix, cible et ratio net minimal |
| Risque et pas du lot | 0.5% · 0.01 lot | Budget des fonds propres et arrondi inférieur |
| Coûts prévus | 0.6 + 1.0 + 2.0 pip | Commission, exécutions défavorables combinées, portage |
| Limites de maintien | 2 D1 · 20:45 UTC | Limites D1 suivantes ou vendredi, le premier |
| Limites d’occasion | 1 · 1 · 1 | Occasion par référence, position modèle, requête |
3. Sélectionner la plus petite de sept amplitudes complètes
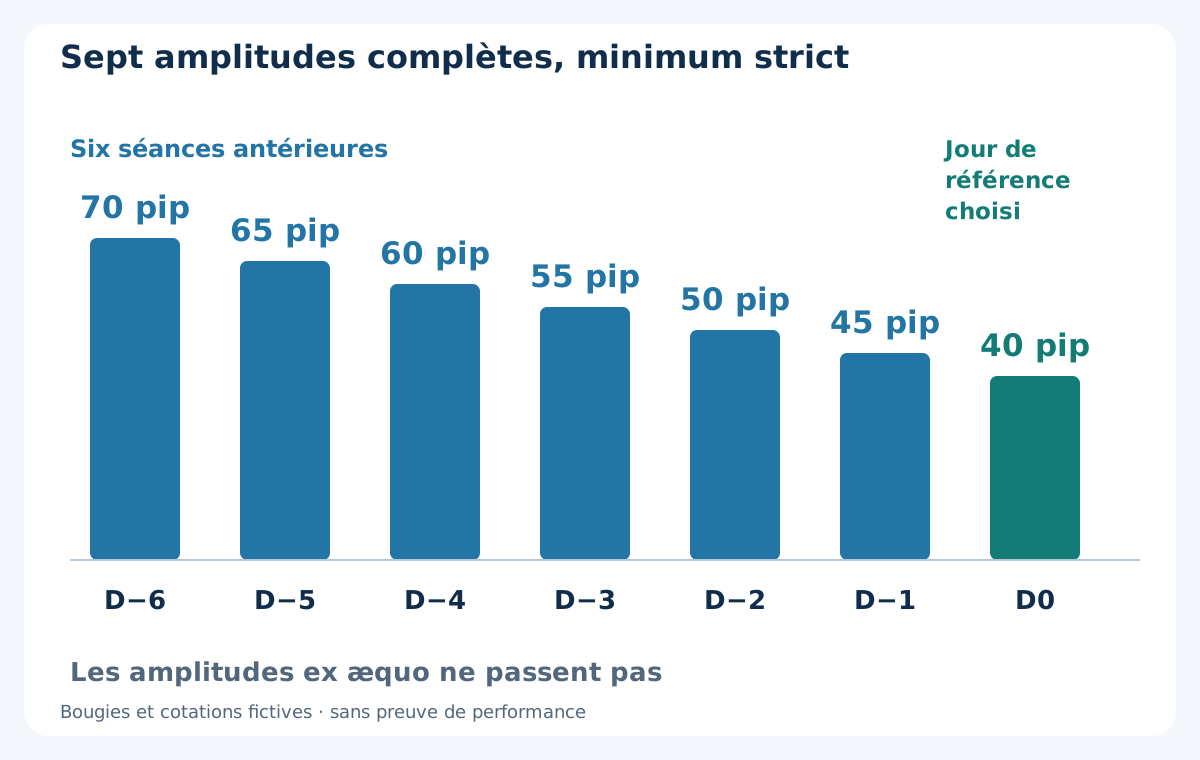
Calculer W = H − L en ticks entiers pour chaque séance. D0 ne passe que si son amplitude est strictement inférieure à chacune de D−1 à D−6. Les minima ex æquo échouent ici. L’indice 0 MT4 se forme encore ; utiliser les données terminées, pas ses extrêmes quotidiens provisoires. Exiger une amplitude D0 de 20–80 pips, bornes comprises.
L’amplitude exclut le gap depuis la clôture précédente. Le True Range peut l’inclure ; substituer ATR change donc le test. Le guide ATR explique cette différence. Conserver les sept observations valides et leurs horodatages initiaux. NR7 n’exige pas une bougie intérieure et n’autorise pas à lui seul une entrée.
4. Fixer la référence et écarter une ouverture inadéquate
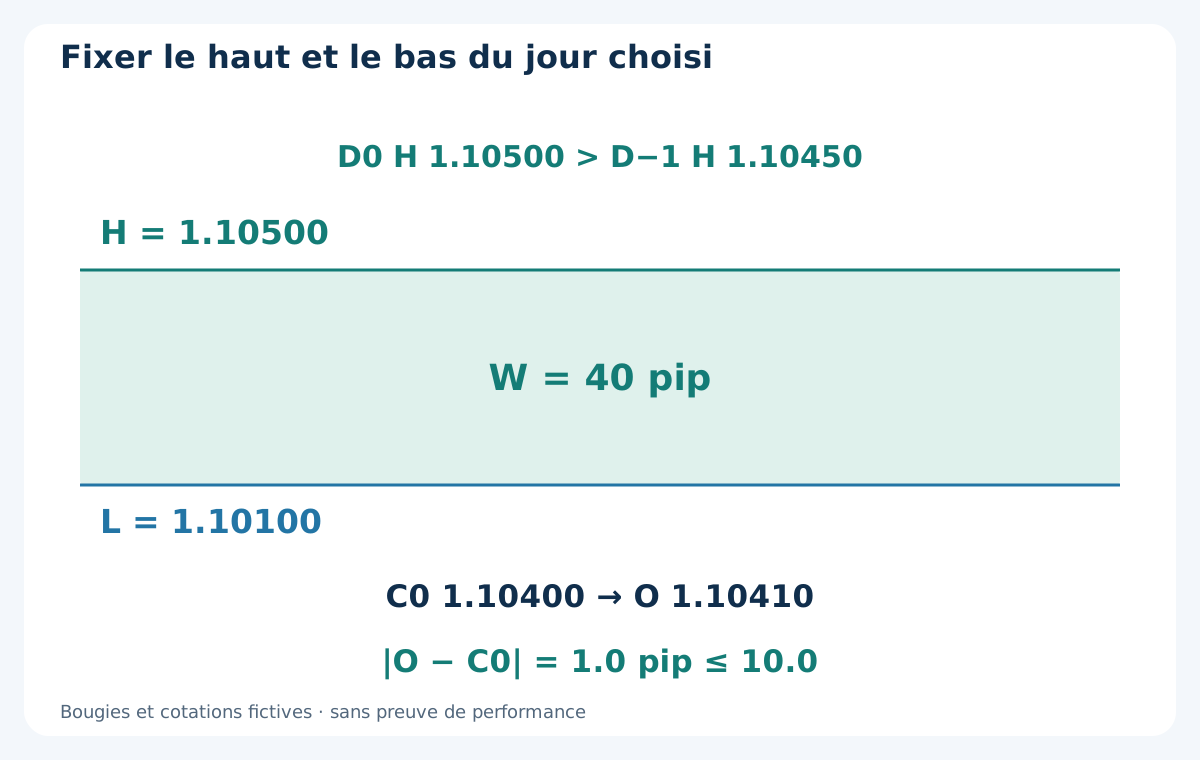
À la fin D0, 2026-08-11 21:00 UTC, fixer H = 1.10500, L = 1.10100 et amplitude 40 pips. La clôture vaut 1.10400. L’ouverture Bid suivante 1.10410 est dans [L, H], gap absolu 1.0 pip. Exiger l’ouverture enregistrée dans cet intervalle inclusif et un écart absolu depuis la clôture de référence ≤ 10.0 pips.
Supposons les données complètes de référence et d’ouverture valides à 21:00:04. Activer strictement avant 21:01:00 ; données tardives ou invérifiables rejettent la référence. Une ouverture hors amplitude reste rejetée même après retour. Identités et niveaux ne changent pas. Une journée étroite ultérieure ne remplace pas la référence active et ne réhabilite pas un rejet.
5. Parcourir l’intégralité des données quotidiennes fictives
Le tableau fournit des Bid OHLC inventés, pas une preuve historique téléchargée. Les sept amplitudes sont 70, 65, 60, 55, 50, 45 et 40 pips. D0 est strictement minimal. Son haut 1.10500 dépasse celui de D−1 1.10450 : ce NR7 n’est volontairement pas une Inside Bar. Les clôtures antérieures incluent vendredi puis lundi, sans bougie de week-end ajoutée.
D−6 à D0 sont des étiquettes chronologiques de séances, pas des indices shift MT4. Chaque fin indiquée correspond à une séance complète de 24 heures commencée la veille de trading déclarée. Si une entrée manque, reste provisoire ou est invalide, ne pas calculer un minimum commode avec moins de bougies. Une correction ultérieure ne crée pas une entrée passée dans le journal.
| Séance | Fin D1 UTC | Ouverture | Haut | Bas | Clôture | Amplitude, pips | Sens |
|---|---|---|---|---|---|---|---|
| D−6 | 2026-08-03 21:00 | 1.10050 | 1.10600 | 1.09900 | 1.10400 | 70 | Séance antérieure complète |
| D−5 | 2026-08-04 21:00 | 1.10400 | 1.10650 | 1.10000 | 1.10200 | 65 | Séance antérieure complète |
| D−4 | 2026-08-05 21:00 | 1.10200 | 1.10600 | 1.10000 | 1.10300 | 60 | Séance antérieure complète |
| D−3 | 2026-08-06 21:00 | 1.10300 | 1.10600 | 1.10050 | 1.10400 | 55 | Séance antérieure complète |
| D−2 | 2026-08-07 21:00 | 1.10400 | 1.10550 | 1.10050 | 1.10350 | 50 | Séance antérieure complète |
| D−1 | 2026-08-10 21:00 | 1.10360 | 1.10450 | 1.10000 | 1.10300 | 45 | Séance antérieure complète |
| D0 | 2026-08-11 21:00 | 1.10300 | 1.10500 | 1.10100 | 1.10400 | 40 | NR7 strict sélectionné ; pas Inside Bar |
6. Définir une fenêtre quotidienne suivante et une occasion
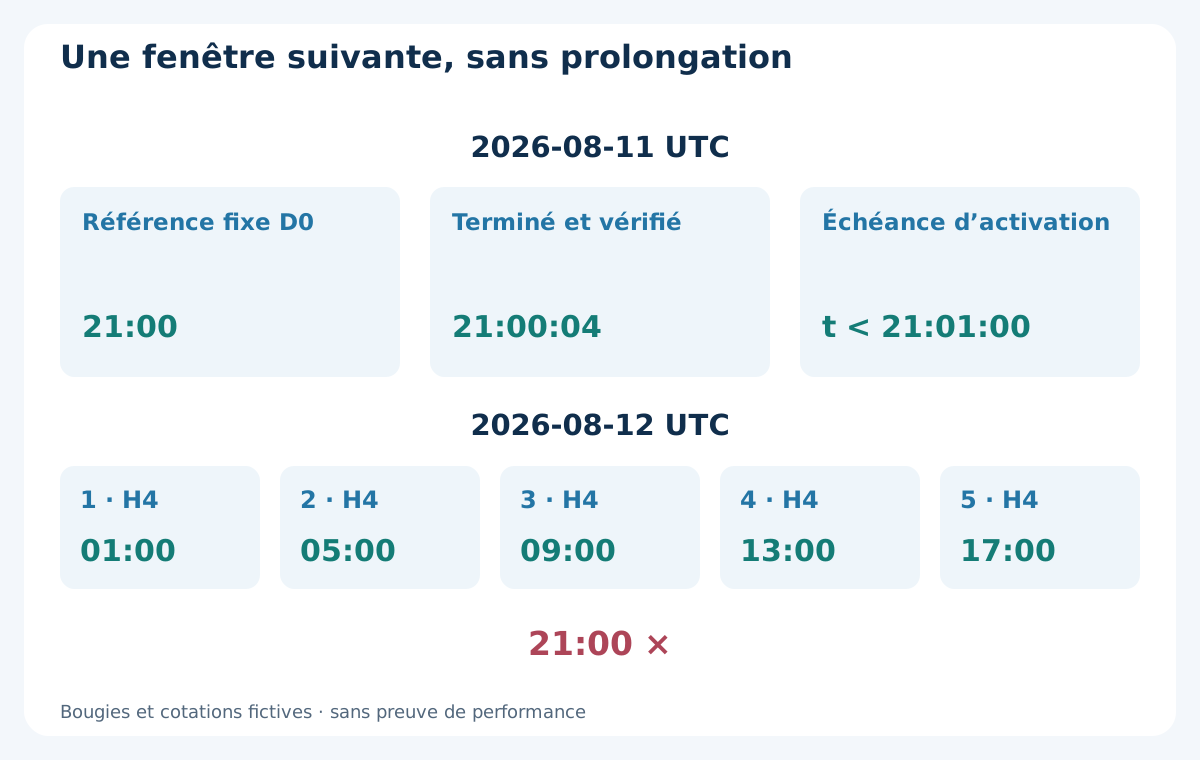
La fenêtre va de 2026-08-11 21:00 à 2026-08-12 21:00 UTC. Clôtures H4 complètes admissibles : 2026-08-12 01:00, 05:00, 09:00, 13:00 et 17:00, soit cinq clôtures strictement avant la fin quotidienne. La H4 de 21:00 est exclue. Aucun événement admissible entraîne expiration, pas prolongation au lendemain.
Une occasion et au plus une requête d’entrée par référence, au plus une position du modèle. À la validation, une position modèle ouverte ou un ordre incertain bloque l’activation ; ne pas attendre sa résolution au milieu de la fenêtre. Consommer le premier événement strict par clôture avant les rejets ultérieurs de cotation/compte. Des NR7 consécutifs ne s’évaluent qu’après fin de la fenêtre précédente et résolution de l’exposition. Le guide swing précise le calendrier de maintien distinct.
7. Annuler un mouvement bilatéral sans supposer son ordre
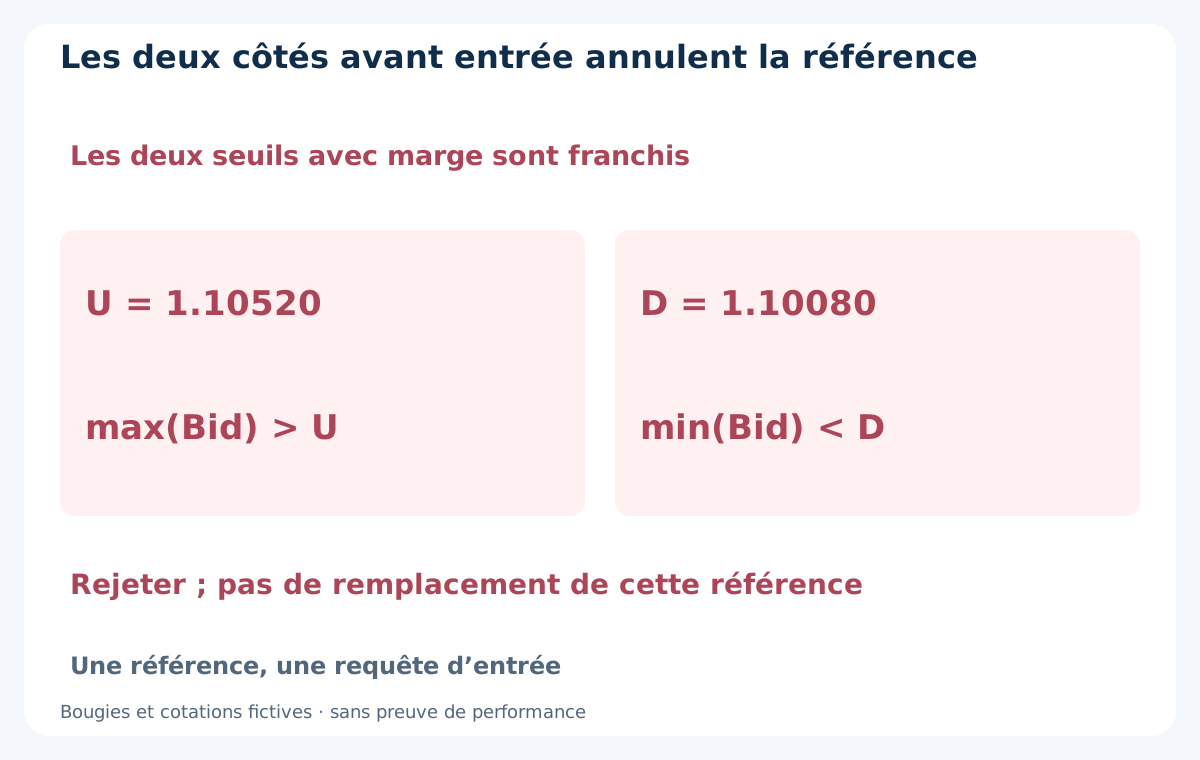
Définir U = H + 2.0 pips = 1.10520 et D = L − 2.0 pips = 1.10080. Depuis l’ouverture de fenêtre jusqu’à l’entrée, relever les excursions Bid strictement au-dessus de U et sous D, mèches comprises. Si les deux surviennent avant l’entrée, rejeter la référence. Une H4 traversant les deux seuils est rejetée même avec clôture séduisante ; OHLC ne prouve aucun ordre intrabougie favorable.
Vérifier chaque bougie complète. Après la dernière clôture, exiger ticks Bid observés ou couverture haut/bas en cours valide jusqu’à la première cotation d’entrée ; couverture inconnue signifie rejet. Les données en formation peuvent annuler, jamais confirmer une entrée par clôture. Après exécution réelle, conserver la position et appliquer sa protection et ses sorties, sans supprimer rétrospectivement le trade.
8. Utiliser la première cassure stricte avec extension limitée
BUY exige clôture Bid complète C > 1.10520 ; SELL C < 1.10080. La première H4 a haut 1.10520, bas 1.10350 et clôture 1.10520 : l’égalité ne déclenche pas. La seconde a haut 1.10560, bas 1.10480 et clôture 1.10540 à 2026-08-12 05:00 UTC : première cassure stricte, 4 pips au-dessus de H. Les deux bas restent au-dessus de D. Les mèches unilatérales antérieures ne sont pas des entrées mais comptent pour l’annulation bilatérale.
Rejeter la première cassure par clôture située à plus de 20.0 pips du bord fixé, sans choisir une clôture ultérieure. Horodatages de signal du lundi au jeudi UTC uniquement. Première cassure hors de ces jours consomme l’occasion ; pas de changement de sens après rejet. Chaque clôture admissible a un délai de cotation de 60 secondes, et l’entrée doit rester avant la fin quotidienne.
9. Évaluer une seule fois la première cotation suivante
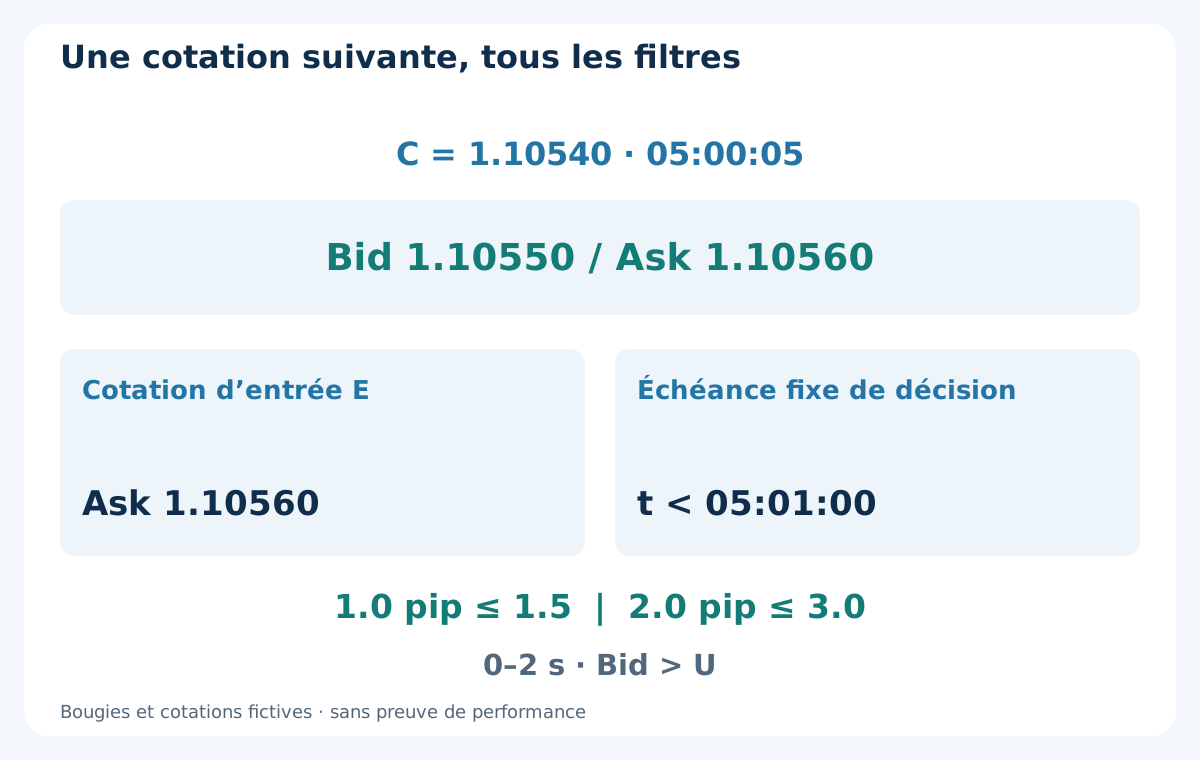
Supposons l’historique valide à 05:00:04 et la première cotation ultérieure à 05:00:05 : Bid 1.10550 / Ask 1.10560. BUY utilise Ask. Spread 1.0 pip et écart absolu depuis C 2.0 pips. Exiger spread ≤ 1.5 pips, écart ≤ 3.0 pips, ancienneté de cotation 0–2 secondes par horloge vérifiée et t < 05:01:00. L’égalité à l’expiration échoue. Bid doit rester au-dessus de U pour BUY, sous D pour SELL.
Supposer bas Bid en cours 1.10540 et haut 1.10550 valides jusqu’à cette cotation. Lui appliquer tous les filtres, sans chercher mieux. Vérifier historique d’annulation, arrondi tick, minimum/pas, marge, permissions, distances de stop et risque disponible. MODE_STOPLEVEL zéro ne garantit pas acceptation. Requête rejetée ne donne pas une nouvelle entrée. Conserver référence et ordre après redémarrage ; rapprocher une réponse incertaine avec le compte avant d’agir, sans renvoi aveugle.
10. Dimensionner depuis le bord opposé avec tous les coûts
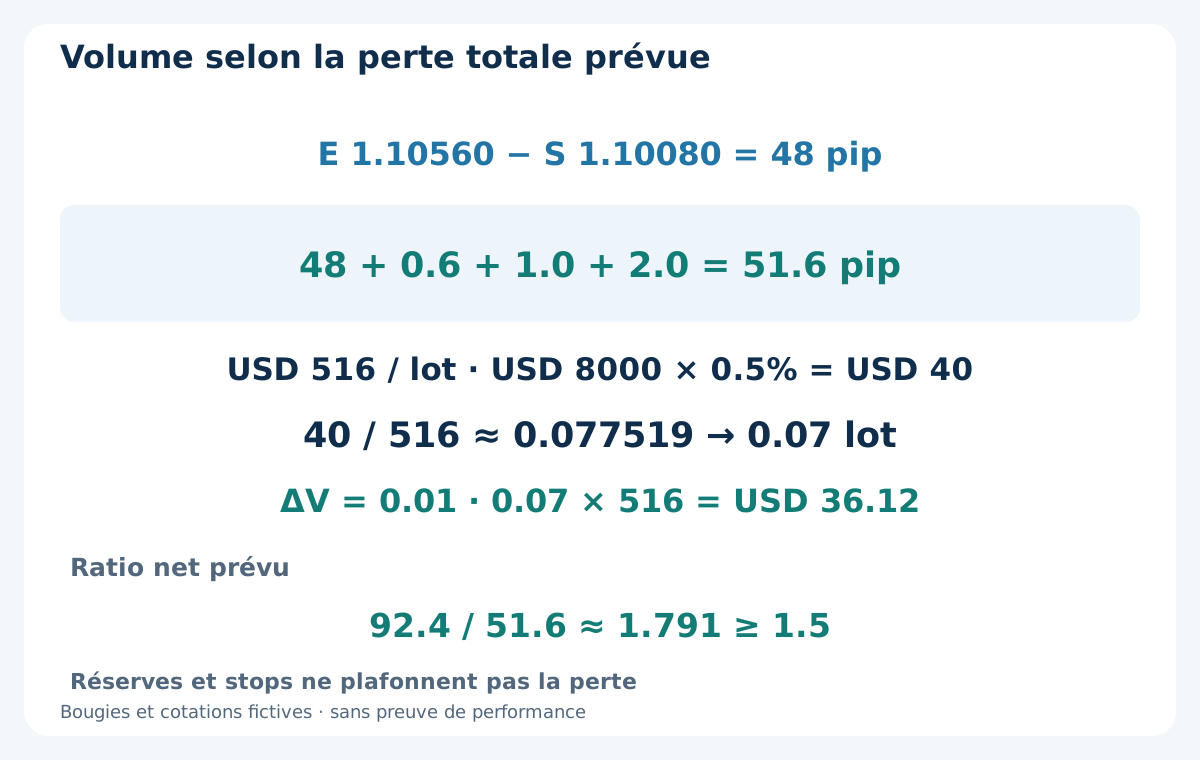
Pour BUY fixer E = 1.10560 et S = L − 2.0 pips = 1.10080 : risque prix 48 pips, dans 20–120. Ajouter commission aller-retour 0.6 pip, réserve défavorable combinée 1.0 pip (0.5 entrée et 0.5 sortie) et portage 2.0 pips. Total 48 + 0.6 + 1.0 + 2.0 = 51.6 pips, USD 516 par lot. Ne pas ajouter de nouveau le spread.
Fonds propres USD 8000 et budget 0.5% donnent USD 40. Volume brut 40 / 516 ≈ 0.077519 lot ; minimum/pas 0.01 donnent 0.07 lot arrondi vers le bas, perte prévue USD 36.12. S’abstenir si minimum, marge ou exposition existante empêchent le plan. Estimer le financement selon contrat ; si 2.0 pips ne couvrent pas raisonnablement le maintien prévu, s’abstenir. Gaps, tarifs changeants et sorties échouées peuvent dépasser les réserves : aucun plafond garanti.
11. Fixer la cible et contrôler l’entrée réellement exécutée
Avant requête, T = E + 2 × 48 pips = 1.11520. S/T restent fixes : ni stop suiveur, déplacement à l’équilibre, clôture partielle, ajout pour modifier le prix moyen, ni couverture opposée. Cible brute 96 pips ; gain net prévu après 0.6 + 1.0 + 2.0 pips : 92.4 pips. 92.4 / 51.6 ≈ 1.791 dépasse le minimum 1.5 ; cible de prix 2.0R ne signifie pas net 2.0R.
Après exécution, glissement défavorable d’entrée supérieur à 0.5 pip viole le modèle. Recalculer distance, budget et ratio net avec prix réel, seulement 0.5 pip restant pour sortie, commission et financement, sans déplacer S/T. Exécution non conforme ou protection non vérifiée exige fermeture d’urgence réelle, pas effacement du résultat ni nouvelle entrée. La stratégie de retournement 1-2-3 est un autre modèle de pivots, pas un filtre supplémentaire.
12. Rapprocher un BUY fictif fermé sans frais en double
Supposons 0.07 lot réellement exécuté à Ask 1.10560 et sorti à Bid 1.11520 le 2026-08-13 à 10:00 UTC. Gain prix 96 pips : USD 67.20. Commission réelle complète −USD 0.42 et swap total comptabilisé −USD 0.84 donnent 67.20 − 0.42 − 0.84 = USD 65.94. Exécutions et frais hypothétiques ne démontrent pas la performance.
Le spread est déjà dans les exécutions Ask-vers-Bid. Les réserves inutilisées de glissement et de portage ne sont pas des frais comptabilisés en plus. OrderProfit exclut swap et commission ; rapprocher les composantes réelles signées une seule fois. Le guide swap et rollover explique que calendrier, taux et jours facturés du contrat gouvernent le relevé, pas un multiplicateur quotidien ou du mercredi universel.
| Poste comptabilisé | USD | Traitement |
|---|---|---|
| Gain entre exécutions réelles | +67.20 | 96 pips à 0.07 lot |
| Commission aller-retour | −0.42 | Frais réels avec signe |
| Swap comptabilisé | −0.84 | Financement réel cumulé, une fois |
| Résultat net réalisé | +65.94 | 67.20 − 0.42 − 0.84 |
| Réserves inutilisées | 0.00 | Pas de frais ajoutés |
13. Séparer le calendrier des signaux de celui des sorties
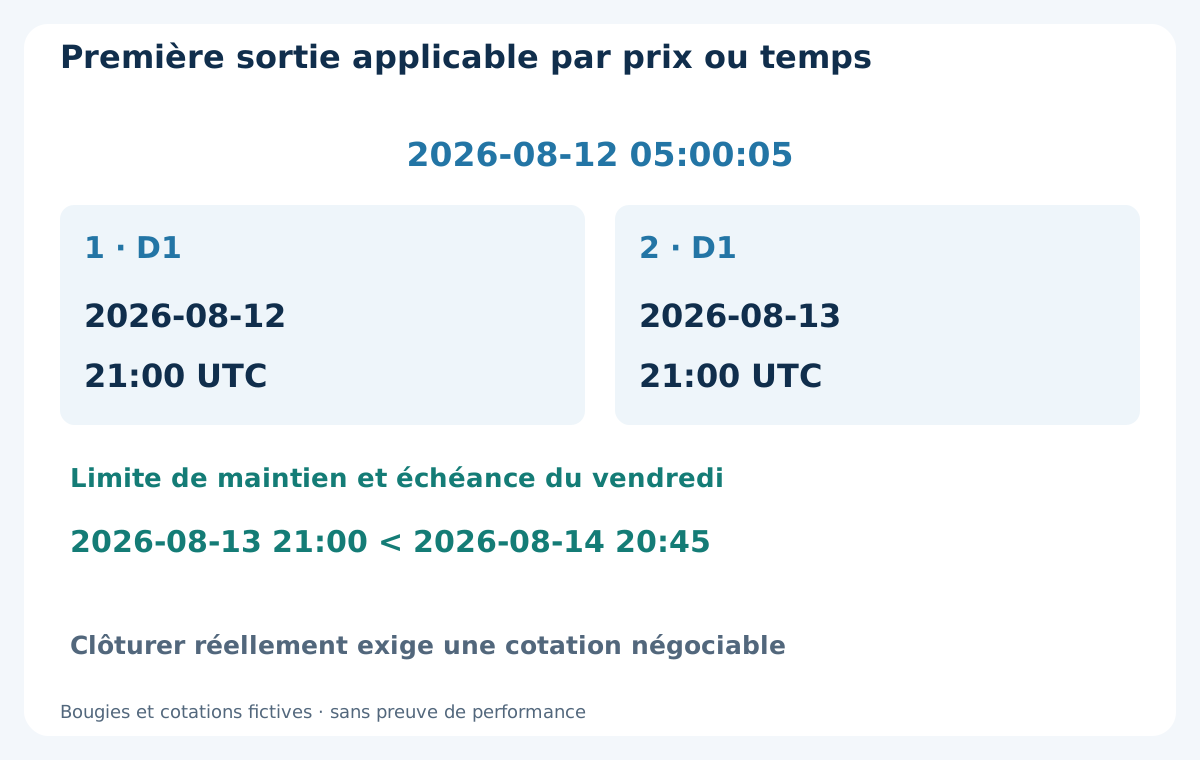
Après exécution, sortir au premier de stop, cible, deuxième limite D1 suivant l’entrée réelle et échéance du vendredi. Entrée 2026-08-12 05:00:05 : limites 2026-08-12 21:00 et 2026-08-13 21:00 UTC. La seconde précède vendredi 2026-08-14 20:45 UTC. Si une limite de maintien tombe vendredi 21:00, 20:45 prime. Une fermeture hebdomadaire anticipée annoncée déplace l’échéance à 15 minutes avant.
La fin de fenêtre de signal ne ferme pas automatiquement une position exécutée : ses règles de maintien distinctes s’appliquent. Une condition temporelle demande première cotation négociable à l’échéance ou après, sans garantie d’exécution à cet instant. Si clôture non confirmée, garder l’état de clôture due et poursuivre traitement contrôlé avec rapprochement jusqu’à absence de position vérifiée. Bloquer les entrées. Redémarrage ou nouveau jour n’efface ni durée, ni exposition, ni sortie de week-end échouée.
14. Inverser SELL avec les bons côtés de prix
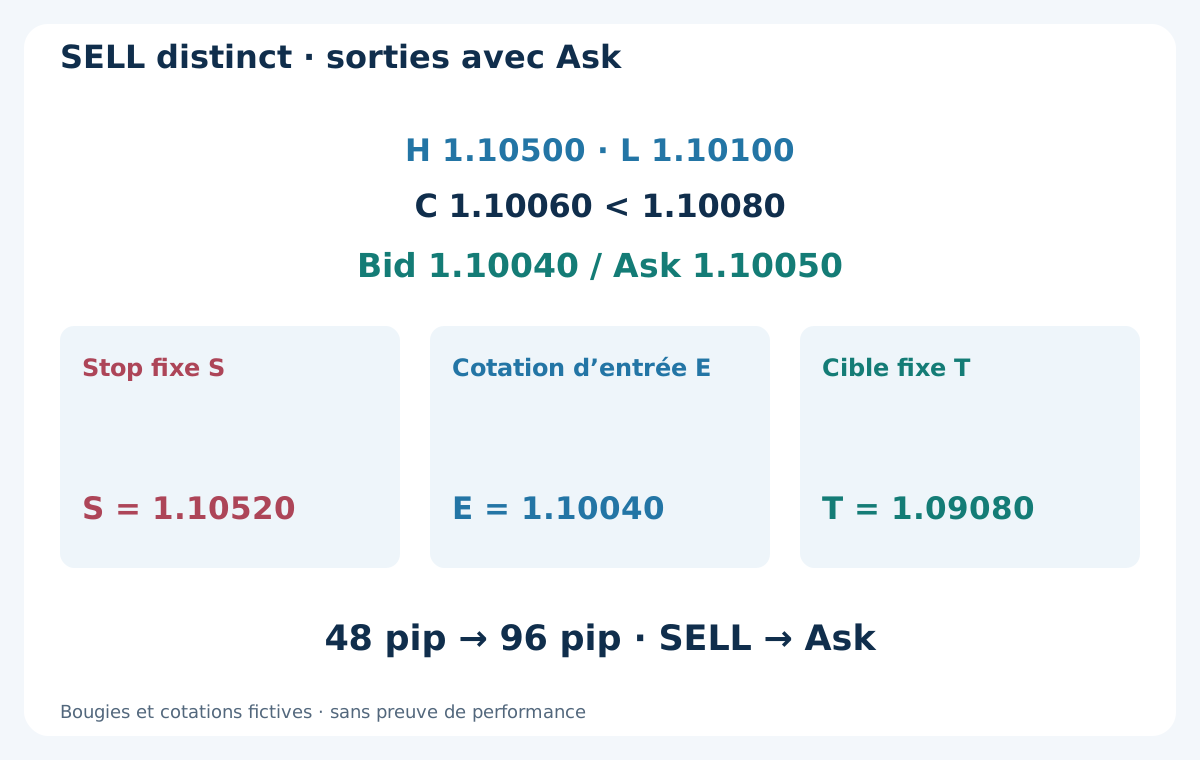
Dans une alternative indépendante, mêmes H = 1.10500 et L = 1.10100, mais C = 1.10060 < 1.10080. Première cotation Bid 1.10040 / Ask 1.10050 : spread 1.0 pip, écart 2.0 pips. SELL entre à Bid 1.10040. C’est un autre historique possible, pas une autorisation de prendre les deux sens avec une même référence.
Fixer S = H + 2.0 pips = 1.10520 et T = 1.10040 − 2 × 48 pips = 1.09080. Risque prix 48 pips, distance cible 96. Mêmes règles de calendrier, annulation bilatérale, coûts, volume et maintien. Sélection et excursions préalables utilisent Bid ; sorties SELL et exécutions stop/cible Ask. Garder le relevé cohérent avec ces côtés réellement exécutés.
15. Tester les références rejetées aussi
Reconstruire chronologiquement sept séances valides, égalités strictes, amplitudes en ticks, ouverture enregistrée et fenêtre suivante exacte. Tester séances absentes/courtes, activation tardive, clôtures égales, bougies bilatérales, premières cassures excessives, cotations tardives, ordres échoués et positions à fermer. Ne pas exécuter à la clôture historique qui a seulement permis une décision après disponibilité.
Pour une bougie en position touchant stop et cible, disposer d’assez de cotations ou déclarer une règle conservatrice pour le chemin incertain ; ne pas choisir l’ordre profitable. Inclure financement réel ou déclaré, commission, exécutions défavorables, changements horaires et redémarrages. Le guide backtesting MT4 apporte des vérifications générales. Séparer développement, tests ultérieurs intacts et observation forward ; petite série positive ne prouve pas viabilité.
16. Conserver une liste reproductible de sélection, entrée et sortie
Vérifier données quotidiennes complètes, NR7 strict, bornes d’amplitude, H/L initiaux, gap, disponibilité et état du compte. Puis les cinq clôtures prévues, historique bilatéral cumulé, première cassure stricte, extension, jour, première cotation suivante, échéance, volume et protection. Pendant la position, suivre coûts réels et première sortie indépendamment des annotations ultérieures.
Consigner chaque référence ignorée et exécution réelle. Modifier égalité, calendrier, confirmation ou hypothèses de coûts crée une version à revalider. L’objectif est un modèle traçable, pas l’affirmation qu’une journée étroite est sûre ou rentable. Pas de statistiques inventées ; rien ne prouve qu’un EA commercial du site l’implémente ou obtiendrait le résultat illustré.
Questions fréquentes
Un minimum d’amplitude ex æquo est-il NR7 ici ?
Non. D0 doit être strictement inférieur à chacune des six séances complètes précédentes. Un ex æquo échoue ici même si une autre convention NR7 l’accepte. Les sept observations doivent être valides.
Une NR7 doit-elle être une Inside Bar ?
Non. Haut D0 1.10500 supérieur au haut D−1 1.10450, mais amplitude 40 pips minimale. Inclusion, classement ATR et compression des bandes sont des tests séparés.
Une clôture exactement sur le seuil déclenche-t-elle ?
Non. BUY exige C > 1.10520. La première égalité ne déclenche pas ; 1.10540 est la première cassure stricte. Son rejet par un filtre ultérieur n’autorise pas de remplacement dans la fenêtre.
Et si les deux côtés sont franchis avant l’entrée ?
Rejeter la référence, y compris une bougie traversant les deux seuils avec marge. Une clôture favorable ne prouve pas l’ordre intrabougie. Après exécution réelle, gérer la position sans la supprimer rétroactivement du journal.
Pourquoi un volume de 0.07 lot ?
USD 40 divisés par USD 516 de perte prévue par lot donnent environ 0.077519 lot. L’arrondi inférieur au pas 0.01 donne 0.07 lot et USD 36.12 de perte prévue. Hypothèse budgétaire, pas perte maximale garantie.
La fenêtre d’un jour impose-t-elle la sortie ce même jour ?
Non. Elle limite les nouveaux signaux. Une position exécutée suit stop, cible, deuxième limite D1 ultérieure et règle du vendredi. Limites de l’exemple : 2026-08-12 21:00 et 2026-08-13 21:00 UTC. Clôture non confirmée reste exposition réelle.
Sources et notes pédagogiques
StockCharts documente le concept général de faible amplitude associé à Toby Crabel ; MetaQuotes décrit les contraintes de prix et de protection des ordres au marché. Règle d’égalité, calendrier Forex, confirmation H4, filtres de cotation et maintien sur plusieurs jours constituent une extension pédagogique originale, pas une reproduction des résultats de Crabel. Dates, bougies, cotations, coûts et résultats sont fictifs. Rentabilité historique, backtest, exécution garantie et implémentation dans un EA commercial ne sont pas établis.
Modèle pédagogique. Prix, bougies, calendriers, paramètres et résultats fictifs. Le Forex comporte des risques. Aucun backtest, exécution garantie, perte maximale ni performance future n’est établi.