

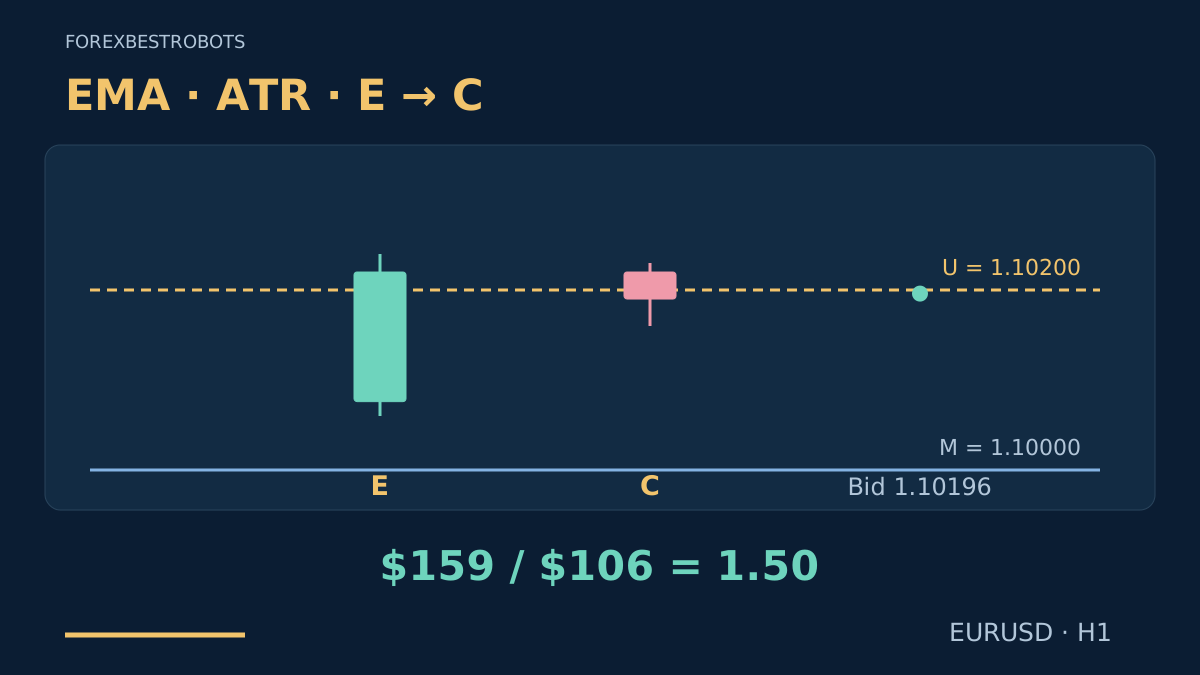
Giá ra ngoài kênh có thể tiếp tục xu hướng hoặc quay về giữa. Mô hình này chờ giá quay vào trước khi cân nhắc giao dịch ngược hướng vượt dải. Trình tự đơn giản là đánh dấu dải trước, quan sát nến đóng ngoài, rồi yêu cầu nến ngay sau đóng trở lại bên trong.
Các quy tắc dưới đây là mô hình nghiên cứu do tác giả định nghĩa, không phải khuyến nghị dùng ngay hay hệ thống được tuyên bố đã có lãi. Mô hình dùng dải EMA/ATR kiểu Keltner với mốc cố định. Chỉ báo thông thường cập nhật đường liên tục sẽ tính khác tại thời điểm ra quyết định. Con số là giả định để kiểm định, không phải tham số đã tối ưu.
1. Hiểu ý tưởng trước khi tính
Giao dịch dự kiến hướng về đường giữa cũ sau khi cú vượt dải có giới hạn không giữ được bên ngoài. Mô hình không mua phá dải trên hay bán phá dải dưới. EMA gần đây thay đổi ít chỉ là điều kiện sàng lọc, không chứng minh thị trường đi ngang hoặc sẽ hồi về.
Điều này khác phá vỡ sau Bollinger squeeze và chiến lược phá vỡ Donchian đã có. Dải dùng ATR thay cho độ lệch chuẩn giá đóng hoặc cực trị trước đó, còn hướng dự kiến ngược cú vượt dải. Những khác biệt này không chứng minh lợi thế.
2. Cố định dải trước nến vượt ra ngoài
Dùng nến Bid EURUSD H1 hợp lệ, liên tiếp và ghi giờ máy chủ nhà môi giới. Khi E mở, chỉ dùng dữ liệu đã đóng: M là EMA(20) giá đóng và A là SMA(14) của True Range. Giá trị khởi tạo EMA chính xác nằm trong phần tùy chọn. Yêu cầu A > 0 và đủ lịch sử cho mọi phép so sánh.
Đặt U = M + 2 × A và L = M − 2 × A. Yêu cầu abs(M − EMA_three_bars_earlier) ≤ 0.25 × A và giá đóng trước nằm trong [M − A, M + A], gồm hai biên. Giữ nguyên các giá trị qua E, C và giao dịch; không thêm E vào cửa sổ tham chiếu.
Ở đây một pip là 0.00010 và một point với báo giá năm chữ số thập phân là 0.00001. Ghi đúng mã, khung thời gian, làm mượt, lịch sử và thời điểm. Hướng dẫn ATR giải thích đơn vị và trung bình; bài so sánh biến động giải thích vì sao các dải không phải dự báo thay thế cho nhau.
3. Yêu cầu E đóng ngoài trong giới hạn
Với SELL, yêu cầu U < E_close ≤ U + 0.5 × A và E_high ≤ U + A. Với BUY, yêu cầu L − 0.5 × A ≤ E_close < L và E_low ≥ L − A. Biên độ dương từ cao đến thấp của E không vượt 3 × A. Đóng đúng U hoặc L là không đạt.
Khi E đóng, cố định dừng lỗ tham chiếu S ở E_high + 0.25 × A cho SELL hoặc E_low − 0.25 × A cho BUY. Mục tiêu tham chiếu T là M. Giới hạn loại cú chạy quá xa, không đo xác suất đảo chiều.
4. Chỉ nến đóng liền sau C được xác nhận
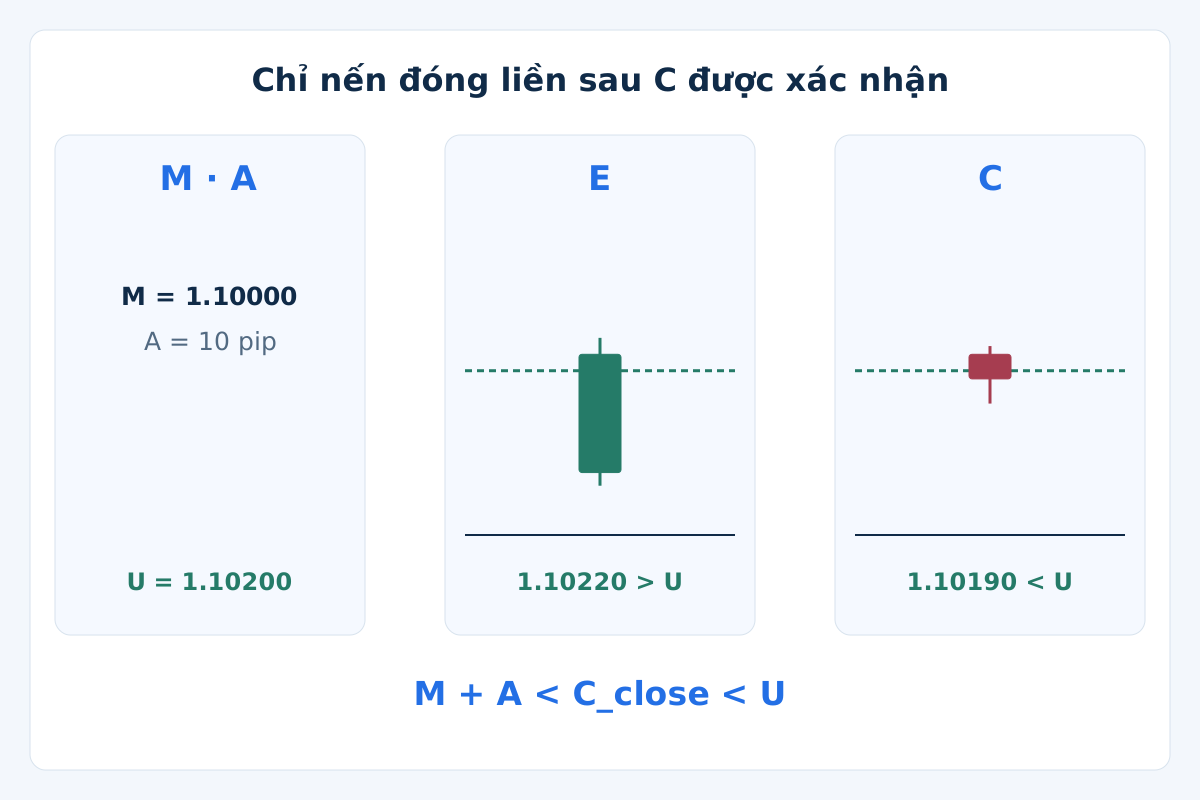
SELL cần C giảm với M + A < C_close < U. BUY cần C tăng với L < C_close < M − A. Biên là nghiêm ngặt. Râu nến vào trong, nến không thân, bằng biên hoặc quay vào muộn hơn không xác nhận thiết lập đang xét.
Hủy SELL nếu C_high ≥ S hoặc C_low ≤ M; hủy BUY nếu C_low ≤ S hoặc C_high ≥ M. Đây là điều kiện loại trước vào lệnh theo nến Bid, không phải khớp lệnh giả lập, đặc biệt không tái dựng Ask lịch sử cho SELL.
Nói đơn giản, giá phải quay vào nhanh và còn khoảng trống tới giữa. Nếu C đã ghé mục tiêu hoặc dừng lỗ tham chiếu, bỏ cơ hội. Sau khi C đóng, đánh giá báo giá mới đầu tiên có thể giao dịch hoặc kết thúc thiết lập; không đợi báo giá hấp dẫn hơn.
5. Cố định giá thoát thực hiện được và hạn giữ lệnh
BUY mở tại Ask, với dừng lỗ Bid S và mục tiêu Bid M cố định. SELL mở tại Bid; quy đổi giá thoát Bid tham chiếu bằng khoản cộng định trước 2 pip: SL_Ask = S + 2 pips và TP_Ask = M + 2 pips. Giữ nguyên các giá Ask đó. Khoản cộng không dự báo spread tương lai hay thay thế dữ liệu Ask thật.
Thiết lập dừng lỗ bảo vệ và mục tiêu hợp lệ cùng lệnh ban đầu theo quy trình nhà môi giới hỗ trợ. Không thiết lập được bảo vệ thì không mở theo kế hoạch. Mô hình không nới dừng lỗ, trailing, chốt một phần, bình quân giá khi lỗ hay đảo hướng ngay.
Nếu vẫn mở sau 6 nến H1 đã đóng tính từ nến vào, thoát ở báo giá thực hiện được kế tiếp: Bid cho BUY, Ask cho SELL. Khớp dừng lỗ hoặc mục tiêu xảy ra trước có ưu tiên. Mỗi mã chỉ có một thiết lập chờ hoặc vị thế. Sau khi loại hay thoát, chờ trọn một nến H1 không có thiết lập mới đóng xong rồi mới chuẩn bị E khác.
6. Kiểm tra báo giá đầu và khoảng trống sau chi phí
Yêu cầu Bid < Ask mới, spread không vượt cả 2 pip lẫn 0.2 × A. Bid vẫn phải ở vùng xác nhận C và thỏa abs(Bid − C_close) ≤ 0.25 × A. Dừng lỗ, giá vào và mục tiêu cuối phải đúng thứ tự trên phía báo giá thực thi và hợp lưới tick của nhà môi giới.
Trước kiểm định, xác định ngân sách tiền, giá trị pip mỗi lot V đã xác minh, tổng dự phòng khớp bất lợi thêm s, phí mở-đóng c và dự phòng tài trợ f. Với từng báo giá, dSL và dTP là khoảng cách từ giá vào tới dừng lỗ và mục tiêu theo pip trên đúng phía giá. Spread đã nằm trong khoảng cách chỉ tính một lần.
Tính Loss1 = (dSL + s) × V + c + f và Reward1 = (dTP − s) × V − c − f. Yêu cầu lỗ và lợi nhuận dương, rồi Reward1 / Loss1 ≥ 1.50 bằng giá trị chưa làm tròn. Mỗi kết cục gồm đủ chi phí giả định; đưa chi phí vào hai khả năng thay thế không phải thu hai lần trong cùng giao dịch.
Chọn khối lượng được phép không vượt Budget / Loss1, làm tròn xuống lưới thực tế và kiểm tra lại số tiền. Bỏ nếu lot tối thiểu vượt ngân sách, thiếu ký quỹ hay không đạt giới hạn. Hướng dẫn dừng lỗ ATR và khối lượng giải thích quy trình. Không đạt bộ lọc báo giá thì kết thúc thiết lập.
7. Theo dõi ví dụ SELL giả lập
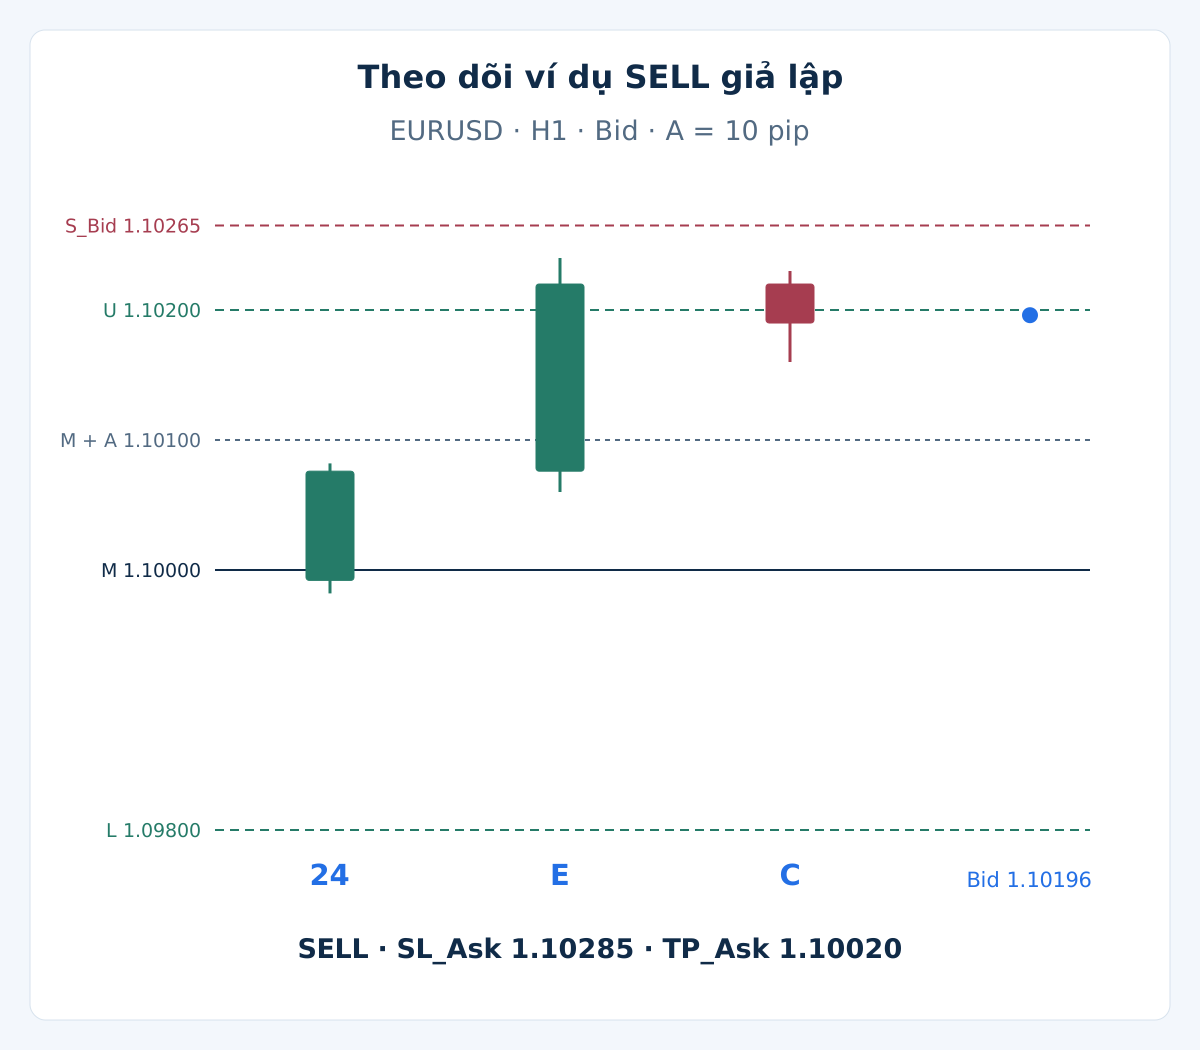
Giả sử cố định M = 1.10000, A = 0.00100, tức 10 pip, U = 1.10200 và L = 1.09800. EMA trước là 1.09992, nên thay đổi ba nến là 0.8 pip, dưới trần 2.5 pip. Giá đóng trước 1.10076 nằm trong vùng trong. Phần tùy chọn cung cấp nến chuẩn bị.
| Nến | Mở Bid | Cao Bid | Thấp Bid | Đóng Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E đóng cao hơn U 2 pip, trong mức cho phép 5 pip, và đỉnh chỉ cao hơn U 4 pip. Biên độ 18 pip thấp hơn trần 30 pip. Vì vậy S = 1.10240 + 0.00025 = 1.10265. C giảm, đóng đúng vùng và không chạm S hay M. Đóng nến xác nhận thiết lập chờ, không phải giao dịch đã khớp.
Báo giá đầu tiên giả định là Bid 1.10196 / Ask 1.10216. Spread 2 pip, Bid lệch giá đóng C 0.6 pip. Giá thoát SELL cố định là SL_Ask = 1.10285 và TP_Ask = 1.10020. Giả sử tick hợp lệ, ký quỹ đủ và không có loại trừ lịch. Không tạo đường giá hay kết quả về sau.
8. Tính chi phí ví dụ trước khi chọn lot
Ví dụ dùng tài khoản USD và giả định một lot 100,000 EUR, với V = $10 mỗi pip mỗi lot, s = 1 pip, c = $7 mỗi lot gộp mở và đóng, cùng f = $0. Chi phí tuyến tính, không có phí tối thiểu mỗi lệnh. Hợp đồng, đồng tiền hoặc biểu phí khác cần ước tính mới.
| Đại lượng dự kiến | Phép tính | Kết quả |
|---|---|---|
| Khoảng cách dừng lỗ | (1.10285 − 1.10196) / 0.00010 | 8.9 pip |
| Khoảng cách mục tiêu | (1.10196 − 1.10020) / 0.00010 | 17.6 pip |
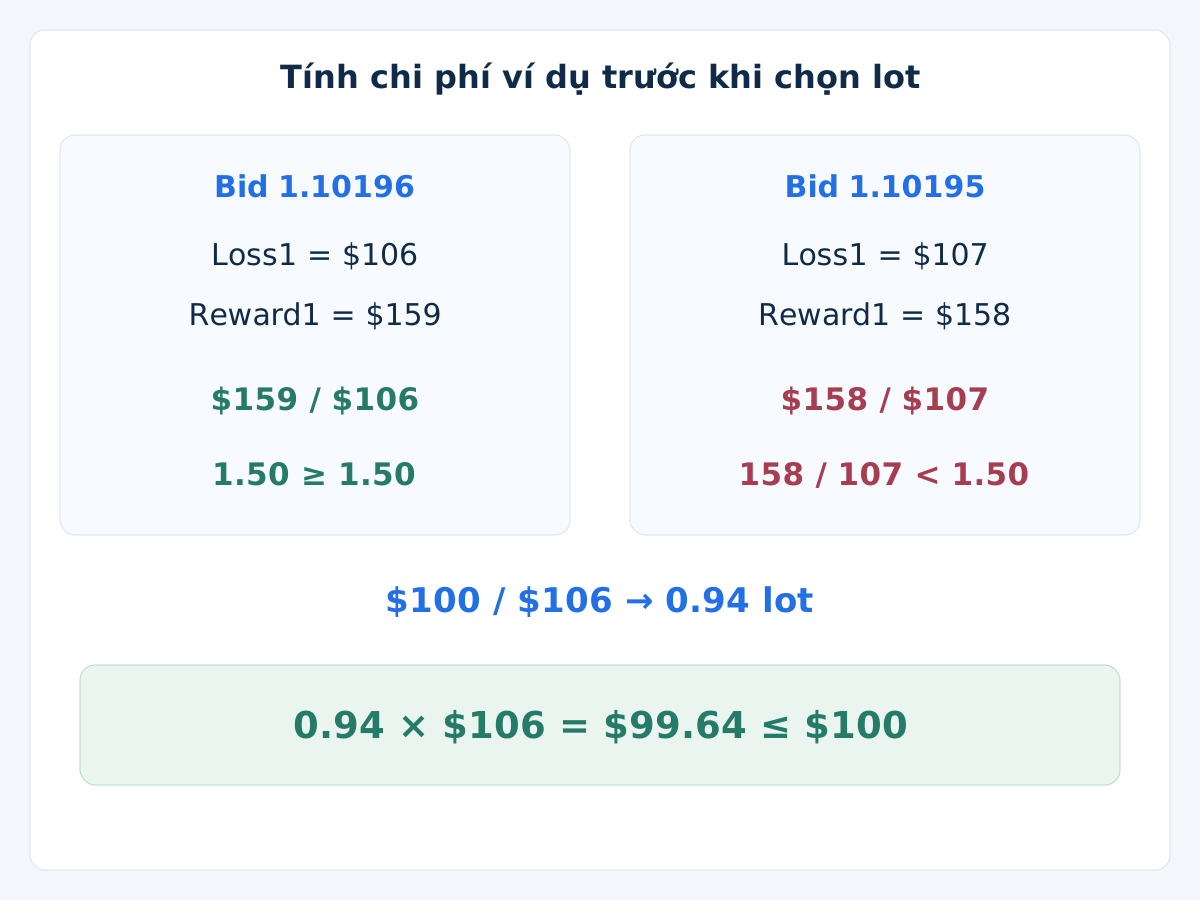
| Lỗ ước tính mỗi lot | (8.9 + 1) × $10 + $7 | $106 |
| Lợi nhuận ròng tiềm năng mỗi lot | (17.6 − 1) × $10 − $7 | $159 |
| Tỷ lệ đủ điều kiện | $159 / $106 | 1.50 — bằng ngưỡng là đạt |
Với ngân sách minh họa $100 trên vốn thực tế $10,000, $100 / $106 = 0.943396… lot. Tối thiểu giả định 0.01 và bước 0.01 cho 0.94 lot, mức lỗ ước tính 0.94 × $106 = $99.64. Đây không phải khuyến nghị rủi ro. $159 là số kế hoạch có điều kiện, không phải lợi nhuận đã thực hiện hay lợi nhuận kỳ vọng.
Nếu báo giá đầu là Bid 1.10195 / Ask 1.10215, mức lỗ mỗi lot là $107 và lợi nhuận ròng tiềm năng $158. Tỷ lệ dưới 1.50 nên loại, dù màn hình làm tròn trông gần. Không đợi báo giá tốt hơn trong ví dụ chính. Hướng dẫn chi phí nói về giả định và tính trùng.
9. Tùy chọn: tái tạo đầu vào chỉ báo cố định
Mở khởi tạo, nến chuẩn bị và công thức chính xác
Dùng 24 nến H1 chuẩn bị liên tiếp. Giá đóng trước nến đầu là 1.09992. Có 23 nến đầu cùng OHLC hàng đầu; nến 24 là hàng thứ hai. Mọi TR chuẩn bị đều 10 pip. Khởi tạo EMA(20) tại nến 20 bằng trung bình số học của 20 giá đóng đầu, rồi dùng EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Nến chuẩn bị | Mở Bid | Cao Bid | Thấp Bid | Đóng Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
Nến 24 cho M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. EMA ba nến trước là 1.09992. Định nghĩa TR = max(H, Cprev) − min(L, Cprev) và A = sum(latest 14 completed TR) / 14 = 0.00100. Cửa sổ loại E và C. Đây rõ ràng là ATR SMA, không khẳng định mọi nền tảng làm mượt giống nhau.
Lưu danh tính nến tham chiếu trước E. Trong MT4, phương pháp, nguồn, dịch đường trên biểu đồ và dịch bộ đệm là các đầu vào khác nhau. Kênh cập nhật bằng E làm đổi M và A, có thể đổi phân loại E có nằm ngoài hay không. Hãy tái tạo đúng khởi tạo và dữ liệu trước; không tuyên bố đã xác minh đầu ra MT4 trực tiếp.
10. Nêu rõ hủy thiết lập và lịch
Loại lịch sử thiếu, OHLC sai, giờ bị khuyết, gap cuối tuần hoặc chỉ báo chưa sẵn sàng. A bằng không không xác định được mẫu. Bỏ tín hiệu chồng khi có thiết lập chờ hay vị thế. Không sửa đóng ngoài hoặc C không đạt bằng cách dời dải cũ, đổi hệ số hay chọn nến muộn hơn.
Không vào nếu sự kiện định trước tác động cao của một trong hai đồng tiền, rollover của nhà môi giới hay đóng cửa thị trường rơi vào 6 nến giữ dự kiến. Xác định lịch, cấp tác động và đổi giờ máy chủ trước kiểm định. Thiếu dữ liệu lịch nghĩa là bộ lọc chưa xác minh. Sự kiện bất ngờ vẫn có thể xảy ra.
Đặt giới hạn riêng cho tổng phơi nhiễm, gồm EA khác và vị thế thủ công. Dừng lỗ không bảo đảm giá khớp; khớp xấu, quy đổi hay phí có thể vượt ước tính. Hướng dẫn quản lý rủi ro giải thích giới hạn tài khoản. Không thay lệnh bảo vệ bị từ chối bằng lệnh không bảo vệ.
11. Kiểm định thời gian và khớp lệnh trước kết quả
Phát lại từng nến đã đóng, cố định tham chiếu trước E và lưu mọi lần loại cùng lý do. Chỉ đánh giá một lần báo giá đầu sau C cần kiểm tra. Sau khớp, đối soát giá vào thật, bảo vệ được chấp nhận và phơi nhiễm theo mô hình chi phí còn lại đã ghi. Nếu thiếu bảo vệ hay vượt ngân sách, chặn vào mới và yêu cầu đóng ở báo giá thực hiện được kế tiếp. Kiểm tra trạng thái lệnh trước khi thử lại; yêu cầu đóng không có nghĩa đã khớp.
Dùng tick Bid và Ask để kiểm tra giá thoát, hạn thời gian và spread đổi. Nếu nến OHLC có thể chạm cả hai mức thoát, thứ tự trong nến không rõ: dùng dữ liệu chi tiết hơn hoặc đánh dấu chưa giải quyết theo quy ước thận trọng đã công bố. Không tự gán mục tiêu trước hay tạo Ask bằng cách cộng spread cố định vào mọi tick Bid lịch sử.
Lưu mọi biến thể đã thử, tách phát triển khỏi đánh giá về sau rồi kiểm thử forward. So sánh thất bại, chi phí, drawdown và phơi nhiễm tương quan, không chỉ các lần trở lại thành công. Hướng dẫn backtest MT4 bao quát quy trình rộng hơn. Ví dụ giả lập hay quy tắc khác biệt không chứng minh có lãi.
12. Câu hỏi về quy tắc trở lại Keltner
Mọi lần đóng ngoài Keltner có phải tín hiệu đảo chiều không?
Không. Trong xu hướng, giá có thể tiếp tục ngoài dải. Mô hình yêu cầu bối cảnh trước, cú vượt giới hạn, nến trở lại liền sau và toàn bộ bộ lọc báo giá, rủi ro. Thiết lập hợp lệ vẫn có thể lỗ.
Vì sao cố định dải thay vì đọc giá trị mới nhất?
Giao dịch được định nghĩa theo dải đã biết trước E. Tính thêm E đổi câu hỏi và có thể đổi phân loại. Có thể nghiên cứu cả hai, nhưng không trộn quy tắc và kết quả.
Nến sau có thay được C không đạt không?
Không. Chỉ nến ngay sau xác nhận thiết lập này. Mẫu mới cần mốc mới và tuân thủ thời gian nghỉ một nến cùng quy tắc chỉ một thiết lập chờ.
Vì sao dừng lỗ và mục tiêu SELL là giá Ask?
SELL mở tại Bid, đóng qua Ask. Khoản cộng cố định chuyển giá thoát tham chiếu của mô hình; không chứng minh spread tương lai hay thay Ask thật để kiểm định.
Lợi nhuận ròng tiềm năng có nghĩa sẽ kiếm được số đó không?
Không. Đó là số tiền nếu mục tiêu khớp theo giá và phí giả định. Không phải kỳ vọng theo xác suất hay kết quả đã xảy ra. Thoát theo thời gian, dừng lỗ hoặc khớp xấu có thể tạo kết quả khác.
Có thể dùng mặc định Keltner của nền tảng bất kỳ không?
Không nếu muốn tái tạo mô hình. Phải khớp khởi tạo và nguồn EMA, ATR SMA rõ ràng, chu kỳ, thời điểm cố định, phía giá và mọi bộ lọc vào-ra. Tham số là lựa chọn nghiên cứu, không phải khuyến nghị phổ quát.
13. Tài liệu kỹ thuật và phạm vi
Tài liệu Keltner chính thức của TradingView mô tả đường trung bình và dải theo biên độ. Quy tắc cố định, bối cảnh, trở lại, khớp lệnh và rủi ro ở đây là biến thể nghiên cứu được nêu rõ của chúng tôi, không phải mặc định hay chiến lược có lãi được nguồn xác nhận.
Forex và giao dịch đòn bẩy có rủi ro đáng kể. Chiến lược này phục vụ giáo dục, không phải tư vấn đầu tư. Kết quả quá khứ hoặc mô phỏng không bảo đảm hiệu quả tương lai.