

Chạm dải mô tả vị trí tương đối. Dải hẹp mô tả độ phân tán trong cửa sổ đã chọn. Không quan sát nào tự tạo ra lệnh. Hướng dẫn tái tính dải từ giá đóng công bố, tách vị trí khỏi độ rộng và giải thích tác động của cửa sổ trượt.
1. Gọi tên ba đường và câu hỏi chúng trả lời
Gọi đường giữa là M, biên trên U và biên dưới L. Bollinger truyền thống đặt biên ngoài cách trung bình đơn giản một số độ lệch chuẩn đã chọn. Cao và thấp là tương đối với phép tính, không phải đắt hay rẻ tuyệt đối.
Phép tính dùng giá quá khứ, kể cả quan sát hiện tại. Chạm biên trên không tự thành SELL, chạm biên dưới không tự thành BUY. Ví dụ tự xây dựng giải thích cấu trúc và cách đọc, không báo cáo hiệu quả giao dịch.
2. Chốt đầu vào 20/2 trước khi so
Tham chiếu là 20 / 2: hai mươi quan sát cho cả trung bình và độ phân tán, hai độ lệch mỗi phía. Giá áp dụng là Close. Trên H1, hai mươi chu kỳ là hai mươi nến, không phải ngày lịch. Dùng hiển thị không dịch và ghi đúng ký hiệu cùng nguồn giá.
Hệ số không phải tỷ lệ phần trăm hay xác suất. Hai độ lệch không thiết lập 95% khả năng giá tương lai nằm trong dải. Quan sát trượt chồng lấn không cho bảo đảm phân phối đó. Mặc định là đặc tả khởi đầu, không phải bằng chứng sinh lời.
3. Tính độ phân tán tổng thể từ cùng cửa sổ
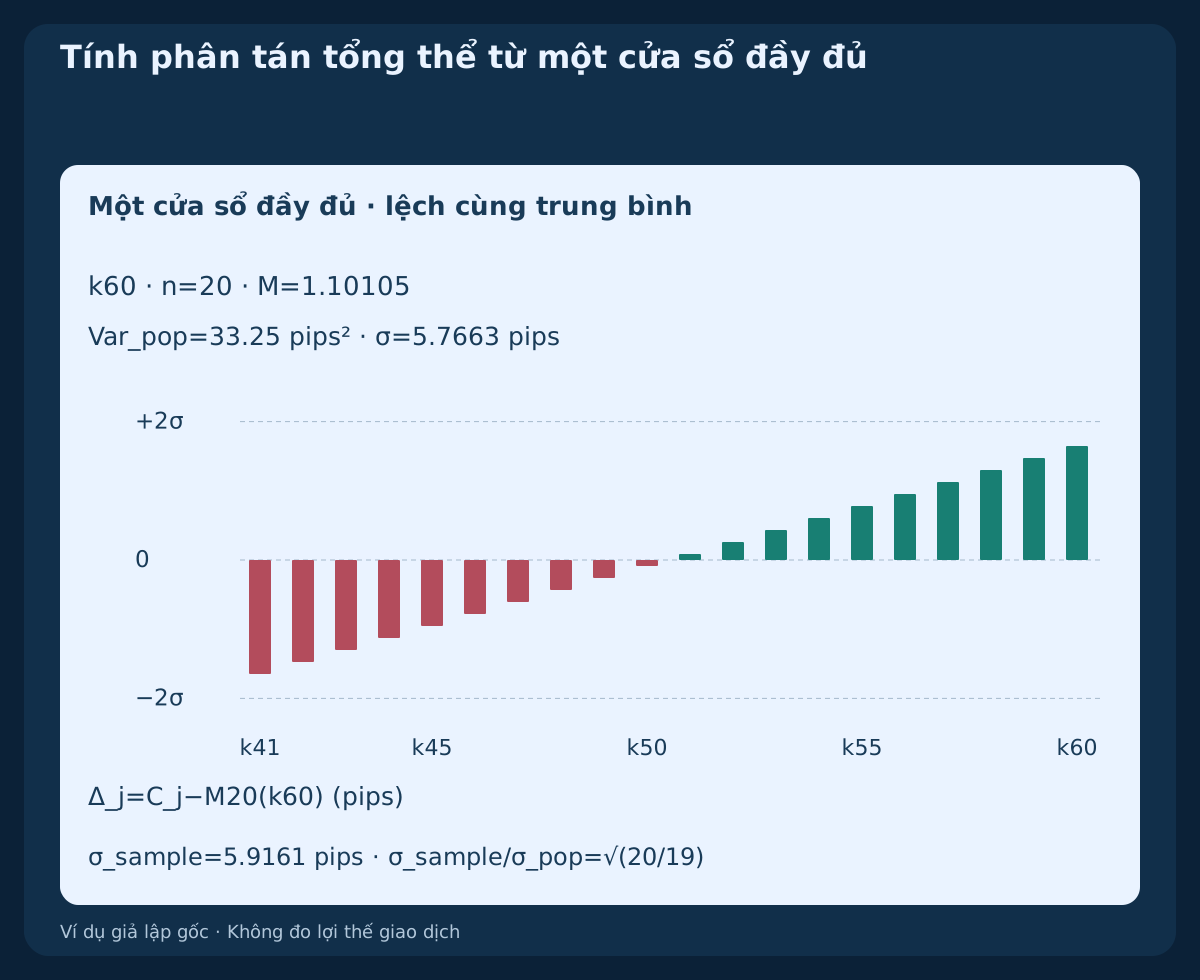
Với n giá đóng kết thúc ở k, dùng M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n và σ(k)=√Var_pop(k). Mọi độ lệch trong cửa sổ dùng cùng trung bình hiện tại của cửa sổ ấy. Đánh chỉ số từ không, tham chiếu hai mươi nến đầu tiên có ở k19; các hàng trước chưa có.
Chia cho n−1 tạo phương sai mẫu và biên khác. Với cùng hai mươi giá đóng, σ_sample=σ_pop×√(20/19). Tệp giữ so sánh đó riêng, nhưng dải tham chiếu dùng độ phân tán tổng thể. Cửa sổ đầy đủ không đổi có σ=0 hợp lệ; khác với thiếu lịch sử.
4. Đọc %B là vị trí, kể cả bên ngoài
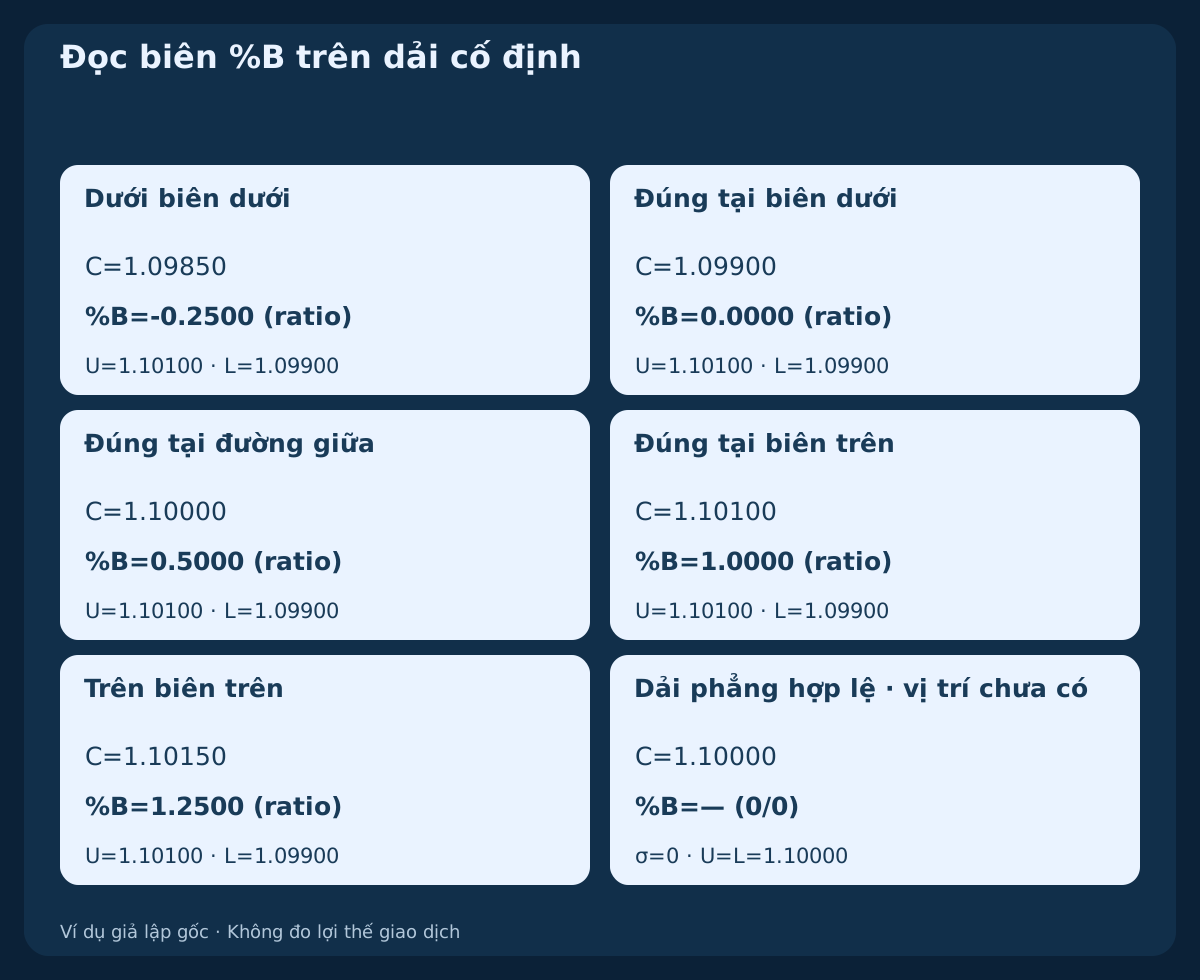
Định nghĩa %B(k)=(C(k)−L(k))/(U(k)−L(k)). Với dải đối xứng có độ rộng dương, 0, 0.5 và 1 lần lượt là biên dưới, giữa và trên. %B<0 và %B>1 hợp lệ: giá ở ngoài, không phải lỗi tính. CSV hình học độc lập làm rõ các biên.
Chúng tôi công bố thang tỷ số; một số màn hình nhân một trăm. Nêu thang đo, không suy từ dấu phần trăm trong tên. Khi U=L, biểu thức cửa sổ phẳng ở đây thành 0/0 và vẫn chưa có giá trị. Không tự chèn giá trị trung tính. Cách triển khai khác cần quy ước thay thế được ghi rõ.
5. Tách độ rộng thực, chuẩn hóa và phần trăm
Đặt W=U−L, BW_ratio=W/M và BW_pct=100×BW_ratio. Tham chiếu yêu cầu M>0 để chuẩn hóa. Ở cuối đoạn xen kẽ giả lập, BW_ratio≈0.00036298 biểu thị cùng độ rộng với BW_pct≈0.036298%. Khác biệt hiển thị một trăm lần không phải biến động khác nhau.
Khi giữa dương và dải phẳng, BW_pct=0 hợp lệ dù %B chưa có. Nếu trung bình bằng 0 hoặc âm, trường hợp đó nằm ngoài quy ước giá Forex dương này. Ngoài ra %BandWidth có thể là chuẩn hóa riêng trong khoảng độ rộng lịch sử, không chỉ nhân một trăm. Kiểm tra công thức.
6. Tách cùng vị trí khỏi cùng khoảng pip
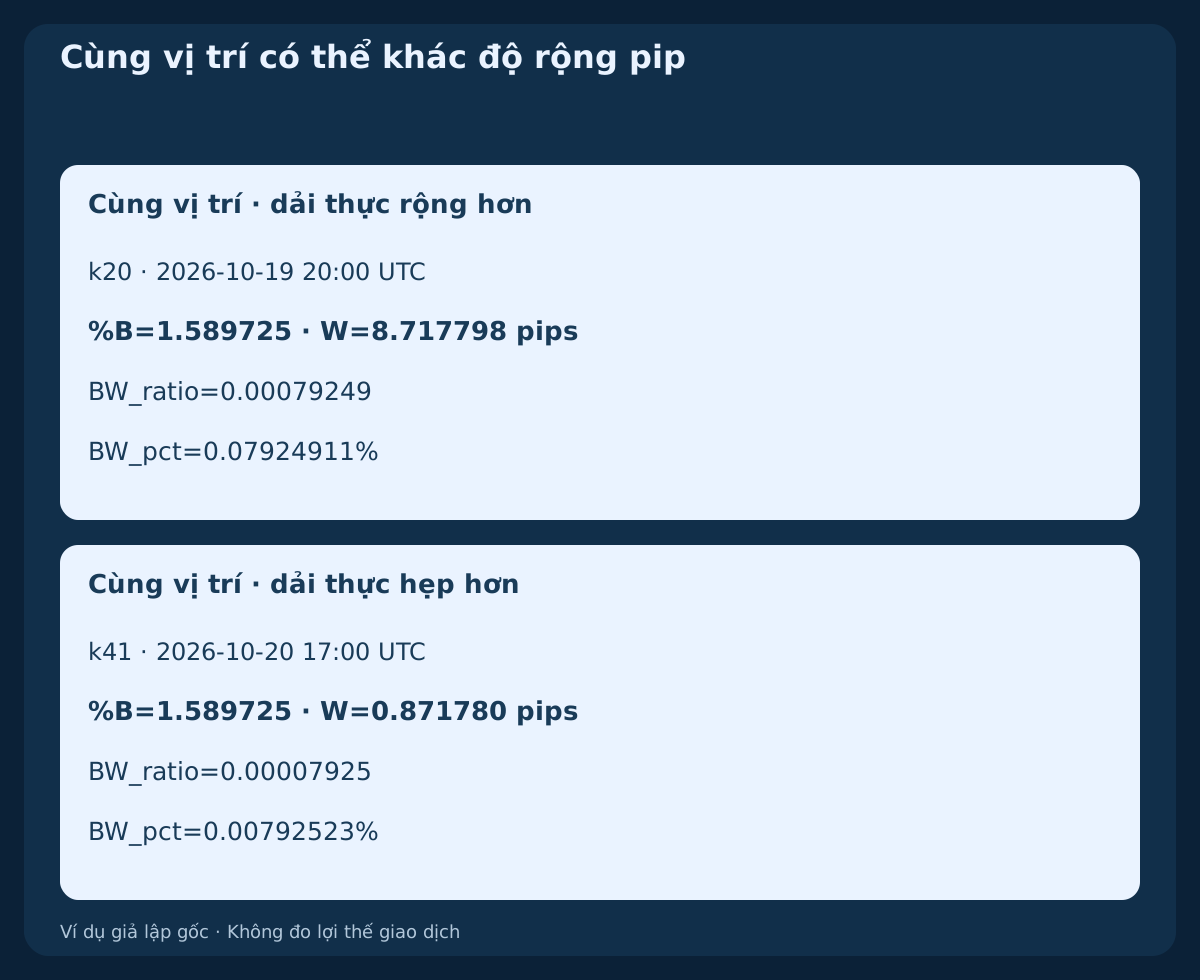
Ngoại lệ đầu ở k20 và lần tăng đầu sau đặt lại ở k41 cùng có %B≈1.589725. Độ rộng toàn bộ hai biên là W≈8.717798 pips và W≈0.871780 pips. Với EURUSD quy định 1 pip=0.0001. Vị trí bằng nhau nhưng độ rộng thực khác mười lần.
%B bằng nhau không đồng nghĩa khoảng stop, gánh spread, rủi ro hay lot bằng nhau. BandWidth chia độ rộng cho đường giữa; không phải ATR, biến động lợi suất hay ngưỡng chung giữa cặp và phiên. Giữ đơn vị giá, pip và tỷ số khi so với chi phí.
7. Phân biệt trạng thái và giao cắt mới lúc đóng
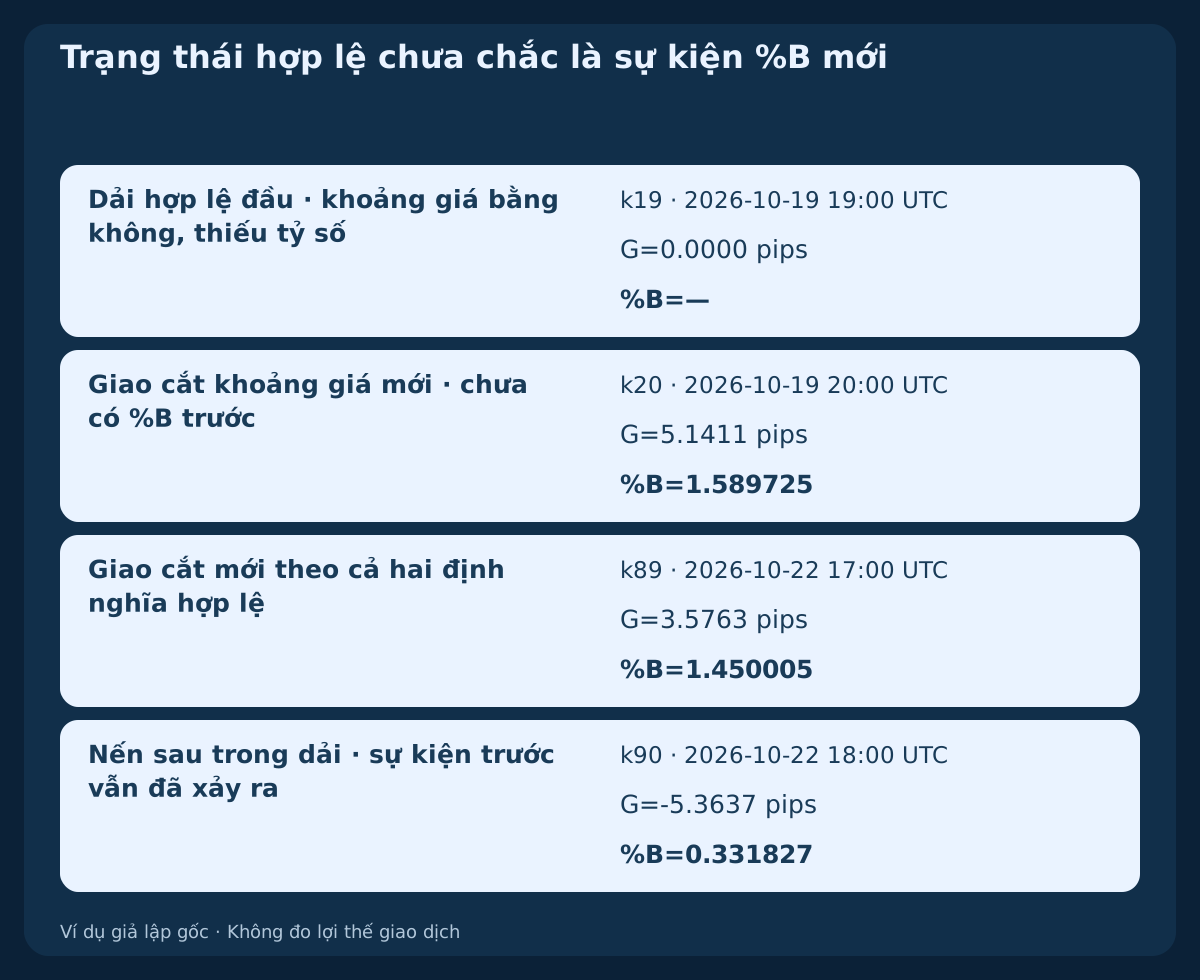
Với giá đóng trên biên, đặt G(k)=C(k)−U(k). Một giao cắt mới nghiêm ngặt là G(k−1)≤0 AND G(k)>0. Mỗi quan sát dùng biên đồng thời của chính nó. Bằng nhau hiện tại không phải đóng ngoài nghiêm ngặt; tiếp tục ở trên là trạng thái. So với biên cũ đóng băng là quy tắc khác cần gọi tên.
Khi cả hai độ rộng dương, sự kiện vị trí tương ứng là %B(k−1)≤1 AND %B(k)>1. Tại k19, G bằng 0 và hợp lệ nhưng %B chưa có. Vì vậy k20 là giao cắt khoảng giá hợp lệ nhưng thiếu %B trước cho dạng chuẩn hóa. k89 thỏa cả hai định nghĩa; k90 nằm hẳn trong. Không sự kiện riêng nào tự cho phép lệnh hay thử lại.
8. Giải thích dữ liệu rời cửa sổ trước khi đọc co hẹp
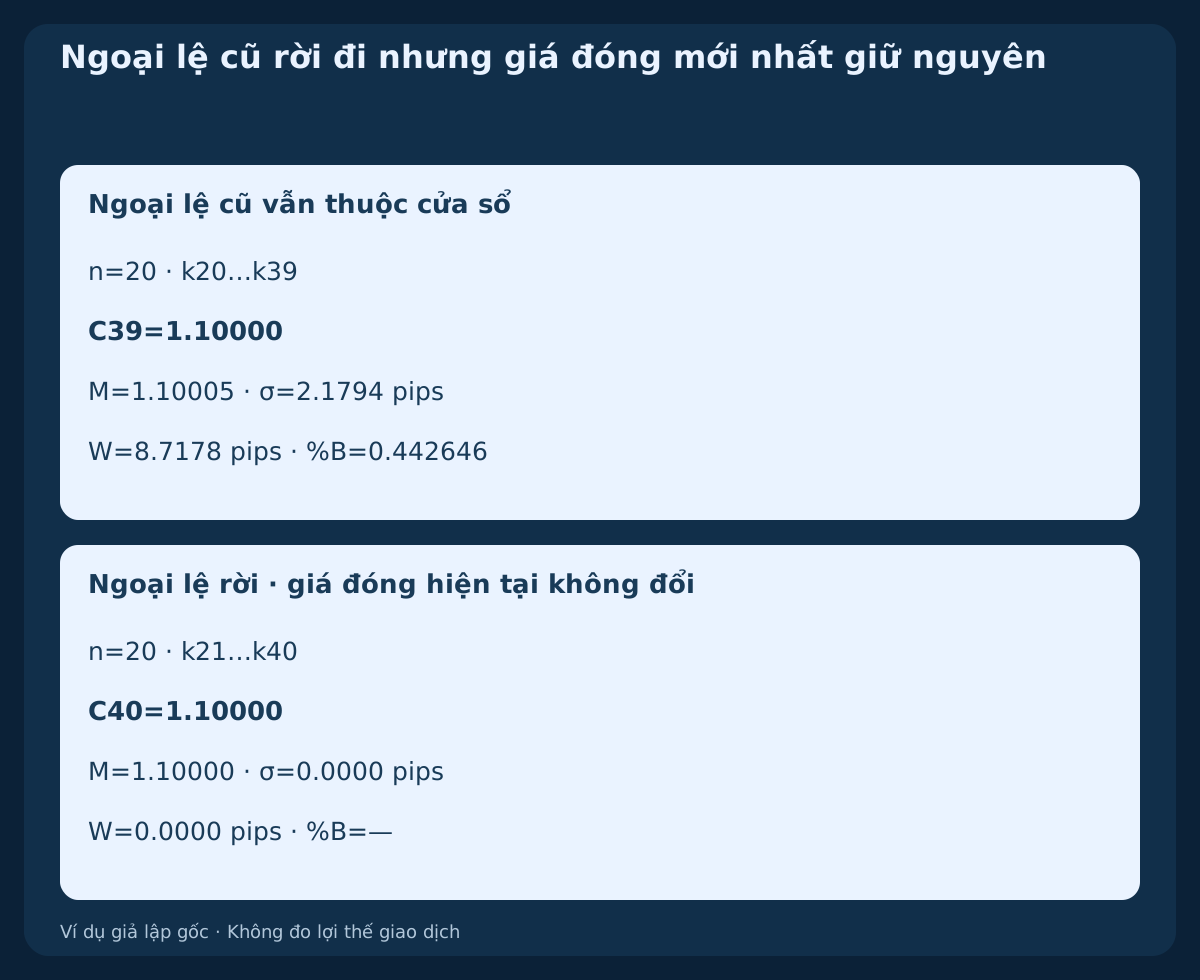
So k39 với k40: C39=C40=1.10000. Ngoại lệ đơn lẻ tại k20 thuộc k20…k39, rồi rời k21…k40. Cửa sổ sau hoàn toàn phẳng. Dải sụp lại dù giá đóng mới nhất không đổi.
Thay đổi cửa sổ hữu hạn này không chứng minh cơ hội tương lai, đảo chiều hay lúc hoạt động trở lại. Độ lệch của mức giá cũng có thể tăng khi trôi đều. Nó đo phân tán của giá đóng quanh trung bình, không đo khoảng cao thấp trong nến hay gia tốc giá đã chứng minh.
9. Đọc đi ngang và xu hướng mà không tự động giao dịch ngược
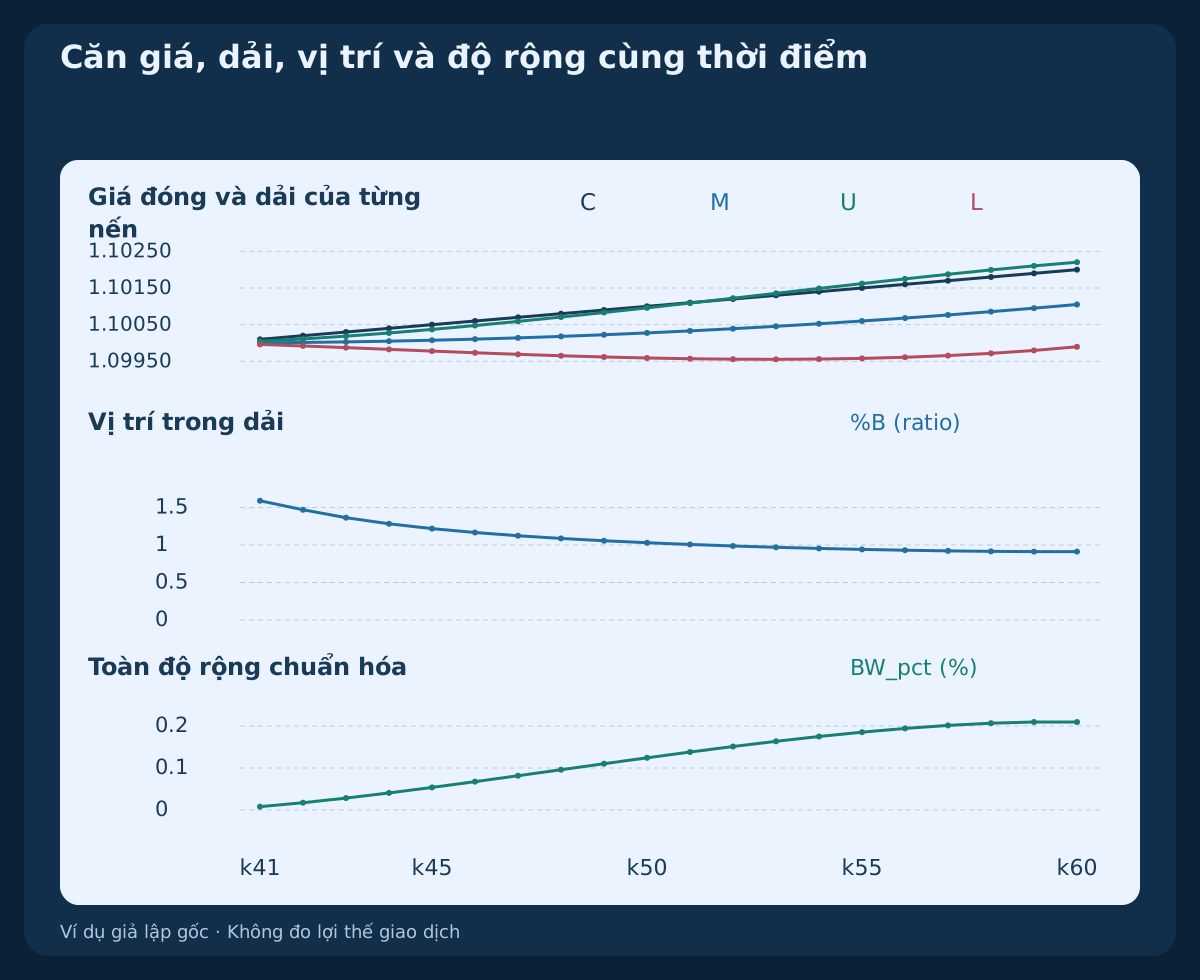
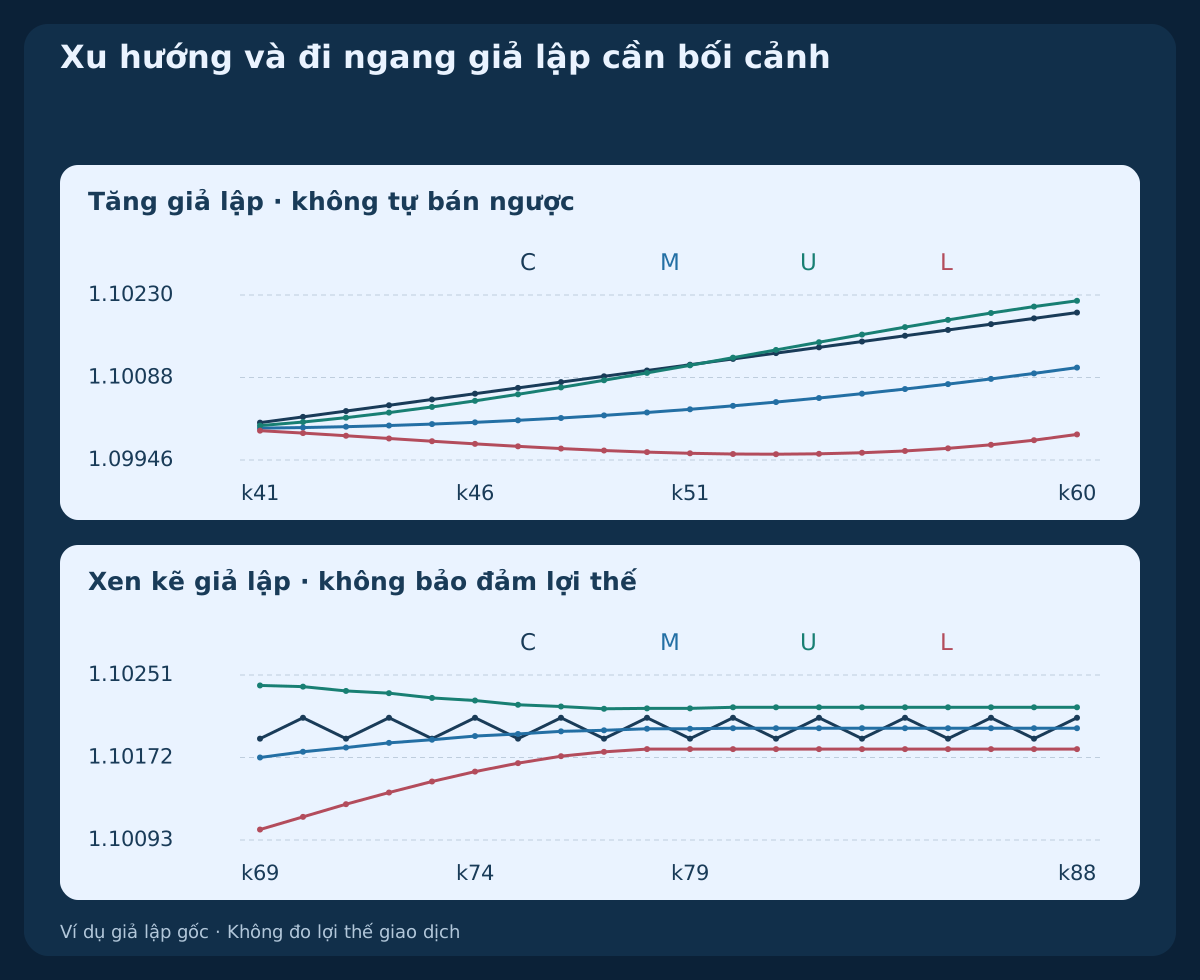
Đoạn tăng giả lập k41–k60 và đoạn xen kẽ k69–k88 trả lời hai câu hỏi hình ảnh khác nhau. Khi tăng, k41–k51 đóng trên biên trên của chính nó; sau đó giá còn tăng nhưng vị trí tương đối về trong. Các quan sát cao liên tiếp có thể đi cùng tiếp diễn, không tạo điểm vào mới liên tục.
Đoạn xen kẽ được chủ ý xây dựng, không phải bộ phân loại chế độ đã kiểm chứng trên dữ liệu môi giới. Những cửa sổ đầu còn chứa giá đóng của đoạn tăng trước. Dải hẹp hay có vẻ ngang không bảo đảm biên kế tiếp giữ được. Định nghĩa bối cảnh từ thông tin trước quyết định, không đặt tên thành công sau kết quả.
10. Định nghĩa hẹp tương đối với độ rộng trước đã có
Phép so nghiêm ngặt minh họa là BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). Giá trị hiện tại bị loại khỏi tập tham chiếu; cả 10 giá trị trước và hiện tại phải có. Bằng đáy cũ không phải đáy mới nghiêm ngặt. Trạng thái thấp kéo dài cũng không lập kỷ lục mỗi nến.
Phép so ngắn này không triển khai quy ước Squeeze 125 chu kỳ. Tại k40, độ rộng lập đáy tương đối mới nhưng %B vẫn thiếu. Điều kiện độ rộng không sửa được tỷ số vắng. Co hẹp không cho hướng hay thời điểm; mở rộng sau đó không làm quan sát trước đủ điều kiện giao dịch hồi tố.
11. Đổi chiều dài và hệ số riêng biệt
CSV chính so 20 / 2 với 10 / 2 và 20 / 3. Mô hình ngắn có từ k9; cả ba có cửa sổ đầy đủ trên k19–k90. Chỉ so tỷ số vị trí khi từng độ rộng cần dùng đều dương. Đổi chiều dài làm đổi trung bình và phân tán; chỉ đổi hệ số giữ cả hai và kéo rộng cùng dải.
Dùng ba thay vì hai độ lệch làm độ rộng thực và chuẩn hóa tăng 1.5 lần; nếu độ rộng dương, %B_3=0.5+(%B_2−0.5)×2/3. Đại số không chỉ ra thiết lập tối ưu. So quy tắc đầy đủ trên cùng mẫu hợp lệ với thực thi và thoát nhất quán trước khi cho rằng sự kiện ít hoặc muộn hơn có ích.
12. Tách thời gian bộ đệm MT4 khỏi dịch chuyển hiển thị
Lệnh gọi tham chiếu là iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Lấy MODE_UPPER và MODE_LOWER với cùng đầu vào. Ở đây bands_shift=0 giữ hình không dịch, còn shift=1 chọn nến hoàn tất gần nhất sau khi nến tiếp theo và dữ liệu có sẵn.
Yêu cầu shift=0 đọc nến đang hình thành và có thể đổi trong nến. Dịch hiển thị là thiết lập khác, không cho thông tin tương lai. Kiểm tra lịch sử và ký hiệu môi giới thật; lỗi hay bộ đệm thiếu không phải cửa sổ phẳng hợp lệ. Khớp giá áp dụng, thời gian và khoảng trống. Ví dụ không chứng nhận trùng thiết bị đầu cuối.
13. Tách quan sát khỏi ngân sách BUY có thể thực hiện
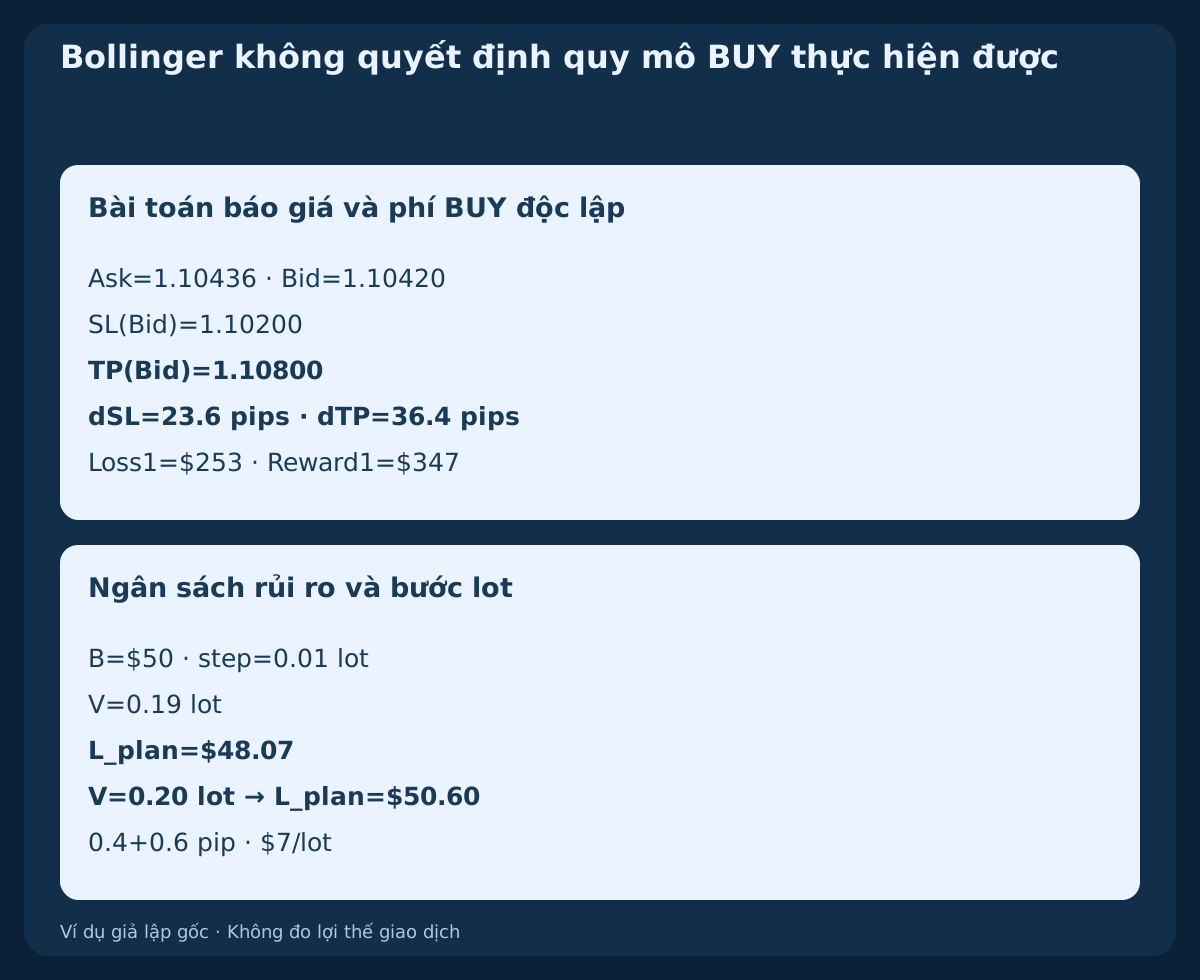
Xét bài toán BUY giả lập độc lập: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 và TP(Bid)=1.10800. Mua vào tại Ask, bảo vệ theo Bid. Khoảng stop 23.6 pips và mục tiêu 36.4 pips. Không phải giao dịch của chuỗi đóng cửa vốn không có Ask lịch sử hay đường đi khớp lệnh.
Giả định $10/pip/lot, phí khứ hồi $7/lot, dự phòng bất lợi riêng a_entry=0.4 pip; a_exit=0.6 pip và tài trợ quy định bằng không. Khi đó Loss1=(23.6+1)×10+7=$253 và Reward1=(36.4−1)×10−7=$347. Ngân sách $50 với bước 0.01-lot cho phép 0.19 lot và lỗ kế hoạch $48.07; 0.20 lot sẽ rủi ro $50.60. Khoảng cách đã dùng đúng phía báo giá: không cộng spread lần nữa. Kiểm tra biểu phí, ký quỹ và khớp thực; dự phòng không giới hạn lỗ thực.
14. Đánh giá quy tắc đầy đủ thay vì dáng dải
Trước thử nghiệm, chốt nguồn, quy ước tổng thể, dịch chuyển, đơn vị, tính sẵn có và sự kiện chính xác. Nêu tham chiếu đóng băng, bối cảnh trước và hết hạn. Thêm giờ lệnh, vào, hủy, stop, mục tiêu, quy mô, thoát và xử lý lệnh chưa rõ kết quả. Tín hiệu đóng không bảo đảm khớp tại cùng giá đóng.
So cơ sở có và không có từng bộ lọc với giả định thực thi giống nhau. Dải, %B và BandWidth dùng chung giá; đồng thuận không làm chúng độc lập. Giữ dữ liệu đánh giá riêng, ghi các lần thử và báo chi phí, mẫu, drawdown cùng bất định. Ví dụ được chọn không chứng minh lợi thế tương lai.
15. Tái tạo dữ liệu gốc và giới hạn
CSV chính gồm 91 giá đóng Bid H1 EURUSD giả lập từ 2026-10-19 00:00 UTC, bắt đầu ở 1.10000. Có tham chiếu, hai so sánh tham số và độ phân tán mẫu gọi tên riêng. CSV thứ hai chứa hình học biên giả định độc lập gồm cả độ rộng bằng 0, không phải quan sát của chuỗi ấy.
Trung bình và phương sai dùng hữu tỷ chính xác; căn và giá trị dẫn xuất dùng Decimal tám mươi chữ số trước xuất làm tròn. Giá bảng có năm chữ số thập phân, nhưng sự kiện dùng độ chính xác đầy đủ. Không có nến môi giới, high/low, đường đi trong nến, Ask lịch sử, lệnh, kiểm thử lịch sử, độ chính xác đo được hay thiết lập sinh lời đã chứng minh.
Tải 91 giá đóng H1 giả lập và so tham số Bollinger (CSV)
Tải sáu ví dụ độc lập về biên %B và độ rộng bằng 0 (CSV)
| Chỉ số | Thời điểm đóng UTC | Giá đóng Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Giữ danh sách đọc thực tế
Xác định công cụ, nguồn, độ dài nến, loại giá, cửa sổ, hệ số, số chia, dịch chuyển, đơn vị và lịch sử. Sau đó gọi tên quan sát: vị trí, độ rộng, trạng thái, giao cắt mới hay bối cảnh định nghĩa riêng. Dữ liệu cần bị thiếu vẫn là giới hạn, không phải giá trị tự tạo.
Chỉ đặc tả giao dịch đầy đủ riêng mới nối cách đọc với vào, bảo vệ, quy mô và thoát. Bài liên quan dùng quy tắc riêng. Giữ cơ sở cố định để đánh giá xác nhận thêm, độ trễ và chi phí thay vì mặc nhiên cho rằng thêm chỉ báo cải thiện phương pháp.
Câu hỏi thường gặp
Bollinger 20/2 nghĩa là gì?
Hai mươi nến cho trung bình đơn giản và phân tán tổng thể, hai độ lệch mỗi phía. H1 là nến, không phải ngày. Cần nêu giá và dịch chuyển; mặc định không bảo đảm lãi.
Chạm dải có nghĩa mua hoặc bán không?
Không. Đó là vị trí tương đối. Giá có thể đi tiếp gần hoặc ngoài dải. Vào, vô hiệu hóa, bảo vệ, quy mô và thoát cần quy tắc đầy đủ riêng.
%B có thể âm hay lớn hơn một không?
Có. Trên thang tỷ số, 0 là biên dưới và 1 là biên trên. 1.25 nghĩa cao hơn biên trên một phần tư toàn độ rộng. Khi độ rộng bằng 0, tỷ số tham chiếu không xác định.
Vì sao BandWidth khác nhau một trăm lần?
Độ rộng chia đường giữa là tỷ số; nhân một trăm là cùng giá trị theo phần trăm. Kiểm tra công thức và đơn vị. %BandWidth chuẩn hóa trong khoảng lịch sử có thể là chỉ báo khác.
Bộ đệm đã đóng có giống dải bị dịch không?
Không. Shift bộ đệm chọn quan sát, dịch hình đổi căn chỉnh. Ở đây dùng không dịch và quan sát hoàn tất gần nhất sau khi dữ liệu có. Không cách nào cho giá tương lai.
Hai độ lệch bảo đảm 95% ở trong dải không?
Không. Cấu trúc không thiết lập xác suất tương lai cố định. Phân phối thị trường, phụ thuộc cửa sổ và bối cảnh đều liên quan. Ví dụ giả lập không ước tính độ bao phủ hay hiệu quả giao dịch.
Nguồn và ghi chú nghiên cứu
Nguồn sơ cấp hỗ trợ cấu trúc truyền thống, đầu vào, thời gian và định nghĩa. Chuỗi giá, hình học, tham số, quy ước sẵn có và bài toán BUY là nội dung giáo dục gốc. Không chứng nhận trùng nền tảng hoặc hiệu quả giao dịch.
Hướng dẫn Bollinger giáo dục. Giá đóng giả lập, hình học giả định độc lập và chi phí riêng; không lệnh môi giới, kiểm thử lịch sử hay lãi đo được.