
波动变化时EMA环境可能继续成立,ATR也可能在大部分走势已经结束后才上升。两者都不说明下一报价是否还留有足够净空间。本指南通过虚构M5历史与独立报价计划区分环境、波幅尺度和延迟成本,演示可复算机制,不证明交易表现。
1. 分开环境、波幅尺度与可执行净空间
EMA描述所选均线的关系,ATR按声明的平均方法测量近期真实波幅。净空间由当前正确报价侧的入场计划和事先选择的退出水准扣除成本后决定,三者不能互相替代。平静图表可能相对点差仅剩很小空间,扩张图表也可能已经需要明显更差的入场价格。
这是解释指南,不另定完整入场策略。它补充ATR、EMA/ADX/ATR、剥头皮退出比较与EMA/ATR平静重置策略。后者仍有自己的六根K线准备和首个候选规则,本指南不替换。所有历史与计划均为虚构,订单为零,没有已实现结果。
2. 限定EMA的明确环境角色
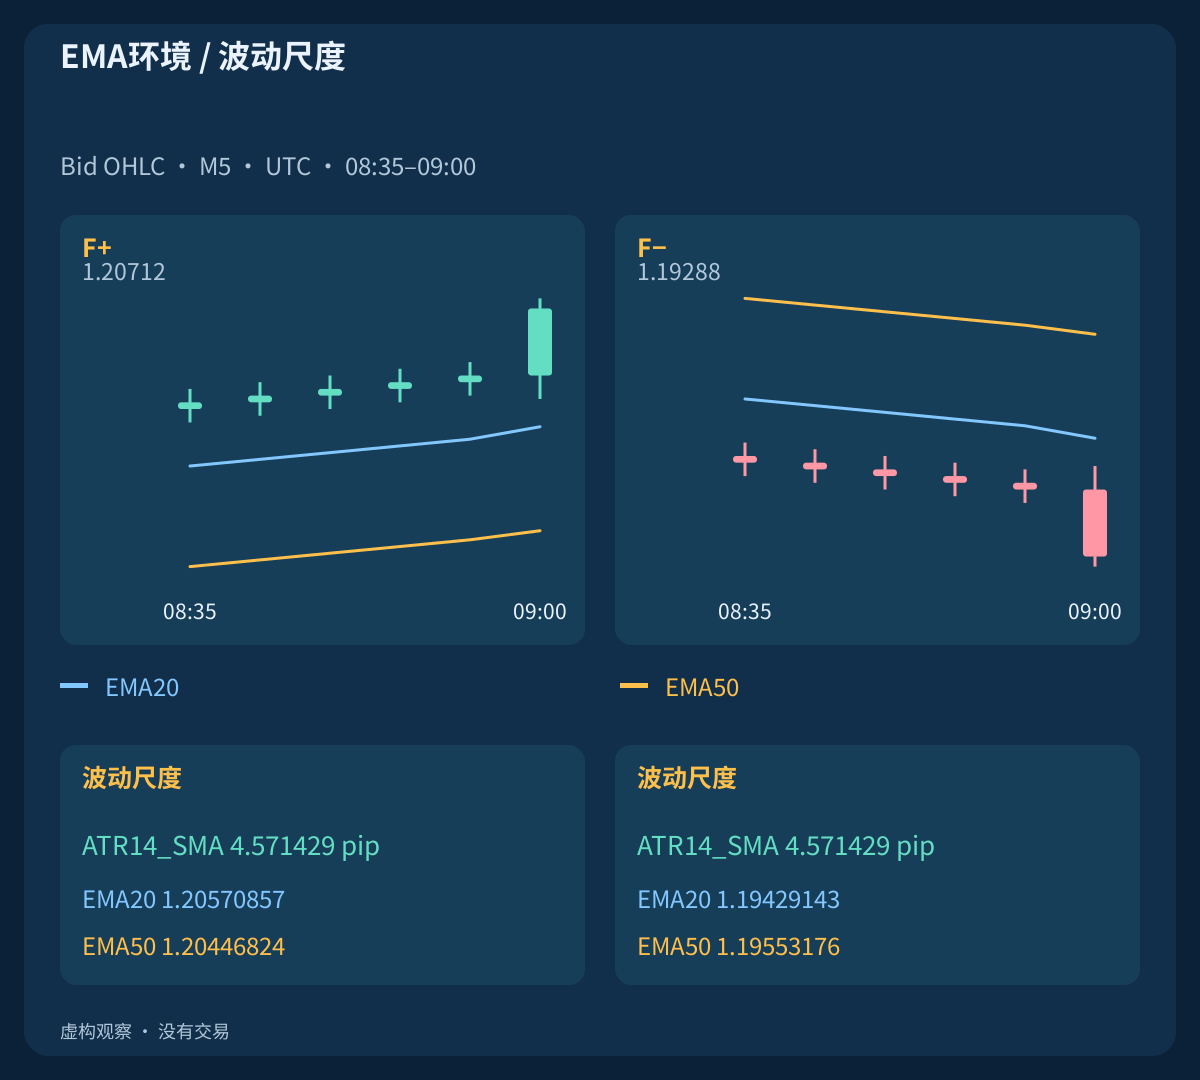
以计划内M5 Bid收盘计算EMA20/50。每个周期n用前n个收盘均值初始化,随后应用EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1)。首值在k19、k49。定义F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)],相等不属于任一环境。
标签描述关系,不是订单。09:00 UTC的上行历史与镜像下行历史环境相反,但TR=12 pip; ATR14_SMA=4.571429 pip相同。ATR不提供方向符号。保存品种、来源、报价侧、应用价格、周期和初值;未经实现核对,不假定这些有限参考值与终端完全一致。
3. 先理解真实波幅,再解释ATR
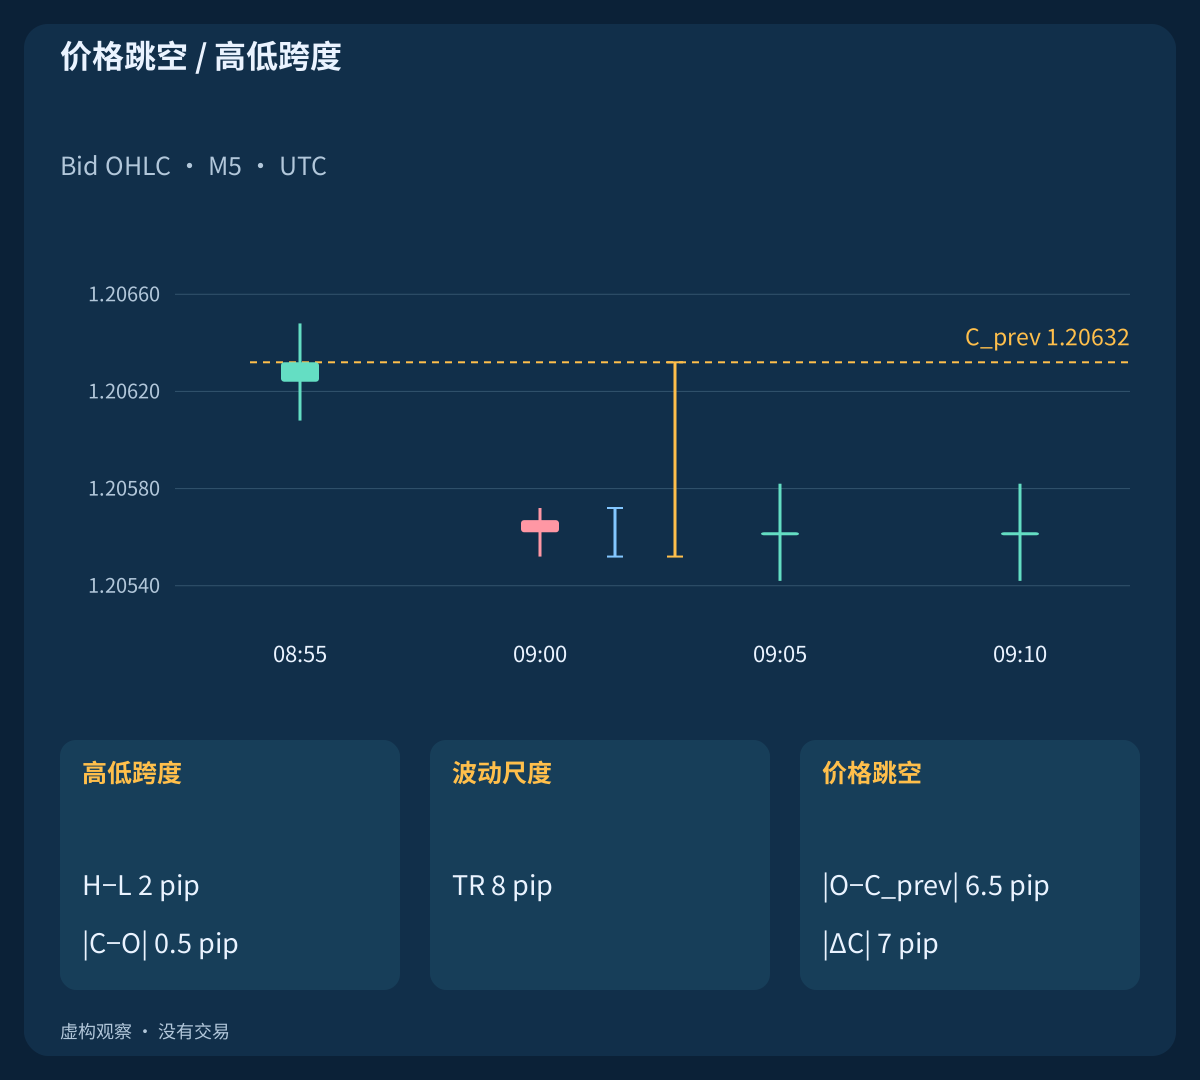
每根有前收盘的K线使用TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose))。高低跨度、实体和收盘间变化是不同测量。向下跳空示例为PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562。
该K线得到High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip。当前K线虽窄,跳空仍计入。TR和ATR大小都不能单独判断延续概率。虚构EURUSD约定pip=0.0001; point=tick=0.00001,全部OHLC输入都对齐该最小跳动。
4. 声明平均方式和起始点
本指南使用ATR14_SMA(k)=mean(TR(k−13),…,TR(k)),从TR1–TR14在k14首次可用。第一根没有前收盘,所以TR不可用。另行标记的Wilder平均采用相同十四项均值初始化,之后ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14。显示舍入前保留完整精度。
平滑或初始历史不同会改变读数,应先定义再比较实现。MT4 iATR最后的shift选择历史缓冲值,shift 0为形成中K线,不是均线图形位移ma_shift。EMA与ATR读取同一收盘区间并保存时刻。有效零ATR与预热缺失不同,但均不能作为这里的比率分母。
5. 不要把平静图表称为低成本
平静历史是上行历史四分之一尺度且对齐最小跳动的替代例,不是市场样本。扩张前其ATR为1 pip,参照为4 pip。固定独立示例点差0.8 pip,得到spread/ATR=0.80 versus 0.20。尺度缩小会增加相同点差的相对负担。
这些比例是诊断,不是概率或完整交易成本模型。ATR不测量流动性、成交质量、报价年龄或未来滑点。独立平静计划按所列成本得到L=3.4 pip; W=1.6 pip; W/L=0.4705882。缩小退出距离未必保住可行净比率;经纪商距离和数量限制还可能增加约束。
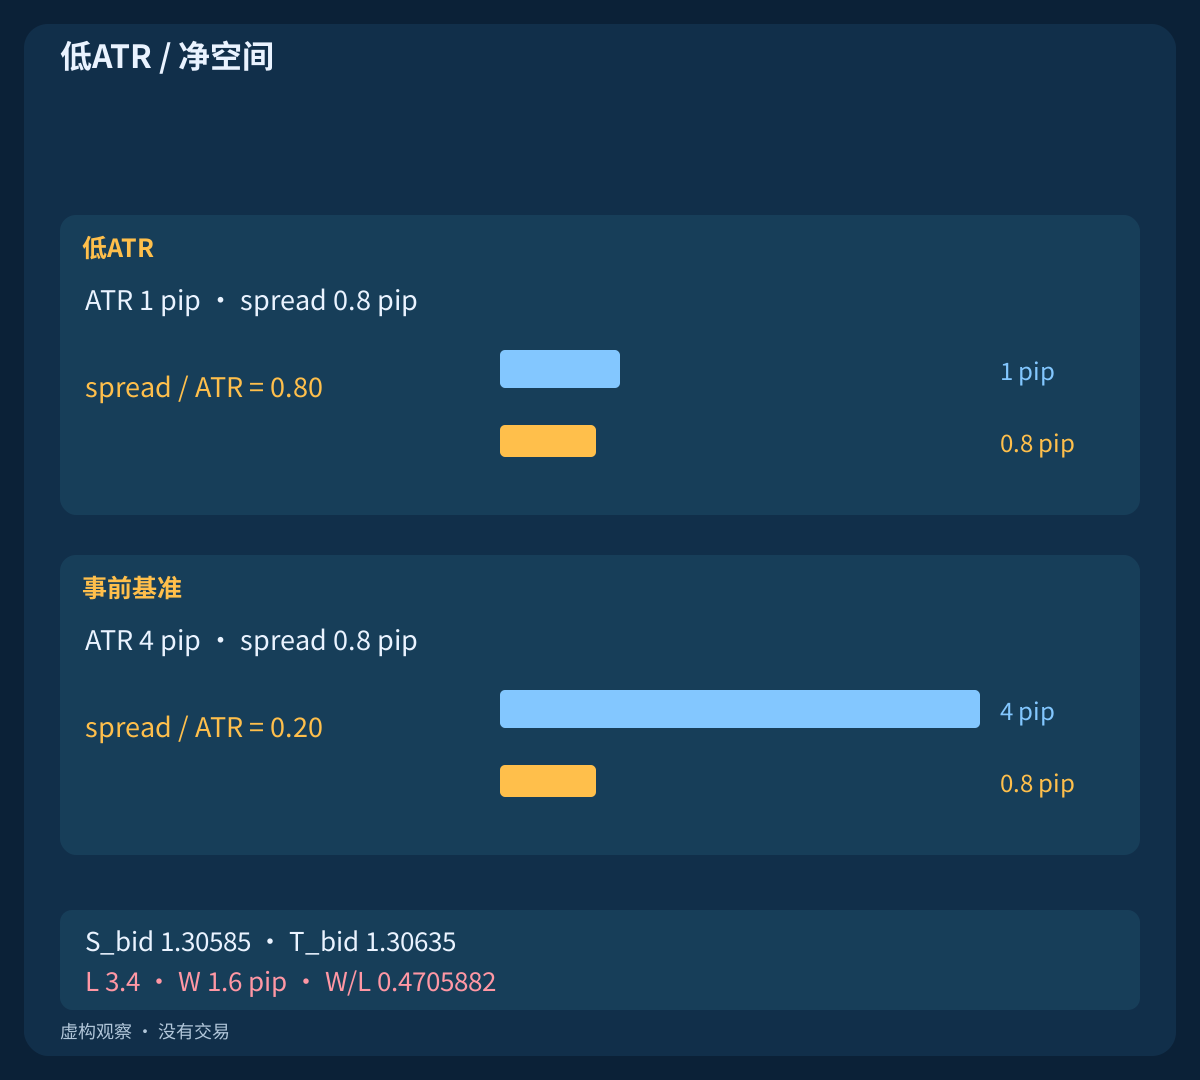
| 观察 | UTC时间 | 环境 | ATR・pips | 点差・pips |
|---|---|---|---|---|
| 事前基准 / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| 事前基准 / F− | 08:55 | F− | 4.000000 | 0.8 |
| 低ATR | 08:55 | F+ | 1.000000 | 0.8 |
| 不同高点/低点 | 08:55 | F+ | 10.800000 | 0.8 |
6. 把单根扩张与平均值分开
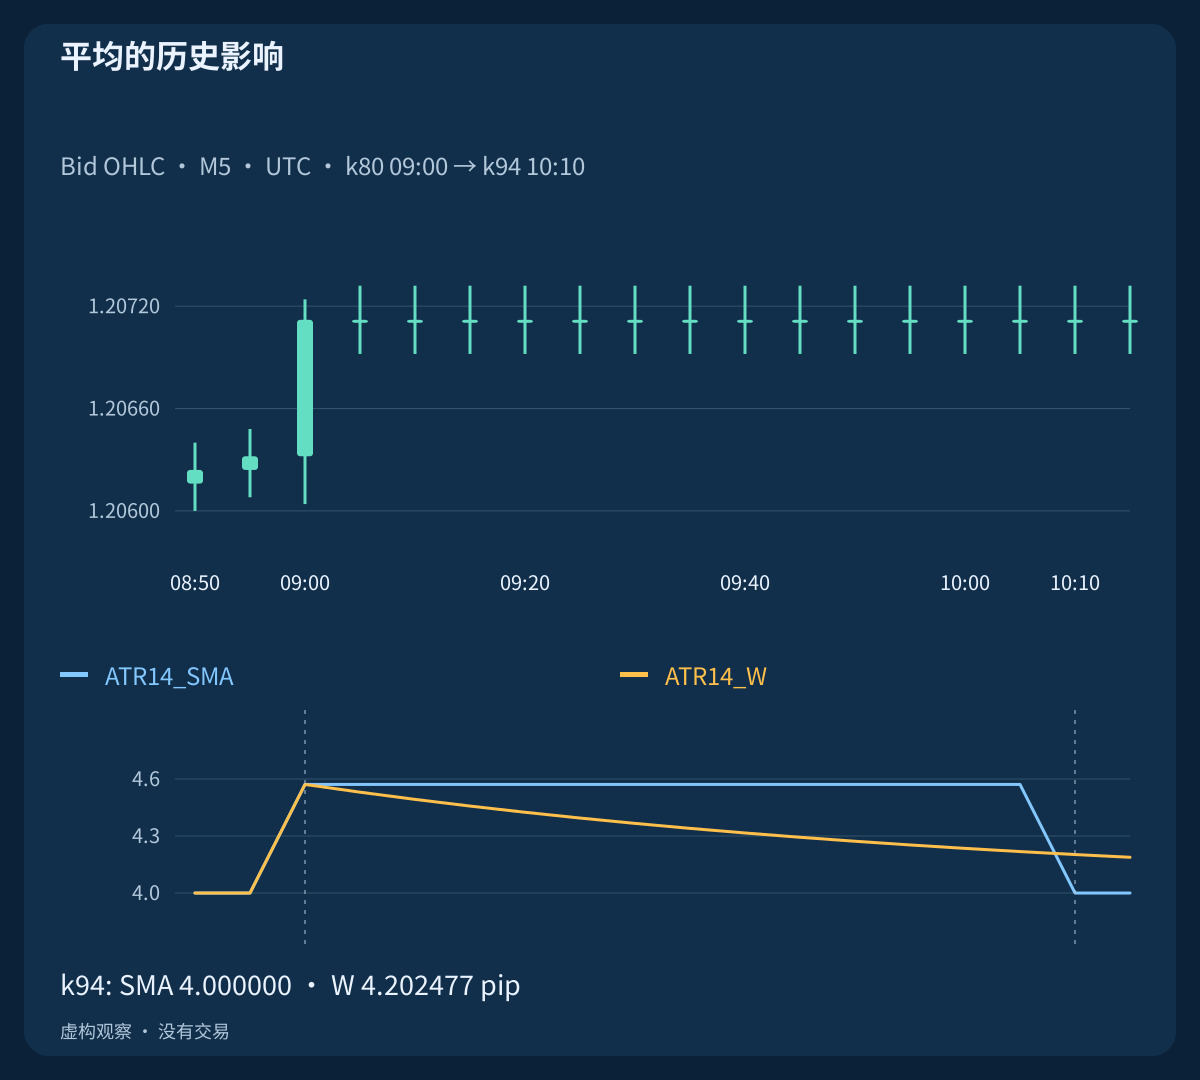
参照历史的前十四个TR为4 pip。09:00 UTC收盘的K线有TR=12 pip,但新均值仅ATR14_SMA=ATR14_W=32/7=4.571429 pip。平均是在响应该观察,不是最新K线波幅或独立确认。
后续TR回到4 pip。在10:10 UTC / k94,k80离开十四根SMA窗口,SMA回到4.000000 pip,Wilder仍为4.202477 pip。差异来自平均的历史影响,不是最新价格不同。ATR下降可能只是旧异常值移出窗口,并非当前K线变得更安静。
7. 研究扩张时固定分母
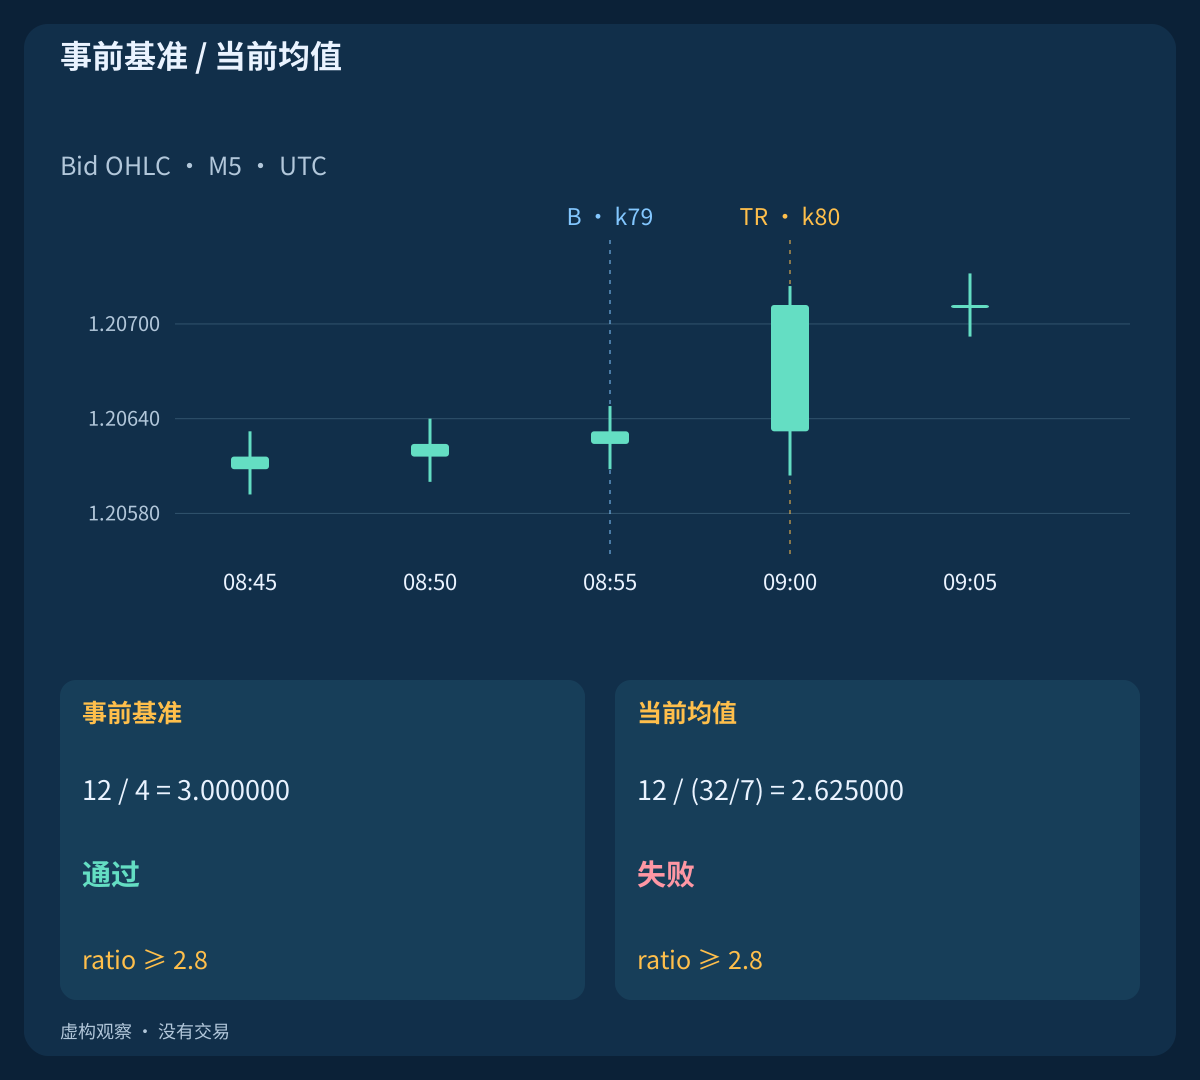
若问题是新波幅相对先前尺度多大,应在k80前声明B=ATR14_SMA(k79)=4 pip,于是TR80/B=12/4=3.000000。改用已经包含该波幅的均值则得TR80/ATR14_SMA(k80)=12/(32/7)=2.625000。两者算术都正确,但回答不同问题。
包含相等的示例下限ratio>=2.8让固定基准观察通过,当前分母观察失败。这是诊断,不是推荐入场阈值或订单。同一测试不能悄悄换分母。另一策略可有意使用当前ATR,但须提前定义并一致测试;后来扩张不能恢复已消耗候选。
| 观察 | TR・pips | B・pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| 波幅扩张 / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| 波幅扩张 / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| 不同高点/低点 | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| 价格跳空 | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. 不要把一致当独立证据
宽影线历史保留所有收盘与两条EMA,只改高低点。扩张收盘处的参照与宽影线ATR为4.571429 versus 11.314286 pip,EMA环境相同。先前基准为4.0 versus 10.8 pip。绝对波幅更宽,不自动表示相对自身历史扩张更大。
这里改变OHLC输入,不是在同一数据上展示正确实现互相矛盾。EMA和ATR加工重叠信息,新增指标不自动成为独立选票或成功概率的乘数。其增益必须在未使用数据、现实成本后对完整模型做对照检验。
9. 识别移动参考值的表面改善
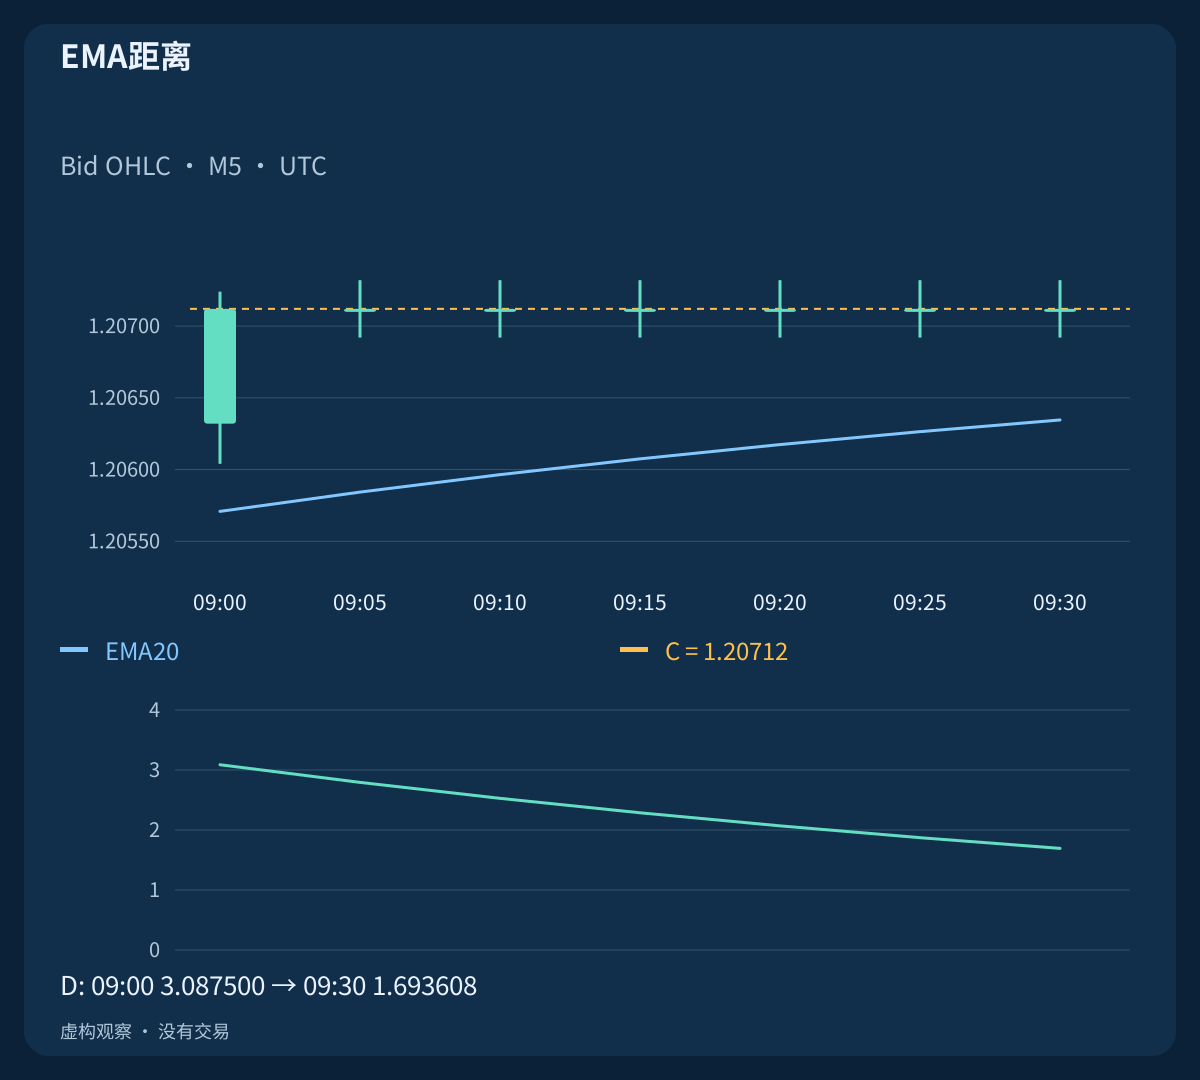
定义诊断距离D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k)。上行历史收盘保持1.20712,从09:00至09:30 UTC不变。EMA追近时D从3.087500 → 1.693608下降,ATR仍含扩张。归一化距离变小不等于报价更便宜。
比较的是收盘,不是可执行报价流。除比率外,还要看分子和分母。新读数不自动构成新价格事件,EMA更近也不恢复失败或过期设置。真实策略应独立定义事件寿命与重置,本指南不把等待更好看的比率当入场许可。
| UTC时间 | 收盘 | EMA20 | ATR・pips | 距离 / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. 先计算独立计划,再判断延迟
成本示例假设EURUSD、USD账户、每手EUR 100,000和pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01。报价比较前选定B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740,即相对锚点1.5B stop distance; 3.5B target distance。这是计划假设,不是实盘参数。
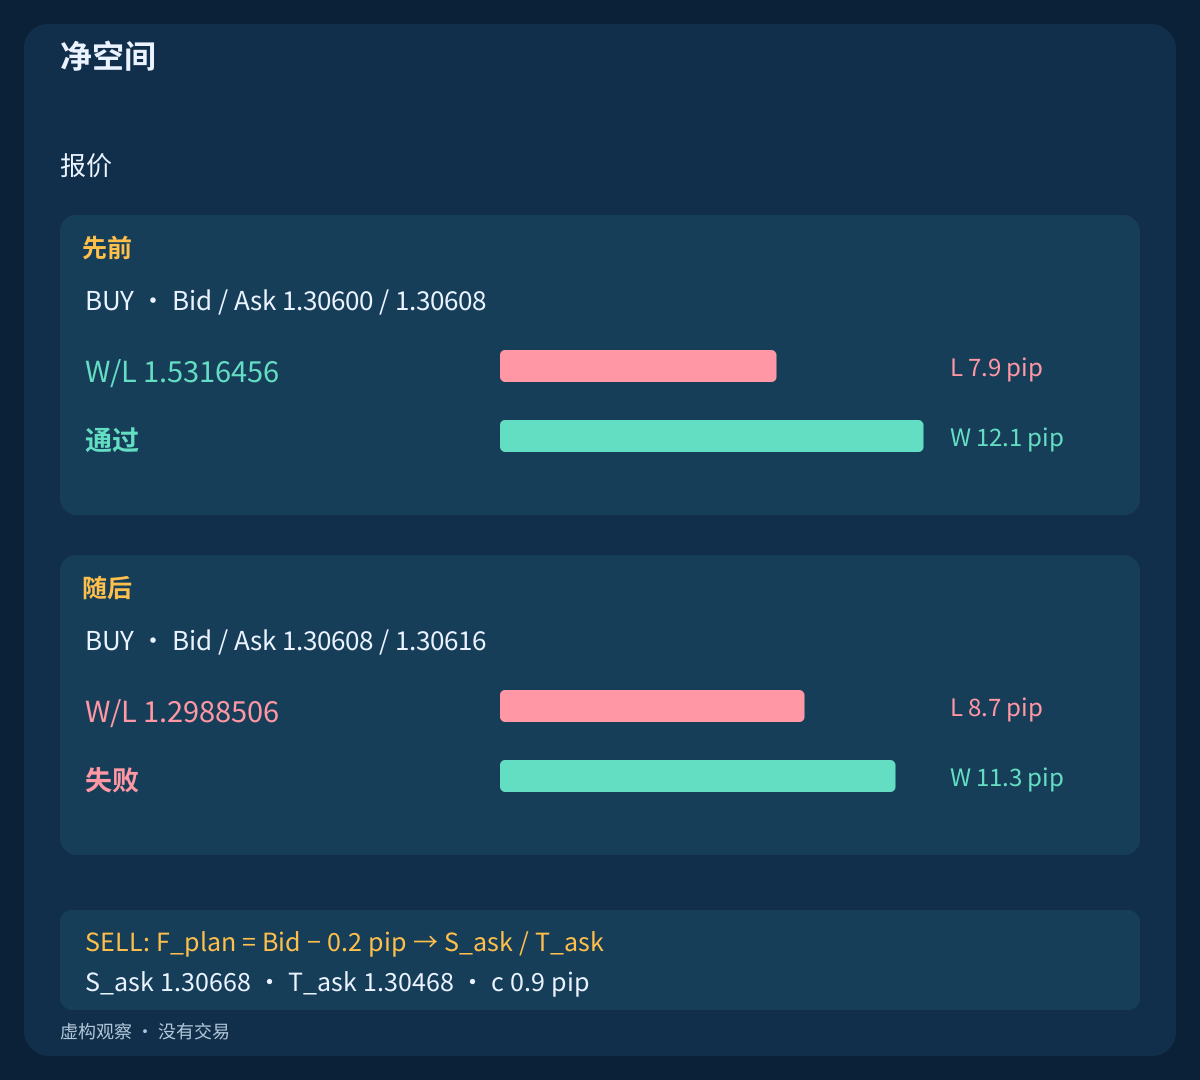
10:00:00.100 UTC时BUY报价为Bid/Ask=1.30600/1.30608,三秒后为1.30608/1.30616。点差均0.8 pip。入场不利预留包含在F_plan=Ask+0.2 pip,随后只加剩余退出滑点与线性往返佣金:c=0.3+0.6=0.9 pip。没有最低额、附加额或融资。报价独立于指标历史,也不许可等三秒;完整策略期限可能早已排除后一报价。
11. 区分净比率与资金数量
BUY使用L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c。要求L和W均为正并达到示例下限W/L>=1.50。先前计划为F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456,后续为F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506。相同点差不保留到固定退出的净空间。
示例预算为$12,500×0.25%=$31.25。用lots=floor_step(31.25/(L×10),0.01)向下取整,先前得到0.39 lot; planned_loss=$30.81; net_target=$47.19。后续诊断量0.35 lot; planned_loss=$30.45因比率而不允许。线性成本下,缩小仓位改变资金敞口,不改变W/L。计划金额不是已实现结果或保证上限;经纪商约束与总敞口仍需另查。
| 报价 | 损失・pips | 收益・pips | 净W/L | 计划手数 | 规则 |
|---|---|---|---|---|---|
| BUY / 先前 · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | 原有规则 |
| BUY / 随后 · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | 原有规则 |
| SELL / 先前 · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | 原有规则 |
| SELL / 随后 · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | 原有规则 |
| BUY / 低ATR · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | 原有规则 |
| BUY / 修改目标 · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | 规则已改 |
12. 按正确报价侧映射SELL
SELL以Bid入场、Ask退出。独立镜像计划使用S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip。先前Bid/Ask=1.30600/1.30608对应计划入场1.30598,按L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c计算。点差已体现在入出报价侧,不再作为独立费用重复添加。
后续SELL报价Bid/Ask=1.30592/1.30600; F_plan=1.30590产生与BUY相同的净恶化。对称性是构造的,不是市场结果。Bid指标K线不能证明Ask退出可成交,也没有展示历史Ask执行路径。真实研究需要实测配对报价和经纪商合约。计划入场均属假设,没有实际成交或P&L。
13. 不要重写目标来修复延迟报价
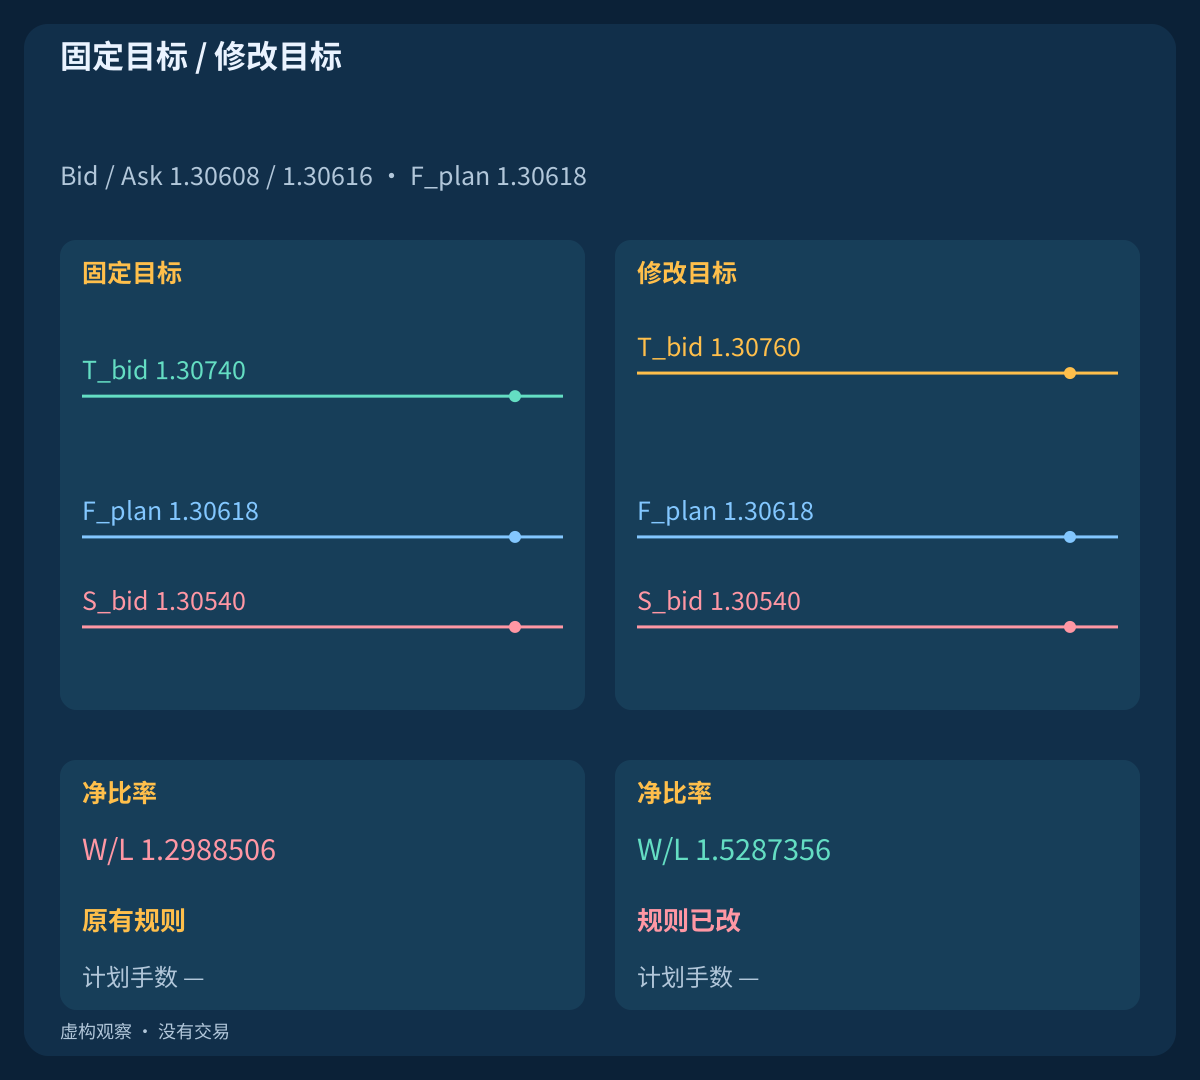
原来的后续BUY保留S_bid=1.30540; T_bid=1.30740。反事实方案借用另一课例的32/7 pip,只把目标移到T_new=1.30600+3.5×(32/7)×0.0001=1.30760。相同延迟入场现在给出L=8.7; W=13.3; W/L=1.5287356。该尺度只是比较假设,不是与报价配对观察的ATR。
算术通过下限,是因为把设想收益移得更远。它不修复原固定计划,也不证明远目标可达。修改政策行即使通过数学过滤仍没有符合原规则的计划手数。事前定义的自适应模型可按同一候选时序,以自己的退出与结果另行检验;不能把它的反事实结果称为旧计划重新有效。
14. 明确行情描述与运行限度
平静、扩张、高平均波动只是在所选窗口内的描述,不是通用状态或预测。ATR不能证明流动性、新闻时段安全或未来最大幅度。跳空、反转、浮动点差和缺失报价可破坏指标图景。预留与波动缩放止损都不保证执行或限制损失。
另定时段换算与暂停、点差恢复和新信号规则。暂停中已消耗候选保持原状。检查最小跳动、保护距离、数量、总敞口及报价可用性。缺失K线、预热不足或非正分母不能悄悄改成方便的零值。本指南不定义完整交易系统行为。
15. 评价过滤前先复算文件
文件包含510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders。五段虚构Bid历史各有完整预热。跳空、镜像、四分之一尺度和不同影线是不同历史,不是同一价格源的替代成交。计划中没有实际成交、已实现P&L、融资或其他费用。
独立重算EMA、TR、两种ATR、固定基准、距离及正确报价侧净成本。09:02 UTC时,最近计划内已收盘M5区间为08:55–09:00,09:00–09:05仍形成中。核实实际时间和可用性,不只看时钟。检查异常值移窗、零与不可用值、向下取整手数;诊断或政策修改数量不能当成已交易量。
16. 在共同时间表上检验声明的问题
真实研究前,独立于ATR定义原始价格候选。同数据、候选时间表、成本、预算比较EMA单独与尺度过滤。在未使用的时间分段前冻结平滑、初值、基准时点、阈值和退出。保留拒绝与过期候选,不在失败后重建方便事件。
用可靠Bid/Ask衡量时机、拒绝理由、执行质量、净结果与未知结果。区分移动分母或改目标带来的表面改善与实际入场改善。五段历史六份计划只演示机制,不证明盈利或最优参数。清楚定义可检验假设,但指标一致本身不证明优势。
常见问题
ATR上升就代表BUY吗?
不。ATR测量没有方向的真实波幅尺度,镜像上行和下行历史可以有同样ATR。价格或EMA环境要另行判断。
平静行情做剥头皮成本更低吗?
未必。相同点差和费用可能占小波幅更大部分。ATR不测量流动性也不保证成交,应查看当前报价和净空间。
为什么比较扩张前要固定ATR?
这是比较新波幅相对之前尺度多大。当前ATR已包含该K线。两种问题都有效,但分母必须符合事先声明的测试。
EMA距离更小就产生新入场吗?
不。价格不变时EMA也会追近。好看的比率不是新事件、可执行报价或复用过期候选的许可。
把ATR目标放远能挽救延迟报价吗?
原固定目标计划内不能。它改变规则和收益假设。另行提前声明的自适应模型要独立测试,不验证旧计划。
这些CSV文件能证明交易盈利吗?
不能。它们是虚构观察与独立计划,订单为零,没有实际成交或已实现P&L,不能据此确定胜率或预期回报。
来源与研究说明
官方资料解释均线、真实波幅、ATR平滑和缓冲区偏移。有限初值、环境、示例阈值、固定比较窗与成本计划是教学假设,不是供应商建议或经过实盘验证的设置。
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
教学指南。虚构观察与成本计划,订单为零,没有实际成交或测得的交易表现。